
経費精算システムをフルスクラッチ(オーダーメイド)で開発するかどうかは、既存製品で対応できる範囲、独自要件の有無、法改正への対応負担を見極めて判断します。そのうえで、自社に合う方式を選び、作るのは必要な部分に絞ることが大切です。
▼全体ガイドの記事
・経費精算システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
経費精算システムの開発手法とフルスクラッチの位置づけ
経費精算は、交通費・旅費・接待交際費などを申請し、承認を受けたあとに会計へ連携する業務です。領収書のOCR読み取りも、この処理に含まれます。
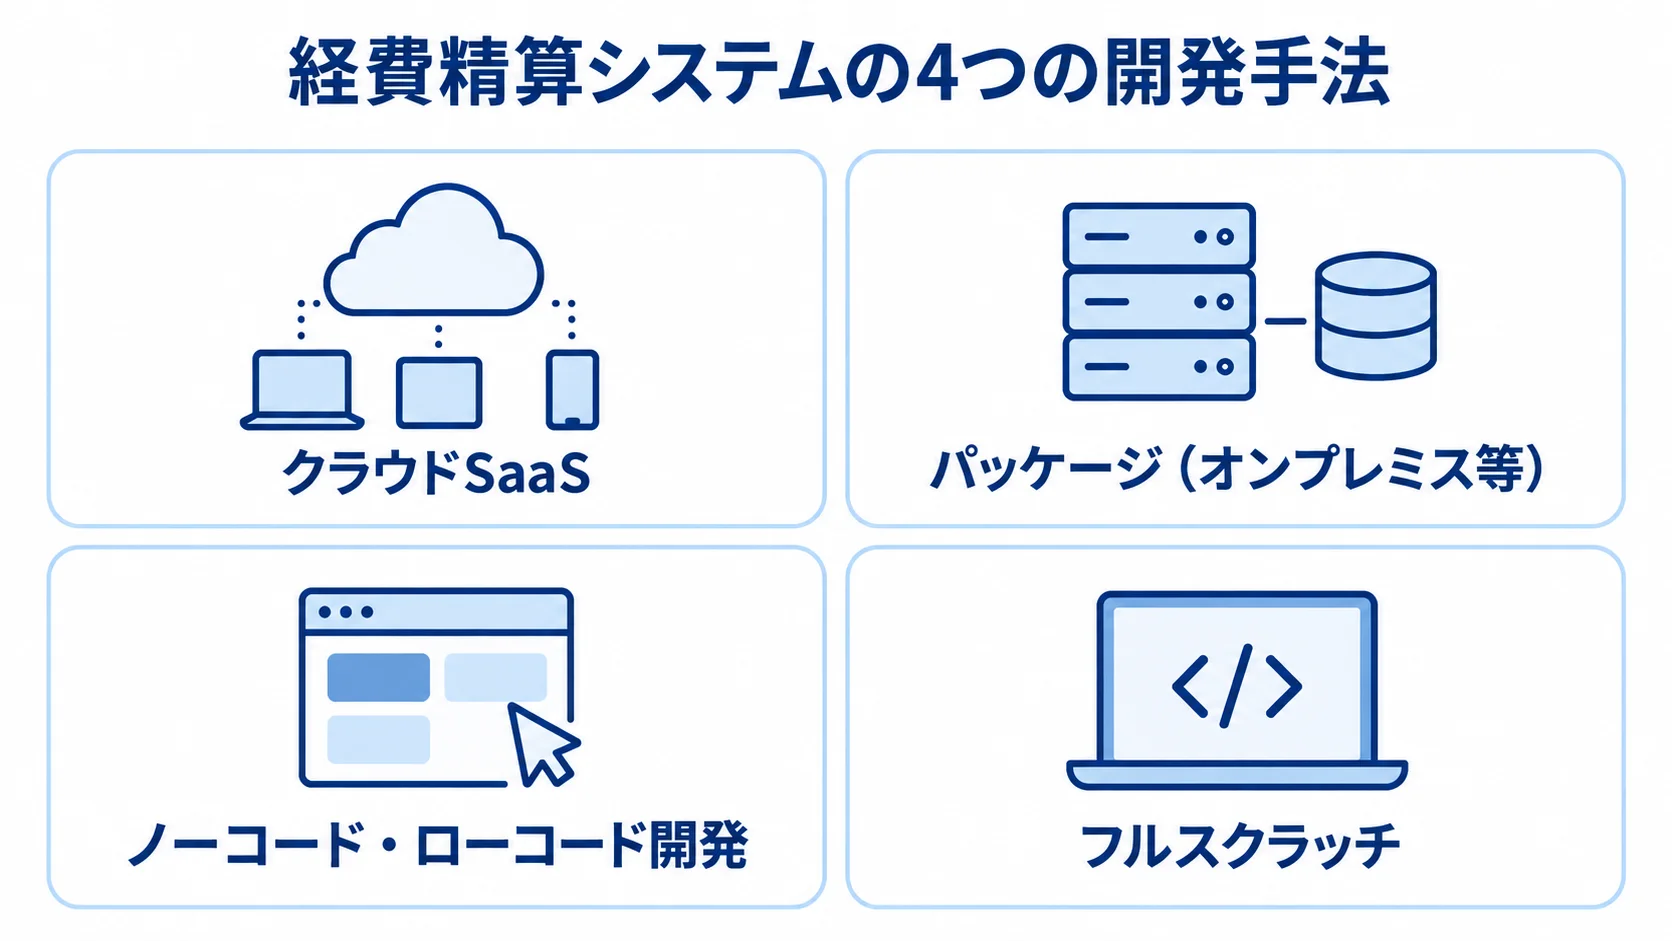
導入方法は、コストと柔軟性に応じて次の4つに分けられます。クラウドSaaSには楽楽精算やマネーフォワードクラウド経費などがあり、初期費用は無料〜10万円程度で、法改正にも自動で対応します。
パッケージ(オンプレミス等)は、自社環境に構築し、保守費を継続して負担する方式です。ノーコード・ローコード開発は、Bubbleなどの基盤を使い、比較的低コストで独自システムを構築する方式です。
フルスクラッチは、自社要件に合わせてゼロから構築する方式です。ERP連携型の大規模開発もフルスクラッチに含まれ、4つの中でコストと期間が最も大きい選択肢です。
フルスクラッチを検討するのは、既存製品では満たせない特殊な要件がある場合に限られます。申請・承認・仕訳連携という基本業務は多くの企業に共通しており、この範囲にはすでに多数のSaaSやパッケージがあります。
標準的な業務であれば、既製品で対応できるケースが大半です。一方で、独自要件が事業上どうしても譲れない場合は、既製品で実現できないかを冷静に見極める必要があります。
フルスクラッチを避けるべき理由と選ぶべきケース
自由度の高さは魅力ですが、経費精算では安易に選ばないことが大切です。避けるべき理由と、選択肢になるケースは分けて考える必要があります。
車輪の再発明と法改正追従コスト
申請・承認・OCR・仕訳連携は、多くのSaaSがすでに高い完成度で提供しています。
フルスクラッチの負担は、基本機能の再開発、法改正対応、改修による技術負債に分けて考えられます。
- 基本機能の再開発:SaaSにある機能を一から作り直すため、完成度が届かないおそれがある
- 法改正対応:改正のたびに自社負担で追加開発が必要になる
- 技術負債:改修で仕様が複雑になり、保守が困難になるリスクがある
フルスクラッチを避ける最大の理由は、こうした完成度の高い基本機能までゼロから作ることになる点にあります。
電子帳簿保存法ではタイムスタンプや検索要件、インボイス制度では事業者照合や消費税計算が関係します。さらに、毎年の税制改正にも対応が必要です。
法改正は今後も継続して発生します。SaaSではベンダーが更新する一方、フルスクラッチでは自社で改修を続けることになります。この永続的な対応負担が、フルスクラッチの最大のデメリットです。
フルスクラッチが正当化されるケース
フルスクラッチを検討する際の判断材料は、利用規模、承認ルール、既存システムとの連携要件です。
- 大規模利用:数千名規模で、数年間の総所有コスト(TCO)が逆転する場合
- 複雑な承認:標準ワークフローで表現できない独自規程や多段階承認がある場合
- 深いシステム連携:標準APIやCSVでは足りず、データベースレベルの連携が必要な場合
ユーザー数が増えるとSaaSの従量課金が積み上がり、領収書OCRの従量課金も加わります。そのため、この規模では自社保有のほうが有利になる場合があります。
フルスクラッチの魅力は、自社の要件を100%反映できる点です。この規模であれば、高い初期投資を回収できる可能性もあります。
たとえば、承認ルートが金額・部門・プロジェクトごとに分かれ、組織図や役職の兼務も極めて複雑になる場合があります。標準機能で表せないことが、検討の理由になります。
また、独自の会計・人事システムとの密結合が必要な場合もあります。ただし、フルスクラッチが正当化されるのは、事業上譲れない要件がある場合に限られます。
フルスクラッチの費用相場・期間とメリット・デメリット
開発を判断するには、費用と期間に加えて、自由度と保守負担の両方を押さえておく必要があります。初期投資だけでなく、運用費も含めて検討することが大切です。
費用相場と開発期間
大規模なフルスクラッチ開発では、初期費用、運用費、開発期間をそれぞれ分けて見積もることになります。
- 初期費用:500万円〜数千万円以上
- ランニングコスト:月額20万円〜100万円、年間240万円〜1,200万円程度
- 開発期間:要件定義から仕訳連携テストまで半年〜1年半以上
初期費用には、承認ワークフロー、領収書OCR連携、会計への仕訳連携が含まれます。法制度への対応機能も含めて、これらをゼロから作り込みます。
運用費は、サーバーインフラの維持や法改正対応にかかり、開発後も継続して発生します。
期間が長くなる要因には、承認ルートの洗い出し、仕訳マッピング、法改正対応要件の確定があります。とくに要件定義に時間がかかるため、余裕を持った計画が必要です。
費用と期間は、クラウドSaaSより桁違いに大きくなります。そのため、フルスクラッチは最終手段とされています。投資を回収できる見込みが立たない場合は、既製品で十分だったと後悔しかねません。
メリットとデメリット
フルスクラッチは、業務への適合性と、初期費用・保守費用、法改正対応の責任を比べて判断することになります。
- 自由度:複雑な経費規程や独自の承認ルートを再現できる
- 自動化:基幹連携で紙の領収書回覧や表計算への転記をなくせる
- コスト固定:ユーザー数が増えても従量課金が積み上がらず、大規模組織では長期コストを固定化できる
- 保守負担:莫大な費用と永続する法改正対応を自社で担う
一方で、初期費用は大きく、保守の負担は開発後も続きます。
電子帳簿保存法やインボイス制度、税制改正への対応を怠ると、法令違反や仕入税額控除の適用漏れにつながるリスクがあります。自由度が継続的な保守負担に見合うかどうかを判断することになります。
現実解としてのハイブリッドアプローチ
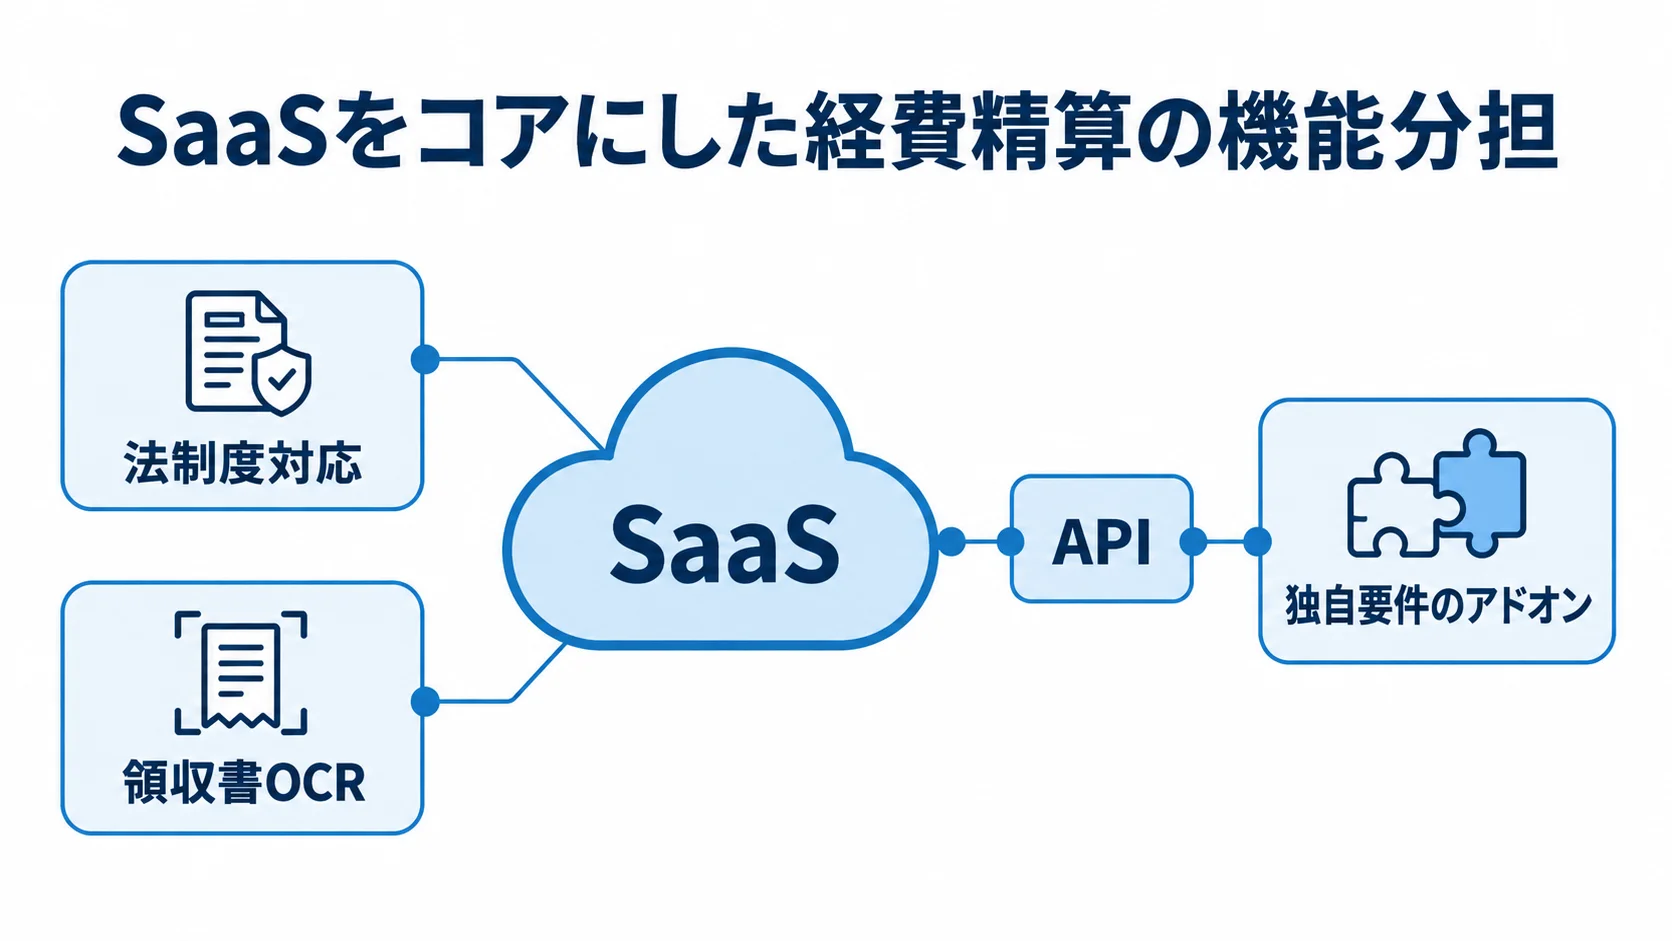
多くの企業にとっては、SaaSと自社開発を組み合わせる方法が現実的です。法改正への対応はSaaSに任せ、独自要件はアドオンで補います。
SaaSをコアに据えたアドオン設計
法改正の影響が大きいコア機能はSaaSに任せ、自社独自の部分を開発するのが基本です。すべてを自前で作る必要はありません。
- SaaSに任せる機能:法制度対応や領収書OCR
- 自社で補う機能:APIと連携する独自要件のアドオン
電子帳簿保存法やインボイス制度への対応には、マネーフォワードクラウド経費や楽楽精算などを使えます。法制度に合わせた機能は、ベンダーが継続して更新します。
SaaSに任せると、法改正への追従が減り、基本機能の再開発も避けられます。その結果、フルスクラッチに比べて保守負担を大きく軽減できます。
汎用的で法改正の影響が大きい機能は外部に任せ、SaaSのAPIを使ってアドオンを連携させます。その分、競争力や独自性に関わる部分へ開発リソースを集中できます。
独自承認ワークフロー・仕訳連携に限ったスクラッチ開発
開発対象は、SaaSの標準機能で扱えない独自部分に絞ります。たとえば、次のような処理が該当します。
- 承認処理:独自ルールや動的な承認者決定
- 仕訳連携:基幹システムに合わせたデータ変換
金額・部門・プロジェクトごとの承認ルートや稟議との突合、役職兼務を考慮した承認者の決定は、標準機能では表せないことがあります。
独自の会計システムやERPへの仕訳連携も、標準機能で不足する部分を変換処理で補えます。開発には、ノーコード・ローコードツールまたはスクラッチを使います。
対象を独自部分に限定すれば、全体を開発するより投資を抑えながら、必要な柔軟性を確保できます。コストと期間、保守負担も減らせます。
成功の鍵は、どこを自社で作り、どこをSaaSに任せるかを設計段階で決めておくことです。
ベンダーロックインと要件定義・失敗事例
フルスクラッチやオーダーメイドでは、開発会社への依存が生じる場合があり、経費精算でも多くの企業が直面する落とし穴です。要件定義の不足も失敗につながるため、実務に沿って要件を整理しておくことが大切です。
ベンダーロックインと連携の鬼門
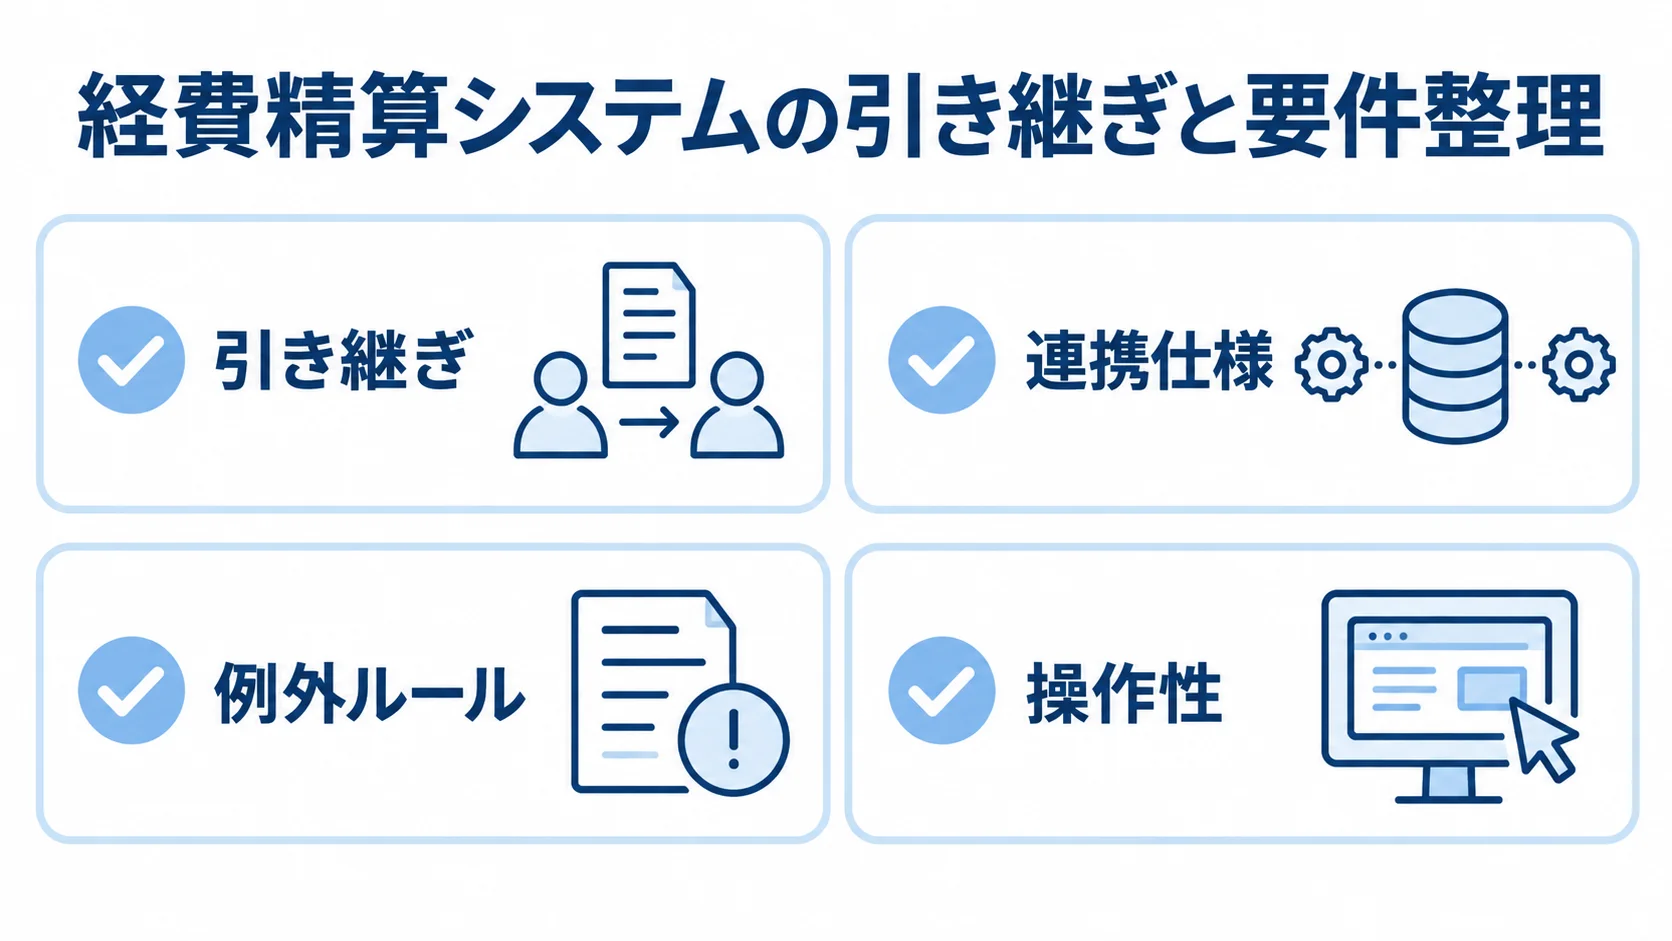
ロックインや連携の問題を避けるには、引き継ぎに備えて、連携仕様を自社でも把握しておくことが大切です。
- 引き継ぎ:設計書とソースコードを文書化し、成果物の権利を契約で明確にする
- 連携仕様:データ形式や定義の把握と、疎結合な設計
独自システムは、開発会社しか内部構造を把握していない場合があります。そのため、別会社への保守や改修の引き継ぎが難しくなります。法改正や機能追加では、当初の会社に割高な費用で依頼する場合もあります。
アンケート調査では、会計・人事システムとの連携不具合による計算差異が38件報告されました。連携時は、データ形式や定義を合わせる必要があります。
「計算処理を次月に持ち越す」遅延もあり、仕訳連携の失敗は月次決算に影響します。
要件定義の甘さによる失敗事例
失敗の多くは、要件定義の不足に起因します。特に、独自ルール、使いやすさ、データ移行は、早い段階で確認しておく必要があります。
- 例外ルール:特殊な経費処理の洗い出し
- 操作性:スマホでの申請や領収書登録の使いやすさ
- 移行:旧システムからのデータ移行の見通し
経費規程や例外処理の定義が甘いと、追加改修が重なって総コストが膨らみます。調査では、予算超過が20万円ほどあった例や、カスタマイズ費の増大も報告されています。
スマホでの領収書アップロードや申請画面が使いにくいと、初心者が操作を覚えるまで時間がかかります。その結果、利用が定着せず、システムが形骸化することもあります。
旧システムからのデータ移行が難しく、本格運用が遅れるケースもあります。
要件定義では、発注側の経理部門と各部署の実務担当者を巻き込みます。そのうえで、変更管理の手順も先に定めておくと、追加要件で開発が無秩序に膨らむのを防げます。
自由度が高い分だけ、要件定義の精度が成否を大きく左右します。そのため、上流工程に十分な時間と労力をかけることが、失敗を避ける方法です。
まとめ
経費精算システム開発では、クラウドSaaS、パッケージ、ノーコード・ローコード、フルスクラッチの4つの方式があります。
フルスクラッチは、既存製品で満たせない特殊な要件に向く方式です。
避けるべき理由は、基本機能の再開発と、法改正対応を自社で続けることによる技術負債のリスクです。数千名規模でTCOが逆転する場合や、標準機能で表せない承認・連携要件がある場合には、選択肢になります。
初期費用は500万円〜数千万円以上、保守費は月額20万円〜100万円です。開発期間は半年〜1年半以上で、自由度と引き換えに保守の責任を自社で負うことになります。
現実的な方法は、法改正対応をSaaSに任せ、独自承認や仕訳連携だけを開発するハイブリッド設計です。
文書化や疎結合な設計、実務担当者を交えた要件定義によって、失敗を防ぎます。まずは既存SaaSで要件を満たせないかを確かめます。
▼全体ガイドの記事
・経費精算システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。