
経費精算システムの保守・運用費用は、導入形態や従業員数、法改正対応の有無によって、月額1万円〜100万円程度まで変わります。
費用を左右するのは、導入形態の違いと、領収書OCRや会計連携といった経費精算ならではの継続コストです。
▼全体ガイドの記事
・経費精算システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
経費精算システムの保守・運用費用の全体像
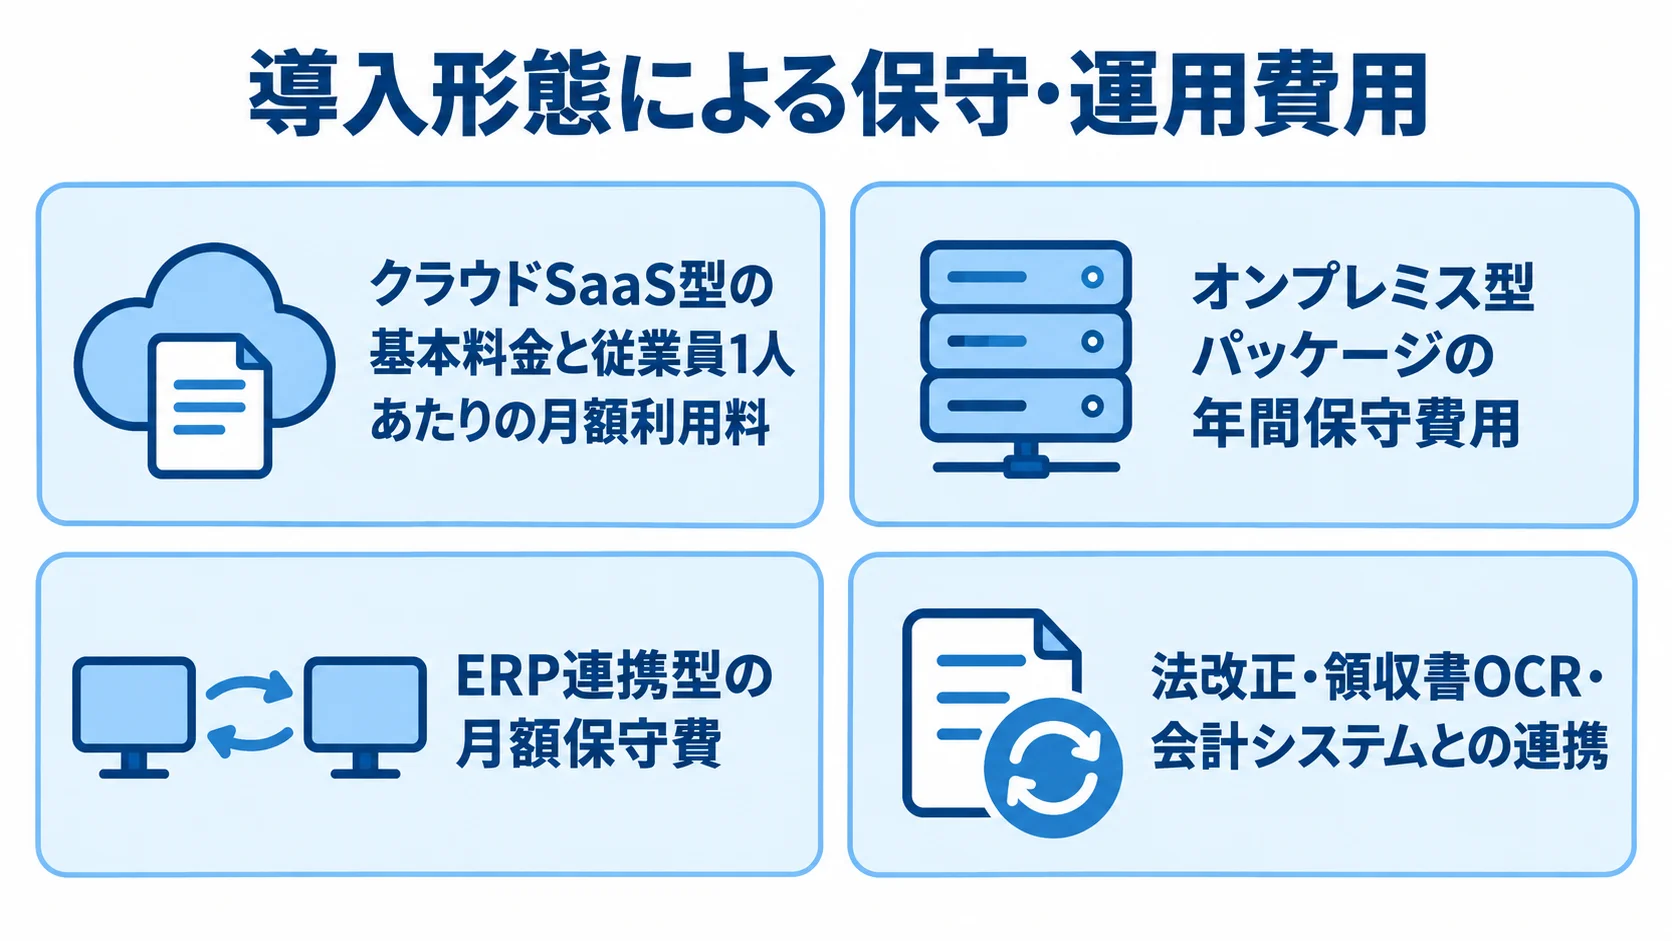
経費精算システムの保守・運用費用は、導入形態によって大きく変わります。
クラウドSaaS型は、基本料金と従業員1人あたりの月額利用料で課金する形が一般的です。相場の目安は、基本料が月額1万円〜3万円程度、1ユーザーあたり月額400円〜800円程度です。
クラウドSaaS型には、楽楽精算、SAP Concur、マネーフォワードクラウド経費などがあります。ほかに、ジョブカン経費精算やfreee経費精算も挙げられます。
クラウドSaaS型の月額利用料には、法改正対応やシステムのアップデートも含まれます。
一方、オンプレミス型パッケージやフルスクラッチ型では、初期構築費用とは別に年間保守費用が発生します。オンプレミス型パッケージの保守費は年間30万円〜100万円程度で、月額に換算すると数万円程度になります。
ERP連携型やフルスクラッチの大規模開発では、保守費が月額20万円〜100万円になる場合があります。年間では240万円〜1,200万円程度に達することもあります。
ランニングコストには、稼働を維持する費用のほかに、法制度の改正、領収書OCRの利用、会計システムとの連携といった継続的なコスト要因が含まれます。
経費精算業務に固有の要因としては、組織改編に伴う承認ルートのメンテナンスも挙げられます。
SaaSでは継続コストの多くが月額料金に含まれますが、オンプレミスやフルスクラッチでは、法改正のたびに自社で改修費用を負担します。そこで、保守・運用費用は、保守契約の金額に加えて、固有のコスト要因を含めた総額で捉えることが大切です。
保守・運用費用の内訳
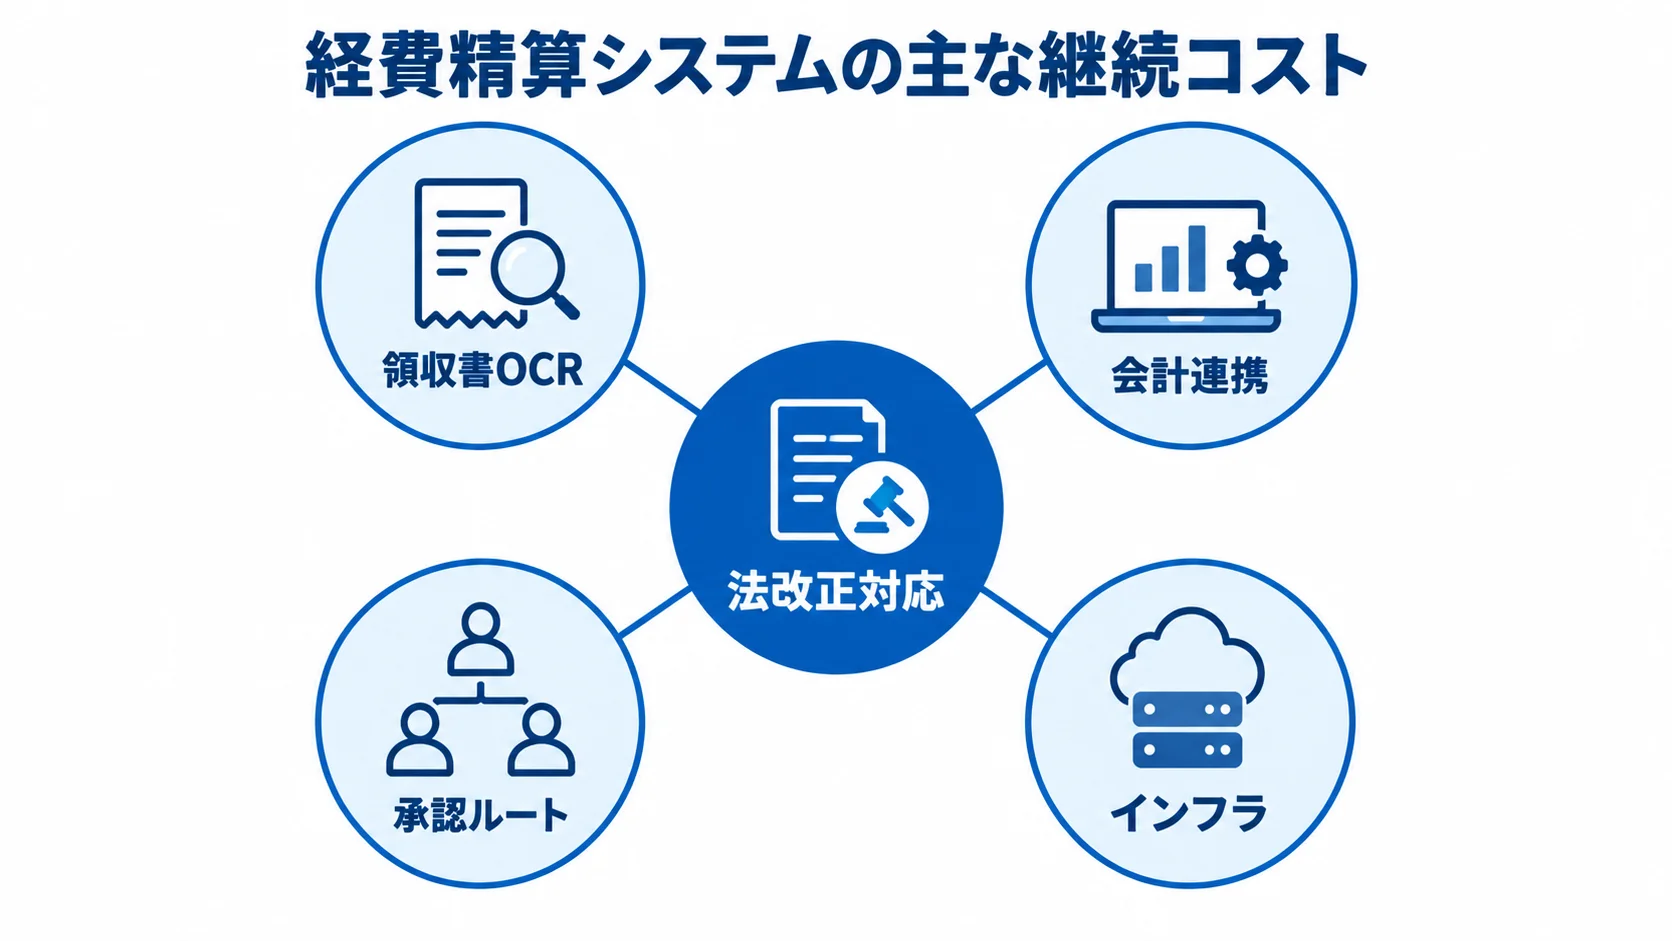
保守・運用費用は、いくつかの費目に分けて見ると、自社の運用に本当に必要な費用を見極めやすくなります。ここでは、経費精算システムに特有のコスト要因を、費目ごとに確認します。
法改正対応(電帳法・インボイス・税制改正)
経費精算システムの保守費用では、法改正への対応費用が重要な継続コストになります。
電子帳簿保存法では、タイムスタンプ、改ざん防止、検索要件などへの対応が必要です。インボイス制度では、適格請求書発行事業者の登録番号照合のほか、経過措置に応じた消費税計算などへの対応も求められます。
電子帳簿保存法、インボイス制度、税制改正は、経費精算業務に直接影響します。法制度は頻繁に改正されるため、そのたびにシステムを改正内容に対応させる必要があります。方式によって、その負担は次のように異なります。
- SaaS:法改正対応のアップデートが、月額料金の中に含まれます。
- オンプレミス:法改正のたびに、自社で改修費用を負担することになります。
- フルスクラッチ:改正内容によっては、数十万円から百万円単位の費用が発生することもあります。
また、クラウドSaaSでは、ベンダーが自動的かつ無償で提供するアップデートに、法改正対応も含まれます。対応が遅れると法令違反のリスクがあるため、オンプレミスやフルスクラッチでは法改正対応が最大のコスト要因といえます。
領収書OCRの従量課金と精度改善
領収書AI-OCRの利用料は、経費精算システムに固有の継続コストです。
AI-OCRエンジンでは、読み取り1枚あたり数円〜数十円の従量課金が多くなっています。
出張や経費申請が多い企業ほど、OCRの従量課金が月額コストを押し上げます。特に従業員数が多く、毎月大量の領収書を処理する企業では、OCR利用料だけで無視できない金額になることもあります。
- 料金確認:採用するOCRエンジンと料金体系を、導入前に押さえておきます。
- 月額試算:想定される処理枚数から、OCRの月額コストを算出します。
- 精度改善:新形式への対応やエラー分析に必要な運用工数も見込むことになります。
OCRは導入後も、読み取り精度を維持・改善する調整が継続的に必要です。精度は業務効率を大きく左右するため、この投資がシステムの価値を支えます。
会計連携の維持・承認ルート改編対応とインフラ・問い合わせ対応
経費精算システムは会計システムや人事システムと連携するため、連携の維持にも費用がかかります。連携先の会計ソフトがバージョンアップしたり、API仕様が変わったりすると、改修が必要になります。
承認ワークフローは組織構造に密接に紐づいており、人事異動や組織改編のたびにメンテナンスが発生します。特に大規模な組織改編があった場合は、承認ルートの見直しに相応の作業量がかかります。
- インフラ:サーバーなどの維持費。
- 問い合わせ:申請方法やエラーへの対応費。
- 外部委託:ヘルプデスクを社内の情報システム部門が担うか、外部に任せるかで費用が変わります。
インフラの費用は方式によって異なり、オンプレミスではハードウェア保守が必要で、クラウドではクラウドインフラの利用料がかかります。経費精算システムは全従業員が利用するため、問い合わせも日常的に発生します。
自社開発では、他システムとの連携API設定費として10万円〜50万円がかかります。さらに、自社独自のルールへのカスタマイズ費として、20万円〜100万円超が積み上がることもあります。これらは隠れコストになるため、事前に見込んでおくことが大切です。
経費精算システムの保守が止められない理由
保守費用は、コスト削減の対象として見直されがちです。しかし、経費精算システムの保守は、他のシステム以上に止められない性質を持っています。その理由は、法制度への継続的な対応と、停止や仕訳連携の不具合が招く業務リスクにあります。
毎年発生する法改正・制度改正の実際
保守を止められない最大の理由は、経費精算に関わる法制度が絶えず改正されることです。近年は、電子帳簿保存法の要件が段階的に強化されました。
電子取引データの電子保存が義務化され、インボイス制度も新たに導入されるなど、経費精算業務を取り巻く法制度は大きく変化しています。
- 電子帳簿保存法:保存要件を満たさなければ、電子領収書を適法に保存できません。
- インボイス制度:対応しなければ、仕入税額控除を正しく計算できません。
- 自社開発:法改正への追従を永続的に自社で担う必要があります。
法改正は今後も継続的に発生することが確実で、システムはそのたびに追従を求められます。一方、SaaSを選べば、この対応はベンダーに任せられます。
月次決算の停止・追徴税リスクと業務への影響
もう一つの理由は、停止や仕訳連携の不具合が経理業務全体に影響することです。経費精算システムは会計システムと連携し、精算した経費を仕訳データとして流し込みます。この連携が滞ると、月次決算が止まり、経営判断に必要な数値の把握も遅れます。
- 処理の誤り:経費や消費税の計算ミスは、税務調査で指摘される可能性があります。
- 追徴課税:誤りがあると、ペナルティとして追加の税負担を求められるリスクがあります。
- 仕入税額控除:適格請求書の判定を誤ると、余計な税負担が生じることがあります。
特にインボイス制度では、適格請求書の要件判定が控除の可否を分けます。そのため、システムを正常な状態に保ち、法改正にも遅滞なく対応し続けることが不可欠です。
保守費用を一時的に抑えても、月次決算の停止や追徴課税で大きな損失を被る可能性があります。経費精算システムの保守は、こうしたリスクを未然に防ぐ保険としての側面を持ちます。
クラウドSaaSとフルスクラッチ保守費の比較
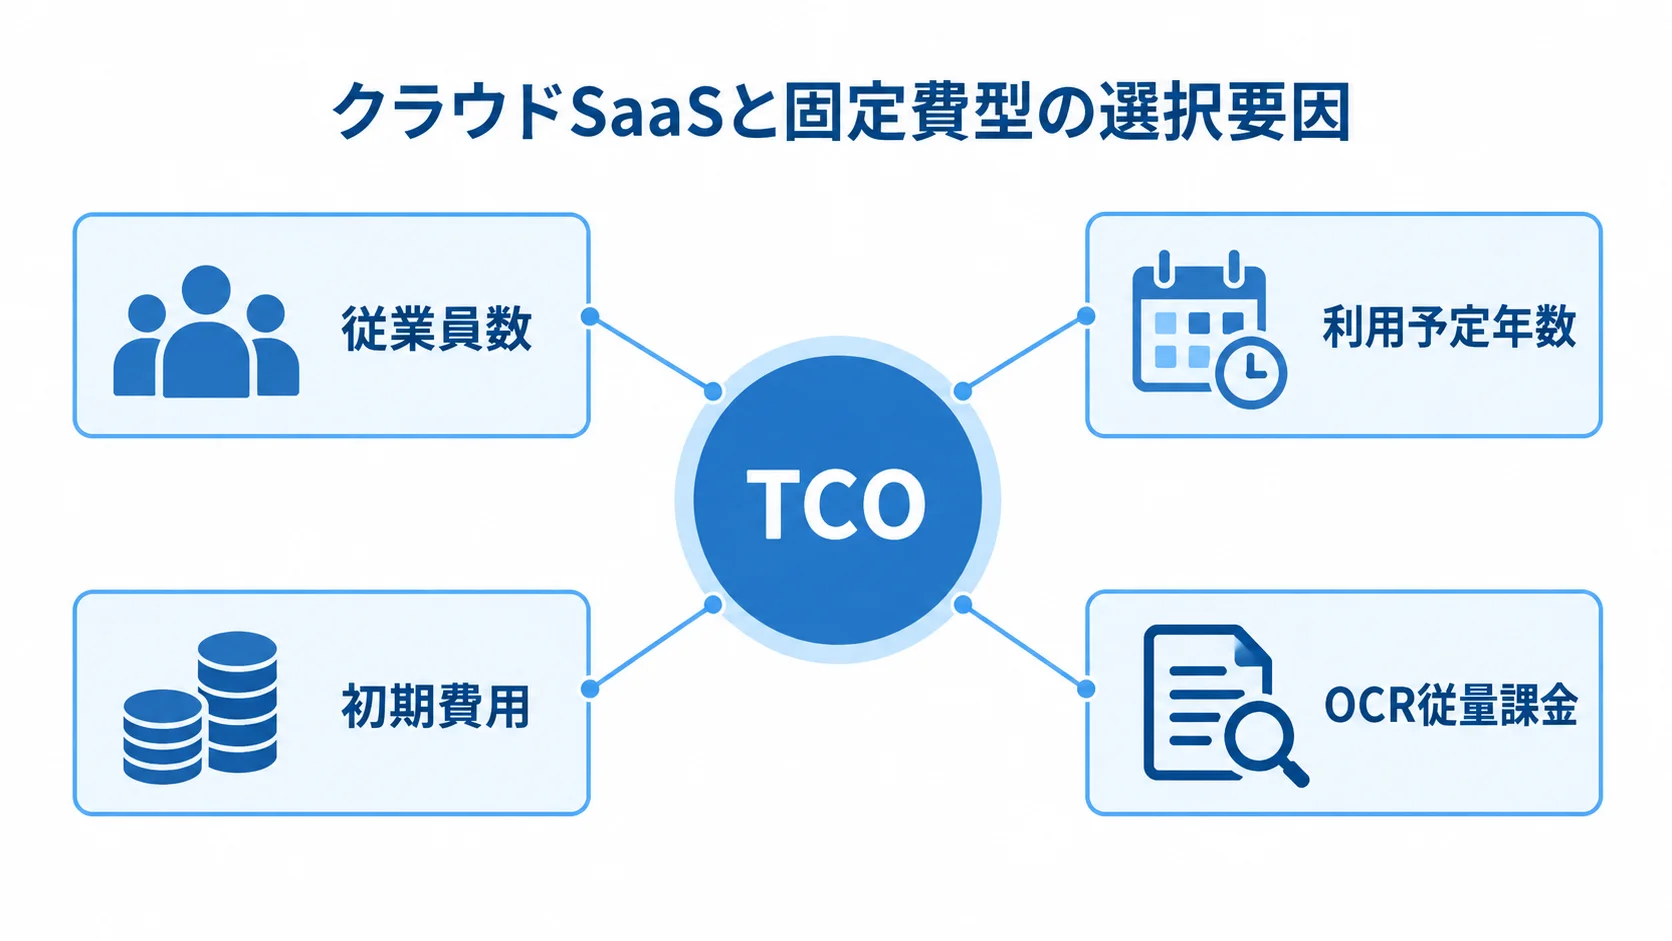
保守・運用費用を考えるときは、クラウドSaaSとフルスクラッチのどちらを選ぶかが大きな分かれ目になります。固定費型のオンプレミスも含め、これらはコスト構造が異なります。
企業の規模によって有利・不利が逆転するため、料金体系と総所有コスト(TCO)で比較します。
クラウドSaaSの料金体系(従業員数課金+OCR従量)
クラウドSaaS型は、月額基本料と従業員1人あたりの月額利用料で課金する形が一般的です。初期費用は無料〜数十万円程度と安く、月額コストも比較的低く抑えられます。そのため、スモールスタートに向いています。
- 法改正対応:法改正やシステムのアップデートが、月額料金に含まれます。
- 従業員数:人数が増えるほど、月額利用料が積み上がります。
- OCR処理:領収書の申請件数が多いほど、従量課金が増えます。
給与計算や勤怠管理と同様に、経費精算も原則としてすべての従業員が利用します。そのため、SaaSの費用は、従業員数×月額単価に、OCR処理枚数×単価を加えた形で増えていきます。
少人数の企業では低コストでも、従業員数が数百名を超えると月額利用料が高額になります。年間や累計で見ると相当な金額に膨らむため、従量課金が積み重なって増えていく仕組みを理解しておく必要があります。
損益分岐点とTCOで見た選択
クラウドSaaSとフルスクラッチの有利・不利は、従業員数と利用年数によって決まります。導入1年目はクラウドSaaSが圧倒的に安価ですが、月額課金のため、人数が増えるほど費用が積み重なります。ただし、3年・5年・10年のTCOで見ると、初期費用を払って自社保有する固定費型が安くなる場合があります。
- 10名規模:関連する勤怠管理システムのTCOシミュレーションでは、SaaSが有利です。
- 20名規模前後:SaaSと固定費型の損益分岐点にさしかかる規模です。
- 50名・100名:勤怠管理の試算では、規模が大きいほど固定費型が有利になる傾向があります。
経費精算では、全従業員がユーザーとなり、OCR従量課金も加わります。そのため、SaaSの費用は逓増しやすくなります。
一方、数百名規模以上では、SaaSよりフルスクラッチや固定費型パッケージが5年TCOで有利になるケースがあります。反対に、従業員数が少なく標準運用で足りる企業では、法改正対応を任せられるSaaSが有利です。
従業員数の推移と利用予定年数を踏まえてTCOで比べることが、後悔の少ない選択につながります。
保守契約の形態とコスト最適化
フルスクラッチや大幅なカスタマイズを伴う経費精算システムでは、開発会社との保守契約が一般的です。そのため、契約形態を理解して自社に合う形を選ぶことが、保守費用の最適化につながります。
契約形態(準委任・請負・ラボ型)とSLA
保守契約には、準委任契約、請負契約、ラボ型契約などがあります。
- 準委任契約:月額固定費で工数を確保し、継続的に保守を依頼します。
- 請負契約:改修案件ごとに成果物と金額を定めて発注します。
- ラボ型契約:専任の開発チームを一定期間確保します。
準委任契約は、バグ修正や軽微な改修、問い合わせ対応を継続的に依頼する形態です。そのため、メンテナンスが続く経費精算システムに適しています。
一方、請負契約は、法改正対応のようにまとまった開発が発生する際に用いられます。ラボ型契約は、頻繁に機能追加や改修を行いたい場合に向いています。
保守契約では、SLA(サービス品質保証)の内容も確かめておくことが欠かせません。
- 対応時間:障害発生時に対応を始めるまでの時間。
- 復旧目標:障害から復旧するまでの目標時間。
- 対応時間帯:問い合わせや障害に対応できる時間帯。
経費精算システムは月次決算に直結するため、決算期の障害対応体制も契約に盛り込んでおくと効果的です。契約形態とSLAを自社の運用実態に合わせることで、無駄のない保守費用につながります。
内製化・ハイブリッドによる保守費削減の工夫
保守費用を削減する方法として、内製化とハイブリッド構成があります。内製化は、保守の一部を自社エンジニアが担い、外部委託費を抑える方法です。
- 自社対応:軽微な設定変更、承認ルート、問い合わせを担当します。
- 外部委託:法改正対応のような専門性の高い改修を依頼します。
- 体制づくり:保守を担う人が替わっても続けられる仕組みを整えます。
内製化には、自社にエンジニアやシステムに詳しい担当者がいることが前提です。担当者が離職すると保守が滞るリスクがあるため、継続できる体制を整えておく必要があります。
ハイブリッド構成は、機能によってクラウドSaaSと自社開発を使い分ける方式です。
- クラウドSaaS:領収書OCRや電子帳簿保存法・インボイス制度対応を任せます。
- 自社開発:独自の承認ワークフローや基幹システム連携を担当します。
- 効果:法改正対応の負担を抑えながら、固有要件を柔軟に実現します。
コア機能はSaaSに任せ、独自の複雑な承認や仕訳連携だけを自社開発でカバーします。この構成なら、保守費用と柔軟性のバランスを取れます。
外部委託と内製をどう組み合わせるかは、自社の要件と体制に合わせて設計することが大切です。
まとめ
経費精算システムの保守・運用費用は、導入形態と利用規模によって変わります。クラウドSaaSは、月額基本料に従業員1人あたりの利用料を加える従業員数課金が一般的です。
一方、オンプレミスやフルスクラッチでは、年間30万円〜100万円の保守費が発生します。大規模開発では、月額20万円〜100万円の保守費になることもあります。
経費精算ならではの主なコストには、法改正対応や領収書OCR、会計連携があります。そのほか、承認ルートやインフラ、問い合わせ対応も挙げられます。
保守を止められないのは、法改正への追従が欠かせず、月次決算の停止や追徴税のリスクも避けたいからです。
SaaSは初期コストが低い一方、従業員数とOCR従量で費用が増えます。これに対し、フルスクラッチは初期費用が高く、規模が大きいほどTCOで有利になります。
従業員数と利用年数を踏まえて、TCOで比べることが大切です。
保守契約とSLAを運用に合わせたうえで、内製化やSaaSとのハイブリッド構成を取り入れると、費用の最適化を図れます。
最後に、初期費用だけでなく、法改正対応を含む長期的なランニングコストで、複数の選択肢を比べることをお勧めします。
▼全体ガイドの記事
・経費精算システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。