
財務会計システムの発注は、対象業務と要件を整理し、契約の範囲を定め、同じ条件で委託先を比べる順で進めます。
この順で進めると、予算超過や再構築を防ぎやすくなります。全体像は財務会計システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・財務会計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
財務会計システムの発注で最初に決める事項
発注先を探す前に、システムの対象範囲と、プロジェクトで達成したい成果を決めます。範囲が曖昧なままだと、各社の金額や納期を比べられません。
目的と対象業務の定義
対象業務を決めるときは、会計に入るデータと、会計から作る帳票を洗い出します。
- 連携元:販売、購買、請求、入金、支払、経費、給与、固定資産。
- 会計の出力先:総勘定元帳、試算表、貸借対照表、損益計算書、キャッシュフロー、決算資料。
月次決算を10営業日から5営業日に短縮したい場合は、会計画面よりも先に、業務上の詰まりを特定します。たとえば、請求データの自動連携、入金消込、承認、締め処理のうち、どこで時間がかかっているかを確かめます。
目的は「経理を効率化する」で止めず、業務の結果で表します。具体的には、二重入力をなくすことや、月間の手作業仕訳を何件減らすかが挙げられます。
評価の基準は、機能の数ではなく、目標に必要な業務とデータの流れに合わせます。決算残高の突合を何日までに終えるかといった期限も、あわせて定めます。
会計単体・ERP・個別開発の境界
導入方法は、クラウド会計の標準機能で済ませる形から、会計パッケージの設定や拡張、ERPへの統合、スクラッチ開発までに分かれます。
- クラウド・標準機能:法改正への追従と早期稼働を重視する場合に向きます。
- ERP・拡張開発:複雑な原価計算や多法人の統制が競争力に直結する場合に候補になります。
「独自運用だからスクラッチ」と決める前に、独自性が会計コアに必要かどうかを確かめます。入力元の業務システムは残し、APIやCSVに加えて、ETLや会計データハブで疎結合に連携すれば、会計製品の更新を受けやすい場合があります。
工事別収支や製造原価などの特殊な処理を、標準機能へ無理に合わせると、Excelへの回帰や手作業が戻ることがあります。会社間取引や承認統制も、同じ注意が必要です。こうした例外処理も含めて判断します。
財務会計システムの発注形態の選び方
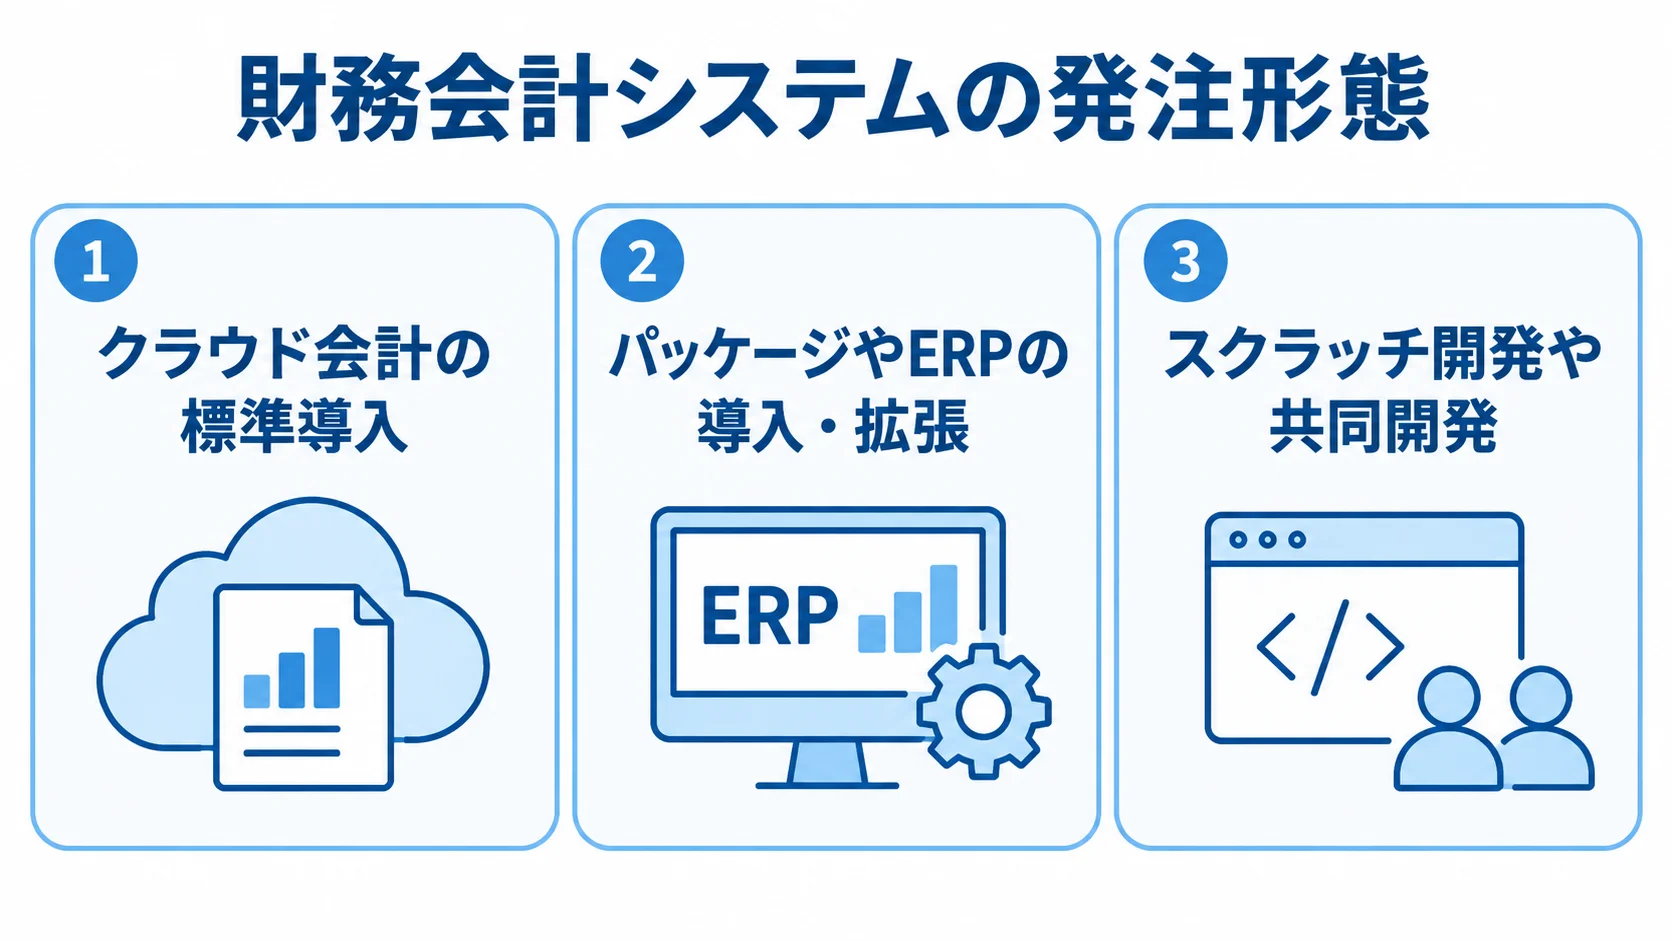
発注形態は、社内で業務の判断を担えるか、要件が固まっているか、独自機能が競争力に直結するかで選びます。
標準導入は、自社主導で進める方法もあります。一方で、既存データや複数システムの連携がある場合は、業務整理から伴走する外部パートナーへ委託すると、後工程の手戻りを抑えやすくなります。
クラウド会計の標準導入の発注方法
入力から電子保存までの機能が標準機能で足り、業務を製品に合わせられるなら、導入支援を発注できます。
導入支援は作業ごとに分けて依頼すると、開発範囲を小さく保てます。
- 初期設定:利用環境と基本項目の設定。
- 科目・税区分:勘定科目の体系と、各取引の課税の扱いの設計。
- データ移行:過年度データの移行。
- 利用者教育:利用者への操作の案内。
- 既存サービス連携:既存サービスとの接続設定。
freee会計は初期費用がなく、スターターは月額5,480円、スタンダードは月額8,980円です(税抜・年払い、従量課金あり、2026年8月確認、出典:freee「料金プラン」、2026年)。
アドバンスは月額39,780円です(税抜・年払い表示、従量課金あり、2026年8月確認、出典:freee「料金プラン」、2026年)。この料金はソフト利用料です。
ただし、導入支援や個別連携、データ移行の費用は別途確認します。業務コンサルティングの費用も、同じ扱いで確認します。
パッケージやERPの導入・拡張の外注方法
次のような業務要件があるなら、パッケージやERPの導入支援会社へ発注します。
- 組織管理:複数法人、複数拠点、連結。
- 会計管理:管理会計、固定資産、原価計算。
- 業務統合:販売・購買との統合。
業務設計から稼働後の保守まで、誰がどの工程を担当するかを整理します。製品は選んだだけでは稼働しないため、この分担を先に決めておく必要があります。
パッケージ導入では、製品の標準機能に業務を合わせるFit to Standardを基本にします。法令、決算、内部統制に関わる機能を優先し、帳票の見た目や慣れだけを理由にした追加開発は慎重に判断します。
追加開発を重ねるほど、製品を更新するたびに検証費用がかかります。そのため、標準設定、運用変更、個別開発の3案を、処理量や統制上の効果と費用で比較します。
スクラッチ開発や共同開発の発注方法
標準製品の制約が大きい場合は、次の要件を踏まえてスクラッチ開発を検討します。
- 独自ルール:他社にない会計ルールへの対応。
- 即時連携:リアルタイムでの業務連携。
- 計算・統合:高度な原価・配賦計算と基幹統合。
自由度が高い一方で、制度改正や脆弱性への対応、OSやデータベースの更新などに加えて、担当者の交代まで自社で管理する責任が増えます。
会計コアには実績のある製品を使い、周辺業務や連携基盤だけを個別開発する構成もあります。
発注時は、ソースコードや設計書が納品範囲に入るかを確かめます。API仕様やデータベース定義、テスト仕様、運用手順書まで含めるかも、契約前に決めます。また、別会社へ引き継ぐ条件も定めておきます。
RFPと要件整理の進め方
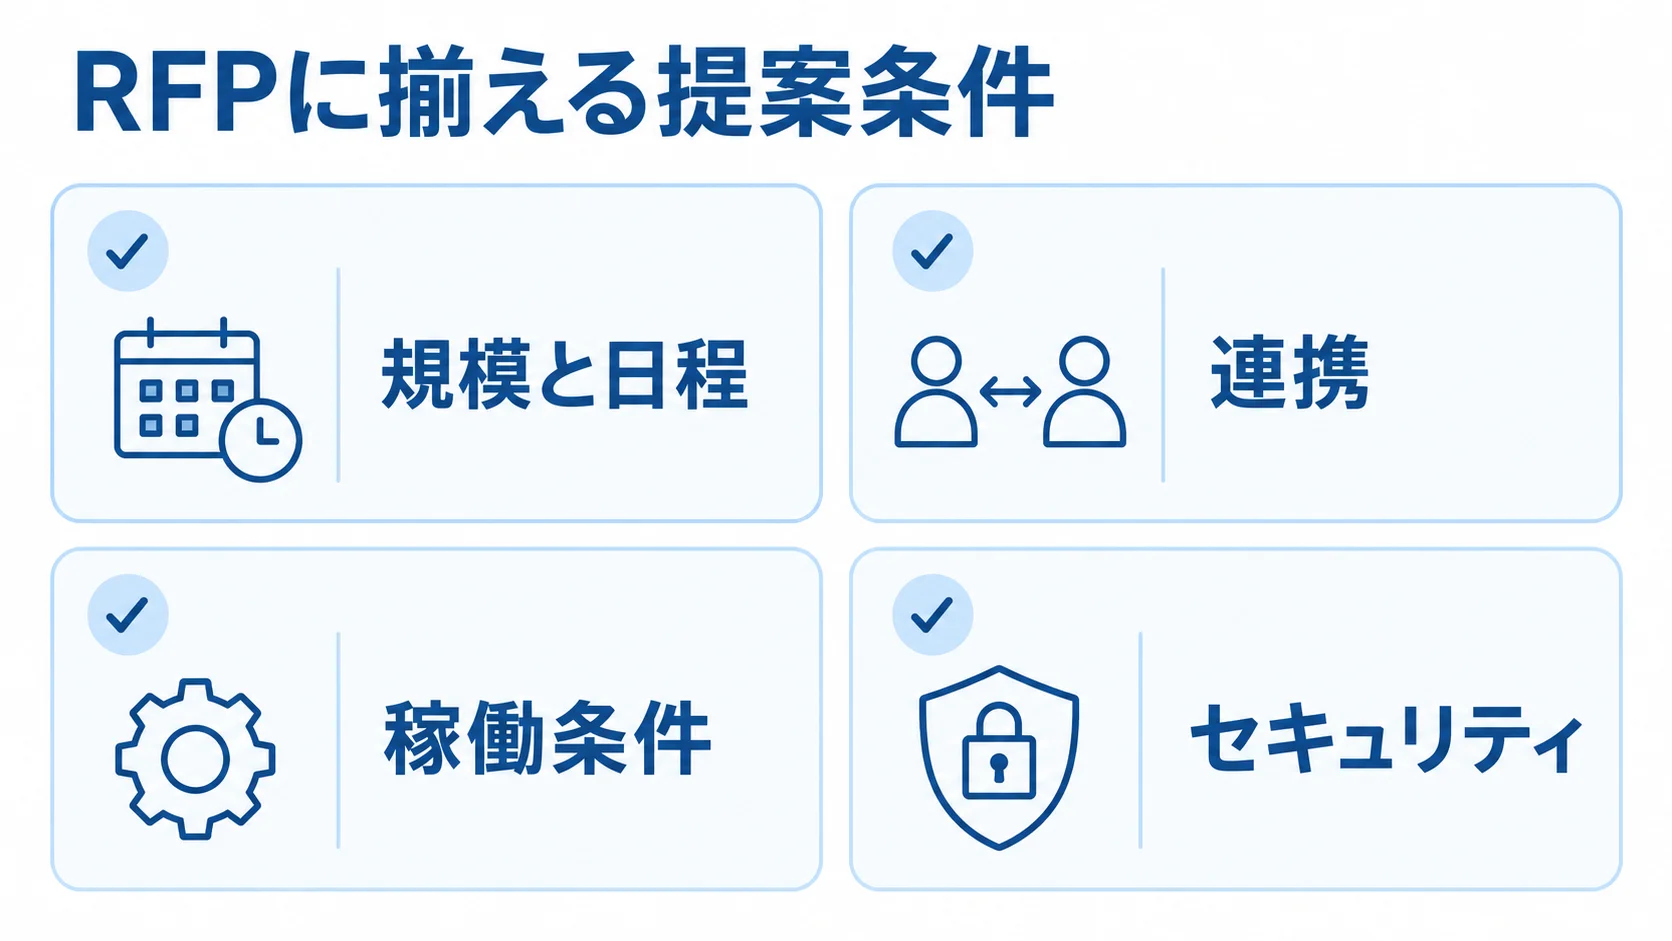
RFPは、開発会社へ「何かを作ってほしい」と伝える資料というより、同じ条件で各社の提案を比べるための基準です。
RFPでは、現状の課題、対象範囲、業務要件を揃えます。連携や非機能、予算と期限、提案してほしい内容も、書き込んでおきます。
細部は、最初にすべて決め切らなくても構いません。判断に必要な粒度で示すことが大切です。
取引単位のAs-IsとTo-Be
取引の発生から仕訳、承認、支払、消込、月次・年次決算を経て税務申告へ進む流れを、部門別に描き出します。仕訳や消込などの工程も、その流れのなかに含めます。
- 入力:Excelへの転記、紙やメールで受け取る請求書。
- 締め処理:締め後の修正、手作業の残高突合。
- 例外取引:値引き、返品、前受、未払。
To-Beでは、どのシステムを正とするか、仕訳をどの時点で、どの粒度で作るか、承認者は誰か、どのログを残すかを決めます。
勘定科目と部門を中心に、補助科目やプロジェクトなどの区分も整理の対象です。加えて、税区分、取引先、法人コードのマスタも含めます。これらを後回しにすると、稼働後に帳票や管理会計の集計軸が合わなくなることがあります。
RFPに必ず入れる情報
提案の条件を揃えるため、RFPには次の情報を記載します。
- 規模と日程:会社・拠点・利用者・取引先の数、月間仕訳数、移行年数、決算日程。
- 連携:販売、購買、請求、銀行、カード、給与、税務、固定資産。APIかCSVかの方式、頻度、エラー時の再送、仕訳生成の責任範囲。
- 稼働条件:可用性、バックアップ、復旧目標、性能、同時利用者数。
- セキュリティ:多要素認証、権限分離、操作ログ、暗号化、脆弱性対応。
- サポート:対応時間と障害時の連絡先。
IPAの「中小企業の情報セキュリティ対策ガイドライン」第4.0版は、2026年3月公開です。同版はバックアップやクラウド安全利用、インシデント対応を含むため、非機能要件の参照先になります(出典:IPA、2026年)。
MUST・SHOULD・WANTによる優先順位
要件は、MUST・SHOULD・WANTの3段階に分けておくと、稼働初期に何を入れるかを判断しやすくなります。
- MUST:電子取引データの保存、仕訳承認、残高の正確な移行など、法令・決算・内部統制に関わる要件です。
- SHOULD:稼働初期に効果を出したい機能。
- WANT:将来検討する機能。経営ダッシュボードや生成AI分析は、業務効果と精度を検証してから、優先度の置き方を判断できます。
2025年度の税制改正では、デジタルインボイスのデータを帳簿へ自動で連携する「デジタルシームレス保存」に対応した制度が新設されました。この制度を踏まえて、電子取引データの保存・検索、訂正・削除の履歴、取引から仕訳までの追跡可能性を初期要件に含めます(出典:国税庁「事業者のデジタル化促進」、2026年確認)。
財務会計システムの契約形態の選び方
契約形態は、成果物と要件の確定度で選びます。完成を求める機能は請負、調査や伴走、アジャイル開発の作業は準委任とするのが基本です。
要件定義から本稼働までを一契約にまとめず、フェーズごとに責任と不確実性を分ける方法が現実的です。
請負契約と準委任契約の使い分け
請負と準委任は、成果物と要件の確定度に合わせて使い分けます。両者では、頼む内容が次のように異なります。
- 請負:仕様が明確な機能・画面・帳票・連携・移行・テストの完成を依頼。
- 準委任:専門家が合意した作業を遂行。要件定義、現状分析、製品選定、移行計画、プロジェクト管理が対象。
請負では、合意した仕様を納期までに完成させ、検収で成果物を確かめます。また、仕様変更や受入テスト不合格時の修正、遅延、瑕疵への対応期間を、契約書と仕様書に記載します。
準委任では、作業時間の上限と担当者を決めます。報告の頻度や成果物の形式、会議体、意思決定の期限も、決めておく必要があります。曖昧なままでは、作業が続いていても成果が見えにくくなります。
追加費用と成果物の境界
追加費用を防ぐには、契約前に前提条件と変更時の扱いを表にまとめておきます。
- 前提と範囲:対象データ、連携本数、環境数。
- 作業量:テスト・教育の回数、保守時間。
- 変更条件:仕様変更の単価と承認手順。
移行元データの品質や現場の例外処理は、追加費用を生みやすい点です。連携先の仕様変更や法改正への対応も、追加費用の原因になります。
契約が終わったあとに取得できる情報やSaaSの解約条件とあわせて、所有権と利用権を確かめます。
- 成果物:設計書、設定値、マスタ、移行データ、帳票定義、連携プログラム。
- SaaSデータ:ソースコードとは別に、データのエクスポート形式と保存期間。
- 解約時:支援内容とAPI利用停止の条件。
障害時の復旧目標やバックアップ頻度は、提案書の説明だけでなく、契約条件として確かめます。サポート窓口と法改正アップデートについても、契約で扱いを決めます。
財務会計システムの費用相場とコストの内訳
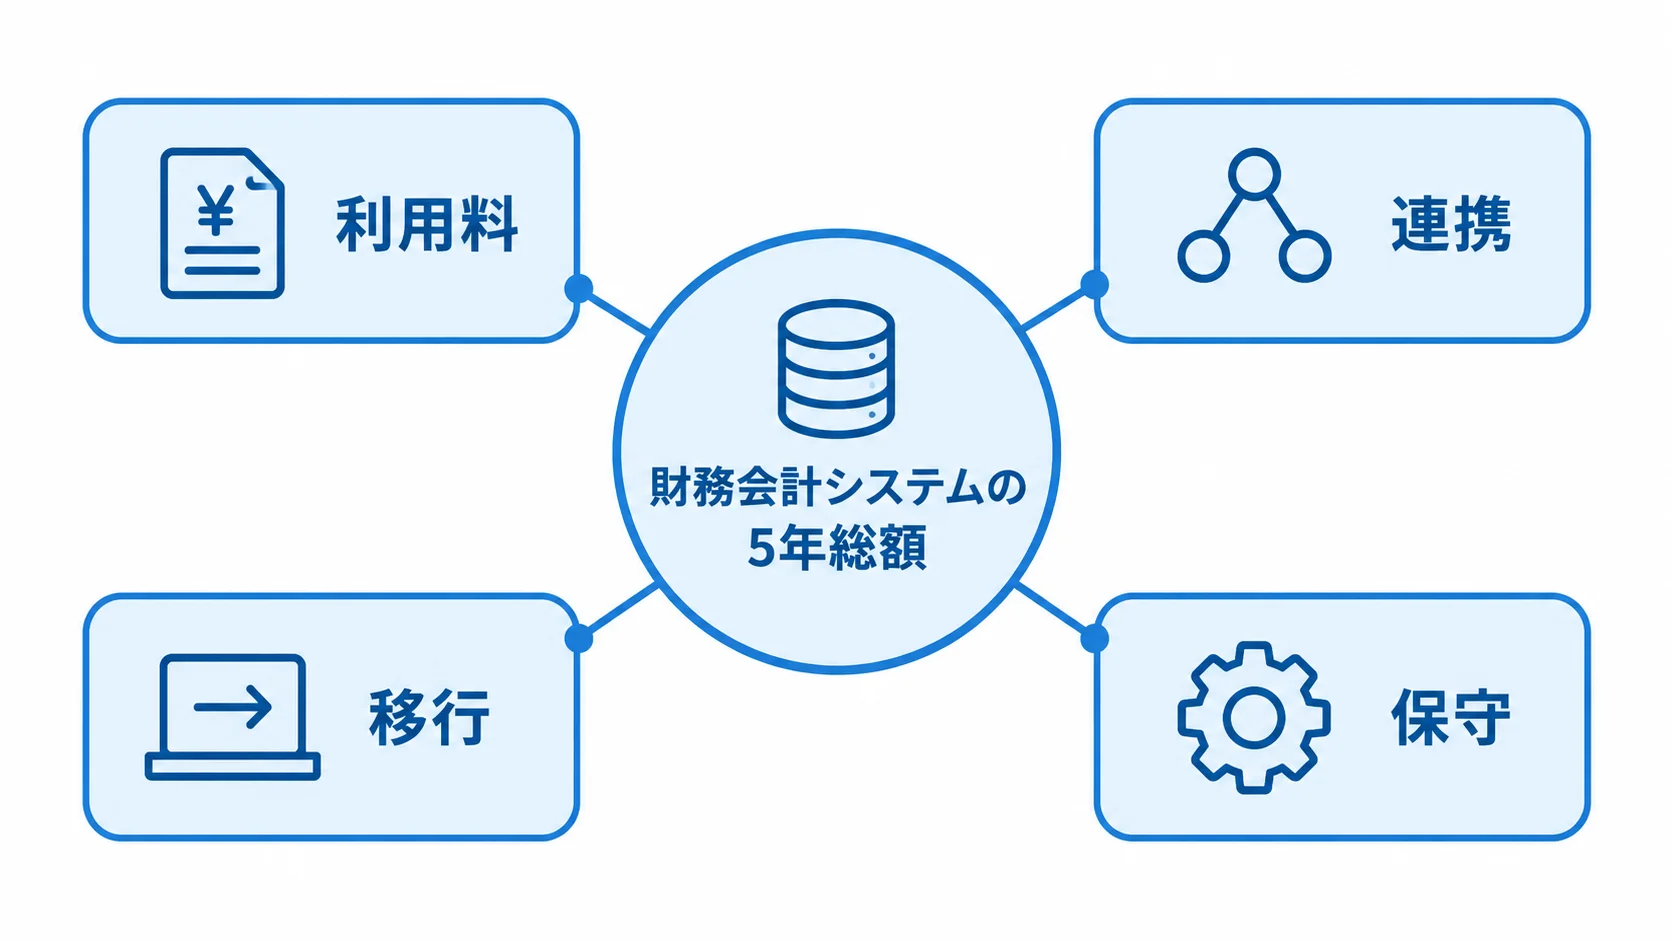
費用は、製品料金だけでなく、業務設計や設定・開発、連携、移行などを含めた総額で考えます。教育や保守も、そこに含まれます。ここで示すのは、リサーチノートと公開料金による企画段階の目安です。
費用は、会社規模や法人・拠点数によって変わるほか、移行データ量、連携本数、内部統制の水準も影響します。そのため、予算上限を決めるための幅として使います。
初期費用の規模と対象範囲による違い
クラウド標準導入から統合ERPまで、初期費用の目安を対象範囲ごとに並べます。
- 会計領域の部分刷新:300万円から1,500万円程度。仕訳や請求、インボイス、特定連携が対象。
- 中小・中堅向けERP:1,500万円から4,000万円程度。販売や購買、在庫、給与を財務会計と統合。
- 複数法人・多拠点案件:4,000万円超から1億円規模。
- クラウド標準導入:初期費用0円から数十万円程度の設定支援で始められる場合があります。
連結、管理会計、複雑な原価計算を含む場合は、4,000万円超から1億円規模になることがあります(出典:リサーチノートのNotebookLM整理と公開料金を組み合わせた企画用目安、2026年)。
導入期間は、数週間から3か月程度が一般的な目安です。過年度データの整備や業務変更があると、連携や利用者教育も含めて、さらに長くなります。
見積書では、標準導入と個別開発をひとまとめにせず、項目ごとに分けて示してもらいます。移行や連携、教育、追加開発は、特に分けて見たい部分です。
工程別・費目別に見る見積書
見積書を読むときは、工程配分と人月単価だけでなく、費目ごとの作業範囲も確かめます。
- 工程配分の目安:要件定義約10%、設計10〜20%、開発40〜60%、テスト10〜20%。割合は目安で、保証されるものではありません。
- 単価の参考:SEは月80万〜120万円、外部エンジニアは月60万〜80万円程度とする整理もあります。
- 導入費:ライセンス・SaaS利用料、初期設定、業務コンサルティング。
- 開発・移行費:画面・帳票、API・CSV連携、移行データのクレンジング。
- 稼働支援費:テスト支援、教育、プロジェクト管理、保守。
保守費は、初期開発費の年5〜15%を起点にする見積もりがあります。
単価は、担当者の専門性や責任範囲によって変わり、期間やチーム構成でも違いが出ます。そのため、単価の高低だけで優劣は決めません。
保守費は、問い合わせや障害対応、監視などのどこまでを含むかで意味が変わります。法改正や追加開発を含むかも、作業内容と上限時間とあわせて比べます。
5年総額によるクラウドと開発の比較
5年総額で比べると、クラウドと個別開発とでは、継続してかかる費目が異なります。
- クラウド:利用者・取引件数課金、追加モジュール、連携、導入支援、データ保管、サポート。
- 開発:利用料、サーバー、監視、保守、法改正、セキュリティ、追加開発、担当者交代時の教育。
1年目から5年目まで、増員や法人追加、取引量の増加も含めて総額を試算します。
あわせて、補助制度を使える可能性も確かめます。中小企業庁は2026年に「デジタル化・AI導入補助金2026」を公募しています。
通常枠、インボイス枠、セキュリティ対策推進枠などの締切が案内されています。2026年5月12日締切分は6,440者が申請し、2,982者が採択されました(出典:中小企業庁、2026年6月18日)。
対象ツールや登録事業者、申請時期を公募要領で確かめます。補助対象経費や、交付決定前の契約が可能かも、同じ資料で確認します。補助金を前提に製品や発注先を決めないことが大切です。
委託先の選定と見積比較で確認するポイント
委託先は、知名度や見積総額だけでなく、自社の業務や規模、既存環境に合うかで選びます。そこで、評価表を作り、同じRFPと質問を各社に渡します。
営業担当だけでなく、要件定義や移行を担う責任者、テストや保守の責任者とも話します。
自社と似た条件での実績確認
自社の決算や組織構成に似た案件を持つ委託先は、実務に合うかどうかを判断しやすくなります。
- 企業条件:業界、従業員規模、法人・拠点構成。
- 会計・取引条件:会計基準、月間仕訳量、連携先、決算日程。
- 業界固有の経験:製造業の原価計算、建設業の工事別収支。
- グループ管理:多通貨、会社間取引、連結。
事例を聞くときは、製品名だけでなく、標準化した業務や個別開発の内容、移行データの年数、稼働後に残った課題も尋ねます。
提案体制では、会計業務に詳しい担当者や連携設計者、移行・テストの責任者、保守窓口を確かめます。提案時の担当者が稼働後も関わるかは、契約に反映しておきます。
同じ前提・同じ粒度での見積比較
総額の安さだけで会社をすぐに選ばず、まず各社の見積範囲を揃えます。たとえば、A社は移行・教育・保守込み、B社は開発のみ、C社は要件定義が別契約、という場合があります。
見積明細は作業単位に分けて、各社の項目を揃えます。
- 工程:要件定義、設計、設定、追加開発、連携、移行、テスト。
- 支援:教育、稼働支援、保守。
- 比較条件:含む範囲、前提、数量、単価、期間。
差がある項目は理由を確かめます。連携1本でも、データを受け取るだけか、エラー再送や仕訳変換、監視、照合まで含むかで、工数は大きく変わります。移行費も、ファイル取込だけか、旧データの不整合補正まで含むかで違いが出ます。
移行後は、残高や仕訳件数、補助元帳の突合も行います。安い見積については、前提を確かめたうえで、必要な品質に直すための差額まで比べます。
移行・テスト・稼働後支援の評価
画面の不具合よりも、残高や税区分の誤りのほうが重大な事故につながります。移行時は、次の点を決めておきます。
- 元データ:旧システムやExcelのデータの洗い出し。
- 移行範囲:対象期間とマスタ変換の定義。
- 会計データ:残高の持ち方と仕訳の明細粒度。
- 運用:証憑との紐付けと、旧新システムの並行運用。
テストでは、正常系に加えて、返品や取消、締め後の修正、税区分の変更などの例外を確かめます。前受・未払の処理や消込差額、権限違反、連携エラーも対象に含めます。
障害復旧や監査ログ、月次・年次決算も、実データに近いケースで試します。
残高や仕訳件数、補助元帳、帳票が一致していることを稼働条件にします。そのうえで、稼働判定の承認者を決めておきます。また、稼働後の問い合わせ窓口や優先度、回答時間、追加改修の扱いも明確にします。
よくある質問(FAQ)
発注では、費用や製品、要件について質問を受けます。契約や移行、稼働後の責任範囲についても、質問を受けます。特に確認したい疑問に、順に答えます。
財務会計システムの発注費用は最低いくらですか?
最低額は一律には決まりません。移行や連携が増えると費用も増えるため、標準導入、部分刷新、ERPで目安が分かれます。
- クラウド会計の標準導入:初期費用0円から数十万円程度の設定支援で始められる場合があります。
- 部分刷新:300万円から1,500万円程度。
- 複数業務を統合するERP:1,500万円から4,000万円程度。
金額は、要件と対象範囲を揃えた相見積もりで確かめます。
財務会計システムは大手SIerに外注すべきですか?
大手SIerの体制が有力になるのは、多法人やグループの統合、SAPやOracleなどの大規模ERPを扱う場合です。厳格な内部統制や海外拠点との連携が絡むときも、大手が候補になります。
会計単体や中小規模のクラウド導入では、会計業務と製品設定に強い専門会社が機動的に動ける場合があります。
委託先は、似た実績や専門性、保守、データ返却の条件で比べます。
データ移行は発注先にすべて任せられますか?
作業は外注できますが、データの正しさは、自社の経理・業務部門が最終的に判断します。委託先には、抽出や変換、取込、エラー修正を依頼します。
自社では、移行期間や残高、仕訳件数を承認します。マスタや証憑との対応、旧新帳簿の突合条件も、自社で確認します。そのうえで、複数回のリハーサルを行い、責任者が本稼働の前に判定できる体制を作ります。
補助金を使って財務会計システムを発注できますか?
対象になり得る制度はありますが、必ず利用できるとは限りません。デジタル化・AI導入補助金2026では、通常枠、インボイス枠、セキュリティ対策推進枠などが案内されています。
対象ツールや登録事業者、申請締切を公募要領で確かめます。交付決定前の契約可否や対象外経費も、同じ資料で確認します。
必ず利用できるとは限らないため、採択されなくても実行できる予算で発注します。
まとめ
発注前の業務と予算の前提の確認
解決したい課題や対象範囲、利用者・法人・拠点数、連携先を一枚にまとめます。移行データや稼働希望日、予算上限も、同じ資料に書いておきます。
経営層や経理、情報システム、現場の代表者で同じ前提を確認し、MUST要件を承認します。こうしておくと、提案の比較と社内決裁を進めやすくなります。
契約前の責任境界と5年総額の確定
契約前の確認事項を揃えておくと、見積比較と稼働後の運用が円滑になります。
- 要件:会計単体・ERP・パッケージ拡張・スクラッチを選び、取引から決算・税務のAs-Is/To-Beを整理し、MUST・SHOULD・WANTを付ける。
- 見積:同じRFPで複数社から提案を受け、ライセンス、連携、移行、教育、保守、法改正、追加開発を含む5年総額で比較する。
- 契約:請負と準委任を使い分け、成果物、検収、追加費用、データ返却、障害対応、稼働後支援を定める。
これらは契約前に確定させておきます。そのうえで、初期費用だけでなく5年総額を確かめ、稼働後の体制まで含めて無理なく運用できる委託先を選びます。
財務会計は、稼働日を迎えただけでは価値を発揮しません。正しいデータと運用を続けるため、経理、情報システム、経営層で判断を分担します。
委託先と責任の境界を共有して発注すると、予算超過と再構築を防ぐ近道になります。
▼全体ガイドの記事
・財務会計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。