
財務システムの外注は、外注前の準備、開発会社の選定、見積もりと契約、発注後の推進の順に進めます。各段階で会計・税務の要件を確かめておくと、開発開始後のトラブルを防ぎやすくなります。
それぞれの段階で、押さえておきたい点を順に見ていきます。
▼全体ガイドの記事
・財務システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
財務システム開発を外注する前の準備
財務システムには会計・税務の専門知識が求められます。そのため、発注の前に経理・財務担当者と連携して要件を固めることが、外注を成功させる鍵です。
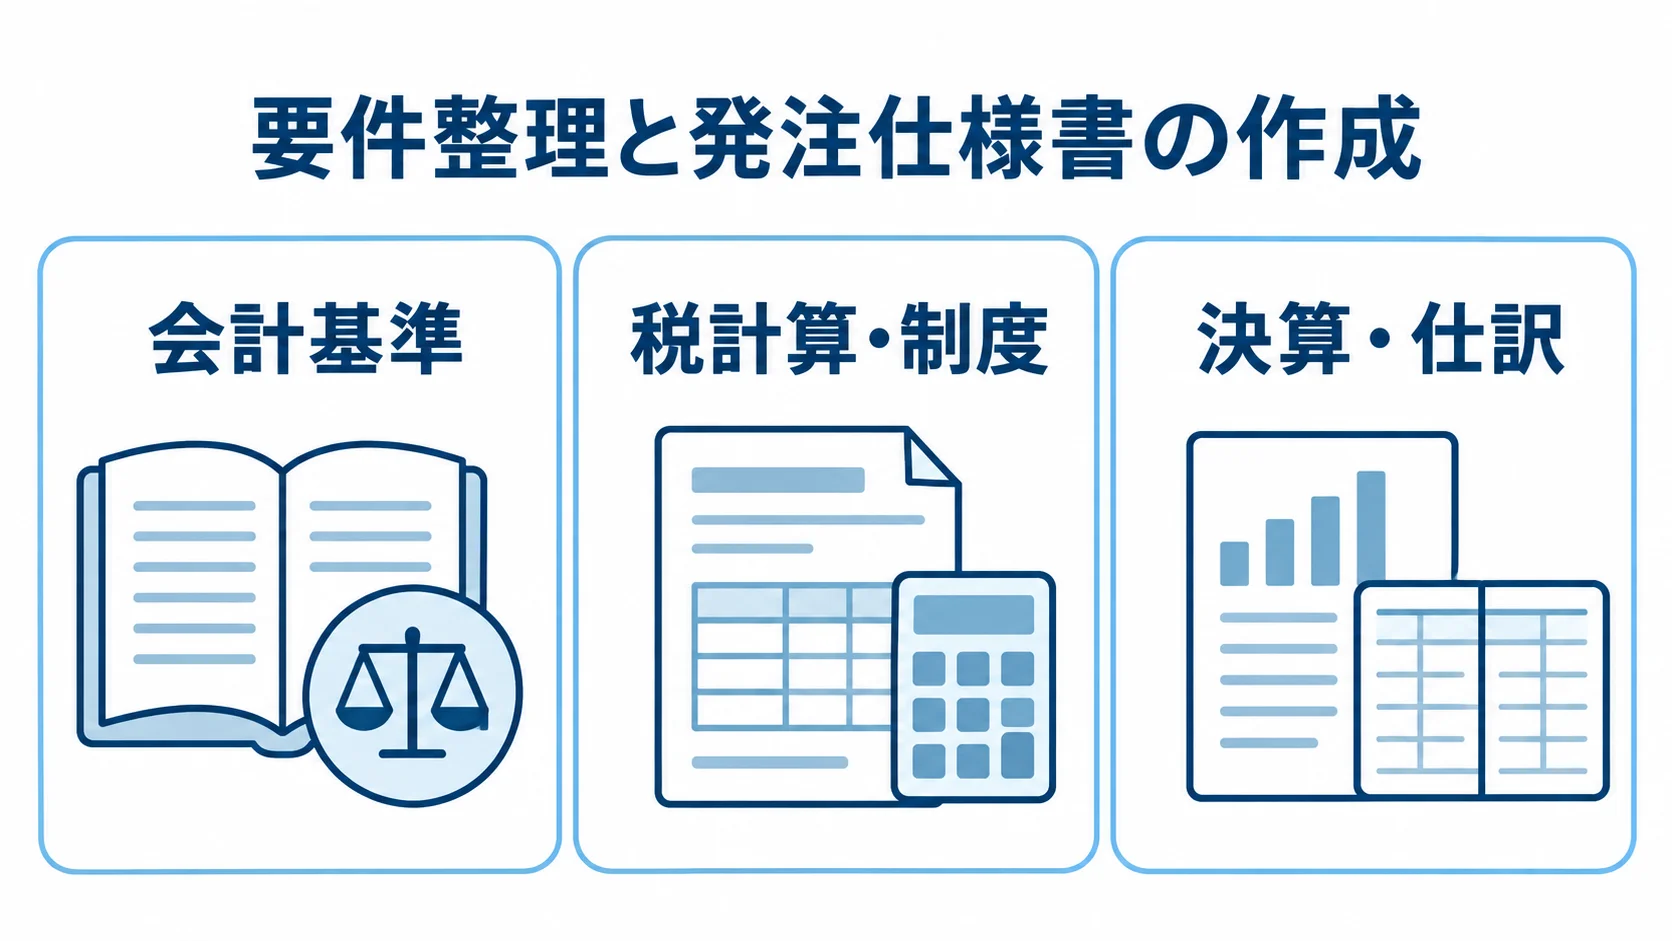
会計基準・税務要件を含む要件整理と発注仕様書の作成
会計・税務の要件は、口頭のままだと開発会社が独自に解釈しかねません。そのため、会計基準から帳票まで、会計・税務に関わる要件を発注仕様書に具体的に書き込みます。
- 会計基準:日本基準・IFRS・米国基準など
- 税計算・制度:税込み・税抜きの計算方法と軽減税率対応、電子帳簿保存法、インボイス制度への対応
- 決算・仕訳:月次・年次の締め処理、勘定科目体系、仕訳ルール
- 帳票:残高試算表・損益計算書・貸借対照表・キャッシュフロー計算書
現行の業務フローと帳票を洗い出し、帳票ごとの出力タイミングや承認フローも仕様書に含めます。そのうえで、会計・税務固有の要件も仕様書に記載しておくと、開発会社との認識齟齬を防ぐ土台になります。
予算・スケジュールの事前検討
財務システムは税制改正や法令変更への対応が欠かせないため、予算には初期開発費用だけでなく、保守費用とランニングコストも含めます。保守契約では、法令改正対応の回数と費用を確認し、予算計画に組み込みます。
スケジュールは、決算期や税務申告期限を考慮して組みます。
- 本番稼働時期:3月決算企業では、4〜5月の法人税申告前の稼働は高リスク
- 稼働時期:並行運用期間も含めると、本番稼働は閑散期(7〜9月)が理想
- 繁忙期の回避:消費税申告や年末調整との重複の回避
閑散期に本番稼働を合わせると、現場担当者の負荷を軽減しやすくなります。
開発会社の探し方と選定プロセス
候補会社は、技術力だけでなく会計・財務業務への理解度も含めて比べます。
実績と提案力も総合的に評価します。
財務システム専門の開発会社を探す方法
財務システムの開発会社は、次のような情報源から探せます。
- 開発会社比較サイト:発注ナビ・アイミツ・クラウドワークスエンタープライズ
- 業界団体:一般社団法人コンピュータソフトウェア協会など
- 認定企業リスト:会計ソフトのパートナー企業の一覧
- 専門家の紹介:税理士・公認会計士事務所から紹介を受けます
比較サイトでは、財務・会計システム開発の実績がある会社に絞って検索できます。
専門家が信頼する会社は、会計・税務知識と技術力の両面で実績があることが多く、発注先を選ぶ際の参考になります。その会社が、過去に同業種・同規模の財務システムを開発した実績があるかを必ず確認します。
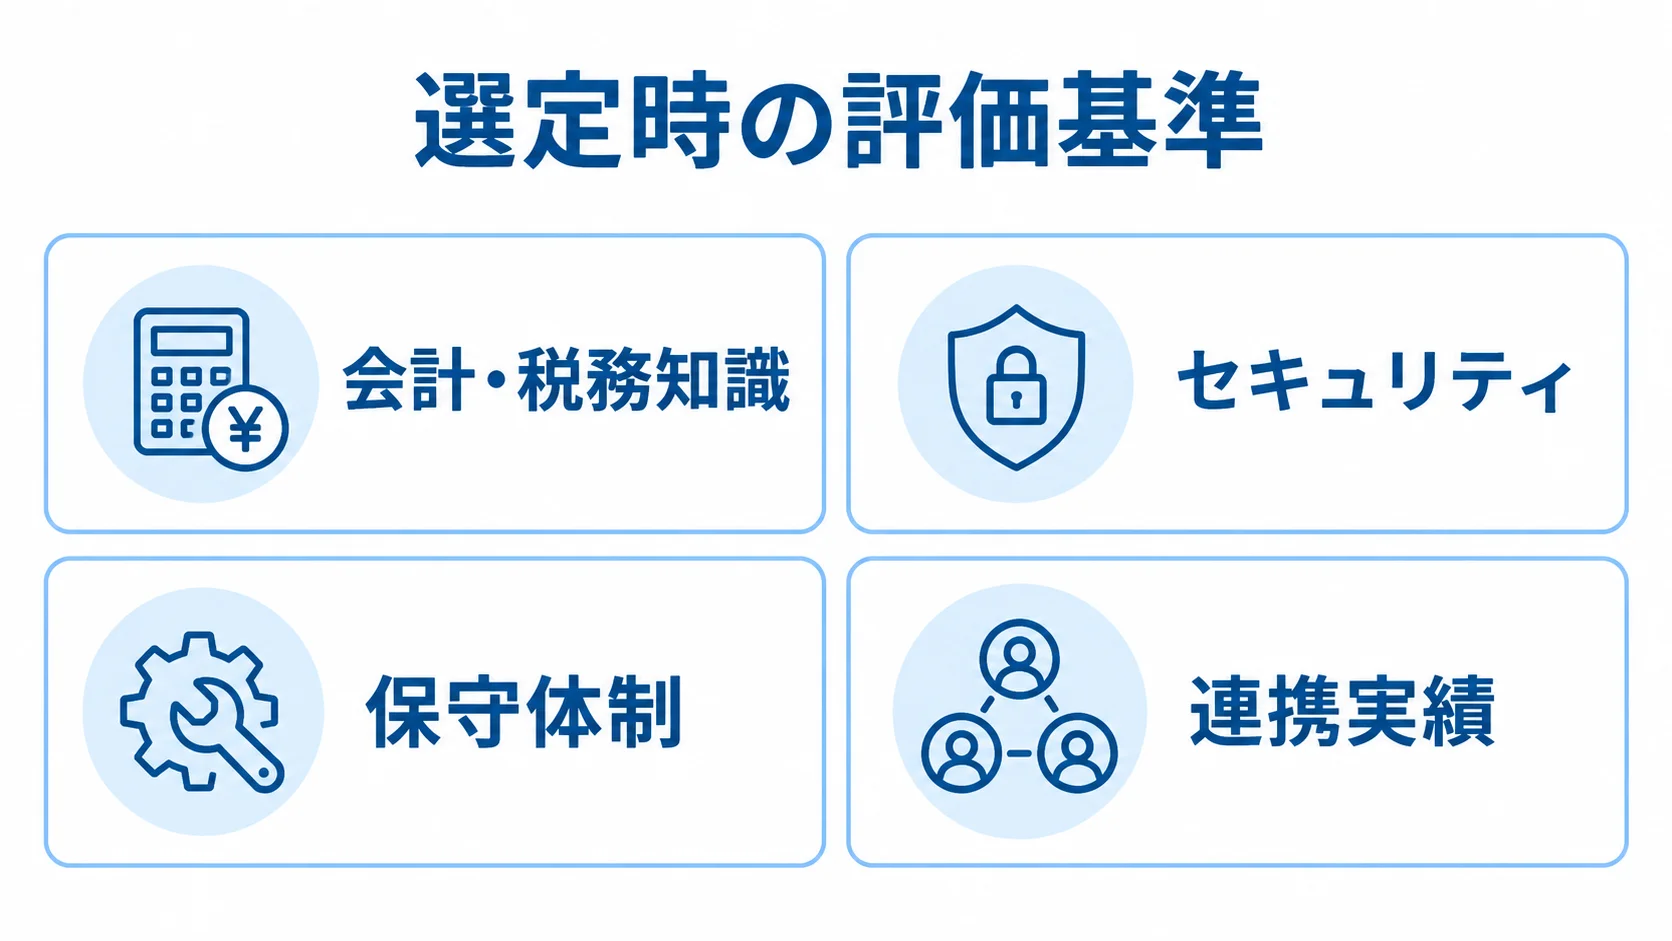
選定時の評価基準(会計知識・セキュリティ対応実績)
提案書や質疑応答の場で、会計・税務の業務知識を確かめます。
- 会計・税務知識:消費税・法人税・電子帳簿保存法・インボイス制度への理解
- セキュリティ:ISMS認証、暗号化・権限管理の設計、脆弱性診断の実施体制
- 保守体制:税制改正への対応速度・費用体系・担当エンジニアの継続性
- 連携実績:ERPや会計パッケージとの統合経験
財務データは機密性が極めて高いため、セキュリティ対応実績も確認します。
freee・MoneyForward・弥生などとの連携実績があれば、既存システムとの円滑な統合が期待できます。
見積もり依頼から契約までの流れ
財務システムは仕様が複雑なため、見積もりは概算と詳細の2段階で進めるのが一般的です。見積もり依頼から契約までを管理しておくと、開発開始後のトラブルを防ぎやすくなります。
見積もり依頼のポイント
発注仕様書をもとにRFP(提案依頼書)を3〜5社へ送り、費目ごとの金額を比べます。
- 費用の内訳:初期開発・テスト・文書作成・教育・保守を分けて提示
- 税制改正対応:費用が年間保守費用に含まれるか、都度対応かを確認
- 追加機能:追加開発時の費用の算出方法
- 見積根拠:工数・人月を開示してもらい、社内で妥当性を検証
中規模(連結対応なし)の相場は500万〜2,000万円程度です。一方で、連結財務諸表への対応や大規模システムになると、2,000万円以上になるケースが多くあります。
見積もりの金額が相場から大きく外れる場合は、工数や費目の詳細を確認します。
契約形態の選択(請負・準委任)
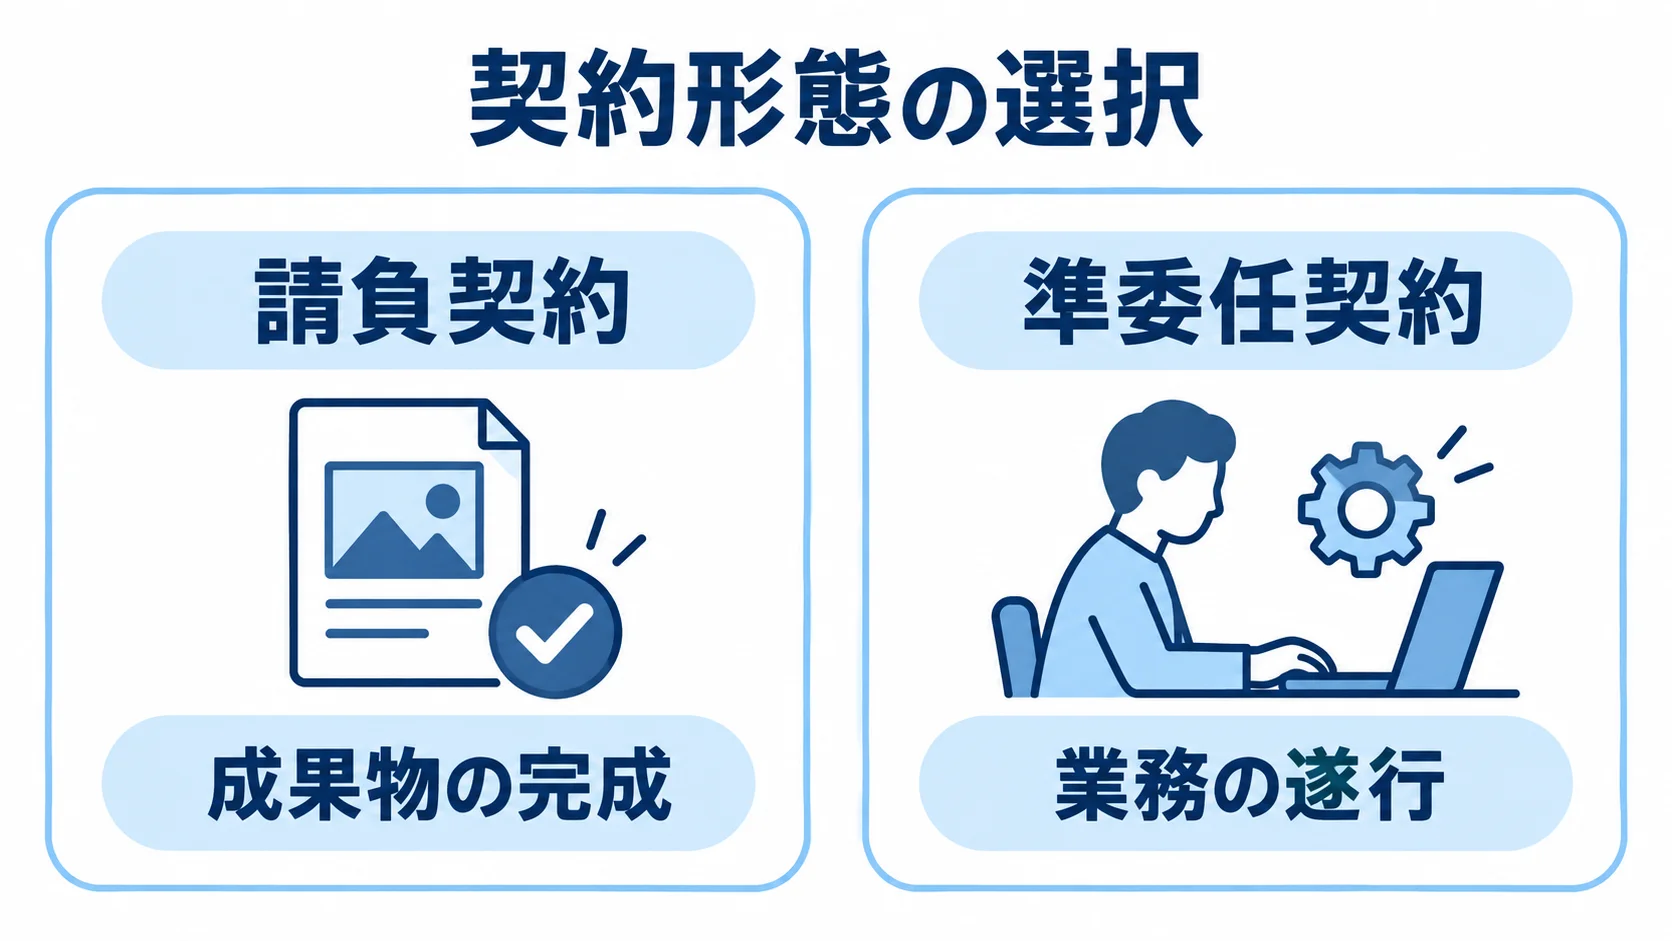
契約形態は大きく分けて、成果物の完成を約束する請負契約と、業務の遂行そのものを委託する準委任契約があります。
- 請負契約:成果物の納品責任を負い、仕様が明確で変更が少ない開発向き
- 準委任契約:完成保証はない一方、仕様変更に柔軟で、要件定義や頻繁な変更が予想されるアジャイル型開発向き
- フェーズ分割型:要件定義を準委任、開発を請負とし、双方の利点を活用
財務システムでは、要件定義後に詳細仕様を固定して請負契約とするケースが多くあります。
知的財産権(著作権)の帰属とソースコードの開示を契約書に明記します。
瑕疵担保責任の期間や法令改正対応の義務も、あわせて定めます。
発注後のプロジェクト推進
発注後のプロジェクトの成否は、経理・財務部門と開発会社の連携で大きく左右されます。
週次報告、課題管理、承認の手順は、あらかじめ整えておきます。
経理部門と開発会社の連携
経理・財務部門のメンバーは、会計ルールや業務フローを把握している立場から、開発にも積極的に参加します。
- 定例会議:週1〜2回、進捗・仕様・画面モックを確認
- 文書での伝達:要件は口頭だけにせず、仕様書や議事録に記録
- 窓口の一本化:社内にプロジェクトマネージャー(PM)を置く
消費税の計算ロジックや複雑な仕訳ルールを文書にしておかないと、認識のずれが修正コストにつながります。
社内の経理部門は、会計ルールや仕訳ロジックのほか、業務フローや帳票レイアウトも把握しています。
並行運用期間の重要性
本番移行の前には、旧システム(または手作業)と新システムを並行して運用する期間を設けることが強く推奨されます。この期間には、同じデータを両方で処理して、計算結果や帳票の内容に差異がないかを検証します。
期間は最低でも1ヶ月、可能であれば1〜2四半期を確保することが望ましいです。検証で問題がなければ、正式に切り替えます。
- 数値・計算:月次残高、消費税計算、前期比較データ
- 帳票・締め処理:レイアウトと数値の整合性、締め処理の動作
ただし、並行運用は経理担当者の負荷を増やします。そのため、本番移行は決算月や消費税申告月などの繁忙期を避けて行います。
外注でよくある失敗と対策
会計・税務の専門性が高い財務システムには、特有の失敗パターンがあります。事例と対策を把握しておくと、リスクを抑えやすくなります。
会計仕様の認識齟齬
会計仕様の認識齟齬は、最も多い失敗パターンです。仕様を口頭だけで伝えると、開発会社が独自に解釈してしまう恐れがあります。
- 端数処理:消費税を切り捨てるか四捨五入するか
- 外貨換算:換算レートを適用するタイミング
- 内部消去:部門間取引をどう処理するか
認識のずれを防ぐには、発注側が仕訳ルールと計算ロジックをすべて文書化した会計仕様書を作成し、開発会社へ提供します。
特に、要件定義フェーズで仕様を徹底的に固めることを優先します。各フェーズで経理担当者が仕様書と画面を確認し、認識のずれを早期に見つけます。開発後半の仕様変更は大幅なコスト増と納期遅延を招くため、早い段階での確認が大切です。
税制改正への対応体制
財務システムには、毎年の税制改正や会計基準の変更、電子帳簿保存法の改正に、継続して対応することが求められます。
保守体制を軽視すると、税制改正のたびに高額な追加費用が発生する失敗が多く報告されています。また、改正後の対応が間に合わず、システムを使えない期間が生じる失敗も見られます。
- 対応回数・費用:年間の法令改正対応回数と費用上限
- 緊急時の対応:緊急改正への対応期間
- 連絡体制:保守担当者への連絡方法
契約書には保守内容を定めたうえで、開発会社が法令改正の情報を集め、システムに反映する手順も確認します。
中長期の視点で、信頼できる保守体制を持つ会社を選ぶことが、外注成功の鍵です。
まとめ
財務システムの外注では、準備から推進までの各段階で会計・税務の要件を確認します。あわせて、発注後の失敗対策も欠かせません。
依頼の前に会計仕様書を含むRFPを作成して、要件を明確にします。そのうえで、複数社から見積もりを取り、専門知識と実績を重視して選びます。
契約では税制改正対応を含む保守体制を定めます。また、経理部門をプロジェクトに加え、並行運用期間を確保して本番移行のリスクを下げます。
財務システムは企業の経営基盤を支える重要なシステムです。だからこそ、慎重かつ計画的に発注を進めてください。
▼全体ガイドの記事
・財務システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。