
財務システムの方式は、要件の標準性、独自業務の重要度、保守体制で選び分けます。標準部分と独自部分を分けて考えるのが現実的で、新規導入や刷新を考える経理・財務部門、システム部門にとっては、この違いが自社に合う方式を選ぶ判断軸になります。
資金繰り・資金調達・資金管理を担う財務システムは、過去の取引を決算書にまとめる会計システムと違い、現在から未来のキャッシュフローを制御します。具体的には、複数銀行口座の一元管理や入出金の自動連携、外貨取引の為替リスク管理を通じて全社のキャッシュを統制します。また、債権債務システムから足元の入出金予定を、経営管理システムから中長期の事業計画を集約します。
▼全体ガイドの記事
・財務システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
財務システムの開発方式:スクラッチとパッケージ/SaaS
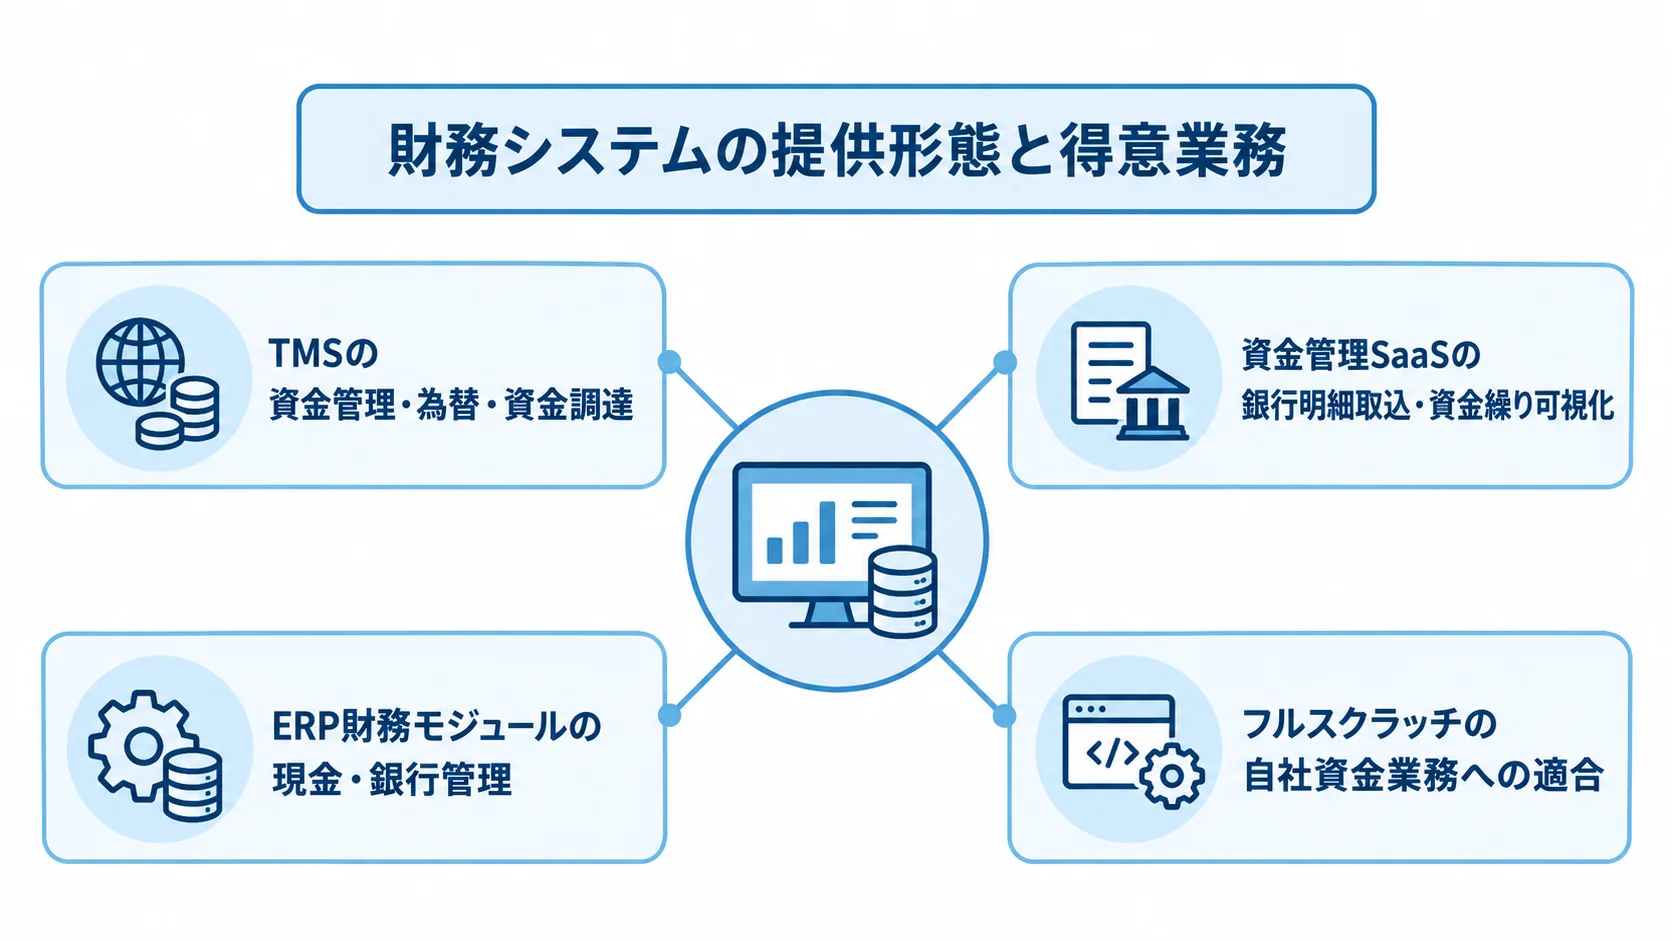
開発方式を決める前に、財務システムの選択肢と、各方式が向く企業の特徴という全体像をつかんでおくことが、判断の出発点になります。標準機能で足りる企業がある一方、独自の要件を持つ企業もあります。
財務システムの提供形態と特徴
財務システムの主な提供形態は4つあり、それぞれ得意とする業務や企業規模が異なります。
- TMS:資金管理・為替・資金調達に特化した製品で、多通貨取引や高度なリスク管理に強みがあります。
- 資金管理SaaS:中小〜中堅企業向けの製品群で、銀行明細の取込や資金繰りの可視化を始めやすいものです。
- ERP財務モジュール:基幹システムの一部として現金・銀行管理などを備え、会計と一体で運用できる機能です。
- フルスクラッチ:自社の資金業務に合わせて、システムを一から開発する方式です。
なお、資金管理SaaSのなかには、会計・請求書データと連携し、資金繰りレポートをリアルタイムに自動生成する製品もあります。
標準機能で要件を満たせる企業は、パッケージやSaaSを選ぶのが基本です。一方、標準機能では対応できない独自要件を持つ企業は、スクラッチを選びます。
財務システムの方式選択が難しい理由
会計には簿記や会計基準という共通の土台があります。一方、財務システムは資金業務の違いが大きく、方式選択を難しくします。
- 資金業務の違い:資金繰りの締め方、資金調達、グループ間融通、為替ヘッジは、財務戦略や歴史によって異なり、標準形はありません。
- 既存システムとの関係:会計・債権債務・経営管理をつなぐハブのため、方式は既存の構成にも左右されます。
- 要件の見極め:SaaSで足りる企業とスクラッチが必要な企業を分けるには、標準部分と独自部分の把握が欠かせません。
パッケージ/SaaSでカバーできる範囲と限界
スクラッチを検討する前に、パッケージやSaaSで何ができ、何ができないかを確かめる必要があります。標準製品で要件の大半を満たせる企業にとっては、合理的な選択肢です。
パッケージ/SaaSの強み
パッケージやSaaSは完成済みの機能を使うため、初期費用を抑えやすいのが特徴です。この強みは、導入の速さや、基本的な財務機能を標準で備える製品の多さ、制度変更への更新対応などに表れます。
- 導入の速さ:完成した機能を利用でき、短期間で稼働できます。
- 基本機能:銀行明細取込、資金繰り表の生成、複数口座の残高集約を備える製品が多くあります。
- 更新対応:法制度や銀行フォーマットの変更に、ベンダーの更新で対応する製品があります。
- 業務の見直し:標準機能に業務を合わせ、属人化した非効率な運用を見直せる場合があります。
税制・会計基準の改正や銀行仕様、全銀EDI(ZEDI)など決済インフラの変化に対して、自社で個別に改修せずに済むケースが多くあります。こうした対応の差は、長期の運用費用を左右します。
標準的な要件の企業にとっては、コスト・スピード・保守の面からパッケージやSaaSが合理的です。
標準機能では届かない限界
標準機能で対応しきれない要件としては、業務ロジック、資金管理の複雑さ、既存システムとの連携などが挙げられます。
- 独自の資金繰り:企業独自の締めルールや入出金慣行、複雑な資金計画。
- 複雑な資金管理:多数の子会社を横断する名寄せ・プーリングや、高度な複数通貨管理。
- 基幹・会計との深い連携:固有のマスタ体系、勘定科目、独自の自動仕訳ルールとの連携。
- 特殊な財務手法:標準機能にない資金調達スキームや財務手法への対応。
グループ・多通貨・多拠点の管理は、製品によって対応の深さが異なり、標準機能で要件を満たせない場合もあります。
限界に直面した場合は、パッケージのカスタマイズやアドオン、スクラッチが候補になります。
カスタマイズを重ねると費用が膨らむうえ、将来の更新も難しくなります。そのため、カスタマイズとスクラッチの損益分岐を見極めることが大切です。
フルスクラッチが選ばれるケース
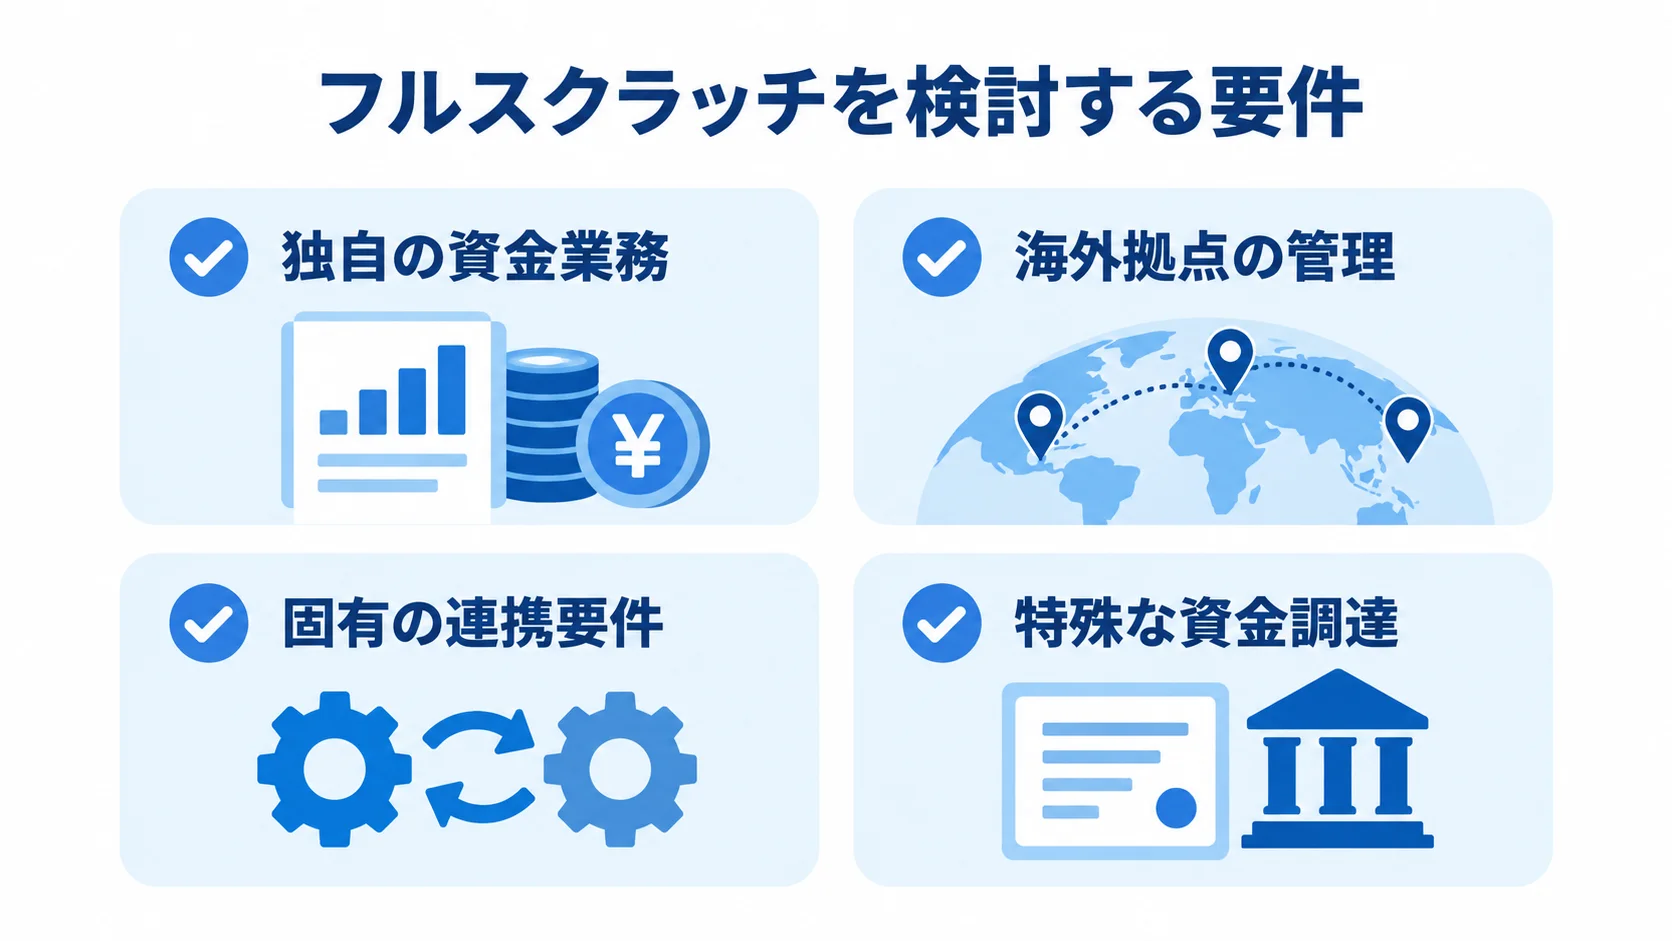
フルスクラッチが合理的になるのは、標準機能では対応しにくい要件を持つ企業です。典型的なケースを、要件の種類ごとに見ていきます。
独自の資金繰りロジック・多通貨多拠点
独自性の強い資金繰りや、複雑な多通貨・多拠点の管理を必要とする企業は、スクラッチが選ばれる代表的なケースです。
- 独自の資金業務:業界特有の入出金サイクルや資金計画、複雑な資金融通ルール。
- 海外拠点の管理:複数通貨での管理、拠点間の融通、グループ横断の為替リスク管理。
また、標準的な資金繰りに業務を合わせると、実務が回らなくなる場合があります。多数の海外拠点を持つ企業では、要件が標準製品の範囲を超えやすくなります。
財務戦略をシステムに反映させると、業務効率や競争力の面で価値が生まれます。特に、資金の動かし方自体が競争優位につながる企業では、自社の業務をシステム化する意義があります。
既存基幹・会計との深い連携と特殊な調達スキーム
財務システムは債権債務・会計・経営管理をつなぐハブであるため、既存システムとの連携の深さが方式を左右します。深い連携や特殊な資金調達スキームが必要な企業も、スクラッチを検討します。
- 固有の連携要件:自社固有のマスタ体系や自動仕訳、基幹システムとの一体運用。
- 特殊な資金調達:グループ・プロジェクトファイナンス、複雑な社債・借入、独自の調達枠。
標準連携では細部が合わないことがあり、要件を満たすにはスクラッチが必要になる場合があります。また、特殊な財務手法は、標準製品に概念自体がない場合もあります。
財務の根幹に関わるため、中途半端なカスタマイズよりも専用設計のほうが、長期的な保守性を高める場合があります。一方で、要件定義と設計には高い専門性が求められます。
フルスクラッチのメリット・デメリットと費用・期間
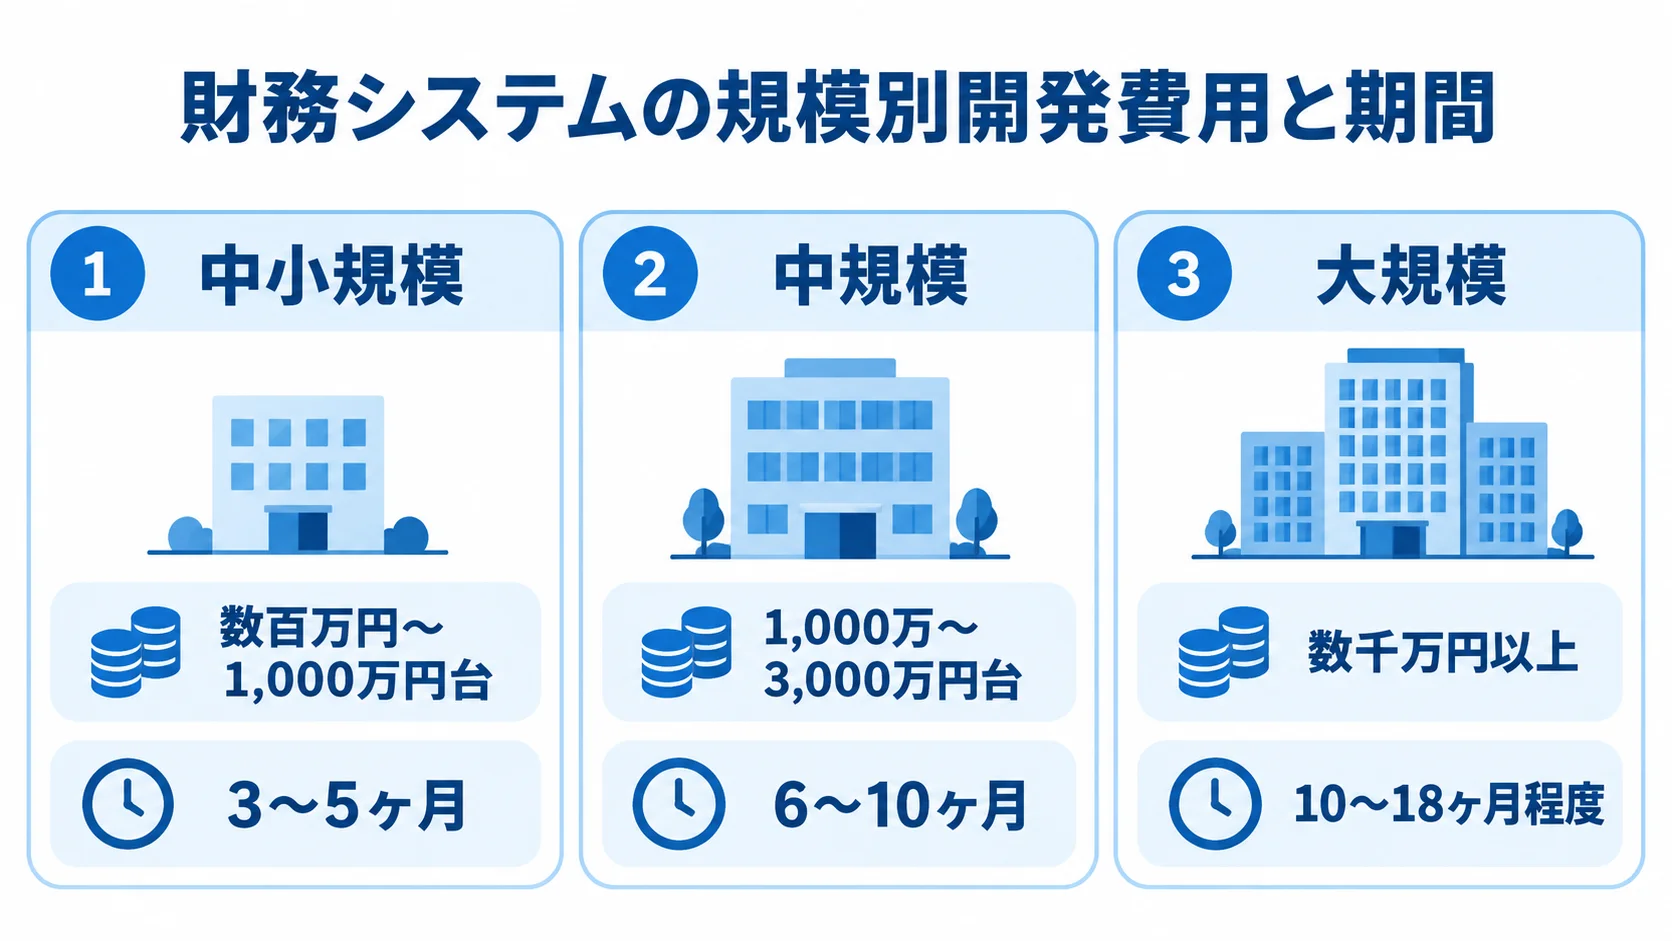
フルスクラッチには明確なメリットがある一方で、相応の費用とリスクも伴います。判断材料になる利点と注意点、費用と期間を順に見ていきます。
メリットとデメリット
最大の利点は、自社の資金業務に完全に合致したシステムを作れることです。標準機能に業務を合わせる必要がなく、将来の要件変化にも自社の判断で対応できます。
- 業務への適合:独自の資金繰りロジックや連携要件を実現できます。
- 自社資産:ライセンス費に縛られず、システムを自社で保有できます。
- 開発負担:初期費用と期間がパッケージ・SaaSより大きくなります。
- 保守負担:制度・銀行変更への対応と保守人材の確保が必要です。
法制度や銀行フォーマットが変わった際の対応は、自社と委託先が負担します。システムを理解する体制も保つ必要があり、開発会社への依存や担当者異動による属人化のリスクもあります。
財務システムは金額を扱い、止められない業務を支えます。そのため、自社の要件の独自性と体力に照らして、利点と負担を比べることが欠かせません。
費用・期間・内製保守体制
開発費用と期間は、資金管理の規模や、多銀行連携・多通貨対応などの機能範囲によって異なります。
- 中小規模:資金管理が中心で、数百万円〜1,000万円台、開発期間は3〜5ヶ月。
- 中規模:複数銀行連携やグループ資金管理を含み、1,000万〜3,000万円台、6〜10ヶ月。
- 大規模:多通貨・為替・資金調達管理を含み、数千万円以上、10〜18ヶ月程度。
スクラッチの開発期間は、パッケージ導入より長くなる傾向があります。また、稼働後は法制度や銀行仕様の変更、機能追加も自社で対応します。
システムを理解する保守人材を社内で確保するか、開発パートナーと長期の保守契約を結ぶ体制が欠かせません。
保守費用も含めて総保有コスト(TCO)を試算し、パッケージやSaaSと比べることが大切です。初期費用だけで判断すると、長期の保守負担で総額が逆転することもあります。そのため、5年程度の期間で比べる視点が必要です。
ハイブリッドという現実解と判断基準
実務では、スクラッチとパッケージを組み合わせるハイブリッドが、現実的な解になることもあります。
パッケージ+アドオン/API拡張という組み合わせ
ハイブリッドの基本は、標準機能で足りる業務と独自要件を分け、それぞれ別の方法で作ることです。
- 標準機能:銀行明細の取込や資金繰り表の基本機能を、SaaSで運用します。
- 独自要件:資金計画ロジックや基幹との特殊連携を開発して補います。
財務・会計SaaSにはAPIを公開する製品が増え、標準製品を基盤に必要な箇所を拡張しやすくなっています。さらに、手間のかかる法制度や銀行フォーマットの変更はベンダーに任せ、競争力に直結する独自部分へ開発資源を集中できます。
この進め方は、スクラッチの柔軟性とパッケージの保守性を両立しやすく、独自要件が一部に限られる多くの企業にとって現実的な選択肢です。
ただし、拡張部分とパッケージの境界の設計を誤ると、保守が複雑になります。どこまでを標準機能に任せるかの線引きで、成否が分かれます。
方式を選ぶための判断基準
最終的な方式選択は、次の4つの点に集約できます。
- 要件の独自性:資金繰りや管理が標準的なら、パッケージ・SaaSで足ります。
- 競争力との関係:資金の動かし方が優位性につながる部分は、スクラッチやアドオンで作る価値があります。
- 保守体制:スクラッチを選ぶなら、制度・銀行変更に追随する体制と費用を負担できるか見極めます。
- 5年間の総額:初期費用に加え、保守・制度対応・データ購読料を含めて比べます。
標準で足りる部分をパッケージに任せ、独自部分を作るハイブリッドは、多くの企業でバランスのよい選択肢です。一方、財務が競争力の源泉で、要件の独自性が極めて高い企業では、スクラッチが力を発揮します。
まず要件を洗い出し、標準で足りる部分と独自に作る部分を切り分けることが、後悔の少ない方式選択の出発点です。
まとめ
財務システムは、資金繰り・資金調達・資金管理を担う「企業のお金のハブ」です。資金業務は企業ごとに異なるため、方式の選択には要件の見極めが欠かせません。
スクラッチを選ぶかは、その利点と負担、費用と期間を、ハイブリッドを含む選択肢と並べて判断することになります。
- スクラッチの利点と負担
- 費用と期間
- ハイブリッドと選定基準
これらを順に比べると、自社に合う方式が見えてきます。
TMS、資金管理SaaS、ERP財務モジュールは、導入の速さや費用、保守の面で強みがあり、標準的な要件に適しています。
独自の資金繰り、多通貨・多拠点管理、基幹との深い連携、特殊な資金調達が必要な場合は、スクラッチが選択肢になります。
多くの企業では、標準部分をパッケージに任せ、独自部分をアドオンやAPIで拡張する方法が現実的です。選ぶ際は、初期費用だけでなく保守体制と5年間の総保有コストも比べることが大切です。
財務システムの導入を検討する際は、自社の要件を洗い出したうえで、複数の開発会社やサービスに相談することをお勧めします。
▼全体ガイドの記事
・財務システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。