
財務システム開発では、本開発の前にPoC・プロトタイプ・モックアップを使い分けて検証します。画面の合意、銀行連携と予測精度の確認、本開発の判断の順に進めると、導入後に使えないリスクを抑えられます。
▼全体ガイドの記事
・財務システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
財務システムでPoC・プロトタイプが重要な理由
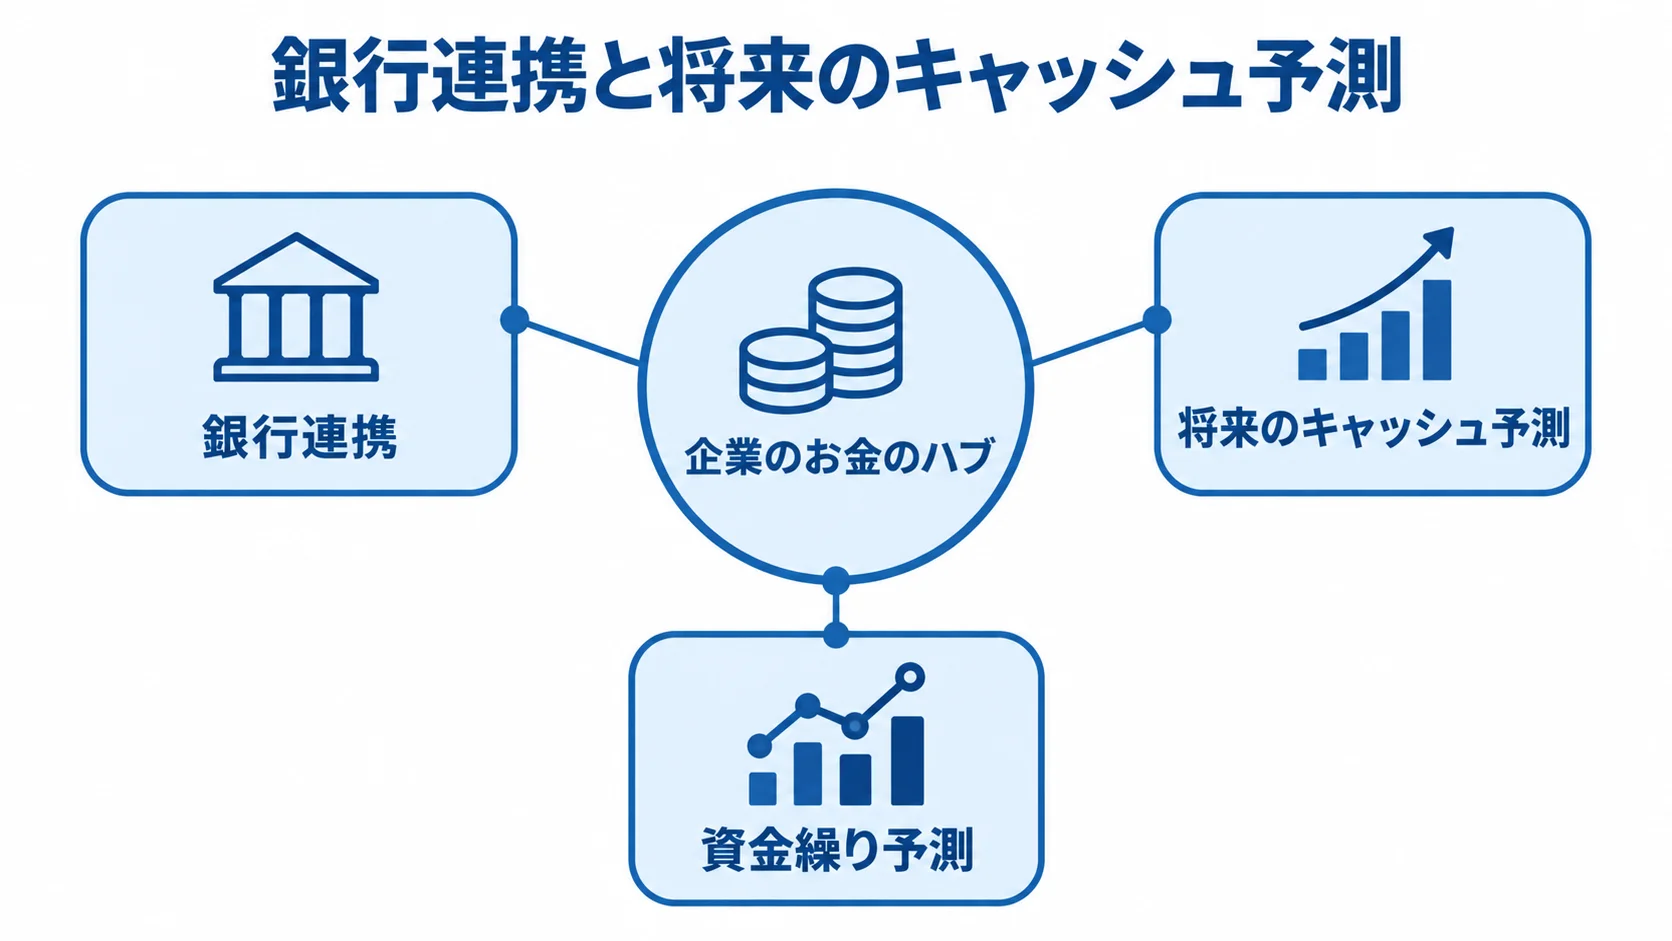
財務システムは、会計システムが過去の取引を仕訳して決算書を作るのに対し、現在から未来のキャッシュフローを制御する企業のお金のハブです。また、債権債務システムの足元の入出金予定や、経営管理システムの中長期の事業計画も集約します。
その中核には、銀行連携と将来のキャッシュ予測という不確実性の高い要素があります。そのため、本開発に多額を投じる前に、小さく成立性を確かめる価値があります。
財務システムのPoCで確かめる「連携」と「予測精度」
一般的な業務システムのPoCは、新技術が使えるか、性能が出るかを中心に検証します。一方、財務システムでは、次の2点が成り立つかどうかが重要です。
- 銀行連携:必要な粒度と頻度で、各金融機関から明細を取得できるか。
- 資金繰り予測:確定した入出金予定と過去実績から将来残高を予測し、担当者の感覚とどれだけずれるか。
ただし、銀行はカタログ上で連携可能でも、欲しい情報が明細になかったり、締め時間の都合で当日データを取得できなかったりする場合があります。この2点は財務システムの価値を左右します。そのため、本開発の前にPoCで課題を確かめておけば、稼働後に使えないシステムになるリスクを大きく減らせます。
PoC・プロトタイプ・モックアップの違いと使い分け
財務システムでは、PoC・プロトタイプ・モックアップを目的と作り込みの深さで使い分けます。PoCは、本開発の前に成立性を確かめる検証です。
- モックアップ:動かない画面で、レイアウトや項目、遷移について関係者の合意を取る。
- プロトタイプ:一部を実際に動かし、操作感や機能が実現できるかを確かめる。
- PoC:技術面と業務面で成立するかを、実データで検証する段階。
たとえば、モックアップでは資金繰り表や資金ポジション画面を関係者と確認します。一方、プロトタイプなら、銀行明細を1行取り込み、資金繰り表に反映する機能などを試せます。
PoCでは、複数銀行のAPI連携や予測アルゴリズムが目標精度に届くかなど、不確実性の高いテーマを確かめます。進め方としては、まず画面の合意を取り、並行して連携と予測を検証します。両方に手応えがあれば、本開発へ進むのが定石です。
PoCで検証すべき技術テーマ
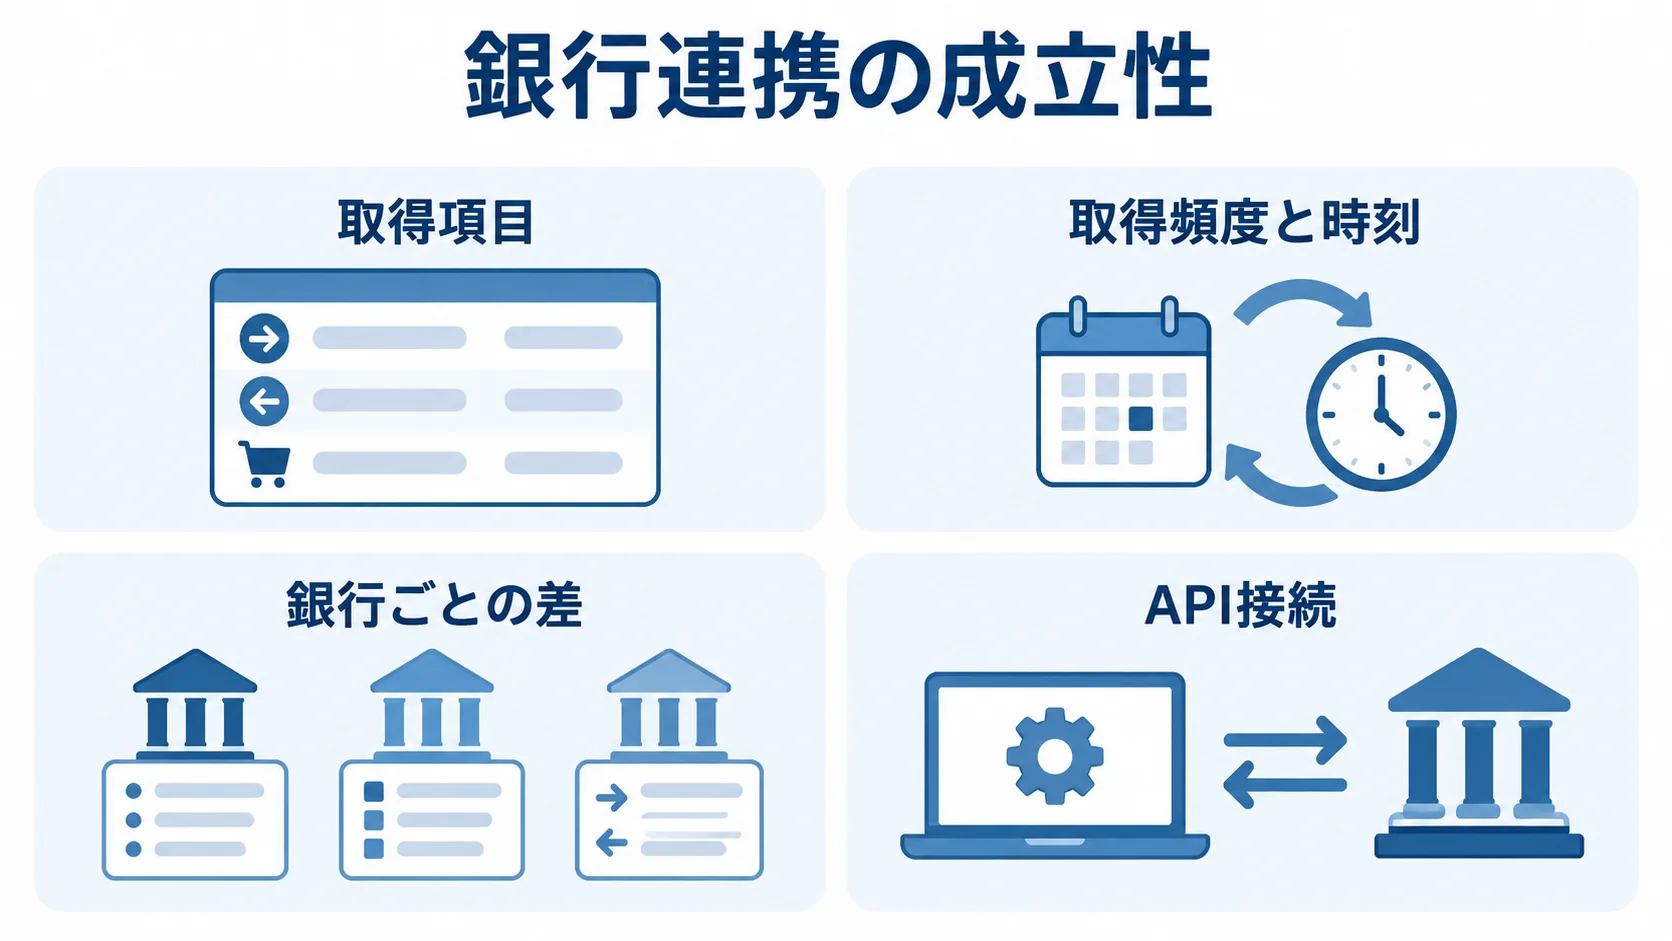
限られた予算と期間では、不確実性が高く、失敗時の影響も大きいテーマから検証します。財務システムでは、その代表が銀行連携と資金繰り予測です。
複数銀行のEB/FB・API連携の実データ取得検証
優先度が高いのは、複数の銀行から実際に入出金明細を取得できるかどうかです。各金融機関のEBサービスやファームバンキング、銀行API(BaaS)を使い、残高照会と明細取得を試します。資金繰りに必要な情報が過不足なく得られるかは、次の4つの観点から実データで確かめます。
- 取得項目:振込人名、摘要、日付、区分など、必要な情報が揃うか。
- 取得頻度と時刻:当日分をいつ取得できるか。
- 銀行ごとの差:フォーマットや文字コードが銀行によってどう違うか。
- API接続:サンドボックスで、接続手順、認証方式、応答形式を確認する。
欲しい情報を取れない銀行や、振込人を特定できず消込に使えない明細が見つかることもあります。その場合は、本開発の設計や銀行の扱い方を早い段階で見直せます。また、取引銀行が多い企業ほど、代表的な数行に絞って先行検証する価値が高まります。
資金繰り予測アルゴリズムの精度検証
もう一つの重要なPoCは、資金繰り予測アルゴリズムの精度検証です。予測が実務に合うかは、次の4つの観点から確かめます。
- 使うデータ:過去の入出金実績と確定済みの請求書・支払予定。
- 検証方法:過去の時点から予測し、実際の資金の動きと比べるバックテスト。
- 誤差の要因:季節性、支払いサイトのばらつき、大口取引の影響。
- 実務との比較:経験と勘で作る予測と比べ、同等以上に使えるか。
バックテストでは、誤差の大きさや傾向を分析します。精度が足りない場合は、必要なデータや補正ロジックを本開発の要件に反映できます。特に、AIや機械学習による高度な予測を検討する場合は、PoCで費用対効果を見極めてから本開発へ進むと安全です。
モックアップで固めるUI/UX
技術の成立性を確かめるのと並行して、財務担当者が使う画面もモックアップで固めます。財務システムは「見える化」が価値の中心であるため、画面の使い勝手が実務での定着を左右します。
資金繰り表・キャッシュポジション画面
資金繰り表とキャッシュポジション画面は、財務システムの中心になる画面です。資金の先行きを一目で把握できるよう、モックアップで必要な表示を検討します。
- 資金繰り表:日次・週次・月次の切り替えと、確定値・予測値の区別。
- 入出金内訳:入金と出金を並べて表示する。
- 資金ショート:将来、資金が足りなくなる箇所を知らせるアラート。
- キャッシュポジション:複数銀行・複数口座の残高を一覧にまとめ、グループ会社間の資金の偏りを見えるようにする。
実際に使う担当者と、必要な項目、並び順、ドリルダウンの深さを詰めておくと、本開発後に画面の認識が食い違って手戻りになるのを防げます。また、紙やExcelで管理してきた企業では、現行の運用で実際に見ている数字を洗い出し、それを画面に落とし込むことが定着の鍵になります。
為替ポジション・ダッシュボード
外貨建て取引がある企業では、為替ポジション画面や経営層向けダッシュボードも検討の対象になります。情報密度が高くなりやすいため、誰が何を判断し、どの数字を見るかをモックアップで明確にすれば、盛り込みすぎを避けられます。
- 為替ポジション:通貨別残高、為替予約などのヘッジ状況、想定レートでの評価損益。
- 経営層向け:全社キャッシュ残高の推移、借入枠の残り、当面の資金繰り見通し。
一方、国内取引が中心で外貨の比重が小さい企業は、これらの画面を初期スコープから外し、必要になった段階で追加する判断もできます。モックアップを使えば、この範囲を関係者と話し合えます。
PoCの進め方・期間・費用
PoCは、小さく、速く、目的を絞って進めることが成功の条件です。
進め方とサンドボックス/テスト口座の活用
最初に、「何を検証できれば本開発へ進めるか」という合格基準(成功条件)を決めておきます。基準を具体的にしておくと、結果を見て進めるかどうかを判断できます。
- 検証内容と合格基準を決める。
- 代表的な数行と、限定的なデータ範囲に絞る。
- 銀行のテスト環境などで、短期間の検証を行う。
- 結果を記録し、本開発の要件や設計に反映する。
たとえば、成功条件を「主要3行から明細を取得し、資金繰り表へ自動反映できること」とします。また、過去1年のデータでバックテストし、予測誤差が許容範囲に収まることを条件にすることもできます。
銀行連携では、いきなり本番口座を使わず、銀行のサンドボックス(テスト環境)や少額を動かせるテスト口座を使ってリスクを抑えます。ただし、接続申請や環境の払い出しには、時間がかかる場合があります。
PoCは成立性を見極める段階です。作り込みすぎると本開発と変わらない工数がかかるため、範囲を絞ります。成功した場合も失敗した場合も、その結果を要件や設計に使えるよう、明確に記録しておきます。
期間と費用の目安
期間と費用は、検証の範囲に応じて変わります。銀行連携の申請期間も含めて、次の目安を確認してください。
- 期間:テーマを絞ったPoCで1〜2ヶ月程度。銀行の接続申請やサンドボックスの払い出しに時間がかかることがあるため、早めに申請します。
- 費用:一般的には数十万円から数百万円程度。複数銀行のAPI連携と予測アルゴリズムを両方とも本格的に検証すると、費用は上振れします。
PoCは、本開発の失敗を避けるための投資です。数百万円規模のシステムを検証せずに作って使えなかった場合の損失と比べれば、検証費用は合理的といえます。
一方、モックアップは比較的安価に作れます。技術検証のPoCと画面合意のモックアップを組み合わせ、それぞれの結果から本開発の可否と規模を判断すると、費用対効果を高められます。
PoCで洗い出すべきリスクと本開発への移行
PoCの真の価値は、本開発で致命傷になりかねないリスクを、費用を抑えられる段階で洗い出すことです。財務システムでは、特に銀行データのリスクを重点的に確かめます。
銀行ごとのフォーマット差異・締め時間・データ精度
財務システムのPoCで最も洗い出すべきなのは、銀行データにまつわる3つのリスクです。仕様書だけでは分からない制約もあるため、実データで試します。
- フォーマット差異:明細形式、文字コード、項目の並び。
- 締め時間:当日の入出金データが確定・取得できる時刻。
- データ精度:振込人情報や摘要から取引を特定できるか。
銀行ごとに形式や文字コードが異なるため、共通の処理では吸収できない場合があります。さらに、当日の重要な入金が翌日扱いになると、資金繰りの見え方や日次の締め時刻に影響します。
振込人情報がない、摘要が不十分といった精度の問題は、後工程の消込や自動仕訳の自動化率を左右します。そのため、代表的な銀行を実際に接続して確かめれば、本開発の想定外を防げます。
PoCから本開発への移行判断
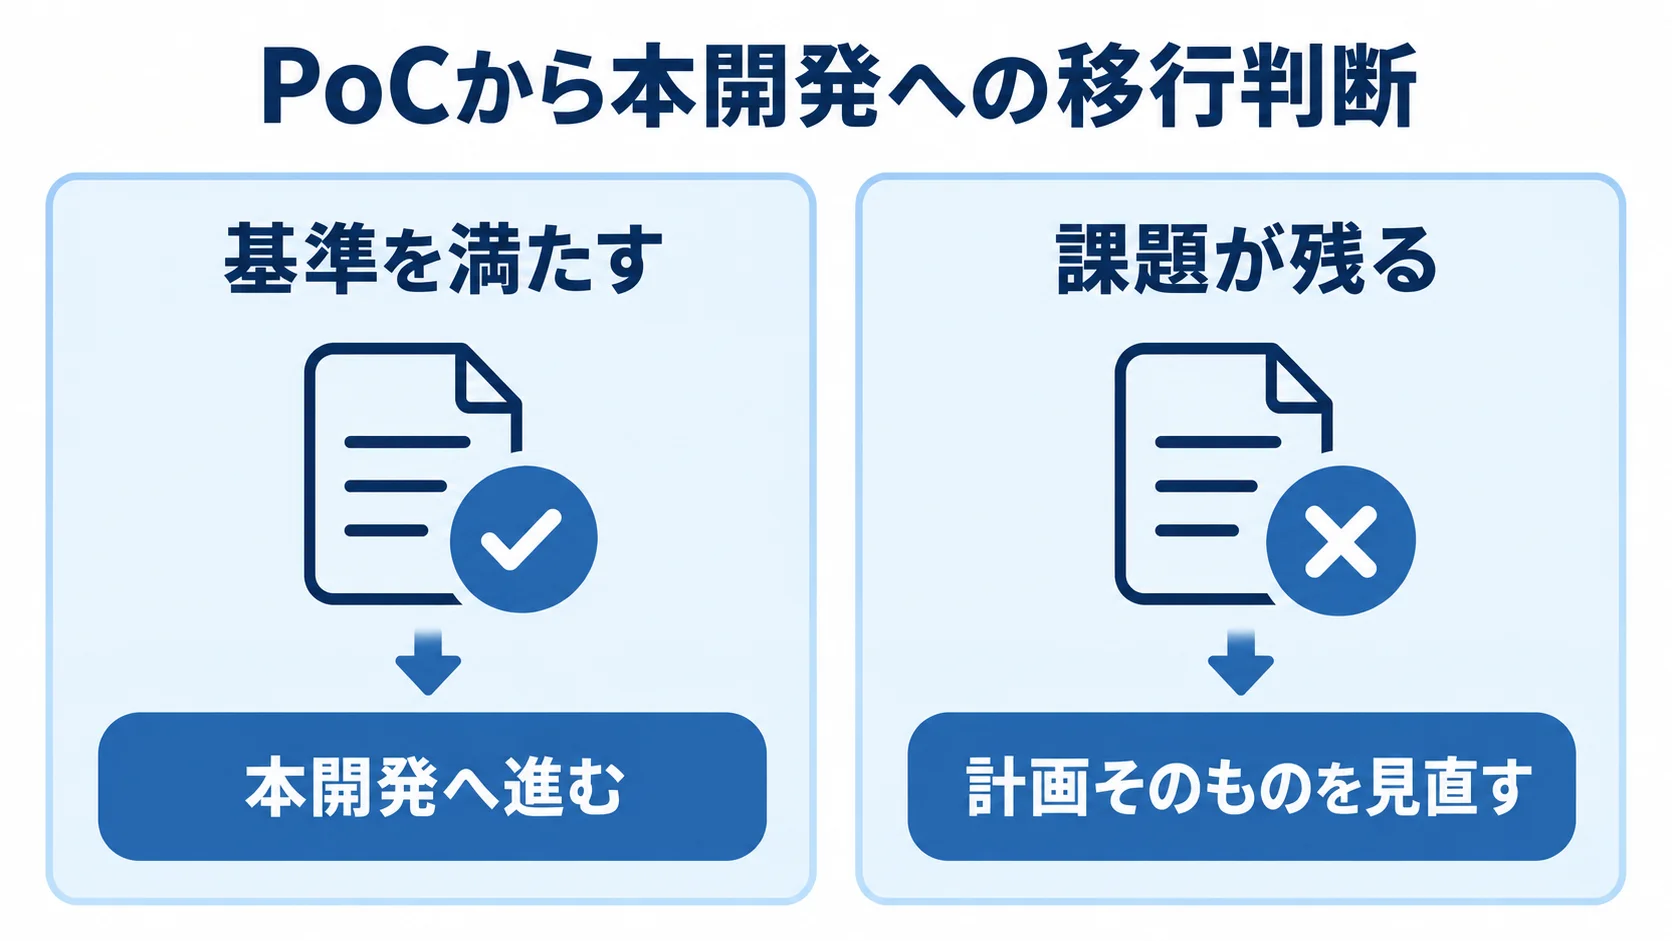
PoC後は、最初に定めた合格基準を満たしたかどうかで、本開発へ移行するかを判断します。判断材料になるのは、連携と予測精度の両方を確かめた結果です。
- 基準を満たす:PoCの知見を要件・設計に反映して、本開発へ進む。
- 課題が残る:本開発の計画そのものを見直す。
必要なデータを取れない銀行や、予測精度の不足が見つかった場合は、対象範囲の変更、別の連携方法、段階的な導入計画への修正を検討します。
PoCの失敗は、本開発の失敗を防いだ成果とも捉えられます。財務システムは金額を扱い、稼働後の作り直しに大きな費用がかかるため、得られた事実に基づいて判断します。
PoCの結果は本開発の見積もり精度を高めます。また、複数の開発会社に提案を求める際も、共通の土台として活用できます。
まとめ
財務システムは、資金繰り・資金調達・資金管理を担う企業のお金のハブです。複数銀行との連携と将来キャッシュの予測には不確実性があるため、本開発の前の検証が重要です。
PoCでは銀行連携の成立性と予測精度を実データで確かめ、プロトタイプで機能を検証します。モックアップでは資金繰り表やキャッシュポジション画面を担当者と固め、銀行ごとの形式、締め時間、データ精度も確認します。
テーマを絞ったPoCは1〜2ヶ月、数十万円から数百万円程度が目安です。結果から本開発の可否と規模を決める投資は合理的で、財務システムを確実に成功させる近道になります。
財務システムの導入を検討するときは、PoCとモックアップから小さく始める方法があります。
▼全体ガイドの記事
・財務システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。