
融資管理システムの開発会社は、融資業務の対応範囲と金融機関向けの実績、既存基盤との連携力を比べると、自組織に合う体制を判断しやすくなります。
6社の得意領域と、発注前に確認したい点を社ごとに紹介します。全体像は融資管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・融資管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
融資管理システムの開発パートナー選びが重要な理由
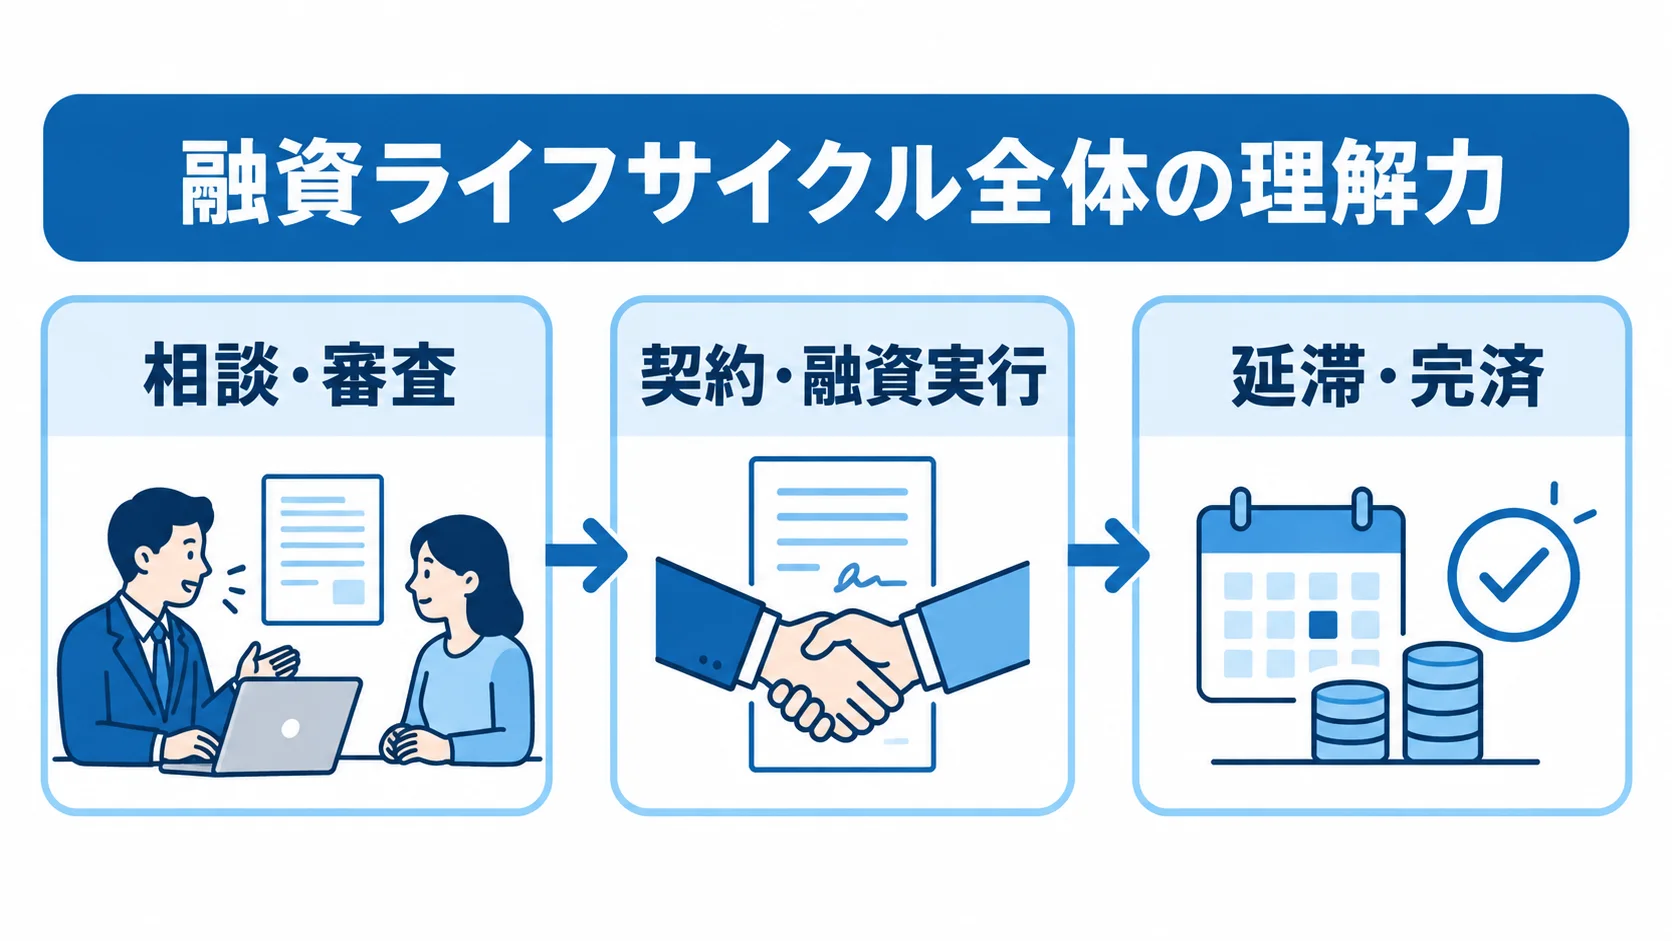
融資管理システムには、一般的な顧客管理システム以上に、業務ルールとデータの正確性が求められます。業態や融資商品によって審査段階と必要書類が変わり、担保・保証の扱い、返済条件、延滞時の処理も商品ごとに異なります。
そのため、開発会社の知名度だけで発注先を決めると、要件が抜けるおそれがあります。融資業務全体とデータの整合性を支えられるかどうかを、発注前に見極めることが大切です。
融資ライフサイクル全体の理解力
融資管理では、相談から完済までの業務と、その時点の状態を把握する必要があります。
- 相談・審査:顧客・債務者・保証人・担保の登録から、財務情報の収集、信用格付、稟議、承認まで
- 契約・融資実行:契約後の実行から、元利金の返済、条件変更までの管理
- 延滞・完済:延滞、督促、回収から完済まで、各段階の状態の把握
たとえば、審査承認後に勘定系で融資を実行するとき、通信障害による再送で二重実行が起きない仕組みが欠かせません。取消や差戻しの状態も、同じ流れの中で扱えることが求められます。
また、画面開発の経験に加えて、業務の状態と会計上の残高を結びつける設計力も確かめてください。
初期費用だけでなく5年TCOと監査対応の比較
開発費が安くても、データ移行や受入テスト、教育が別料金であれば、運用開始後の負担が膨らみます。旧システムとの並行稼働が別料金なら、負担はさらに重くなります。
見積もりには、クラウド利用料や監視の費用が含まれるかを確認します。制度改正や金利変更、脆弱性診断も、含まれるかを確かめておくと、後の追加費用を見通しやすくなります。そのうえで、初期費用に加えて5年間の保守やインフラ、追加改修を並べ、総保有コストで比べます。
操作ログや権限、二者承認を、検収条件に含められるかを候補会社に確認してください。バックアップと復旧訓練についても、検収条件に含められるかを尋ねてください。
株式会社ripla|コンサルから開発まで一気通貫で支援
株式会社riplaは、コンサルティングから開発まで一気通貫で支援する企業です。IT事業会社として社内DXを推進した経験を活かし、事業の成果とシステムの定着の両方を支えています。
営業・顧客・生産・販売管理などの基幹システムで、幅広い構築・導入の実績があります。企業ごとの業務要件に合わせて柔軟に対応できるよう、体制を整えています。
業務要件を整理して開発へつなげる柔軟性
融資管理システムを刷新するときは、現行画面を置き換える前に、融資相談から完済までの業務を整理しておく必要があります。例外処理や手作業は見落としやすいため、帳票や権限と合わせて洗い出します。
riplaは、現場へのヒアリングや業務フローの一覧化を通じて、必要な機能を段階的に定義します。優先順位の付け方やプロトタイプでの確認も同じ流れで行い、コンサルティングと開発を切り離しません。
特定の製品の導入に寄せず、パッケージやクラウド、個別開発を組み合わせる構成も検討できます。
周辺業務や定着支援までを含めた相談先としての適性
中核業務を一度に全面刷新せず、まず案件受付や稟議ワークフローから始める方法もあります。電子契約や、営業情報を一か所にまとめる取り組みも、勘定系との連携を確かめながら段階的に導入できます。
利用部門の教育や運用ルール、改善サイクルまで設計したい場合は、対象業務と既存システムの範囲を相談時に伝えると、具体的な提案につながります。
金融機関向けの個別実績や、FISCや監査資料への対応範囲、24時間運用の体制は、案件ごとに必ず確かめてください。
株式会社NTTデータ|個人ローンの申込から契約までをSaaSで支援
株式会社NTTデータは、金融機関向けの大規模なシステムインテグレーションやデジタルサービスを手がけています。公式情報では、ローンデジタルプラットフォームをSaaS型で提供しています。
このサービスは、個人ローンの申込から契約締結までに必要な機能を、金融機関や保証会社に向けて支援するものです。
個人ローンのデジタル受付と保証会社連携の検討
ローンデジタルプラットフォームは、顧客と金融機関、保証会社のやり取りをデジタル化し、申込から契約までのプロセスを共通化するサービスです。
店舗窓口や紙書類を減らし、申込状況を見える化したい個人ローンの案件では、候補になります。公式情報には、AWS上のサービスとして、申込情報をクラウド上で管理・保管すると記載されています。
データの所在や認証、保存期間をRFPで具体的に示してください。既存の勘定系とは、どこまでを誰が受け持つかを決めておいてください。
非対面化を優先する金融機関での導入範囲の確認
個人ローンの申込率や成約率を高めたい場合は、顧客との接点を見直せます。申込フォームと本人確認から始まり、書類の授受、審査、契約までが対象になります。
事業性融資は、財務分析や担保評価を含む業務です。自己査定や延滞回収まで、同じサービスだけでカバーできるとは限りません。
個人ローンの受付部分は同社のサービスで整え、融資台帳や勘定系は既存基盤と連携させるといった形で、対象範囲を分けて比べてください。
株式会社日立製作所|融資営業から審査・実行・事後管理まで支援
株式会社日立製作所は、金融機関向けの業務システムや基盤を提供する大手IT企業です。「CYBERWORK/融資支援」は、渉外活動や企業審査から、融資実行、事後管理までをワンストップで支援します。
製品情報では、融資業務の進捗と職務権限に基づく審査を管理する考え方が示されています。
事業性融資の審査と情報共有を標準化しやすい構成
企業審査では、複数の担当者が財務情報や過去の取引、格付を確認します。融資方針や稟議の進捗も、確認の対象になります。また、日立の製品情報では、計算やチェック、過去データの再利用が紹介されています。
融資統合データベースや取引先ポータル、提案書作成支援も紹介されています。ルールやノウハウを業務手順に組み込みつつ、判断は完全には自動化しない形を望む金融機関に向いています。担当者間の情報格差を小さくしたい場合にも、候補になります。
AIや融資DXを含む場合の説明可能性の確認
融資DXやAIによる審査支援では、まずモデルの精度を確かめます。あわせて、判断に使ったデータや、担当者による最終承認を確認します。結果の説明とモデル変更時の検証方法も、押さえておきたい点です。
AIが提示した候補をそのまま承認せず、職務分掌と二者承認を維持する設計が求められます。加えて、操作ログと監査証跡を保存する仕組みも欠かせません。
提案依頼には、既存の勘定系やCRMとの接続方式を含めてください。自己査定やDWHとの接続も、同じ依頼に入れておくと比較しやすくなります。移行時には、残高や利率、担保・保証の情報をどう突合するかも確認してください。
セイコーソリューションズ株式会社|融資クラウドと電子契約を段階導入
セイコーソリューションズ株式会社は、金融機関向けの融資業務と電子契約を支えるサービスを提供しています。「融資クラウドプラットフォーム」は、融資手続きや電子契約、勘定系との連携などを組み合わせて利用できます。そのため、業務の一部からDXを始める地域金融機関にとって、比較候補になります。
電子契約と融資事務のペーパーレス化の進めやすさ
融資契約だけを電子化しても、申込書類や稟議が紙やExcelのままでは、二重入力が残ります。保証会社への連絡や勘定系への実行依頼も、紙やExcelのままであれば同じ問題が起きます。
相談時は、電子契約の機能だけでなく、書類の作成と保存の時期や、契約後のデータ連携先を確認してください。電子帳簿保存法への対応や本人確認、原本性を要件に入れます。保存期間や監査時の検索方法も、要件として扱う必要があります。
要件に落とし込めば、導入効果も測りやすくなります。
地域金融機関の導入事例と段階導入の相性
同社が公開している、しののめ信用金庫の事例では、2024年7月の導入後、事業性融資の電子契約利用比率が70%程度になったと紹介されています。
この数字は同信用金庫の公開事例にとどまり、すべての金融機関で同じ効果が出ることを示すものではありません(出典:セイコーソリューションズ「しののめ信用金庫導入事例」、2025年公開)。
自組織でも、導入前に電子契約率や郵送費を測っておくと、段階導入の効果を検証できます。契約締結までの日数と差戻し件数も、測定の対象に含めてください。
富士通株式会社|大規模な融資基盤刷新と既存資産の移行を支援
富士通株式会社は、金融機関の基幹システムやクラウド、レガシーモダナイゼーションを含む大規模SIを担います。融資管理システムを、勘定系や公共金融機関の業務基盤と一体で刷新する際の候補になります。
アプリケーションに加えて、移行や運用の体制を確認してください。制度改正や障害対応を含め、長期的に支えられる体制かを見ることが大切です。
複雑な既存連携と大量データ移行を重視する案件への適性
大規模な刷新では、古いデータと新しいデータの意味を合わせる作業が欠かせません。切替日に、残高や利率、返済履歴、担保・保証の情報を正しく引き継ぐことが難所になります。
移行対象の項目一覧や移行リハーサルの回数は、見積書と計画書に含めておく必要があります。旧新突合の方法、エラー時の補正手順、切戻し条件も、同じ書類で示してもらいます。
再委託先の役割と、障害時に誰が一次対応するかは、早い段階で決めておく必要があります。
公的調達の金額と開発総額の区別
日本政策金融公庫は2025年、「中小融資業務システムに係るシステム刷新の見積確定に向けた要求事項の整理内容検証及び調査支援」を公示しました。富士通株式会社との契約価格は296,230,000円でした。
この契約は要求事項の検証・調査支援に関するもので、融資管理システム全体の開発費ではありません(出典:JETRO政府公共調達データベース掲載の日本政策金融公庫公示、2025年)。
公開された調達金額を、そのまま相場として流用するのは避けてください。自組織の規模に合わせて、要件定義から設計・実装を経て移行に至るまでを工程ごとに分け、テストや教育、並行稼働も含めて見積もってください。
日本電気株式会社(NEC)|金融クラウドと運用基盤を一体で整備
日本電気株式会社(NEC)は、金融機関向けに、クラウド基盤と開発環境を組み合わせて提供しています。セキュリティや運用サービスも含めて、一体で扱える点が特徴です。
2025年6月発表の「NEC 金融クラウドソリューション」は、金融機関のクラウド導入に必要な基盤構築から運用までを支援します。そのため、融資管理アプリケーションとクラウド移行・運用統制を同時に整えたい場合の候補になります。
金融向けクラウドのガードレールと24時間運用の確認
NECの発表では、金融向けのセキュアなPaaSやIaaS、CI/CD環境を組み合わせられるとされています。クラウドのガードレールやマネージドクラウドサービスも含まれます。さらに、24時間365日の有人監視にも対応するとされています。
標準の最小構成は月額50万円からです。ただし、初期構築費用やAWS利用料、個別対応の費用は別途必要です。
この価格はクラウド基盤サービスの参考価格で、融資管理アプリケーションの開発費を含む総額ではありません(出典:NEC「金融クラウドソリューション」、2025年6月19日)。
クラウド移行時の責任分界と復旧設計
インフラの可用性が高くても、アプリケーションの不整合や連携先の停止まで、クラウドが自動で解決するわけではありません。
融資実行の再送や返済データの取込失敗のような場面を、あらかじめ想定しておきます。電子契約の一時停止や障害時の手作業も、想定に加えておきます。RTO・RPOやバックアップの復元検証は、業務の流れに沿って確認してください。
FISCの基準や金融庁のガイドラインは、「準拠」という言葉だけで終わらせないことが大切です。アクセス管理やログ保全、脆弱性管理を、検収資料に落とし込む必要があります。委託先管理や復旧訓練も、検収資料に含めてください。
融資管理システムの開発パートナーを選ぶポイント
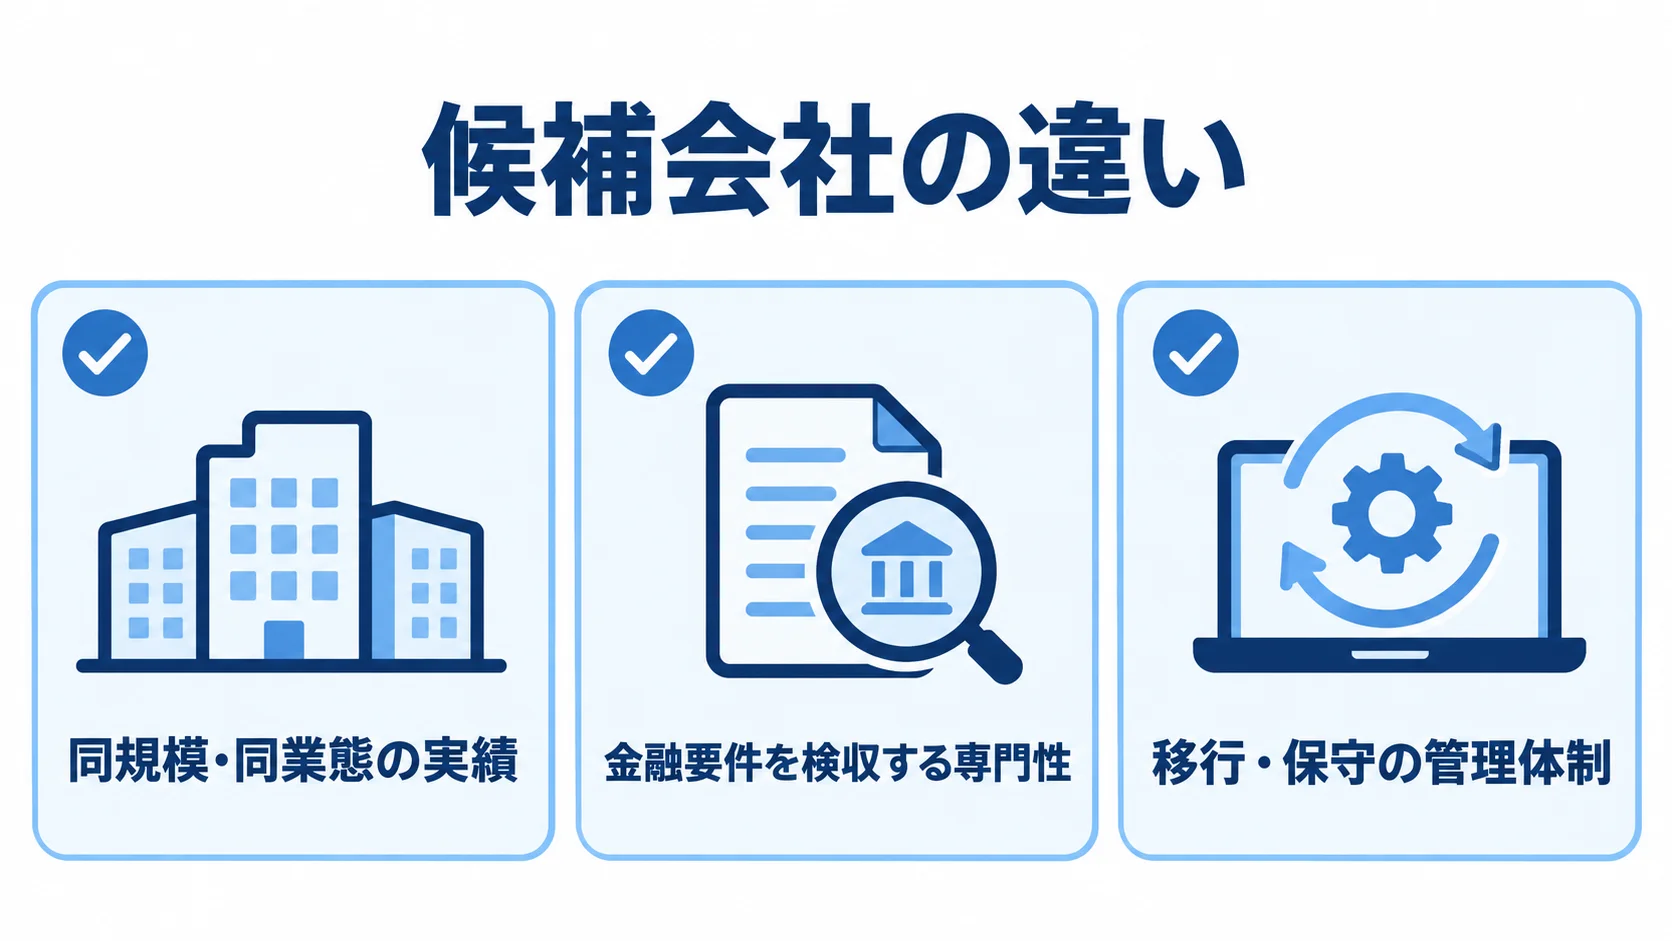
6社を比べるときは、会社の規模や製品名を並べるより、自組織の融資商品の数や拠点数、利用者数を明らかにすると役立ちます。既存勘定系や移行対象、セキュリティ水準も含め、同じ条件で提案を受けます。
候補会社の違いは、RFPや初回面談での質問で把握できます。
- 同規模・同業態の実績:融資商品の種類や取扱件数が近い導入経験の有無
- 金融要件を検収する専門性:代表シナリオと安全対策の証跡の確認
- 移行・保守の管理体制:責任者とSLA、障害対応、契約終了時の支援の範囲
同規模・同業態の融資実績の具体的な確認
「金融機関での実績があります」と聞いたら、業態が銀行か信用金庫か、信用組合か政府系金融機関かを、具体的に尋ねてください。個人ローンか事業性融資か、何店舗・何件の融資を扱ったかも確かめてください。
可能であれば、導入後の効果を示す指標を、公開できる範囲で聞いておきます。たとえば、電子契約率や審査期間が該当します。差戻し件数や紙の削減量も、同じ範囲で聞いておくと比べやすくなります。
実績を開示できない場合も、匿名化した業務フローや移行計画の説明から、担当者の理解度を評価できます。障害事例や保守体制の説明も、判断材料になります。
技術力だけでなく金融要件を検収できる専門性
技術選定では、パッケージ、クラウド、スクラッチの優劣を先に決めず、業務のうちどこを標準機能で受け、どこを個別に作るかを提案の段階で示せるかで見分けます。その違いは、次の4つの観点で提案を読むと分かります。
- Fit&Gap:標準機能、設定、アドオン、業務変更、別システム化による切り分け
- 代表シナリオ:金利計算、元利均等・元金均等返済、条件変更、延滞の扱い
- 融資要件:担保・保証、自己査定、引当、AML/CFT、電子契約、帳票の対応範囲
- PoC:正常系と異常系の両方での検証
FISCの第13版は2025年3月に公表され、金融庁のサイバーセキュリティガイドラインなどを踏まえて基準項目が見直されています(出典:FISC「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年3月)。
認証や暗号化に加えて、ログや脆弱性診断の扱いも質問してください。委託先や復旧についても、同じ面談で聞いておくとよいです。
移行・保守・プロジェクト管理の責任者の確認
要件定義の担当者が本番稼働まで関わるか、業務有識者がどの頻度で参加するか、意思決定者が誰かを確認します。
移行リハーサルや受入テスト、並行稼働は、開発と運用の境界で抜けやすい領域です。切戻しや教育、稼働後の制度改正への対応も、見落としやすい部分です。
請負と準委任の範囲、変更要求の単価、SLAを、契約前に合意しておきます。障害の優先度や再委託、知的財産も、契約書で定めてください。データ返却や契約終了時の移行支援まで決めておくと、ベンダーロックインのリスクを抑えられます。
融資管理システムの開発会社に関するよくある質問
会社選びでは、費用や製品機能に加えて、自組織の業務をどこまで標準化し、どこを個別対応にするかを決める必要があります。初回相談でよく出る質問と、比べるときの考え方を紹介します。
融資管理システムの開発費用はいくらですか?
案件受付や期日管理、帳票などを扱う小規模な補助システムは、1,000万〜3,000万円が目安です。審査・稟議から実行、返済までを扱い、複数の連携がある中規模では、3,000万〜1億円が目安になります。
大規模な基盤刷新は1億〜数十億円以上が概算の目安です。全国統計ではなく、機能範囲や金融要件から整理した推定レンジです。
5年TCOで比べるため、移行やテスト、教育を含めて見積もりを取得してください。クラウドや監査、保守も含め、同じ前提で各社に出してもらいます。
パッケージとスクラッチ開発はどちらがよいですか?
標準的な融資業務を早く整え、法改正や制度変更への保守を安定させたい場合は、パッケージやクラウドが候補に挙がります。
独自の商品や審査ルール、事務手順で差別化したい場合は、スクラッチやアドオンが候補になります。ただし、費用や期間、将来の保守負担が増えやすい点に注意が必要です。
標準機能、設定、追加開発、業務変更の4つに分けてFit&Gapを行います。代表商品のPoCでアドオン率と運用負担を確認してから決めてください。
FISC対応を開発会社に任せれば安心ですか?
「FISC準拠」と記載されているだけで、金融機関側の安全対策が完了するわけではありません。自組織のリスク評価と契約条件に、安全対策や運用条件、会社の対応を具体的に反映させます。
- 安全対策:資産管理、認証・権限、暗号化、ログ、脆弱性診断、ペネトレーションテスト
- 運用条件:クラウドの責任分界、委託先管理、バックアップ、復旧訓練
- 会社の対応:基準項目、提出証跡、未対応項目の代替策、障害時の連絡体制
金融庁のガイドラインは2025年7月にも技術的修正が行われています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」の一部改正、2025年7月)。そのため、最新の要求事項を確認してください。
まとめ
融資管理システムの開発会社は、申込画面や顧客台帳を作れるかだけでなく、受付から完済までの業務を設計できるかで比べます。
株式会社ripla・NTTデータ・日立製作所・セイコーソリューションズ・富士通・NECには、それぞれ異なる強みがあります。強みは、個人ローンのデジタル化や事業性融資の審査に分かれます。電子契約や基盤刷新、クラウド運用に強い会社もあります。
問い合わせの段階では、同規模・同業態の実績や、勘定系や保証会社との連携、移行リハーサルを確かめてください。FISCや金融庁対応の証跡、AI利用時の説明可能性、保守SLAも、開発会社に尋ねてみてください。
初期の開発費だけでなく、5年TCOと導入後の制度改正、金利変更、障害対応も比べることで、現場に定着し、融資業務の品質を高められるパートナーを選びやすくなります。
▼全体ガイドの記事
・融資管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。