
融資管理システムの開発費用は、1,000万円から数十億円以上まで幅があります。その差を生むのは、業務範囲、既存システムとの連携数、移行データ量です。
小規模な補助システムは1,000万〜3,000万円、中規模は3,000万〜1億円が目安です。全体像は融資管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・融資管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
融資管理システムの費用相場の目安
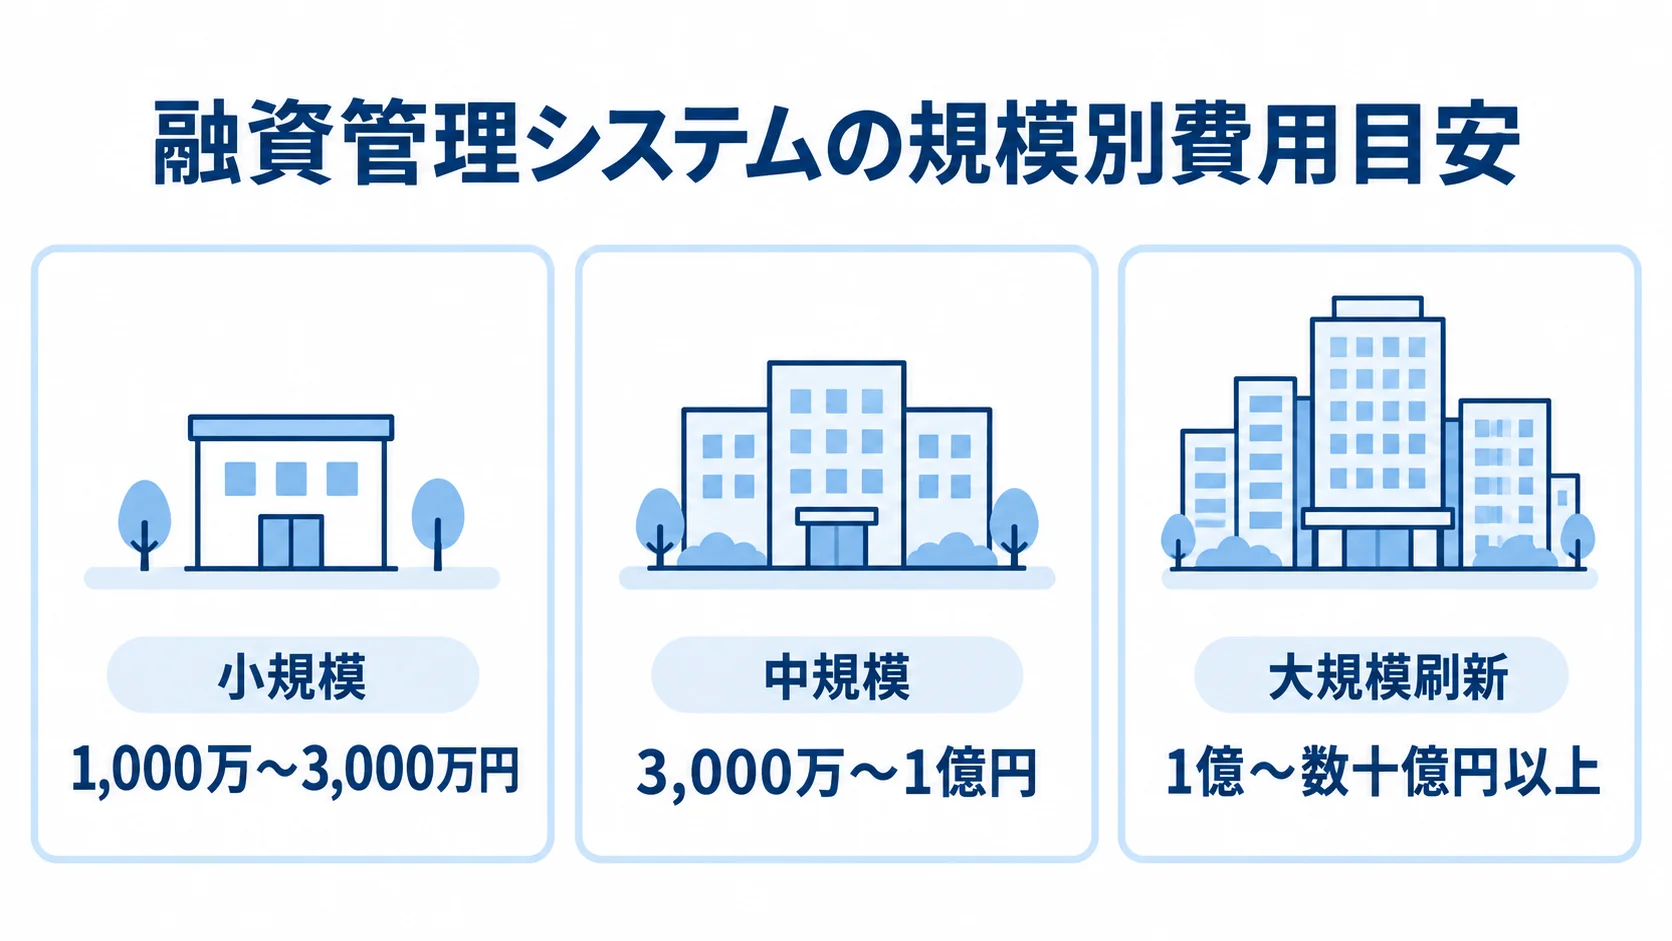
費用は、管理する融資商品の数、業務範囲、既存システムとの連携数、移行データ量、可用性の要件によって変わります。
全国共通の公的な平均価格はないため、ここに示す金額は、公開調達事例と金融機関向けシステムの工数を基にした概算です。
予算取りの初期段階では、価格を一つに絞らず、規模別のレンジで社内に説明するとよいでしょう。必要な機能は、業務補助に限るか審査から返済まで扱うかで異なるためです。
小規模の費用目安は1,000万〜3,000万円
融資案件の受付、期日管理、基本帳票に絞り、既存の勘定系や顧客管理との連携を限定するケースが、小規模の目安です。
営業部門の補助システムや、紙・Excelの案件台帳を置き換える場合なら、1,000万〜3,000万円程度から検討できます。
開発期間は4〜8か月ほどを想定します。ただし、本番環境へ接続する場合は、小規模でもセキュリティ審査と受入テストが必要です。
中規模の費用は3,000万〜1億円が中心
審査、稟議、融資実行、返済、条件変更を扱い、権限管理や電子契約などと連携する場合は、中規模に該当します。CRM、会計、自己査定との接続も想定します。
初期費用は3,000万〜1億円、期間は8〜18か月程度が目安です。移行リハーサルや教育、店舗と本部の並行稼働を含めると、金額は1億円に近づくことが多くなります。
見積書では、開発費だけでなく、移行や教育、運用開始支援が含まれるかを確かめます。
大規模刷新の費用は1億〜数十億円以上
大規模刷新の費用は、連携範囲と移行計画(切替時期)という次の2点の前提をそろえると、見積もりやすくなります。
- 連携範囲:複数の商品・チャネルを統合し、勘定系などと連携する範囲。
- 移行計画:旧基盤を止めず、数十年分の残高・返済履歴・担保情報を移す場合、18〜36か月以上を要します。
この規模の費用は、1億〜数十億円以上になる可能性があります。
参考事例として、日本政策金融公庫が2025年4月に公示した調査支援一式は、富士通株式会社との契約価格が2億9,623万円でした(出典:日本政策金融公庫・ジェトロ政府公共調達データベース、2025年)。ただし、この価格は全面開発費ではなく、要求事項の検証・調査支援に対するものです。
融資管理システムの費用・コストの内訳
見積書の総額だけを見ると、安い会社の提案が魅力的に映ります。一方で、要件定義や連携、移行、テスト、監査、運用設計が別項目になることもあります。
含まれない作業を後から追加すると、予算超過につながります。そのため、工程と成果物を対応させて確認します。
要件定義・設計費の割合は全体の10〜25%程度
要件定義では、企画と現状分析をもとに業務フローを描き、データ項目や権限、非機能要件を決めます。移行方針や外部連携の仕様も、この段階で固めます。
融資では、返済方式、変動金利の適用日、繰上返済のルールを定めます。さらに、条件変更や担保評価、保証料、延滞・回収のルールも定義します。
この工程には全体費用の10〜25%程度を充て、業務とデータの境界を固めます。要件定義を急いで画面設計へ進むと、金利計算や例外処理が後から見つかり、手戻りの費用が増えます。
実装・連携費の占める割合は35〜50%
実装では、画面やワークフロー、審査ルール、返済計算を組み上げます。帳票や通知、権限、監査ログの実装にも費用がかかります。
勘定系やCRM、電子契約、保証会社、会計、DWHとの連携費も発生します。連携では、通常時の送受信に加えて、タイムアウトや再送、重複、取消、障害復旧、承認済みと実行済みの不一致も扱います。
実装・連携費は全体の35〜50%程度が目安です。ただし、独自商品や接続先が増えると上振れします。
移行・テスト・教育・運用準備に必要な別予算
移行では、データを抽出し、名寄せやクレンジング、変換を行ったうえで、リハーサルと新旧突合を進めます。総合・性能テストや障害訓練にも費用がかかります。
利用者教育やマニュアル、並行稼働、切戻し準備にも費用が必要です。残高や返済予定、利率、担保、保証、延滞情報は、項目ごとに整合性を確かめます。
費用の目安は、テストが15〜25%、移行・教育・並行稼働が5〜15%、管理・品質・セキュリティ・インフラが10〜20%程度です。
融資管理システムの見積額を変動させる要因
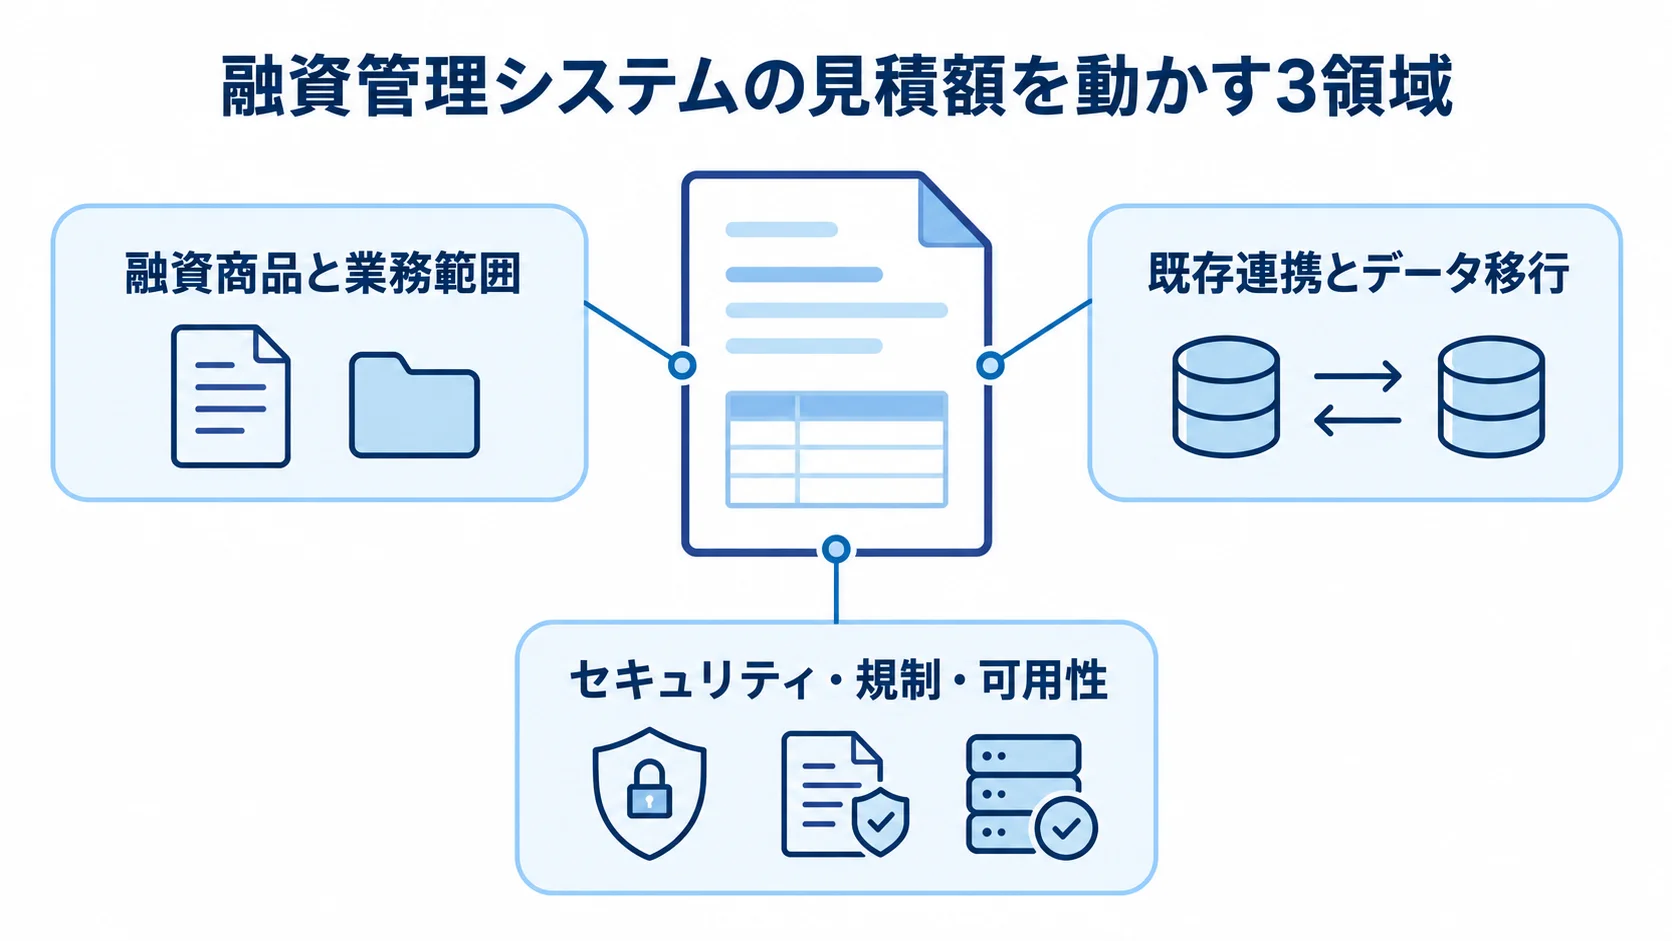
個人ローン中心か事業性融資中心か、既存システムを活用するか刷新するかで、工数は大きく変わります。費用を下げたいときは、機能を単純に減らすより、価格に効く条件を分けて優先順位をつけます。
分けた条件は、見積依頼書に自社の数字で記載します。
最初の変動要因となる融資商品と業務範囲の広さ
対象とする商品が違うと、金利や返済、保証、担保、契約の条件分岐も変わります。商品ごとに管理する中身が違うため、見積の前にどの商品を対象にするかを決めておきます。
- 住宅ローン:担保と返済条件の管理。
- カードローン:商品ごとの金利と返済条件。
- 事業性融資:事業向けの融資案件の管理。
- 当座貸越:融資枠と利用状況の扱い。
- 制度融資:制度ごとの条件分岐の管理。
受付と稟議だけを扱う場合と、実行後まで管理する場合では、必要なデータモデルが異なります。実行後は、返済、条件変更、延滞、督促を管理します。さらに、代位弁済、回収、完済までを扱うと、データの範囲が広がります。
見積を依頼する前に、ベンダーへ商品数や新規実行件数、既存残高、店舗数、利用者数、帳票数を共有しておきます。
既存連携とデータ移行の難しさ
接続先は、勘定系や稟議、顧客管理が中心になります。ほかに、信用情報や保証会社、電子契約、会計、自己査定、DWHも加わり、接続先は多岐にわたります。接続先ごとに、項目定義や認証、エラー処理、テスト、監視が必要で、古いファイル連携しかない場合は、API化や中継基盤が必要になることもあります。
移行工数は、顧客番号の統合や旧商品コードの変換、欠損情報の扱い、返済履歴の保存方針で変わります。全件を移すか現行残高を中心にするかは、早い段階で決めておきます。
セキュリティ・規制・可用性の要求水準
融資データには本人確認、財務、担保、取引履歴が含まれるため、求められる水準も高くなります。多要素認証や職務分掌、二者承認、暗号化が必要です。操作ログや脆弱性診断、バックアップ、災害対策も必要になります。
FISCは2025年3月に第13版を公表し、経済安全保障やオペレーショナル・レジリエンス、金融庁のガイドライン、AIの安全対策などを反映しました。出典は、金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書」第13版(2025年)です。
金融庁のガイドラインも、2025年7月に技術的な改正が行われています。そのため、見積では「FISC対応一式」とせず、対象範囲と検証方法を具体化します。
パッケージ・クラウド・スクラッチの価格帯
方式は価格だけでなく、業務を標準機能にどこまで合わせられるかで選びます。
パッケージは初期3,000万〜数億円、クラウド・SaaSは初期1,000万〜数億円に月額利用料が加わり、スクラッチは1億〜数十億円以上が概算レンジです。
ライセンスや利用者数、専用環境のほか、API・追加開発・移行・保守SLAも別料金になることがあります。このため、各方式は5年分の総額で比べます。
パッケージの初期費用と適合率の確認
融資台帳や稟議、契約、返済などの標準機能を使えるため、ゼロから作るより期間と初期費用を抑えやすい方式です。
標準機能に合わない独自商品を大量に追加すると、追加開発費に加えて、将来の更新費や保守費も増えます。代表的な商品と例外処理でFit&Gapを行い、標準設定、業務変更、追加開発、別システム化から選びます。
クラウド・SaaSの月額と周辺費用
クラウド・SaaSは、サーバーを自社で持たず、初期投資を平準化しやすい方式です。
NTTデータのローンデジタルプラットフォームは、個人ローンの申込から契約締結までを提供します。情報はAWS上で管理・保管するSaaSとして案内されています(出典:株式会社NTTデータ「ローンデジタルプラットフォーム」、2023年以降の公開情報)。
月額利用料のほか、初期設定、認証、API接続、専用環境の費用を確認します。さらに、データ移行、ログ保管、バックアップ、SLA、解約時のデータ返却費用も見ておきます。
スクラッチとハイブリッドの独自性と将来費用
スクラッチ開発では、独自の審査や商品設計、事務手順、データ分析を細かく実装できます。一方で、設計・開発・テスト・運用の要員確保に、費用と期間がかかります。
法令や金利の変更にも、自社またはベンダーが継続して対応します。また、融資台帳や標準ワークフローはパッケージ・SaaSで使い、独自ポータルや分析機能をAPIで追加するハイブリッド方式もあります。
ハイブリッド方式では、コアデータをどこまで誰が受け持つかと、障害時の復旧手順を先に決めます。
融資管理システムの5年TCOの考え方
導入後も、月額利用料や保守、制度改正、障害対応の費用が続きます。さらに、監視や教育、追加機能の費用もかかります。パッケージ、クラウド、スクラッチを公平に比べるには、初期費用だけでなく導入から5年間の総額を見ることが必要です。
TCO(総保有コスト)は「初期費用+5年分の運用費+追加開発・移行・廃止費用」で試算します。
導入時に一度だけかかる初期費用
初期費用に含まれる作業は、次のように分けて確認します。
- 企画・要件定義:業務要件とシステム要件の整理。
- 設定・開発・連携:システム構築と既存環境との接続。
- 移行・テスト・教育:データ移行と検証、利用者教育。
- 稼働準備:インフラ構築、セキュリティ審査、リリース支援。
説明用の試算では、開発・設定に5,000万円、移行・テスト・教育に1,500万円を置きます。インフラ・セキュリティ・管理に1,000万円を計上すると、初期費用は7,500万円になります。
ただし、実額は商品数や連携先、旧データの品質で変わります。見積書では一式表記を減らし、作業と成果物を対応させます。
年額と従量課金に分けたランニングコスト
ランニングコストには、保守やクラウド、ライセンス、監視、バックアップ、問い合わせの費用が含まれます。さらに、脆弱性対応や制度改正、金利・帳票変更、定期教育も含めて見ます。
目安の一つは、保守・制度改正・クラウド・監視を初期開発費の年10〜20%程度で置く方法です。SaaSに利用者数や処理件数の課金がある場合は、別に計算します。
24時間運用や障害時の優先対応、復旧目標を契約に含めるほど、保守費は高くなりやすいです。
制度改正・追加開発・廃止費用
5年TCOには、導入後の変更対応とシステム終了時に必要な支出も含めて見積もります。
- 制度・環境の変更:商品追加、金利計算変更、本人確認やAML/CFT対応、帳票改定、外部サービス仕様変更、OS・ミドルウェア更新。
- 旧環境の終了:旧環境との並行運用費、データ返却、契約終了、アーカイブ、監査用保存。
日立では、2026年2月時点で金融機関18社の融資DX推進サービス採用が決まりました。2026年4月からAIエージェントを順次拡充すると公表しています(出典:株式会社日立製作所「金融機関向け融資DX推進サービス」、2026年)。
新機能を採用する可能性もあるため、追加機能の単価と契約変更のルールを先に確かめておきます。
融資管理システム開発の進め方
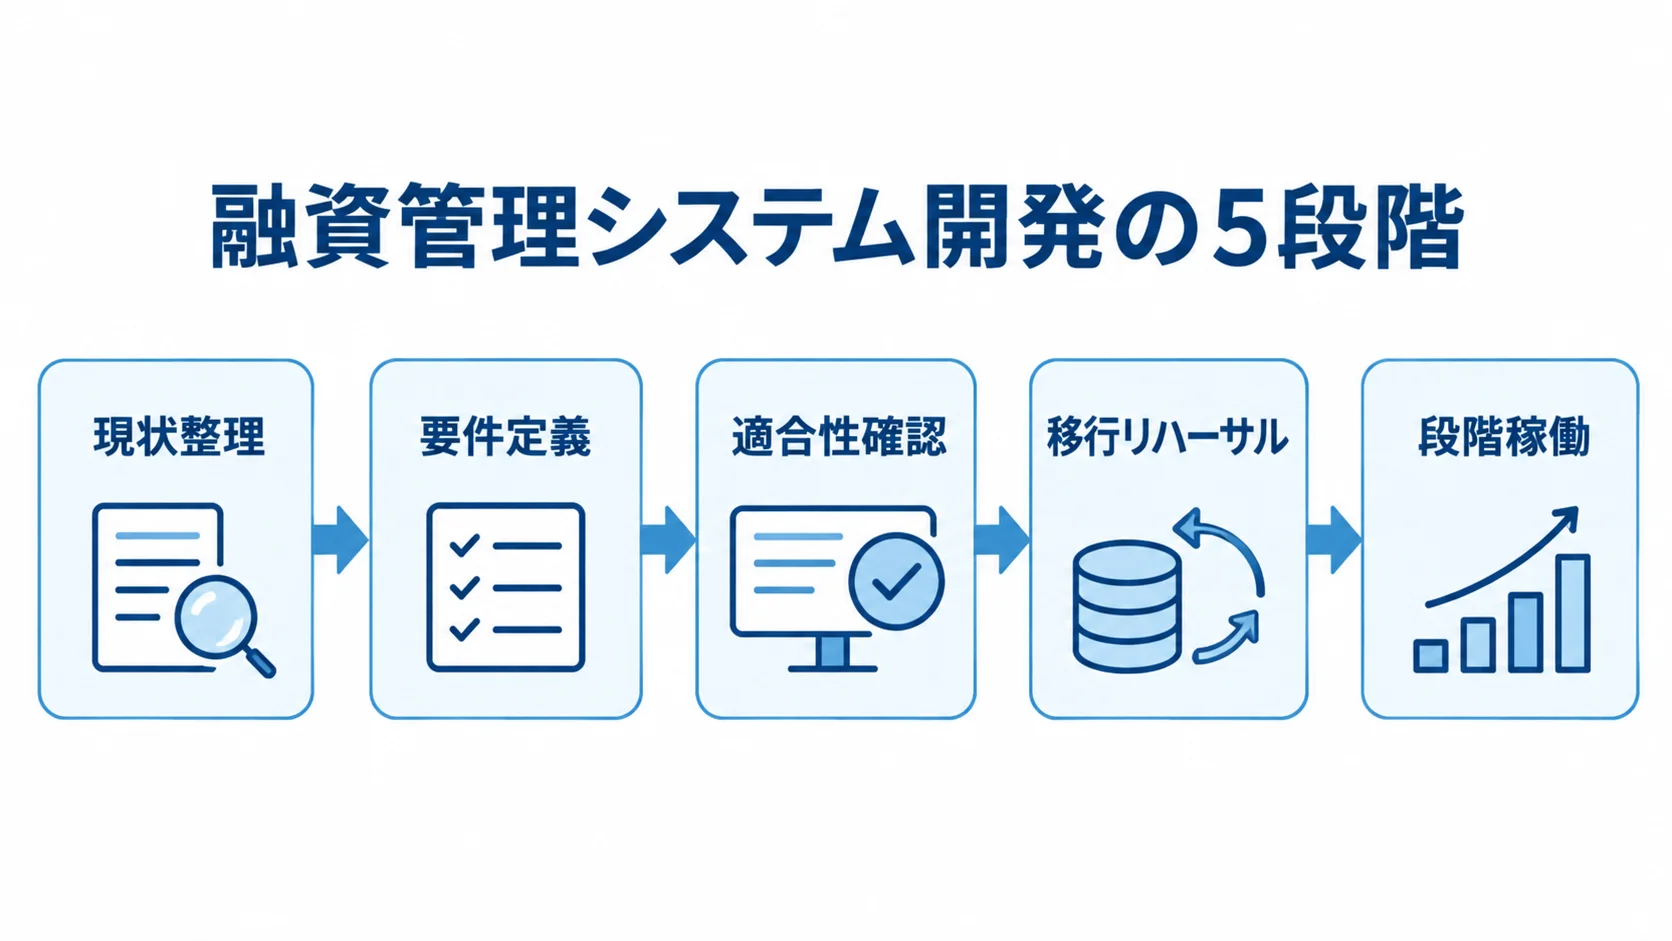
費用を適正にするには、業務とデータの現状をそろえてから、方式と範囲を決めます。現場の例外処理や勘定系の締め処理、障害時の手作業も、見積の条件になります。
後から高額な追加開発が発生する可能性を下げるため、現状整理、要件定義、適合性確認、移行リハーサル、段階稼働の順に進めます。
現状の業務と重複入力・例外処理の洗い出し
相談から申込、書類確認、審査、稟議までの業務の流れを、図にします。契約以降も、実行、返済、条件変更、延滞、回収、完済まで図にします。
店舗・本部・審査部・事務部それぞれの入力者、帳票、勘定系への連携時点を記録します。Excelや紙台帳、メール、個別マクロも対象に含めます。
二重入力や転記ミス、承認待ち、手作業の再送の回数を数えます。削減できる作業量がわかると、システム費用と導入効果を比べられます。
業務・データ・非機能要件の前提
まず、商品、顧客、債務者、保証人、担保、契約の項目を定義します。さらに、利率、返済予定、入金、延滞、回収、監査証跡のデータ項目も定めます。
稼働時間や同時利用者数、応答時間、可用性、RTO・RPOを決めます。認証やログ保存期間、バックアップ、委託先管理、脆弱性対応も、決めておきます。
金融庁は2025年7月に、金融分野のサイバーセキュリティガイドラインを技術的に改正しています。そのため、セキュリティ要件は開発後ではなく、RFPと契約の前提に置きます。
Fit&Gap・移行リハーサル・段階稼働によるリスク低減
パッケージやSaaSでは、住宅ローンや事業性融資、条件変更、延滞案件を例にしてFit&Gapを行います。そのうえで、標準設定で対応する業務と、現場が変える業務を分けます。追加開発する機能と、別サービスへ切り出す機能も整理します。
一部の移行データを変換し、新旧の残高や返済予定、利率、担保、保証を突き合わせます。リハーサルは複数回行い、切戻しの条件と責任者も決めておきます。
準備が整ったら、商品や店舗ごとに分けて段階的に稼働させます。
融資管理システムの見積もりを取る際のポイント
複数社へ同じ情報を渡し、業務量、データ件数、連携先、移行範囲をそろえて比べます。利用者数や運用時間、検証内容、保守期間もそろえます。機能一覧だけでは、各社の解釈が分かれてしまいます。
金額だけでなく、見積の前提と除外事項も比べておくと、後からの追加請求を防ぎやすくなります。
RFPに記載する費用に直結する業務とデータ
RFPには、対象商品や業務工程、店舗数、利用者数、月間・年間件数を記載します。
既存データの年数や移行件数、帳票数、連携方式、APIを記載します。権限や監査ログ、稼働時間、復旧目標も書き込みます。
返済計算を既存システムで行うか、契約書を電子契約サービスで管理するかなど、どのシステムを正とするかも明示します。責任の線引きが曖昧だと、同じ機能の重複見積や見積漏れが起こり得ます。
複数社を同じ条件で比べる観点
初期費用、月額・年額、追加開発単価、移行、テスト支援を分けて確認します。教育や保守、制度改正、クラウド、終了時のデータ返却費も、項目ごとに見ます。
導入実績は、社名や件数だけで判断しません。同規模・同業態の範囲や勘定系連携、移行件数、稼働後の障害対応、監査資料の提供実績を確認します。PoCや試行環境で代表案件が完結するかも確かめます。
契約と変更管理による予算超過リスクの抑制
契約には、請負か準委任か、成果物、検収基準を書きます。仕様変更や追加開発単価、納期遅延、障害対応についても取り決めます。再委託や知的財産、ソースコード、データ返却、終了後の支援も、同じ契約で明確にします。
変更要求は、影響範囲や費用、納期、品質で評価する委員会を設けて検討します。融資実行や残高に影響する不具合は、画面改修とは別の優先度と報告経路を決めます。
融資管理システムのコスト最適化のポイント
コストの最適化の基本は、重要な融資データの品質と安全性を保ちながら、不要な作り込みと重複投資を減らすことです。安い提案を選ぶことは、その一部にすぎません。
導入後に二重入力や高額な制度改修、移行不備による手作業が残ると、初期費用以上の負担になることもあります。
最初の稼働範囲の絞り込みと重要機能への予算配分
商品や店舗、帳票、分析機能を一度に作ろうとせず、融資台帳や審査・稟議、契約、実行後管理などの基礎範囲を優先します。
例えば、第1段階は事業性融資と主要店舗、第2段階は住宅ローンと電子契約、第3段階は自己査定とBIへと広げます。その際、段階を広げる前提として、APIやデータモデル、権限設計を先に決めておきます。短期の削減と将来の作り直しは、分けて考えます。
標準機能と業務変更の比較
現行業務をそのまま移すと、店舗ごとの例外や古い帳票が追加開発として積み上がります。そこで、代表案件と例外案件を分け、標準機能に合わせる業務、契約や規制上変えられない業務、廃止できる業務を整理します。
画面や帳票の細かな見た目より、金利と返済計算、承認履歴、勘定系との整合性、監査証跡、復旧性に予算を配分します。標準化できる範囲が広いほど、初期費用と将来の保守負担を抑えやすくなります。
データ品質とテストの前倒しによる手戻りの抑制
移行の終盤に名寄せや欠損が見つかると、移行設計やテスト、教育、リリース計画まで影響が及びます。このため、初期段階で顧客、契約、残高、返済予定、担保、保証のデータ品質を調べます。
テストでは、正常系に加えて、金利変更、繰上返済、条件変更、延滞を扱います。さらに、再送や取消、二重実行防止、権限逸脱、障害復旧も対象にします。早く見つけるほど、後工程の追加人員や休日対応を減らせます。
運用・保守の条件の標準化と長期費用
保守窓口や障害の優先度、一次切り分けの方法を、契約前に定めます。監視時間やバックアップ、復旧訓練、脆弱性対応、制度改正の見積方法も、同じ時期に決めておきます。
ログ監視や標準的なクラウド運用を共通化すると、運用費を抑えられます。金融機関で担う運用と専門会社へ委託する運用を分け、責任の空白や二重契約を防ぎます。
判断にあたっては、5年TCOと障害時の業務継続を合わせて見ます。
融資管理システムの費用に関するよくある質問
融資管理システムの費用は、業務範囲と金融機関ごとの前提で変わります。予算計画やベンダー相談の前によく聞かれる質問を、まとめて示します。
融資管理システムは最低いくらから開発できますか?
案件台帳や期日管理に絞った補助システムなら、1,000万〜3,000万円程度から検討できます。ただし、勘定系連携や監査証跡、移行、24時間運用を含む場合は、機能が少なくても費用が上がります。
金額だけでなく、どの作業を対象外にした金額かも確認します。
クラウドやSaaSなら開発費は安くなりますか?
初期費用を抑えやすく、機能更新やインフラ運用を自社で抱えにくい点が利点です。一方で、月額利用料や初期設定、API、専用環境が別料金の場合があります。移行や監査ログ、データ返却、追加機能も、別料金になることがあります。
5年分の利用料と周辺費用を足し、パッケージやスクラッチと同じ条件で比べます。
見積もり依頼前に何を準備すればよいですか?
融資商品や業務フロー、店舗・本部の役割、利用者数、月間処理件数をまず用意します。既存システムや連携方式、移行データ、帳票も示します。権限、ログ保存、稼働時間、復旧目標も準備しておきます。
未確定の項目と決定期限も示せば、各社が同じ前提で概算を出せます。金利・返済計算や勘定系とのデータ責任、例外処理は、曖昧なままにせず先に決めておきます。
まとめ
融資管理システムの費用は、小規模な補助で1,000万〜3,000万円、中規模で3,000万〜1億円、大規模刷新で1億〜数十億円以上が概算の目安です。
確定した価格ではなく、商品、連携、移行、テスト、セキュリティ、運用条件によって変わります。
費用相場の範囲と前提の確認
規模別の金額は、予算会議で使う初期の目安です。発注額を決める際は、商品や連携先、移行範囲、セキュリティ、保守期間を明記したRFPをもとに、複数社から同じ条件の提案を受けます。
5年TCOを含む見積依頼という次の一歩
見積では、要件定義や実装、連携、移行の内訳を確認します。テストや教育、保守も分けて、初期費用と5年TCOを見ます。
勘定系との整合性、返済計算、承認履歴、監査証跡、復旧、制度改正への対応を、検収条件に含めます。
まず重複入力と例外処理を洗い出し、対象範囲を段階に分けたRFPを作成します。そのうえで、同じ条件の見積もりを複数社へ依頼します。
▼全体ガイドの記事
・融資管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。