
外貨資金管理システムは、複数通貨の資金の動きをまとめて管理するための業務システムです。必要な範囲は、大きくは「残高・予測」「為替リスク」「取引・決済」「会計・規制」などに分けて考えると整理しやすく、導入形態も費用も、その範囲によって大きく変わります。
▼関連記事一覧
・外貨資金管理システム開発の進め方
・外貨資金管理システム開発でおすすめの開発会社6選と選び方
・外貨資金管理システム開発の見積相場・費用
・外貨資金管理システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
外貨資金管理システムの概要
外貨資金管理システムは、残高や入出金、資金繰り、為替取引、リスクを一つの基盤にまとめる業務システムです。残高一覧を見るだけにとどまらず、予測やリスク、決済、会計まで管理の範囲を広げられます。
まず、どの通貨の資金が、どの口座に、いつ、いくらあるかを正確に把握します。そのうえで入出金予定や為替取引と結び付けることで、将来の資金不足や為替損益の判断を支えます。
資金管理システムと外為システムの違い
企業の財務部門が使うCMSやTMSと、銀行・金融機関の外為基盤では、扱う業務の範囲が異なります。
- CMS・TMS:口座や明細、支払・回収予定、資金繰り、為替エクスポージャーを一か所に集めます。
- 外為基盤:スポットやフォワード、スワップ、オプションの約定や評価、決済、取引相手の限度額、会計、メッセージ処理まで扱う場合があります。
必要な範囲は、「残高・予測」「為替リスク」「取引・決済」「会計・規制」の四つに分けて考えます。範囲を見誤ると、残高を見るだけで足りるのに大きな基盤を選んだり、決済や監査証跡が必要なのに口座集約サービスだけを選んだりします。
導入が向いている企業・組織
導入の効果を得やすいのは、海外拠点や多通貨取引などの特徴がある企業・組織です。
- 海外拠点を持つ企業:子会社や支店が複数ある場合です。
- 多通貨取引のある企業:輸出入の債権債務を多通貨で持ち、外貨借入や為替予約を継続的に利用しているケースです。
- 金融機関:フロント・ミドル・バックを同じ取引データでつなぎます。
たとえば、銀行ごとのポータルから残高を集め、手計算で円換算している場合は、集約と自動計算を入れるだけでも業務時間を減らせます。
事業会社と金融機関では、必要な精度や可用性、監査要件が異なるため、製品名や「外貨対応」の表示だけでは判断できません。
外貨資金管理システムの主な機能と導入メリット
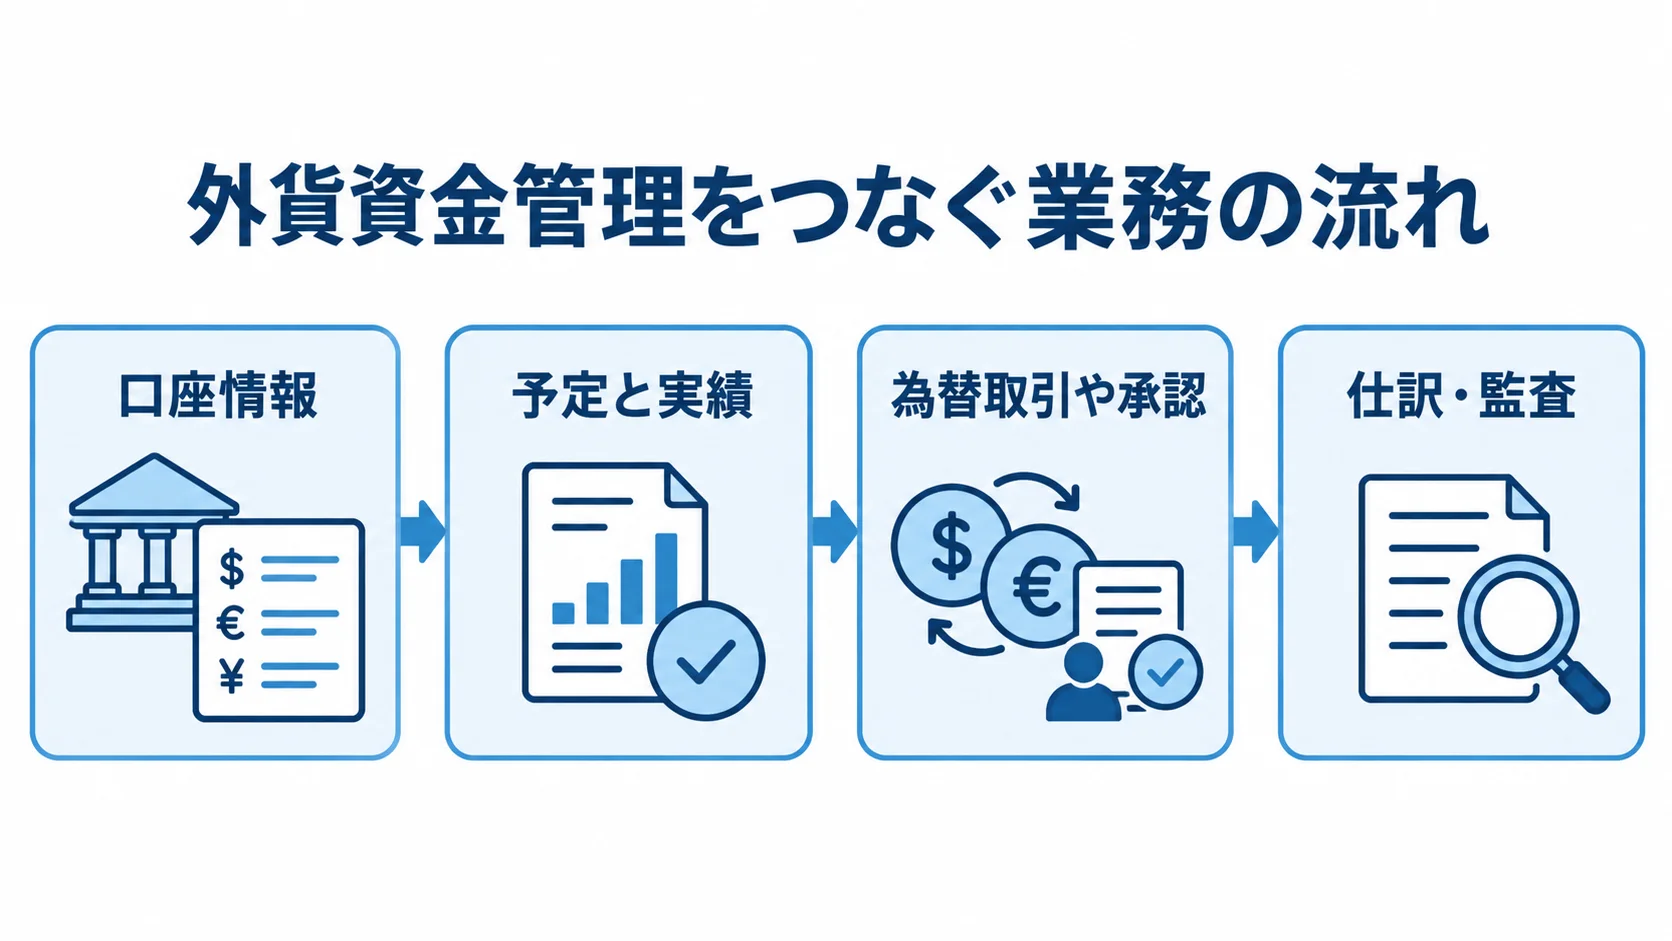
機能を選ぶときは、画面の数よりも、業務の流れがつながっているかを見ることが大切です。口座情報を取得したあとに予定と実績を照合し、為替取引や承認、仕訳、監査まで追跡できてはじめて、管理基盤としての価値が出ます。
残高集約と資金繰り予測
銀行口座や入出金明細を取り込み、通貨別の残高と円換算額を同じ基準日で表示します。取り込む情報には、通貨や拠点、勘定科目も含まれます。一つの円換算額だけで見ると通貨ごとの不足が隠れるため、通貨別の不足額と換算レートの前提も併記しておきます。
支払・回収予定を加えると、日次・週次・月次の資金繰りを確認できます。さらに、給与や税金、借入返済、配当も加えると、資金の出入りを正確に追えます。
予測値と実績値の差は、後から検証できる形で残しておくことが大切です。差の理由は、回収の遅れや為替レートの差といった原因に分けて記録します。登録漏れや休日のずれも含めて残しておけば、担当者の勘に頼らず予測の精度を高められます。
為替エクスポージャーとヘッジ管理
外貨建ての売掛金や買掛金、借入、予定取引を、ヘッジ取引とひも付けて管理します。ヘッジ取引には、スポットやフォワード、スワップ、オプションなどがあります。通貨別・満期別のネットポジションを見れば、どの通貨を、いつ、どれだけ手当てするかの判断材料になります。
管理画面では、約定レートと評価レート、評価日と満期日を区別します。取引相手やヘッジ対象、想定損益も、分けて持ちます。
ヘッジ会計を適用する場合は、会計基準や社内方針に基づく有効性評価と文書化が必要です。計算根拠と承認記録を残しておかないと、導入後も監査や決算で再確認が発生します。
会計連携・照合・承認
業務データと会計データの金額を一致させるには、同じ識別子で取引を追える状態にしておくことが欠かせません。取引や決済、銀行明細を一つの識別子でたどれるようにし、評価や仕訳もあわせて追跡します。こうしておけば、差異が出た場合に原因と対応者を確認できます。
ERPや会計システムとの連携は、API、ファイル、メッセージなどの方式から選びます。方式にかかわらず、連携項目の桁や通貨、税区分、計上日を事前に定めておくことが大切です。
登録者と承認者の職務を分けたうえで、一定額以上は二重承認にします。加えて、変更履歴や取消・訂正の理由、再送の状態も管理します。Excelで数字を合わせる運用が残ると監査証跡が分断されるため、例外処理もあらかじめ設計しておきます。
外貨資金管理システムの種類と選び方
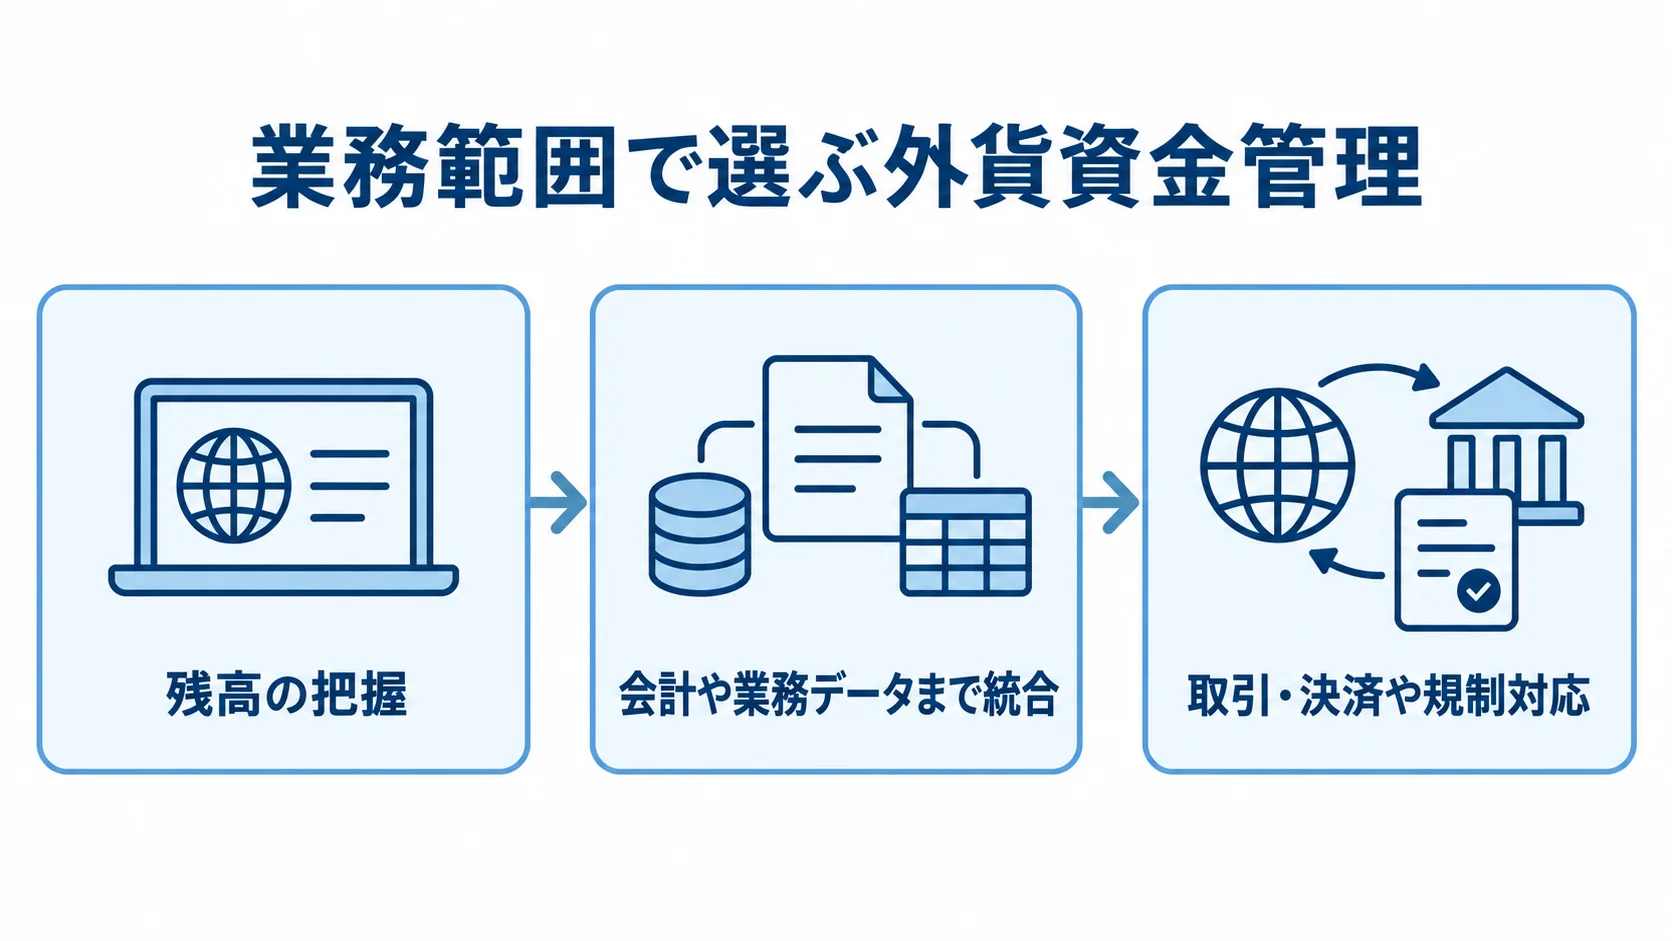
選ぶときに見るのは、会社の規模よりも、必要な業務範囲と接続先です。残高をまとめて把握するだけなら、SaaSやマルチバンク型が候補になります。会計や業務データまで統合する場合は、TMSやERP拡張を検討します。
取引・決済や規制対応が必要になれば、外為基盤や個別開発も選択肢に入ります。
SaaS・クラウド型の資金管理
SaaS・クラウド型は、資金管理を短期間で始めたい企業に適しています。
- 始めやすさ:残高や明細の集約、資金ポジション、簡易な予測、権限管理から導入できます。
- 初期投資:自社でサーバーを持たないぶん、初期の出費を抑えやすいです。
- 拠点追加:海外にも広げやすい点が特徴です。
銀行・国・通貨の対応、データの保管場所、API・ファイル連携を見ておきます。契約終了時の搬出や、障害時のSLAも確かめます。
為替予約の評価や会計仕訳、承認フローは、標準機能だけでは処理しきれないことがあります。そのため、実データに近いサンプルを使ってFit&Gapを行います。
パッケージ導入・ERP拡張
資金や支払から銀行通信、為替リスク、会計まで広く統合したい場合は、TMSやERPのTreasury機能を使えます。標準機能には金融業務の考え方がすでに組み込まれており、要件を整理しやすくなります。
制度改定や市場データの変更を個別に作り込む負担を抑えられる場合があります。一方で、標準の業務プロセスに自社の業務を合わせる必要も出てきます。
独自の締め時刻や特殊商品があると、追加開発が増えます。拠点固有の承認や古い会計コードがある場合も、その分の作り込みが必要になります。比べるときは、ライセンス料だけでなく、導入支援や接続、バージョンアップ費まで含めた3〜5年の総保有コストで見ます。
API連携・スクラッチ開発
既存製品を中心にAPI連携で周辺のシステムを作る方法は、複数の外部サービスをつなぐ場合に現実的です。
- API連携:銀行や勘定系、ERP、会計、市場データ、決済ネットワークと接続できます。
- 段階追加:既存製品を使いながら、自社の業務に合った機能を少しずつ足せます。
- フルスクラッチ:取引や決済、評価、会計を自社の運用にぴったり合わせたい金融機関などが候補にします。
フルスクラッチでは、開発を担う側が長期の保守責任を負います。レート欠損や電文変更、二重送金防止への対応に加え、休日カレンダーや制度改定、24時間障害対応も含まれます。独自性が競争力になる範囲だけを自前で作り、標準化できる部分は既存サービスや部品を使います。
外貨資金管理システムの開発・導入の進め方
開発は、画面を作る前に、通貨や残高、取引の定義を決めることから始まります。決済状態や評価日、会計計上日も、同じ段階で定めておきます。
Excelや手作業をそのまま画面にすると、既存の運用の問題まで持ち込んでしまいます。そのため、正とするデータや確定時点、例外の扱いを関係者で合意しておきます。
現状把握と要件定義
要件定義では、まず現状を洗い出します。対象となる通貨や口座、銀行、拠点を確認し、取引商品や入出金件数も把握します。締め時刻や担当者・承認者、会計連携、既存帳票もあわせて整理します。
機能の優先順位は、Must・Should・Couldの三つに分けて決めます。残高可視化や資金繰り予測、為替エクスポージャーといった機能を、どこに当てはめるかを話し合います。決済、会計、AML/CFTも同じ基準で分けます。
対応通貨の小数桁や換算レートの取得元、休日カレンダーとタイムゾーンは、文書に残しておきます。評価日と丸め規則、取消・訂正、再送、権限分離も、あわせて文書に残します。これらはデータモデルと外部接続の設計に直結します。
Fit&Gap・PoC・段階導入
候補のサービスやパッケージは、代表的な通貨や複数銀行の明細を使ってFit&Gapを行います。為替予約や休日の扱い、レート欠損や重複明細のような例外も、試す対象に含めます。画面のデモだけで判断せず、実際のデータ形式で一連の業務を通して確かめることが大切です。
- 業務データの処理:取り込み、変換、照合の流れを実データで試す
- 承認と会計:決裁から仕訳までの流れを通しで確かめる
- 例外対応:再送を含めた一連の対応を試す
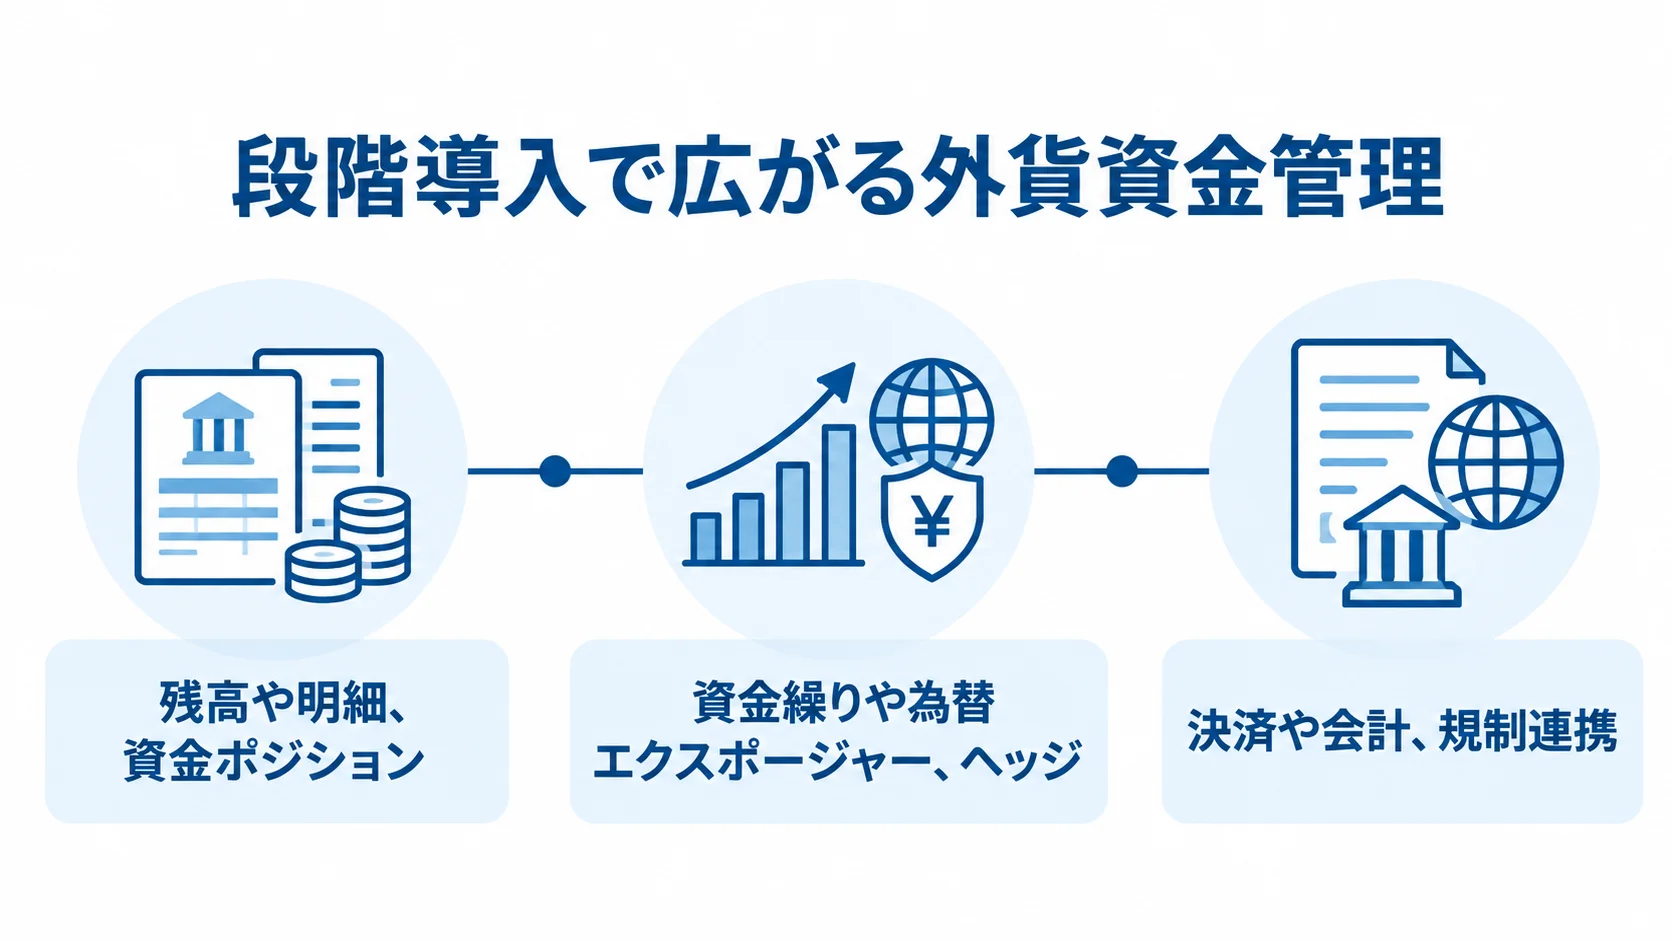
導入は、段階を分けて進める方法があります。第一段階は残高や明細、資金ポジション、第二段階は資金繰りや為替エクスポージャー、ヘッジです。第三段階では、決済や会計、規制連携へ広げます。
一括で稼働させると接続先とデータ移行の問題が同時に起きるため、経営判断に必要な範囲から始めるほうが、リスクを抑えやすいです。
テスト・移行・稼働後の運用
テストは正常系だけでなく、異常系の確認や新旧データの突合まで計画しておきます。
- 異常系テスト:レート未着や明細重複、タイムアウト、休日またぎを確かめます。部分送信や承認者不在、残高・仕訳の不一致も含めます。
- 金融機関の受入条件:権限逸脱や二重送金、電文不備、限度額超過、障害時の切り戻しを、テストの対象に入れます。
- データ移行:旧システムや台帳の残高、評価額、未決済取引、為替予約、仕訳を、新しい基盤と突き合わせます。
移行では、複数の締め日を並行して運用し、差異の原因を記録してから本稼働へ進みます。稼働後は、仕様変更や制度改定、接続障害に備えて、監視や再送、問い合わせ、復旧訓練の担当を決めておきます。
▶ 詳細はこちら:外貨資金管理システム開発の進め方
外貨資金管理システムの費用相場とコストの内訳
公開されている価格は少ないため、ここに示す金額は編集部の推定です。2025〜2026年の一般的な業務システムの相場と、外為・資金管理に必要な連携・監査・規制対応の難しさをもとにしています。個別案件の見積もりではなく、初期の目安としてご覧ください。
導入パターン別の初期費用・期間
導入形態ごとに、費用と期間の目安は異なります。
- SaaS・マルチバンク標準利用:初期50万〜500万円程度、月額10万〜50万円程度で、導入期間は1〜4か月ほどです。
- SaaS/APIにERP・会計連携、承認、ダッシュボードを追加:初期300万〜1,500万円程度で、期間は3〜9か月を見込みます。
- TMS・外為パッケージのカスタマイズ:費用は3,000万〜1.5億円程度、期間は6〜18か月ほどが目安になります。
- ミドル・バック基盤:費用は5,000万〜3億円程度、期間は12〜24か月になることもあります。
- 銀行向け基幹刷新・フルスクラッチ:費用は3億〜数十億円以上、期間は24〜48か月以上になる場合もあります。
ミドル・バック基盤の範囲は、市場データや限度額、評価に広がります。さらに、SWIFT・ISO 20022や会計・勘定系との連携も含みます。
金額の推定にあたっては、業務システム全般の動向も参照しています。たとえば、IPAの2025年度ソフトウェア動向調査では、2026年2月9日時点で362件の回答が集まっています(出典: 独立行政法人情報処理推進機構「2025年度ソフトウェア動向調査」、2026年)。
開発費は、アプリケーションの本体以外に、テスト環境や移行、運用構築、業務支援の範囲でも変わります。そのため、人数や画面数だけで予算を決めないことが大切です。
見積もりに含めるべき費用
見積もりでは、初期の開発費以外にかかる費用も、項目ごとに分けて見ておきます。
- 企画・導入:要件定義やFit&Gap、データ移行、教育、受入テスト、稼働立会い。
- 利用・接続:ライセンス料、銀行接続料、API利用料、為替・市場データ料、クラウド費。
- 運用・安全対策:監視とセキュリティ診断にかかる費用。
予算の仮置きとして、要件定義は総額の5〜10%程度、運用・保守は初期開発費の年15〜20%程度を置くことがあります。ただし、契約範囲やサポート時間によって変わります。
3〜5年の総保有コストには、通貨・銀行・拠点の追加やレート提供元の変更が含まれます。電文仕様やOS・ミドルウェアの更新、制度対応、障害訓練も、この期間に見込んでおきます。初期費用が安く見えても、接続先の追加や異常系テストが別料金になっていると、稼働後に予算が膨らみます。
費用を左右する主な要因
接続先の数や為替機能、必要な運用水準が、外貨資金管理システムの見積もりを左右します。
- 規模と接続:通貨・拠点・銀行の数と、どこまでリアルタイムに扱うか。
- 金融機能:取引商品や評価計算、ヘッジ会計、承認、AML/CFTの対応範囲。
- 運用・データ:24時間の稼働有無、可用性、既存データの品質。
残高を1日1回集約する場合と、決済状態をリアルタイムに近く追跡する場合では、接続方式や監視、再送の設計が異なります。
予算を抑える方法としては、対象の通貨や銀行を絞ることがあります。たとえば、初期は残高可視化に集中する、標準帳票を使う、会計連携をファイルから始めるといった手もあります。
将来追加する通貨や銀行、拠点のデータ項目は、初期設計に含めておきます。そうすれば、後から作り直す費用を避けられます。
▶ 詳細はこちら:外貨資金管理システム開発の見積相場・費用
外貨資金管理システムの開発会社・サービスの選び方
開発会社やサービスは、知名度や価格だけでなく、対象業務と導入形態が合うかで選びます。得意分野によって、必要な人材と運用体制は変わります。資金可視化やERP統合、外貨バックオフィスのほか、金融機関向けトレジャリーや総合SIといった分野があります。
業務実績と適合性の確認
候補先には、外貨口座や為替予約、資金繰りから、会計・監査まで、どの範囲を手がけたかを聞きます。導入社数だけでなく、自社と条件の近い事例を見ます。通貨や銀行接続、締め時刻などが近いかどうかが、判断材料になります。
候補先には、標準機能と設定対応、追加開発、運用補完を分けたFit&Gap表を出してもらいます。デモでは、レート欠損や訂正、再送といった異常系を実際に操作します。休日や権限変更の場面でも、実装後に残るギャップを確かめます。
技術・セキュリティ・保守体制
候補先の接続方式や安全対策と、SaaSの契約条件は、分けて見ます。
- 技術と保護:接続方式や認証、暗号化のほか、アクセス権やログ、バックアップ、障害監視も見ます。
- 運用とデータ:搬出の方法や脆弱性への対応、委託先の管理体制を見ます。
- SaaS契約:データの所在や再委託先、契約終了後の削除を、契約書とSLAで確かめます。復旧目標とサポート時間も対象です。
開発後の保守担当は、はっきり決めておきます。銀行電文やレート提供元、会計連携が変わったときや、制度やガイドラインが改まったときに備え、調査から修正、テスト、リリースまでの範囲と日数を決めます。24時間運用が必要な場合は、一次受付だけでなく、切り分けと復旧について、どこまでを誰が受け持つかも確かめておきます。
提案と見積もりの比較方法
提案を比べるときは、費用の対象範囲と機能、業務適合性をそろえたうえで見ます。
- 費用項目:初期費用や月額・年額、接続料、データ料、保守の費用を比べます。追加開発や移行、教育、テスト、制度対応の費用も含めます。
- 機能範囲:標準、設定、追加開発、対象外に分け、見積もりに入っていない範囲を把握します。
- 評価軸:業務適合性や外部接続、数値の正確性、セキュリティ、可用性に重みを付けます。移行、プロジェクト管理、保守、費用も並べて見ます。
財務や経理、IT、内部監査の担当者に加え、必要に応じて海外拠点の代表者も評価に加わります。そうすれば、導入後の運用問題を減らせます。
▶ 詳細はこちら:外貨資金管理システム開発でおすすめの開発会社6選と選び方
外貨資金管理システムの発注・外注・委託方法
外注がうまくいくかどうかは、自社の業務ルールを先に整理できているかで決まります。そのため、提案依頼の前に、対象範囲と正とするデータ、業務上の制約を文書にまとめておきます。受入条件や保守の分担も、同じ文書に残します。
RFPに記載する必須項目
RFPには対象業務と運用条件を記し、提案の前提をそろえます。
- 対象範囲:通貨・拠点・銀行、口座数、月間・ピーク件数、残高の取得頻度。
- 業務と時間:支払・回収予定、為替取引、評価、ヘッジ、会計、承認、締め時刻、タイムゾーン、休日、帳票。
- 運用条件:レート取得元やデータ保持期間、ログ、バックアップ、障害時の復旧、データ搬出、セキュリティ診断、保守時間、制度改定への対応。
要件が固まっていない項目は「未決」として残し、決定期限と判断者を決めておきます。未決の事項を伏せたまま固定価格を求めると、あとから追加費用や納期の延長が生じやすくなります。前提条件と除外条件、変更の進め方は、提案依頼の時点で共有しておきます。
契約・体制・受入条件の決め方
契約では、作業範囲や成果物、障害対応、受入基準を具体的に書き込みます。
- 作業範囲:要件定義、設計、開発、テスト、移行、教育、稼働支援、保守。
- 契約条件:成果物、レビュー回数、検収、障害の重要度と対応時間、再委託、知的財産、データ所有、終了時の引き継ぎ。
- 障害時の責任:金融機関との接続やレート欠損のときに、一次対応を担う側を決めます。
- 受入テスト:残高や複数レートでの評価、休日決済、二重明細、取消、権限逸脱、仕訳照合、再送を試します。
受入テストは、業務シナリオに沿った合格条件を数値で定めて行います。画面の表示確認だけで終わらせないことが大切です。
発注側にも業務の責任者とデータの確認者を置きます。そのうえで、検証を開発会社任せにしない体制にしておきます。
外注で起きやすい失敗と対策
要件が曖昧なまま着手すると、後工程で設計変更や再テストが広がります。
- 残高・レート:拠点間で定義が異なる、または基準時刻が未定。
- 拠点・会計:海外の休日や、突き合わせルールが整理されていない。
- 例外処理:運用担当者の判断任せになっている。
対策としては、要件定義の段階でデータ辞書や状態遷移、業務シナリオを作ります。権限表やエラーコード、照合ルールも、あわせて用意します。
相見積もりは、同じ前提条件やサンプルデータ、受入条件をそろえて比べます。金額だけでなく、未確定事項の扱いやリスクの説明、体制、保守の具体性も見ると、発注後の認識のずれを減らせます。
▶ 詳細はこちら:外貨資金管理システム開発の発注・外注・委託方法
セキュリティ・法規制・2026年時点の最新動向
外貨資金管理システムは、金額だけでなく、送金先や取引相手、承認者、決済状態も扱います。そのため、認証や暗号化に加えて、誤送金を防ぐ業務統制も設計の対象になります。さらに、変更履歴や監査証跡、障害時の継続運用まで、一つの要件として扱います。
ISO 20022移行と決済データ
国際送金では、ISO 20022の構造化データを前提に、必要な送金情報を欠落なく扱います。
- 送金人・受取人:氏名や住所などの情報。
- 送金内容:送金の目的や照合に使う情報。
国際的なクロスボーダー決済では、MTとISO 20022の併存期間が2025年11月22日に終わりました。支払指図は新標準を前提とする段階に移行しました(出典: Swift「ISO 20022: A new era for global payments」、2025年)。
日本銀行も2025年11月に、外国為替円決済などで使うISO 20022電文を改訂しました(出典: 日本銀行「日銀ネット等におけるISO20022に関する取り組み」、2025年)。
電文の変換だけでなく、必須と任意の項目や文字種を要件に含めます。加えて、例外処理や再送、代表的なテストデータ、旧形式との照合も要件にします。
AML/CFT・制裁対応・監査証跡
金融機関や国際送金に関わる組織では、顧客や取引先の確認をシステムに組み込みます。制裁対象との照合や疑わしい取引の検知、承認、調査記録も、あわせて設計に入れます。
金融庁は2026年3月31日に、AML/CFTのガイドラインとFAQを改訂しました。要件定義の時点だけでなく、公開後も最新のガイドラインや法令、監督上の要請を確かめることが大切です(出典: 金融庁「Revision of Guidelines for Anti-Money Laundering and Combating the Financing of Terrorism」、2026年)。
照合で一致した場合だけでなく、ヒット候補や確認の記録も保存しておきます。
- 判定記録:判定の理由や確認者、承認日時、参照した資料、ルールのバージョンを残します。
- ログ管理:改ざん防止や検索のしやすさ、保管期間、アクセス制御を考えます。
- 委託先の記録:再委託先を含め、作業を追えるようにします。
障害対応・BCP・継続運用
銀行接続やレート配信、クラウド、社内ネットワークのどこかが止まると、残高の取得や送金処理が止まる可能性があります。
- 停止中の業務:手動に切り替える条件や、二重送信を防ぐ照合、復旧後の再処理、責任者への連絡を決めておきます。
- 復旧水準:業務ごとに、目標とする復旧時間と復旧時点を決めます。
- 訓練:文書による確認を年1回行うほか、レート欠損や銀行のタイムアウトを想定した訓練も行います。
すべての機能を同じ水準で24時間稼働させると、費用が大きくなります。そのため、送金や残高照会、予測、帳票などを重要度で分けておきます。
よくある質問(FAQ)
導入前によく出る疑問をまとめました。自社の業務範囲や開始費用、既存のExcelや会計の扱いを確かめる材料として、ご利用ください。
外貨資金管理システムは何から始めるべきですか?
まずは対象の通貨や銀行、拠点を絞り、残高と入出金明細をまとめるやり方が現実的です。可視化の効果を確かめてから、資金繰り予測や為替エクスポージャー、会計、決済へ段階的に広げると、データの品質と運用を整えながら投資できます。
外貨資金をSaaSで管理しても安全ですか?
安全性は、認証や権限、暗号化、ログ、バックアップの中身で見ます。SaaSであるかどうかだけで判断するものではありません。
データの所在や委託先、脆弱性対応のほか、障害時の復旧目標や契約終了時のデータ搬出も確かめます。そのうえで、自社のリスク許容度と業務継続の要件に合うかを判断します。
Excelからの移行で最も注意することは何ですか?
セルの値だけでなく、換算レートや基準日、計算式も移行の対象です。手入力の補正や担当者の判断も、忘れずに移します。
過去データはそのまま取り込まず、通貨や口座、取引、レート、仕訳の項目を標準化してから移します。旧台帳と新システムの残高や評価額は、複数の締め日で突き合わせます。
パッケージと個別開発はどちらが良いですか?
標準的な資金の可視化や会計連携を早く始めたいなら、パッケージやSaaSが候補になります。一方で、独自の決済や評価、承認、基幹連携を競争力にしたいなら、個別開発を検討します。
標準製品を中心にして、不足する部分だけをAPIや周辺開発で補う組み合わせも考えられます。費用や納期、保守のバランスを取りやすい場合があります。
まとめ
外貨資金管理システムは、複数通貨の残高を起点に、資金繰りや為替リスク、取引・決済をつなぐ基盤です。会計や承認、監査まで結び付けることで、経営の意思決定を支えます。
事業会社なら資金の可視化から、金融機関ならフロント・ミドル・バックと決済基盤の連携から、自社に必要な範囲を定めます。
導入判断で押さえるポイント
選定では、一つの要件表で候補を比べます。対応通貨や銀行、拠点、リアルタイム性のほか、為替商品や評価・ヘッジ会計も並べます。
ISO 20022やAML/CFTへの対応に加え、権限や監査証跡、可用性も確認します。データ移行や保守も、同じ表で見ておきます。
費用は、SaaSの50万〜500万円程度から、金融機関向けの数億円以上まで幅があります。そのため、初期費用だけでなく3〜5年の総保有コストで判断することが大切です。
次に準備する資料
発注の前に、業務や資金、運用に関する資料をそろえておきます。
- 口座・拠点:通貨別口座一覧、銀行・拠点一覧、入出金明細のサンプル。
- 資金・会計:資金繰り表、為替予約台帳、会計仕訳。
- 権限・運用:権限表、締め時刻、休日カレンダー、障害時の手順。
資料がそろっていれば、開発会社やサービス提供者から、標準機能と追加開発、運用対応を分けた、比べやすい提案を受けやすくなります。
まずは、可視化で足りるのか、為替ヘッジも必要なのか、外為基盤まで要るのかを切り分けて、優先順位を決めます。要件と費用の前提をそろえ、段階的に導入すると、定着につながります。
▼関連記事一覧
・外貨資金管理システム開発の進め方
・外貨資金管理システム開発でおすすめの開発会社6選と選び方
・外貨資金管理システム開発の見積相場・費用
・外貨資金管理システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。