
団体保険システムの開発会社は、実績の対象業務、データ連携と再処理、5年TCOの3つの観点で比べると、違いが見えてきます。
取り上げるのは、riplaと実在する5社の計6社です。各社の得意領域と、パートナー選びや費用の考え方を並べます。全体像は団体保険システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・団体保険システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
団体保険システムのパートナー選びが重要な理由
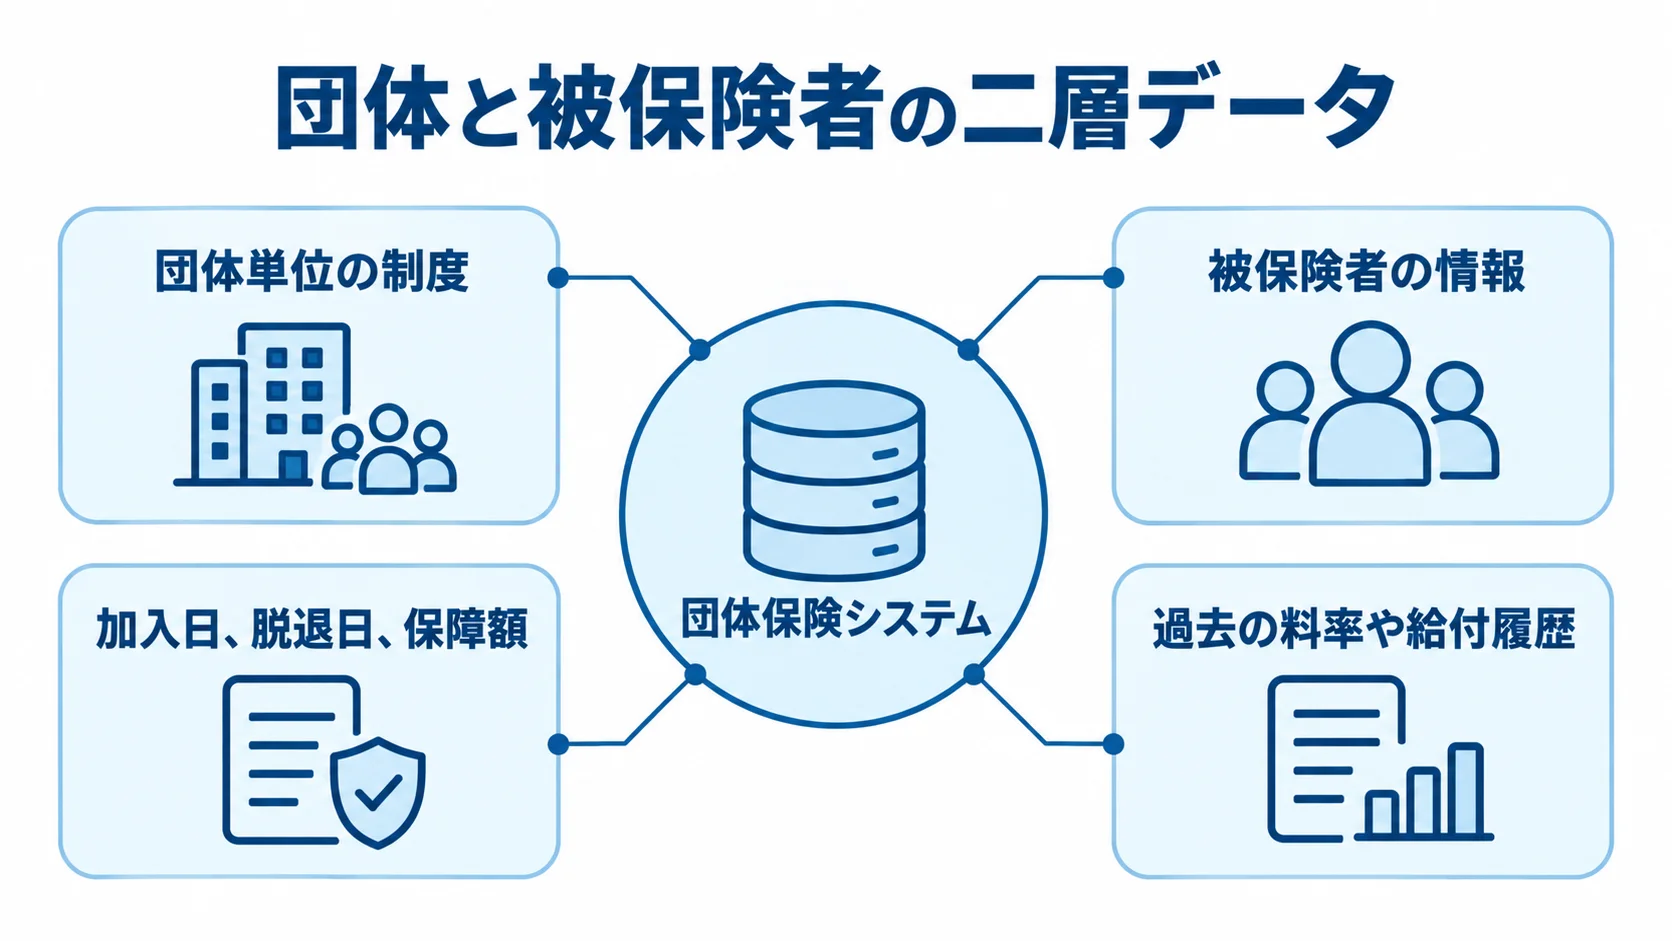
団体保険システムは、団体単位の制度と個人単位の契約履歴を同時に扱う基幹業務システムです。
加入資格、保障区分、団体割引は会社ごとに異なります。給与控除日や募集期間、異動締め日も、会社によって違いがあります。そのため、運用開始後の変更に対応するには、画面を作る技術力に加えて、条件の違いを仕組みで吸収できる力が求められます。
開発会社を比べるには、まず選定理由を確かめることが欠かせません。
団体と被保険者の二層データを扱う必要性
個人保険では、契約者と被保険者の情報、保険料や給付を個別に管理する場面が中心です。一方で、団体保険では、企業や組合などの団体の情報に、多数の被保険者の情報が結び付きます。
システムは、団体の制度変更を適用しながら、個人の加入日、脱退日、保障額を保持しなければなりません。さらに、過去の料率や給付履歴も残しておくことが欠かせません。
月次異動ファイルの再取込時に二重計上を防げるか、締め処理を安全に再実行できるか、過去時点の条件で再計算できるかまで確かめられる会社が適しています。
金融・個人情報・運用責任を同時に確認する必要性
確認の際に参照しやすい資料として、FISCの「金融機関等コンピュータシステムの安全対策基準・解説書」があります。2025年3月に第13版が公表されています(出典:金融情報システムセンター、2025年)。
- 情報保護:個人情報に加え、告知や健康状態に関わる要配慮情報を扱う可能性の有無
- 委託管理:外部委託先と再委託先の管理、障害時の対応
- 運用統制:監査ログ、権限分離、暗号化、復元、インシデント連絡、責任分界の記載が提案書にあるか
- 監督動向:金融庁が2026年にも保険会社向け監督指針やサイバーセキュリティ情報を更新した点
株式会社ripla|コンサルから開発まで一気通貫の支援
riplaは、コンサルティングから開発まで一気通貫で支援できる企業です。IT事業会社として社内DXを推進した経験も活かしています。
ビジネスの成果創出とシステムの定着支援に強みがあり、営業・顧客管理や生産・販売管理など、幅広い基幹システムの構築・導入実績があります。さらに、企業の業務要件に合わせて柔軟に対応できる体制を整えています。
特徴と強み
riplaは、機能一覧を作る前に、業務上の成果と定着の条件を整理できます。たとえば、団体保険では、団体担当者がいつ何を登録するかを確認します。
保険会社側で締めるデータや、エラー時に訂正を承認する担当者も、業務フローに落とし込みます。その後は、人事・給与システムとのCSV・API連携や団体別権限を設計し、照会画面と帳票、運用マニュアルまで段階的に進められます。
得意領域・実績
基幹システムの経験を活かして、団体保険の周辺業務から始めたい企業の相談先になります。
まず、団体マスタと加入者情報を一つにまとめる作業や、申請・承認フローに先に取り組めます。ほかに、給与控除データの受け渡しや帳票のペーパーレス化にも取り組めます。一方で、契約管理や給付管理は後続フェーズに分けられます。
保険会社の大規模基幹を一括で置き換える前に、現行業務を洗い出し、PoCやRFP作成を支援してほしい場合にも候補になります。
シンプレクス株式会社|保険業務のフロントから基幹までの支援
シンプレクス株式会社は、保険業務を広くカバーする「Simplex xInsurance」を提供する実在企業です。公式サイトでは、生命保険・損害保険の一連の業務向けに、フロント、ミドル、バック領域を組み合わせられるとしています。
団体信用生命保険向けの公開事例もあるため、近い業務構造の案件では実績を確かめやすい会社です。
特徴と強み
申込、引受、異動といった保険業務を、必要な範囲から導入できます。収納、支払、契約・顧客管理なども対象に含められます。
保険会社が新商品や新しい募集チャネルを早く立ち上げたい場合は、既存のレガシーをすべて捨てずに、クラウドサービスや新しいフロントを組み合わせられます。団体保険でも、企業担当者向けの照会画面と保険事務を同じ業務モデルでつなぎたい場合に適しています。
得意領域・実績
団信を含む公開事例から、シンプレクスの保険システムでの経験と、その対象範囲を確かめられます。
- 明治安田トラスト生命:団体信用生命保険の基幹システムをAWSクラウド上に構築した事例
- 事例の対象業務:Web告知、新契約引受、保全、保険金請求・支払、被保険者・団体向けフロント
- ライフネット生命:2026年、団信事業の拡大に伴うシステムの大規模拡張を公表
団信と一般的な団体保険は、商品や業務が同じとは限りません。自社商品の異動と保険料、給与連携と給付要件が合うかを、提案時に見極めてください。
参考情報はシンプレクス株式会社「保険」と団信システム拡張のニュースで確認できます。
株式会社NTTデータ|APIと保険プラットフォームによる段階導入の支援
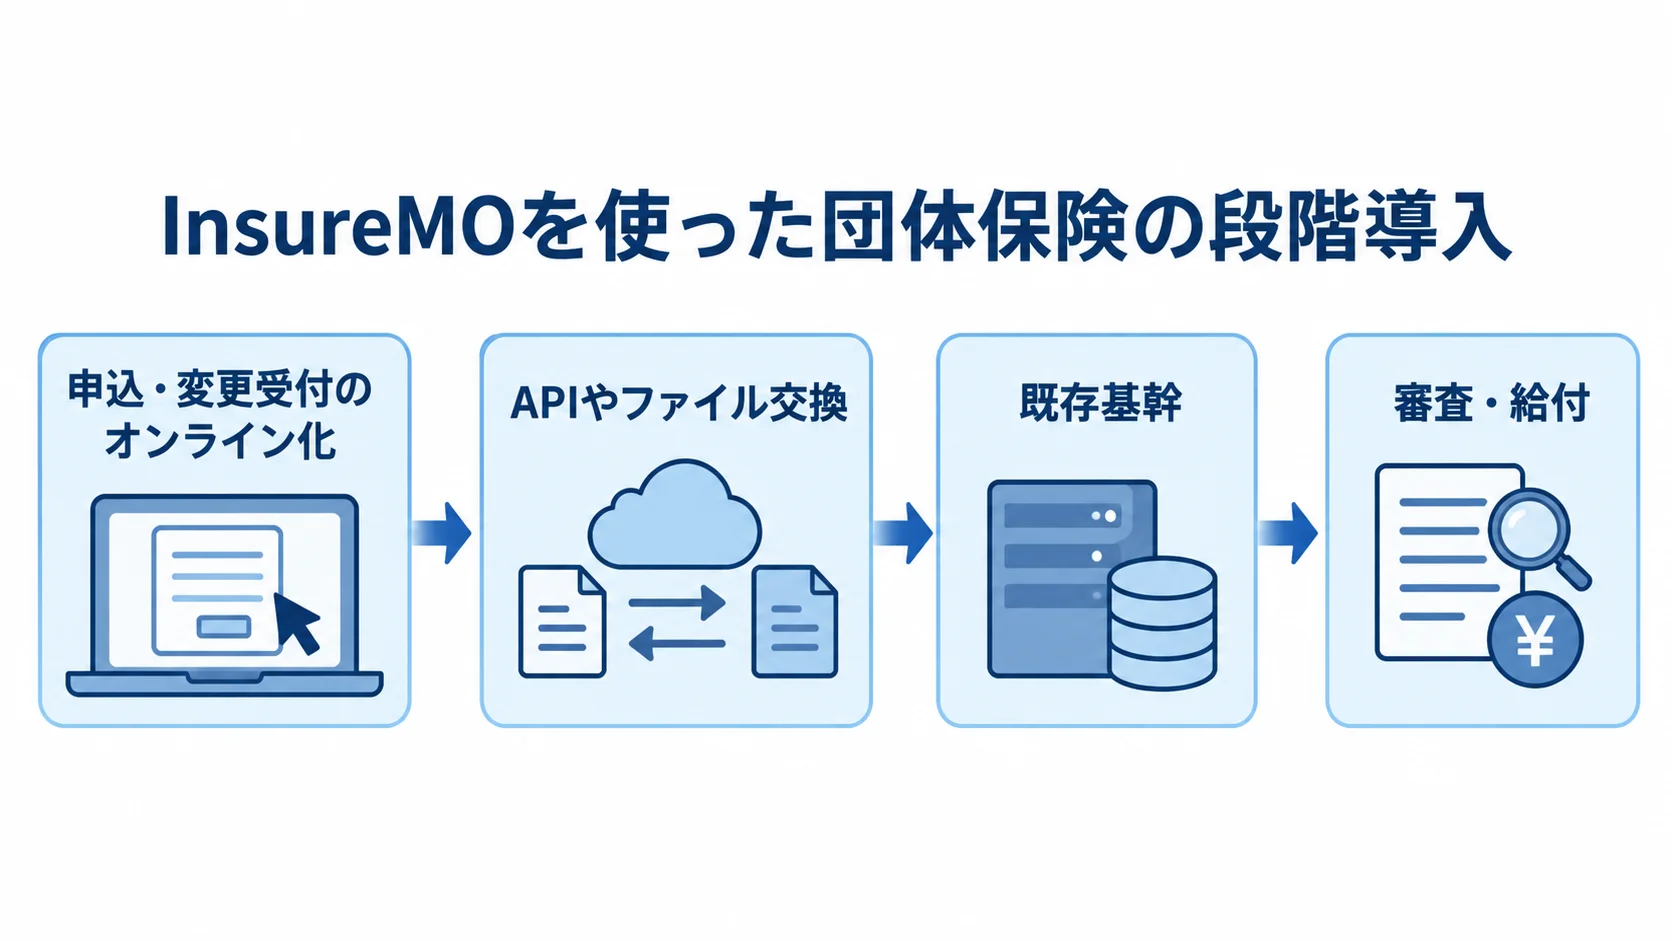
株式会社NTTデータは、金融・保険分野の開発、保守、運用に加え、保険デジタルサービスプラットフォーム「InsureMO」を提供しています。InsureMOは、申込から支払いまでのデジタル化に使うAPIや契約管理機能、画面資材などを組み合わせるサービスです。
大規模な既存基盤を持ち、団体担当者向けの申請・照会チャネルを段階的に追加したい場合の比較候補です。
特徴と強み
InsureMOは、保険業務の機能をマイクロサービスとして標準で実装しており、豊富なAPIや商品テンプレートと組み合わせられます。給与・人事や団体ポータル、決済は、一度に刷新しなくても構いません。契約管理や給付受付を含めて、優先度の高い接点から始める方法があります。
既存システムを残したまま、APIやファイル交換を境界に新旧を連携する構想は、移行リスクを抑えるうえで有効です。
得意領域・実績
InsureMOの公式情報と、団体保険で想定する導入構成を照らし合わせると、適用範囲の見極めに役立ちます。
- 適用範囲:申込から支払いまでのデジタル完結、幅広いチャネル連携、既存商品を含む契約管理のどこから選ぶか
- 段階導入:申込・変更受付のオンライン化を先行し、審査・給付は既存基幹と連携させる形
- 商品ルール:要件定義での、標準機能・設定・個別開発の分担の確認
詳細はNTTデータ「保険デジタルサービスプラットフォーム InsureMO」で確認できます。
株式会社野村総合研究所(NRI)|大規模な保険基幹と運用統制の強み
株式会社野村総合研究所(NRI)は、金融・保険分野のコンサルティングから基幹業務システムの設計、構築、運用まで支援します。公式サイトでは、生命保険、損害保険、公共・共済事業のシステムを対象とすると説明しています。保険システムの知見を背景に、大規模移行、レガシー接続、複数部門の運用設計を重視する案件で候補になります。
特徴と強み
NRIは画面開発だけでなく、制度とデータ、組織と運用を含めた変革パートナーとして見るとよいでしょう。
団体数や加入者数が多い場合は、月次異動のピーク処理や帳票照合が経営リスクになります。同じ条件で、夜間バッチの再実行や障害時の切り戻しも、経営リスクとなり得ます。そのため、非機能要件の設計が欠かせません。
クラウド移行では、可用性や監視、バックアップの実務が提案に含まれるかを確認してください。アクセスレビューと委託先監査の実務も、同じ提案の中で確かめます。
得意領域・実績
長期運用を前提に、NRIの公開情報から基幹移行や履歴の扱いを確かめます。
- 長期運用:共同利用型サービス、レガシー脱却、AIによる業務革新の組み合わせ
- 履歴移行:契約・給付履歴に加え、過去の料率や資格を再現したうえでの照合
- 移行方式:全件移行と、現行契約と参照用アーカイブの分離の比較(5年後の運用費も含む)
詳細は野村総合研究所「金融/保険・共済」で確認できます。
株式会社インフォメーション・ディベロプメント(ID)|団体窓口の照会・帳票のオンライン化
株式会社インフォメーション・ディベロプメント(ID)は、システム運用や開発を手掛ける実在企業です。公式導入事例では、大手生命保険会社と団体・企業保険の担当者を、インターネットで接続しています。具体的には、契約照会や請求書発行をオンライン化したWebシステムです。
保険業務全体より、団体窓口の事務負荷や書類の受け渡しから改善したい場合に、比べやすい会社です。
特徴と強み
公開事例では、電話や書類送付による照会と請求書発行をオンライン化しました。その狙いは、団体担当者の事務負荷や問い合わせを減らし、書類紛失や個人情報漏えいのリスクを下げることです。
加入者の異動情報や請求資料を企業窓口が扱うため、認証と権限、操作ログが欠かせません。ダウンロード制御や帳票の再発行履歴も含め、管理の範囲を確かめる必要があります。
機能数よりも、問い合わせ件数と紙・Excelの受け渡しをどう減らすかを具体化できる点が強みです。
得意領域・実績
団体窓口Webから導入する場合に備え、支援範囲と提案時の確認点を整理します。
- 優先領域:団体窓口の照会、請求書・名簿出力、問い合わせ削減
- 段階導入:窓口Webを起点に、給与・人事連携、加入・脱退受付、保険料計算へと広げる進め方
- 提案時の確認:CSV・SFTP調査、本人確認、団体ごとの権限分け
公式事例の業界や対象範囲と、自社案件の範囲は分けて評価します。事例の詳細はインフォメーション・ディベロプメント「WEBシステム構築」で確認できます。
NRIセキュアテクノロジーズ株式会社|団体保険データの安全な授受の支援
NRIセキュアテクノロジーズ株式会社は、情報セキュリティに特化した実在企業です。団体保険の業務システム全体を開発する会社というより、企業と保険会社の間で個人情報を受け渡す仕組みの専門候補です。また、セキュリティ設計や第三者評価を比べたいときにも候補になります。
既存の媒体交換やメール添付を安全なサービスへ移行したい案件では、アプリ開発会社と組み合わせて検討できます。
特徴と強み
誰が誰に送れるかを制御するクローズドグループ、送信前承認、ログ管理など、データ授受の運用ルールをサービスに組み込めます。団体保険では、被保険者の異動、保険料、給付に関するデータを、企業・団体と保険会社が交換します。
誤送信や宛先間違いは、個人の注意だけに頼らず、送信先を限定して承認と記録を残す設計にすると、事故の予防と監査対応につながります。
得意領域・実績
団体保険のデータ授受に関する公開事例では、導入の内容と、得られた効果を確かめられます。
- 導入事例:住友生命が団体保険・企業年金保険の電子媒体での授受をクリプト便へ移行
- 得られた効果:クローズド送信と事前承認で、指定ユーザー間の交換と誤送信リスク低減を実現
新規開発時も、アプリの認証だけでなく、データ交換の責任者と承認者を設計する必要があります。さらに、保存期間や削除、監査証跡まで設計の対象に含めます。
外部の専門サービスを組み込む場合は、障害時の連絡先と復旧目標を、元請け会社の提案書に明記してもらってください。
事例の詳細はNRIセキュアテクノロジーズ「住友生命保険相互会社様 導入事例」で確認できます。
団体保険システムのパートナー選びのポイント
6社の得意領域はそれぞれ異なります。たとえば、シンプレクスは保険業務、NTTデータはAPI・プラットフォーム、NRIは大規模基幹・運用に強みがあります。
また、IDは団体窓口Web、NRIセキュアはデータ授受とセキュリティについて、公開情報で強みを確認できる領域です。まず自社の業務範囲とリスクを定め、同じ条件で提案と見積を比べます。
「保険に近いか」と「自社範囲に合うか」を分けた実績の確認
まず確かめたいのは、実績の対象業務です。会社名や導入社数は、その次に見ます。団体信用生命保険の契約管理事例は参考になります。
ただし、一般的な団体定期保険や企業年金保険とは、商品ルールや加入資格が一致するとは限りません。料率と給付業務の扱いも、会社によって異なります。
事例企業の規模や団体数、加入者数を質問します。移行件数や連携先、稼働後の保守範囲も確かめます。非公開情報は、匿名化した類似案件の説明で補います。
データ連携と再処理による技術力の評価
データ連携では、CSV・API・SFTP連携、冪等性、バッチ性能を確かめます。エラー訂正と再処理、履歴管理にも目を向けます。権限分離と監査ログ、暗号化とバックアップ復元も、あわせて確認します。
月末や給与締め日前後のピーク処理時間は、平均値ではなく最大件数で測定してもらいます。代表的な団体3〜5団体の匿名データで、PoCを行います。加入や脱退、保障額変更を試し、給与連携と失敗ファイルの再取込も加えると、提案書だけでは分からない差が見えます。
プロジェクト管理と5年TCOの同条件比較
初期開発費だけでなく、クラウド・SaaS利用料、保守、監視を5年間で合算します。脆弱性診断や制度改定、データ移行にかかる費用も、同じ期間に含めます。加えて、教育と問い合わせ対応も見ておきます。
一般的な開発の人月単価は50万〜150万円程度が目安です。金融・保険案件では、専門人材や監査の工数が加わります。さらに、可用性や移行、セキュリティの工数も必要になります(出典:秋霜堂株式会社「システム開発の費用相場」、2026年)。
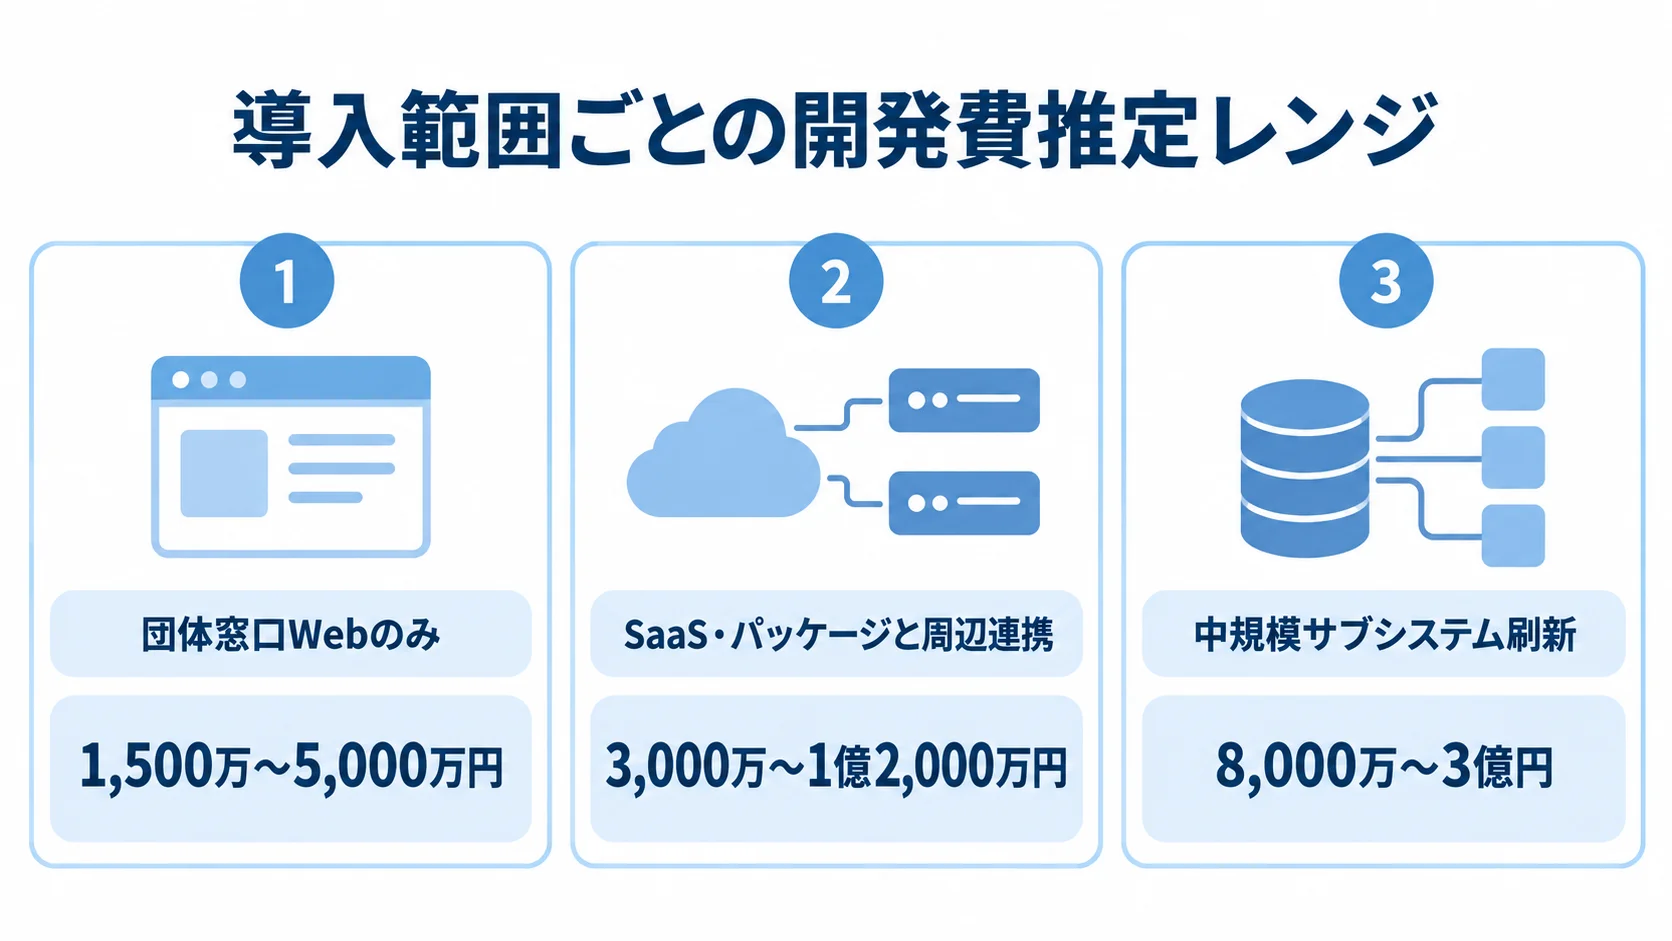
推定レンジは、団体窓口Webのみの場合で1,500万〜5,000万円です。SaaS・パッケージと周辺連携では3,000万〜1億2,000万円、中規模サブシステム刷新では8,000万〜3億円です。
金額は、公開相場をもとに編集部が推定した目安で、各社の個別見積ではありません。
- 導入範囲:窓口Web、パッケージ連携、サブシステム刷新の区別
- 5年費用:初期費用に保守、移行、教育、制度改定などを加えた合計
- 見積条件:団体数や加入者数などの前提を、各社でそろえること
団体保険システムに関するよくある質問
発注時には、開発会社の選び方に加えて、対象範囲や費用、パッケージとスクラッチの判断が課題になります。よくある質問に目を通し、自社のRFPに落とし込めば、各社の提案を同じ基準で比べられます。
団体保険システムの開発費用はいくらですか?
費用は、対象範囲によって異なります。要件整理やPoCは300万〜1,500万円が、編集部推定の目安です。
団体担当者向けの照会、帳票、ファイル交換は1,500万〜5,000万円です。SaaS・パッケージと周辺連携は3,000万〜1億2,000万円です。
中規模サブシステム刷新は8,000万〜3億円が目安です。見積を依頼する際は、団体数や加入者数、月次異動件数をそろえてください。連携先や保存年数、移行対象の条件も示し、RTO・RPOの目標まで同じ前提にします。
パッケージとスクラッチのどちらを選ぶべきですか?
標準業務に寄せられる範囲が広く、短期間で立ち上げたい場合はパッケージやSaaSが向いています。一方で、独自制度や既存資産との整合が大きく、標準製品に合わない場合は、スクラッチや段階的なモダナイズが候補です。
差分は、設定やルールエンジンで吸収する範囲と、開発する範囲に分けて考えます。商品追加のたびに改修が要る構造は、初期費用が安くても5年TCOが高くなります。
開発会社への問い合わせ前に何を準備すればよいですか?
団体数や加入者数、月次の加入・脱退・変更件数を整理します。加えて、ピーク処理時間や商品・保障区分、団体割引も含めます。
給与・人事の連携先と、紙・Excel・媒体交換の現状もまとめます。保存年数や移行対象件数も、あわせて用意しておきます。
稼働目標や許容停止時間、RTO・RPOは事前に決めておきます。委託・再委託の条件、監査権限、受入テストの合格基準も用意してください。情報をそろえると、「対応できます」という回答を、工数・体制・責任範囲の具体性で比べられます。
団体保険システムで最低限必要なセキュリティは何ですか?
扱う情報や運用に応じて必要な対策は異なります。要件には、アクセス・記録、データ・運用、健康・告知情報の3つの観点を含めます。
- アクセス・記録:最小権限、権限分離、多要素認証、特権ID管理、操作ログ、監査証跡
- データ・運用:通信・保存データの暗号化、脆弱性管理、復元テスト、インシデント対応、委託先監査
- 健康・告知情報:法令と社内方針の使い分け、利用目的、保存期間、削除、持ち出し制御の取り決め
金融庁のサイバーセキュリティ情報やFISC第13版を参照し、自社のリスク評価と責任分界に反映します(出典:金融庁「金融分野におけるサイバーセキュリティ対策について」、2026年)。
まとめ
開発会社を選ぶときは、会社の規模や知名度だけでなく、団体・被保険者の二層データを扱えるかを確かめます。異動・保険料・給付の扱いは、提案書で具体的に示してもらいます。給与・人事連携についても、同じ提案の中で見ておきます。
移行と再処理、監査と障害対応も、一つの業務設計として検討します。riplaは一気通貫の支援、シンプレクスは保険業務に強みがあります。
NTTデータはAPI・基盤、NRIは大規模基幹に強みがあります。IDは団体窓口Web、NRIセキュアは安全なデータ授受が強みです。
現状業務とデータ連携の洗い出し
全機能は、最初に確定しなくても構いません。団体数や加入者数、月次異動件数を整理し、既存の契約・給付履歴も確かめます。
連携先と締め処理、障害時の再実行手順もまとめます。そのうえで、代表的な団体のデータを使い、要件定義かPoCを行います。
見積は初期費用だけでなく、保守や制度改定、セキュリティを含む5年TCOで比べます。移行や教育も、同じ期間の費用として含めます。自社の業務責任と運用体制に合う会社を選んでください。
比較条件をそろえた相談先の絞り込み
相談先を選ぶ前に、自社業務への適合性と提案条件を、同じ基準で比べます。
- 業務との適合:標準化する業務と個別対応する差分の切り分け、安全に使い続けられるかの見極め
- 提案の比較:団体保険の経験、データ量、移行・並行稼働の進め方、再委託やSLA、監査権、制度改定対応の範囲
公開事例は各社の強みを知る入口になります。発注側と開発会社が同じ前提で話せる状態をつくることが、予算と品質を守る第一歩です。
▼全体ガイドの記事
・団体保険システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。