
団体保険システムの発注は、業務とデータを整理し、要件と責任を定める順で進みます。そのうえで方式と委託先を比べて契約すると、移行後も説明できる運用につながります。
発注形態から委託先の選び方まで、段階ごとに決めることを順に見ていきます。全体像は完全ガイドにまとめています。
▼全体ガイドの記事
・団体保険システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
団体保険システムを外注する前に知っておきたい全体像
団体保険システムは、企業・官公庁・組合などの団体と、所属する多数の被保険者を二層で管理します。個人保険とは異なり、団体ごとの資格条件や保障区分を扱います。さらに、割引率、募集期間、給与控除日を持ちながら、月次の異動をまとめて正確に処理します。
外注では画面だけでなく、連携や締め処理などの業務全体を対象に含めます。監査、移行、運用設計も外注の対象です。
団体マスタと被保険者マスタの分離管理
団体保険では、契約単位の情報と個人単位の情報を分けて扱う必要があります。
- 団体マスタ:団体名、契約番号、制度、商品、保障区分、割引率、請求先、締め日、担当者権限
- 被保険者マスタ:加入・脱退日、所属、資格、保障額、保険料、住所、給与情報、給付履歴
被保険者情報は団体と紐付けて管理します。現在の値に加えて、過去に所属した団体と制度の履歴も残しておきます。過去の料率や資格で再計算する際、履歴がないと請求額や給付額を検証できません。
障害復旧後に同じ被保険者の異動ファイルを再取込んでも、保険料が二重計上されない冪等性(同じ処理を繰り返しても結果が変わらない性質)が必要です。提案依頼には、月次ファイルの再取込と締め処理の再実行を含めます。加えて、エラー行だけの訂正や帳票照合も求めます。
団体単位の一括処理と個人単位の正確な履歴管理を両立できるかは、技術力だけでなく要件定義の品質で決まります。
外注範囲の画面・連携・運用への分け方
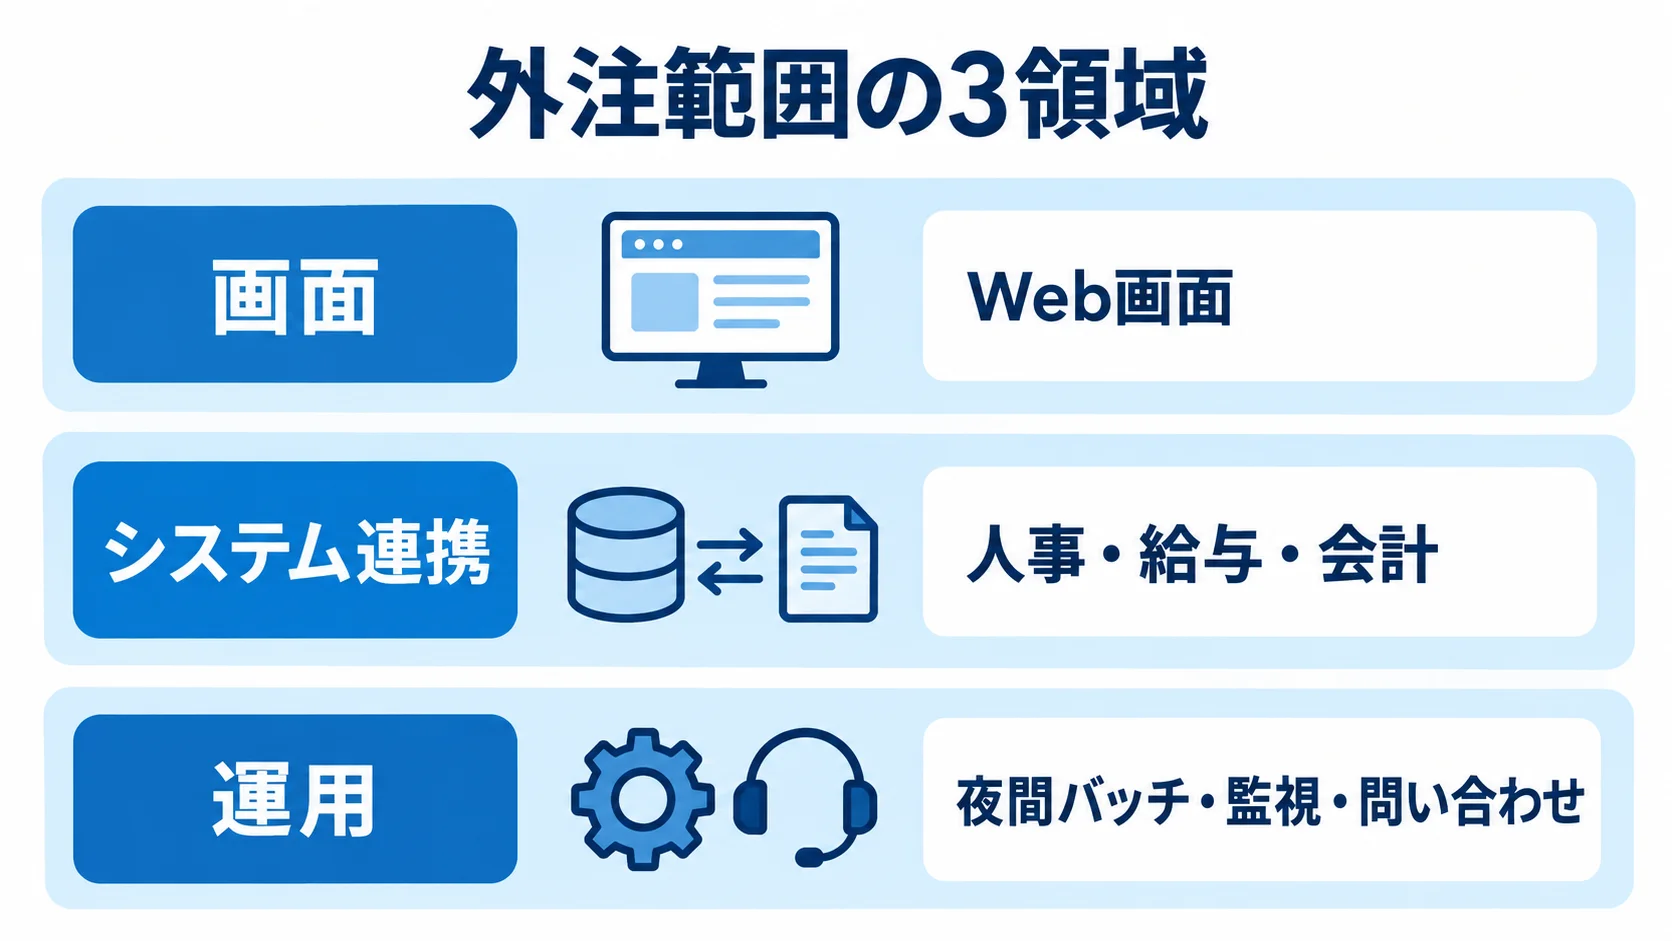
外注範囲は、画面、システム連携、運用の3領域に分けて整理できます。連携先は人事・給与システムなど複数にわたります。
- 画面:団体担当者や加入者が使うWeb画面
- 連携:人事・給与・会計などとのデータ授受
- 運用:夜間バッチ、監視、問い合わせ、制度改定対応
契約管理や給付は後回しにし、団体窓口の照会や請求書発行、CSV・SFTPの授受から始める方法もあります。
外注先に任せる範囲を広げると、発注者の負担は減るように見えます。ただし、業務判断や例外ルールまで丸投げすると、制度改定のたびに追加費用が発生しやすくなります。
発注者側には、制度の責任者、データの正本を決める担当者、受入テストの承認者を残しておきます。外注は人手を手放す施策ではなく、どこまでを誰が受け持つかを明文化したうえで、専門性を借りる施策です。
団体保険システムの発注形態の選び方
標準化できる業務はSaaSやパッケージで取り込み、独自の制度や既存資産との差分は設定、API、個別開発で補います。そのため、段階的に発注する形が比較的現実的です。
データ品質が低い場合や制度が固まっていない場合は、本開発の前に現状調査やPoCを発注します。そのうえで、標準化できる業務と独自業務を分けて判断します。
SaaS・パッケージ導入の特徴と向いている場面
SaaSや保険業務パッケージは、共通業務を短期間で導入したい場合に向いています。導入しやすさは、標準機能でどこまで足りるか、例外をどう扱うかで変わります。
- 標準機能:加入受付、契約管理、保険料計算、帳票、権限管理を導入しやすい
- 設定追加:設定で団体や商品を増やせる製品なら、商品追加のたびの大規模改修を避けられる可能性がある
- 例外対応:団体ごとの例外をすべてアドオンにすると、標準機能の利点が薄れ、回帰テストも増える
団体ごとの例外が設定で扱える範囲は、事前に確認しておきます。判断は機能一覧ではなく、代表的な3〜5団体の匿名化データで次の業務シナリオを試して行います。
- 加入・脱退:加入、脱退、保障額変更、給与控除の一連の処理
- 保険料・給付:未収、給付請求、訂正の扱い
- 締め処理:月次の締め処理までを一連で実行
試行後は、標準設定と個別開発の範囲を分けて見積もります。保険業務のAPIや契約管理機能をマイクロサービスとして組み合わせるサービスもあります。
NTTデータのInsureMOは申込から支払いまでが対象です(出典: NTTデータ「保険デジタルサービスプラットフォーム InsureMO」、2026年確認)。さらに、既存のレガシー領域と新しい顧客接点をつなぐ構成も示しています。
段階導入と既存基幹との連携
既存の契約管理や給付システムは残したまま、団体窓口WebやAPIなどを先に刷新します。段階導入であれば、全面刷新のリスクを抑えながら、現行業務を止めずに利用者の利便性を高められます。移行対象を絞り込めるため、初回リリースで得られる価値も関係者に示せます。
- 先行範囲:団体窓口Web、API、ファイル交換、データ照会
- 正本の決定:新旧システムのどちらを正本にするか
- 差分解消:二重管理中の差分を、いつ解消するか
発注時に正本と差分解消の時期を決め、二重管理の期間を管理します。
画面や帳票の仕様が未確定なら、全工程を固定価格で発注しません。仕様の変更が、あとから隠れた追加費用になりやすいためです。
多段階契約では、調査・仕様検討を準委任、要件が固まった部分を請負にできます。最初の1〜3か月を現状調査、業務設計、データ調査に充て、成果物をもとに本開発の範囲と価格を確定します。
フルスクラッチの独自性と長期運用体制のセット発注
団体ごとに異なる料率や資格ルールが競争力に直結し、既存システムとの細かな統合が欠かせない場合は、スクラッチ開発が候補です。
- 統合対象:契約・給付履歴、会計、外部連携
- 発注者の責任:設計、テスト、移行、脆弱性対応、制度改定、担当者交代後の保守
- 長期運用:5年以上の保守、ソース管理、設計書更新、復旧訓練
自由度が高い一方で、これらの責任を発注者が負うため、契約で長期運用体制を定めておきます。
シンプレクスは、標準的な保険ソリューションを基盤にしています。団体信用生命保険のWeb告知、新契約引受、保全を、AWSクラウドで提供した事例を公開しています。
保険金請求・支払や団体向けフロントも対象に含まれます。この事例は、標準機能を使いながら不足部分を個別対応する発注の参考になります(出典:シンプレクス株式会社「保険|業界」、2026年確認)。
RFPと要件整理の進め方
RFP(提案依頼書)は、解決したい業務課題や対象範囲を各社へ同じ条件で伝える資料です。制約や評価方法もあわせて示します。機能の案を開発会社に考えてもらう資料ではありません。
団体数や加入者数を示さずに「システム一式」と書くと、各社の前提が異なり、価格も納期も比べられません。そのため、現状と将来像を分けて、必須、希望、将来検討に分類しておきます。
加入から給付までのシナリオで書く業務要件
加入受付から給付までを発注範囲に漏れなく含めるため、業務シナリオを工程の順に記載します。
- 加入・異動:団体登録、制度・商品設定、募集、加入、告知、引受、脱退、昇格・降格、住所変更
- 精算・給付:保険料計算、請求、収納、未収、給付請求、支払、帳票出力
- 締め・訂正:承認者と時期、エラー訂正の単位、再処理後の照合方法
画面だけを要件にすると、業務量が集中する夜間バッチや媒体交換が抜けてしまいます。再処理を行ったあとは、あらかじめ定めた照合方法で結果を確認します。
RFPには、団体数、加入者数、月次の加入・脱退・変更件数を記載します。さらに、ピーク時の同時処理数、締め処理の許容時間、外部連携先数も記します。
CSV・API・SFTPの形式、保存年数、移行対象件数は、仮の値でも記載します。数値が未確定なら、少・中・多の3ケースを提示し、各ケースの追加費用と性能を回答してもらいます。特に「月末の何時間以内に何件処理できるか」は、画面レスポンスより重要です。
非機能要件のRFP評価項目への落とし込み
保険情報を扱うシステムは、機能の良し悪しだけでなく、品質や守り方も評価の対象にします。サービス水準、復旧・監査、情報保護、委託管理の4つを、それぞれ評価項目として書き出します。
- サービス水準:可用性、性能、拡張性、監視、サポート時間、SLA
- 復旧・監査:バックアップ、災害復旧、監査ログ、RTO、RPO
- 情報保護:権限分離、暗号化、脆弱性管理、MFA、特権ID、持ち出し制御
- 委託管理:アクセスレビュー、ログ保管、委託先・再委託先の監査
個人情報や健康・告知関連の要配慮情報を扱う可能性があるため、保管期間まで細かく確認しておきます。
2025年3月、FISCが「安全対策基準・解説書」第13版を公表しました。金融庁も金融分野のサイバーセキュリティガイドラインを改正しています(出典:FISC「サイバーセキュリティFAQ」、2025年、金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年改正)。
2026年3月には、経済産業省と国家サイバー統括室が、ソフトウェアの開発・供給・運用事業者と顧客の役割を整理したガイドラインを公表しました。発注者はベンダー任せにせず、評価チェックリストで供給網全体の責任分担を確認します(出典:経済産業省・国家サイバー統括室「サイバーインフラ事業者に求められる役割等に関するガイドライン」、2026年)。
RFPに書く成果物と受入基準
RFPでは、納品物と稼働を判断する受入条件を明示します。成果物は次のように具体化します。
- 設計資料:要件定義書、業務フロー、画面仕様、API・ファイル仕様、データモデル
- 移行・試験:移行計画、テスト計画、測定可能な受入基準
- 運用・引継ぎ:操作マニュアル、運用設計書、ソースコード、設定一覧、障害対応手順
受入基準には、「正常に動くこと」のような曖昧な表現を使わず、測定可能な形で書きます。たとえば、加入者1,000件の一括取込が所定時間内に終わるといった形です。また、同じファイルを再取込んでも二重計上されず、請求額と元データが一致することも判定条件にします。
移行では、対象項目と欠損・重複・名寄せの扱いを決めます。過去履歴の保存方法や移行後の照合責任もあわせて決めます。
照合では、総件数だけでなく団体別、商品別、月別の件数も確認します。保険料合計、未収残高、給付支払額は複数回突合します。業務担当者が新旧の結果を説明できることを、本番移行の条件にします。
契約形態と団体保険システムの費用相場
団体保険システムには、同じ条件で比較できる公的な価格表はありません。そのため、以下の金額は2026年時点の記事用推定です。
公開情報にある一般的なシステム開発の人月単価を踏まえ、保険業務で追加される移行・外部連携の工数や、セキュリティ・テストの工数も加えています。金額は、金融機関向けの専門人材や可用性、監査の要件で大きく変わります。加入者数や商品数、移行量によっても変わるため、発注前の予算枠を考える際の目安として使ってください。
対象範囲別の初期費用の目安(300万円〜10億円超)
調査から大規模刷新まで、依頼する機能の範囲に応じて予算を見積もるため、初期費用には段階があります。下の目安は、作業の小さいものから順に並べています。
- 調査・PoC:300万〜1,500万円程度
- 照会・帳票・ファイル交換:1,500万〜5,000万円程度
- SaaS等導入:3,000万〜1億2,000万円程度
- 中規模刷新:8,000万〜3億円程度
- 大規模刷新:3億〜10億円超、24〜36か月以上の可能性
SaaS・パッケージ導入の目安には、給与・人事連携や移行を含みます。テストと教育も含みます。
大規模刷新の対象には、契約管理、収納、給付が含まれます。
このレンジは市場統計ではなく、一般的な人月単価50万〜150万円程度の公開情報と、団体保険固有の工数を組み合わせた編集部推定です。出典は秋霜堂株式会社「システム開発の費用相場は?抑えるコツや開発会社を選ぶポイント」(2026年確認)です。
移行や教育、制度改定などが別料金なら、稼働までの総額は上がります。性能試験や監査ログの扱いも含めて、合計額だけでなく、見積に含む作業と除外作業を確かめます。
準委任・請負・SaaSの責任の置き場所の違い
準委任は、作業や専門知識を委託する段階に向いています。仕様が変わる段階では、成果物と完成責任を固定しにくいため、作業時間や体制などを定めます。
- 準委任:要件整理・調査・推進・仕様検討など、作業や専門知識を委託する段階
- 請負:合意した仕様のシステムや成果物を完成させる
- SaaS:利用料や従量費を払い、標準サービスを利用する
準委任では、作業時間や体制に加えて、会議や報告、知見移管も決めておきます。発注者が優先順位を決め、ベンダーが支援します。
請負では、対象範囲と完成条件を明記し、検査期間や瑕疵対応も定めます。仕様変更や遅延時の扱いのほか、知的財産権、再委託、ソースコード利用権についても決めます。そのうえで、テストデータと合否条件を先に合意し、受入基準を明確にします。
SaaS契約では、開発費のほか、初期設定費と、月額または年額の利用料が発生します。さらに、ユーザー数・団体数・処理量に応じた従量費、連携費、保守費もかかります。
SaaSでは、障害復旧やバックアップ、SLA違反時の扱いを確認します。加えて、データ返却、解約時の消去、終了時の移行支援も確かめます。
経済産業省の資料は、仕様検討と開発で準委任型・請負型を使い分ける考え方を示しています(出典:経済産業省「サイバーインフラ事業者に求められる役割等に関するガイドライン関連資料」、2026年)。
5年TCOによる比較
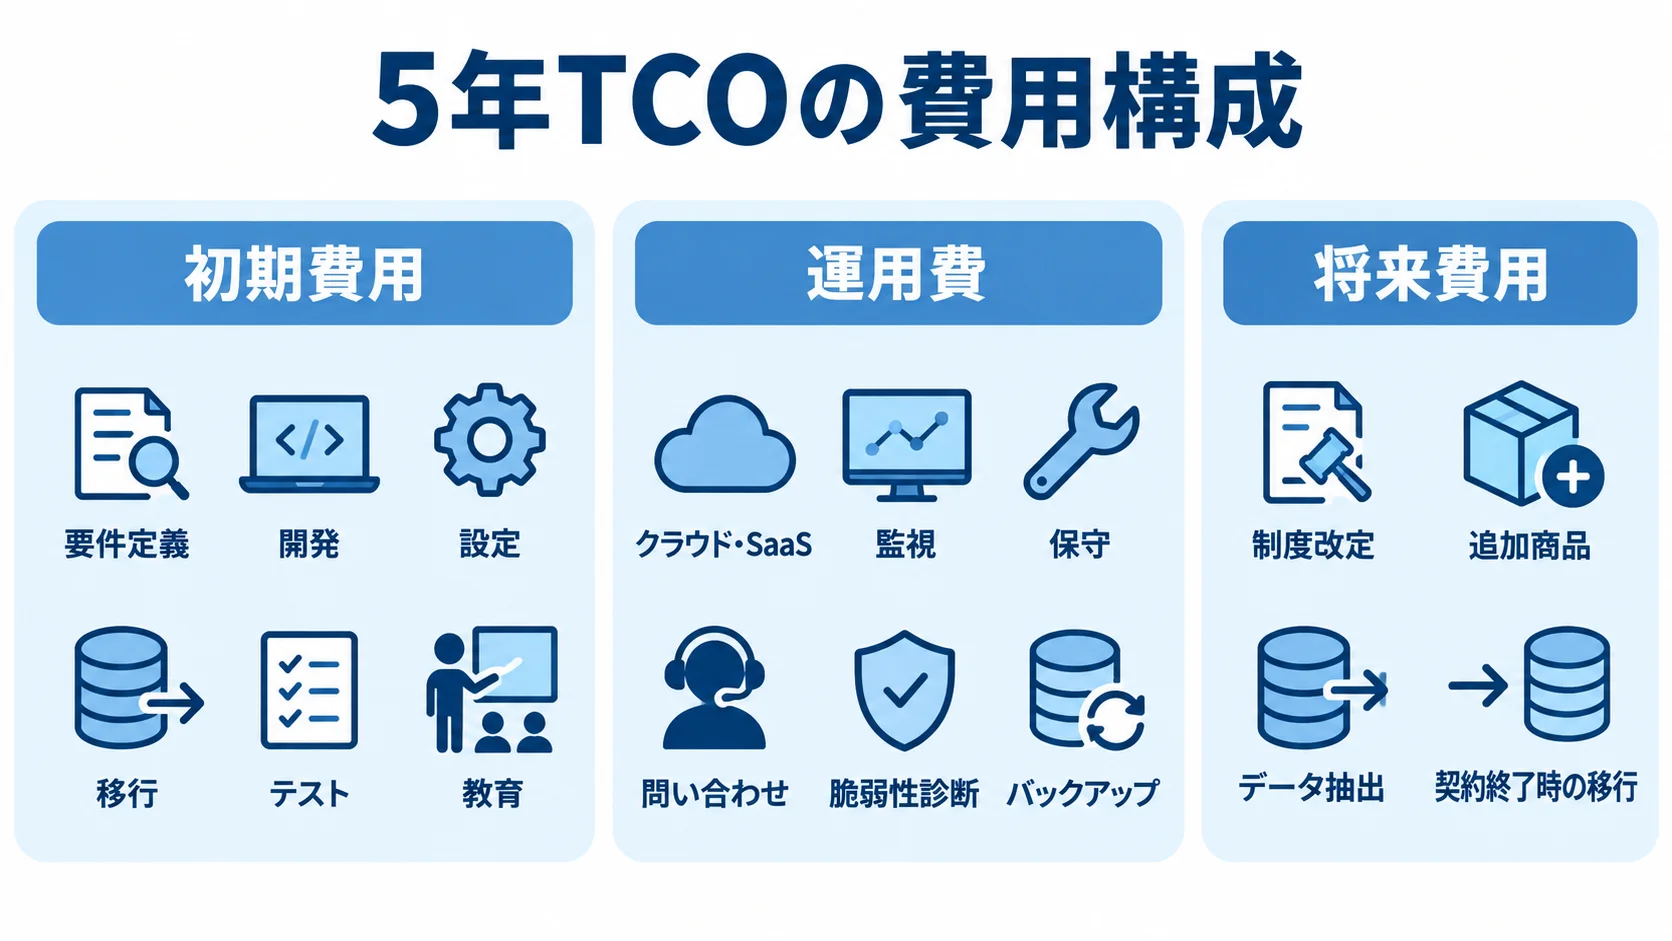
導入時の価格だけでは、利用中や契約終了時までの総負担を判断できません。そのため、次の3つの費用を合わせて見ます。
- 初期費用:要件定義、開発、設定、移行、テスト、教育
- 運用費:クラウド・SaaS、監視、保守、問い合わせ、脆弱性診断、バックアップ
- 将来費用:制度改定、追加商品、データ抽出、契約終了時の移行
SaaSは、団体数や加入者数による従量課金、API追加費、最低利用期間によって総額が変わります。
初期費用や年次固定費、変動費は、同じ表で比べます。制度改定1回の費用や障害対応費、追加連携費も加えます。
将来の変化として、5年後に新商品を3つ追加する場合や、加入者が1.5倍になる場合、災害復旧環境を加える場合も再計算します。そのうえで、将来の変化まで含めて予算と責任範囲を説明できる提案を選びます。
委託先の選定と見積比較で確認するポイント
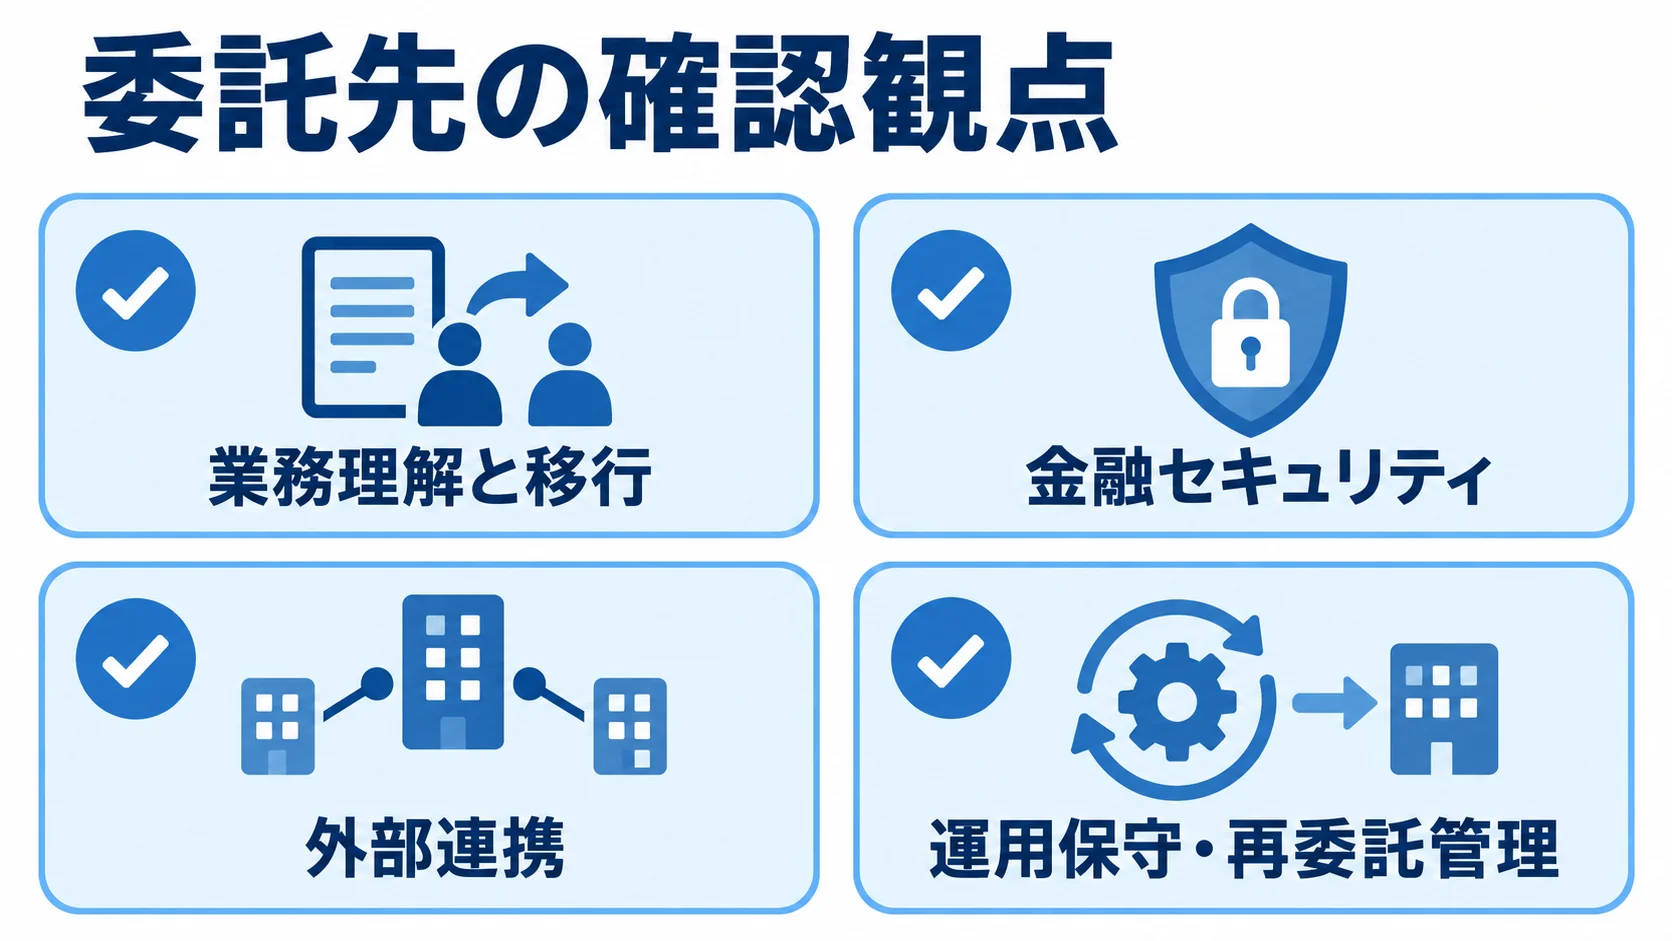
委託先の判断は、知名度や提示価格より、業務を一つのプロジェクトとして説明できるかで行います。確認するのは、団体保険や生命保険の業務理解と移行です。さらに、金融セキュリティや外部連携、運用保守、再委託管理についても、同じ見方で確かめます。
候補は3〜5社程度に絞ると、各社を同じ条件で比べられます。大手SIerや保険業務パッケージ、クラウド/APIに強い会社など、異なるタイプを含めます。団体窓口Webに強い会社も加えます。
実績の類似度と担当範囲の確認
実績は、類似度と担当範囲を分けて確認します。団体信用生命保険の事例は、団体保険全体の実績と同一視しないよう注意します。
- 基幹業務:生命保険の契約管理や保全の実績
- 団体窓口:照会Webや請求書発行の実績
- データ授受:企業間で安全にデータを交換した実績
どの業務まで実装したかを質問し、契約管理や保全の範囲を具体的に聞きます。公開情報にない規模や移行件数は個別に確認し、連携数と保守体制も聞いておきます。
大規模刷新やレガシー移行では、NRIのように生命保険会社の基幹業務を設計・構築・運用まで支援し、段階的な脱却や共同利用型サービスを掲げる会社も候補です。団体窓口のオンライン化では、契約内容照会や請求書発行のWebシステム事例を持つ会社も検討対象になります。自社業務に近い実績と、稼働後の責任者を重視します(出典: 野村総合研究所「金融/保険・共済」、2026年確認)。
前提条件・工数・除外項目を並べた見積比較
各社の条件がそろっていないと、金額差の理由や見積の対象外の作業を見落とすおそれがあります。
- 費目:要件定義、業務設計、アプリ、インフラ、連携、移行、テスト、PM、セキュリティ、教育、保守
- 機能区分:標準機能、設定、個別開発、対象外
- 前提条件:異動件数、ピーク時間、移行件数、連携先、保存年数、RTO・RPO、SLA
比較の仮置きとして、要件定義・業務設計10〜15%、アプリ開発40〜50%、インフラ・監視10〜20%程度の構成を確認します。移行・テスト15〜25%、PM・セキュリティ・教育10〜20%程度も目安です。この比率は案件ごとの正解ではないため、費目が少ない場合は理由を尋ねます。
各社の対応区分と業務量を揃え、性能や移行の前提も揃えて、見積の差を比べられる状態にします。
「別途協議」の項目には、調査方法、確定時期、費用上限を置きます。これらを決めてから契約すると、あとから追加見積になる事態を防げます。
価格以外の配点を含む提案評価表
価格だけで比べると提案の中身を見落としやすいため、価格以外の項目にも点を配ります。
- 業務適合性:たとえば25点
- 移行・テスト:たとえば20点
- セキュリティ・監査、非機能・運用:たとえば各15点
- 管理、TCO、提案の明瞭さ:たとえば10点、10点、5点
配点は案件に合わせて調整し、価格だけで過半を占めないようにします。さらに、要件を聞き返す力やリスクを先に説明する姿勢、追加費用の開示も比べます。候補には、業務シナリオのデモと障害時の説明を求めます。
月末締め中のファイル重複や給与データ欠損、移行後の保険料不一致を想定します。再委託先の事故も含め、誰が判断し、何分以内に連絡し、どの記録を残すかを委託先に確かめます。提案時の回答が運用手順や契約条項に反映されているかも照合します。
団体保険システムの発注・外注でよくある質問
外注で迷いやすい点として、相談を始める時期、見積の依頼社数、最安提案の選び方が挙がります。発注前に判断できるよう、それぞれの答えを示します。
団体保険システムはどの段階で開発会社に相談すべきですか?
業務範囲が固まる前でも、現状調査や要件整理の相談を始められます。団体数や加入者数、月次異動件数を調べる段階を先に発注すると、見積の精度を高めることにつながります。既存システム、連携先、移行対象も、その段階で調べます。
相談の際は、調査内容と成果物を明記しておきます。無料提案の枠で設計作業まで過度に依頼しないよう注意します。
見積は何社に依頼すると比較しやすいですか?
3〜5社程度が比較しやすい目安です。大手SIerや保険業務パッケージ、クラウド/APIに強い会社など、異なるタイプを含めます。団体窓口Webに強い会社も加えます。
社数が多すぎると、前提説明、質疑、提案評価に時間がかかります。RFPで金融・保険業務、移行、運用経験を確認してから依頼します。
一番安い見積を選べば団体保険システムを安く導入できますか?
最安の見積が、最終的にも安いとは限りません。移行や性能試験、セキュリティ診断が除外されると、追加費用になります。制度改定や障害対応、運用教育を外している場合も、追加費用が発生します。
初期費用と月額費用、追加開発費を含む5年TCOを同じ条件で比べます。受入基準や、障害時に誰がどこまで受け持つかも確かめます。金額差の理由を説明できる提案を選びます。
まとめ
業務の成熟度と独自性による発注方式の決め方
制度やデータが未整理なら、現状調査と要件整理を先に発注します。標準業務はSaaSやパッケージで取り込み、独自ルールは設定やAPI、個別開発で補います。
発注者の業務責任者と外注先の開発・運用責任者を分けて置くと、判断の遅れや責任の曖昧さを防げます。
5年TCOと運用責任まで含めた見積比較
見積比較では、初期開発費だけでなく5年TCOを並べます。移行やテスト、保守は、この5年TCOに含めます。制度改定やセキュリティも対象にし、障害復旧やデータ返却も含めます。
再委託先の管理や監査ログを契約に反映し、RTO・RPOや受入基準も明記します。そのうえで、稼働後に誰が説明責任を負うのかを明確にしておきます。
▼全体ガイドの記事
・団体保険システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。