
団体保険システムの開発は、業務とデータを整理してから、RFI・RFP、要件定義、方式選定へ進みます。そのあと、開発、テスト、移行を経て運用改善へ移ります。
目的と対象範囲を先に決めると、後の手戻りを抑えやすくなります。全体像は、団体保険システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・団体保険システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
団体保険システムの全体像
団体保険システムは、企業・官公庁・労働組合などを契約主体とする生命保険業務のシステムです。所属員の加入や脱退、保険料、給付を管理します。
個人保険では契約者と被保険者が一人ずつ対応しますが、団体保険では団体の制度と個人の資格・契約を関連付けて処理します。
団体保険システムで管理するデータ
団体マスタと被保険者マスタを中心に、制度・商品・保障区分を管理します。料率や募集期間、締め日も、同じデータとして扱います。
- 団体別の制度:加入資格、保障、割引率、給与控除日を、団体ごとに設定します。
- 被保険者の履歴:入退社、休復職、異動、昇降格、住所・給与変更を過去分まで保持します。
- 適用根拠の追跡:所属団体、資格、料率を時点付きで記録します。
状態を上書きしてしまうと、過去の保険料や給付の根拠を説明できなくなります。そこで、履歴を時点付きで保持し、同じ商品でも団体ごとのルールを適用できる設計が必要です。
団体保険システムに必要な機能
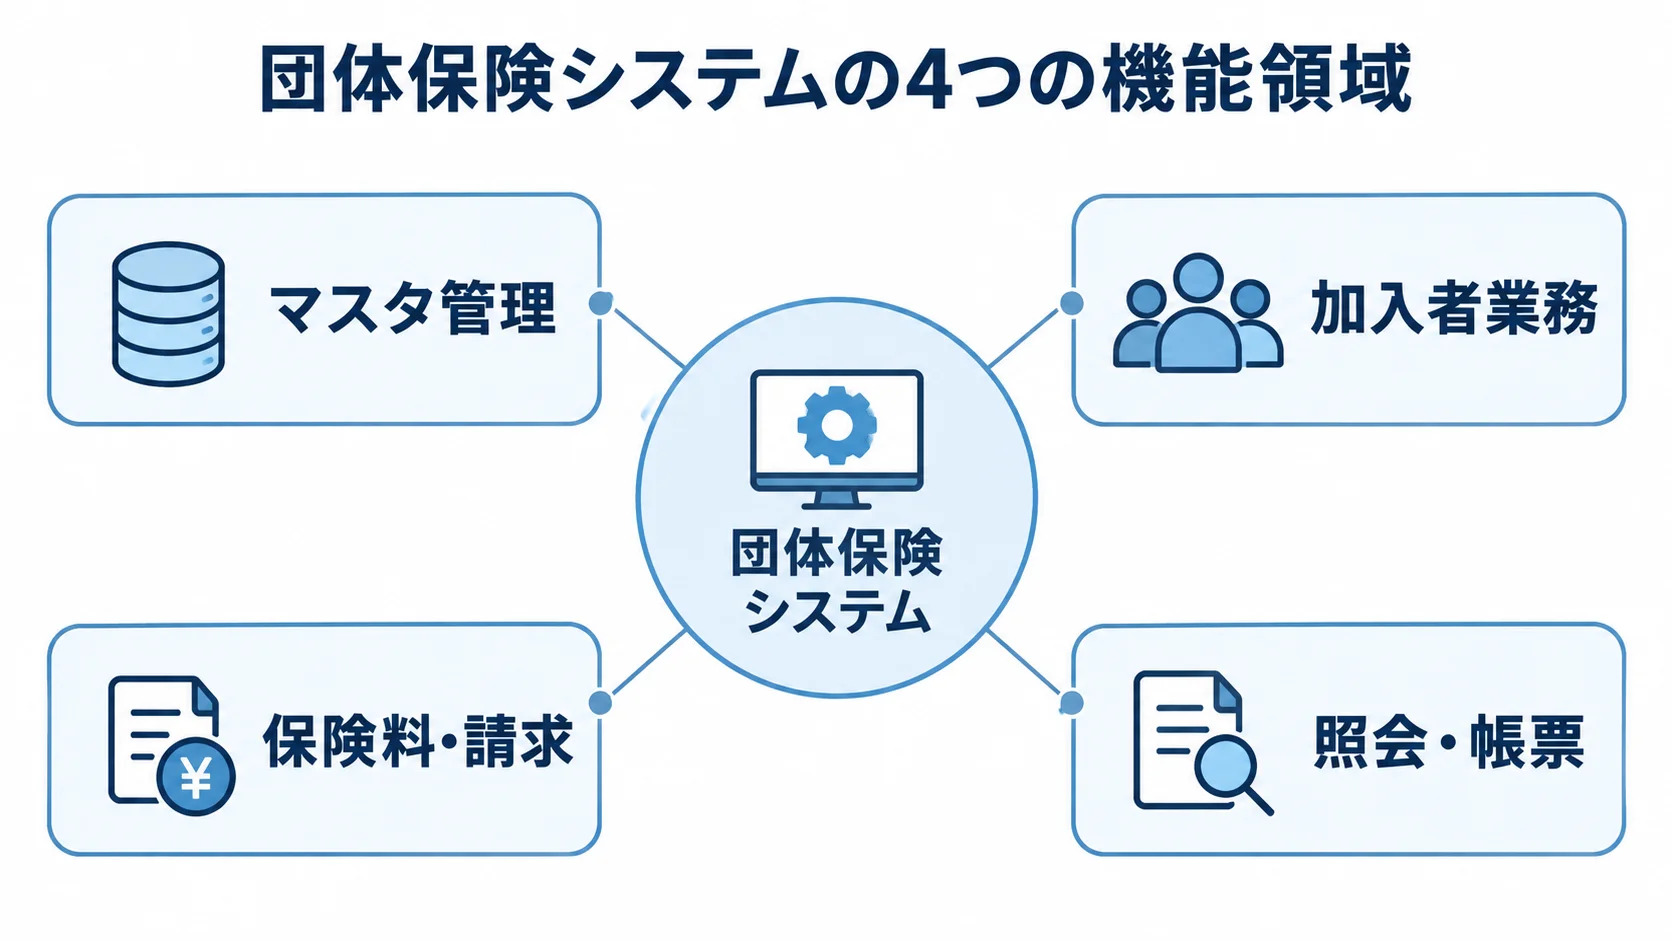
中心になるのは、加入・脱退と異動の取り込み、保険料計算です。請求・収納・未収の管理、契約照会、帳票出力も、機能として整理します。
- マスタ管理:団体・企業、制度・商品を管理します。
- 加入者業務:加入・脱退の受け付けと、異動データの取り込み。
- 保険料・請求:保険料を計算し、団体単位で請求・収納・未収を管理します。
- 照会・帳票:契約内容、請求書、名簿、給付金明細の出力。
新契約、告知・引受審査、保全も対象にするなら、契約管理との連携範囲を決めます。保険金・給付金の請求と支払いまで含めるなら、支払管理との連携範囲も決めます。
外部との連携も、中核となる機能のひとつです。人事・給与システムから異動情報を受け取り、保険料や控除額を返します。受け取りには、CSV、API、SFTPなどが使われます。
再取込による二重計上を防ぐ冪等性、エラー行の訂正・再処理、締め処理の安全な再実行も要件に含めます。また、操作ログと承認履歴も残します。
団体担当者が契約照会や帳票出力をオンラインで行えるようにすると、電話・郵送・媒体交換の事務負荷を下げられます。
インフォメーション・ディベロプメントの公開事例では、大手生命保険会社と団体担当者をつなぐWebシステムが紹介されています。この事例では、照会の負荷や対応時間が軽減し、書類紛失や個人情報漏えいのリスクも低減したとされています(出典: インフォメーション・ディベロプメント「WEBシステム構築~大手生命保険会社様~」、確認日2026年8月)。
団体保険システムの進め方・やり方・流れ
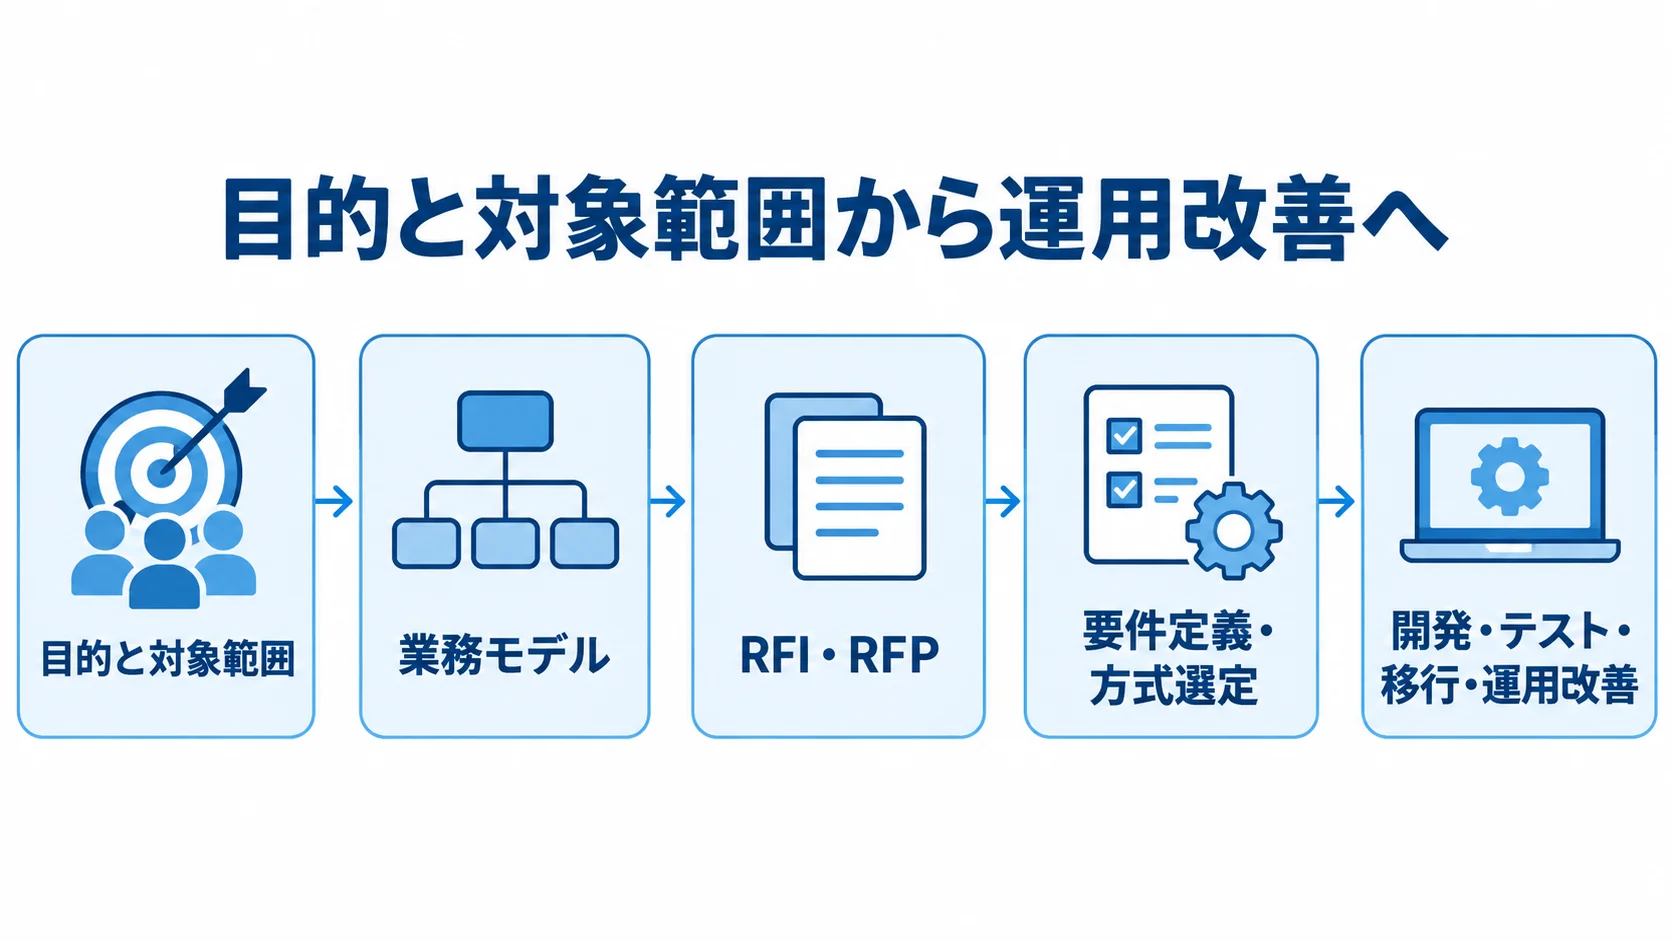
まず目的と対象範囲を決め、現行業務とデータの実態を確かめます。
業務モデルをそろえたうえで、RFI・RFPから要件定義、方式選定へと進みます。その後、開発、テスト、移行を経て、運用改善へ移ります。
業務モデルを先にそろえておけば、後の追加開発を抑えやすくなります。画面一覧は最初に作らず、業務モデルのあとに作ります。
企画段階での対象範囲と成功指標
最初に、事業成果につながる刷新対象を決めます。その対象が、基幹全体なのか、団体担当者向けの照会・帳票・ファイル授受なのか、人事・給与連携なのかによって、費用と期間が変わります。
成功指標には、月次異動の処理時間や入力・照合ミス、電話照会件数を置きます。ほかにも、帳票発行時間、締め処理の再実行時間、連携エラーの解消時間を置けます。
「異動ファイル受信からエラー通知まで30分以内」や「締め処理を監査証跡付きで再実行」のように、測れる指標は受入基準に落とし込めます。
要件定義とRFPで整理する通常処理と例外処理
通常処理だけでなく、例外時の判断、データ連携、非機能要件まで決めておくと、見積もりと受入基準を具体的にできます。
- 業務量とルール:団体・加入者数、異動件数、締め日、商品、料率、控除・請求・収納を整理します。
- 連携データ:人事・給与の受取項目、返却形式、ファイル・API・SFTPを定めます。
- 例外と再処理:締め日前の退職、再送、過去月再計算、控除日、連携停止への扱いを決めます。
- エラー対応:原因、対象行、修正、再処理単位、承認者、照合方法の定義。
- 非機能要件:ピーク時の一括処理時間、稼働時間、可用性、バックアップ、災害復旧、RTO・RPOを定めます。
監査ログの保存期間や権限の分離、暗号化は明記します。さらに、脆弱性診断と委託先・再委託先の管理も書いておきます。
金融庁の監督指針は、システムの安全性や安定性を、重要な経営課題として扱っています。また、ITへの依存度が高まるなかで、サイバーセキュリティ管理や重要情報の把握も確認項目です(出典: 金融庁「保険会社向けの総合的な監督指針」、令和8年7月版)。
方式選定での、標準化する領域と独自化する領域の分け方
業務の標準化しやすさや既存資産を踏まえて、導入方式と追加開発の範囲を選びます。
- 標準導入:短期導入では、保険業務パッケージやSaaSが候補になります。
- 段階刷新:既存基幹を活かすなら、Web・APIで周辺機能から刷新します。
- 個別差分:制度差が大きい場合、パッケージに追加開発を組み合わせます。
- 独自開発:契約管理・収納・給付を含むスクラッチも、選択肢のひとつです。
業務を方式に無理に合わせないよう、標準化しやすい領域と独自化する領域を分けておきます。
団体マスタ、加入・脱退、保険料計算は標準機能に寄せます。請求照会と基本帳票も、標準機能で扱います。また、独自募集ルールや新商品は設定で吸収します。
操作体験、API、データ分析など競争力に直結する領域は、追加開発を検討します。また、制度改定のたびに大幅な改修を伴わない構造を目指します。
NTTデータのInsureMOは、保険商材API、契約管理機能、画面資材を組み合わせて、申し込みから支払いまでを構築する基盤として紹介されています。
既存基幹と新しい顧客接点を分け、APIやマイクロサービスで段階拡張する考え方は、団体担当者向けサービスを先に作る場合にも参考になります(出典: NTTデータ「保険デジタルサービスプラットフォーム InsureMO」、確認日2026年8月)。
テスト・移行・リリースにおける締め処理と切り戻しの検証
テスト、移行、本番切替の各段階で、業務継続と数値照合に必要な項目を確認します。
- テスト:単体から受入まで行い、再取込、通信断、エラー訂正、再計算、締め再実行、権限、帳票を検証します。
- 性能・復旧:障害復旧とセキュリティを試し、繁忙期の件数での性能確認。
- 履歴移行:団体・被保険者・契約・資格・料率・異動・請求・給付を対象にします。
- 移行照合:団体・加入者数、保険料、未収残高、給付支払額を、移行の前後で照合します。
- 切替準備:並行稼働、最終取込、担当・窓口、夜間連絡網、切り戻し条件を定めておきます。
全履歴を移行すると費用は増えますが、給付や問い合わせの根拠をたどれるようになります。
代表的な団体3〜5団体の匿名化データを使ってリハーサルし、意味の違いやコード変換の漏れを探します。
連携を先に切り替え、照会画面を後から足していく段階移行も可能です。そのうえで本番へ移る前には、移行照合と月次締めリハーサルを確認します。障害時の手作業や利用者教育、監査資料も、本番前に整えておきます。
団体保険システムの費用相場とコストの内訳
費用は、対象業務と規模で変わります。規模とは、団体数や加入者数、異動件数のことです。さらに、連携先や移行対象、セキュリティ・可用性の要件によっても変わります。
同条件の公開価格表や公的な見積統計はありません。そのため、この節の金額は一般的な人月単価と、移行・大量処理・監査の工数をもとにした編集部の推定です。
個別案件の契約価格ではないので、予算を組む際の初期の目安として見てください。
対象範囲ごとの費用相場
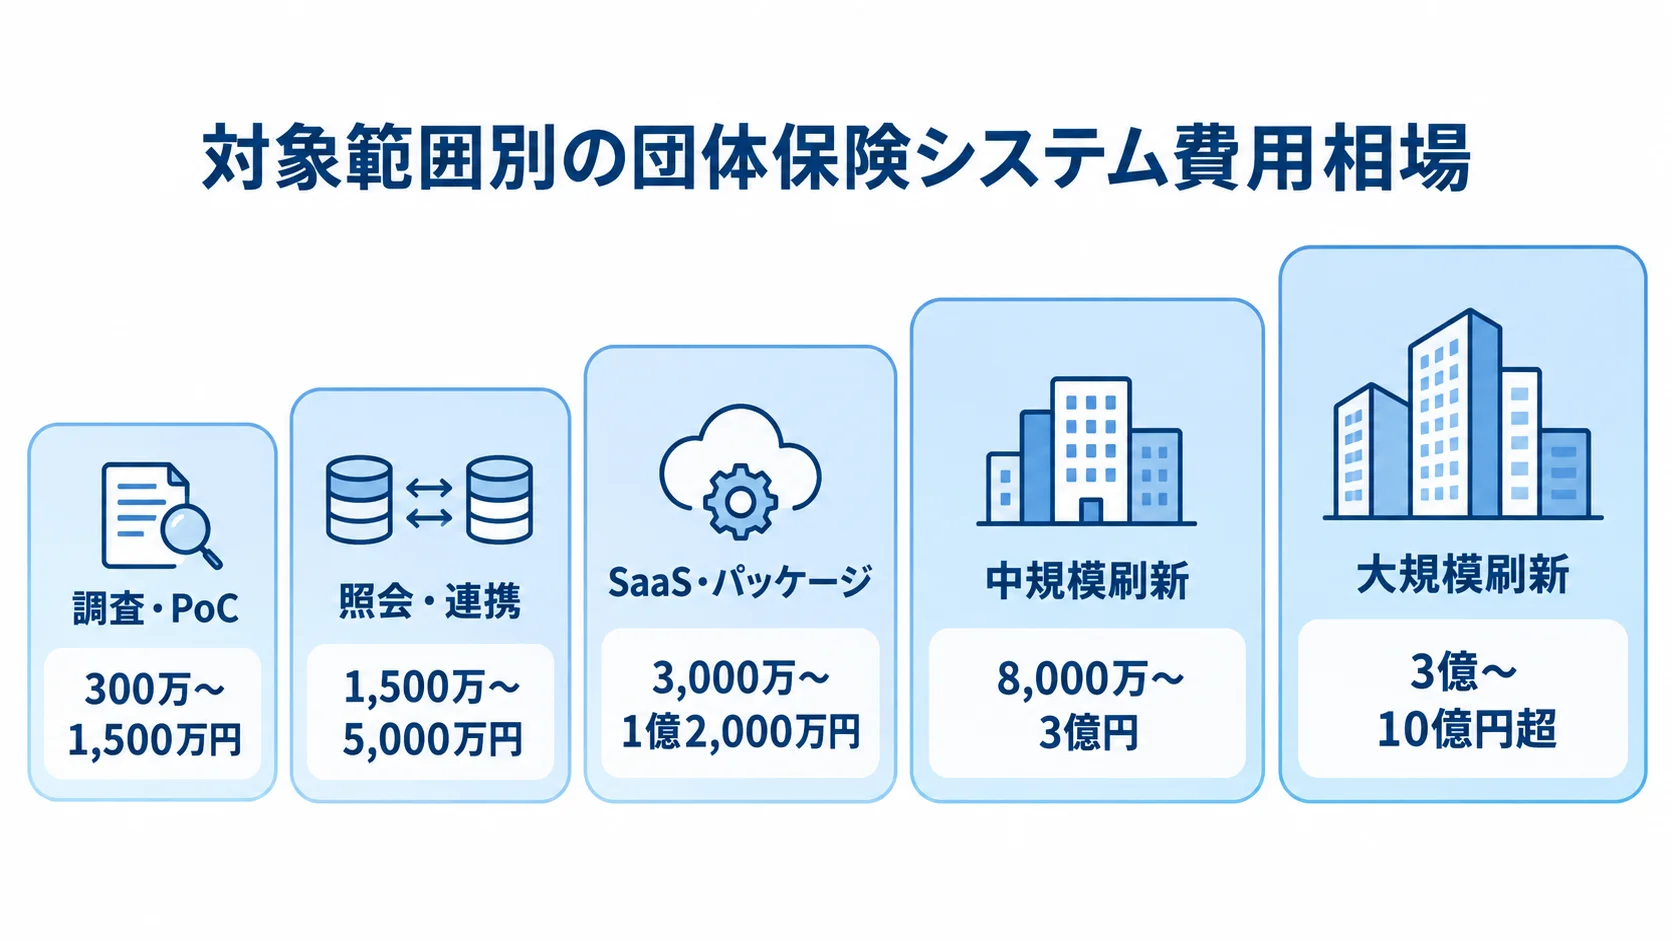
下に並べる金額と期間は、対象範囲に応じた推定レンジです。対象範囲が広がるほど、金額の目安は高くなります。
- 調査・PoC:要件整理・現状調査・RFP作成までで、300万〜1,500万円、1〜3か月です。
- 照会・連携:団体担当者向け照会、帳票、権限、CSV・SFTP連携が中心で、1,500万〜5,000万円です。
- SaaS・パッケージ:団体マスタ、加入・脱退、保険料計算、請求照会、人事連携を含み、3,000万〜1億2,000万円です。
- 中規模刷新:加入・保全・収納・給付、複数連携、移行、並行稼働を含み、8,000万〜3億円、12〜24か月です。
- 大規模刷新:数十万〜数百万件の移行、24時間運用、BCP、複数商品を含み、3億〜10億円超、24〜36か月以上の可能性があります。
これらは、一般的な開発相場と業務・移行・セキュリティの工数による推定です。10団体・数千人を月1回処理する場合と、1,000団体・数十万人を複数の締め日で処理する場合では、必要な規模が異なります。
団体や加入者が多くなると、性能設計や運用監視、データ照合に加えて、障害時の再処理にかかる工数も増えます。
費用の内訳と工数の見方
費用は、人月単価と工数をもとに算出します。一般的な開発会社の人月単価は、50万〜150万円程度です。
秋霜堂の「システム開発の費用相場は?抑えるコツや開発会社を選ぶポイント」では、人月単価の目安が紹介されています(出典: 秋霜堂、確認日2026年8月)。
- 要件定義・業務設計:予算の10〜15%を仮に置きます。
- 画面・API・バッチ:予算の35〜50%の仮置き。
- インフラ・認証・監視:予算の10〜20%の仮置き。
- テスト・移行・教育:予算の15〜25%を仮に置きます。
- PM・セキュリティ評価:予算の10〜20%を仮に置きます。
生命保険業務や金融セキュリティに加えて、性能試験、移行、監査に詳しい人材が必要な場合は、一般的なWebシステムより単価や工数が高くなりやすいです。
比率は案件ごとに重なりや差があるため、機能開発費だけで予算を組まないための目安にします。
ランニングコストと5年TCOを含めた判断
初期費用だけでなく、運用費と契約終了時の費用も含めて、5年間の総保有コスト(TCO)で比べます。
- 基盤運用:クラウド・SaaS、保守、24時間監視、ログ、バックアップの費用。
- 継続対応:脆弱性診断、証明書・認証、データ連携、制度改定、新商品、問い合わせ、障害訓練も含めます。
- SaaS料金:団体・加入者・処理件数・保存容量に応じた月額・従量費を確認します。
- 導入・終了費:開発、導入支援、商品設定、移行後保管、データ返却を含みます。
移行、受入試験、セキュリティ評価が別見積もりだと、総額が変わります。各社を同じ期間と範囲で比べてください。
FISCは2025年3月に、「金融機関等コンピュータシステムの安全対策基準・解説書」第13版を公表しました。そこでは、2024年10月の金融庁ガイドラインを踏まえた項目の新設・見直しが説明されています。
見積もりでは、MFAや特権ID管理、ログ保全を確認します。バックアップ復元、脆弱性対応、委託先監査も見ておきます(出典: FISC「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」、2025年3月)。
団体保険システムの見積もりを取る際のポイント
見積依頼では、業務量やデータ、連携、性能を同じ資料にまとめて示します。セキュリティや移行、運用も、この資料に含めます。「加入者管理画面」のように機能名だけで示すと、各社の見積もりを比べにくくなります。
標準機能や設定の境界は、ベンダーごとに異なります。追加開発や別サービスとの境目も、各社で同じとは限りません。そのため、金額とともに、前提条件と除外事項もそろえておきます。
見積もり前の業務量とデータの整理
業務量とデータの実態をそろえて示すと、移行や非機能要件を含めた見積もりの前提が明確になります。
- 業務量:団体・加入者・商品数、月間異動、繁忙期ピーク、締め日、連携先、帳票数を整理します。
- 将来と移行:履歴年数、移行件数、利用者・権限、団体増加、新商品・制度の頻度を伝えます。
- データ例:Excel、固定長、CSV、SFTP、紙帳票の匿名サンプルを提示します。
- 性能・復旧:稼働率、利用時間、ピーク処理、同時接続、RTO・RPO、バックアップ、ログを定めます。
- 情報保護:MFA、制御、暗号化、端末、診断、障害通知、利用目的、委託先保管場所を確認します。
複数社比較での同じ条件と責任分界
同じ条件で複数社を比べ、提案の実績や工程別の費用、標準機能と個別対応の境界を確認します。
- 経験:同一RFPを2〜3社以上へ渡し、保険業務や類似移行、Web・連携、大量バッチの実績を見ます。
- 運用力:クラウド、セキュリティ監査、再委託、障害対応、制度改定への対応を比べます。
- 費用と成果物:工程別に分けて、各成果物と検収条件を見積書に記載してもらいます。
- 機能の境界:「標準機能」が設定か個別開発か、更新後も維持されるか確認します。
知名度だけでなく、対象に近い担当者と実装事例を見ます。SaaS・クラウドの停止時の責任、データ返却、ログ提供は、契約書とSLAで確認します。加えて、脆弱性対応や再委託先の管理も、契約書とSLAで確かめます。
失敗パターンを先に想定した対策
失敗を防ぐには、要件や移行、性能を前もって確認するとともに、発注者側の意思決定体制を整えておきます。
- 業務ルールの後出し:画面開発の前に、業務ルールを洗い出します。
- 例外の個別改修:標準化・設定・個別開発の範囲を分け、追加を承認制にします。
- 移行照合の不足:移行後の照合項目を先に決めます。
- 性能試験の不足:繁忙期の処理量で試験します。
これらの失敗は、追加費用だけでなく、締め遅延や誤請求につながります。さらに、問い合わせの増加やリリースの延期も招きます。
発注者は、業務判断と優先順位を保ちます。そのうえで、業務、情報システム、セキュリティの担当者に加え、運用、法務・コンプライアンスの担当も意思決定に含めます。
金融庁は2026年、第三者リスク管理やAIによる脅威の変化を踏まえた資料を掲載しています。委託先と再委託先の関わりを把握し、事故時の連絡を契約で決めておきます(出典: 金融庁「金融分野におけるサイバーセキュリティ対策について」、2026年確認)。
NRIセキュアの住友生命向け事例では、団体保険・企業年金の異動・保険料データを、決められた利用者間のクローズド送信や事前承認で交換します。
この方法なら、物理媒体の紛失や誤送信のリスクを抑えられます。こうした仕組みを求めるなら、RFPでは送信者・受信者、承認対象、送信後の証跡を具体化します(出典: NRIセキュアテクノロジーズ「住友生命保険相互会社様 導入事例」、確認日2026年8月)。
団体保険システムに関するよくある質問(FAQ)
個人保険との違い、開発方式や期間、セキュリティ、費用について、企画や発注前によく出る疑問に答えます。
団体保険システムは個人保険システムと何が違いますか?
団体の制度や契約条件と、所属員ごとの資格・加入状況を関連付けて管理します。また、団体別の加入資格、保障区分、割引率を扱うほか、締め日や給与控除ルールも管理対象になります。
団体保険システムでは、大量の異動データを正確に処理しながら、個人単位の履歴と証跡を残す必要があります。
団体保険システムはパッケージとスクラッチのどちらがよいですか?
標準的な加入・脱退や保険料計算、照会、帳票を早く導入したいなら、パッケージやSaaSが候補になります。一方で、独自の制度や複雑な商品の差分がある場合は、基盤に設定や周辺開発を加えて対応します。
全面スクラッチでは、制度改定や脆弱性対応を含め、運用人材や製品寿命まで長く負担できるかを確認します。
団体保険システムの開発期間はどのくらいですか?
要件整理・PoCは1〜3か月、団体担当者向け照会・帳票・ファイル交換は4〜9か月が目安です。SaaS・パッケージと人事・給与連携は、6〜12か月程度です。
中規模刷新は、加入・保全・収納・給付のほか、複数連携や履歴移行、並行稼働を含みます。その期間は12〜24か月で、大規模基幹刷新では24〜36か月以上になる可能性があります。
団体保険システムで必要なセキュリティ対策は何ですか?
基本にするのは、利用者・権限の最小化、多要素認証、通信・保存データの暗号化です。そのうえで、特権ID管理、監査ログ、持ち出し制御を加えます。さらに、脆弱性診断とバックアップ・復元テスト、事故対応も含めます。
健康・告知情報を扱う場合は、利用目的と社内方針を定めておきます。委託先・再委託先の管理や、アクセスレビューの頻度も含めます。
FISC第13版や金融庁のガイドラインは安全対策の参照枠です。案件ごとに、業務の重要度、取り扱う情報、外部接続の有無に応じた対策を、RFPへ具体化します。クラウドの責任分界やRTO・RPOも、その判断材料になります。
団体保険システムは小さく始められますか?
小さく始めることはできます。団体マスタや加入・脱退、保険料計算に絞る方法があります。また、照会や請求書、人事・給与とのファイル連携から始める方法もあります。
商品追加やスマートフォン申請、高度分析は、次の段階に分けられます。給付の一部も、次の段階へ回せます。一方で、将来の拡張に備えて、APIや権限、監査ログ、履歴管理は初期設計で確保します。
団体保険システムの進め方・費用・見積ポイントまとめ
開発では、加入者画面だけでなく、業務モデル全体を整理することが欠かせません。団体と被保険者、資格と料率の関係を、ひとつの業務モデルにまとめます。異動や請求、給付、履歴も、そのモデルに入れます。
団体数や加入者数、月間異動件数を明確にし、同じ前提で見積もりを比べます。さらに、締め日や連携先、移行範囲、ピーク処理時間、RTO・RPOも、前提として書き添えます。
成功しやすい進め方:業務・データ・運用を先に決めること
企画で対象と成果指標を定め、要件定義で通常処理と例外処理を洗い出します。方式選定では、標準化と独自化を分けます。
画面に加えて、夜間バッチやエラー訂正、再処理を設計します。さらに、帳票照合と監査証跡も設計に含めます。テスト・移行では、繁忙期の性能や履歴の照合、締めリハーサル、切り戻しを確認します。
初期価格ではなく、5年TCOと責任分界で比べる費用
見積もりの初期目安として、対象規模ごとの推定レンジを比較します。
- 要件整理・PoC:現状調査・RFP作成までで300万〜1,500万円です。
- 照会・ファイル交換:帳票・権限・CSV・SFTP中心で1,500万〜5,000万円です。
- SaaS・パッケージ:団体マスタ、加入・脱退、保険料・請求、人事連携を含み3,000万〜1億2,000万円です。
- 中規模刷新:加入・保全・収納・給付、複数連携、移行、並行稼働を含み8,000万〜3億円です。
- 大規模刷新:生命保険基幹、数十万〜数百万件の移行、24時間運用、BCP、複数商品で3億〜10億円超です。
初期費用に加えて、保守やクラウド、監視の費用を含む5年TCOで比べます。制度改定や移行、セキュリティ、データ返却の費用も、同じ条件で含めます。
業務と情報システムの関係者は、早い段階から巻き込みます。団体窓口や収納・給付、セキュリティの担当者に加えて、法務・コンプライアンス、運用、委託先管理の関係者も含めます。
商品追加や制度改定に対応できる基盤は、長期的な費用やリスクの抑制につながります。
▼全体ガイドの記事
・団体保険システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。