
保証管理システムの開発会社は、業務ライフサイクルの理解、専用機能と連携範囲、導入後の運用体制の3点で比べると、自社に合う発注先を見極める手がかりになります。
業務全体の見取り図は、保証管理システム開発の完全ガイドで先に確認できます。
▼全体ガイドの記事
・保証管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保証管理システムのパートナー選びが重要な理由
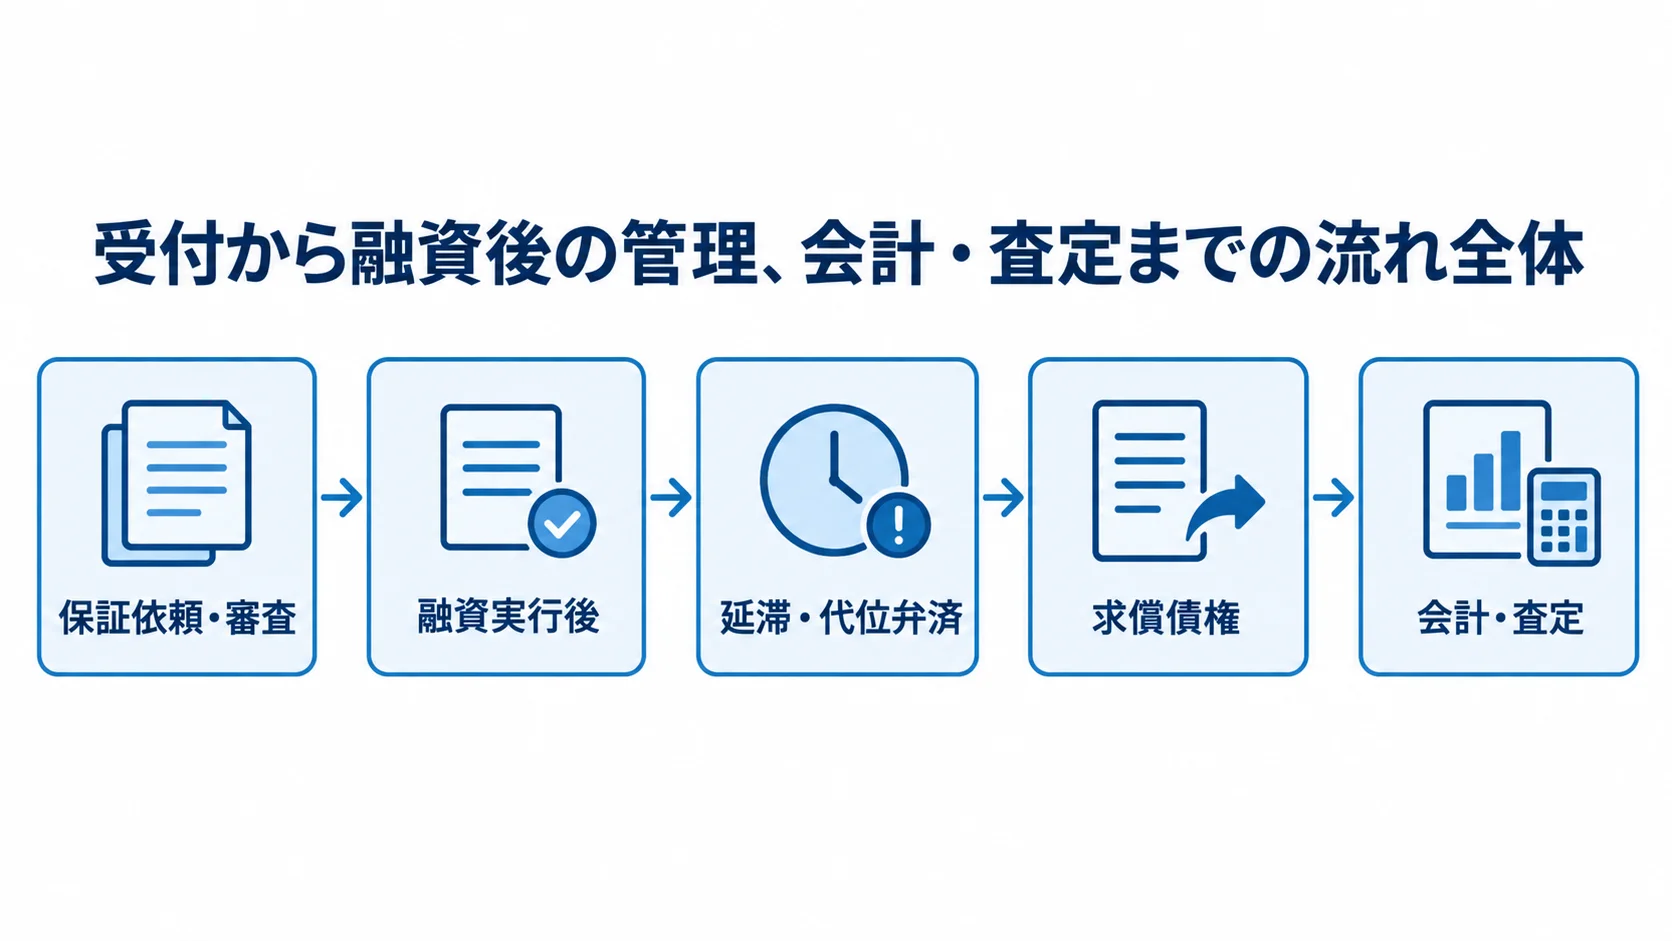
保証管理では、正常な契約だけでなく、条件変更や延滞、事故といった状態の変化を正確に記録し続ける必要があります。さらに、代位弁済や求償、回収、償却までを管理の対象にします。
商品や保証料率が変わるたびに改修が必要になるため、開発会社を選ぶ際は、初期開発の技術力に加えて、制度変更や運用改善を支える保守体制も比べます。
業務ライフサイクルを理解している会社
保証管理システムの要件は、受付画面の使いやすさより、受付から融資後の管理、会計・査定までの流れ全体で決まります。
- 保証依頼・審査:審査結果の登録と保証番号の採番。
- 融資実行後:残高、返済、条件変更の管理。
- 延滞・代位弁済:事故受付から代位弁済請求へ進む流れ。
- 求償債権:督促と入金消込、担保、回収まで扱う。
- 会計・査定:償却や売却、自己査定、引当金計算から、決算帳票までつながる。
営業から経理、監査までの部門が同じ業務モデルを共有できる会社が適しています。
発注前に機能より先に確認する項目
候補会社へ相談する前に次の内容を決めておくと、各社の提案を同じ条件で比べられます。
- 商品・権限:保証商品と料率、保証番号の体系、承認権限と例外処理。
- 帳票・連携:帳票や月次・決算処理、外部連携の範囲、移行対象データ。
- 代位弁済後:担当部署と登録画面を先に決めておく。
- 記録・再送:訂正前後の値と承認者の記録場所、連携エラーの再送担当と時期を明確にしておく。
価格だけで選ぶと、データ移行や総合テスト、制度改定への対応が別費用になり、稼働後の予算が膨らみやすくなります。
株式会社ripla|コンサルから開発まで一気通貫の支援
riplaは、コンサルティングから開発まで一気通貫で支援する企業です。IT事業会社として社内DXを進めた経験を活かし、ビジネス成果の創出とシステム定着に強みがあります。
営業から生産、販売管理まで、幅広い基幹システムの構築・導入実績があります。また、企業の業務要件に合わせて柔軟に対応できる体制を整えています。
特徴と強み
保証管理の提案を比べるときは、業務整理から導入後の改善までを同じ体制で進められるかを見ます。
- 要件整理:業務部門の例外処理と、システム部門の連携要件をまとめて扱う。
- 一貫支援:企画から導入後の改善まで、同じチームで担当。
- 業務の可視化:現場の運用を聞いて、業務フローを見える形にする。
- 構成の提案:標準機能と追加開発、業務見直しを分け、パッケージか既存システムと連携するハイブリッド構成かを事業の優先順位から提案。
得意領域・実績
riplaの業務理解や連携設計を、次の観点から確認できます。
- 業務知識:基幹システム構築の経験を、保証受付や債権管理の設計に応用。
- 連携と段階開発:既存の審査・会計、信用情報、電子受付との接続を見据えて、業務とデータを洗い出す。必要な範囲から段階的に開発する。
- 全体設計:既製機能の範囲で決めず、自社固有の商品や回収業務も含めて検討したい企業に適します。
日本電子計算(JIP)|保証・求償・自己査定を含む個人融資パッケージ
日本電子計算のJIP-RBは、銀行や保証会社などの個人ローン業務向けのパッケージです。
公式情報では、申込受付や審査に加えて、保証料管理や返戻保証料の機能を案内しています。さらに、保証債権や求償債権、自己査定についても機能を挙げています。
保証管理だけを導入するか、審査や求償まで一体で整えるかを比べやすい候補です。
特徴と強み
JIP-RBは、個人融資のライフサイクルに沿って機能を組み合わせられます。保証債権では、入出金や条件変更、債務者、残高を扱います。
求償債権では、残高や回収、償却、売却を管理します。また、自己査定や貸倒実績率の算出も範囲に含められます。
保証業務と経理・監査の間で二重入力がある企業は、現行業務との差分を確認しやすくなります。
得意領域・実績
日本電子計算は2023年、JIP-RBが27の金融機関・保証会社に34システム利用されていると発表しました(出典:日本電子計算「エンドユーザー自身でデータ分析を可能とする内製化支援サービスを提供」、2023年)。また、2024年には中銀カードへの求償債権管理システムの切り替え完了を公表しています。
JIP-RBは、既存の個人ローン業務との整合や、求償債権までの一貫管理を重視する場合の候補になります。
導入にあたっては、次の点を個別提案で確かめます。
- 導入範囲:どこまでを対象にし、どの提供形態を取るか。
- 移行計画:自社のデータや業務に合う計画かどうか。
日立システムズ|受付から保証債権・求償債権までを支援
日立システムズは、Finnova for Bankのソリューションとして保証業務管理システムを案内しています。保証依頼の受付から融資実行後の保証債権管理まで支援しています。
さらに、支払い不能時の代位弁済請求の受付から、求償債権の回収までを扱います。保証業務管理を短期間で導入したい企業や、機能を段階的に広げたい企業が比べられます。
特徴と強み
公式案内では、保証料計算や条件変更、完済、返戻保証料などに加え、代弁受付の機能が示されています。さらに、求償債権の交渉履歴や、担保・火災保険、入出金も扱います。
償却や譲渡、自己査定データの作成、貸倒実績率の算出も確認できます。また、個人信用情報機関や審査、経理との連携も検討できます。
導入前には、機能一覧で標準機能、オプション、追加開発の境界をはっきりさせます。
得意領域・実績
保証会社向けに、受付から回収までを明示した専用ソリューションを持つ点が、候補に挙がる理由になります。保証情報の状態管理やリスク分析、時系列データが必要な場合は、経営管理や監査の出力も評価します。
ただし、短期間導入という説明があっても、保証商品数や既存データの品質、個別帳票、外部接続数によって工期は変わります。自社の条件に近い導入事例と移行実績を確かめます。
アイティフォー(ITFOR)|保証管理と回収業務を一気通貫で支援
アイティフォーは、銀行系保証会社向けに、保証管理システムと求償債権管理システムを組み合わせたパッケージを提供します。
公式情報では、保証受付や保証料計算、入金消込、代位弁済事務を紹介しています。加えて、求償債権の督促・管理や償却、自己査定・引当計算も扱います。
サービサー委託や売却管理まで含んでいるため、事故後の回収業務を重視する会社の比較先です。
特徴と強み
保証業務では、母体行のデータを取り込み、保証料を計算して入金を消し込みます。あわせて、返済状況や延滞も更新します。
ITFORの製品は、こうした日常処理に加えて、代位弁済後の督促・回収や償却まで同じ業務基盤で扱う考え方です。
法制度や情報機関の取扱変更、債務者情報の履歴管理、監査資料や分析データの出力も、比較の観点になります。
得意領域・実績
回収部門を含む保証会社や、複数の商品・債務者区分を管理する会社に向いています。さらに、自己査定・引当計算と債権管理の連携も検討できます。
回収方針が複雑な場合は、督促段階や法務文書、担保処分、外部サービサー委託をデモで確認します。また、売却後の残高処理も対象です。
コスト削減を期待する場合は、標準化できない独自ルールの範囲を先に洗い出します。
NTTデータ|個人ローンと保証会社の受付・審査をデジタル化
NTTデータのローンデジタルプラットフォーム(LDPf)は、金融機関と保証会社の個人ローン業務を対象にします。申込受付や保証審査依頼などのデジタル化を支援します。
保証債権や求償債権の専用パッケージとは異なります。ただし、複数の金融機関と保証会社をつなぐ受付・審査の基盤を整える場合には、保証管理システムとの併用を検討できます。
特徴と強み
LDPfは、銀行ごとに異なる画面仕様や接続を個別に開発する負担を抑えます。また、複数の金融機関からの保証審査の受付や回答を、まとめて扱う考え方です。
新商品の追加や法改正のたびに接続先ごとの改修が必要になるなら、受付・審査・契約のデジタル化と、後続の保証債権管理との境目を、あらかじめ検討しておく必要があります。
採用するときは、既存の保証管理や会計、信用情報、電子契約との間で、データの責任をどこまで誰が持つかをRFPに明記します。
得意領域・実績
NTTデータ公式ページでは、三菱UFJニコスと三井住友カードが2025年5月19日からLDPfを利用した事例を掲載しています(出典:NTTデータ「保証会社 メリット/事例」、2025年)。この事例は、個別の保証会社に限らず、複数の金融機関や保証会社をまたぐローン受付の改革として評価できます。
LDPfで保証料の計上から償却まで担えるかどうかは、後続システムとの連携範囲を見て判断します。
富士通|金融・クレジット基幹と債権管理を含めた大型刷新に対応
富士通は、保証管理の専用パッケージというより、金融・クレジットの基幹や審査、ローン、延滞債権管理を含む大型刷新の提案依頼先になり得ます。
公式情報では、申込・審査から回収までを支援するクレジットソリューションを案内しています。加えて、延滞債権管理システム「LONGS」もあります。
ローン申込から審査、融資実行までをオンライン化する事例も紹介されています。
特徴と強み
勘定系から債権回収、データ分析まで、複数の業務をまとめて刷新する場合は、業務を統合する管理力が重要です。
保証受付、保証料、保証債権、代位弁済、求償債権のそれぞれについて、標準機能と個別開発の範囲を分けて確かめます。
さらに、金融機関のセキュリティ基準を含む非機能要件も、初期提案の段階で評価します。可用性や災害復旧、監査ログも非機能要件に含まれます。
得意領域・実績
大型基幹を維持したまま保証業務を再構築したい企業や、複数の周辺システムを統合したい企業が検討対象になります。また、長期の運用・保守体制を重視する企業にとっても候補です。
富士通の製品やサービスを保証管理に適用できるかは、案件ごとに異なります。そのため、専用パッケージ3社と同じ機能表だけでは比べず、案件の条件に合わせて見ます。
提案では、現行資産の活用と移行方式、データ連携、体制を含めて、契約後の保守費まで示してもらいます。
保証管理システムのパートナー選びのポイント
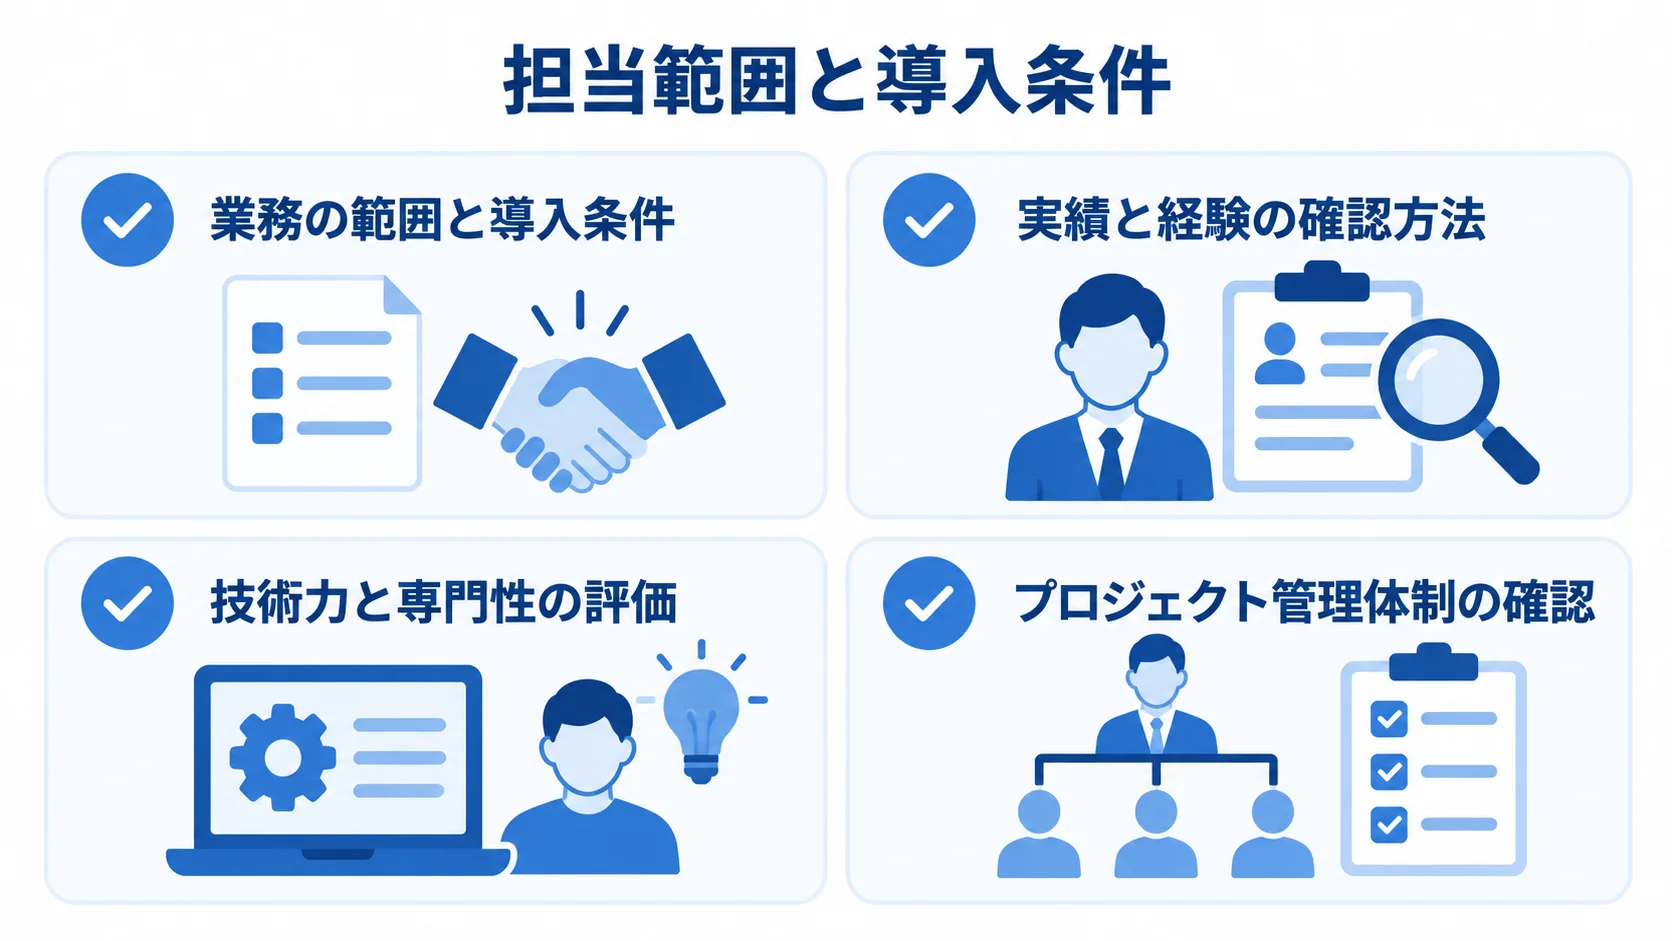
6社は、知名度や機能数だけでなく、自社の業務範囲と導入後の運用で比べます。専用パッケージは標準化と制度対応に強く、一方で大型SIは周辺基幹や複数組織の統合に強い傾向があります。そのうえで、発注先は、保証業務のどこを標準化し、どこを自社の競争力として残すかで決めます。
実績と経験の確認方法
提案会社の経験は、担当範囲と導入条件を分けて具体的に確かめます。
- 担当業務:「金融業界の実績がありますか」で終えず、保証受付、保証料計算、条件変更、延滞、代位弁済、求償回収、自己査定、引当、償却の担当範囲を尋ねる。
- 担当主体:各業務を自社とパートナーのどちらが担当したかを確かめる。
- 導入社数:稼働中の案件か、類似する保証商品か、同じ移行・連携条件かを見る。
- 非公開事例:匿名化した業務範囲と期間、体制、障害対応の説明を求める。
技術力と専門性の評価
連携では、APIの有無に加えて、連携データの意味と障害時の業務を確かめます。方式やクラウド利用時の条件は、次の観点で提案書に明記してもらいます。
- 連携方式:リアルタイムや日次ファイル、バッチ、手動再送から選ぶ。
- 障害・履歴管理:重複や欠損の検知方法と、訂正・承認履歴の保存方法を決める。
- クラウド条件:所在地や暗号化、特権ID、ログ、バックアップ、RTO・RPOを確かめる。
- 契約終了時:再委託先とデータ返却の方法を確かめる。
金融関連のシステムでは、FISCの安全対策基準・解説書を要求仕様の参考にする企業が少なくありません。
なお、FISCは2025年3月に第13版を公表しました。第13版は、経済安全保障やオペレーショナル・レジリエンスを反映しています。加えて、金融分野のサイバーセキュリティやAIの安全対策も取り入れています(出典:金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年)。
FISC対応の中身は、自社の業態と監査方針に必要な項目を、ベンダーと具体化して確かめます。
プロジェクト管理体制の確認
保証管理では、業務部門が例外処理を決め、システム部門が連携や権限、性能を設計します。監査部門は、証跡と統制を確かめます。体制と契約条件は、次の点で確認します。
- 責任者:業務から運用まで、各工程の責任者を確かめる。
- 参加工程:要件定義から切替後の支援まで、どの工程に関わるかを示してもらう。
- 契約形態:準委任、請負、パッケージ導入支援のそれぞれで、発注者側の責任を確認する。
- 成果物・検収:契約形態に応じて、成果物と検収条件を細かく決めておく。
よくある質問
公開価格の有無、パッケージとスクラッチの違い、業態ごとの要件差は、相談の前に押さえておきたい点です。
保証管理システムの開発費用はいくらですか?
公開価格は少なく、費用は保証商品数や利用者数で変わります。外部連携や移行データ、可用性、監査要件も費用を左右します。
次の金額は2026年8月時点の編集上の推定で、正式な相場ではありません。類似する金融・基幹システムの規模感から整理した目安を、次のとおり示します。
- 要件整理・PoC:300万〜1,000万円を見込む場合があります。
- パッケージ導入と複数連携:3,000万〜8,000万円となる場合があります。
- 大規模刷新・スクラッチ併用:8,000万円〜2億円超を見込む場合があります。
パッケージとスクラッチ開発はどちらがよいですか?
制度変更への追従、監査証跡、保証・求償業務の標準機能を重視するなら、専用パッケージを第一候補にします。
独自ルールだけを設定や追加開発で吸収する方法も検討できます。一方、複数の基幹を同時に刷新する場合は、ハイブリッドやスクラッチが適する可能性があります。
独自の保証商品や審査、回収の進め方が競争力になっている企業は、Fit & Gapで標準化する業務と残す業務を分けて判断します。
信用保証協会向けと銀行系保証会社向けで会社は変わりますか?
会社が変わる可能性があります。信用保証協会と銀行系保証会社では、前提となる制度や組織が異なるためです。
- 保証業務:保証商品や審査主体、母体行との連携、信用情報の扱い。
- 制度・事務:代位弁済や回収の事務、適用制度、監査要件。
全国信用保証協会連合会は、2025年の広報資料で「信用保証協会電子受付システム」の開発事例を紹介しています(出典:全国信用保証協会連合会「さまざまな取り組みの事例」、2025年)。
相談時は、業態と保証商品、接続先、現行業務を伝えます。そのうえで、同じ業態での対応経験を確かめます。
まとめ
開発会社は、保証受付から保証料、融資実行後の管理を経て、延滞や代位弁済、求償回収までの流れで比べます。さらに、自己査定や会計、監査も評価の対象になります。
riplaは業務整理から開発・定着まで支援します。日本電子計算、日立システムズ、アイティフォーは、保証会社向けの機能を確認しやすい候補です。
NTTデータと富士通は、ローン受付や大型基幹との連携を含む構想で評価できます。
比較結果のRFPと提案依頼への落とし込み
RFPには、保証業務のイベントや商品・料率、外部接続を書きます。移行対象や権限、ログ、バックアップも加え、RTO・RPOと制度改定への対応も明記します。
次に、各社へ同じRFPを提示し、標準機能や設定、追加開発と保守、クラウド利用料を分けた見積を依頼します。
データ移行やテスト、障害対応も見積項目に入れます。2026年時点で電子受付やオンライン化が進むなかでは、初期費用だけでなく、制度変更と運用継続を含む総保有コストで判断します。
自社に合う開発パートナーへの早めの相談
選定に迷う場合は、特定製品の導入を急ぐより、現行業務の洗い出しと要件定義から相談に乗れる会社を選びます。
- 要件の共有:業務、システム、監査の各部門が同じ要件を見ながら検討する。
- 導入範囲:段階導入の範囲と、将来の拡張を決めておく。
- 提案の比較:受付から回収までの現状と課題を整理して、提案を比べられる状態にする。
▼全体ガイドの記事
・保証管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。