
保証管理システムの開発費用は、300万円から2億円超まで幅があります。その幅を左右するのは、対象業務の範囲、連携と移行の範囲、導入方式の3点です。
全体像については、保証管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・保証管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保証管理システムの概要と費用の決まり方
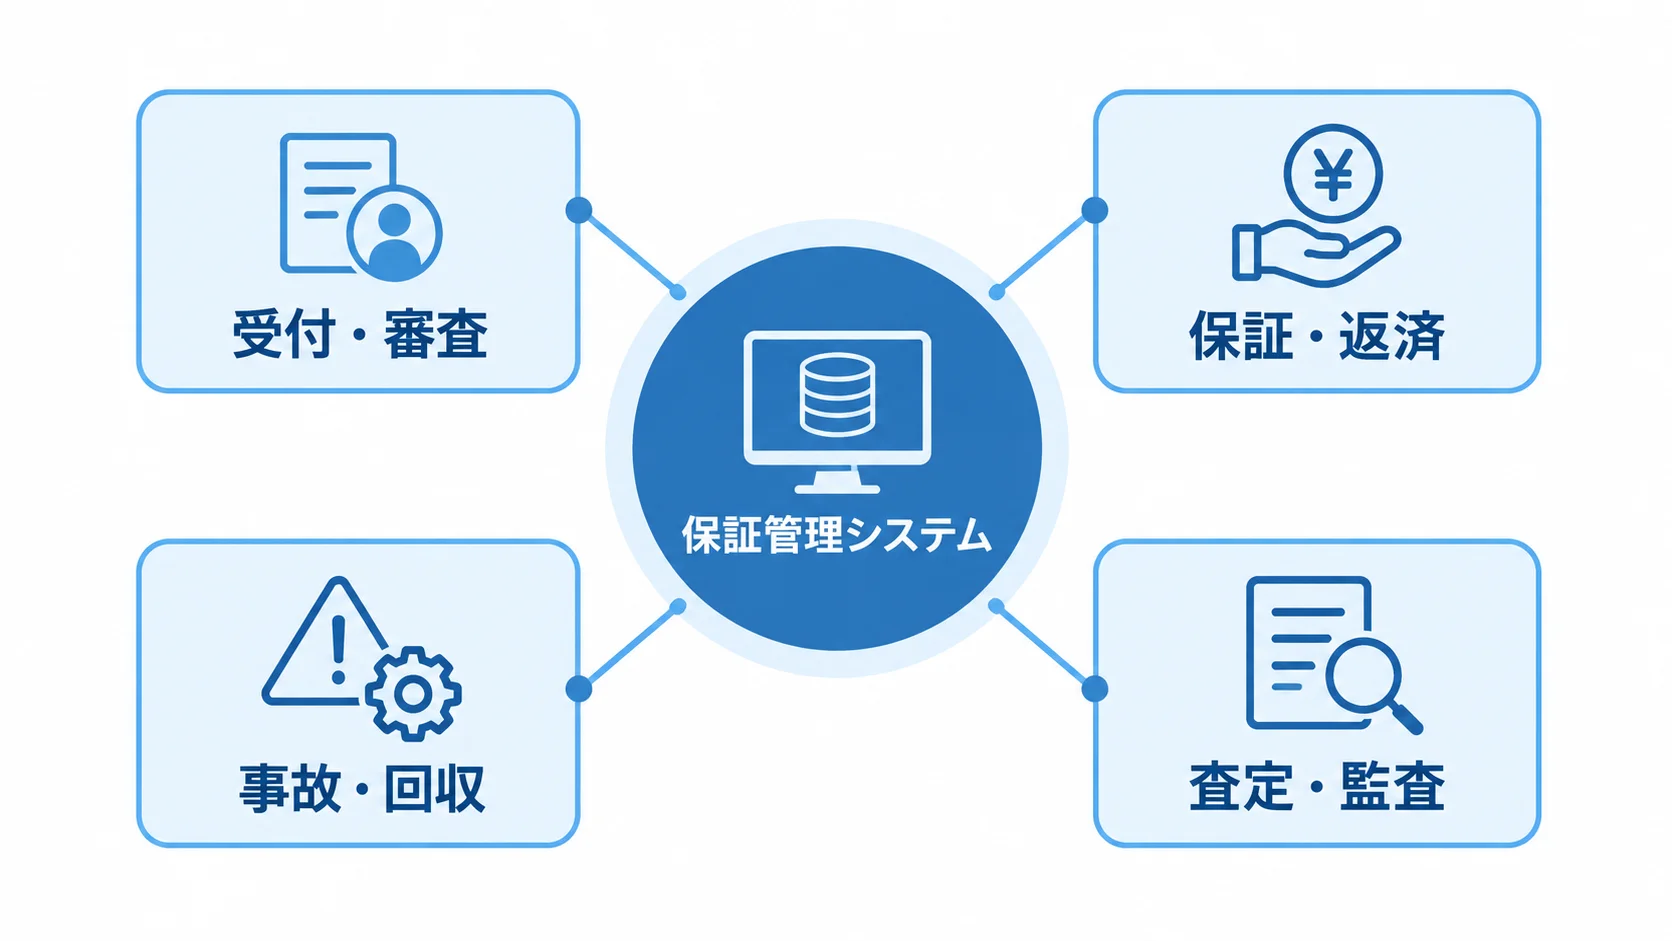
保証管理システムは、保証会社や金融機関の業務の流れを支える、基幹系に近いシステムです。
残高、保証料、担保、債務者区分、承認履歴、会計仕訳の間で整合性が求められます。そのため、一般的な顧客管理システムに比べて、要件定義とテストの比重が大きくなります。
保証受付から回収・自己査定までの対象業務
保証管理の対象は、受付から回収や自己査定までの業務イベントです。まず、業務の流れ全体を確認します。
- 受付・審査:保証依頼と審査結果の登録。
- 保証・返済:保証承諾から完済までの管理。
- 事故・回収:代位弁済から回収、償却まで。
- 査定・監査:担保評価と履歴の管理。
このほか、保証番号の採番や融資実行、保証料の計算を扱います。入金の消込や条件変更、延滞の管理も対象です。帳票や監査用の履歴を扱う場合もあります。
事故後は、代位弁済の請求と代位弁済金、求償債権の元帳を扱います。返済予定や督促も対象です。さらに、担保の売却や担保評価に対応します。債務者区分、貸倒実績率、引当金計算も扱います。
日本電子計算のJIP-RBの公式情報でも、対象は保証債権、求償債権、自己査定とされています。また、勘定系や審査システム、個人信用情報機関などとの連携機能も示されています(出典: 日本電子計算「JIP-RB/保証会社パッケージ」、2026年確認)。
見積もりは画面の数ではなく、業務イベントと周辺システムをどこまで一貫して扱うかで考えます。
導入方式による費用の違い(パッケージ、ハイブリッド、スクラッチ)
パッケージ、ハイブリッド、スクラッチの3方式は、標準機能で賄える範囲と独自開発の範囲の広さで分かれ、それが費用の差になります。
- パッケージ:標準機能を使い、初期費用を抑えやすい方式。
- ハイブリッド:中核をパッケージにし、周辺を補う方式。
- スクラッチ:自由度が高い一方、長期の負担が増える方式。
保証商品や保証料率、保証番号が独自の場合は、追加対応が必要です。承認ルートや帳票、既存データについても、独自であれば対応範囲に入ります。標準機能で足りるかは、設定や追加開発で埋める部分とあわせて、Fit & Gapで確認します。連携や移行の差分も、同じ作業で洗い出します。
ハイブリッド方式は、保証と求償の中核をパッケージで担う方式です。申込受付やワークフローは、APIや周辺アプリで補います。分析や会計連携も、APIや周辺アプリで補う対象になります。
そのため、制度変更に追従しやすい中核を残し、自社独自の業務だけを追加開発できます。
スクラッチ方式は自由度が高い一方で、制度改定や障害対応、運用要員の確保が長期の負担になります。さらに、テスト資産も自社または委託先が維持する必要があります。
保証管理システム開発の進め方と期間
開発期間は、対象範囲と移行・テストの重さで変わります。導入の形ごとの目安は、要件定義だけの場合から大規模刷新まで、4段階に分かれます。
- 要件定義とPoCだけなら、1〜3か月が目安です。
- パッケージの標準導入なら、3〜6か月が目安です。
- 複数連携と求償債権管理を含む導入なら、6〜12か月が目安です。
- 大規模刷新やスクラッチ開発では、12〜24か月以上かかることがあります。
大規模案件では、旧システムの移行や並行稼働が加わります。さらに、総合テストと切替判定も必要です。
要件定義で決める業務イベントと例外処理
要件定義では、通常の処理と例外の処理を、同じ業務シナリオの中で確認します。
- 業務イベント:受付から会計までを時系列で並べる。
- 担当とデータ:入力者と承認者、残高、帳票。
- 例外処理:取消、再計算、訂正、入金差異。
保証受付と審査から事故までのあいだには、保証料や融資実行、条件変更、延滞も起きます。事故の後も、代位弁済から求償、回収、償却までを対象にします。自己査定と会計も、業務イベントに含めます。
各イベントについて、入力者と承認者、参照するデータ、更新される残高を整理します。出力する帳票と連携先も、あわせて確認します。
訂正の方法と、履歴を残す期間も決めておきます。取消や再計算、遡及訂正が起きた場合の動きを確認します。名義変更や分割返済、返済遅延も、同じシナリオで確認します。
代位弁済後の入金差異まで決めておくことが、追加開発の削減につながります。
パッケージを候補にする場合は、要件との差分を標準機能で足りるかどうかから分類します。設定で済むものや、追加開発が要るもの、廃止できるものも分けます。
Fit & Gapを機能一覧だけで済ませると、月次締めや監査証跡が不足することがあります。
保証審査の担当から、システム部門までの担当者が、同じ業務シナリオを確認します。
外部連携とデータ移行の検証
連携と移行は後から変更しにくいため、早い段階で接続先と対象データを決めておきます。
- 接続先:勘定系、審査、会計、信用情報機関の一覧。
- 連携方式:API、ファイル、リアルタイム、日次のいずれにするか。
- 移行対象:残高、履歴、証跡の範囲。
- 照合方法:名寄せ、欠損、再移行の手順。
母体行の勘定系や審査システム、会計・経理は、接続先として一覧にします。さらに、個人信用情報機関、電子受付、電子契約、担保評価、回収・サービサーとの関係も確認します。
エラー時の再送を誰が担当するか、重複取り込みをどう防ぐかまで、要件に書いておきます。連携の本数が増えるほど、仕様調査やテストデータ作成、障害の切り分けの工数も増えます。
移行では、保証契約や残高から、保証料、返済履歴、事故情報まで、対象にするかを決めます。代位弁済と求償債権、回収履歴を対象とするかを確認します。担保と債務者区分も、対象の確認が必要です。
過去の承認や変更の履歴を移行するかどうかも判断します。すべてを移行すると費用は増えます。ただし、残高や証跡が欠けると、決算や監査に影響します。
項目対応表と名寄せルールを作り、欠損値の扱いと移行後の照合方法も決めます。テスト移行と本番前のドライランは、それぞれ複数回行います。
残高整合性と異常系を中心にしたテスト
テストでは、画面の動きだけでなく、残高や仕訳、帳票、外部出力がそろっているかを確認します。
テストは、単体から結合、総合へと進め、性能とセキュリティ、ユーザー受入テストまで行います。
- 通常系:保証受付から完済までの流れ。
- 異常系:取消や再処理、連携停止を試す。
- 整合性:残高、仕訳、帳票、履歴の照合。
- 切替:並行稼働と復旧手順の検証。
保証料率が変わる制度改定への対応や、条件変更後の再計算、返済と入金の照合も試します。
延滞から代位弁済への移行や、回収金の配賦、償却も対象です。取消と再処理も含めます。また、連携先の一時停止もシナリオに含めます。
本稼働の前には、並行稼働の期間と切替判定の数値、初月の残高照合の方法を決めておきます。問い合わせ窓口と障害時の復旧手順も用意します。
FISCの第13版は2025年3月に公表され、開発・導入・運用の対策を示しています(出典: FISC「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」、2025年公表)。
対象となる事業者に必要な基準や監督上の要件は、個別に確認する必要があります。アクセス権限や特権ID、ログ、バックアップ、RTO・RPOといった運用の要件は、見積もりに反映します。さらに、委託先管理も見積もりに含めます。
保証管理システムの費用相場と内訳
保証管理システムは、業務範囲と環境に応じた個別見積もりになることが一般的です。以下の金額は、NotebookLMの調査メモと2026年時点の相場をもとにした編集上の推定で、金融・基幹系で必要になる連携、移行、テストも前提にしています。
公開価格や契約金額ではないため、予算を考える際の初期仮説としてご利用ください。
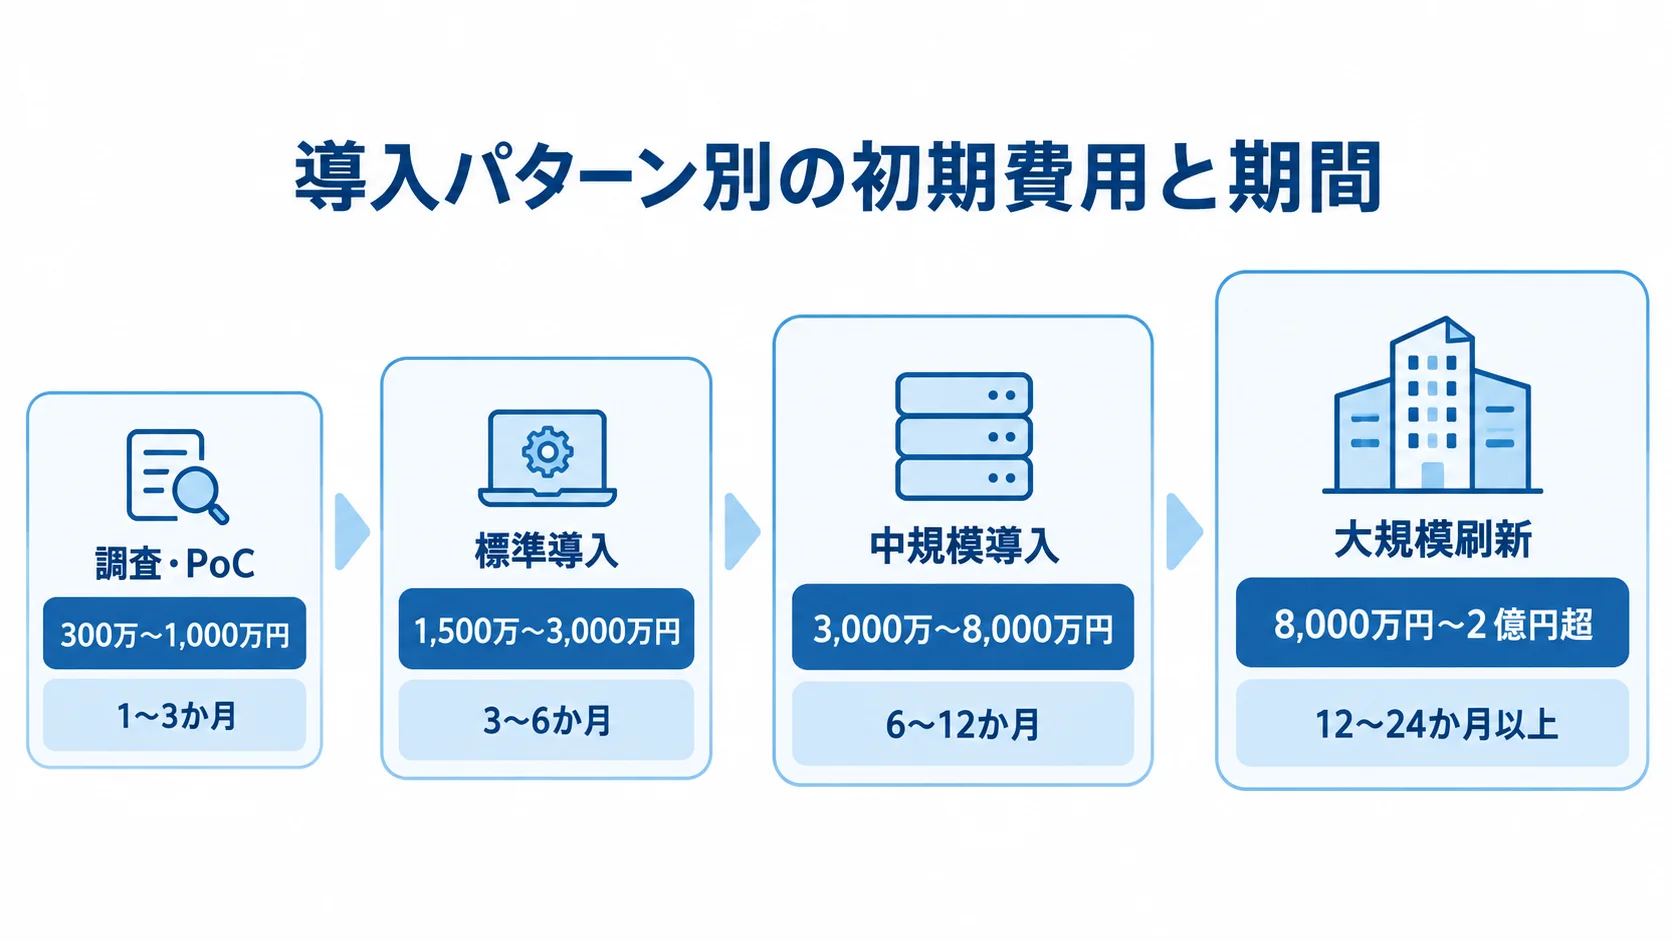
導入パターン別の初期費用と期間
初期費用は、調査から大規模刷新へと段階的に広がります。金額と期間を、導入パターンごとに比べます。
- 調査・PoC:300万〜1,000万円、1〜3か月。
- 標準導入:1,500万〜3,000万円、3〜6か月。
- 中規模導入:3,000万〜8,000万円、6〜12か月。
- 大規模刷新:8,000万円〜2億円超、12〜24か月以上。
小規模に、現行調査や業務整理、PoC、要件定義だけを行う場合が、この区分に当たります。簡易プロトタイプやサンプル連携を行う場合も、同じ区分に入ります。
標準導入の範囲には、保証受付、保証料計算、基本帳票、権限、最低限のデータ移行を含みます。
複数商品や金融機関連携を含む中規模案件は、3,000万〜8,000万円です。求償債権や自己査定、会計連携も、その中に含まれます。総合テストと移行を含めると、期間は6〜12か月程度を見ておくと安全です。
大規模刷新は、複数拠点と複雑な旧システム移行が対象になります。高可用性や災害対策も含みます。たとえば、24時間運用や複数商品、スクラッチ併用まで含めると、8,000万円〜2億円超になる可能性があります。
一般的な業務システムの外注相場では、人月単価が50万〜150万円程度と紹介されています。出典は、秋霜堂の「システム開発の費用相場は?抑えるコツや開発会社を選ぶポイント」で、2026年に更新されています。
保証管理では、専門性や連携、監査、テストの工数が加わります。そのため、Webシステムの相場をそのまま当てはめることはできません。
見積書の工程別内訳
工程ごとに金額を分けると、費用の前提や、不足しやすい作業が見えてきます。
- 要件定義・企画:12〜25%の仮置き。
- 設計・開発:35〜45%の仮置き。
- テスト:20〜25%の仮置き。
- 移行・導入・研修:15〜18%程度の仮置き。
この比率は、要件定義を極端に削ると開発後半の手戻りが増えることを示す目安です。なお、案件ごとの実績を保証する数字ではありません。
見積書では、要件定義と業務・画面・データ設計を、別に示してもらいます。パッケージライセンスや設定、追加開発、外部インターフェースも、同じように分けてもらいます。
インフラや移行、テスト、研修、プロジェクト管理も明記します。さらに、年額保守やクラウド利用料、監視・バックアップ、ライセンス更新も確認します。
制度改定への対応や追加連携、障害・災害対応も、初期費用とは分けて明記してもらいます。初期費用だけが安い場合は、移行や異常系テスト、運用設計が除外されていないかを確認します。
ランニングコストと5年TCOでの比較
運用費は、初期費用とは別に発生するため、5年間の総額で比べます。内訳を4種類に分けて見ると、差の出どころがつかめます。
- 基盤費:クラウドまたはサーバーの利用料。
- 保守費:ソフトウェア、監視、脆弱性対応。
- 変更費:制度改定、帳票、連携変更に伴う作業。
- 対応費:問い合わせ、復旧、監査対応。
クラウドやSaaS型は初期費用を抑えやすい一方で、月額が利用者数や取扱件数によって変わります。接続先や保存容量、SLA、サポート時間も、月額に影響します。
NTTデータのLDPfは、個人ローンの申込から契約までをSaaS型で提供しています。月額利用料で機能を使う方式です(出典: NTTデータ「LDPf 製品の機能と強み」、2026年確認)。
5年で比べる場合は、初期費用に保守やクラウドの費用、制度改定、追加開発を加えます。さらに、移行の再実施や監査対応、障害対応も含めます。
たとえば、初期費用が2,000万円で年額の保守・利用料が500万円なら、5年間の合計は4,500万円です。一方で、初期費用が高いオンプレミス構成でも、既存基盤を共用できる場合があります。
比べるときは、初期価格だけでなく、利用期間中に何が含まれるかをそろえてください。
費用が変動する要因とコスト最適化のポイント
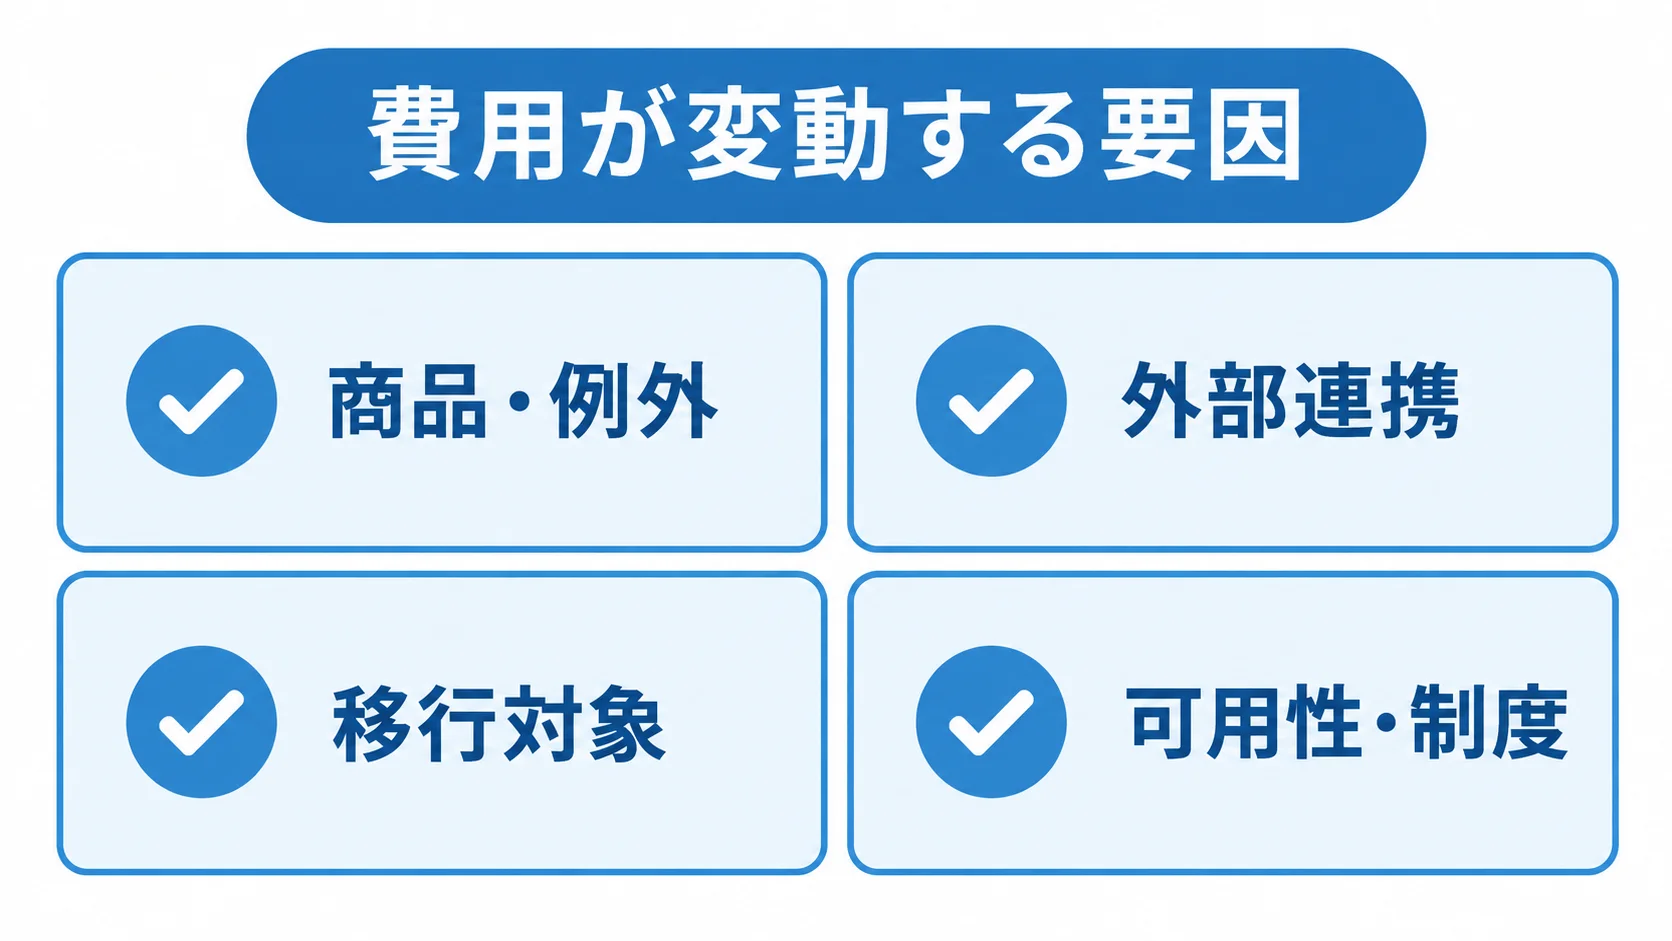
同じ保証管理システムでも、商品数や接続先によって見積もりは変わります。機能を削るだけでなく、標準化してよい業務と重要な業務を分けて考えることが大切です。
価格を押し上げる主な要因
価格要因を分けておくと、削減してよい範囲と守るべき範囲を判断できます。
- 商品・例外:商品数と例外処理の多さ。
- 外部連携:接続先ごとの仕様調査とテスト。
- 移行対象:履歴や証跡まで移す場合の工数増。
- 可用性・制度:運用設計と改定対応の費用増。
保証商品が増えると、料率や期間、担保、返戻、条件変更の組み合わせが広がります。承認ルートと帳票の組み合わせも増えるため、設計とテストの負担が重くなります。
母体行の勘定系や複数の審査システムとの連携には工数がかかります。会計や信用情報機関との連携も、工数の要因になります。
残高だけでなく、履歴や証跡まで移す場合は、名寄せやクレンジング、照合が必要になります。さらに、再移行の工数も増えます。
可用性とセキュリティの面では、営業時間外の復旧やバックアップサイトを確認します。RTO・RPOや特権IDの管理、アクセスログ、暗号化、脆弱性診断も対象です。
監査への回答体制を厚くするほど、インフラと運用設計の費用は増えます。
制度改定の際は、保証料率や報告様式、個人信用情報機関の仕様を確認します。電子受付の業務フローも変わる可能性があるため、標準機能と保守契約の範囲も確認します。
標準機能と追加開発の優先順位
初期導入の範囲を分類しておくと、品質を保ちながら追加開発を抑えられます。
- 必須機能:業務継続と統制に直結する機能。
- 初期導入:稼働開始に必要な機能のまとまり。
- 二期開発:利用頻度の低い分析や帳票を後の段階へ回すこと。
- 標準化:共通化できる処理をパッケージに合わせること。
優先度が高いのは、保証受付や保証料計算、残高です。代位弁済や求償債権、会計・監査機能も、優先度が高いものです。一方で、利用頻度の低い分析画面や帳票の見た目は、標準出力やCSVで始められます。
運用後に改善する選択肢もあります。部署ごとのExcelや紙の申請、担当者だけが知る例外を、そのままシステム化すると費用が増えます。
業務部門と監査、経理、システム部門が、必須の条件を切り分けます。共通化できる処理をパッケージに合わせると、将来の改修費を抑えやすくなります。
段階導入と再利用による初期投資の平準化
対象を限定して段階的に導入すると、初期投資と切替リスクを分けて考えられます。
- 第一期:保証受付、保証料、残高、基本連携の稼働。
- 第二期:求償債権、回収分析、追加帳票への拡大。
- 対象範囲:商品や拠点を限定した切り替え。
- 再利用:既存基盤や運用資産の活用。
他拠点への展開は、第二期に進めます。また、将来のデータモデルと連携方針は最初に決めておき、二重管理が長く続かないようにすることが必要です。
認証基盤や監視、バックアップは、再利用できるかを確認します。帳票エンジンやAPIゲートウェイも、同じ観点で確認します。テストデータと運用手順も、再利用の対象になります。
クラウドでは、データの所在地や暗号化、鍵管理、委託先・再委託先を、契約前に確認します。加えて、ログの保存や障害通知、データ返却、サービス終了時の移行も、確認の対象です。
電子受付や電子契約では、紙を画面に置き換えるだけでなく、受付から保証管理までを連携させます。
見積もりを取る際の確認ポイント
正確な見積もりを得るには、対象業務と環境をそろえたRFPが必要です。RFPには、対象業務や商品数、拠点数を記載します。利用者や月間件数、既存システムも書き添えます。移行データやセキュリティ、切替時期、運用体制も、そろえておきます。同じ前提で複数社に依頼してください。
RFPに書く業務範囲、データ、連携、運用
RFPの記載範囲をそろえておくと、会社ごとの見積もりを比べやすくなります。
- 業務範囲:受付から会計までを明記します。
- データ:商品、件数、履歴、保持期間を示します。
- 連携:項目、方式、頻度、再送を記載します。
- 運用:稼働、復旧、監視、保守を含めます。
保証承諾や保証料、融資実行、条件変更、延滞の各業務を、対象範囲に書き出します。事故の後は、代位弁済の処理に加えて、求償、回収、償却までを範囲に含めます。自己査定と会計も、業務範囲の一部として書き出します。
保証商品数や料率パターン、保証番号の体系、月間受付件数は、具体的な数字で示します。同時利用者数や必要な帳票、承認階層も記載します。権限や操作履歴、データ保持期間も含めます。
対象外の業務や、二期開発へ回す機能も書いておくと、見積もりの前提がそろいます。
連携の一覧には、システム名やデータ項目、方向を記載します。頻度や方式、想定件数も書きます。エラー時の再送と、照合の責任も明記します。
移行の一覧には、対象テーブルや期間、件数を記載します。履歴の範囲と名寄せの方法も書きます。欠損データの扱いと照合方法も、必要になります。
運用要件には、稼働時間や障害受付、復旧目標を含めます。バックアップや監視も、あわせて記載します。保守の窓口と、制度改定時の対応範囲も明記します。
複数社の見積もりは金額と除外項目で比較
金額差の原因を確かめるには、標準範囲と除外項目を同じ表で比べます。
- 専用パッケージ:保証・求償の標準範囲。
- 大型SI:ローンや基幹連携の範囲。
- 周辺開発会社:業務整理と追加開発の範囲。
- 契約条件:保守、移行、責任分界。
パラメーター設定と制度改定の保守も確認します。個信・会計連携や移行、総合テストに加えて、クラウドとオンプレミスの選択肢も比べます。
価格を開示しているかどうかも確認します。要件定義と移行、性能試験、障害復旧、研修、初年度保守が、見積もりに含まれているかを見ます。
追加開発の単価や仕様変更の扱い、成果物と検収基準、再委託先も比較します。障害時の責任分界、データとプログラムの利用権も確認します。
開発会社を変更する際の引き継ぎ条件も比べます。見積もりの差額が大きいときは、前提や除外項目の差である可能性があります。
発注先の業務知識と長期保守の評価
発注先は、開発時の技術力だけでなく、制度変更後の保守力でも評価します。
- 専用知識:保証・求償・自己査定の経験。
- 連携力:受付、契約、勘定系との接続。
- 保守力:制度や商品の変更への対応。
- 責任範囲:長期運用と引き継ぎ条件。
日本電子計算はJIP-RBで保証・求償債権・自己査定を扱っています。日立システムズは、保証依頼の受付から保証債権、求償債権の管理までを説明しています。
また、アイティフォーは保証管理と求償債権管理を組み合わせています。保証料の消込や代弁、回収、償却、引当計算などが対象です(出典: 各社公式製品情報、2026年確認)。
ローン受付や審査、金融機関と保証会社の連携を変える場合は、大手SIも比較します。たとえば、NTTデータのLDPfのようなローンDX基盤も候補になります。
保証・求償の中核、受付から契約までのデジタル化、勘定系刷新のうち、どの領域を対象にするかを整理します。
よくある質問
保証管理システムの費用は、対象業務やデータ、既存システム、連携、セキュリティ、導入方式で変わります。見積もりの前に特によく尋ねられる点を、以下にまとめます。
保証管理システムの開発費用はいくらですか?
公開価格はないため、対象業務と連携範囲をもとに、推定レンジで見ます。
- 標準設定:1,500万〜3,000万円。
- 中規模導入:3,000万〜8,000万円。
- 確認条件:移行、連携、テスト、監査の有無。
中規模のパッケージ導入と複数連携は、上の推定レンジに当たります。求償債権や移行、連携、テスト、監査要件を含む範囲を想定しています。正式な予算は、同じRFPで複数社から見積もりを取って決めます。
初期費用と5年TCOを分けて確認してください。
パッケージとスクラッチはどちらが安いですか?
標準機能と独自要件の差分を、初期費用だけでなく5年間の保守まで含めて比べます。
- 費用を抑えやすい方式:標準機能のパッケージ。
- 現実的な選択肢:パッケージと周辺開発のハイブリッド。
- 注意点:独自要件の多さ。
独自商品や既存の勘定系、特殊な承認・回収業務が多い場合は、追加開発が膨らみます。
標準機能や設定、追加開発、業務変更の差分を、Fit & Gapで比較します。判断の際は、保守費を含めた5年間の総額を見てください。
保証管理システムの費用を抑えるにはどうすればよいですか?
要件と優先順位を整理し、不要なカスタマイズと稼働後の手戻りを減らします。
- 要件整理:業務イベント、連携、移行、監査・セキュリティ要件。
- 第一期:保証受付、保証料、残高、会計のまとまり。
- 第二期:利用頻度の低い分析や帳票。
- 見積もり比較:除外項目と変更条件。
第一期には、保証受付や保証料、残高、代位弁済、求償、会計などをまとめます。
除外項目と追加変更の条件を明確にすると、長期的なコストを抑えやすくなります。
2026年の保証管理システムで重視すべき動向は何ですか?
電子受付やデータ連携を前提に、紙と手入力を減らす方向が重視されています。
- 電子受付:申込情報をデータで受け付けること。
- 電子契約:紙の証跡を減らすこと。
- オンライン審査:審査情報の連携。
- 機関間連携:金融機関と保証会社をつなぐ仕組み。
全国信用保証協会連合会の2025年資料でも、電子受付システムの利用拡大が示されています(出典: 全国信用保証協会連合会「日本の信用保証制度2025」、2025年)。
事業者ごとに、適用される仕組みや範囲は異なります。自社の制度、監督上の要件、接続先、業務フローを確認したうえで、導入の範囲を決めてください。
まとめ
保証管理システムの標準導入は、推定で1,500万〜3,000万円が目安です。複数連携と求償債権・自己査定まで含む中規模導入は、3,000万〜8,000万円です。
大規模刷新やスクラッチ併用では、8,000万円〜2億円超になる可能性があります。金額は、商品数や既存システム、移行、連携によって変わります。セキュリティや可用性、テスト、保守も、金額を左右します。
見積もりでは、保証受付から会計までの業務範囲を明確にします。そのうえで、初期費用と追加開発、移行、テスト、保守、クラウド利用料を分けて確認してください。
制度改定や障害対応の費用も分けて、標準機能と独自開発を切り分けます。必須機能から段階的に導入し、5年TCOで比べることが、コスト最適化につながります。
▼全体ガイドの記事
・保証管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。