
保証管理システムの開発は、業務イベントを整理し、連携要件を確定してから、段階的に移行する流れで進みます。
この流れで進めると、保証受付から自己査定までの履歴を一貫して管理できます。
全体像、開発の進め方、費用相場、見積もりの確認点を、順に取り上げます。
▼全体ガイドの記事
・保証管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
保証管理システムの全体像
保証管理システムは、保証依頼の受付から保証料の計算、保証債権の管理、事故後の代位弁済・求償・回収・償却までを、まとめて扱う基幹業務システムです。
融資残高と返済状況、担保を正しく結び付けて扱います。債務者区分と保証料も、同じ仕組みの中で結び付けます。
会計仕訳と操作履歴まで含めると、顧客台帳よりも広い範囲を、ひとつの仕組みで結ぶ役割を持ちます。
保証受付から代位弁済・回収までの一貫した管理
保証業務は、融資の受付から完済まで4つの段階を順にたどって進みます。
- 受付・融資実行:審査結果、承諾、保証番号、契約情報の登録
- 返済・延滞:保証料の計算と入金消込、条件変更、延滞の管理
- 事故後の処理:事故の受付、代位弁済請求、求償債権の発生、督促、回収
- 終結処理:償却、売却、完済までの状態の記録
この順序で業務を描いておくと、各画面に必要な項目と、前の工程から引き継ぐデータを特定できます。たとえば返済条件を変えるときは、変更前後の条件と承認者、日時、理由を記録し、変更後の返済予定表も残します。こうした記録がないと、保証料や残高の計算根拠を後から説明できません。
事故後は、延滞の発生日、請求額、代位弁済額、求償債権への振替、担保処分を記録します。回収金の充当順序まで含め、一続きの履歴として参照できる状態にしておきます。
中核機能の範囲:保証債権管理・求償債権管理・自己査定
中核機能は、融資実行後の保証債権、代位弁済後の求償債権、自己査定の3つに分かれます。
- 保証債権:入出金、残高、条件変更、担保・保険、保証料、返戻、完済の扱い
- 求償債権:代位弁済、残高、返済予定、督促、交渉、担保処分、回収、償却、譲渡・売却、委託の管理
- 自己査定:債務者区分、担保評価、残高、貸倒実績率、引当金計算に必要なデータの集計
製品の例として、日本電子計算のJIP-RBは保証料管理、返戻保証料、求償債権管理、自己査定を支援します(出典:日本電子計算「ローン業務支援システム JIP-RBシリーズ」)。
アイティフォーは、保証受付から引当金計算、代位弁済後の督促・回収・償却までを対象にしています(出典:アイティフォー「保証管理・求償債権管理システム」)。
製品を比べる際は、受付だけでなく、事故後の業務、決算、監査まで対象に含むかを見ます。
パッケージ・クラウド・スクラッチの選び方
導入方法は、標準機能と業務の独自性のバランスで選びます。
- パッケージ:保証商品や料率、承認権限、帳票、例外処理が標準に近い場合の候補
- 追加機能:パッケージにAPIやワークフローを加え、母体行や審査システムと連携させる構成
- クラウド・ホスティング:プライベートクラウドなどの環境で、システムを運用する形態
- スクラッチ:独自の審査モデルや商品設計を、システムに反映させる開発
中核の保証・求償機能を既製品に任せると、制度変更への追従と導入期間を管理しやすくなります。一方で、独自の審査モデルや商品設計が競争力の源なら、標準機能に過度に合わせると、現場がExcelや紙に戻る可能性があります。
スクラッチでは、制度改定、法令対応、セキュリティパッチ、障害復旧、担当者交代も維持の対象になります。そのため、独自開発は差別化に直結する範囲に絞り、保証債権と求償債権の共通処理は標準の仕組みに揃えるのが現実的です。
保証管理システム開発の進め方・流れ
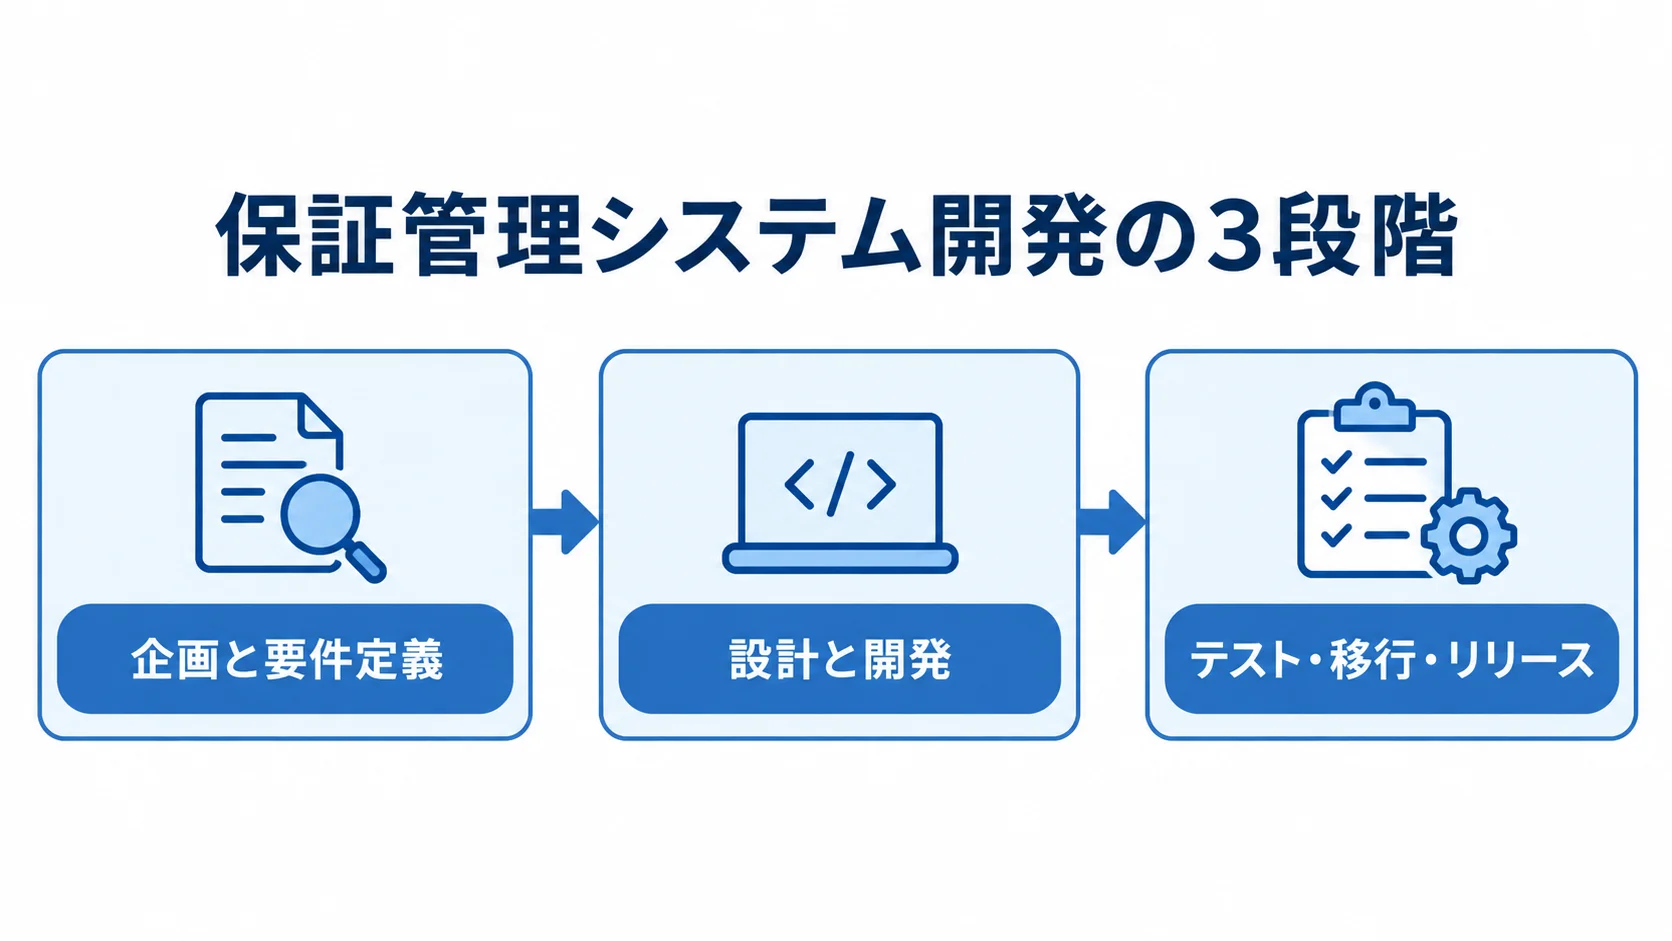
画面より先に、業務イベントとデータの正本を決めておくと、開発の手戻りを抑えられます。
開発は3段階で進み、最初は企画と要件定義、次は設計と開発です。最後はテスト・移行・リリースです。各工程では、現場、システム、監査・経理の担当者が同じ資料を見て判断します。
要件定義での業務イベントと例外処理の洗い出し
要件定義で最初に作るものは、機能一覧ではなく業務フローです。業務フローには、業務の流れや商品ごとの差、例外処理までを盛り込みます。
- 業務の流れ:受付、審査、承諾、融資、返済、条件変更、延滞、事故、代位弁済、求償、回収、償却、完済の順序
- 商品ごとの差:個人ローン、事業者向け、有担保、無担保を図で書き分けること
- イベント情報:発生条件、入力者、承認者、残高更新、帳票、連携先
- 例外処理:取消、訂正、再計算、返戻、名寄せ失敗、二重取込、返済不足、再延滞、請求差戻しの扱い
- 開発範囲:MUST、将来対応、廃止するExcel作業の分類と、初期・二期の候補
現場が例外と呼ぶ操作も、監査や障害対応では重要な業務記録になります。
外部連携の対象は、母体行の勘定系、審査、経理です。個人信用情報機関、電子受付・契約、債権回収も含めます。
連携では、接続方式と、リアルタイムか日次バッチかを決めます。再送と照合の担当者も、あわせて決めます。連携一覧には、項目や形式、文字コードを記します。件数や送受信時刻も書き添えます。重複判定と再送方法を含め、障害時にどこまでを誰が受け持つかを明らかにします。
現場だけで決めると統制が足りなくなり、システム部門だけで決めると例外運用が抜けてしまいます。また、監査だけで決めると入力の負荷が重くなります。そのため、現場、システム、監査の三者で要件を凍結します。
設計でのFit & Gapとデータの正本の決定
パッケージは、デモだけで判断せず、業務ごとに標準機能との適合を確かめます。適合を見るときは、機能の有無だけでなく、データの持ち方や変更の記録まで確かめる必要があります。
- 標準機能:保証受付、料率、保証番号、条件変更、代位弁済、求償、回収、自己査定の確認
- 適合方法:標準、パラメーター設定、追加開発、業務変更による廃止の分類
- データ単位:顧客、債務者、契約、保証番号、融資、担保、返済、延滞、事故、回収、仕訳の定義と、複数契約の名寄せキー
- データの正本:母体行と保証会社のどちらが顧客情報や融資残高を持つかの決定
- 変更履歴:過去の訂正値と訂正者の記録方法の決定
Fit & Gap表は、見積もりとスケジュールの基準にします。そのうえで、保証番号の体系と回収金の充当を一つずつ確かめます。帳票と権限、監査ログも、そのあとで確認します。
クラウドや外部サービスでは、データの所在地と委託先、再委託先を要件に定めます。暗号化と鍵管理、特権IDも要件に含めます。
ログの保存期間、バックアップ、RTO・RPOの条件を見ておきます。監査資料と契約終了時のデータ返却も、あわせて確かめます。
参照する基準は、2025年3月発行のFISC「金融機関等コンピュータシステムの安全対策基準・解説書」第13版です(出典:FISC「安全対策基準・解説書 第13版」)。対象事業者の基準と社内規程を照らして、統制を設計します。
テストと移行での残高・証跡・月次処理の再現
本番の業務と移行データを再現して、残高、履歴、締め処理を検証します。
- 単体、結合、総合、性能、障害復旧、セキュリティ、ユーザー受入の各テスト
- 料率改定、融資日のずれ、返済不足、条件変更、延滞、請求差戻しを含めた検証
- 求償への振替から、回収金の一部充当、償却、完済までをつないだ確認
旧システムやExcelの項目対応表を作り、顧客・契約・残高・返済履歴を新形式へ変換します。担保、事故、回収の履歴も移行の対象です。
旧番号と新番号、重複顧客、桁あふれを確認します。さらに、日付の形式やマイナス残高、空欄、過去の訂正記録も見ておきます。
テスト移行を複数回行い、件数、残高、合計額、件数区分を突き合わせます。差異がゼロにならない場合に備えて、調査手順も決めておきます。
本番前には、並行稼働の期間と切替の判定者を決めます。旧システムの参照期間や初月の残高照合も決めておきます。問い合わせ窓口と、障害時の切り戻し条件も定めます。
月次締めは、保証料の計上や引当金計算、経理仕訳、外部報告の締切まで含めてリハーサルします。
稼働後に制度や商品が変わることに備え、設定変更と追加開発を分けた保守体制を設けます。
各工程で作るもの、承認者、次工程へ進む条件を関係者で合意しておくと、大きな手戻りを抑えられます。
保証管理システム開発の費用相場とコストの内訳
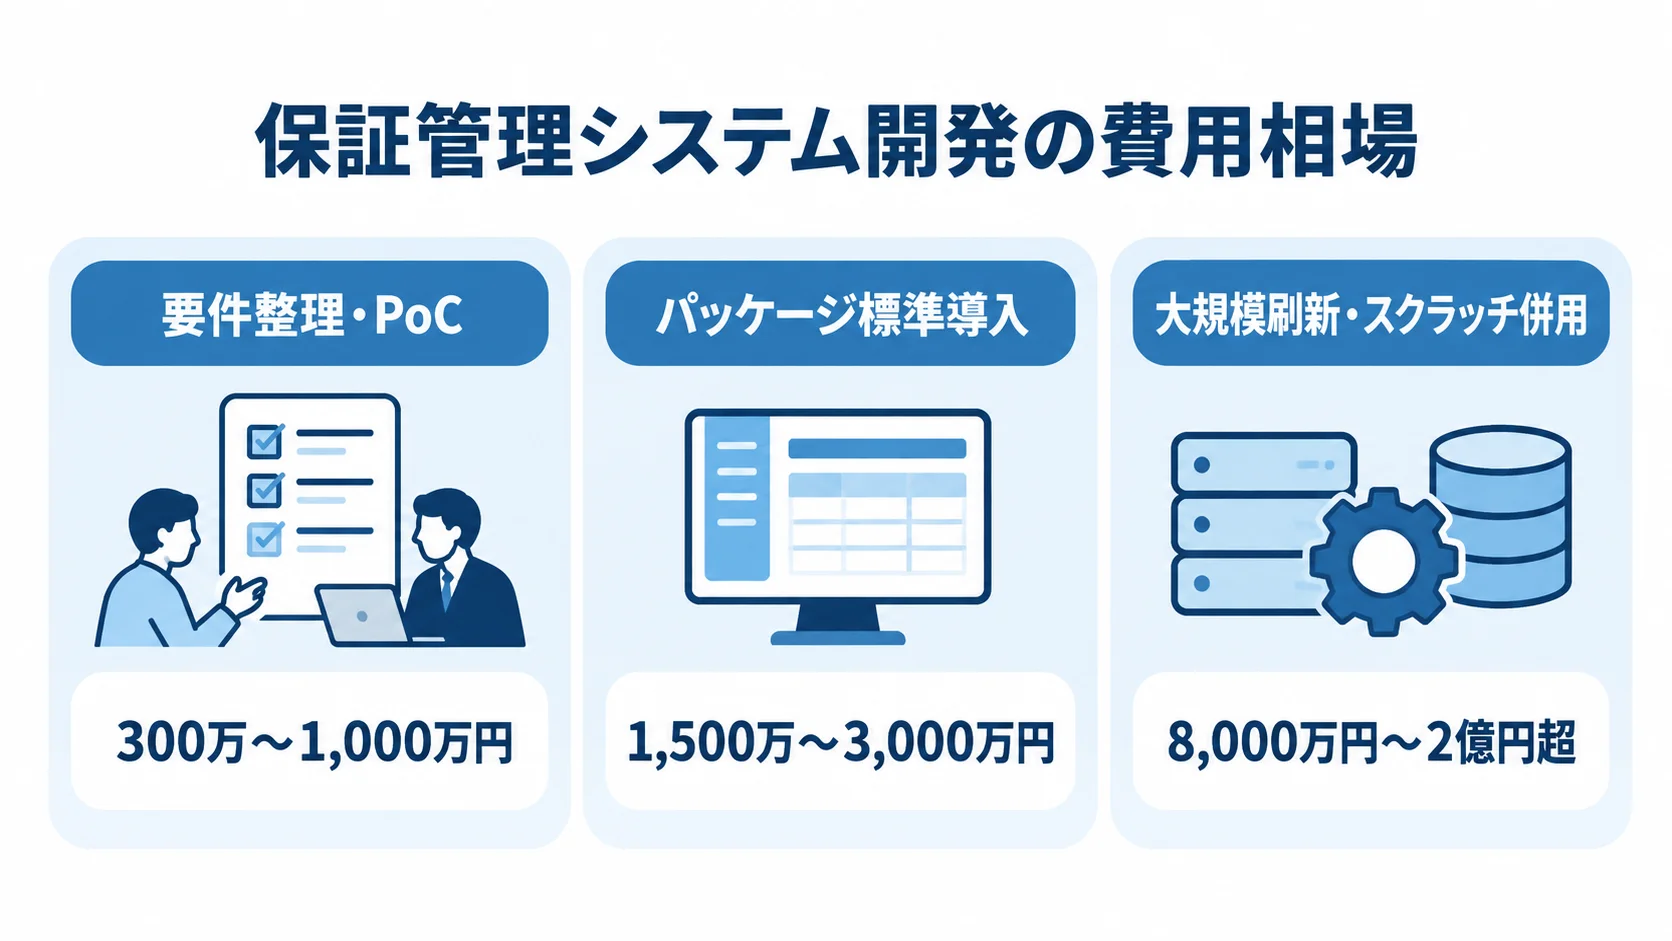
費用は、保証商品数、拠点数、年間取引件数によって変わります。既存システムとの接続数も、費用に影響します。データの移行量、可用性、監査要件も、見積もりに影響します。
公開価格のない製品も多いため、以下に示すのは2026年8月時点で編集部が推定した目安です。製品の定価や、特定ベンダーの見積もりではありません。
正式な予算を立てる際は、同じ要件書を使って複数社から取得します。
要件整理・PoCの費用目安:300万〜1,000万円
要件整理・PoCの費用は、作業範囲と事前資料の整い方で変わります。
- 費用目安:現行調査、業務フロー、データ項目、Fit & Gap、簡易プロトタイプを含めて300万〜1,000万円程度
- 下限に近づく条件:資料が整っていて、対象商品と関係部門が少ないこと
- 費用が増える条件:複数の母体行、信用情報機関、経理、回収システムの調査や、移行・監査要件の作成
- 事前整理の必要性:削り過ぎると、料率例外や古い回収履歴、月次締めの担当が、後から判明することがあります
- PoCの確認範囲:受付から融資、延滞、代位弁済、回収までのデータの流れを確かめ、成果物をRFPや受入基準へ引き継ぐこと
移行方針や監査要件まで作る場合は、要件定義だけでも、この範囲の上限を超える可能性があります。
パッケージ導入と複数連携の費用目安:1,500万〜8,000万円
導入費用は、標準機能の範囲と、連携や移行などの作業内容で変わります。
- 標準導入:受付、保証料、保証・求償管理、基本帳票、権限、最低限の移行を含めて1,500万〜3,000万円程度
- 複数連携を含む案件:回収、自己査定、過去履歴の移行、総合テストまで含めると3,000万〜8,000万円程度
- 期間の目安:標準導入は3〜6か月、複数連携案件は6〜12か月程度
- 費用の変動要因:ライセンスのほか、商品設定、独自帳票、連携アダプター、データ整備、テストデータ
- 見積もりの内訳:教育・切替支援・初月照合が含まれるかを確かめ、「導入支援一式」を作業・成果物・担当者・回数・前提条件に分解する
大規模刷新やスクラッチ併用の費用目安:8,000万円〜2億円超
大規模刷新では、移行や可用性などの要件によって、費用と期間が大きく変わります。
- 費用目安:複数拠点・商品、複雑な移行、高可用性、災害対策を含むと、8,000万円〜2億円超になる場合があります
- 追加要件:周辺業務の再構築や、独自の審査・回収ロジックも費用に影響します
- 期間と分割:12〜24か月以上になることがあり、中核を段階的に移行して二期開発に分ける方法も検討します
- 品質確保:要件変更を考慮しない短納期では、テストや移行が後回しになることがあります
- 総保有コスト:年額保守、クラウド、監視、バックアップ、連携、制度改定を含める
制度変更の個別改修、ログ保存、復旧訓練が別料金なら、初期費用が安くても5年間の総額が高くなることがあります。そのため、教育費、データ保管、契約終了時の移行費も総保有コストに含めて比べます。
保証管理システムの見積もりを取る際のポイント
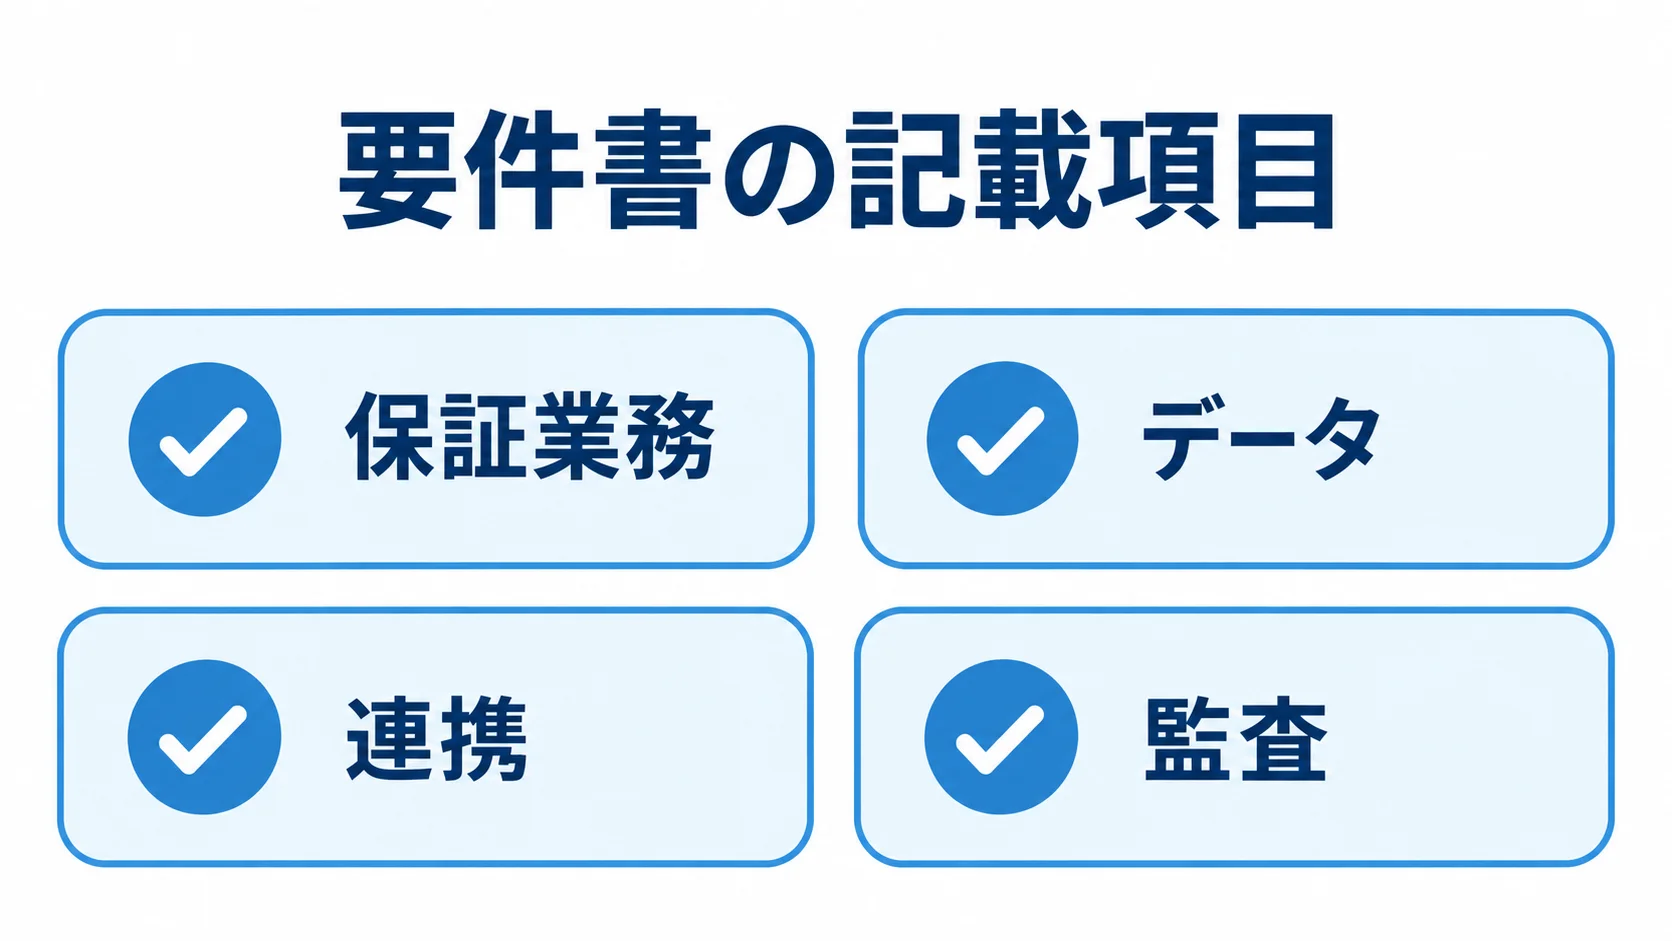
見積もりでは、発注者側が業務範囲と前提をそろえ、各社の提案を同じ条件で比べます。
RFPが完成していなくても、現行の業務フロー、課題、保証商品、利用者を共有できます。既存システムや連携先、データ件数、希望時期、セキュリティ要件まで示せると、各社の提案を比べやすくなります。
要件書の記載項目:保証業務・データ・連携・監査
RFPでは、対象業務と、見積もりに必要な条件を明らかにします。
- 業務範囲:受付、保証料、融資後管理、延滞、代位弁済、求償、回収、償却、自己査定、経理、帳票、分析の範囲。
- 業務条件:利用者、件数、締め時刻、承認ルート、例外処理、保存期間の提示。
- 商品差:保証料率、期間、担保、返戻、条件変更、限度額の違い。
- データ:移行年数、顧客・契約・残高・返済・担保・事故・回収履歴の件数と品質。
- 移行・連携:名寄せ、過去帳票、接続先、方式、頻度、想定件数の提示。
監査要件には、ログの対象や変更前後の値、承認者を記載します。特権操作と出力履歴、保存期間も含めます。さらに、改ざん防止と監査資料の抽出方法を書き添えます。
連携では、タイムアウトと再送、照合の方法を記載します。監視やエラー通知、障害時の手作業も書き添えます。
業務ごとに出力する帳票と、そこで必要な検索条件も、あわせて明らかにします。
同じ範囲・前提での複数社見積もりの比較
候補会社は、保証会社向けの製品、金融系の基幹システム、連携やクラウド基盤といった得意分野から選びます。
日本電子計算は、保証・求償債権管理や自己査定を含むJIP-RBを案内しています。
日立システムズは、受付、保証債権、求償債権を扱っています。保証料の計算や保証番号の設定についても説明しています(出典:日立システムズ「保証業務管理システム」)。
同社は、経理や個人信用情報機関とのデータ連携も説明しています(同出典)。
- 機能・設定:保証・求償の標準範囲と、パラメーター設定の柔軟性。
- 連携・移行:母体行、審査、会計、信用情報機関との実績と、移行対応。
- 運用:制度改定の保守、クラウド・オンプレミス、障害時の責任の範囲。
- 体制・費用:担当者の継続性と、追加開発の単価。
公開価格の有無だけでなく、どの条件で費用が変わるかを説明できる会社を選びます。
デモでは、料率違い、条件変更、延滞から代位弁済、回収金の一部充当を見せてもらいます。訂正履歴、権限外操作の拒否、連携エラーからの再送も確認します。
実データが使えない場合も、実際の業務に近い匿名データで、月次締めと監査資料を確認します。
安い見積もりの確認点:対象外の作業と契約条件
安い見積もりでは、対象外になっている作業と、追加料金が発生する条件を確かめます。
- 対象作業:要件定義、移行、連携、性能・障害テスト、教育、並行稼働、初月支援。
- 運用・安全:セキュリティ診断、バックアップ、制度改定対応。
- 追加費用:「標準機能」でも、商品設定や帳票、権限、環境適用が別料金かどうか。
契約金額は、作業単位と成果物単位で照らし合わせます。
契約では、請負か準委任かの範囲を確かめます。仕様変更の扱い、検収条件、瑕疵対応、再委託先も確認します。
個人情報の取扱い、障害時の連絡・復旧目標、ログやデータの帰属も確認します。
契約終了時の返却と、制度改定時の保守料金も確認します。
金融機密や信用情報を扱うため、開発・テスト環境でのデータ利用を決めます。特権IDの管理や、アクセスログの確認者も、契約や運用規程に記載します。
発注者が決めるべきことを、開発会社に任せ過ぎないよう注意します。
業務ルールを決める人、例外処理の承認者、旧データの正しさに責任を持つ担当者を明記します。移行後の残高を照合する担当者と、切替日を決める責任者も、はっきりさせておきます。
責任の所在が曖昧だと、遅延の原因を判断できず、追加費用やスケジュール変更につながります。
よくある質問
保証管理システムの開発費用、方式、データ移行、クラウド運用に関する疑問を紹介します。
保証管理システムの開発費用はいくらですか?
保証管理システムの開発費用は、要件整理から大規模刷新までの規模や導入範囲によって幅があります。
- 要件整理・PoC:300万〜1,000万円です。
- パッケージ標準導入:1,500万〜3,000万円です。
- 中規模案件:複数連携、求償、自己査定、移行を含み、3,000万〜8,000万円です。
- 大規模刷新・スクラッチ併用:8,000万円〜2億円超が推定目安です。
金額は2026年8月時点の編集部による推定です。ライセンス、移行、保守、クラウド利用料の扱いによって、実際の額は変わります。
パッケージとスクラッチ開発はどちらが良いですか?
業務の共通性と独自性を基準に、導入方式を選びます。
- 共通性が高い業務:保証・求償債権、保証料、自己査定は、導入期間や制度対応の負担を抑えやすいパッケージが候補です。
- 独自性が競争力の業務:独自商品や審査・回収ロジックで、標準機能への適合による損失が大きい場合は、API連携や個別開発を組み合わせます。
- 開発範囲:全機能をスクラッチにする前に、独自性のある範囲と標準化できる範囲を分けること。
古いExcelや旧システムのデータも移行できますか?
移行できますが、すべてのデータをそのまま取り込めるとは限りません。
取り込み前には、準備と照合を次の3段階で進めます。
- 顧客、契約、残高、返済、担保、事故、回収履歴の項目対応と名寄せを決める。
- 表記を統一し、重複・欠損値・旧番号と新番号の対応を確認する。
- テスト移行を複数回行い、件数、残高、合計額、重要な履歴を照合する。差異が出たら、その承認記録を残す。
保証管理システムをクラウドで運用しても安全ですか?
安全性は、クラウドかオンプレミスかの違いよりも、管理の中身で決まります。データの扱いと運用体制、契約終了時の返却方法を、事業者ごとに確かめておく必要があります。
- データと権限:所在地、暗号化、鍵管理、特権ID、アクセス権、操作ログ、バックアップ。
- 運用体制:脆弱性対応、監視、RTO・RPO、障害連絡、再委託。
- 契約終了時:データ返却の方法。
自社の規程と監査要件に合うかどうかは、発注側で判断します。
金融機関向けの基準や監督上の要請が関係する場合は、対象範囲を専門部署と確かめます。
まとめ
保証管理システムは、受付の電子化にとどまらず、融資後の業務全体を扱います。対象は、保証料と延滞、代位弁済、求償、回収、償却です。自己査定、会計、監査も、その範囲に含まれます。
各業務イベントのデータと証跡をつなぎ、ライフサイクル全体を設計します。
業務イベントと外部連携の一覧作成
業務と外部連携は、次の順に整理します。
- 受付、保証料、融資、返済、延滞、代位弁済、求償、回収、償却、自己査定、会計の流れを描く。
- 通常処理と例外処理を分けたうえで、母体行、審査、経理、個人信用情報機関との連携を一覧にする。
- 電子受付・契約と回収システムの接続先、データの正本、再送と照合の責任者を決める。
- 整理した業務をもとに、パッケージ、クラウド、ハイブリッド、スクラッチを比較する。
総保有コストで見る費用判断
初期費用と運用費を分けて見て、総保有コストを比べます。
- 要件整理・PoC:300万〜1,000万円、標準導入は1,500万〜3,000万円です。
- 中規模・大規模:中規模は3,000万〜8,000万円、大規模刷新は8,000万円〜2億円超です。
- 運用・終了費:保守、クラウド、制度改定、障害復旧、バックアップ、教育、移行、契約終了時の費用。
複数社の見積もりは、同じ前提で比べます。参考情報は日本電子計算のJIP-RB、日立システムズの保証業務管理システム、アイティフォーの保証管理・求償債権管理システムで確認できます。
金融システムの安全対策はFISC第13版を参照します。
▼全体ガイドの記事
・保証管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。