
投資信託窓販管理システムの開発費用は、対象業務、導入方式、連携範囲によって、1,000万円から5億円以上まで変わります。導入方式によって初期費用の幅は大きく変わり、業務範囲や連携先が増えるほど工数も増えます。全体像は投資信託窓販管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・投資信託窓販管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
投資信託窓販管理システムの全体像
投資信託窓販管理システムは、銀行や信用金庫、証券会社などの販売会社が使う業務システムです。
顧客への提案から注文の受付、約定、残高照会、報告、本部の販売管理までを扱います。
商品の登録だけでなく、顧客属性や投資意向の確認も担います。
商品リスクや費用の説明履歴、承認者、取引結果は、後から追える形で残す必要があります。
販売会社向けと運用会社向けの管理対象の違い
窓販管理と投信計理では、業務の主語が販売会社と運用会社で異なり、管理する対象も変わります。
- 窓販管理:販売会社が顧客、口座、販売員、商品提案、注文、預り残高、チャネル、コンプライアンスを扱う
- 投信計理:運用会社が基準価額の算出、信託財産の管理、ファンド決算を担う
なお、対象チャネルの範囲でも費用が変わるため、先に決めておくと比べやすくなります。
両者を混同すると、不要な機能を見積もりに含めてしまうことがあります。
販売現場に必要な適合性確認が抜け落ちることもあります。
共同利用型の例には、BESTWAY/JJがあり、フロントからバックまでを支援します。NRIのBESTWAY/JJの公開情報では、顧客・ファンド照会、口座開設、注文を支援する構成が示されています。残高、約定、帳票、コンプライアンスも支援の対象に含まれています。
費用を左右する機能領域
費用を検討する際は、次の機能領域ごとに対応範囲を確認します。
- 顧客・口座:本人確認や投資目的を扱う
- 商品・ファンド:商品情報や取扱条件を管理
- 適合性・顧客本位対応:意向や説明の履歴を管理
- 注文・約定:受付から約定までを管理
- 預り資産・営業店・本部:残高や取引状況を管理し、現場と本部の販売業務を支援
顧客・口座では、投資経験や資産状況、投資目的を扱います。さらに、リスク許容度やNISAなどの区分も管理します。
商品管理では、目論見書や重要情報シート、手数料を一つにまとめて管理します。
販売可否や取扱条件、リスクもあわせて扱います。
連携先には、勘定系、CRM、本人確認、投信会社などがあります。ほかにも、マーケットデータや決済・清算、文書管理、DWHやBIとの連携が含まれます。
API連携があるかどうかや、既存システムが固定長ファイルや日次バッチ中心かどうかによって、工数とテスト量が変わります。
残高と取引履歴の正本をどこに置くかも、併せて決めておきます。
取消や訂正、再送といった例外処理を後回しにすると、本番移行の前に追加費用が発生しやすくなります。
通信断や二重注文の防止も、設計の段階で扱っておく必要があります。
投資信託窓販管理システム開発の進め方
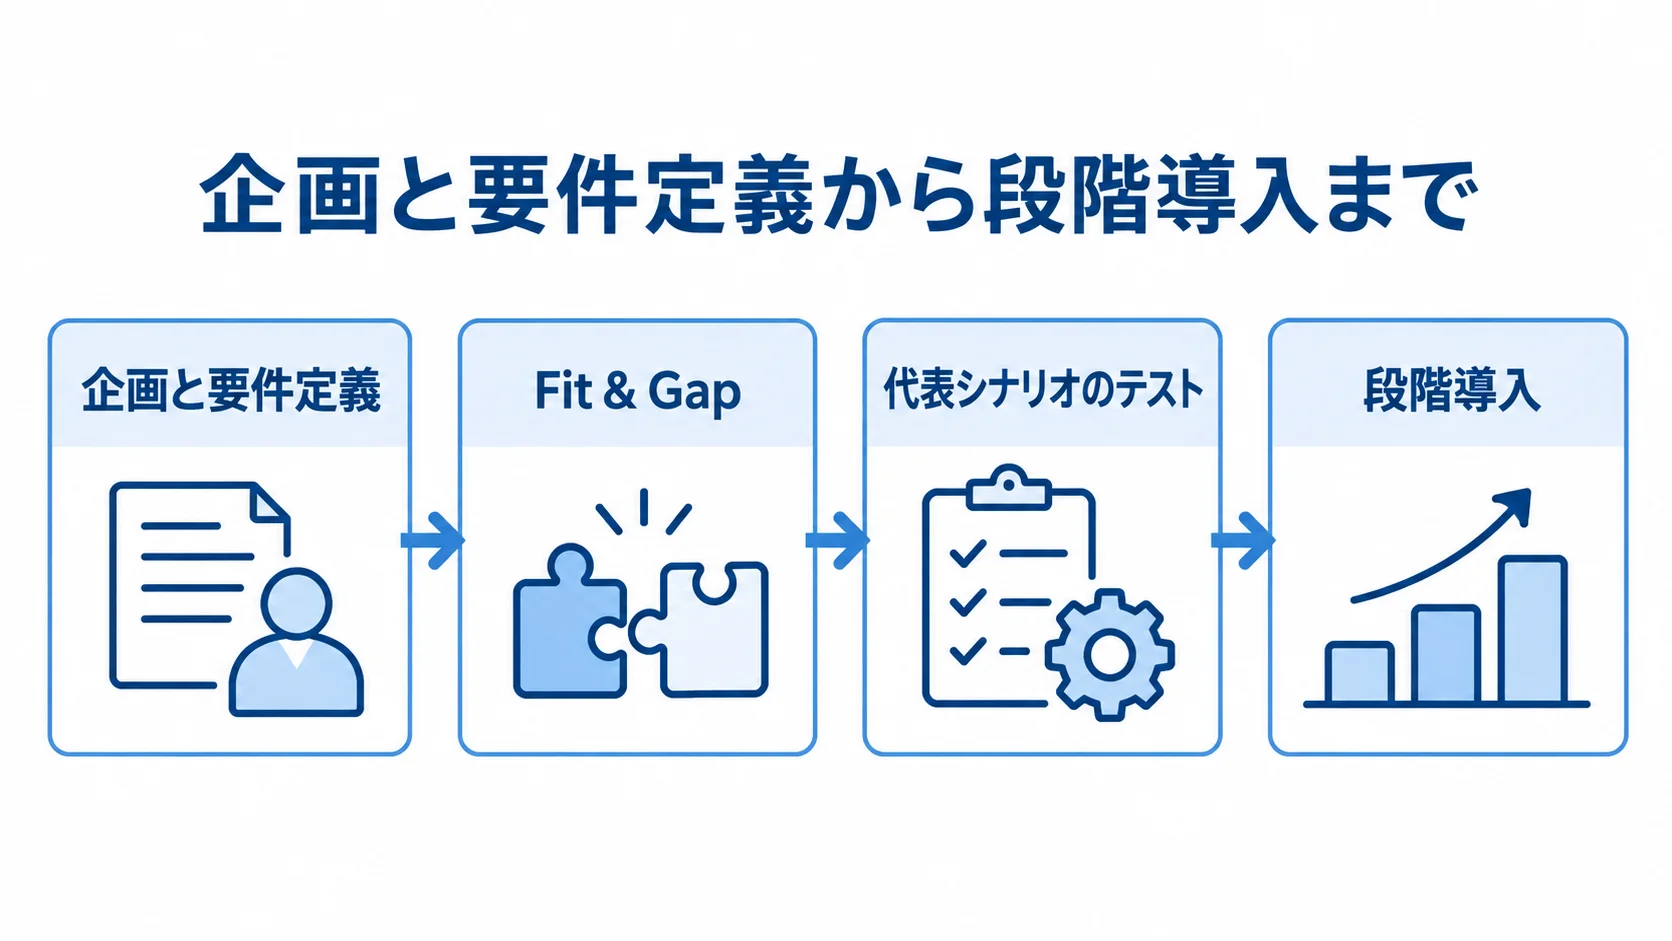
費用を把握するには、機能一覧を作る前に、現行業務、データ、規程、例外処理を整理しておく必要があります。
業務部門や情報システム部門に加えて、コンプライアンス、監査、法務、営業店、事務センターも企画段階から参加します。関係部門を巻き込むことで、重要な要件が後から追加されるリスクを下げられます。
企画と要件定義での範囲と正本データ
まず、見積もりの範囲を固めるために、対象となる会社や拠点、利用者、商品を整理します。チャネル、稼働時間、既存システムも、あわせて確認します。
販売会社、支店数、販売員数、顧客数、取扱ファンド数を一覧にします。そのうえで、受付から残高更新までを業務フローに整理します。
- 対象範囲:会社、支店、販売員、顧客、ファンド、チャネル、稼働時間、既存システム
- 業務フロー:受付、本人確認、意向確認、商品提案、承認、注文、約定照合、残高更新
- 例外業務:帳票交付、問い合わせ、訂正・取消、障害時の手作業
- 正本データ:商品マスタ、顧客属性、約定、残高の管理元
- 顧客本位対応:投資目的、リスク許容度、商品リスク・費用の表示
正本データが決まると、連携範囲も具体的になります。
顧客本位の業務運営は、理念として掲げるだけでなく、画面とデータに反映させる必要があります。たとえば、重要情報シートの交付確認を記録し、適合しない場合は理由と承認者を残します。
金融庁は2024年9月に顧客本位の業務運営に関する原則を改訂し、2025年7月にはリスク性金融商品の販売・組成会社のモニタリング結果を公表しています。制度の動きを踏まえて、要件に落とし込むことが必要です(出典:金融庁「顧客本位の業務運営について」、2025年)。
Fit & Gapと設計での標準化の範囲
SaaSやパッケージでは、Fit & Gapを使って、標準化する範囲を確認します。
- 標準機能:標準の機能で対応できる業務
- 設定:個別開発を使わずに吸収できる業務
- 追加開発:個別開発が必要な業務
- 業務変更:手順を変えた方がよい業務
既存のルールをすべて個別に実装すると、初期費用が膨らみます。さらに、制度改定や更新のたびに追加費用も発生します。
適合性判定や注文の二重送信防止、約定照合、帳票や証跡は、無理に標準へ合わせると現場の安全性や監査対応を損ねます。
設計では、非機能要件もあわせて決めます。目標復旧時間と時点、同時利用者数、夜間バッチの締め時刻をRFPに明記します。権限分離や暗号化、監査ログも、RFPに記載します。
脆弱性対応や災害対策もRFPに記載します。バックアップやデータ返却も含めます。FISCは2025年3月に第13版、2026年3月に第14版の安全対策基準・解説書を公表しています。
金融機関向けシステムの安全対策は、一度決めたチェックリストで済ませず、最新版を確認しながら進める必要があります(出典:FISC「金融機関等コンピュータシステムの安全対策基準・解説書」、2026年)。
代表シナリオのテストと段階導入
テストでは、正常系だけでなく、実務で起こる例外も代表シナリオに含めます。
- 取引:新規口座開設、追加購入、積立、解約、スイッチング、NISA
- 例外・障害:リスク不一致、上長承認、注文取消、商品改定、通信断からの復旧
- データ照合:約定データ再送、残高不一致を一連のデータで確認
画面が動くかだけでなく、受付時刻や操作者、承認者が正しく残るかも確かめます。説明資料やエラー内容も、同じように確認します。
全店同時のリリースは避け、1〜数店舗でパイロットを行います。そのうえで、処理時間と入力ミス、問い合わせ件数を測ります。さらに、日次照合の差異や帳票の修正回数も確認します。
結果をもとに画面や手順を直してから展開すれば、教育費や本番障害による損失を抑えられます。
期間の目安は、フロント中心のMVPで4〜9か月、パッケージ拡張で12〜24か月、フルスクラッチで18〜36か月程度です。移行データの品質や受入体制によって、期間は前後します。
投資信託窓販管理システムの費用相場とコストの内訳
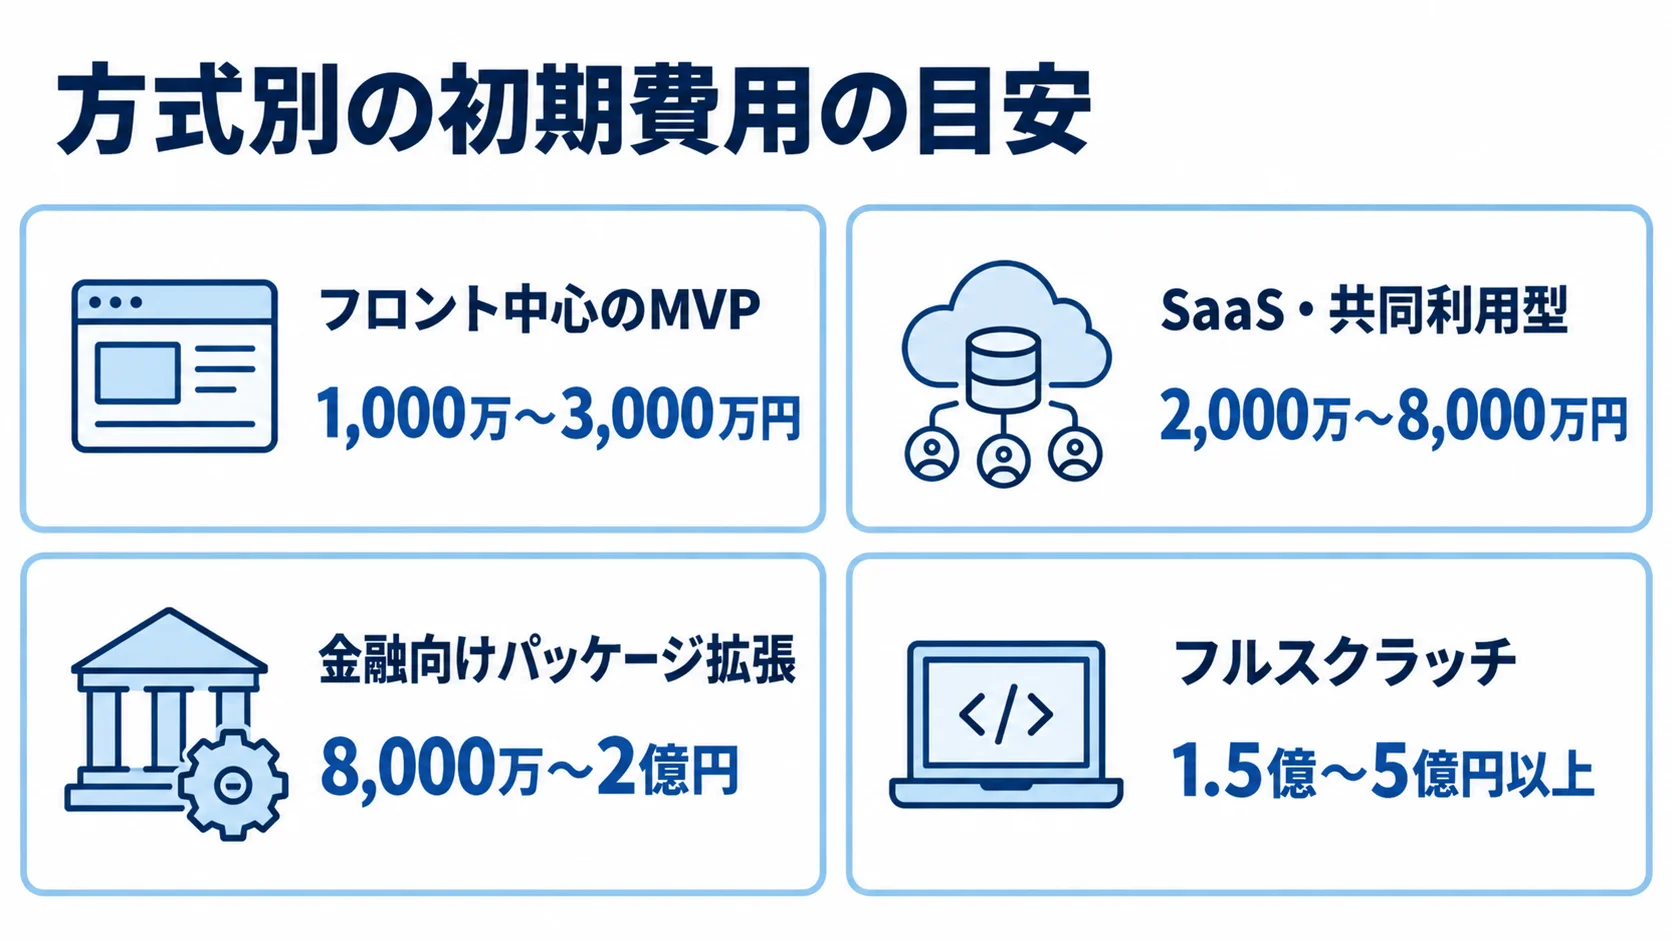
ここに示す金額は、特定ベンダーの定価や契約金額ではありません。公開されている価格が少ないため、公開機能や金融機関向けクラウドの論点、一般的な開発費をもとにした推定です。
金額は2026年時点の企画用レンジです。同じ方式でも、業務範囲やデータ量、連携数によって変わります。セキュリティ要件や移行責任も、金額を左右します。
方式別の初期費用の目安
導入方式ごとの企画段階の推定レンジは次のとおりです。比べるときは、対象業務の範囲をそろえておくことが欠かせません。
- フロント中心のMVP:1,000万〜3,000万円
- SaaS・共同利用型:2,000万〜8,000万円
- 金融向けパッケージ拡張:8,000万〜2億円
- フルスクラッチ:1.5億〜5億円以上
フロントやタブレットの入力改善に絞ったMVPでは、紙やFAXでの申込を電子化します。対象は顧客情報の参照と意向確認で、電子署名と最低限の注文連携までを含みます。
販売・事務・本部のすべてを置き換える金額ではありません。残高管理や基幹連携を後続の工程に分ける場合に適しています。
SaaS・共同利用型のレンジには、初期設定とデータ連携が含まれます。パッケージ拡張では、画面や帳票、勘定系との連携などを追加します。
フルスクラッチは、独自商品や複数の子会社・チャネル、独自の承認・約定・照合ルールまで含む場合に、この金額になる可能性があります。
一般的な業務システムの公開目安は、中規模で500万〜1,000万円、大規模で1,000万円以上です。ただし、金融機関向けの窓販では連携や監査が加わります。さらに、可用性と制度対応も加わるため、この目安をそのまま当てはめられません(出典:SIA株式会社「業務システム開発」、2026年確認)。
見積書の費目の分け方
見積もりでは、初期費用の範囲を次の費目に分けて確認します。
- 要件定義・業務整理:要件と業務の内容を固める作業
- 設計・開発:基本設計、画面設計、アプリケーション開発
- 外部連携・データ移行:他システムとの接続、既存データの移行
- テスト・監査・教育・切替支援:検証、監査対応、利用者教育、本番切替
- 運用保守:稼働後の保守にかかる部分
要件定義を全体の5〜10%程度とする一般的な説明もあります(出典:GeNEE「システム開発にかかる費用」、2025年)。
金融業務では、例外処理や監査要件の洗い出しが不足すると、後工程で追加開発が必要になります。そのため、費目の比率だけを見て要件定義を削らないことが大切です。
データ移行から切替支援までは、初期開発費の15〜30%程度を別枠で仮置きしておくと、予算の漏れを防ぎやすくなります。
移行元の顧客や口座、残高、取引履歴に欠損や重複があると、クレンジングや照合、再移行が必要になります。業務部門の承認も欠かせません。
連携先ごとに、疎通試験や異常系、再送、締め処理を行います。そのため、テスト工数が画面開発より大きくなることがあります。
ランニングコストには、クラウドやSaaSの利用料、監視とバックアップ、保守があります。さらに、ヘルプデスクや制度・商品改定、脆弱性対応も含まれます。また、帳票や電子署名などの従量費も含めます。
企画段階では月額100万〜500万円程度を仮置きします。
保守・制度改定対応は、開発費の年15〜20%程度を想定し、月額費用との重複を確認します。
3〜5年の契約で見て、初期費用と月額に加え、追加開発や移行、教育、終了時のデータ返却も合算します。
価格が変動する要因と費用の抑え方
初期費用が低くても、制度改定のたびに個別開発費が発生することがあります。
移行後の照合作業を販売会社が負担すると、数年後のTCOが高くなることもあります。
価格が変わる要因を分けて、削ってよいものと削ってはいけないものを先に決めておきます。
総コストを抑えるには、見積もりの安さだけでなく、将来費用も含めて比べる必要があります。
価格を押し上げる連携数・データ品質・チャネル数
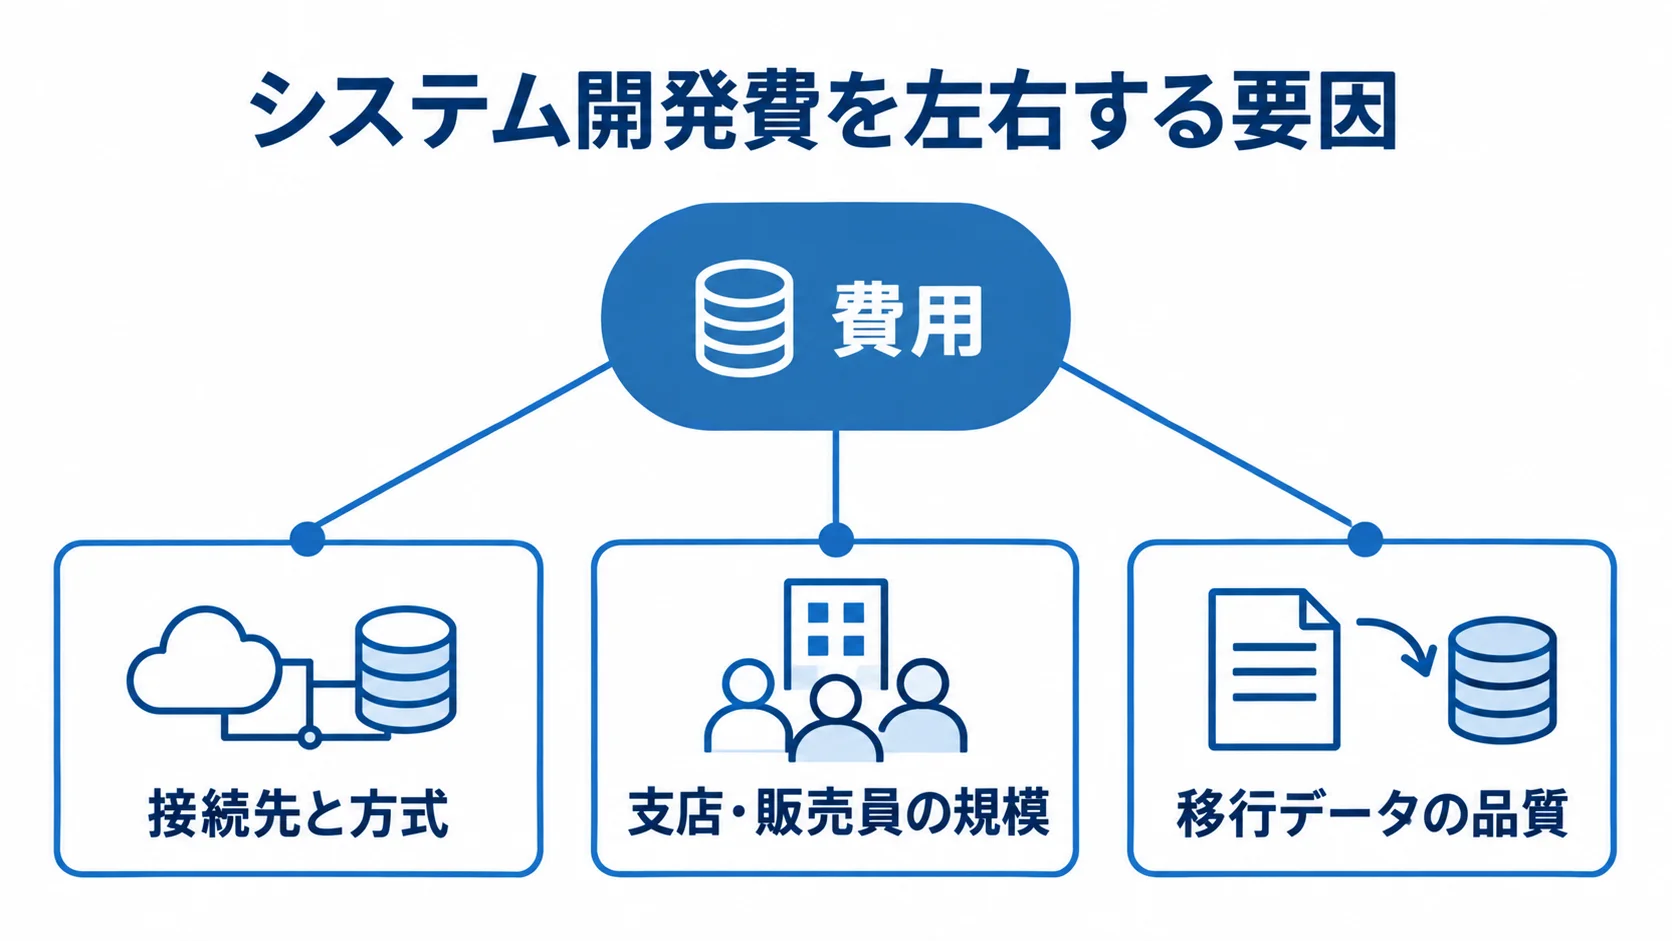
価格差につながるのは、システム連携、利用規模、データ品質です。なかでも、接続先と仕様の確認が欠かせません。
- 接続先と方式:勘定系やCRMなどの連携仕様
- 支店・販売員の規模:権限や教育の対象規模
- 移行データの品質:照合や修正の必要性
接続先には、DWHや本人確認、投信会社があります。
決済・清算や文書管理との連携も含まれます。
連携方式がAPIか固定ファイルか、リアルタイムか日次処理かによって、設計と試験の中身が変わります。
障害時に再送できるかも確認します。
支店や販売員が増えると、組織マスタや同時利用者数に関わる工数が増えます。
教育や問い合わせ、段階切替にかかる工数も膨らみます。
顧客、口座、保有残高、取引履歴のデータ品質も費用に影響します。名寄せの漏れや商品コードの揺れ、残高と約定履歴の不一致、旧制度の口座区分があると、業務部門の確認が必要になります。
開発会社だけでは、移行データの良し悪しを判断できない場合があります。そのため、事前にサンプルデータを診断し、修正ルールと責任者を決めておくと、手戻りを減らせます。
MVP、標準化、段階導入による費用対効果の高め方
費用を抑える第一歩は、全機能を一括で開発せず、業務価値の高い範囲から始めることです。標準化と段階導入も組み合わせます。
- 第1段階:顧客情報参照、商品検索、プロファイリング、意向確認、注文受付、電子交付
- 第2段階:本部分析、営業員KPI、訪問チャネル、DWH連携
- 導入範囲:全店・全チャネルを一度に対象にせず、代表店舗で効果を測定
- 共通モデル:商品マスタ、顧客属性、注文・承認状態、エラーコードを整備
- 標準化とクラウド:個別化の範囲と運用費用を比較
小さく試す段階で、不要なカスタマイズを見つけやすくなります。標準機能で維持する領域と、自社の競争力に関わる領域を分けます。そのうえで、標準に寄せる業務変更も比較します。
クラウドが必ずしもオンプレミスより安いとは限りません。災害対策や監視、基盤更新、データ所在、テナント分離、解約時の移行費まで含めて比べます。
NTTデータ・エービックは、ABIC ASSET CLOUDについて、オンプレミスの初期投資や保守、災害対策の負担を説明しています。
金融機関向けクラウド基盤の安全性にも触れています(出典:NTTデータ・エービック「ABIC ASSET CLOUD」、2026年確認)。
見積もりを取る際のポイントと発注先の選び方
見積もりの前に、RFIやRFPを準備して、候補会社に同じ前提を提示します。機能の有無だけでなく、対応範囲や前提条件、除外項目もそろえて回答を求めます。
追加開発の単価や制度改定の扱い、移行責任、受入条件、障害時のSLAは、同じ様式で確認します。
前提や除外項目が違えば、金額の大小だけでは会社間の安さを判断できません。見積もりを比べるときは、対応範囲に含まれていない項目がないかも、見落とさずに確認します。
見積書での初期費用と別枠費用の切り分け
初期費用と運用費を比べるには、見積書の費目や数量、契約条件を確認する必要があります。
- 作業範囲:設計から保守までを費目別に記載
- 開発数量:画面、帳票、連携、環境、テストの数
- 追加費用:追加開発単価と制度改定の扱い
- 契約終了:データ返却や解約条件
要件定義から保守までの各費目と、クラウド利用料は、それぞれ別行にします。「一式」と書かれた部分では、対象画面数や帳票数を確認します。API・ファイル連携数と環境数も確認します。
テストケース数や移行件数、支援期間も明確にします。月額費用に監視やバックアップが含まれるか、追加開発が人月単価か機能単価かも確認します。
制度改定への対応が保守に含まれるか、別途かも確認します。そのうえで、3年または5年のTCOを作り、初期費用だけで判断しないようにします。
例えば、初期費用6,000万円、月額250万円、年1,000万円の保守・制度対応、移行・教育費1,200万円なら、3年総額は1億8,600万円です。
これは税や従量課金を含まない一例です。契約終了時のデータ返却形式や移行支援単価、ライセンスの解約条件も確認し、契約を終えるときにかかる費用も予算に入れます。
金融業務知識と長期運用体制の評価
発注先は、金融業務の理解と導入・保守の実績、稼働後の運用体制で見ます。導入方式によって確かめる点が違うため、候補会社には次の項目を順に確認します。
- 業務理解:販売会社と運用会社の業務範囲
- 導入・保守実績:投信窓販や自社に近い支店数、基盤、チャネル、データ量の案件
- SaaS・共同利用型:標準機能の更新周期、制度改定の反映時期、API公開範囲、データ所在、第三者監査、テナント分離、バックアップ、障害連絡
- 個別開発:金融業務に詳しい責任者の継続参加、要件定義・開発の契約分離、準委任・請負の責任の分け方、受入基準、保守人員
- 見積もり説明:前提と将来費用を具体的に開示できるか
候補会社には、匿名化した事例を示してもらい、適合性確認や注文取消、日次照合、残高不一致、障害時の手作業をどう設計したかの説明を求めます。
見積もりの前提と将来費用を具体的に説明できる会社を選ぶと、価格が低い会社を選ぶより予算を管理しやすくなります。
よくある質問(FAQ)
費用の検討でよく寄せられる質問に答えます。価格の幅が大きいため、金額だけでなく、前提となる業務範囲と将来の運用費も確認することが大切です。
投資信託窓販管理システムの開発費は最低いくらですか?
フロントやタブレットのMVPに限れば、企画段階の推定目安は1,000万〜3,000万円程度です。
顧客・口座情報や勘定系との接続に加えて、適合性確認や注文、約定、残高、帳票まで含めると、2,000万〜8,000万円以上になる可能性があります。
安い機能だけを切り出すより、第1段階で何を本番運用するかを明確にすることが先決です。
SaaSとスクラッチ開発はどちらが安いですか?
短期の初期投資では、SaaSや共同利用型の方がインフラ構築や基盤保守を抑えやすい傾向があります。
独自業務へのカスタマイズが多い場合は、追加開発や利用料、制度改定、データ返却まで含めた3〜5年のTCOで比べる必要があります。
SaaSかスクラッチかは、標準業務へ寄せられる範囲や将来の支店・チャネル拡大、社内の保守人材も含めて選びます。
見積もり前に何を準備すればよいですか?
見積もりの前提をそろえるため、次の情報と資料を準備します。
- 規模・環境:支店、販売員、顧客・口座、ファンド、チャネル、既存システム、外部連携先
- 移行と時期:移行対象データ、希望時期
- 代表シナリオ:新規購入、積立、解約、スイッチング、NISA、リスク不一致、承認、取消、通信断、障害復旧
- 参考資料:現行帳票、商品マスタ、顧客属性、残高・取引履歴の匿名化サンプル
データのサンプルを用意できると、移行と連携の見積もり精度が上がります。
まとめ
フロント中心のMVPは1,000万〜3,000万円、SaaS・共同利用型は2,000万〜8,000万円が企画段階の推定レンジです。
パッケージ拡張は8,000万〜2億円、フルスクラッチは1.5億〜5億円以上です。これは公開定価ではなく、業務範囲などの前提を置いた予算の仮説です。
見積もりでは、勘定系やCRM、DWHなどの連携に加えて、顧客・残高・取引履歴の移行、総合テスト、教育、切替支援も分けて確認します。
クラウド利用料、保守、制度改定、障害対応、契約終了時のデータ返却も見積もりに含めます。
顧客本位の業務運営や適合性確認、重要情報の説明は、要件に盛り込みます。監査ログや取消・訂正、通信断からの復旧も、要件として押さえておきます。標準化できる範囲から段階導入すると、初期費用と将来の手戻りを抑えやすくなります。
予算を把握するには、現行業務と代表シナリオを整理したうえで、複数社に同じRFIやRFPを提示します。初期費用と3〜5年のTCOを比べるのが近道です。
価格だけでなく、金融業務の理解や制度改定を誰がどこまで受け持つか、データ移行の体制、稼働後の保守を確認します。そして、継続して運用できる発注先を選びます。
▼全体ガイドの記事
・投資信託窓販管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。