
投資信託窓販管理システムの開発は、業務範囲の可視化から始めて、法令要件の画面・データ化と連携設計を経て、段階的なテストと展開へ進みます。この流れで進めると、販売業務を安全に運用できます。
全体像は、投資信託窓販管理システム開発の完全ガイドにもまとめています。
▼全体ガイドの記事
・投資信託窓販管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
投資信託窓販管理システムの全体像
投資信託窓販管理システムは、販売会社が店頭や訪問、電話、インターネットなどで受け付けた取引を扱う業務システムです。顧客管理から注文、約定、残高照会、本部管理までを一貫して扱います。
一方で、運用会社が基準価額の算出や信託財産の管理を主目的として使う投信計理システムとは、利用者と管理対象が異なります。そのため、過不足のない開発にするには、まず販売会社側の業務範囲を定義しておくことが大切です。
窓販管理と投信計理・証券基幹の役割の違い
窓販管理、投信計理、証券基幹は、それぞれ次の業務を受け持ちます。
- 窓販管理:商品提案、投資経験・資産状況の確認、意向記録、注文受付
- 投信計理:ファンドの基準価額、約定、決算、信託財産など運用会社側の業務
- 証券基幹:株式や債券などを含む証券会社全体の口座・注文・決済を管理する場合が多い
役割の境目が曖昧だと、運用会社向けの機能を過剰に開発したり、販売現場の適合性確認を後から付け足したりする原因になります。
最低限そろえるべき機能の5領域
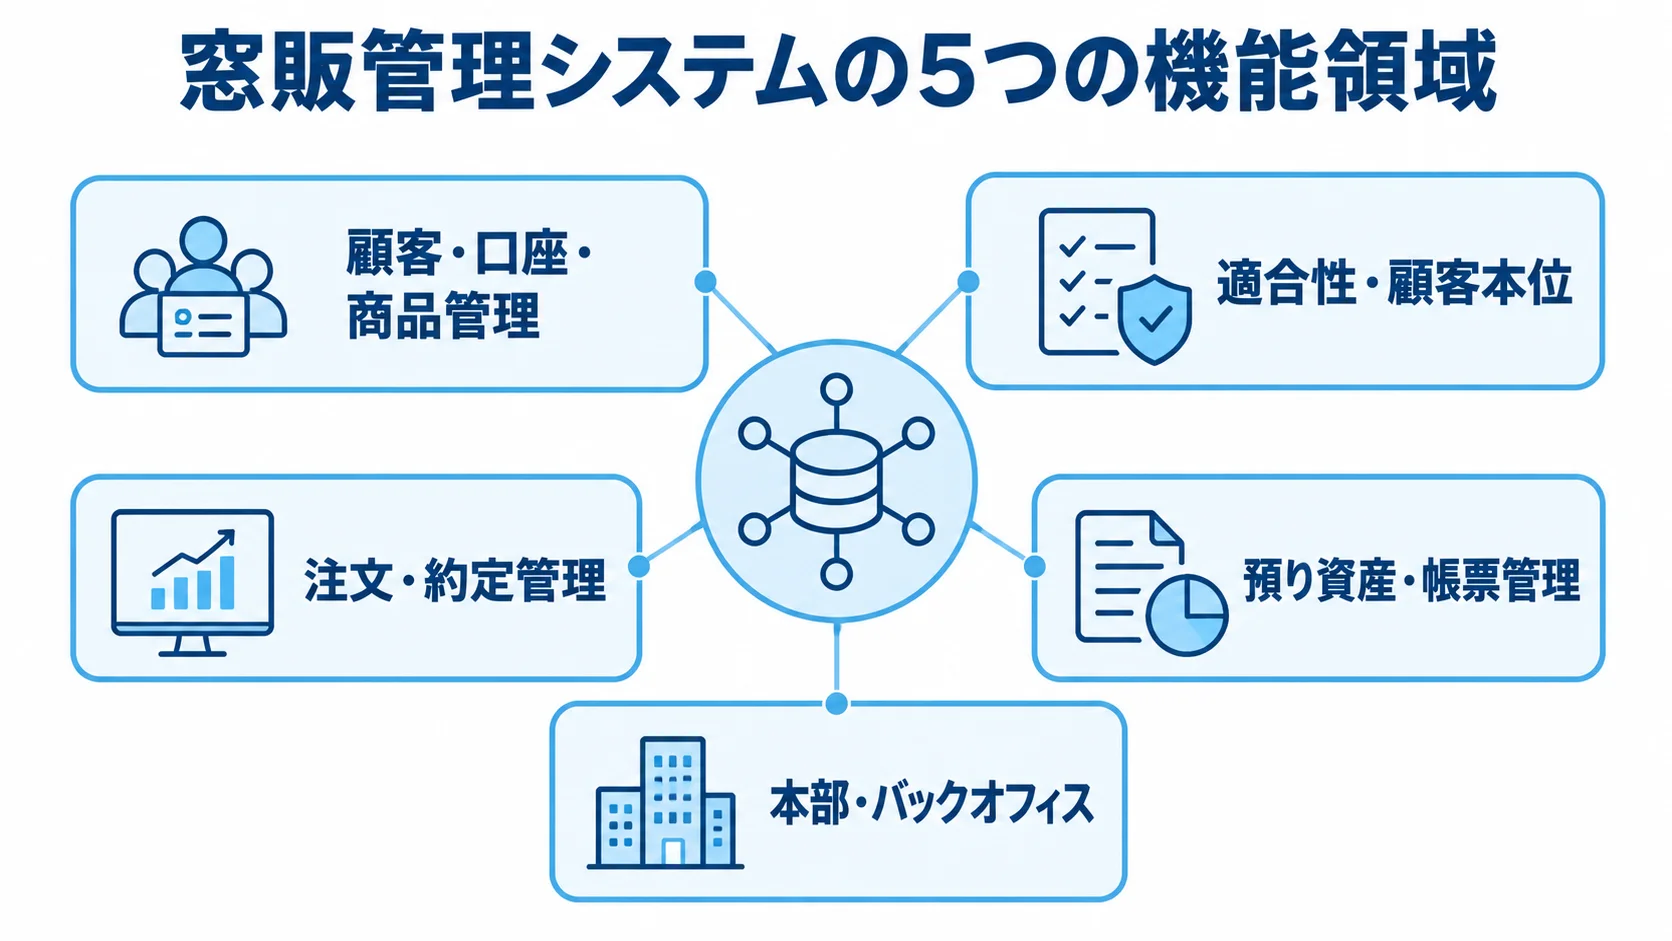
窓販管理の機能は、顧客情報から本部分析まで、5つの領域に分けて整理できます。
- 顧客・口座・商品管理:本人確認、投資経験・目的・リスク許容度、NISAなどの口座区分、商品属性・手数料・リスク、目論見書・重要情報シート、販売可否
- 適合性・顧客本位:プロファイリング、意向確認、費用・リスク説明、利益相反、例外時の上長承認
- 注文・約定管理:購入、解約、買取、スイッチング、積立、分配金、取消、訂正、受付時刻
- 預り資産・帳票管理:保有残高、取得価額、運用損益、取引履歴、顧客向け帳票
- 本部・バックオフィス:販売実績、預り残高、手数料、営業員別KPI、監査照会、DWH・BI連携
NRIの公式情報では、窓販向けサービスに属性管理、残高管理、注文・約定が含まれるとされています。そのほか、帳票や営業店照会、コンプライアンス、口座開設も含まれます(出典: 野村総合研究所「BESTWAY/JJ」、2026年8月確認)。
投資信託窓販管理システム開発の進め方・工程
開発の出発点は、まず販売会社の業務フローとデータの流れを確認することです。
特に、例外処理が本番運用を左右します。
例外処理には、注文取消や約定失敗、通信断があります。加えて、商品改定や制度変更、日次照合も含まれます。
業務部門、営業店、コンプライアンス部門が同じ前提で判断できるよう、成果物を作ります。事務、監査、情報システム部門も含め、判断の前提をそろえます。
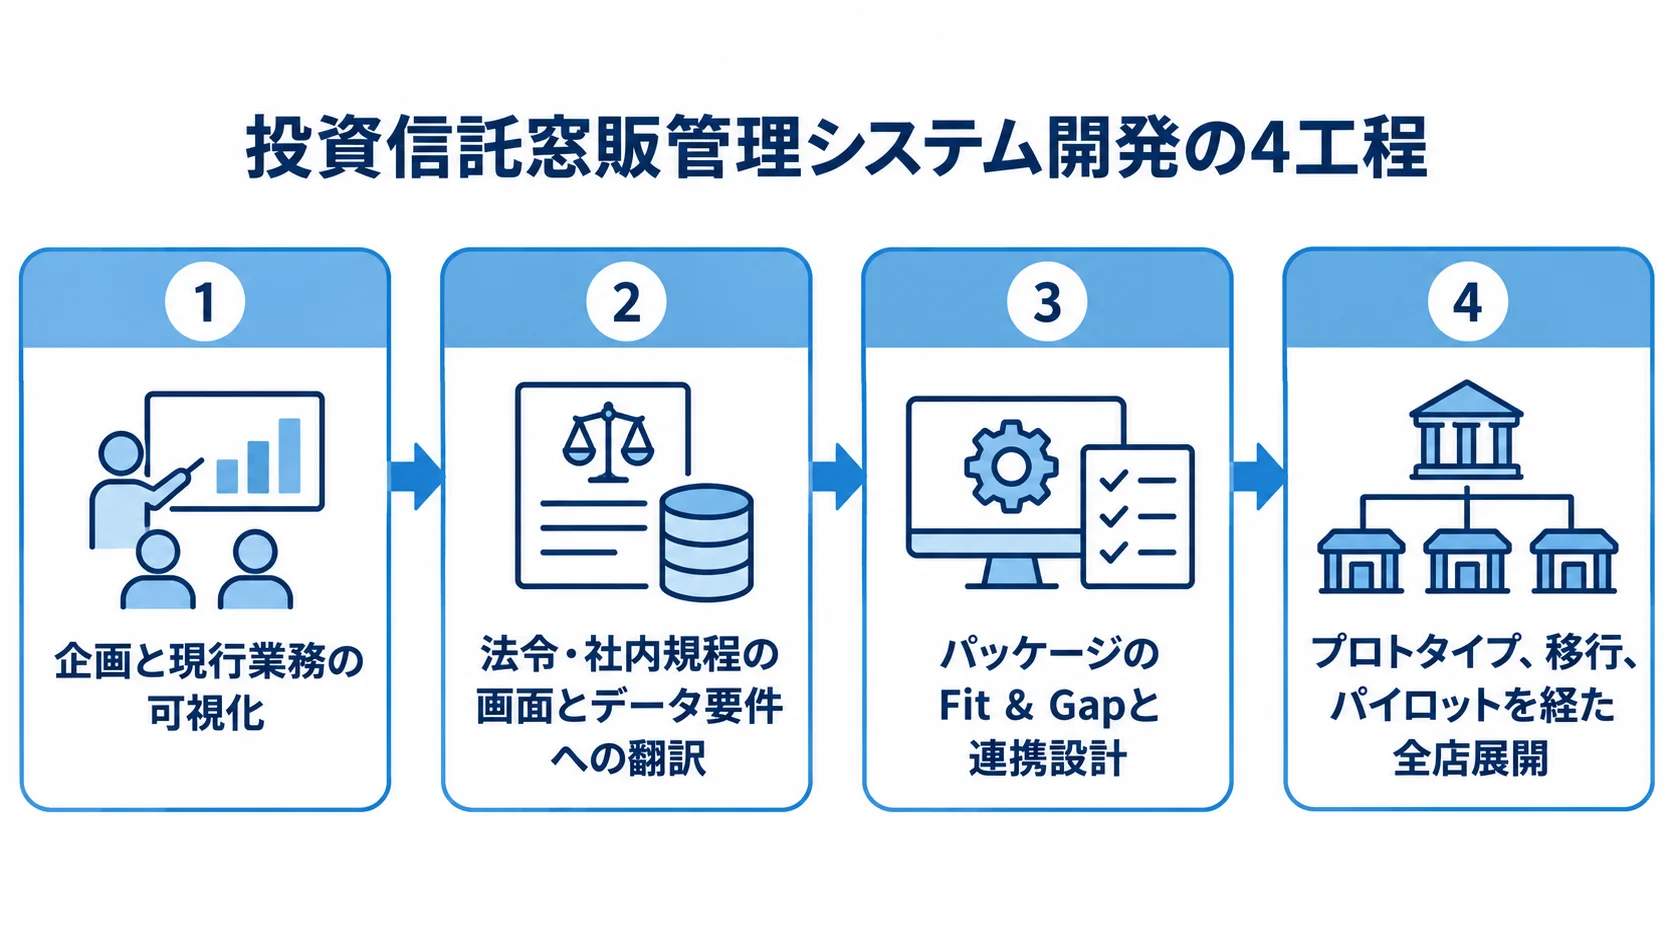
1. 企画と現行業務の可視化
最初に決める範囲と可視化する業務は、次の観点で押さえます。
- 対象範囲:チャネル、商品、支店、顧客、既存システムとの境界
- チャネル:銀行窓口、訪問、コールセンター、ネット、スマートフォン。範囲により画面や認証方式が変わる
- 業務フロー:受付、説明、適合性確認、申込、承認、注文送信、約定確認、残高更新、帳票交付、照会・監査
- データ管理:正本、入力者、承認者、保存期間を一覧にする
販売会社の窓販管理に限るのか、運用会社のファンド管理まで含めるのかも、ここで示しておきます。業務フロー図に加えて、どのデータをどのシステムの正本とするか、誰が入力・承認するかも決めておきます。さらに、紙の申込書やFAXは、廃止するか、障害時の代替手段として残すかを決めます。
2. 法令・社内規程の画面とデータ要件への翻訳
顧客本位の業務運営は、「説明する」という抽象的な表現で止めず、画面と記録の要件に落とし込みます。
- 顧客属性:取得する項目
- 適合性判定:リスク許容度と商品リスクの判定ルール
- 重要情報:シートの表示時点と説明資料の版数
- 確認ログ:販売員が確認した事実
金融庁は、顧客本位の業務運営に関する原則の改訂版を2024年9月26日に公表しており、重要情報シートの活用も案内しています(出典: 金融庁「顧客本位の業務運営について」、2024年改訂版)。
投資信託販売会社の共通KPIには、運用損益別顧客比率、預り残高上位20銘柄のコスト・リターン、リスク・リターンがあります(出典: 金融庁「顧客本位の業務運営について」、2025年公表情報)。
販売会社は、顧客説明や手数料、損益、保有状況を後から確認できるよう、データを設計しておく必要があります。
3. パッケージのFit & Gapと連携設計
パッケージの適合性と連携設計では、次の点を確認しておきます。
- 適合範囲:標準機能、設定、追加開発、業務変更を区別
- デモ操作:新規口座開設に加え、追加購入、積立、解約、NISA、リスク不一致、上長承認、訂正、取消
- 連携先:勘定系、CRM、本人確認、投信会社、相場、決済、文書、DWH、BI
- 連携条件:受付番号、再送、重複防止、エラー時の戻し、日次照合、正本
APIにするかファイル連携にするかも決めます。接続先と、どこまでを誰が受け持つかは、見積もりの前に確定させておきます。特に、連携の本数が増えるほど、開発費に加えて総合テストや運用監視の費用も膨らみます。
4. プロトタイプ、移行、パイロットを経た全店展開
プロトタイプから全店展開までは、次の順で進めます。
- 属性登録、商品説明、意向確認、上長承認、注文送信、約定後の残高反映の試作
- 顧客・口座、商品、残高、取得価額、取引履歴、約定、帳票の移行
- 単体・結合・総合・受入テストと、日次照合・月次締めを含む業務のリハーサル
- 1〜数店舗での測定と、改善後の全店展開
試作では、入力項目が多すぎないか、説明漏れを防げるかを確かめます。販売員と事務が取引の状態を把握できるかも確認します。タブレットでは、通信断や端末紛失、再接続後の重複送信を実際の条件で試します。
移行データに欠損がある場合にどう扱うかは、事前に決めておきます。
パイロットでは、処理時間や入力ミス、説明漏れを測定します。問い合わせ件数と照合差異も、ここで測ります。制度改定や商品改定への対応手順は、開発後に決めるのではなく、運用設計の段階で契約に含めます。
投資信託窓販管理システムの費用相場とコストの内訳
価格は、支店数、口座数、接続先によって変わります。利用者数やカスタマイズの範囲でも変わるため、公開価格だけで各社を比べられる場面は限られます。
ここで示す金額は、公開機能と2026年の一般的な業務システム開発費をもとにした予算仮説で、特定ベンダーの定価ではありません。正式な相場と断定せず、複数社に同じ前提を渡して比べる目安として使います。
方式別の初期費用の幅
企画段階では、方式ごとの初期費用と期間を次のレンジで仮置きできます。
- フロント・タブレット中心のMVP:画面や入力に絞る場合、1,000万〜3,000万円、4〜9か月
- SaaS・共同利用型:初期設定・データ連携を行う場合、2,000万〜8,000万円、6〜12か月
- 標準パッケージ拡張:画面、帳票、勘定系連携、複数チャネルを追加する場合、8,000万〜2億円、12〜24か月
- フルスクラッチ:販売・事務・本部・外部連携を一体開発する場合、1.5億〜5億円以上、18〜36か月
一般的な2026年の開発費は、簡易ツールから業界特化型の基幹システムまで、数十万円から億単位と説明されています(出典: SIA株式会社「システム開発の費用・相場 2026年版」、2026年7月)。
窓販システムは、金融業務や監査、データ連携を含むため、一般的な社内業務ツールの単価をそのまま当てはめないことが大切です。
初期費用以外の移行・テスト・保守費用
予算は、開発作業費、導入作業費、継続費、長期費用の4つに分けて確認します。
- 開発作業:要件定義、設計、実装、連携、テスト
- 導入作業:データ移行、教育、切替支援
- 継続費:クラウド利用、保守、制度改定、監視
- 長期費用:端末、追加開発、教育、監査、データ返却
移行や総合テスト、教育、切替支援は、初期開発費の15〜30%程度を別枠で置くと、予算漏れを抑えやすくなります。
クラウドやSaaSの月額利用料は、利用者数や口座数、処理件数に加えて、オプションや監視範囲によっても変わります。企画段階では月額100万〜500万円程度を仮置きし、従量課金の有無を確認します。
保守や制度改定対応は、開発費の年15〜20%で試算できます。ただし、月額利用料に含まれる範囲と重複しないかを確認しておきます。
3〜5年のTCO(総所有コスト)には、利用料や監視、脆弱性対応を見込みます。端末更新と追加開発も含めます。さらに、法令・商品改定への対応や教育、監査対応、データ返却も計算します。
初期費用が安くても、制度改定のたびに個別費用がかかれば、長期的には割高になる可能性があります。
投資信託窓販管理システムの見積もりを取る際のポイント
見積もりの精度は、開発会社の営業力よりも、依頼側が前提をそろえられるかで大きく変わります。たとえば、「投資信託を管理したい」という伝え方では、必要な機能の範囲を判断できません。
まず、顧客、商品、注文の範囲を決めます。そのほか、残高や帳票、連携、監査の必要範囲も決めておきます。そのうえで、RFIで業務範囲と候補方式を確認し、RFPで同じユースケースと非機能要件を示すと、各社の提案を同じ条件で比べられます。
要件定義書に入れる業務・データ・非機能の前提
RFPの前提条件と代表シナリオは、次の項目をそろえて示します。
- 規模・環境:支店数、販売員数、顧客数、口座数、商品数、ピーク時の注文件数
- 利用条件:チャネル、既存システム、接続先、移行範囲、開始時期
- 機能:口座開設、商品検索、プロファイリング、説明、意向確認、注文、約定、解約、積立、分配金、残高、帳票、監査ログ
- 例外処理:リスク不一致、上長承認、訂正・取消、通信断、再送、日次照合
- 非機能:稼働時間、性能、可用性、バックアップ、RTO・RPO、権限、暗号化、監視、脆弱性、災害対策、ログ期間、監査出力
FISCは、安全対策基準・解説書第13版を2025年3月に公表しました(出典: FISC「金融機関等コンピュータシステムの安全対策基準・解説書」、2025年)。
FISCは、2026年3月には、システムリスク管理の解説書を刷新しています(出典: FISC「金融機関等のシステムリスク管理の解説書」、2026年)。
資料をそのまま仕様書にするのではなく、自社のリスク評価と、契約上の責任分界(どこまでを誰が受け持つか)に落とし込みます。
複数社の同条件での比較と金融業務の理解の確認
候補は方式が偏らないように選び、共同利用型、金融向け個別開発、連携・分析に強い会社を含めます。
- 共同利用型:パッケージや共同利用サービスの比較
- 個別開発:金融向けクラウドの開発力の確認
- 連携・分析:連携、DWH、分析の経験
NTTデータ・エービックは、投信・保険窓販を支援するABIC ASSET CLOUDを提供しています(出典: NTTデータ・エービック「ABIC ASSET CLOUD」、2026年8月確認)。
NRIのBESTWAY/JJは、フロントからバックオフィスまでを共同利用型で支援します。
また、NRIはBESTWAYの採用企業を、大手銀行や信託銀行、地方銀行など110社以上と案内しています(出典: 野村総合研究所「BESTWAY/JJ」、2026年8月確認)。ただし、採用社数より、対象業務と接続方式が自社に合うかを確認します。
各社に同じデモを依頼し、標準機能と設定、追加開発の範囲、運用上の代替策を説明してもらいます。
営業担当に加えて、要件定義や金融業務、移行、保守の責任者が参加するかも確認します。
類似案件の実績は、支店数や連携数、移行件数を匿名化したうえで確認します。リリース方法や障害対応、制度改定への対応の実績も見ておきます。
実績の内容と担当者の役割を確かめると、提案書からは見えにくい実行力もつかめます。
追加費用と契約終了時の条件
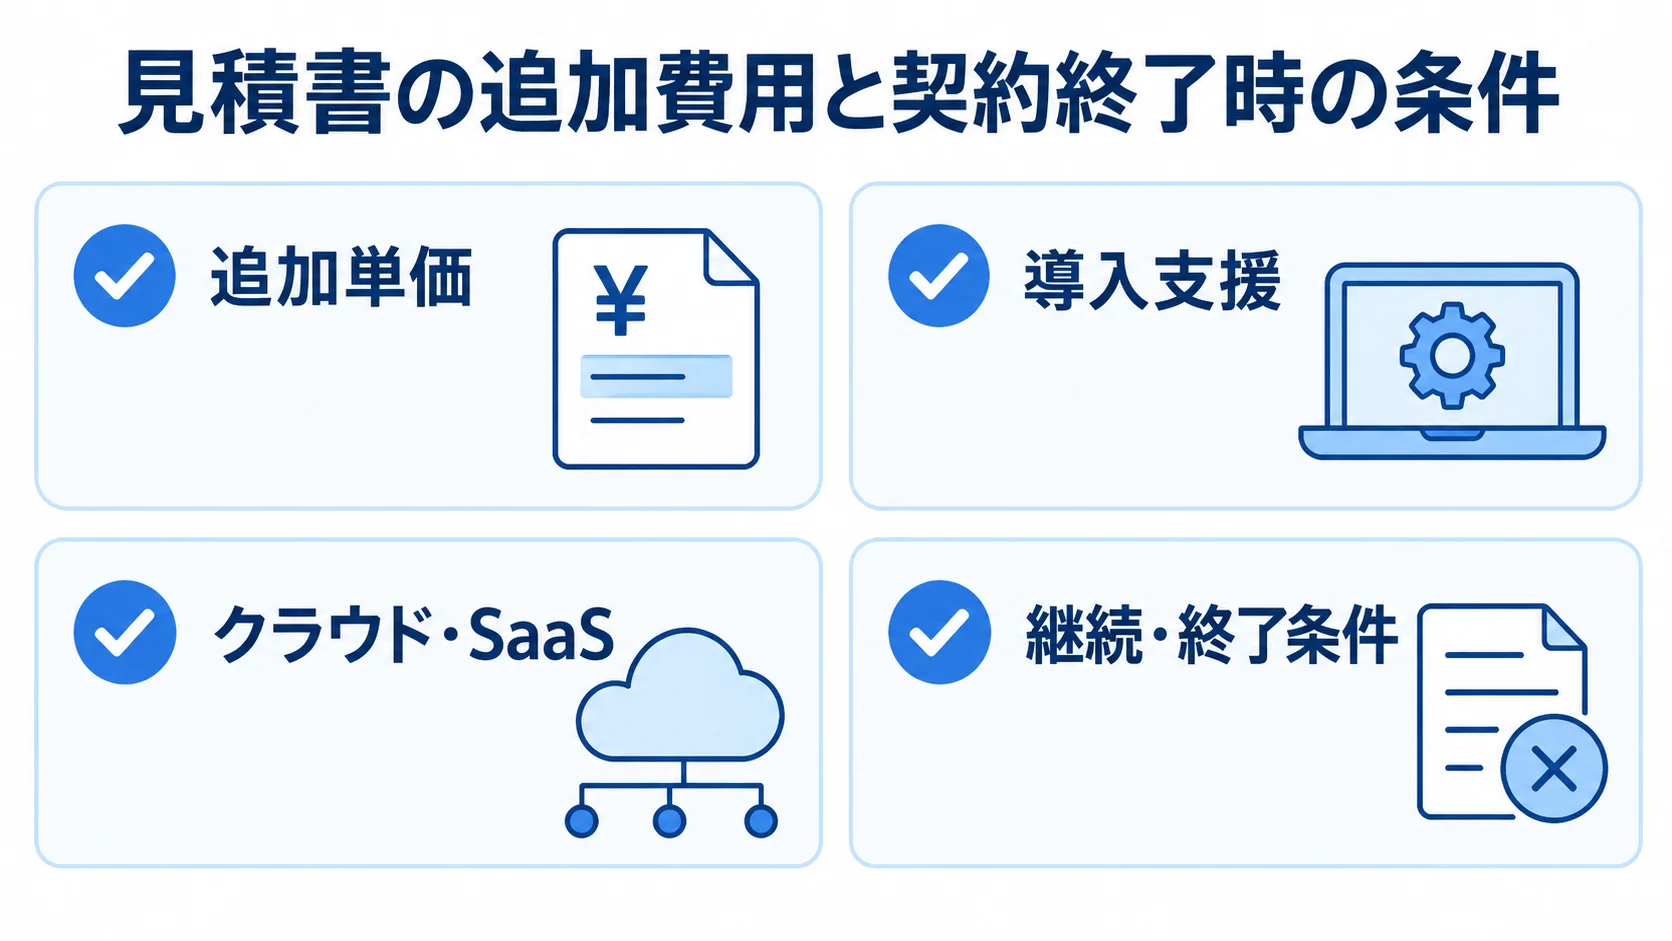
見積書の「一式」に何が含まれ、何が別料金なのかを確認します。あわせて、変更時の単価も明示してもらいます。
- 追加単価:商品、帳票、制度・法令、連携先、端末の変更
- 導入支援:データ整備、教育、休日切替、障害訓練
- クラウド・SaaS:保管場所、テナント分離、バックアップ、監査証跡、再委託先
- 継続・終了条件:障害通知、脆弱性対応、データ返却形式、削除証明
制度改定が保守料に含まれるか、要件定義から別に見積もるかで、毎年の予算が変わります。
FISCのクラウド利用に関する手引書でも、終了時のデータ消去と管理体制が確認事項とされています(出典: FISC「金融機関におけるクラウド利用に関する手引書」、2026年8月確認)。
将来の移行可能性と責任分界まで比べると、ベンダーロックインを抑えられます。
投資信託窓販管理システム開発でよくある質問
開発前によくある疑問に答えます。適切な選択は自社の規模や既存基盤によって変わるため、業務量とリスクに置き換えて判断してください。
パッケージとフルスクラッチ開発はどちらが良いですか?
標準的な業務を短期間で導入し、保守や制度改定の負担を抑えたいなら、金融向けパッケージや共同利用型が向いています。
独自商品やグループ横断業務、既存基幹との特殊な連携が競争力に直結する場合は、クラウド個別開発やスクラッチを検討します。
全機能を一度に作らず、フロントや適合性、注文、照会などを段階的に導入する方法もあります。
開発期間と費用はどのくらい見ておけば良いですか?
方式ごとの期間と企画段階の費用は、次の幅を目安にできます。
- MVP:4〜9か月、1,000万〜3,000万円
- SaaS・共同利用型:6〜12か月、2,000万〜8,000万円
- パッケージ拡張:12〜24か月、8,000万〜2億円
- スクラッチ:18〜36か月、1.5億〜5億円以上
これらは公開定価ではなく、推定のレンジです。支店数や口座数、接続先で変わるほか、移行や監査、制度改定対応の範囲でも変わります。
顧客本位の業務運営をシステムで担保できますか?
システムで確認漏れを減らし、後から検証できる状態を作れます。ただし、業務運営そのものを保証するものではありません。
検証に使う記録と照会単位は、システムで定義しておきます。
- 説明記録:顧客属性、意向、商品リスク、費用、重要情報シートの版
- 対応記録:販売員、承認者、受付時刻、例外理由、操作履歴
- 照会単位:顧客別、商品別、販売員別
金融庁の原則や社内規程が改訂されたときには、ルールや帳票、ログ、テストをまとめて見直せる運用体制が必要です。
開発会社を選ぶときは何を質問すれば良いですか?
実績の内容と、稼働後まで任せられる範囲を質問します。
- 業務経験:販売会社・運用会社のどちらに強いか
- 開発・運用:標準機能、追加開発、制度改定、接続方式
- 統制・継続:移行責任、監査ログ、RTO・RPO、データ返却
類似案件の本番移行や障害対応について、どの役割の担当者が担ったのかまで確認します。
まとめ
開発着手前の業務範囲とデータの正本の確認
窓販管理システムの開発では、顧客と商品の情報から注文、約定、残高、帳票までをつなぎ、監査証跡まで残せるよう、安全な販売業務を設計します。投信計理や証券基幹との違いを明確にしたうえで、対象チャネルと既存システムの境界を先に決めます。
開発工程は、業務の把握から導入後の展開まで、順番に進めます。
- 業務の可視化と要件化
- Fit & Gap、連携・移行の設計
- プロトタイプ、テスト、パイロットを経た全店展開
企画段階の目安は、MVPが1,000万〜3,000万円、共同利用型が2,000万〜8,000万円です。パッケージ拡張は8,000万〜2億円、フルスクラッチは1.5億〜5億円以上を仮説とします。
同じ条件のRFI・RFPによる開発会社の比較
開発会社の提案を同じ条件で比べるために、比較の軸と提示の条件を前もってそろえておきます。
- 比較の軸:移行や保守、クラウド料を含めた3〜5年のTCO。制度改定への対応も比較の対象に含める
- 提示の条件:標準機能と追加開発、接続先を同じ条件で提示してもらい、例外処理や受入テスト、障害時運用、終了時のデータ返却も示してもらう
- 確認事項:金融業務への理解、データの正本、責任分界、制度改定への対応や現場定着の支援体制
- 事前の確認:ここまでの項目を押さえておくことが、導入後の追加費用と運用停止リスクを抑える近道
▼全体ガイドの記事
・投資信託窓販管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。