
モバイルバンキングシステムの開発会社は、金融業務の実績、既存の勘定系との接続、運用と内製化の範囲という3つの観点から見ると、自行に合う方式を選びやすくなります。
riplaを除く6社の得意領域を、この観点に照らして比べます。全体像はモバイルバンキングシステム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・モバイルバンキングシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
モバイルバンキングシステムの開発会社選びが重要な理由
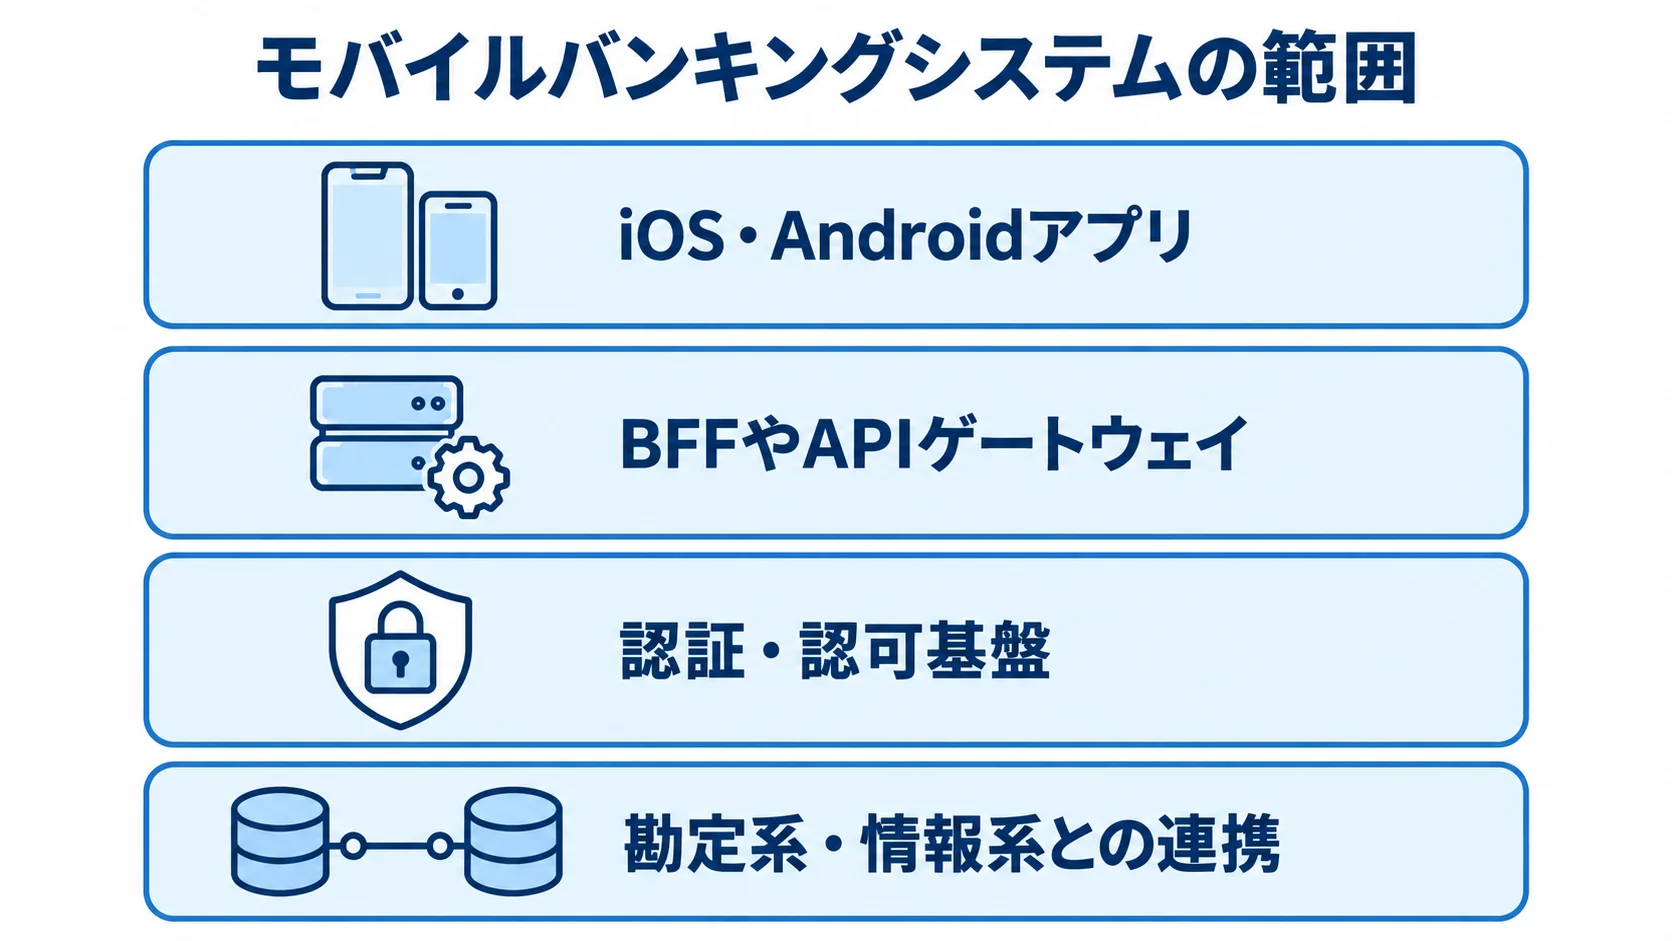
モバイルバンキングシステムは、顧客が触れるアプリだけを指すものではありません。iOS・Androidアプリ、BFFやAPIゲートウェイ、認証・認可基盤を含みます。
さらに、勘定系・情報系との連携、決済ネットワーク、管理画面まで含むチャネルシステムです。監視・不正検知や顧客サポートも、その範囲に入ります。
画面設計に強い会社が、銀行の取引処理を安全に接続できるとは限りません。
アプリ開発と銀行システム開発の対象範囲の違い
発注前に、刷新の範囲を「アプリだけ」「アプリとAPIチャネル」「認証・周辺基盤まで」「勘定系を含む全体更改」に分けておきます。範囲がそろっていないと、開発会社の見積もりを同じ条件で比べられません。
対象範囲の違いは、次の3点に表れます。
- 既存システムの扱い:既存のインターネットバンキングや勘定系を残し、残高照会と通知から始めるケースもあります。
- 新設する機能の範囲:口座開設・振込・ローン・eKYCまで新設する場合は、開発費も審査期間も大きく変わります。
- 業務ロジックの配置:アプリに直接持たせず、取引の正本、冪等性、タイムアウト時の再送、監査ログをAPI層とバックエンドで管理できるかを判断の材料にします。
セキュリティと5年TCOを同時に評価する必要性
金融機関は、規制・セキュリティ要件と5年TCOを、RFP、受入テスト、見積条件へ具体化しておく必要があります。そうしないと、各社の見積もりを同じ前提で比べられません。
RFPと受入テストで扱うのは、FISCの安全対策基準・解説書と、金融庁のサイバーセキュリティ・ガイドラインです。加えて、個人情報保護法と、犯罪収益移転防止法上の本人確認も対象になります。
- 基準の更新:FISC第13版などの基準を、要件に取り込みます。
- 5年TCO:クラウド利用料、監視・SOC、脆弱性診断・OS更新、制度改正・障害訓練、機能改善まで、同じ条件で比べます。
FISCは2025年3月に第13版を発行し、経済安全保障やオペレーショナル・レジリエンスを反映しました(出典:金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年)。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援します。
IT事業会社として社内DXを進めた経験を活かし、成果の創出とシステムの定着を支えます。
営業、顧客、生産、販売管理など、幅広い基幹システムの構築・導入実績があります。
業務要件に合わせて柔軟に対応できる体制です。
特徴と強み
riplaは、事業目的、顧客接点、現行業務、既存システムの制約を整理してから開発へ進めます。画面の制作から始めないため、要件を先に明確にできます。
機能は、残高照会、明細、振込・振替、口座開設などに分解します。住所変更や通知、問い合わせも同じように切り分け、MVP(Minimum Viable Product)と将来拡張を分けて計画できます。
自行の勘定系を正本として残す方法と、共通基盤へ段階的に移行する方法を比べられます。稟議に向けて費用・期間・リスクの説明材料を整えたい企業にも向いています。
得意領域・実績
幅広い基幹システムの経験を活かし、顧客情報、申込、認証、通知、管理画面、外部APIなどを、業務要件と結び付けて検討できます。
金融専門ベンダーと協業する場合は、要件整理、プロジェクト管理、受入基準、利用部門への定着を補う役割も相談できます。
標準の金融サービスと独自アプリのどちらにするか迷う企業は、現行構成と目標KPIを共有し、方式の比較から相談すると進めやすくなります。
株式会社NTTデータ|共同利用型勘定系と決済インフラの総合力
NTTデータは、銀行などの金融機関向け勘定系や、日銀ネット、全銀システム、ANSERなどの金融ITインフラに長年携わっています。公式サイトでは、バンキングアプリケーション「BeSTA」を活用した共同利用型の勘定系を紹介しています。
また、オープン化した「統合バンキングクラウド」も紹介しています。大規模な勘定系連携と顧客チャネル、外部決済を一体で検討したい金融機関にとって、有力な比較候補です。
特徴と強み
アプリ単体で発注するか、共同利用型勘定系・統合バンキングクラウドに参加するかで分けて検討します。選ぶ構成によって、標準仕様への適合範囲が変わります。
共同利用型では、制度対応、基盤運用、共通機能を他行と共有しやすい一方で、自行独自の事務や画面を標準仕様に合わせる判断が必要です。
個別開発を増やすほど柔軟性は高まりますが、制度変更や保守費用の負担も増えます。そのため、標準機能、追加開発、運用サービスの境界を、見積書で確認しておきます。
得意領域・実績
預金・融資・決済を横断する大規模案件や、複数の金融機関による共同センター、外部決済との接続を計画する企業に適しています。
NTTデータは、統合バンキングクラウドについて、2028年頃予定の地銀共同センター勘定系更改に向けて適用範囲を検討中と公表しています(出典:NTTデータ「金融」、2026年確認)。
この計画は、個別案件の納期や自行への適用までを保証するものではありません。このため、口座数、取引量、切替可能時間、既存ホストの契約期限を伝えたうえで、再利用できる実績を確認します。
株式会社日立製作所|クラウド型チャネルと対面・非対面の統合
日立製作所の「Branch in Mobile」は、アプリからネットサービスや店舗・ATMなどのリアルサービスをつなぎます。2025年4月1日からAWS上のSaaS型サービスとして提供されており、百五銀行での運用開始も公表されています(出典:日立製作所「金融機関の非対面・非来店取引を促進する『Branch in Mobile』をクラウドサービスとして提供開始」、2025年)。
特徴と強み
金融機関が、個別サーバーや基盤・セキュリティをすべて自ら運用する負担を抑えられます。さらに、対面と非対面を一つの基盤で扱い、簡易な追加・変更を内製化できる構成も示されています。
店舗業務のデジタル化とスマートフォン申込を一体で進め、どのチャネルから始めても手続きを完結させたい場合に候補になります。
得意領域・実績
地域金融機関の非来店取引、店舗・ATMとアプリの連携、段階的なクラウド移行に向いています。ただし、サービスは個別見積りです。
発注側は、勘定系や既存ネットバンキングとの接続、日立と金融機関の責任分界、障害時の代替手段、内製化できる変更範囲を確認します。
AWS運用を採用する場合は、クラウド事業者を含む監視、バックアップ、災害対策の費用を、5年分試算してください。
株式会社DNPデジタルソリューションズ|口座開設から総合アプリまでワンストップ
株式会社DNPデジタルソリューションズは「DNP金融向け総合アプリ」を開発しています。UI・UXの提案・設計から開発・運用までを、ワンストップで支援します。
公式の導入事例では、口座開設用アプリなどを多くの金融機関へ提供した実績が紹介されています。顧客接点の改善と本人確認、申込業務を一つの計画で進めたい金融機関に適した候補です。
特徴と強み
口座開設や住所変更、マイナンバー申請、ローン申込の機能を含められます。残高・明細照会、入出金通知、振込・振替、クーポン配信も、必要に応じて選んで構築できます。
申込機能、OCR、eKYC、JPKIに対応し、複数のAPIベンダーへ接続できます(出典:DNPデジタルソリューションズ「DNP金融向け総合アプリを開発」、2026年確認)。
標準の部品から必要な機能を選び、自行のデジタル戦略に合わせてカスタマイズしたい場合は、比較しやすい構成です。
得意領域・実績
口座開設の非対面化や通帳レス、事務効率化を目指す金融機関に向いています。アプリ利用者数に加え、窓口受付、申込処理時間、問い合わせ、マーケティング活用をKPIとして置けるかを確認します。
データセンター、アプリ運用、API、本人確認の担当が分かれる場合は、障害時の一次対応者と調査範囲を、契約と運用設計に書き込んでおきます。
株式会社マネーフォワードエックス|ホワイトレーベル型BANK APPで短期導入
マネーフォワードエックスは、地域金融機関向けに、各金融機関のブランドで提供できるホワイトレーベル形式の「BANK APP」を開発・提供しています。2025年6月の公式発表では、2023年5月の提供開始から2025年5月末までの総ダウンロード数が40万件を超え、年間平均MAU率は83%とされています。
BANK APPは、6金融機関で導入が決定し、5金融機関で提供中と公表されています(出典:マネーフォワードエックス「BANK APPの導入金融機関における利用実績」、2025年)。
特徴と強み
BANK APPは、口座開設、諸届、振込、支払いなどのフルバンキング機能を標準化し、金融機関のブランドで展開できます。
2025年3月には、FIDO認証やJPKIなどの高度なセキュリティに対応したと発表されました。標準機能で期間と初期費用を抑えたうえで、若年層との接点や来店不要の手続きを増やしたい場合の候補になります。
得意領域・実績
地域金融機関は、提供したい機能と導入先の実績を照らして、適合を検討できます。
- 提供機能:口座開設、住所変更、振込、ことら送金、税公金支払い、カードローン。
- 栃木銀行:20代顧客の約53%が利用し、住所・電話番号変更の処理時間を約80%削減。
- 京都信用金庫:口座開設関連業務を月間約168時間削減。
数値はいずれも導入先の公表事例で、自行で同じ成果が出る保証はありません。そのため、対象顧客、既存契約、業務フロー、データ連携の違いを踏まえて、効果を試算してください。
日本電気株式会社(NEC)|金融クラウドとモダナイゼーションを総合支援
NECは2025年6月、基盤構築から運用まで支援する「NEC金融クラウドソリューション」を提供開始しました。新規導入に加えて、既存IT資産のクラウド移行や段階的な刷新も想定しています。新しい顧客チャネルを加えながら、認証・API・運用基盤も安全に移行したい金融機関に適しています。
特徴と強み
サービスには、AWSを使う金融向けセキュア基盤、セキュアなCI/CD環境、クラウドのガードレール構築・運用が含まれます。
NECは、24時間365日のマネージドクラウドサービスも提供します(出典:NEC「金融機関のクラウド導入をトータルで支援するサービス」、2025年)。
アプリ開発会社とクラウド運用会社を別々に調達する方法と、基盤・開発・運用を一体で委託する方法を比べられます。
得意領域・実績
既存ホストや勘定系をすぐに置き換えず、API、認証、監視、開発基盤、クラウド運用を段階的に刷新したい金融機関に向いています。
アプリと金融クラウドの責任範囲を分けたうえで、FISCや金融庁の要求を、どの設計書やテスト記録で説明するかを確認します。
クラウド事業者、NEC、アプリ開発会社、金融機関の4者で、障害時の連絡順序と切り分けを決めておき、運用前にリハーサルします。
株式会社アプラス|BANKITホワイトレーベルによる組込型金融
アプラスは、SBI新生銀行グループのネオバンク・組込型金融プラットフォーム「BANKIT」を提供しています。BANKITのホワイトレーベルでは、テーマカラーやロゴなどを設定できます。
金融機関や事業会社が自社ブランドの金融サービスを展開する方式です。預金・決済アプリをゼロから開発せず、提供可能な金融機能を組み合わせて、新サービスを早く立ち上げたい場合の候補になります。
特徴と強み
ホワイトレーベルは、金融基盤、本人確認、決済、顧客管理を自社で全面開発する負担を抑えやすい方式です。
新規事業や地域サービスに金融機能を組み込む際は、ブランドや顧客体験に注力し、規制対応や運用は専門事業者と役割分担できます。
独自ルール、複雑な勘定系連携、細かなデータ分析を重視する企業は、標準機能の外にある追加費用と制約を先に確認します。
得意領域・実績
自社ブランドでの導入では、適した企業像に加え、費用の内訳と終了時の条件も確認します。
- 適した企業:自社ブランドのアプリで口座・決済機能を短期間で提供したい企業。
- 個別見積り:BANKITホワイトレーベルの初期制作費と保守費は、公式サイトで都度の見積もりとされています。
- 費用比較:一般アプリの相場と混同せず、初期費用、月額・年額利用料、取引手数料、個別API連携を分けて見ます。
- 5年TCOと出口条件:本人確認、監視、制度改正、解約時のデータ返却を含む5年分の見積もりを依頼し、終了・移行条件は契約書で確認します。
モバイルバンキングシステムのパートナー選びのポイント
他社6社は同じ種類の会社ではありません。そのため、標準アプリの早期導入、既存勘定系を活かしたチャネル刷新、基盤を含む更改のうち、どれを目指すかで候補が変わります。
候補会社には同じRFPを渡し、機能の多さだけでなく、金融業務の理解、接続方式、運用、費用、契約終了時の扱いを、同じ粒度で回答してもらいます。
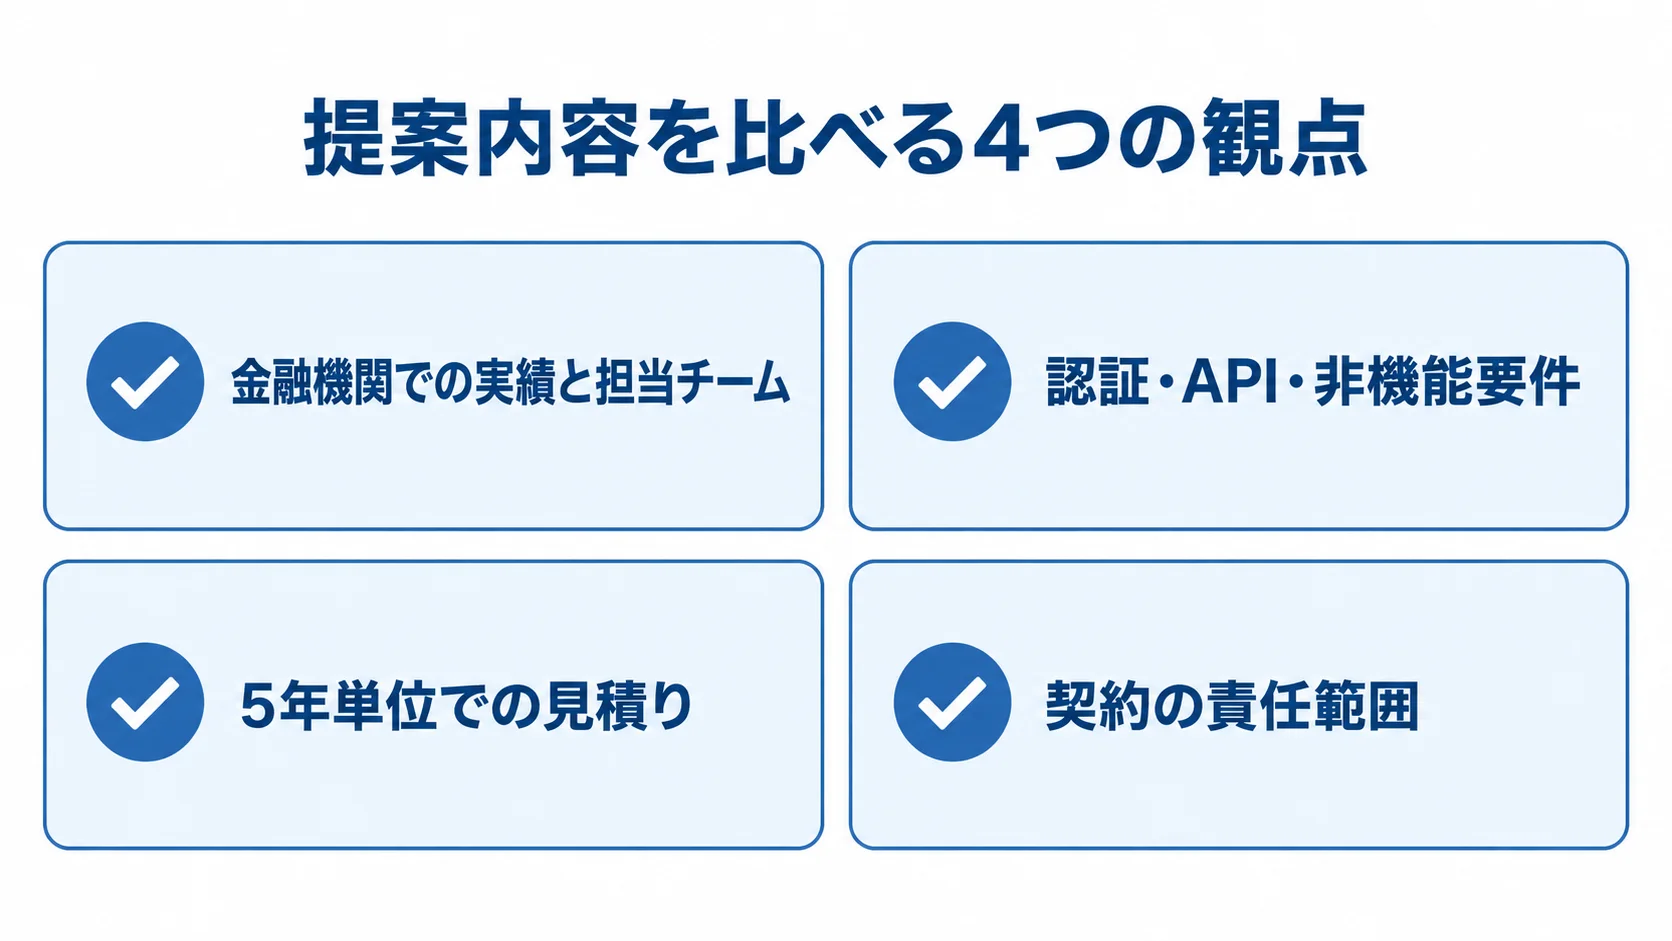
金融機関での実績と担当チーム
自社に近い規模、勘定系、取引量の案件があるかを確認します。「金融案件の実績がある」と書かれていても、比較に必要な範囲までは分かりません。
実績に含まれる工程が、画面制作だけなのか、API接続、本人確認、送金、移行、運用までなのかを確かめます。
提案担当者が設計・テスト・障害対応にも関わるか、再委託先やクラウド事業者は誰かを聞きます。さらに、金融業務とセキュリティの責任者を置けるかも確認します。
認証・API・非機能要件の具体的な評価
提案を比べるときは、認証や接続の設計事項と、非機能要件の確認方法をそろえておきます。
- 本人確認:eKYC、JPKI、生体認証、FIDO、ワンタイムパスワード、多要素認証を使う場面。
- API:勘定系の正本、認可・暗号化、レート制限、冪等性・タイムアウト時の再送、照合、監査ログを確かめる項目。
- 非機能要件:ピーク性能、RTO・RPO、バックアップ・災害対策、脆弱性診断・侵入テスト、OS更新、アクセシビリティ。
- 検証方法:受入基準に各要件を定め、テストの実施者と証跡の提出方法を決めます。
5年単位での見積りと契約の責任範囲の比較
2026年時点の推定では、限定MVPの初期費用は1,500万〜3,000万円、標準的な銀行アプリは3,000万〜8,000万円です。
本格型は8,000万〜1億5,000万円超で、API基盤や勘定系刷新を含むと1億5,000万円〜数億円以上が目安です。いずれも機能数、接続数、認証、テスト、移行、運用を前提とする推定で、公開定価ではありません。
ホワイトレーベルやSaaSは、初期500万〜2,000万円程度と推定される場合があります。ただし、月額・年額利用料、個別開発費、接続費は別途発生するため、総額で比べます。
契約方式は、準委任、請負、ライセンス、SaaSから選び、責任範囲を明確にします。
- 変更管理:要件変更の承認手続き。
- 障害対応:重大度、報告期限、SLAの取り決め。
- 委託管理:再委託先の管理方法。
発注側は、データとソースコードの帰属、脆弱性修正の責任、終了時のデータ返却と移行支援も、契約に定めておきます。
監視、制度改正、OS対応、問い合わせ、機能追加が見積もりに含まれていないと、初期費用が安くても、5年後のTCOが高くなる可能性があります。
モバイルバンキングシステムについてよくある質問
発注では、既存勘定系を残すか、標準サービスを導入するか、内製化をどこまで求めるかで判断が分かれます。初期検討で特に質問されやすいのは、費用、開発期間、セキュリティの考え方です。
モバイルバンキングシステムの開発費用はいくらですか?
2026年時点の予算策定用の推定では、限定MVPは1,500万〜3,000万円、標準的な銀行アプリは3,000万〜8,000万円、本格型は8,000万〜1億5,000万円超です。
勘定系、共通API基盤、移行まで刷新する場合は、1億5,000万円〜数億円以上になる可能性があります。なお、公開定価ではありません。
同じ前提で相見積りを取れるよう、RFPに書く項目を決めておきます。規模は口座数と取引量、接続は接続先で示します。そのうえで、本人確認と監視、テスト、運用期間も書き込みます。
モバイルバンキングシステムの開発期間はどのくらいですか?
必要な機能やシステムの刷新範囲によって、開発期間の目安は変わります。
- 限定MVP:残高・明細・通知などに絞る場合は6〜9か月です。
- 標準型:振込・振替、管理画面、複数API、総合テストまで含めて9〜15か月です。
- 本格型:12〜24か月が目安です。勘定系・共通基盤の刷新、データ移行、複数行の共同利用、全店展開を含むと18〜36か月以上の場合があります。
要件定義、脅威モデリング、セキュリティ審査、端末試験、障害訓練を後回しにすると、リリース判定が遅れる原因になります。そのため、これらを初期計画に含めておきます。
銀行アプリではどのようなセキュリティ対策が必要ですか?
多要素認証、生体認証、FIDO、ワンタイムパスワード、eKYC、JPKIを、利用者のリスクと取引内容に合わせて組み合わせます。
認証に加えて、API認可、端末・通信保護、取引異常検知、監査ログが必要です。さらに、脆弱性診断、24時間監視、バックアップ、災害復旧、インシデント報告も求められます。
金融庁のサイバーセキュリティ・ガイドラインやFISC第13版を参照します。そのうえで、委託先、クラウド、再委託先を含めて、どこまでを誰が受け持つかを、設計と契約に反映します。
まとめ
開発会社は、知名度やアプリ画面だけでなく、自行の勘定系・API・認証・決済・運用との接続範囲で選びます。そのため、標準アプリ、既存チャネルのクラウド刷新、共同利用や基盤更改のどれを目指すのかを、先に決めておきます。
他社6社の比較結果と自社の方式の照合
NTTデータは、共同利用型勘定系や大規模な金融基盤を重視する場合の候補になります。
日立は対面・非対面チャネルとクラウド、DNPは総合アプリ・口座開設・本人確認が中心です。マネーフォワードエックスはBANK APP、日本電気は金融クラウドと運用基盤を比較できます。
アプラスは、BANKITによる組込型金融を検討する際の候補になります。これに対し自社のriplaは、企画・要件整理から開発・定着まで伴走してほしい場合の比較対象になります。各社の得意領域を自行の方式に照らして、候補を絞ります。
初期費用ではなく5年後の運用まで含めた見積もり
見積もりでは、RFPの要件、5年分の運用費、導入後のKPIを一体で比べます。
- RFP:MVP範囲や接続先、認証、移行、各種試験、24時間運用・制度改正、コード・データの帰属。
- 5年TCO:初期費用に加えて、クラウド・監視、保守・診断、OS更新、機能改善、終了時の移行まで含めます。
- 効果測定:MAU、送金成功率、非対面手続き率、問い合わせ・事務時間の削減、不正検知。
RFPの要件には、性能、障害、セキュリティの試験を含めておきます。そのうえで、KPIによって投資効果を評価し、見積もりに含まれる運用の範囲を確かめます。
▼全体ガイドの記事
・モバイルバンキングシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。