
モバイルバンキングシステムの開発費用は、機能の範囲、既存システムとの連携、運用の水準によって、1,500万円から数億円以上まで変わります。
費用相場を読む前に、対象範囲を分けて考えると、各社の見積もりを比べやすくなります。全体像は、モバイルバンキングシステム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・モバイルバンキングシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
モバイルバンキングシステムの定義
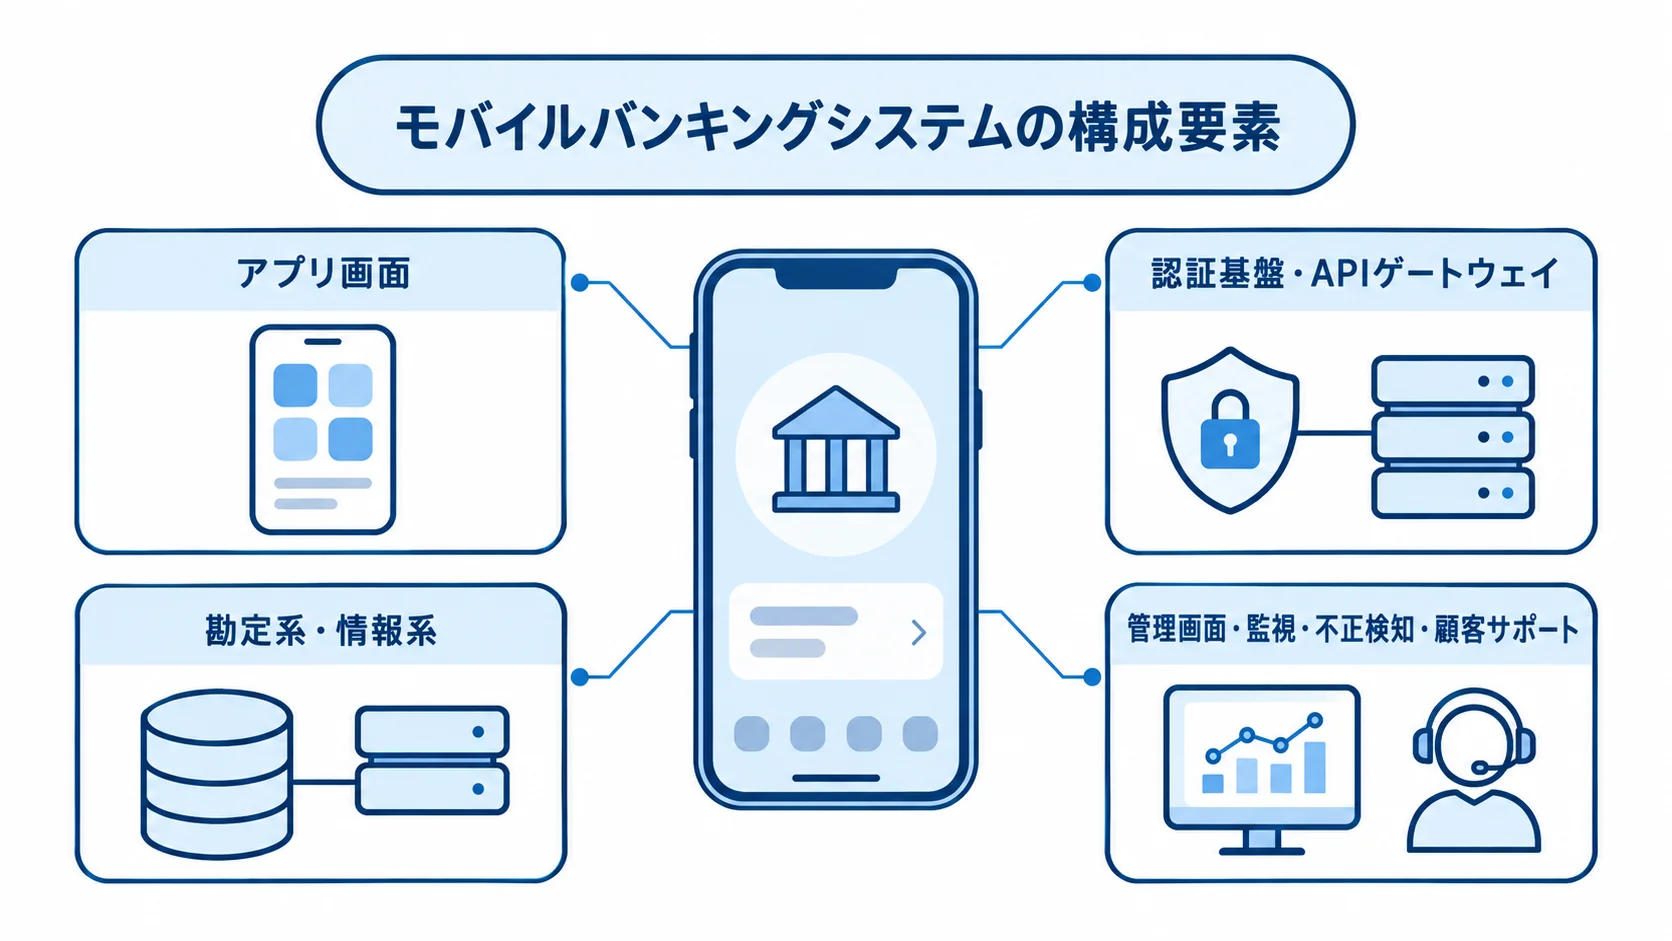
モバイルバンキングシステムは、銀行サービスを非対面で提供するためのチャネルシステムです。スマートフォンアプリを顧客との接点とし、口座照会、送金、各種申込、本人確認などを扱います。
アプリ画面だけでなく、認証基盤、APIゲートウェイ、勘定系・情報系、決済ネットワークも設計します。さらに、管理画面、監視、不正検知、顧客サポートも含め、一体で構成します。
主な機能と費用に影響する範囲
機能の範囲は、照会や支払いなどの基本機能に、申込や本人確認を加えるかどうかで広がります。加える機能が増えるほど、開発の範囲も大きくなります。照会、取引、顧客接点、追加機能の4つに分けると、見積もりの範囲を比べやすくなります。
- 照会:残高、入出金明細、口座情報
- 取引:振込・振替、ことら送金、税公金や各種料金の支払い
- 顧客接点:通知、店舗・ATM検索、問い合わせ
- 追加機能:口座開設、住所変更、ローン申込、eKYC、認証、資産状況の可視化
追加機能には生体認証、FIDO、ワンタイムパスワード、多要素認証などもあります。費用を左右するのは、画面数よりも取引の種類と既存システムとの接続数です。
残高照会は、既存の参照APIを安全に公開できれば比較的切り出しやすい機能です。一方で、振込では限度額や認証、冪等性を設計します。さらに、受付・承認・取消、監査ログ、障害時の再送も設計します。
口座開設やローンを加えると、審査や本人確認、帳票が必要になり、顧客管理も欠かせません。さらに、店舗やコールセンターの業務変更も発生します。
アプリ単体と基盤刷新の範囲
見積もりでは「銀行アプリの開発」を、アプリ単体と基盤刷新の2つに分けて考えます。
- アプリ単体:既存のインターネットバンキングやAPIを活用する
- 基盤刷新:勘定系の業務ロジックやデータモデルも変更する
基盤刷新は、移行や並行稼働、切り戻しを含む大規模なプロジェクトになり、監査も対象に入ります。
範囲を揃えないまま相見積もりを取ると、アプリのみ、API基盤まで、運用・災害対策までと各社の前提が分かれ、金額を比べられません。そのため、RFPに対象範囲と対象外を明記し、同じ前提で初期費用と5年TCOを並べます。
モバイルバンキングシステム開発の進め方
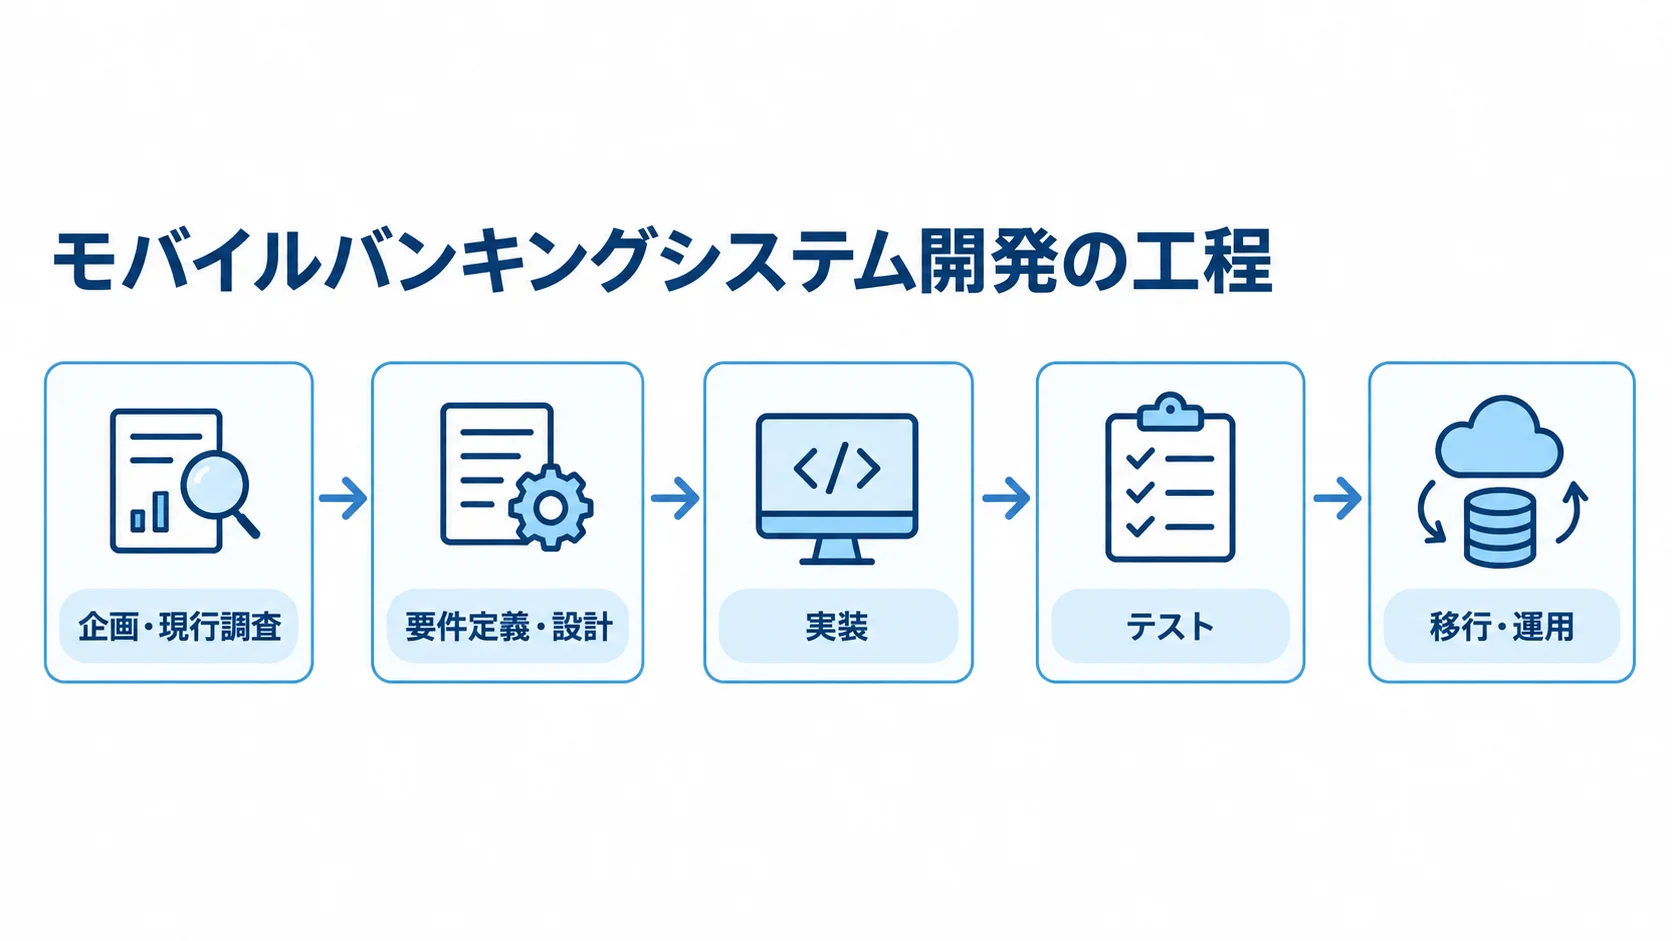
開発は画面作成から始めず、企画と現行調査を経て、要件定義と設計に進みます。その後、実装、テスト、移行・運用の順に進みます。また、審査や確認、運用リハーサルも、各工程の完了条件に含めます。
企画・現行調査で決める事項
企画では、誰のどの不便を解消するかを定めます。目的が違えば、必要な機能と優先順位も変わります。若年層の利用を増やすのか、店舗の住所変更をオンライン化するのかで、最初に作る機能は別になります。
- 顧客接点:若年層の利用を増やす
- 非対面化:店舗で行う住所変更をオンライン化する
- 取引改善:振込完了率を高める
- 業務改善:問い合わせ件数を減らす
KPIは、ダウンロード数だけでなく、月間利用者数、送金成功率、口座開設完了率を含めます。さらに、問い合わせ削減数、店舗事務の削減時間、不正検知率も対象にします。
現行調査では、既存のシステムを洗い出します。対象は、勘定系、情報系、インターネットバンキングです。
さらに、顧客管理や本人確認、決済も含みます。通知、コールセンター、監視も対象に入ります。
各システムについて、データ、API方式、ピーク時の処理量を一覧にします。さらに、障害時の代替手段とデータ更新の責任者も書き出します。これにより、追加費用になりやすい課題を早期に把握できます。
要件定義・設計・開発の進め方
要件定義では、機能要件と非機能要件を分けて整理します。
- 機能要件:残高照会、振込、通知、口座開設などの業務フロー
- 非機能要件:可用性、応答時間、同時利用者数、RTO・RPO、監査ログ
非機能要件には、アクセス制御や暗号化、バックアップが入ります。監視やサポート時間も含めます。非機能要件を抜かすと、銀行案件の見積もりが大幅に増えることがあります。
設計では、勘定系の業務ロジックはアプリに持たせず、API層とバックエンドに置きます。認証・認可や冪等性、タイムアウト・再送もAPI層とバックエンドで設計します。さらに、監査ログと障害時の表示も同じ層で扱います。
iOSとAndroidを別々に作るか、Flutterなどで共通化するかは、初期費用とOS更新時の保守工数を左右します。まず、プロトタイプで重要な導線を試してから実装すると、画面の作り直しを減らせます。
テスト・リリース・運用移行
テストでは、単体・結合テストに加えて、次の観点を確認します。
- 端末・性能:実機、OS別の端末テストと性能テスト
- 安全性:脆弱性診断、ペネトレーションテスト、異常取引の検知
- 業務・連携:勘定系との突合と、サポート窓口への受け渡し
- 送金:通信断で二重実行せず、誤った完了表示をしないこと
リリース前には、段階展開の進め方と、問い合わせが増えたときの体制を決めます。さらに、障害時の告知文、切り戻し条件、データ移行の照合方法も決めておきます。
小規模な利用者群から始め、ログとKPIを見ながら対象を広げれば、一斉展開のリスクを抑えられます。OS更新や制度改正、認証方式や不正手口の変化に備えて、開発費とは別に改善予算を確保します。
モバイルバンキングシステムの費用相場と価格帯
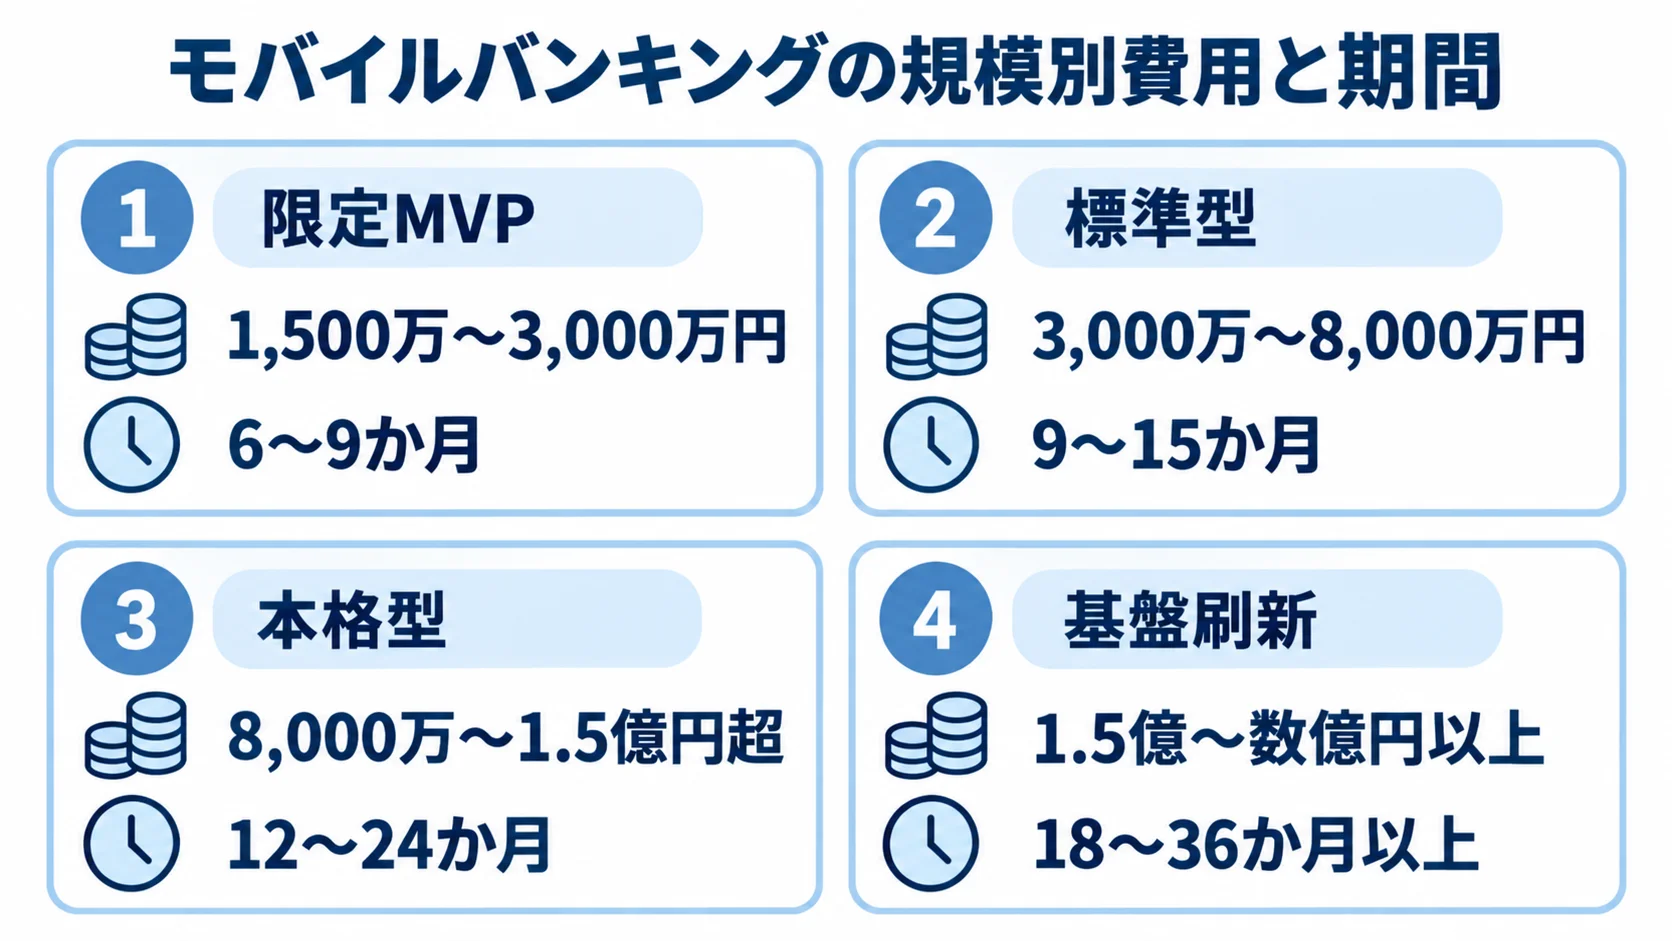
初期費用は、限定MVPで1,500万〜3,000万円、標準的な銀行アプリで3,000万〜8,000万円、本格型で8,000万〜1.5億円超が目安です。この数字は、2026年時点の一般アプリ相場、金融サービスの公開事例、必要なセキュリティ・運用範囲を合わせた推定です。ただし、銀行向けの公開定価は少なく、実際の発注価格を保証するものではありません。
スコープ別の初期費用と開発期間
限定MVPは、残高・明細照会やログイン、生体認証を中心に構築し、プッシュ通知と既存API連携も含めます。なお、送金は後段へ分ける想定です。対象範囲が変われば、初期費用と開発期間もそのまま変わります。
- 限定MVP:1,500万〜3,000万円、6〜9か月
- 標準型:3,000万〜8,000万円、9〜15か月
- 本格型:8,000万〜1.5億円超、12〜24か月
- 基盤刷新:1.5億〜数億円以上、18〜36か月以上
既存APIが不足する場合や、アプリ用の認証基盤を新設する場合は、MVPでもAPI整備費が加わります。
標準型は、iOS・Androidのアプリや振込・振替、管理画面を含みます。そのうえで、認証強化、複数API、端末・総合テストも含めます。
本格型は、口座開設やeKYC、FIDO・JPKIまで含みます。さらに、カードローンや決済、不正検知を加え、監視や災害対策も含めます。
基盤刷新には、API基盤や勘定系・情報系の大規模連携が含まれます。加えて、データ移行や複数行の共通基盤も含まれます。
この規模になると、金融チャネルと基幹システムを含む変革プロジェクトになります。そのため、見積書ではアプリ開発費と基盤刷新費を分けると、投資判断がしやすくなります。
ホワイトレーベル・SaaSの価格帯
ホワイトレーベルやSaaSは、標準機能を使える場合に初期導入費を抑えられます。
- 初期導入:500万〜2,000万円程度
- 個別対応:ブランド変更や独自API連携は数百万円〜数千万円程度
月額・年額の利用料や保守費も別途かかります。価格は、利用行数やユーザー規模、接続範囲によって変わる推定です。認証方式やサポート時間でも変わります。
日立は2025年、金融機関の非対面・非来店取引を支援する「Branch in Mobile」をAWS上のクラウドサービスとして提供開始しました。クラウド型では、基盤運用をサービス側へ寄せられるため、業務改善に注力しやすくなります。
クラウド型を選ぶ場合は、責任分界とデータ所在のほか、障害時の復旧や契約終了時の返却まで、事前に確認しておく必要があります(出典: 株式会社日立製作所「Branch in Mobile」提供開始, 2025年3月)。
初期費用だけでなく、5年間の利用料と機能追加費を合算してください。
初期費用と5年TCOの比較
リリース後は、初期開発費の年10〜20%程度を保守・改善費の暫定予算にできます。
- 運用費:クラウド、監視・SOC、診断、問い合わせ、障害対応
- 継続費:OS更新、アプリストア、制度改正、機能追加
- 5年TCO:初期・追加開発、ライセンス・SaaS、クラウド・ネットワーク、監視・セキュリティ、保守人件費、端末テスト、移行・教育
金融向けに冗長化や監査、災害対策を高水準で行う場合、一般的なアプリのクラウド月額だけでは見積もれません。
初期5,000万円でも、年間2,000万円の保守・クラウド・運用費が必要なら5年TCOは1.5億円です。そのため、初期見積もりが最安でも、長期的に安いとは限りません。
モバイルバンキングシステムの費用内訳と変動要因
総額だけでなく、工程と責任の範囲を見ます。一般的には、要件定義・基本設計が10〜20%、実装が30〜40%を占めます。テスト・移行・リリース準備が20〜30%で、PM・セキュリティ・予備費が残りです。
金融案件ではテストと運用設計の比率が大きくなるため、内訳の根拠を開発会社へ確認します。
人件費・工数・プロジェクト体制
見積もりでは、開発を担う役割と必要な体制を確認します。
- 業務・管理:プロダクトオーナー、PM、業務設計者
- 開発:UX、iOS・Android、バックエンド、クラウド・インフラ
- 品質・安全:セキュリティ担当、テスト担当
2026年時点の一般アプリの月額目安は、iOS・Androidが80万〜130万円、バックエンドが70万〜120万円、PMが80万〜140万円程度です。金融業務や規制に詳しい人材は、単価が上がることがあります。監査や障害対応に詳しい人材も、単価が上がることがあります。
「開発一式」の見積もりには、役割別の人数と稼働月数を示してもらいます。さらに、作業と成果物、前提条件も明記してもらいます。特に、要件未確定の固定価格契約では、変更が追加請求になりやすくなります。
企画・要件定義は準委任、仕様が固まった実装は請負にするなど、工程ごとに契約を分ける方法もあります。
連携・認証・セキュリティで増える費用
既存システムとの接続数が増えるほど、接続先ごとの工数も増えます。
- API連携:仕様調査、データ変換、エラー処理、性能検証、監視、障害時の責任分界
- 認証:方式や、端末変更時の再認証の範囲
- 不正対策:取引リスクの検知、通知、監視体制
勘定系や顧客管理、口座開設をつなぐ場合があります。さらに、カードや決済、eKYCと連携することもあります。
通知や分析基盤もつなぐ場合は、接続先ごとに認証や権限を決め、テストデータと運用手順を用意します。古いホスト・ファイル連携があれば、API化費用も見込みます。
認証では、生体認証やFIDO、JPKIの方式が費用を左右します。ワンタイムパスワードや多要素認証を使うか、端末変更時にどこまで再認証するかも、費用に関わります。
不正送金対策には端末情報、取引パターン、リスクベース認証などが必要になる場合があります。
通知、モニタリング、調査担当者向け画面も必要になることがあります。利便性、リスク対策、運用監視を合わせて考える必要があるため、機能単位ではなく取引シナリオ単位で見積もります。
テスト・監視・災害対策の費用
端末数や障害時の確認範囲が、テストと運用費用に影響します。
- 端末・OS:対応する組合せが増えるほどテスト工数が増える
- 性能・障害:ピーク性能、通信断、タイムアウト、二重送信、データ不整合、バックアップ復旧、外部停止、勘定系遅延
- セキュリティ:診断の回数、環境、再診断、報告書を費用に含める
脆弱性診断やペネトレーションテストを外部委託する場合、実施回数と対象環境を費用に含めます。さらに、再診断と報告書の範囲も確認します。
FISC第13版は2025年3月発行で、金融情報システムの開発・導入・運用に必要な安全対策を示します。経済安全保障、オペレーショナル・レジリエンス、金融庁のガイドラインが反映されています。さらに、AIの安全対策や障害事例も含まれています。
RFPや受入テストに安全対策を落とし込むと、後から追加する費用を抑えられます(出典: 金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」, 2025年3月)。
金融庁のサイバーセキュリティ関連ページでは、2026年にITレジリエンス、サードパーティリスク管理、AIによる脅威変化などの更新が続いています。
クラウドや外部認証、eKYC、不正検知を使う場合、自社と委託先・再委託先の責任分界や報告手順を設計します(出典: 金融庁「金融分野におけるサイバーセキュリティ対策について」, 2026年7月更新)。
モバイルバンキングシステムのコスト最適化ポイント
コスト最適化では、価値とリスクを踏まえて、標準化、段階導入、独自投資を分けて考えます。その際は、開発会社の単価に加えて、初期費用、5年TCO、変更しやすさで評価します。
MVPと段階導入による優先順位付け
顧客価値と実装リスクで機能を分け、第1段階から順に導入する方法があります。
- 第1段階:ログイン、残高・明細照会、通知、店舗・ATM検索
- 第2段階:振込・振替、送金、各種申込
- 第3段階:ローン、資産管理、金融商品
後から加える機能の認証やAPI、データ設計も初めから考慮し、MVPが将来の変更を妨げないようにします。
各段階では、KPIと中止・継続の条件を決めます。MAUやログイン成功率、照会完了率を見ます。
さらに、送金成功率や問い合わせ件数、不正検知精度も確認します。未利用機能を追加する前に、導線を改善します。
マネーフォワードの2025年発表では、BANK APPの導入決定・提供中の金融機関や40万ダウンロードなどの実績が示されています。自行の成果は、ダウンロード数だけでなく継続率や業務効果でも評価します(出典: 株式会社マネーフォワード「BANK APP」利用実績, 2025年6月)。
標準機能・共通基盤の活用
共通化できる機能では、複数の提供方式を選択肢として検討します。
- 提供方式:パッケージ、SaaS、ホワイトレーベル、共同利用型基盤
- 共通機能:認証、通知、eKYC、監視、ログ管理
標準化は重複開発を減らし、制度変更やOS更新への対応もサービス側へ寄せられます。一方で、独自の顧客体験や業務ルールまで標準に合わせると、運用コストや現場の不満が増えることがあります。
筑波銀行は2025年12月、TSUBASA FinTech共通基盤の利用とアプリ刷新に向けた開発着手を公表しました。複数行で接続基盤やノウハウを共有する共同利用は、機能追加の速度とコストを抑えやすい選択肢です。
自行固有の要件を標準仕様へ合わせる判断と、共同利用側との責任分界が必要です(出典: 筑波銀行「TSUBASA FinTech共通基盤の利用およびスマートフォンアプリの刷新」, 2025年12月)。
変更しやすさと出口戦略の契約条項
将来の変更費用を抑えるには、成果物の扱いとサービス終了後の手続きを契約で定めます。
- 帰属と利用権を確認:データ、API仕様、設計書、テストコード、ソースコード、監視ログ
- 終了時の対応:返却形式、移行支援、削除証明、ログ保存
- 継続性:移行、アプリストア、再委託先変更、SLA、復旧条件
特定社しか修正できない構造では、追加開発や障害対応の費用が高くなります。そこで、APIを標準化し、構成を文書化するほか、共同で手順を作り、内製化候補を育てることも、変更費用を抑える手立てになります。
SaaSやホワイトレーベルでは、商標・アプリストアアカウントと再委託先の変更通知も確認します。
月額料金だけでなく、代替手段やSLA、RTO・RPOも比べます。さらに、インシデント報告期限と脆弱性対応の責任者を確認すると、予想外の追加費用を避けやすくなります。
見積もりを取る際のポイント
正確な見積もりには、前提を揃えたRFPが必要です。利用者や取引量、既存システムの条件を示します。そのうえで、セキュリティや運用、移行、契約の前提も揃えます。
複数社へ同じ資料を渡し、同じ粒度で回答してもらいます。回答してもらう項目は、初期費用と保守費、クラウド費です。さらに、追加開発単価と5年TCOも含めます。
RFPに記載する前提条件
各社の見積もりを同じ前提で比べるには、RFPに見積もりの条件を具体的に書いておく必要があります。条件は、システム、連携・運用、送金、非機能の4つに分けて整理できます。
- システム:対象OS・端末、想定ユーザー数、ピーク時の同時利用者数、対象機能、対応言語、アクセシビリティ
- 連携・運用:API、外部サービス、認証、移行、管理画面、通知、分析、監視、サポート
- 送金:限度額、承認、取消、失敗時の扱い、二重送信防止、監査、本人確認
- 非機能:可用性、応答・障害検知・復旧時間、許容データ損失、バックアップ、暗号化、脆弱性診断、ペネトレーションテスト、再委託管理、災害対策
未決項目は「未定」とせず、候補と決定期限を示します。あわせて、見積もり上の仮置きと変更時の精算方法も示します。
複数社の提案の比較観点
提案は、価格だけでなく、実績や技術対応を同じ観点で比べます。運用や契約条件も、同じ基準で見ます。
- 実績・技術:同規模導入、勘定系/API、FIDO・eKYC・JPKI、FISC対応
- 運用・安全:診断、SOC、SLA、RTO・RPO、障害時の責任分界
- 資産・費用:データ・コードの帰属、内製化支援、5年TCO
大規模な勘定系連携では、共同利用や大手SIが候補になります。早期にチャネル整備を進めるなら、クラウド型やホワイトレーベルが向いています。独自UXや内製化を重視する場合は、スクラッチやクラウドネイティブも選択肢です。
知名度だけで決めず、自行の規模や既存資産に合うかで判断します。運用人材と、許容できる変更範囲も判断材料にします。
契約・受入基準・責任分界
工程ごとに契約形態と受入条件を定め、責任範囲を明らかにします。
- 企画・要件定義:準委任を使う分け方が一般的
- 実装:成果物と受入条件が明確なら請負
- 標準機能:ライセンスやSaaSを組み合わせる
契約書には、成果物と検収、瑕疵対応を定めます。さらに、変更管理と再委託、秘密情報を定めます。個人データや事故報告、契約終了時の移行も、契約に盛り込みます。
受入テストは、画面表示だけでなく、業務シナリオと異常系で定義します。たとえば、残高突合や二重実行防止、認証失敗を確認します。
さらに、通信断や外部サービス停止からの復旧も対象にします。監査ログや通知、問い合わせ対応も見ます。
合格条件が曖昧だと、リリース直前に作業が増え、見積もりとの差額が大きくなります。
モバイルバンキングシステムのよくある質問
費用や開発方式のよくある質問を取り上げます。金額は、機能や既存システムによって変わります。セキュリティや運用体制によっても変わるため、判断基準と見積もりの考え方を示します。
モバイルバンキングシステムの開発費用はいくらですか?
限定MVPは1,500万〜3,000万円、標準型は3,000万〜8,000万円、本格型は8,000万〜1.5億円超が推定の目安です。
勘定系・共通API基盤の刷新やデータ移行、24時間監視、災害対策まで含む場合、1.5億〜数億円以上になる可能性があります。一律価格ではないため、機能と接続先を明示して複数社へ依頼します。
既存の勘定系を残してアプリだけ刷新できますか?
可能です。既存のインターネットバンキングや勘定系にAPIがあれば、アプリを刷新できます。BFF・APIゲートウェイや認証、通知、管理画面も、あわせて刷新の対象になります。
APIの性能や認証強度、冪等性が不足する場合、あるいは監査ログやエラー処理が不足する場合は、アプリの外側に接続基盤を整備する費用が必要です。
ホワイトレーベルやSaaSはスクラッチより安いですか?
標準機能を使える場合、初期導入の工数を抑え、短期間で提供開始できる可能性があります。
独自業務や画面、分析、勘定系連携を多く追加すると、個別開発費が積み上がります。その結果、スクラッチとの差が小さくなります。
月額利用料や最低利用期間、機能追加費まで含めて考えます。さらに、データ移行費と契約終了時の移行費も加え、5年TCOで比較します。
セキュリティ対策はどこまで見積もりに含めますか?
認証・認可や暗号化、監査ログを要件に含めます。さらに、診断やペネトレーションテスト、端末テストも対象です。監視やインシデント対応、バックアップ、災害復旧も見積もりに入れます。
FISCや金融庁のガイドラインを参考に、設計審査、受入テスト、運用訓練の成果物を定めます。外部サービスでは、委託先・再委託先の管理、データ所在、障害・漏えい時の報告期限を、費用と責任分界に反映します。
まとめ
限定MVPは1,500万〜3,000万円、標準型は3,000万〜8,000万円、本格型は8,000万〜1.5億円超が目安です。勘定系や共通基盤を刷新すると、数億円規模になることもあります。
いずれも公開定価ではなく、機能や連携数、認証を前提にした推定です。テストや監視、移行、運用も前提に含めています。
費用を決める三つの視点
費用を判断するときは、対象範囲、総保有費用、開発方式を確認します。
- 対象範囲:アプリ、APIチャネル、勘定系・共通基盤の刷新
- 総保有費用:初期開発、保守、クラウド、監視、セキュリティ、OS更新、制度改正、機能追加を含めた5年間の総額
- 開発方式:MVP、ホワイトレーベル、クラウド、共同利用、スクラッチのうち、業務要件と運用人材に合うもの
見積もり前の準備事項
見積もり前に、達成したいKPIと第1段階の機能を決め、既存システムとAPIを洗い出します。
- RFP:性能、可用性、復旧、受入テスト、SLAの条件を明記した資料
- 契約条件:データ帰属と終了時の移行の取り決め
- 相見積もり:同じ条件で複数社へ依頼した提案
初期費用の安さだけでなく、利用者への価値と継続運用が実現できる計画かを確認することが、開発の成功につながります。
▼全体ガイドの記事
・モバイルバンキングシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。