
モバイルバンキングシステム開発は、現行調査、要件定義、UX・API設計、実装・検証の順に進めることで、安全な段階リリースにつながります。
開発の全体像から工程、費用の目安、見積もりの取り方まで、打ち合わせで使える順に並べました。
▼全体ガイドの記事
・モバイルバンキングシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
モバイルバンキングシステム開発の全体像
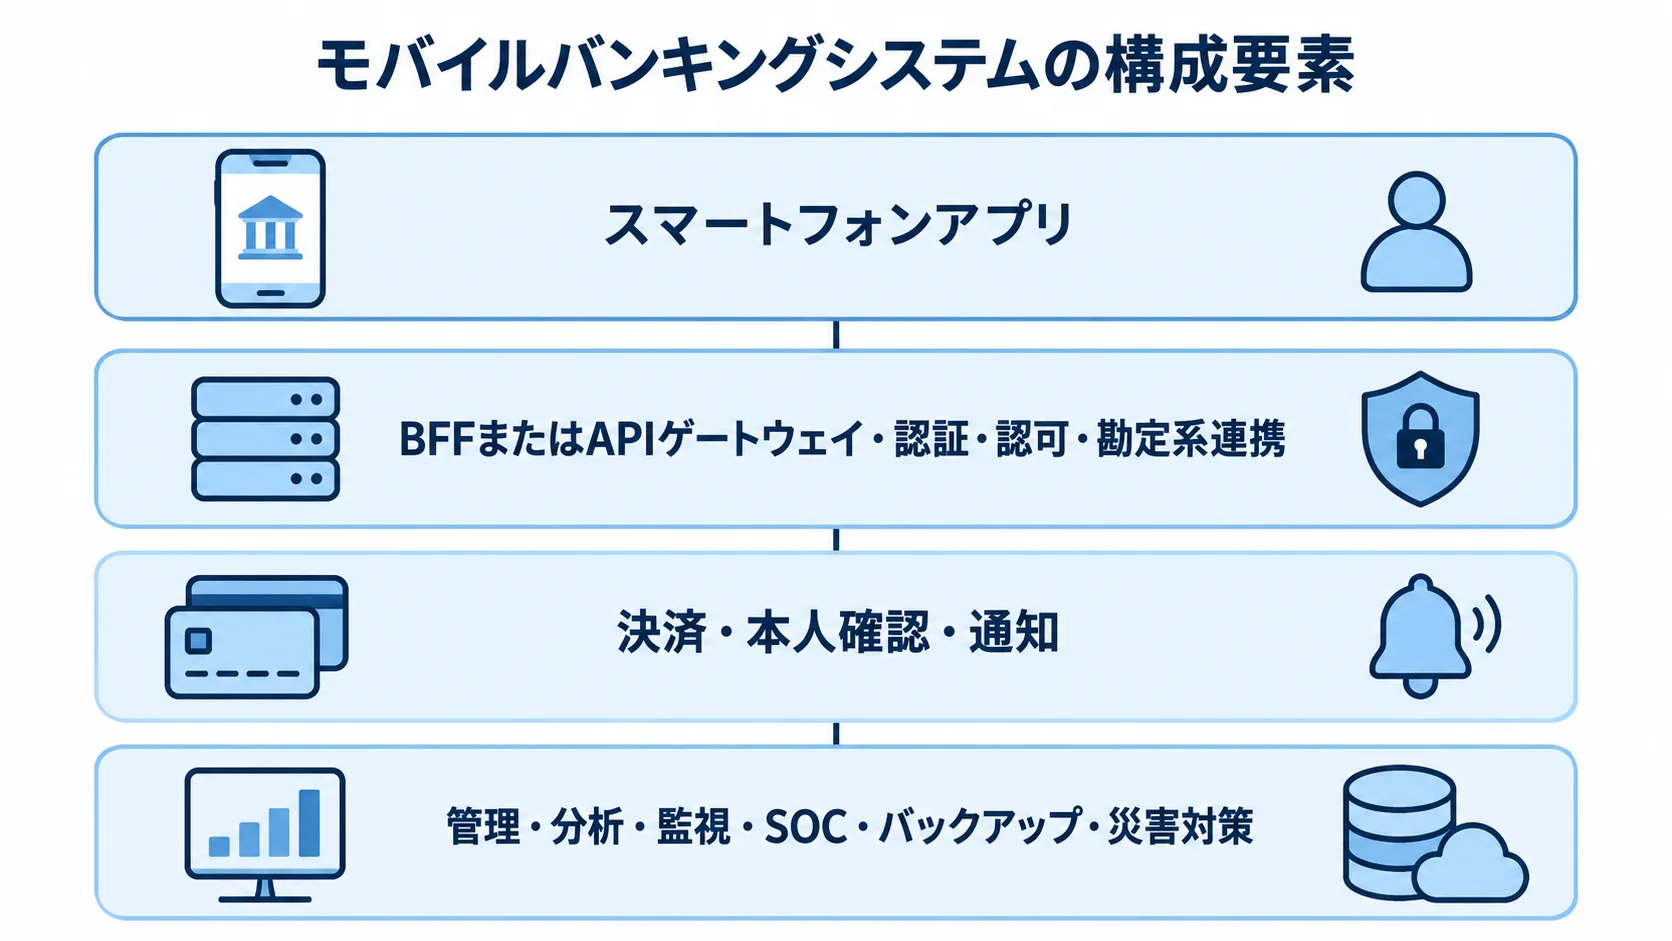
モバイルバンキングは、スマートフォンを顧客接点として、口座照会や送金、各種申込、本人確認を非対面で提供するチャネルシステムです。取引を完了させるには、アプリの画面だけでなく、その裏側でつながる基盤も必要になります。
そのため、既存の勘定系・情報系や認証基盤、外部決済を含めて設計します。管理画面や監視、問い合わせ対応も、同じサービスの中に組み込みます。
モバイルバンキングシステムの構成要素
アプリ以外に必要な基盤や運用機能を見落とさないよう、まず標準構成を押さえておきます。
- 顧客接点:スマートフォンアプリ
- 取引基盤:BFFまたはAPIゲートウェイ、認証・認可、勘定系連携
- 外部サービス:決済、本人確認、通知
- 運用基盤:管理・分析、監視・SOC、バックアップ、災害対策
残高計算や振込処理の業務ロジックは、アプリに置かず、API層とバックエンドで扱います。認証や取引の冪等性、監査ログも、同じ層で管理します。さらに、タイムアウトや再送、障害時の表示も、この層で扱います。
開発範囲は、アプリ刷新、既存勘定系を活用したAPIチャネル整備、勘定系・共通基盤の刷新に分けて検討します。範囲によって見積もりと体制が変わるため、どこまでを対象にするかは早めに決めておく必要があります。
アプリだけを作る場合も、口座情報の取得元、認証情報の管理者、障害時の顧客告知担当は、あらかじめ決めておく必要があります。
主要機能とKPIの決め方
機能は、顧客価値、リスク、既存システムの準備状況で優先順位を付けます。初回に機能を詰め込みすぎないよう、この順序で絞り込みます。
- 照会:残高、入出金明細、口座情報
- 送金・支払:振込、振替、ことら送金、税公金や料金の支払い
- 申込:口座開設、住所変更、カードローン
- 認証・通知:eKYC、生体認証、FIDO、ワンタイムパスワード、多要素認証、プッシュ通知
- 検索:店舗・ATM検索
KPIは、利用状況と経営効果の両方から評価します。ダウンロード数は、その一部として扱います。
利用状況のKPIには、月間アクティブユーザー数、ログイン成功率、送金完了率を中心に置きます。口座開設完了率も加えます。
発注側は、不正検知率と問い合わせ件数、窓口・事務センターの処理時間、紙の通帳・帳票削減数も追います。
導入目的とKPIは一対一で対応させます。たとえば、若年層との接点確保や店舗事務の効率化、非来店取引の拡大が目的なら、それぞれに対応するKPIを選びます。
モバイルバンキングシステム開発の進め方・流れ
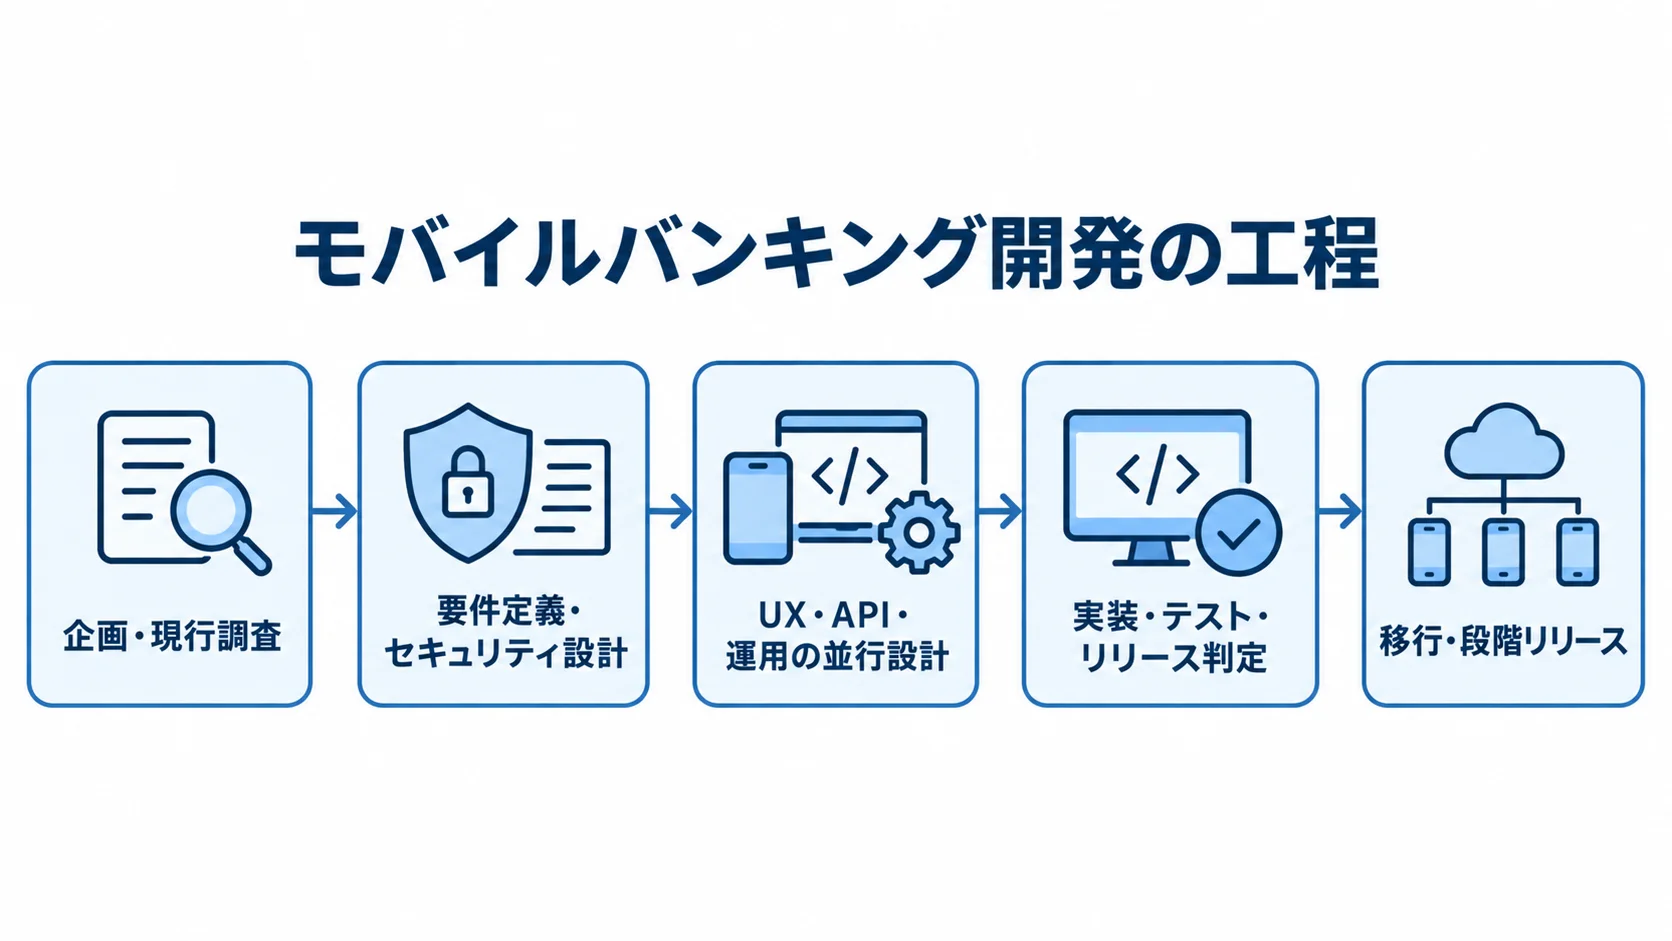
開発は企画から始め、現行調査、要件定義、UX設計へと進みます。その後、実装とテストを経て、移行と段階リリースに移ります。
各工程で、成果物と、それを判断する意思決定者を決めておきます。そうすると、次の工程へ進む条件がはっきりします。
セキュリティ審査や法務・コンプライアンス確認、運用リハーサルを最後にまとめると、リリース直前に大幅な手戻りが起きます。そのため、これらは早い段階から進めてください。
1. 企画と現行調査で決める内容
企画では、誰のどの不便を解消するサービスかを定義します。目的が残高確認なのか、来店を減らす口座開設なのか、送金・決済の拡大なのかによって、必要な連携とセキュリティが異なります。
現行構成図には、インターネットバンキング、勘定系、顧客管理を含めます。さらに、認証、ATM・店舗、コールセンター、外部決済も加えます。
- APIの有無とデータ項目を調べる。
- 処理時間とメンテナンス時間を確認する。
- 障害時の業務を洗い出す。
- サービス目的、対象ユーザー、スコープ、KPIを定める。
- 現行システム一覧、課題一覧、概算ロードマップを作る。
MVPは、残高・明細照会やログイン、通知などから始めます。生体認証や既存API連携も含めたこの範囲なら、価値と技術検証を両立しやすく、送金や口座開設を後続フェーズへ分けられます。
2. 要件定義とセキュリティ設計
機能要件と非機能要件は分けて、受入時に確認できる形で定義します。
- 機能:画面、操作、権限、取引上限、通知、取消・訂正、問い合わせ導線
- 非機能:可用性、性能、拡張性、監査ログ、バックアップ、RTO・RPO
- 運用・端末:障害検知、復旧手順、端末・OS対応範囲
数値目標も定めておきます。振込では、再送による二重実行を防ぐ冪等性や、タイムアウト後の照会、勘定系とアプリの状態ずれを補正する手順が欠かせません。
脅威モデリングでは、認証情報の窃取、フィッシング、不正端末、リプレイを洗い出します。さらに、APIの権限逸脱、内部不正、サプライチェーンも対象に入れます。
FISCの「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」は2025年3月発行です(出典:金融情報システムセンター、2025年)。金融システムの開発・導入・運用に必要な安全対策を示したものです。
ただし、同基準は法令そのものではありません。RFPや設計審査の確認軸として要件へ翻訳し、監査や受入テストでも使います。
3. UX・API・運用の並行設計
画面は、残高照会だけでなく一連の体験として設計します。送金先・金額の確認や認証の追加、エラー表示までを含めます。利用停止や問い合わせも、同じ流れに入れます。
認証方式は利便性と不正対策を両立できる一方、端末変更・紛失や本人確認失敗時の救済導線も欠かせません。
- 認証:FIDO、生体認証、ワンタイムパスワード、JPKI、eKYC
- 救済導線:端末変更・紛失、本人確認失敗時の対応
- 利用者検証:高齢者を含むテストを行い、専門用語を減らす
APIでは、顧客や口座、取引の責務を分けます。認証と通知も、それぞれ別の責務として扱います。
さらに、入力値検証やレート制限、アクセストークンを標準化します。監査ログとエラーコードも、同様に揃えます。
コールセンター向けの管理画面や、監視担当向けのログも、並行して設計します。事務担当が本人確認や申込を処理するワークフローも、同じ時期に組みます。
画面を先行させると、後から業務運用が詰まります。そのため、並行して進めます。
4. 実装・テスト・リリース判定
実装は、アプリやAPI・BFF、外部連携に分けて進めます。管理画面と監視・分析は、それぞれ別に進めます。
- ネイティブ:Swift・Kotlinを使う方式
- クロスプラットフォーム:Flutterなどを使う方式
方式は、端末機能や認証SDK、開発体制、将来の内製化を踏まえて決めます。また、両OSの操作差やSDK更新、障害時の代替処理、審査・申請の期間も計画に含めます。
テストでは、単体、結合、総合に加えて、端末・OS、性能、脆弱性診断、ペネトレーションを組み合わせます。さらに、障害・復旧や移行、運用リハーサルも含めます。
振込のシナリオには、通信切断、二重タップ、APIタイムアウト、メンテナンスを含めます。残高不足や上限超過、本人確認失敗も、同じシナリオに入れます。
たとえば、筑波銀行は2025年12月、共通基盤を使うアプリ刷新に着手し、2027年1月頃のサービス開始を予定しました(出典:筑波銀行、2025年)。共通基盤接続や段階準備には、相応の期間が必要です。
リリース判定では、重大障害がゼロかどうか、復旧時間、監視アラートを確認します。問い合わせ応答や事務処理、顧客告知、ロールバックも、判定の材料にします。
段階リリースでは、全顧客へ一斉に出さず、職員やモニター顧客、地域や取引種類を限定して始めます。そうすると、実データを使った改善とリスク抑制を両立できます。
モバイルバンキングシステムの費用相場とコストの内訳
銀行アプリの公開価格は少なく、BANKITも初期制作費や保守費を個別見積もりとしています。
この記事の費用レンジは、2026年時点の一般的なスマートフォンアプリの人月水準、金融サービスの公開事例、機能・連携・セキュリティ要件から組み立てた推定です。公式定価や入札価格ではありません。RFPでは、前提条件と除外項目をそろえて比べる必要があります。
開発規模ごとの費用相場
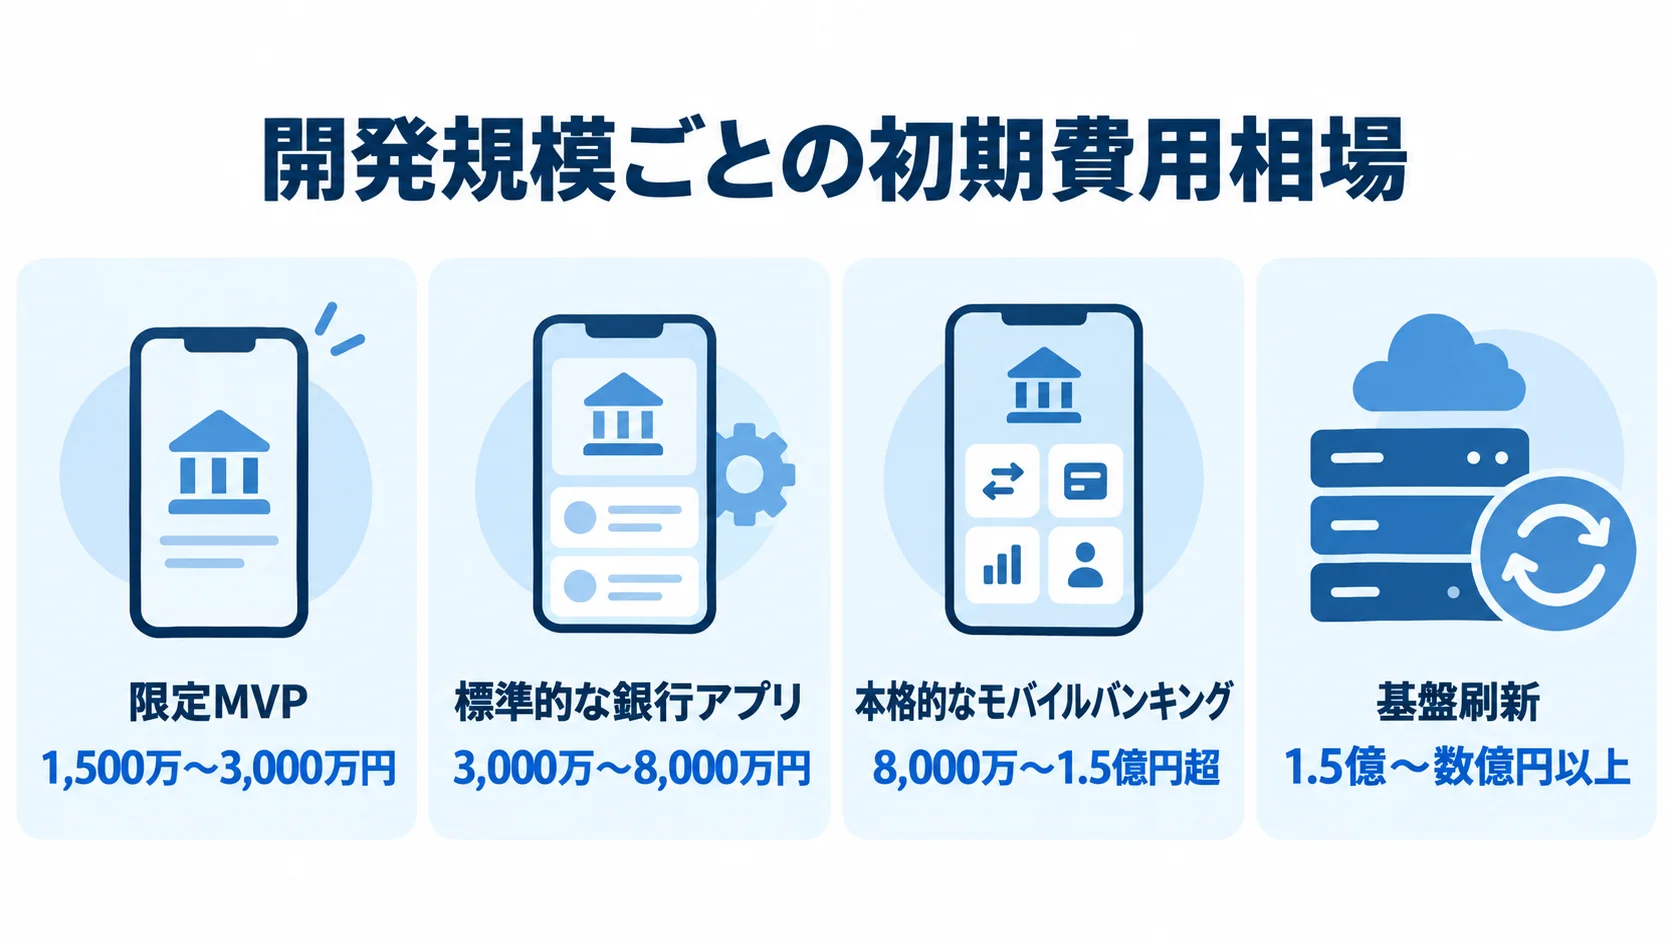
機能範囲と連携規模に応じ、初期費用と期間の目安は段階的に変わります。
- 限定MVP:1,500万〜3,000万円、6〜9か月
- 標準的な銀行アプリ:3,000万〜8,000万円、9〜15か月
- 本格的なモバイルバンキング:8,000万〜1.5億円超、12〜24か月
- 基盤刷新:1.5億〜数億円以上、18〜36か月以上
- ホワイトレーベル・SaaS:標準機能に寄せる場合、初期500万〜2,000万円程度から
本格型では、口座開設、eKYC、振込を含む場合があります。決済やローンも対象に入ることがあります。さらに、FIDO・JPKI、不正検知、24時間監視、災害対策が加わることもあります。
勘定系・情報系との接続を大きく変えると、費用は1.5億〜数億円以上になる可能性があります。
SaaS等では、月額・年額利用料や保守、ブランド変更が別途必要です。独自API連携、データ移行、監視も、別途費用の対象になります。また、独自業務ルールやUXを加えるほど個別開発が増え、スクラッチとの差額が縮まります。
費用を左右する主な項目
見積もりの比較では、画面数以外に必要な機能、接続、検証、運用を確認します。
- 開発対象:iOS・Android対応、取引種類、管理画面
- 接続:勘定系、顧客管理、決済、本人確認との連携数
- 品質・移行:認証、端末・OSテスト、データ移行、アクセシビリティ
- 運用:24時間監視、災害対策、制度改正対応
銀行案件では、実装よりも要件定義やテストに専門人材を置きます。監査や移行、運用設計にも、専門人材が必要です。そのため、一般的なアプリ相場をそのまま当てはめないでください。
見積もりは、工程別に分けると比較できます。たとえば、要件定義・基本設計は10〜20%、実装は30〜40%です。テスト・移行・リリース準備は20〜30%、PM・セキュリティ・予備費は残りとして分けます。
この比率は案件ごとに変わるため、固定の値ではありません。総額だけでなく、工程ごとの人月も確認してください。
5年TCOによるランニングコストの計算
予算は、初期開発費だけでなく5年間の総保有コスト(TCO)で判断します。継続費用も、初期見積もりと同じ条件で並べます。
- 基盤・監視:クラウド、データベース・ストレージ、監視・SOC
- 保守・改善:脆弱性診断、OS・SDK更新、制度改正、追加機能
- サービス運営:認証・eKYC、コールセンター、障害対応
- その他:端末更新、教育、監査
一般アプリでは、初期費用の年10〜20%程度を保守・改善費の暫定予算とする考え方もあります。また、金融案件は24時間運用やDRの要件で上振れします(出典:株式会社ripla「iPhone/スマホアプリ開発の見積相場や費用」、2026年)。
初期開発6,000万円、年間費用1,500万円なら、単純計算の5年TCOは1億3,500万円です。年間費用には、保守・改善や監視、外部サービス、クラウドなどを含みます。
利用者数や取引量に応じて従量課金が増えるため、平常時、繁忙期、災害時の三つの負荷で試算します。
SaaSは初期費用が小さく見えても、利用料とカスタマイズの累計、契約終了時の移行費まで含めて比較します。
モバイルバンキングシステムの見積もりを取る際のポイント
見積もりの精度は、知名度よりも発注側が前提条件をそろえたかで決まります。そのため、RFPには機能一覧だけでなく、現行構成や取引量も記載します。
ピーク時間、利用者数、対応端末を明記します。認証や外部接続、監視も示します。
障害時業務や移行、受入条件、保守期間も書き入れます。未確定の項目は、調査・検証として見積もりに含めます。
RFPの記載項目
RFPには、対象業務から契約条件までを記載し、提案の前提をそろえます。
- 業務・機能:対象顧客、目的、初回・将来機能、画面・業務フロー
- システム:現行システム・API、認証・本人確認、通知、管理画面、データ移行
- 品質・条件:取引上限、端末・OS、性能、可用性、RTO・RPO、監査ログ
- 計画・契約:セキュリティ基準、時期、予算、契約期間
振込や口座開設を含む場合は、異常系の業務フローと、本人確認に失敗した顧客の救済窓口も必要です。
ベンダーには、金融機関での導入範囲と担当経験を回答してもらいます。標準機能と個別開発の境界やAPI方式、開発・テスト体制、再委託先も確かめます。
脆弱性診断やSOC、SLA、障害報告も確認します。データ・ソースコードの帰属や、終了時のデータ返却、内製化支援も含めます。回答は、どの社にも同じ質問で聞き、同じ粒度で比べます。
開発会社の方式と得意領域による比較
候補は、必要な方式や得意領域を基準に絞り込みます。
- NTTデータ:大規模な勘定系連携や共同利用
- 日立:クラウド型チャネルと店舗・ATM連携
- DNPデジタルソリューションズ:口座開設、eKYC、総合アプリのUX
- マネーフォワードエックス:地域金融機関向けホワイトレーベル
- NEC:クラウド移行・基盤運用
この一覧は、各社の公式情報から整理した適合領域を並べたもので、順位を示すものではありません。アプラスのBANKITは、短期立ち上げ・組込型金融の領域に当たります。
たとえば、日立は2025年4月、AWS上に安全な環境を構築するSaaS型「Branch in Mobileサービス」を提供し、百五銀行で運用を開始しました(出典:株式会社日立製作所、2025年)。
マネーフォワードエックスは、2025年5月末までに「BANK APP」の累計ダウンロード数が40万件を超えました。さらに、6金融機関で導入が決まり、5機関で提供中と発表しました(出典:株式会社マネーフォワード、2025年)。
標準化や短期導入を比べる際は、導入方式やカスタマイズ範囲、認証・本人確認、運用分担を確認します。
契約・体制・リスク分担の決め方
要件が固まる前の一括請負では、前提が変わったときに追加費用や納期遅延につながりやすくなります。
- 企画・現行調査:準委任
- 要件確定後の開発:請負
- 標準機能:ライセンスまたはSaaS
- 継続改善:準委任
受入基準や変更管理、再委託は、契約書に定めます。インシデント報告やSLA、監査権も、同じ契約書に書き込みます。データ返却や終了時の移行支援も、契約に含めます。
銀行側には、プロダクトオーナーや業務・セキュリティ・システムの各責任者を置き、ベンダー任せにしない体制をとります。
金融庁は2025年7月、金融分野のサイバーセキュリティ関連ガイドラインの一部改正を公表しました(出典:金融庁「金融分野におけるサイバーセキュリティ対策について」、2025〜2026年)。同庁は、その後もサードパーティやサプライチェーンのサイバーリスク管理を重要テーマとしています。そのため、再委託先やクラウド障害時の代替策、脆弱性発見時の連絡・修正期限も確認しておきます。
モバイルバンキングシステム開発でよくある質問(FAQ)
モバイルバンキングでは、費用と既存システムに加え、法令や認証、運用も同時に判断します。企画段階で多い質問を、ここで取り上げます。
既存の勘定系を残したまま銀行アプリを刷新できますか?
刷新できます。その場合は、アプリと勘定系の間にAPIゲートウェイやBFFを設けます。そのうえで、認証や権限、取引状態を整理し、監査ログとエラー処理も整えます。
既存APIが不足している場合は、接続方式やデータ項目の追加改修が必要です。そのため、先に現行調査を行ってください。
モバイルバンキングシステムの開発期間はどれくらいですか?
限定MVPは6〜9か月、標準的な銀行アプリは9〜15か月、本格機能と複数連携は12〜24か月が目安です。
勘定系・共通基盤の刷新や移行を含む場合は、18〜36か月以上になります。そこで、先にMVPを公開し、後続機能を段階的に追加する計画が現実的です。
FIDOやeKYCは必ず導入すべきですか?
必須かどうかは、取引内容やリスク、既存認証で変わります。顧客層や法令、社内基準によっても、判断が変わります。
送金や口座開設を提供するなら、FIDO、生体認証、JPKI、eKYCの採用可否を早期に検証します。また、端末紛失や機種変更、本人確認失敗、認証停止時の救済手順も設計します。
パッケージ・SaaSとスクラッチ開発はどちらがよいですか?
短期導入、標準機能、運用負荷の軽減を優先するなら、パッケージ・SaaSが向きます。独自の顧客体験や業務ルール、将来の内製化を重視するなら、スクラッチが候補になります。
共同利用やAPI基盤の案も含め、5年TCOとカスタマイズ範囲を、そろえた条件で比べます。障害時にどこまでを誰が受け持つか、データ返却、契約終了時の出口も比べます。
まとめ
成功させるには、画面制作の前に、顧客価値や既存システム接続、認証・不正対策を計画に含めます。業務運用や障害復旧、5年TCOも、ひとつの計画にまとめます。まず現行調査とKPI定義を行い、MVPの範囲を決めてください。
この記事の要点
進め方は、企画・現行調査から始まり、要件定義・脅威モデリング、UX・API設計へと進みます。その後、実装と総合テストを経て、移行・段階リリースに至ります。
費用は限定MVPで1,500万〜3,000万円、標準アプリで3,000万〜8,000万円です。本格型は8,000万〜1.5億円超、基盤刷新は1.5億〜数億円以上まで幅があります。
金額は公開定価ではなく、機能や連携数、認証を前提にした推定です。テストや運用、移行も、その前提に含まれています。
開発会社へ相談する前の準備資料
開発会社へ相談する前に、資料と条件を1枚にまとめておきます。
- 事業・機能:対象顧客と目的、初回・将来機能、KPI
- 現行環境:システム図、API・認証一覧、利用者数、取引量
- 計画・体制:必要なセキュリティ水準、運用体制、予算、希望時期
ホワイトレーベル・SaaS、共同利用・API基盤、既存資産を使う個別開発、フルスクラッチを、同じRFPで比べます。初期費用だけでは見えない運用負荷や将来の自由度も、この比較で判断できます。
モバイルバンキングは、顧客接点の刷新と銀行業務のデジタル化を同時に進めるテーマです。そのため、銀行側の意思決定者を明確にしておきます。そのうえで、何を納めるか、どこまでを誰が受け持つか、受入基準をベンダーと共有し、無理のない段階に分けて開発を進めます。
▼全体ガイドの記事
・モバイルバンキングシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。