
モバイル決済システムは、利用者と店舗の要件に合う決済方式を選び、セキュリティ・連携・運用まで含めて設計することが大切です。また、小売店・飲食店・交通機関・EC事業者など業種を問わず、導入は競争優位に関わる中心的なテーマになっています。
経済産業省の報告によれば、日本のキャッシュレス決済比率は42.8%を超え、グローバルなモバイル決済技術市場は2025年から2026年にかけてCAGR26.5%という急速なペースで拡大しています。
関連記事として、導入支援会社を比べた記事と、開発の流れや費用を解説した記事を紹介します。
業務システム開発の種類・工程・費用・会社選定までの全体像については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
モバイル決済システムの全体像
モバイル決済システムとは、スマートフォンやタブレットなどのモバイル端末を使って、代金の支払いや受け取りを行う仕組みの総称です。
利用者は端末をかざすか、アプリ上でボタンをタップするだけで決済を終えられます。この利便性の高さが、急速な普及を後押ししてきました。
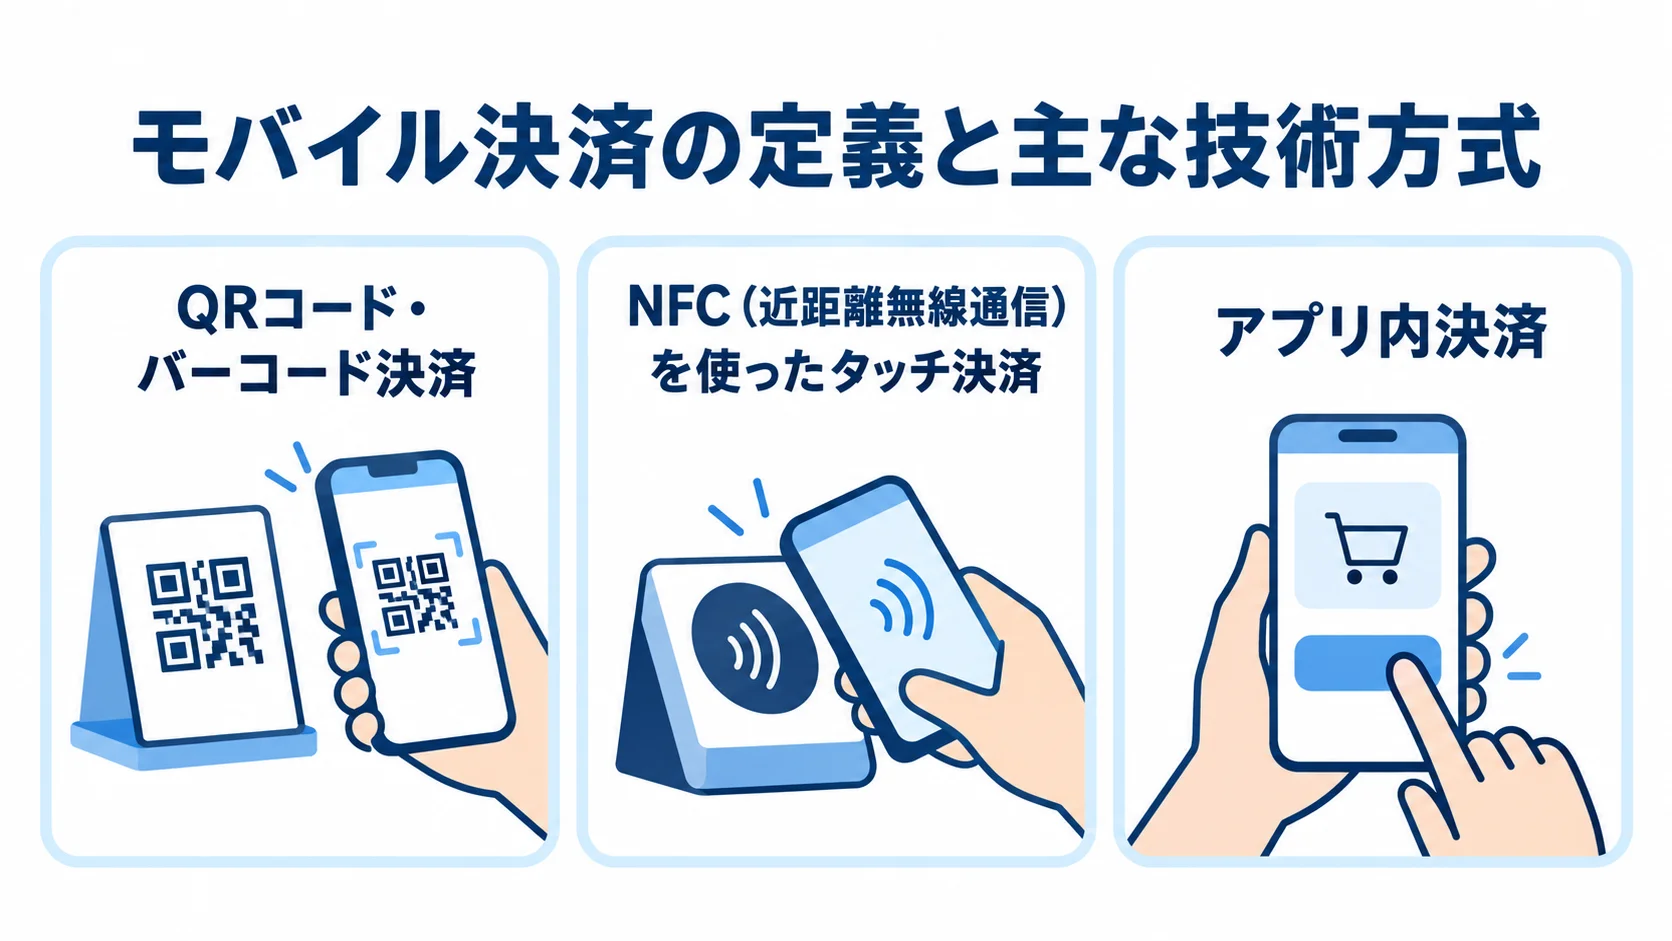
モバイル決済の定義と主な技術方式
モバイル決済システムは、使う通信技術と決済の流れの違いによって、主に三つの方式に分かれます。第一は、スマートフォンのカメラやスキャナーでコードを読み取るQRコード・バーコード決済です。店舗側のQRコードを利用者が読み取るMPM方式と、利用者の画面のコードを店舗側が読み取るCPM方式があり、専用端末が不要なため導入コストが低いのが特徴です。
第二は、NFC(近距離無線通信)を使ったタッチ決済です。スマートフォンを数センチの距離にかざすだけで支払いが完了し、交通系ICカードや国際規格のコンタクトレス決済がこれにあたります。第三は、ECサイトやアプリ内で行われるアプリ内決済で、クレジットカード情報や電子ウォレットを連携させて、ワンクリックで購入を完結させるモデルです。
これらの方式は、業態や顧客層に合わせて組み合わせて導入するケースが増えています。なかでも、コンビニエンスストアや飲食チェーンのように多様な顧客を持つ事業者ほど、複数の決済手段をまとめて扱える統合型の決済システムを選ぶ傾向があります。
ビジネスインパクトと導入領域の広がり
モバイル決済システムの導入は、「現金不要化」だけでなく、ビジネスの根幹に影響を与えます。顧客の購買体験が向上して売上機会が増えるだけでなく、決済データの蓄積によって購買傾向や客単価を分析できるため、マーケティング戦略の精度も高まります。
また、レジ業務の効率化や釣り銭ミスの削減、深夜・無人店舗への対応など、オペレーションコストの削減効果も見逃せません。導入領域は小売・飲食にとどまらず、急速に広がっています。医療機関の窓口精算や駐車場・交通機関の自動改札などが、その例です。
イベント会場でのチケット発券と決済の一体化や、フリーランス・個人事業主によるモバイルPOSの活用も含まれます。グローバルなモバイル決済市場は、2034年にかけてCAGR28.0%で成長すると予測されています。そのため、いまは戦略的な投資のタイミングといえます。
モバイル決済システム開発会社の選び方と評価基準
モバイル決済システムの開発・導入支援を依頼するパートナーの選定は、プロジェクトの成否を左右する最も重要な段階です。決済システムは、金融規制やセキュリティ要件、外部APIとの連携など専門知識が求められる分野です。そのため、開発力に加えて、業界知見や実績の深さも総合的に評価する必要があります。
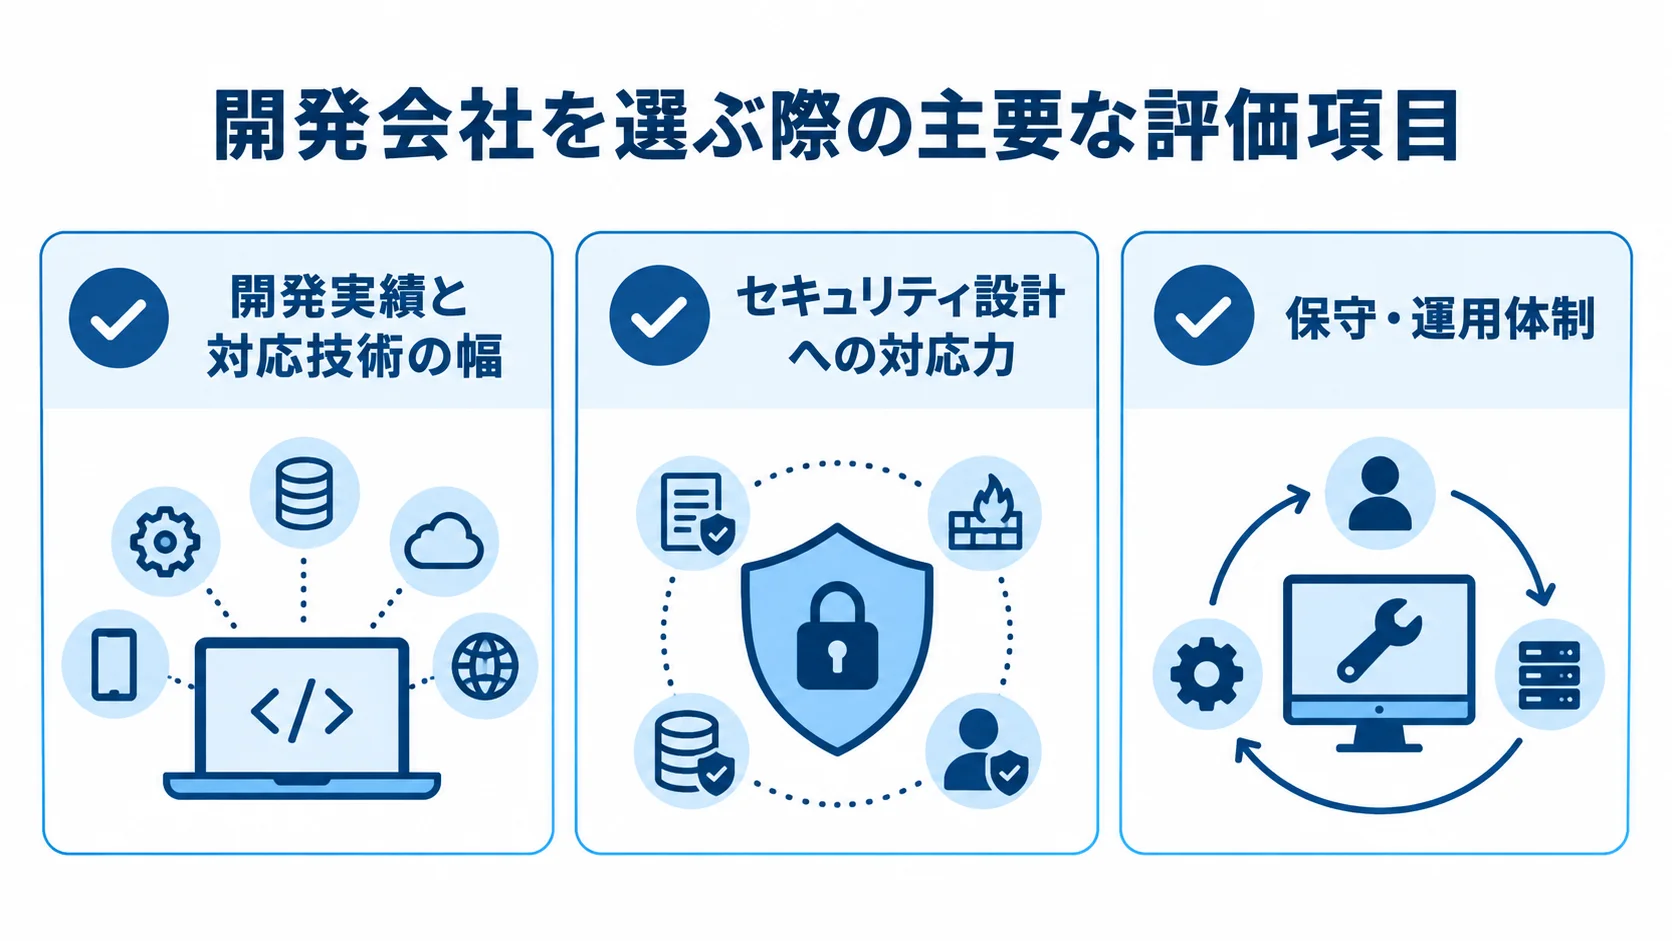
開発会社を選ぶ際の主要な評価項目
開発会社を選ぶ際は、まず決済システムの開発実績と対応技術の幅を確認します。QRコード・NFC・クレジットカード決済代行APIなど、自社が必要とする技術スタックへの対応実績があるかを、過去の導入事例から具体的に見ます。
次に、PCI DSS(クレジットカード業界のデータセキュリティ基準)やセキュリティ設計への対応力も見極める必要があります。決済情報はサイバー攻撃の標的になりやすいため、暗号化・トークナイゼーション・不正検知機能などのセキュリティ実装経験が豊富であることが求められます。
保守・運用体制も、選定時に確かめたい項目です。決済システムは24時間365日稼働が前提のため、障害発生時の対応速度やモニタリング体制、バージョンアップへの追従が適切かを確認します。加えて、要件定義からリリース後のサポートまでを一貫して担えるか、プロジェクト管理の透明性が高いかも判断材料になります。
開発会社の種別と特徴:受託開発・SIer・ベンダーの違い
モバイル決済システムの構築を支援する事業者は、大きく三つの種別に分かれます。第一は、要件定義から開発・テストまでをスクラッチで対応する受託開発会社で、自社の業務フローに合わせて柔軟にカスタマイズでき、独自機能を盛り込みたい場合に向いています。第二は、大規模システムの統合を得意とするSIerです。
SIerは、既存の基幹・会計システムとの連携が複雑な場合に、上流設計から一括で委託できる点が強みです。第三は、決済APIや決済端末をパッケージで提供するベンダーで、実装が速く運用コストも安定しやすい一方、カスタマイズの自由度には制約があります。種別の選択は、環境や予算、スケジュール、機能の独自性によって変わるため、相見積もりで提案と費用対効果を比べることが欠かせません。
詳細は▶ 詳細はこちら:モバイル決済システムの開発・導入支援に強いシステム開発会社・ベンダー・SIer5選をご覧ください。
モバイル決済システムの開発費用・機能・プロセスの全体像
モバイル決済システムを自社開発やカスタム開発する場合、費用・必要な機能・開発プロセスを正しく理解しておくことが、プロジェクトの成否を分けます。事前知識なしに発注すると、予算超過やスコープ拡大、リリース遅延といったトラブルが起きやすくなります。
開発費用の相場と必要な機能要素
モバイル決済システムの開発費用は、実装する機能の範囲、対応する決済手段の数、既存システムとの連携の複雑さによって大きく変わります。決済機能だけを既存のECサイトや業務システムに追加する小規模な開発であれば、50万〜200万円程度で完結するケースもあります。
一方、QRコード・NFC・クレジットカード・コード決済を統合し、独自の会員管理機能やポイントプログラム、管理画面まで含むシステムをフルスクラッチで開発する場合は、500万〜数千万円規模の予算が必要になることもあります。費用を左右する主な機能要素には、決済処理エンジン、セキュリティ基盤(暗号化・トークナイゼーション)、決済代行会社とのAPI連携があります。
このほか、管理ダッシュボードや売上レポートも挙げられ、返金・キャンセル処理と不正検知も含まれます。これらをすべて自社で開発するか、既存の決済APIやSDKを使ってコストを抑えるかで、見積もりは大きく変わります。初期費用だけでなく、月次の保守・運用費やPCI DSS準拠の維持コストも、長期的に試算しておくことが大切です。
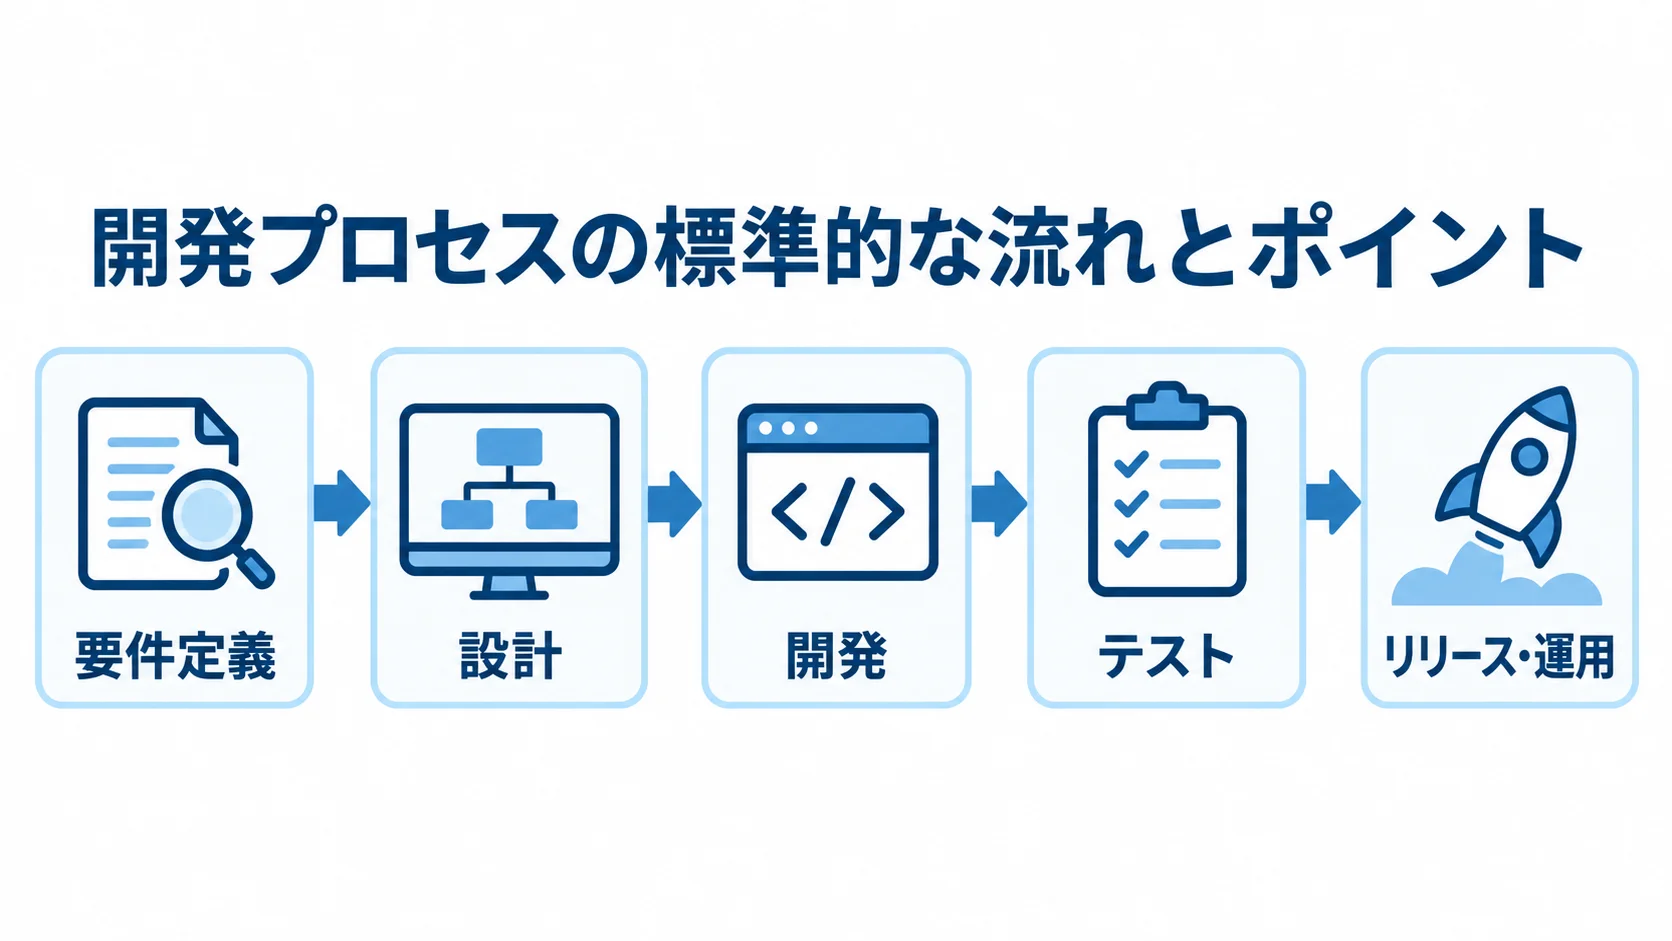
開発プロセスの標準的な流れとポイント
モバイル決済システムの開発プロセスは、一般的なシステム開発と大きく変わらず、要件定義から設計・開発・テストを経て、リリース・運用へ進むのが基本です。ただし、決済特有の注意点として、決済代行会社やカードブランド、金融機関とのAPI連携仕様は早い段階で確認が必要です。外部仕様の変更や認証プロセスには時間がかかるため、スケジュールには十分な余裕を持たせることが求められます。
テストでは、正常系に加えて通信エラー・タイムアウト・二重課金などの異常系シナリオを網羅的に検証することが不可欠です。決済の障害は直接的な金銭的損害につながるため、テスト工数を削ろうとすると、のちに大きなリスクになります。さらに、リリース後もセキュリティ診断やAPI変更への追従が必要なため、長期の保守体制を初期の計画に含めておく必要があります。
詳細は▶ 詳細はこちら:モバイル決済システムの開発ガイド:費用、機能、開発プロセスまで詳しく解説をご覧ください。
モバイル決済システムの導入・開発で失敗しないためのポイント
モバイル決済システムの開発・導入は、要件定義の精度やパートナー選定の質によって成果が大きく変わります。現場では「思っていたより費用がかかった」「稼働後にトラブルが頻発した」「セキュリティ要件に対応できていなかった」といった失敗が後を絶ちません。
プロジェクトを成功に導く共通的な要因
成功プロジェクトに共通するのは、初期段階で「何のために・誰のために・どのような決済体験を提供するのか」を具体的に定義していることです。たとえば、「既存のECサイトにクレジットカード・QRコード決済を追加し、購入ページからの離脱率を20%改善する」という明確なゴールがあれば、要件定義やベンダー選定の判断基準が自然に定まります。
一方、曖昧なゴールのまま開発を始めると、後からスコープが膨らみ、費用超過につながります。また、セキュリティ設計を早い段階から進めることも、成功の大きな要因です。PCI DSSへの準拠対応やデータ暗号化の設計は、開発序盤のアーキテクチャ設計段階から組み込む必要があります。
リリース直前にセキュリティ対策の不備が発覚すると、設計の大幅な見直しが必要になり、コストとスケジュールの両面に深刻な影響が及びます。さらに、複数の決済代行会社との並行交渉や契約審査には時間がかかるため、ベンダー選定と同時に早めに着手することが、プロジェクトを加速させます。
よくある失敗パターンと具体的な回避策
現場でよく見られる失敗の一つ目は、API仕様の確認不足による不具合です。決済代行会社やカードブランド、外部サービスとAPIで連携するため、複数の仕様書を正確に理解したうえで実装しなければなりません。仕様のチェック漏れや解釈の誤りは、稼働後の二重課金や決済エラーなどの重大障害につながります。
回避策は、開発着手前にAPI仕様書を入念に読み込み、不明点をすべて解消してから実装に進むことです。二つ目の失敗パターンは、対応決済手段を増やしすぎることによる運用負荷の増大です。クレジットカードやQRコード、後払いなど多くの決済手段を一度に導入すると、ブランドやサービスごとに契約や入金サイクルが異なり、管理業務が複雑になります。
対策としては、まず利用頻度の高い決済手段から優先して導入し、運用が安定してから段階的に広げるのが現実的です。三つ目の失敗パターンは、保守体制の軽視です。決済システムは法改正や決済ブランドの仕様変更に継続的に追従する必要があるため、保守契約を初期から確保しておかないと、対応が後手に回ります。
まとめ
ここまで、モバイル決済システムの全体像から開発・導入の実務的なポイントまで順に見てきました。QRコード・NFC・アプリ内決済の技術方式の違いに始まり、開発会社・SIer・ベンダーの選び方、費用相場と開発プロセスの流れ、失敗を防ぐための設計の考え方を取り上げました。
導入・開発を成功させるには、まず自社のビジネス目標と顧客の決済体験を起点にした要件定義が欠かせません。そのうえで、セキュリティ設計と外部API仕様の確認を早い段階から進め、実績あるパートナーと長期の視点で連携することが大切です。
また、対応決済手段の拡大は段階的に進め、保守・運用体制を初期から計画に組み込むことで、稼働後のリスクを抑えられます。モバイル決済市場はCAGR26〜28%で成長を続けており、今後も新たな決済方式や規制対応が次々と求められる分野です。
さらに詳しく知りたい方は、関連記事もあわせてご覧ください。開発会社の選び方から費用・機能・開発プロセスまで、それぞれ掘り下げて解説しています。
開発を相談する前に読みたい無料ホワイトペーパー
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。