
自治体向け税務システムは、税目や収納などの業務、標準仕様、導入方式に分けて押さえると、安定した運用につなげやすくなります。
全体像から標準化、方式の選択、導入の進め方、費用とベンダー選定まで、テーマごとに要点をまとめました。各テーマの詳しい内容は、関連記事で確認できます。
▼関連記事一覧
・自治体向け税務システム開発の進め方/やり方/流れや方法/手法/工程/手順
・自治体向け税務システム開発でおすすめの開発会社/ベンダー6選と選び方
・自治体向け税務システム開発の見積相場や費用/コスト/値段について
・自治体向け税務システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
自治体向け税務システムの全体像
自治体向け税務システムは、税額計算にとどまらず、賦課から収納、滞納管理、証明書発行、外部連携までを支える業務基盤です。
このシステムは、住民・事業者の宛名や課税資料の情報を、資産、納付、滞納の情報と関連付けます。そのうえで、税務課の判断と処理を支えます。
対象範囲は自治体の規模、条例、窓口運用で変わります。ただ、どの範囲であっても、税務業務を分断せずに管理することが安定運用の出発点です。
対象となる税目と業務
自治体税務システムで扱う主な税目・業務には、次のようなものがあります。
- 税目:個人・法人住民税、固定資産税、軽自動車税、地方税共通
- 収納管理・滞納管理:納付や消込、還付、催告、折衝、財産調査
- 自治体による追加範囲:国民健康保険税、申告受付、税務窓口、資産評価用地図情報
個人住民税では、給与支払報告書や確定申告の情報を取り込み、異動を反映したうえで税額を計算します。固定資産税では、土地・家屋・償却資産を管理し、評価替えや異動に対応します。
収納では、納付書・口座振替・電子納付による納付を消込し、還付や充当までを管理します。滞納では、催告や折衝、分納、財産調査、差押え、執行停止の経過を履歴として残します。
台帳が分かれていると、宛名の重複や入金状況の不整合が起きやすくなります。そのため、宛名・世帯・事業者情報を共通で持ち、操作ログも残す設計にします。
主要な機能と外部連携
業務機能の一覧だけでは見えない部分があるため、主要機能と外部連携は、データの受け渡しや障害対応まで確認します。
- 業務機能:名寄せ、課税資料取込、税額計算、更正・決定、帳票、証明書、統計
- 統制機能:権限管理、操作ログ、監査証跡
- 連携先:住民・法人・給与・申告情報、eLTAX、国税、金融機関、口座振替
- 納付・出力:地方税お支払サイト、eL-QR、印刷・発送業務
連携先が増えるほど、障害時にどこまでを誰が受け持つかと、再送の仕組みが問題になります。たとえば、納付データを受信できない場合は、どの時点で検知し、誰が再処理し、二重消込をどう防ぐかを決めておきます。
仕様書には、連携方式とデータ項目を中心に、件数照合や処理時刻、エラー通知の決め方まで書いておきます。機能一覧だけで判断しないことが大切です。
自治体向け税務システムの標準化
標準化とは、国の機能要件やデータ・連携ルールに合わせて、自治体ごとに異なる仕様を共通化する取り組みです。
2026年2月27日公開のデジタル庁資料では、税務系7領域のデータ要件・連携要件が第10.0版として掲載されています(出典:デジタル庁「データ要件・連携要件の標準仕様」、2026年)。
Fit to Standardによる業務の見直し
標準化では、画面や帳票を今のまま再現するよりも、標準仕様で実現できる業務と、自治体固有の差分を確認します。
標準化には、システム部門だけでなく、関係部署や決裁者も加わります。
- 差分を分類:制度上必要か、条例・地域事情か、長年の慣行か
- 業務を見直す:慣行まで改修すると改版の費用とテストが増えるため、手順を変えられる部分の見極め
- 税務課:例外処理と帳票の利用目的の説明
- 情報政策課:共通基盤とセキュリティの確認
- 財政担当・決裁者:初期・運用費の比較、「機能削減が目的ではなく、将来の改修負担軽減と自治体間連携のため」という説明、合意形成
文字・データ要件の確認
デジタル庁は行政事務標準文字の文字セットと文字包摂のガイドラインを公開し、2026年3月24日には文字図形一覧表も公開しています(出典:デジタル庁「地方公共団体情報システムにおける文字の標準化」、2026年)。
移行で特に難しいのは、外字と宛名です。旧システム固有の文字を置き換えると、通知書や証明書の氏名が変わり、照会や本人確認にも影響します。
RFPでは、文字の扱いを表示・検索・印字の場面ごとに具体的に確認します。
- 文字の同定:包摂できない文字や旧字体・異体字の扱い
- 検索と帳票:検索時の表記の揺れと、帳票での印字の扱い
地番、法人名、屋号、共有者、金融機関名にも、文字の問題が含まれることがあります。そのため、匿名化したサンプルデータを使い、早い段階で検証します。
データ要件への適合証明に加えて、自治体の実データに近い条件で移行リハーサルを行います。書面での適合と実データでの動作は、別々に確かめる必要があるためです。
自治体向け税務システムの種類と選択肢
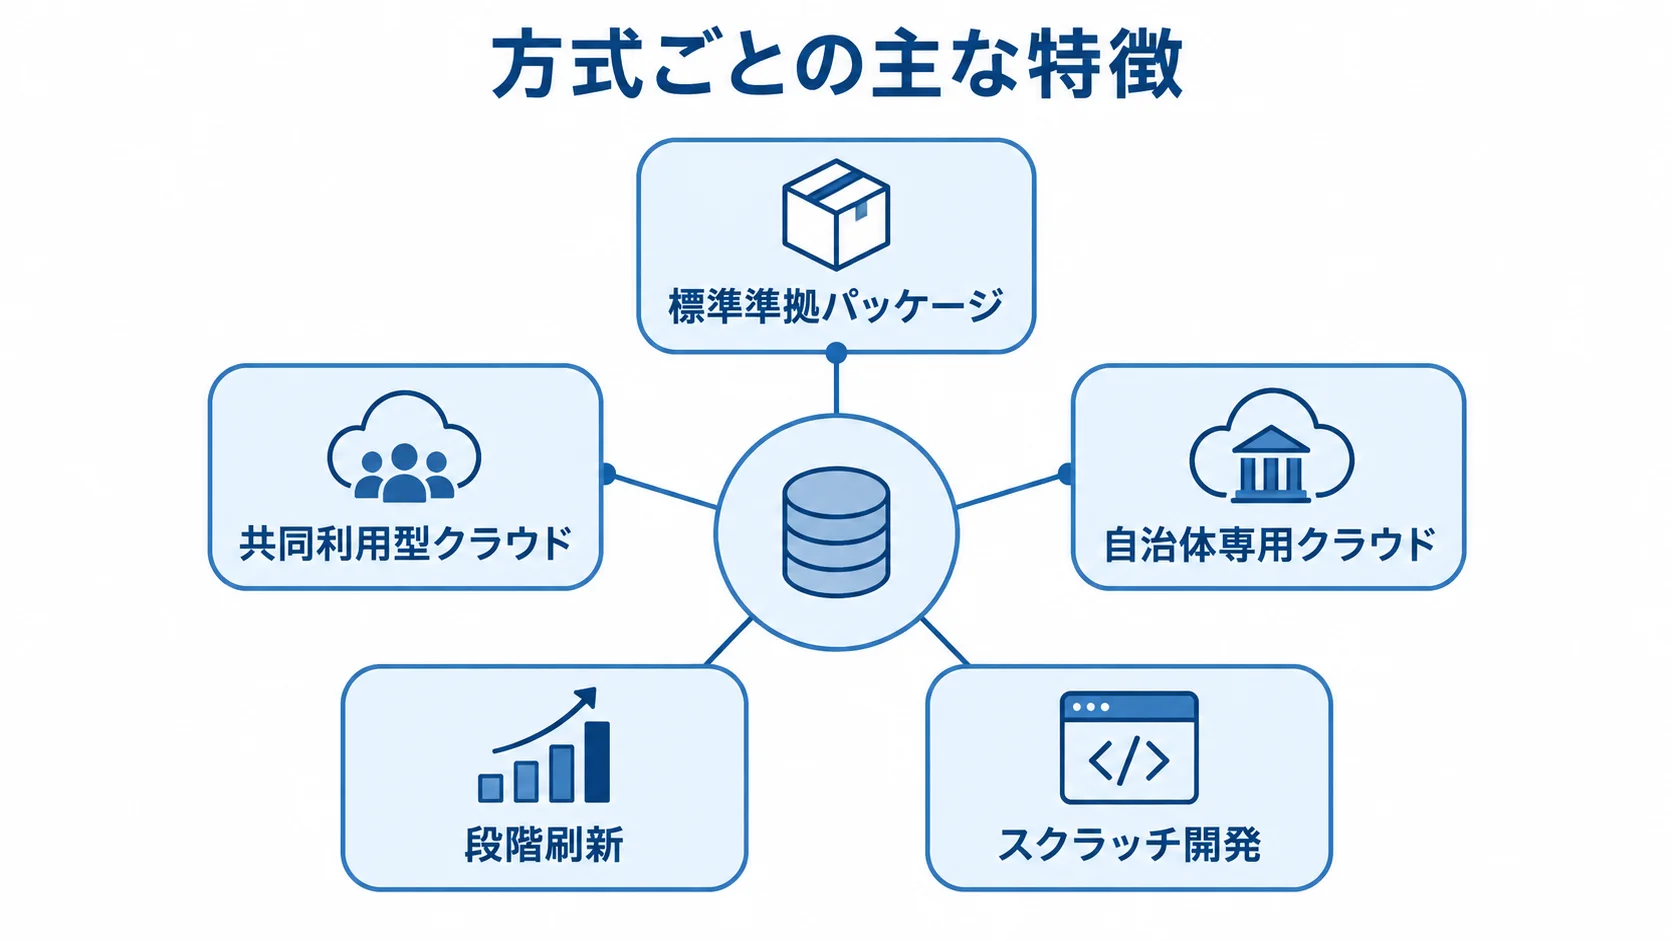
方式は5つあり、標準準拠パッケージ、共同利用型クラウド、自治体専用クラウドのほか、段階刷新とスクラッチ開発があります。上の図で、それぞれを並べて比べられます。
方式を選ぶときは、税目数や人口規模、独自運用の有無をまず見ます。職員体制や標準化の期限、データ移行の難しさも基準になります。どの自治体にも当てはまる方式は一つではないため、条件を組み合わせて判断します。
パッケージとクラウドを使う方式
方式ごとの特徴を比べると、自治体の業務に合う導入の仕方が見えてきます。
- 標準準拠パッケージ:税務機能と法改正対応を備え、設定・帳票調整を中心に導入
- 共同利用型クラウド:複数自治体で共通基盤やアプリケーションを利用
パッケージは、ゼロから開発するより期間を短くしやすく、制度改正時の詳細設計の負担も抑えられます。一方で、独自帳票や特殊な承認経路が標準機能にない場合は、業務変更、追加設定、個別改修のどれで対応するかを決めます。
2つの中核市が税総合システムを共同利用し、単独利用と比べ5年間で約5.5億円、45%の削減を見込んだ事例があります(出典:公開された共同利用型クラウドサービス事例、2013年)。古い事例のため、現在の価格を示すものではありません。ただ、基盤や改修を共有すると費用と職員の負担を抑えられる可能性を示す参考になります。
段階刷新とスクラッチ開発
段階刷新とスクラッチ開発は、導入範囲や独自業務への対応に応じて選びます。
- 段階刷新:収納連携・証明書発行から始め、個人住民税、固定資産税、滞納管理へ広げる
- スクラッチ開発:既存製品で難しい独自業務や大規模な周辺サービスを統合する場合に選ぶ
段階刷新では、繁忙期の切替リスクを分けられ、職員が新しい運用に慣れる時間も取れます。
一方で、旧・新システムの二重管理が長引くと、データ同期や問い合わせ窓口が複雑になります。そのため、各段階の終了条件と旧システムの廃止時期を、あらかじめ明確にしておきます。
スクラッチは柔軟に作れる反面、長期の責任も生じます。改版や税制改正への対応、セキュリティ更新、保守要員の確保が、長く続くためです。そのため、標準に合わせる部分と独自化する部分を分け、移行と保守も初期契約に含めておきます。
自治体向け税務システム開発の進め方
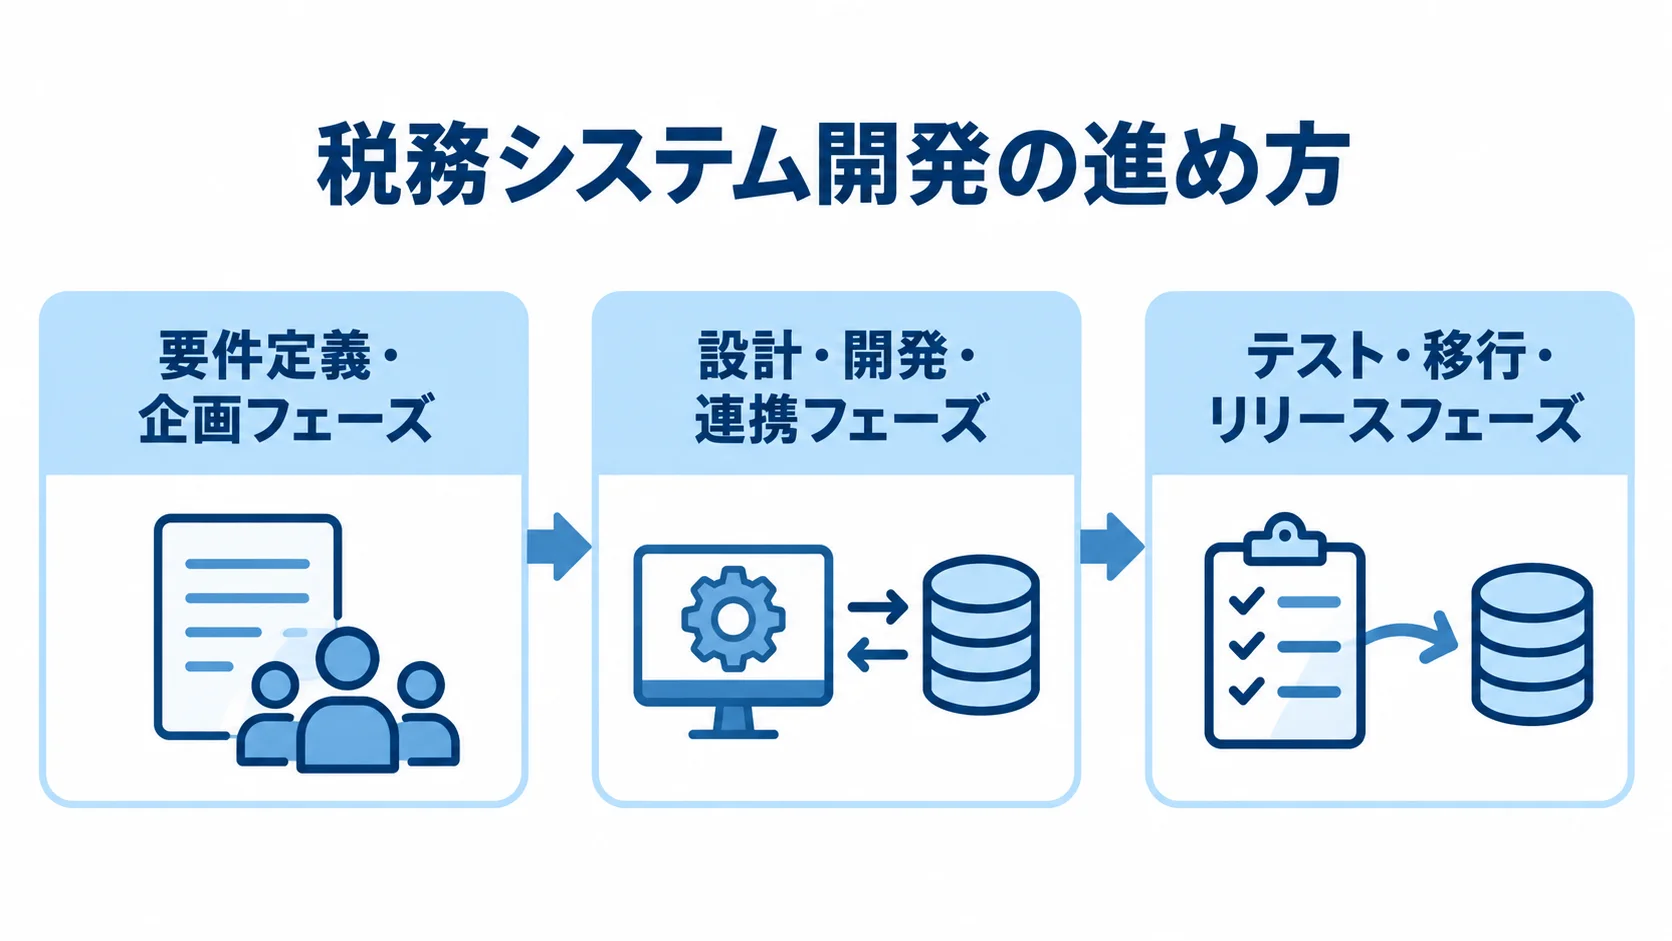
刷新は、関係者が現行業務と将来業務を共通の資料で確認しながら進めます。要件を開発会社に渡すだけでは、現場の確認が抜けやすくなります。
税務課や収納・滞納担当、窓口の関係者に加えて、情報政策課や財政担当、印刷・発送の関係者も参加します。繁忙期を止めない切替計画と移行検証計画は、要件定義の段階から作ります。
▶ 詳細はこちら:自治体向け税務システム開発の進め方/やり方/流れや方法/手法/工程/手順
要件定義・企画フェーズ
企画の段階では、現状を把握したうえで、調達時に比べられる要件に整理します。
- 現状を洗い出す:税目、処理件数、帳票、バッチ、連携、権限、繁忙期、障害対応、保管年限
- 業務を整理:利用者・データ・判断・証跡を、業務フローの形にまとめる
- 標準適合:標準仕様との適合状況を確認して、必須要件と希望要件に分ける
- 調達条件:RFIで対応の可否を確かめ、RFPで移行・試験・教育・保守・SLA・費用の条件をそろえる
- 対象外も明記:要件定義書に範囲を書き、想定外の追加費用を防ぐ
現行機能とデータ項目の一覧を用意しておくと、見積もりの精度が上がります。帳票サンプルやインターフェース一覧、障害履歴も、あわせて準備します。
設計・開発・連携フェーズ
設計と開発の段階では、業務要件を連携仕様と、検証できる進捗項目に落とし込みます。
- 設計範囲:業務機能、名寄せ、データ保持、権限、ログ、バックアップ、連携、帳票、印刷、通知、監視を定義
- 改修・連携仕様:標準機能は設定で管理し、個別改修は理由と影響を記録する。連携項目、形式、文字コード、件数、時刻、再送、エラー対応も定める
- 確認と進捗:月次の進捗率に加えて、未確定ルールや移行件数、未解決の外部連携、残る個別改修を指標にする
課題を後工程へ送るほど、税額計算や帳票の検証が切替直前に集中します。そのため、実データに近い条件での確認は、早い段階から進めます。
テスト・移行・リリースフェーズ
テストと移行、切替のそれぞれについて、確認する内容と判定の条件を決めておきます。
- 試験区分:単体、連携、業務シナリオ、性能、障害復旧、受入
- 個人住民税:課税資料の取込から税額計算、通知書、収納消込、還付までの確認
- 固定資産税:評価替え、土地・家屋の異動、共有者、納税通知書、証明書発行までの確認
移行は、抽出、変換、取込を行ったあとに、照合と差分確認を複数回繰り返します。件数だけでなく、税額や収納・還付残高、滞納額まで正しいかを検証します。宛名、外字、履歴も対象です。
- 移行リハーサルの結果を、税務担当が確認する。
- 切替基準、切戻し条件、旧システムの参照期間、問い合わせ窓口を決めておく。
- 確認を終えてから、本番移行に進む。
データ移行・連携・セキュリティの確認事項
税務システムでは、データの正確性と業務の継続性が、そのまま住民サービスに直結します。そこで、現行データをすべて移すのか、法定保存期間や業務上必要な期間に絞って移すのかを、先に整理しておきます。
過去データを参照用に別に保管する場合は、検索の権限と保存場所、参照の手順、廃棄の時期も決めておきます。
移行品質の検証方法
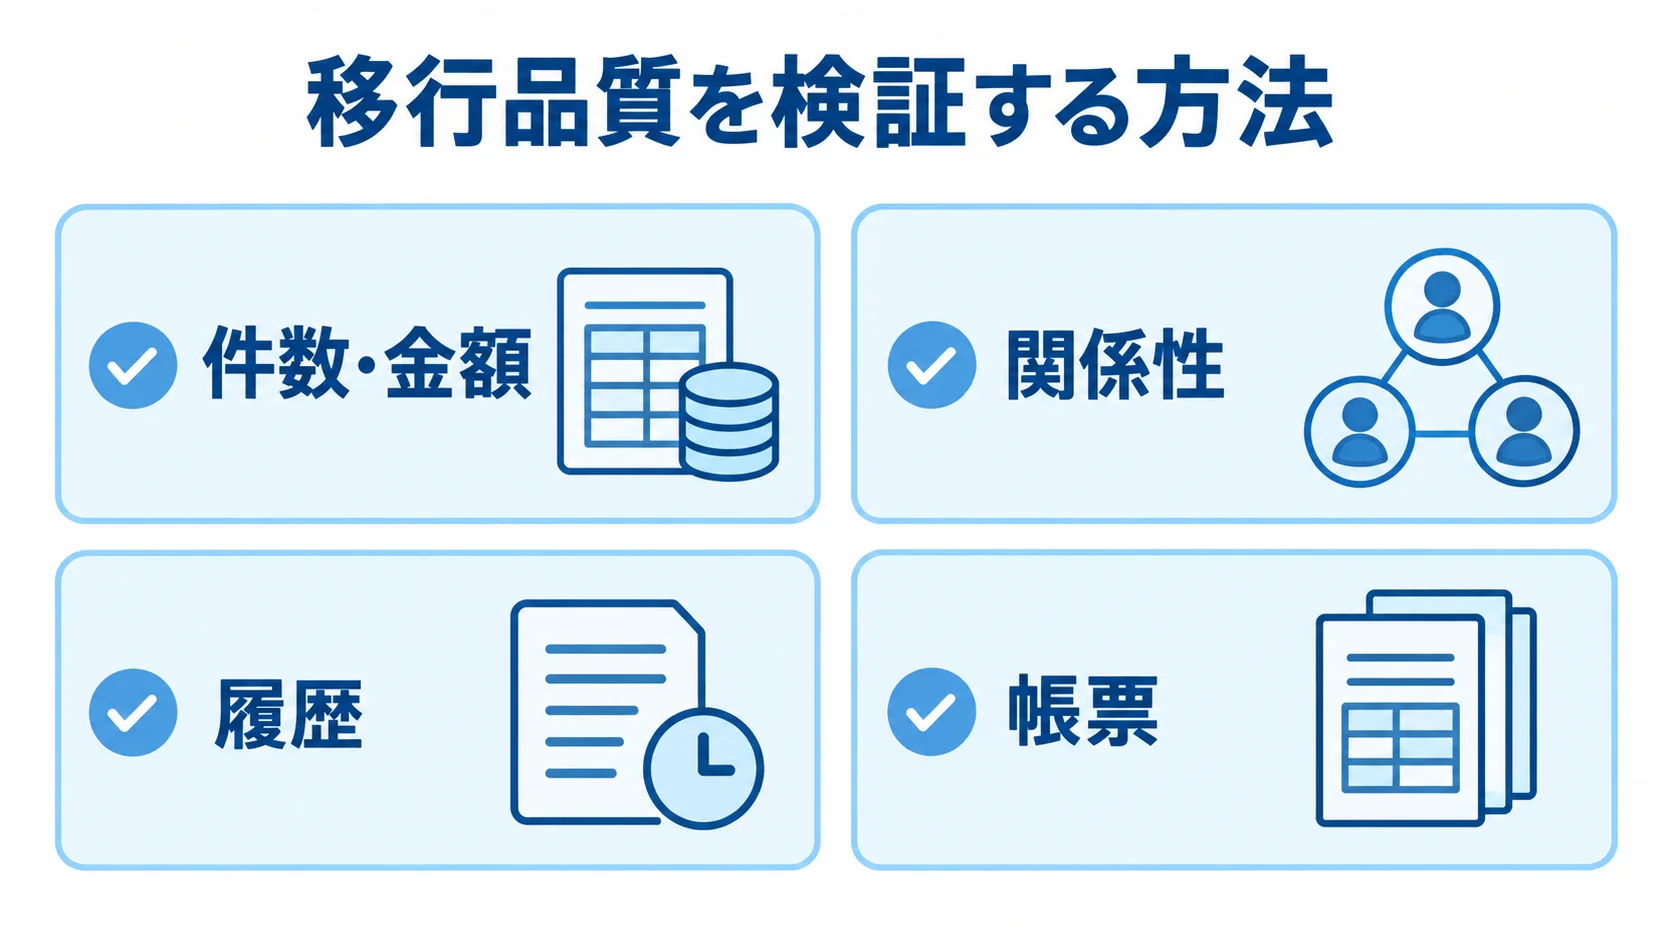
移行品質は、件数と金額、関係性の観点で検証します。履歴と帳票も、それぞれ確かめる観点になります。
- 件数・金額:税目・年度・地区別のレコード数と課税・収納・還付・滞納額の合計を照合
- 関係性:宛名と課税、課税と収納、収納と滞納の結び付き
- 履歴:更正や分納の経過が、必要な担当者に見えるかどうか
- 帳票:氏名、住所、地番、税額、納期限、コード、ページ分割、印字位置の確認
外字や長い法人名は、画面では問題がなくても、印刷のときに欠落することがあります。
検証記録には、対象件数や抽出条件、照合者を残します。再実施の日や未解決事項も書いておくと、監査や引き継ぎに使える資料になります。
個人情報とクラウドの運用管理
税務データには、住所や所得に加えて、資産、納付状況、個人番号に関わる情報も含まれます。そのため、アクセス制御や監査、障害時の対応を組み合わせて管理します。
- アクセスと通信:最小権限、多要素認証、通信・保存データの暗号化
- 監視と保護:操作ログ、端末管理、バックアップ、脆弱性対応
- 委託・障害対応:委託先監査、連絡網、自治体と提供者の責任分界
クラウドを使う場合も、責任分界を契約と運用手順に落とし込んでおきます。どこまでを提供者が担い、どこから自治体が確認するのかを、文書で明確にするためです。
IPAは2025年2月公開の資料で、複雑な設定などクラウド特有の事象によるインシデントが増えていると説明しています(出典:IPA「クラウドセキュリティの歩き方」、2025年)。
認証設定、公開範囲、ログの保管期間を確認し、バックアップの復旧訓練や停止時の代替手順も用意します。異常を検知したあとの判断者と、継続する業務も決めておきます。
自治体向け税務システムの費用相場と内訳
費用には全国共通の定価がなく、税目数や人口、処理件数で変わります。標準化の範囲やデータの状態も関わります。連携や帳票、クラウドの期間、保守体制も、金額を左右します。
以下の金額は平均価格ではなく、公開調達や類似案件から予算の幅をつかむための目安です。初期費用と運用費を分け、契約期間全体で比べると読みやすくなります。
▶ 詳細はこちら:自治体向け税務システム開発の見積相場や費用/コスト/値段について
▶ 詳細はこちら:自治体向け税務システム開発の発注/外注/依頼/委託方法について
公開調達から見る費用の幅
公開調達の金額は、部分改修、基盤・保守、システム構築のように、対象範囲ごとに分けて読みます。
単一税目の制度改正対応や部分改修では、数百万円から数千万円の契約が見られます。
北九州市の公表資料では、2024年度の個人市民税システム改修は538万7,800円、不足額給付対応の改修は1,466万4,100円でした(出典:北九州市「随意契約結果一覧表」、2025年公表)。これは既存パッケージの特定改修で、税務全体の刷新費用ではありません。
- 部分改修:単一税目の制度改正対応など
- 基盤・保守:機器賃貸借や保守を含む契約
- 構築・長期保守:税システム全体の構築と複数年の保守
基盤や保守を含む契約では、1億円を超える事例もあります。J-LISの税務情報基盤の機器賃貸借・保守等業務は1億1,327万4,480円でした(出典:J-LIS落札公告、2025年)。
福岡市の税システム構築・保守業務は、契約締結日から2033年3月31日までの期間を含み、税込69億9,505万4,000円です(出典:福岡市入札結果、2026年1月更新)。
対象範囲と期間が違うので、各金額をそのまま相場として並べて比べないようにします。
見積もりに含めるべき費用
見積もりは、工程・導入・運用に分けて内訳を確認します。
- 企画・構築:現状分析、要件定義、標準差分、ライセンス、設計・設定・開発
- 移行・稼働:連携、帳票・印刷、データ整備、移行リハーサル、テスト、研修、立会い
- 継続運用:クラウド・機器、保守、法改正、災害対策
移行とテストを「一式」でまとめると、対象件数や実施回数が見えにくくなります。そのぶん、あとから追加費用が発生しやすいため、注意が必要です。
ランニング費用には、アプリ保守のほか、クラウド、監視、バックアップが含まれます。通信や印刷、問い合わせの費用も、継続して発生します。さらに、制度改正や標準仕様の改版、教育、定期的なセキュリティ点検も、運用期間中に見込んでおく項目です。
初期費用が安くても、5年や10年の総額では高くなることがあります。長期契約でも、途中解約の条件やデータ返却が不明確だと、将来の選択肢が狭まります。移行と仕様書の引き渡しも、あらかじめ決めておく項目です。
自治体向け税務システムの開発会社・ベンダーの選び方
ベンダーは、知名度や機能数ではなく、自治体の条件にどれだけ合うかで選びます。標準仕様や対象税目、方式を、同じ質問票で比べます。移行や税制改正の対応、職員支援、障害対応についても、同じ項目で確かめます。
提案書の見た目よりも、導入後の担当範囲と費用の発生時期を具体的に確認します。
自治体税務の専門性と標準化対応
業務シナリオを使って、提案者が税目や業務をどう理解しているかを確かめます。
- 対象業務:個人・法人住民税、固定資産税、軽自動車税、収納、滞納、地方税共通
- 実現方法:税額計算、異動、更正、納付、還付、差押え、証明書発行を、標準・設定・開発・運用で分類
- 標準対応:仕様の版数、適合確認の方法、改版時の責任分界。標準外機能の独自開発は、将来の再改修が要るかどうか
行政事務標準文字やデータ要件、連携要件は、提案書のどこに反映されるかを確認します。ガバメントクラウドの構成も、同じ見方で確かめます。
移行・保守・障害対応の実績
移行と保守の実績は、自治体の規模だけでなく、移行条件や稼働後の支援内容と照らし合わせて確認します。
- 移行条件:旧システム、外字、データ量、共同利用、並行稼働期間
- 移行計画:匿名化した計画、照合方法、切戻し条件、移行後の問い合わせ体制。別会社へ移る場合は、抽出の協力範囲と費用
- 保守対応:制度改正受付、緊急修正SLA、繁忙期・夜間休日体制、一次切分け、復旧目標、バックアップ、原因報告、再発防止
- 引き継ぎ:担当者が異動しても運用できるよう、操作マニュアル、設定一覧、連携仕様、障害記録、研修資料を納品物に含める
- 契約終了:導入時に、データ返却と消去証明を確認しておく
RFI・RFPで聞くべき質問
質問票では、回答を実現方法や契約範囲まで比較できるよう、標準仕様、移行、運用の項目をそろえます。
- 標準・業務:対応版、適合範囲、対象税目、利用方式
- 移行・性能:対象と回数、外字、連携、帳票、ピーク性能
- 運用・費用:復旧、監査、研修、法改正、保守費用
回答は「対応可能」の一言で終わらせず、標準、設定、個別改修、運用での代替に分けてもらうと、比較しやすくなります。
見積もりは、初期構築、移行、教育に分けて出してもらいます。クラウドや機器、年次保守の費用も分けてもらいます。制度改正や追加作業は、別の項目で示してもらいます。そのうえで、5年・10年の総額を試算します。
特定サービスに頼る部分は、終了時のデータ形式、API・仕様書の開示、第三者への保守の引き継ぎを確認します。
複数の提案を比べるときは、価格だけでなく、日常利用のしやすさや制度改正時の安全な修正も評価します。
▶ 詳細はこちら:自治体向け税務システム開発でおすすめの開発会社/ベンダー6選と選び方
導入で起こりやすい失敗と対策
税務システムの失敗は、機能の不足のほかに、進め方の段階でも起こります。
現行業務を整理しないまま製品を決める、移行を後回しにする、帳票を軽く見る、保守を価格だけで選ぶ。こうした進め方は、稼働後の混乱につながります。
導入の前に失敗のパターンを関係者で共有し、工程ごとに判定の基準を決めておくと役立ちます。
移行と繁忙期の後回し
移行や切替の準備は後回しにせず、データの検証と繁忙期の業務継続を、早い段階で計画します。
移行の準備が遅れると、開発は仮データで進みます。その結果、稼働直前になって、外字や名寄せ、残高、滞納履歴の問題が見つかります。
- 要件定義時に移行対象を決め、早期に少量データで試験する。税目別・年度別・例外データを含む複数回のリハーサルを行い、照合結果を税務担当が承認する。
- 課税資料の集中や通知書の発送、確定申告後の処理を踏まえ、業務カレンダー、研修期間、問い合わせの増加、金融機関・印刷工程と切替日を調整する。
- 旧システムの参照期間と、障害時に紙や暫定手順で業務を続ける方法も計画する。
運用と責任分界の曖昧さ
クラウドや共同利用を使う場合も、自治体側の確認は残ります。そのため、担当と手順を明確にして、特定の職員の経験に頼らない運用にします。
- 責任分界:権限申請、ログ、連携エラー、バックアップ、問い合わせ、制度改正テストの担当を、自治体・提供者で分ける
- 障害訓練:アプリ、ネットワーク、外部連携の切り分けと連絡経路を、定期的に訓練する
- 手順の文書化:月次・年次作業、税制改正、帳票、権限レビュー、復旧訓練、委託先への依頼を記録する
- 契約更新:障害件数、復旧時間、問い合わせ傾向、改修の残課題、費用の増減を振り返り、次年度の改善計画へつなげる
自治体向け税務システムでよくある質問
費用や導入の可否は、税目や規模、既存環境によって変わります。標準化の状況も関わるため、最終的には要件定義と個別見積もりで確認します。
自治体向け税務システムの導入費用はいくらですか?
単一税目の改修は、数百万円から数千万円です。複数税目の刷新と、標準化や移行、長期保守まで含めると、数億円規模になることもあります。
公開調達は、個別改修から長期の構築・保守まで幅があります。初期費用に加えて、5年・10年の運用費用を含めて比べます。制度改正や移行、教育の費用も、同じ基準で確認します。
パッケージとスクラッチ開発はどちらが良いですか?
標準仕様に合わせつつ、法改正対応や運用の負担を抑えたい自治体には、標準準拠パッケージやクラウドが合いやすいです。
独自の条例運用や周辺サービスとの統合が必要な場合は、個別開発も選択肢になります。その場合は、改版や保守要員の確保まで含めて、長期に維持できるかを評価します。セキュリティや移行も、同じ視点で見ます。
現行ベンダーから別の開発会社へ移行できますか?
移行できる可能性はあります。ただ、その前に契約の内容とデータの抽出形式を確認します。ライセンスや外字、連携仕様も確かめておく必要があります。過去履歴をどう扱うかも、事前に決めておきます。
提供者に依存するデータ形式や機能があると、抽出費用や変換作業が発生することがあります。匿名化したデータで早い段階に可否を調べ、複数回リハーサルを行うと、切替直前のリスクを抑えられます。
2026年時点で最初に確認すべき標準仕様は何ですか?
データ要件と連携要件について、版数と適合範囲を確認します。対象には、個人・法人住民税や固定資産税、軽自動車税があります。収納や滞納、地方税共通の領域も含まれます。
デジタル庁の2026年2月27日公開資料では、これらの税務系項目が第10.0版として掲載されています。標準化の対象外になる帳票や運用は差分として整理し、改修、設定、業務変更のどれで対応するかを決めます。
まとめ
自治体向け税務システムは、賦課や収納、滞納を支える基幹業務システムです。証明や通知、外部連携に加えて、監査や法改正対応まで支える役割を担います。
税務系の標準仕様やデータ・連携要件、行政事務標準文字を確認したうえで、標準に合わせる業務と、自治体固有の差分を分けます。
選定と導入で押さえる要点
導入方式と進め方、費用、選定時の確認事項は、同じ計画にまとめて考えます。
- 方式:規模・税目・職員体制・独自運用を踏まえ、パッケージ、共同利用、段階刷新、個別開発を比較
- 工程:業務の洗い出し、Fit to Standard、RFI・RFP、設計・開発、移行、テスト、研修、切替、運用改善。移行と保守を後回しにしない
- 費用:部分改修は数百万円規模、長期の構築・保守は数十億円規模の例もあり、範囲と期間の確認が要る
- 総額と選定:初期費用から保守、データ返却までの総額で比べたうえで、標準化や移行品質、繁忙期の支援、安全性、終了後の選択肢を確認
最初に取り組むべきこと
最初に取り組むのは、現行の状況を一覧にすることです。対象は、税目別の業務やデータ、帳票です。外部連携や繁忙期、障害履歴も、同じ一覧に加えます。そのうえで、標準仕様への適合状況と、自治体固有の差分を整理します。
要件や移行、テスト、保守を同じ計画で扱うと、価格だけでは見えない導入リスクを早い段階で比べられます。
▼関連記事一覧
・自治体向け税務システム開発の進め方/やり方/流れや方法/手法/工程/手順
・自治体向け税務システム開発でおすすめの開発会社/ベンダー6選と選び方
・自治体向け税務システム開発の見積相場や費用/コスト/値段について
・自治体向け税務システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。