
オンライン決済システムの保守・運用費用は、決済額や事業の規模、PCI DSSへの対応範囲によって変わります。目安は、決済手数料が2.5〜3.6%、月額固定費が3,000〜8,000円、インフラ費用が月額数万円〜数十万円以上です。
費用の全体像は、オンライン決済システムの完全ガイドでも確認できます。
▼全体ガイドの記事
・オンライン決済システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
オンライン決済システム保守・運用費用の全体像
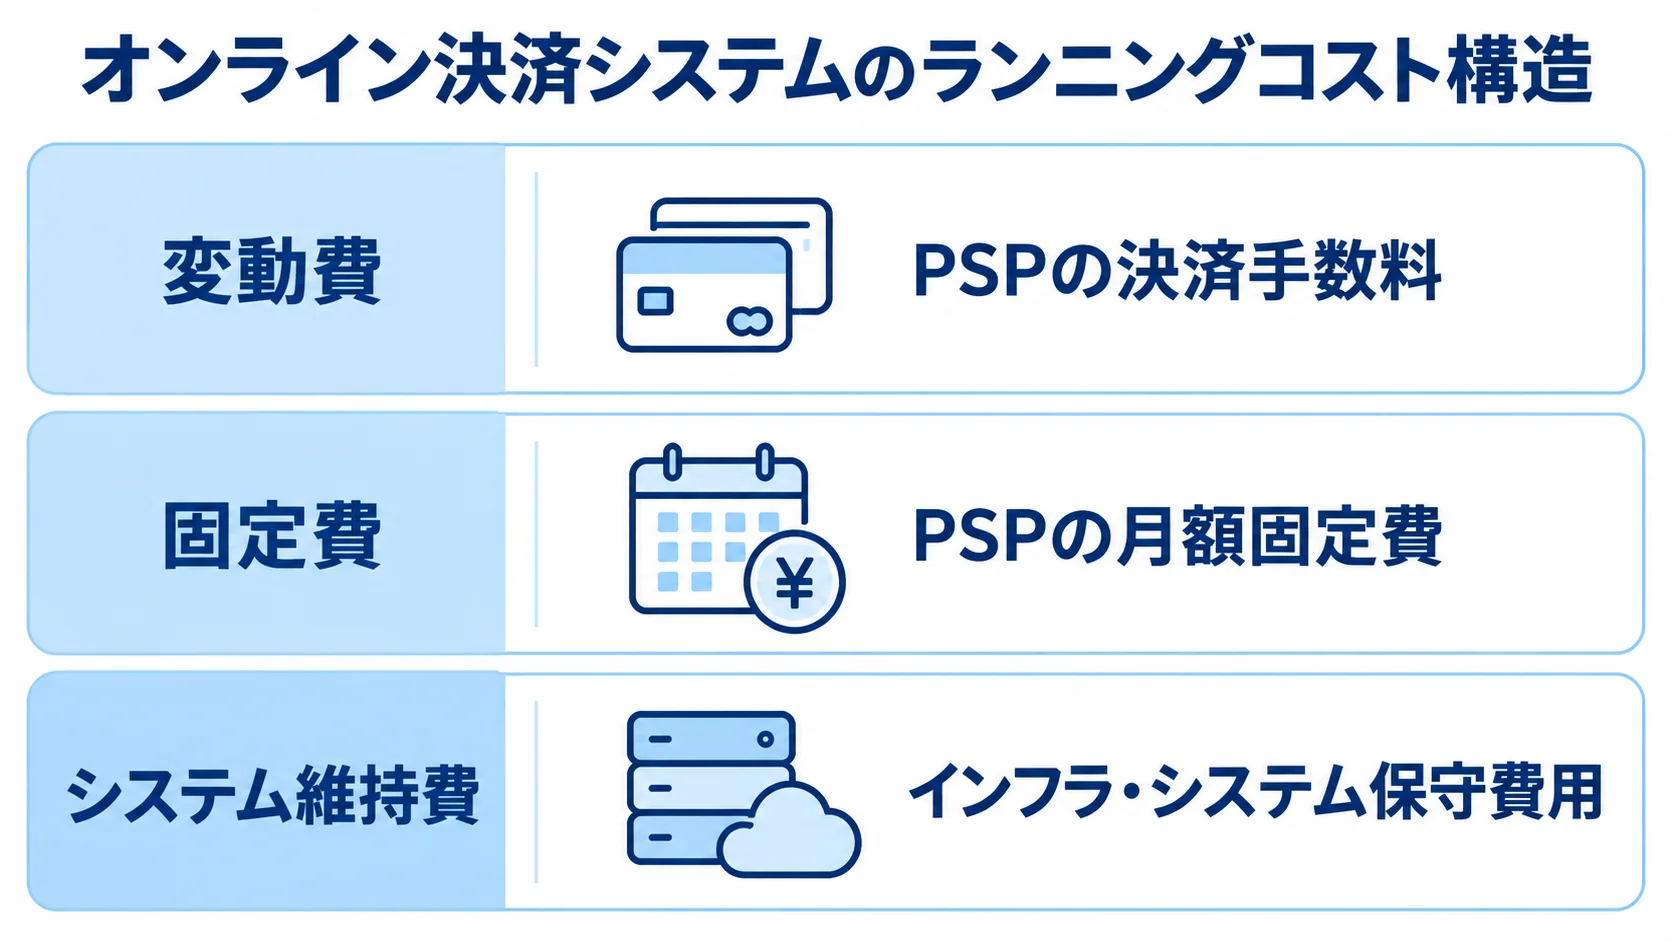
オンライン決済システムは、PSP(Payment Service Provider)と連携して、複数の決済手段を提供する仕組みです。保守・運用費用は、変動費と、固定費・システム維持費に分かれます。
PSPの決済手数料は、決済額に応じて増減する変動費です。クレジットカード決済の手数料は2.5〜3.6%程度で、多くの事業者は3.0〜3.4%のボリュームゾーンに収まります。
PSPの月額固定費は数千円〜数万円で、無料プランもあります。一方、インフラ費用、システム保守費用、セキュリティ診断費用は、決済件数にかかわらず発生する固定費・維持費として続きます。
変動費と固定費を合わせて試算すると、実際のランニングコストが見えてきます。
決済システムには、一般的なWebサービスより高い可用性と安全性が求められます。決済が止まれば売上の機会を失い、カード情報が漏洩すれば事業の信用そのものが揺らぎます。そのため、保守・運用費用は、事業を続けるための必要経費として捉えます。
変動費と固定費に分けたコスト構造
売上規模と決済件数の影響を分けて見ると、費用の重さを判断できます。
- 変動費:PSPの決済手数料が中心です。
- 固定費:月額費用、インフラ費用、保守費用です。
- 初期フェーズ:決済額が小さいほど固定費が重くなります。
リカーリング決済や越境ECは、不正利用のリスクから手数料率が高めになる傾向があります。たとえば、月間決済額が1,000万円で手数料率が3.2%なら、決済手数料は月額32万円です。
PSPの月額固定費は3,000〜8,000円程度が中心で、無料プランを提供するPSPもあります。固定費は決済件数がゼロの月でも同じ額が発生するため、事業計画では変動費と固定費を分けてシミュレーションします。
PSP利用型とフルスクラッチ型でのコスト構造の違い
構築の方法によって、初期費用と継続費用の持ち方が変わります。
- PSP利用型:APIやSDKで決済基盤を利用します。
- フルスクラッチ型:決済処理の中核まで自社で構築します。
- ハイブリッド型:PSP利用から自社開発へ段階的に広げます。
PSP利用型では、Stripe、GMOペイメントゲートウェイ、SBペイメントサービスなどのPSPを使えます。ROBOT PAYMENTも選択肢に入ります。
決済インフラの構築と保守をPSPに任せられるため、初期の開発費用を抑えられます。ランニングコストの大部分は手数料となり、事業規模に応じて自然に増減します。月額固定費も数千円程度で、決済件数が少ない時期に向いています。
フルスクラッチ型では、決済ロジックやカード情報の管理まで自社の範囲になります。そのぶん、PCI DSS準拠の維持費用と、24時間体制の監視インフラ費用が固定費として重なります。
決済件数が極めて多い場合を除き、フルスクラッチ型の利点は得にくいのが実情です。実際、PSP利用型から始めて自社開発の範囲を広げる事業者が増えています。
費用構成要素の内訳
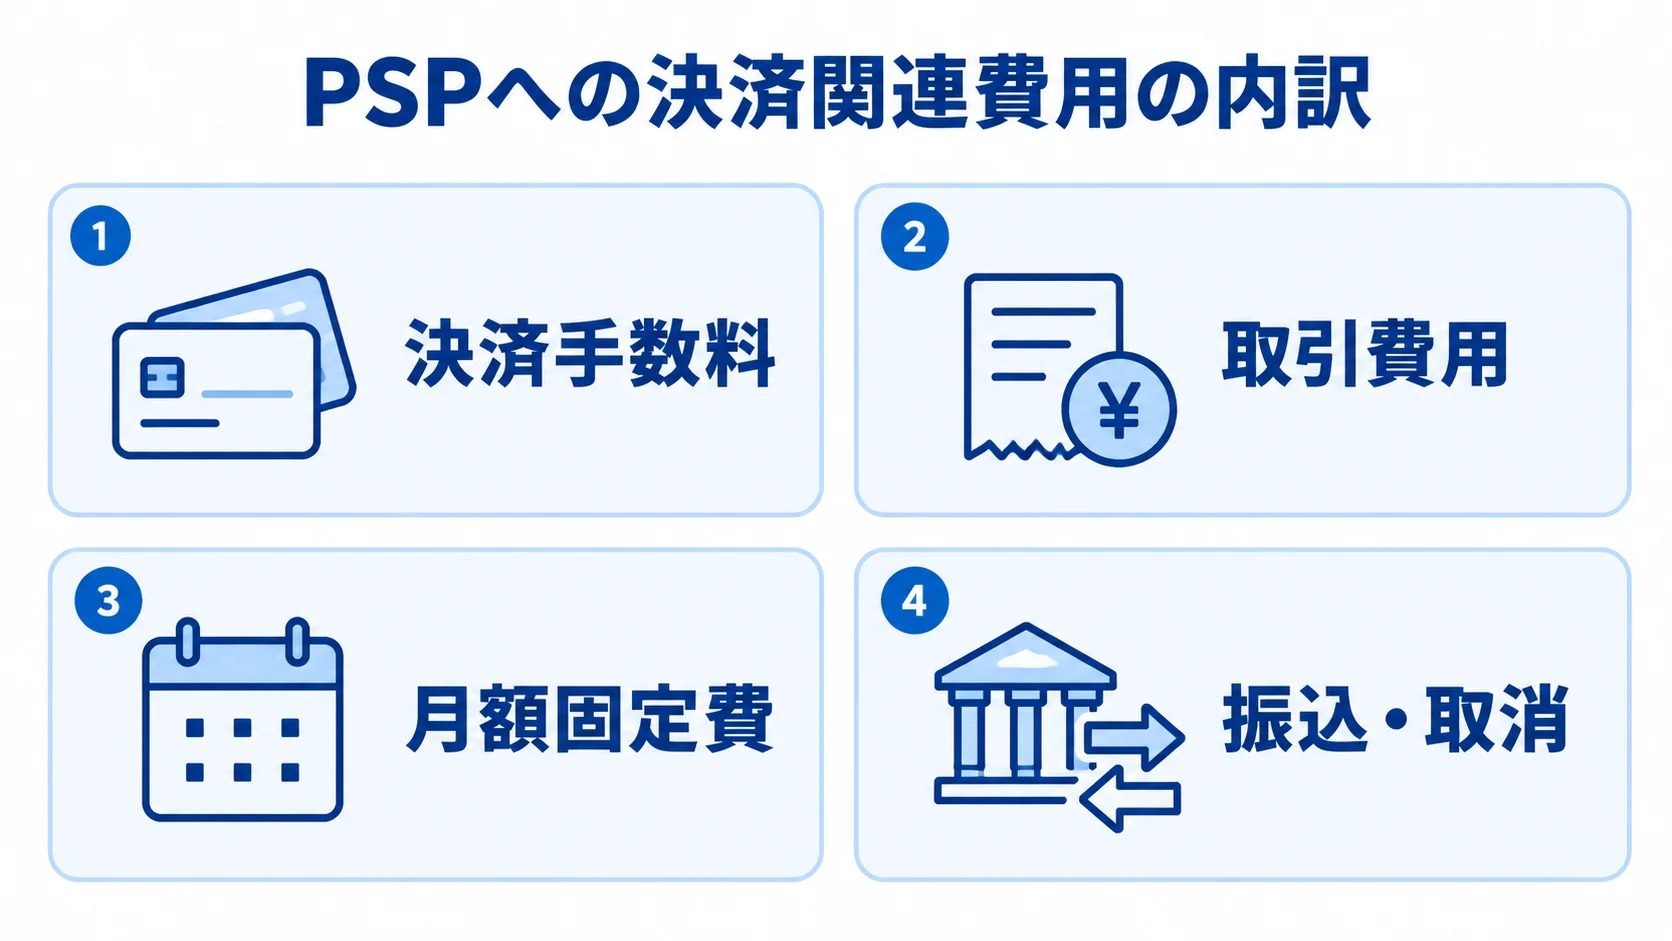
保守・運用費用は、PSPへの決済関連費用と、インフラ・保守費用に分かれます。
PSP費用は、決済件数、決済額、付加機能に応じて増減します。一方、インフラ・保守費用は、システム規模と求める可用性に連動します。
PSPへの決済手数料・月額固定費・トランザクション費用
PSPの料金は、料率だけでなく、1回ごとの費用や追加機能も確認します。
- 決済手数料:2.5〜3.6%で、3.0〜3.4%が中心です。
- 取引費用:1回あたり数円〜数十円です。
- 月額固定費:3,000〜8,000円程度が中心です。
- 振込・取消:振込は無料〜数百円、取消は1件あたり5円〜数十円です。
- 追加機能:3-Dセキュアなどは別料金の場合があります。
1回ごとの費用は、少額の決済を大量に扱う事業ほど負担になります。1回30円程度の取引費用がかかる前提で、デジタルコンテンツ課金やチケット販売では単価との釣り合いを試算します。
また、リカーリング課金や洗替も別料金になることがあります。洗替は、無効になったカード情報を自動で更新する機能です。
インフラ費用・システム保守費用(初期費用の5〜10%が目安)
決済を止めないためには、インフラと保守に一般的なWebサイト以上の費用が必要です。
- インフラ:月額数万円〜数十万円以上が相場です。
- 監視:24時間365日の体制で別費用が上乗せされます。
- 保守:初期開発費用の5〜10%を月額で見込みます。
サーバーやネットワークは冗長化して、単一障害点をなくす必要があります。外部会社に24時間365日の監視を委託すると、その監視費用も加わります。
たとえば、初期開発費用が500万円なら、月額の保守費用は25万〜50万円程度です。保守には、バグ修正、OSやミドルウェアの更新、障害時の一次対応が含まれます。
システムのバージョンアップ対応が保守範囲に含まれるかは、事前に確認しておきます。また、PSPのAPI仕様変更やセキュリティ基準の改定への対応も必要になります。
発注側は、契約前に、追随対応が月額に含まれるのか、別途見積もりになるのかを明確にしておきます。
PCI DSS準拠維持コストとセキュリティ対応費用
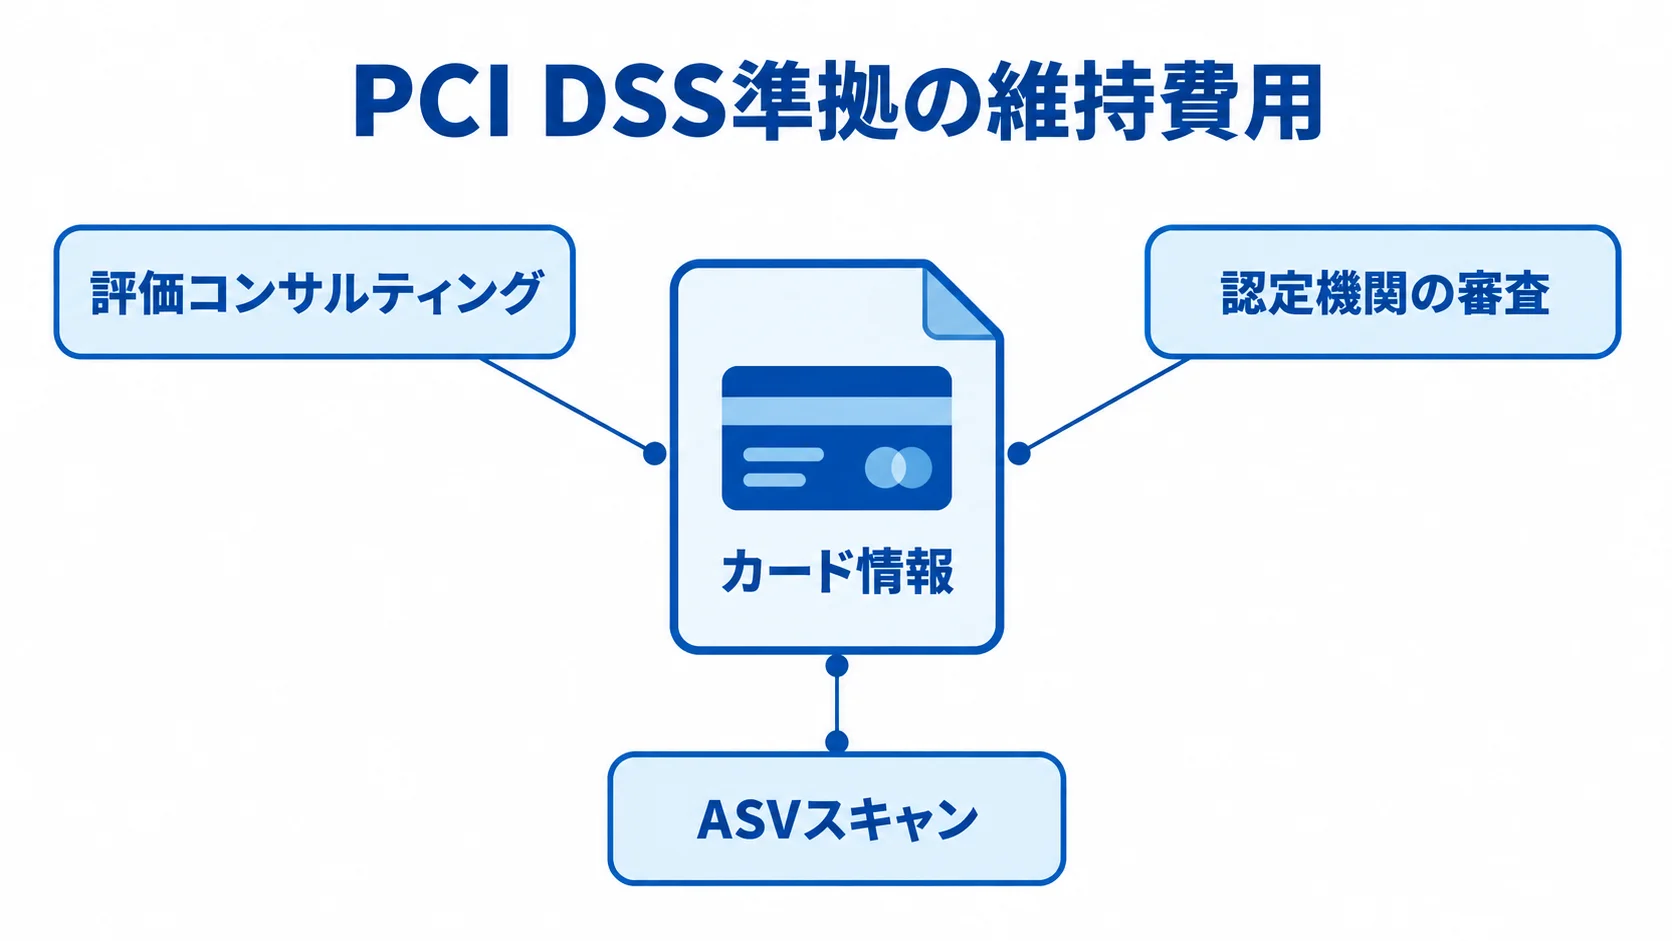
PCI DSS(Payment Card Industry Data Security Standard)は、国際的なセキュリティ基準です。国際カードブランドが共同で策定したもので、カード情報を扱う事業者に準拠が求められます。
自社でカード情報を保持するか、トークン決済を使うかで、必要なコストの規模は何倍も変わります。
自社でカード情報を保持する場合のPCI DSS維持コスト
カード情報を自社で処理・保持すると、複数の継続コストが発生します。
- 評価コンサルティング:数十万円〜数百万円です。
- 認定機関の審査:年間数百万円規模です。
- ASVスキャン:四半期ごとに数十万円程度です。
- 大企業規模:年間数千万円規模になる場合があります。
評価コンサルティングでは、システム構成や体制が要件を満たすかを確認します。基準が改定されたり、自社システムを変更したりすると、再評価が必要になることがあります。
決済の取扱件数が多いレベル1加盟店などは、QSAによる訪問審査が義務です。ASVスキャンは、承認済みスキャニングベンダーによる脆弱性診断のことです。
自社保持を続けるかぎり、準拠の維持費用は事業規模に比例して重くなります。
トークン決済(非保持化)によるコスト削減効果
トークン決済は、カード情報を自社で保持しない構成です。
- 送信先:カード番号をPSPへ直接送信します。
- 自社側:無害化されたトークンだけを受け取ります。
- 準拠区分:SAQ D等からSAQ A等へ軽くできます。
- 削減効果:対応コストを50〜70%程度削減できます。
StripeやGMOペイメントゲートウェイのJavaScript SDKを利用できます。iframeを埋め込む型のフォームでも、カード番号を自社サーバーから分離できます。
自社サーバーに情報が通らないため、対応要件と審査の負担が大幅に減ります。評価、認定機関の審査、ASVスキャン、人件費を含めた負担を圧縮できます。
新しいECサービスやSaaSでトークン決済の採用が多いのは、この削減効果が大きいためです。
決済手段追加時の追加コストとプラン選定の考え方
QRコード決済や後払い決済など、利用者が求める決済手段は多様化しています。QRコード決済にはPayPayやau PAY、後払いにはPaidyやNP後払いがあります。
決済手段を増やせば機会損失を防げますが、追加開発費用も発生します。さらに、PSPの料金プランによって、継続費用も大きく変わります。
決済手段追加のたびに発生する個別開発コスト
決済手段を追加すると、仕様対応から運用設計まで、個別の工数が増えます。
- 実装範囲:API、画面、決済フロー、テストが必要です。
- マルチペイメント:同じPSPなら追加費用を抑えやすい構成です。
- マルチベンダー:管理や突合の手間が決済手段ごとに増えます。
- 後払い:与信結果による注文状態の分岐が必要です。
QRコード決済や後払い決済では、決済手段ごとのAPI仕様に対応する必要があります。事業者が増えるほど、入金サイクルの違いも管理の負担に加わります。
後払いでは、審査結果に応じて注文ステータスを出し分ける必要があります。投資対効果を見るときは、追加開発費用だけでなく、保守、売上管理、問い合わせ対応まで含めます。
料金プラン乗り換えの損益分岐点(月間決済額の目安)
月額無料のプランと固定費ありのプランは、決済額によって有利不利が逆転します。
- 無料プランの3.6%と、月額8,000円の3.06%を比べます。
- 料率の差が0.54%なら、損益分岐点は月間約148万円です。
- 料率差や固定費の設計によっては、分岐点が約148万円から約61万円まで下がります。
月間決済額が分岐点を上回るなら、固定費ありのプランの方が総額を抑えられます。決済額は季節変動やキャンペーンで変わるため、直近数か月の平均で比べます。
事業者は、成長の段階に応じてプランを定期的に見直すと、無駄な費用を防げます。
保守運用コストを抑える工夫
コストは、アーキテクチャと開発の進め方を工夫すると抑えられます。特に大きいのは、PCI DSSへの対応方式と、機能を追加する段階の決め方です。
トークン決済採用によるPCI DSSスコープ縮小
カード情報をPSP側で扱う構成に変えると、PCI DSSの対応範囲を縮められます。
- フォーム:PSPのページ、iframe、SDKを使います。
- 非保持化:カード情報を自社サーバーから分離します。
- 既存システム:古いフォームの置き換えでも対応できます。
- 投資回収:継続審査費用の圧縮効果を見込みます。
StripeやGMOペイメントゲートウェイのAPIでも非保持化を実現できます。ただし、自社保持型から改修するには、開発費用がかかります。
非保持化の後は、評価、認定機関の審査、ASVスキャンの費用を数十万円〜数百万円単位で圧縮できます。まず、カード情報を自社で保持しているかを確かめ、保持している場合は改修を検討します。
MVPアプローチとTCO(総所有コスト)での比較検討
MVP(必要最小限の機能)から始めると、初期の負担を抑えられます。
- 初期機能:クレジットカード決済に絞ります。
- 段階追加:成長に応じて後払いやQR決済を足します。
- TCO:初期費用から追加改修費まで比較します。
- 契約見直し:成長後はPSPと条件を再交渉します。
機能を最初から作り込まず、事業の成長段階に応じて追加していきます。その際は、月々の保守費用やPCI DSS対応費用もTCO(総所有コスト)に含めて考えます。
手数料率が低くても、固定費や保守体制によって長期的に割高になることがあります。一方、月間決済額が1,000万円を超えると、PSPと値下げを交渉する余地が生まれます。
まとめ
オンライン決済システムの費用は、手数料、固定費、保守費用に分かれます。決済手数料は2.5〜3.6%で、多くは3.0〜3.4%です。トランザクション費用は1回あたり数円〜数十円です。
月額固定費は3,000〜8,000円程度で、無料プランもあります。インフラ費用は月額数万円〜数十万円以上が相場で、システム保守費用は初期開発費用の5〜10%が目安です。
カード情報を自社で保持すると評価費用が数十万〜数百万円かかり、認定機関の審査費用は年間数百万円規模になることもあります。一方、トークン決済を使えば、セキュリティ対応コストを50〜70%程度削減できます。
決済手段を追加するたびに、個別の開発と運用の工数が発生します。料金プランは、月間決済額の損益分岐点を見て選びます。
コストを抑えるには、トークン決済、MVP、TCO比較が有効です。これらは単なる維持費ではなく、安定稼働と情報漏洩回避への投資です。
複数のPSPや開発会社に決済額と必要な手段を伝えて費用を比べ、保守範囲とランニングコストの内訳を提示してもらうことから始めます。
▼全体ガイドの記事
・オンライン決済システムの完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。