
オンライン決済のPoC・プロトタイプ・モックアップは、PSP連携、決済フロー、セキュリティを本開発の前に小さく検証する工程です。初期はカード決済のみに絞るのが推奨されます。
この内容は、導入・刷新を検討する事業者が無駄な投資や手戻りを避けて判断するための材料になります。全体像は完全ガイドもご覧ください。
▼全体ガイドの記事
・オンライン決済システムの完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
オンライン決済システムPoC・プロトタイプ開発の全体像
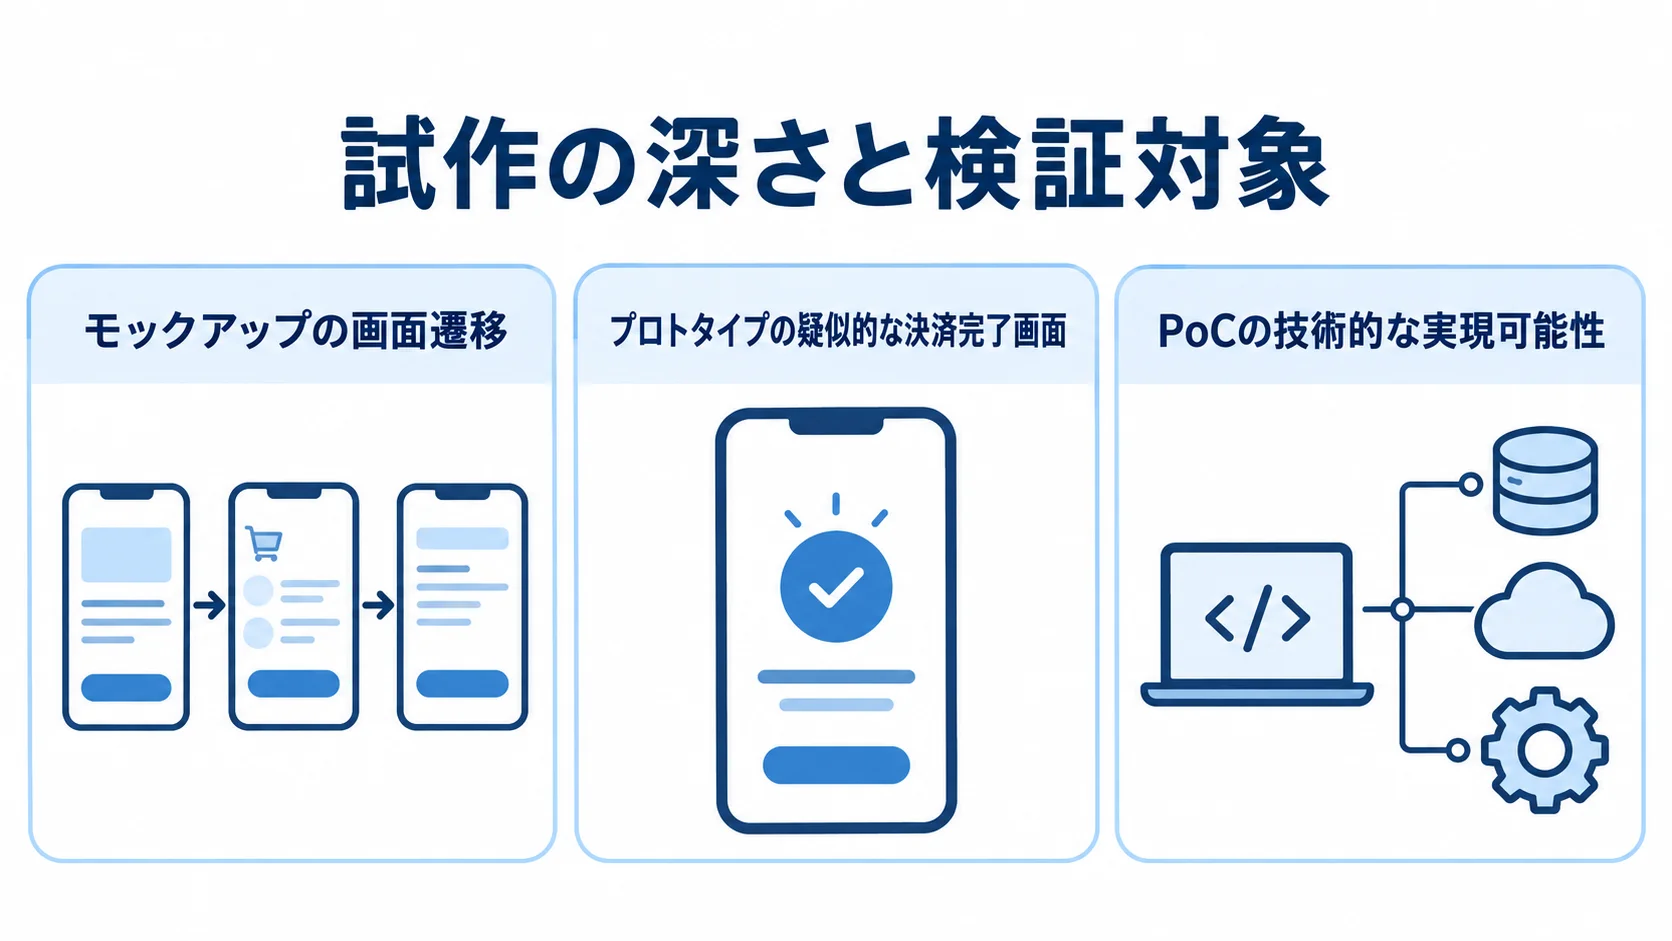
PoC・プロトタイプ・モックアップは、いずれも本開発の前に小さく試す工程です。決済領域では、検証対象と優先順位に特徴があります。まずは3つの言葉の違いから見ていきます。
PoC・プロトタイプ・モックアップの違いと決済領域での位置づけ
3つの工程は作り込みの深さと検証対象が異なり、なかでもモックアップは、画面の見た目(UI)と画面遷移(UX)を確かめる模型です。Figmaなどで作り、プログラムを書かずに画面の流れを試します。
オンライン決済の場合は、カートから決済方法の選択、カード情報の入力を経て、決済完了まで画面の流れを確かめます。
プロトタイプは操作を加えた試作品で、決済ボタンからテスト用エンドポイントへ通信します。ハリボテのプログラムではありますが、疑似的な決済完了画面までの動作を体験できます。
PoC(概念実証)は技術寄りの検証で、次の3点が限られた範囲で成り立つかを確かめます。
- PSPのAPI:要件どおりに疎通するか
- 決済手段:複数手段を統合しても破綻しないか
- PCI DSS:要求事項を満たす設計が成立するか
オンライン決済では、機能の根幹となる実現可能性を確かめるPoCの比重が特に大きくなります。
決済処理でPoCが重要な理由
決済のPoCに価値があるのは、不確実な点がPSP連携とセキュリティ要件に集中しているためです。
- PSP連携:APIの認証方式やレスポンス形式、決済手段の組み合わせには各社独自の癖があります。
- 決済の重要性:売上に直結し、機微な情報を扱うミッションクリティカルな機能です。
- 導線の統合:実装が7〜8割進んでから、このPSPでは決済手段の組み合わせを実現できないと判明する恐れがあります。
要件が曖昧なまま着手すると、手戻りの工数が一般的なWebシステム開発より1.3〜1.5倍に膨らみやすいといわれています。
決済処理特有の技術検証ポイント
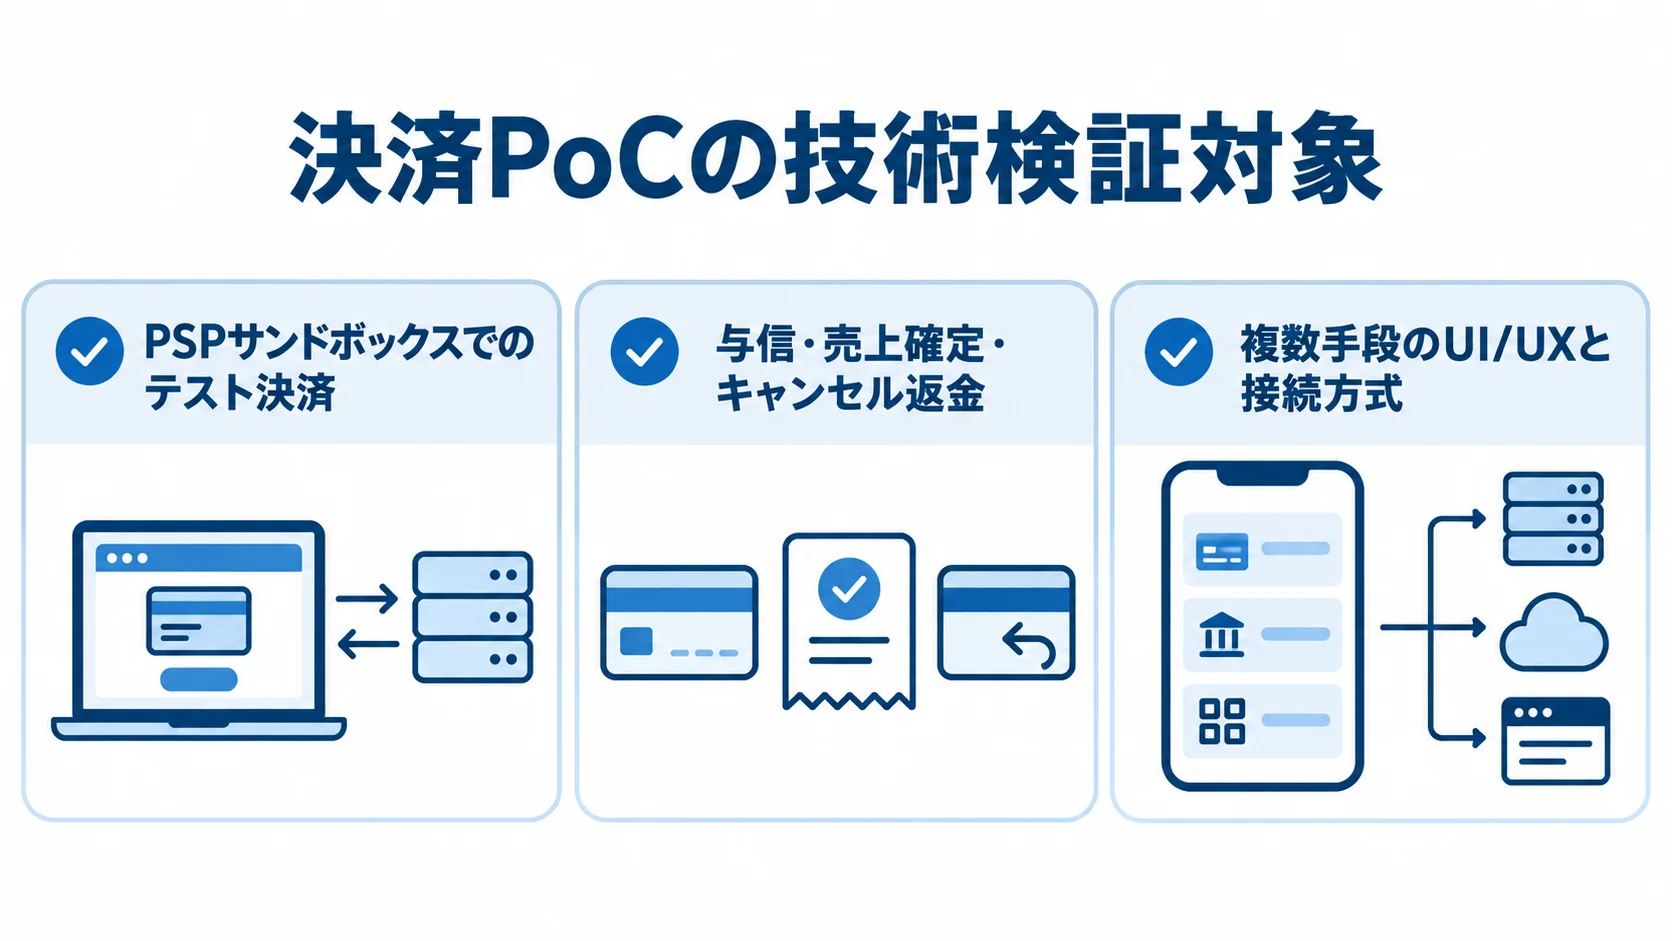
検証対象は、PSPサンドボックスでのテスト決済、与信・売上確定・キャンセル返金、複数手段のUI/UXと接続方式の3点です。これらを事前に確かめるかどうかで、リリース後の安定運用が左右されます。
PSPサンドボックス環境でのテスト決済
PoCの初期には、PSPのサンドボックス環境でテスト決済を行います。
サンドボックスは、本番同等のAPIを使いながら、実際の課金は発生させずに試せる環境です。確認点は大きく3つあります。
- APIドキュメント:実装に必要な仕様が記載されているかを確かめる
- サンプルコード・SDK:PSP各社のSDKを自社環境で動かし、説明どおりに決済が完了するかを見る
- APIの安定性:連続してリクエストを送り、応答時間のばらつきとタイムアウト頻度を測る
ドキュメントでは、APIキーかOAuthかといった認証方式、パラメータの区分、エラーコード体系を見ておきます。資料が不十分なPSPでは、実装中に想定外の調査工数が発生しやすくなります。
サンプルが動かないまま本実装に入ると、原因の切り分けに時間がかかります。API検証は、1つのPSPにつき1〜2週間程度で終えるボリュームが一般的です。
決済フロー(与信・売上確定・キャンセル返金)の検証
決済には、与信、売上確定、キャンセル、返金という一連のライフサイクルがあります。
与信(オーソリ)はカードの利用限度額を一時的に押さえ、一方で売上確定(キャプチャ)は引き落としを確定します。
正常系では、与信後の一定期間内に売上を確定し、注文ステータスが更新されるかを確認します。特に注意したいのは異常系です。PSP側と自社システム側で注文ステータスが同期するかを、APIを使って試します。
- 決済失敗:限度額超過や有効期限切れのエラー
- 返金・キャンセル:全額、部分返金、注文確定前の取消
- チャージバック:商品到着後に利用者が不正利用を申し立てる事象
部分返金は金額の計算が複雑になりやすいため、PoCの段階で計算の妥当性を確かめておくことが望まれます。こうした検証を省くと、返金済みと表示されているのに入金が確認できず、経理が手作業で突き合わせる恐れがあります。
複数決済手段のUI/UXと接続方式の検証
カード、QRコード、後払いを統合する場合は、接続方式の違いを踏まえてUI/UXを試します。
- リダイレクト型:決済専用画面へ利用者を移し、実装しやすく準拠範囲も小さい
- モーダル型:自社画面にPSP提供のポップアップやiframeを重ねて表示する
- API型:自社サイトの決済フォームからPSPのAPIを直接呼び出す
リダイレクト型は、外部サイトへの遷移で離脱するリスクがあり、カゴ落ち率が数ポイント上がる傾向とされます。一方でモーダル型は、PCI DSSの範囲を抑えつつ、サイト内で完結する体験を提供できるバランス型です。
近年はモーダル型が主流になりつつあります。API型は、最も自由度の高いUIを実現できる方式です。
ただし、API型で自社サーバーがカード情報を扱うと、PCI DSSの準拠範囲は最も重くなります。そのため、後述するトークン化と組み合わせる必要があります。
複数の方式を試作し、決済完了までの遷移回数を比べたうえで、接続方式を選びます。
PoC・プロトタイプ開発の進め方と期間・費用感
オンライン決済のPoC・プロトタイプ開発では、MVP(Minimum Viable Product、実用最小限の製品)から始めて、検証範囲を段階的に広げる方法が有効です。
MVPアプローチによる段階的な検証の進め方
初期のプロトタイプはカード決済のみに絞り、シンプルな購入フローと基本的な売上管理機能に限って作ることが推奨されます。
複数の手段や複雑な課金を一度に実装すると、検証する変数が増えて、問題の切り分けがしにくくなります。その結果、PoCの期間が際限なく延びるリスクが高まります。
PoCでは、まず基本的な決済を成立させることを優先します。
- カード決済に絞り、PSP連携から注文ステータス管理までを成立させる
- テストで、技術的な実現可能性と運用フローの妥当性を確かめる
- 初期検証後、コンビニ決済や継続課金などの要件を段階的に広げる
この進め方であれば、初期段階で致命的な技術課題が見つかっても、投資が小さいうちに方向転換や中止を判断できます。
期間・費用感(クレカのみ50〜200万円、複数決済手段では300〜500万円以上)
PoC・プロトタイプ開発の期間と費用は、検証範囲によって変わります。
- API検証:サンドボックスでの検証は、1つのPSPにつき1〜2週間程度です。
- 工程全体:要件定義から実装、結合テスト、加盟店審査、本番リリースまで6〜10週間程度です。
- 加盟店審査:書類提出から承認まで通常2〜4週間程度かかり、開発側では制御できないため日程に余裕が必要です。
- カードのみ:シンプルなMVPの初期費用は50万〜200万円程度に収まるケースが多くあります。
- 複数手段:QRコードや後払いと複雑な課金を含む場合は300万〜500万円以上が現実的です。
カードのみと複数手段で費用に差が出るのは、決済手段ごとのAPI仕様への対応工数と、セキュリティ設計の工数によるものです。
PCI DSS要件の初期洗い出しとGo/No-Go判断
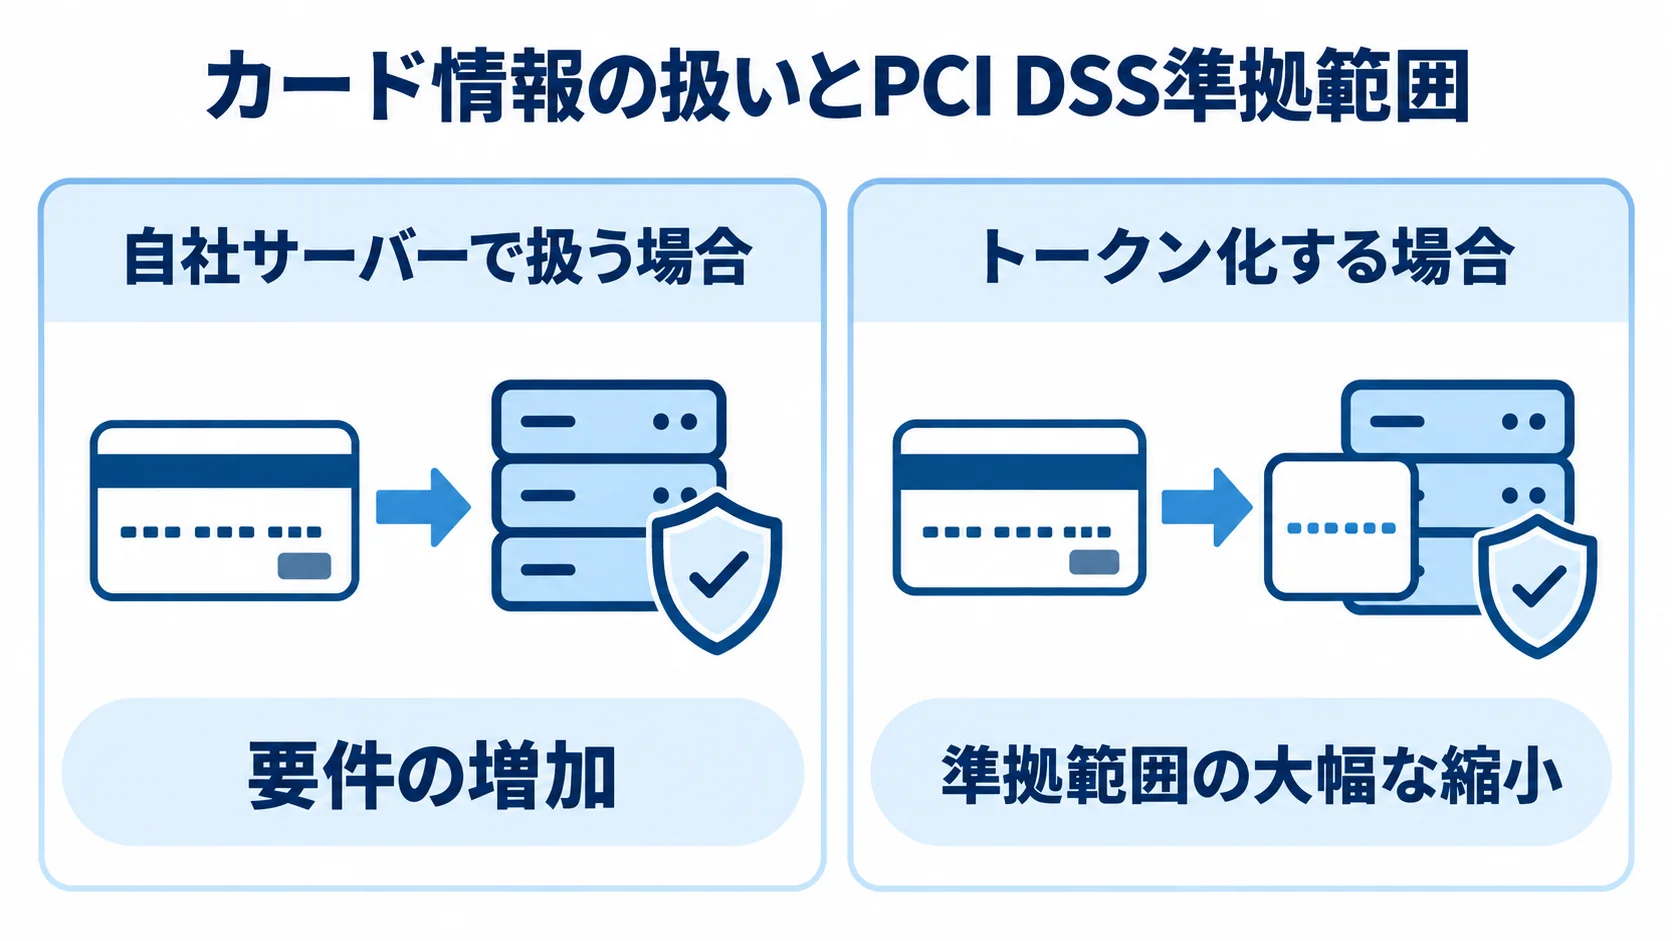
カード情報を扱うオンライン決済では、PCI DSSへの準拠が必要です。そのため、PoCで準拠範囲を見極め、本開発へ進む判断基準を先に決めておけば、後工程の手戻りを防げます。
PCI DSSスコープの初期検証(トークン決済化の可否)
PCI DSSの準拠範囲は、システムがカード情報を保持・処理・伝送する範囲で変わります。
- 自社サーバーで扱う場合:カード番号を扱う設計では要件が増え、対応工数と費用が膨らみます。
- トークン化する場合:カード番号を代替文字列に置き換えて自社サーバーに通さず、準拠範囲を大幅に縮小できます。
- 方式の組み合わせ:手段とリダイレクト型・モーダル型・API型の組み合わせごとに可否を見る
API型では、PSP提供の入力フォームを使って、非保持化と自由度の高いUIを両立できるかを検証します。初期検証を怠ると、開発終盤に大幅な設計変更を迫られる恐れがあります。
本開発移行のGo/No-Go判断基準
本開発へ進むGoか、断念・方向転換するNo-Goかを分ける基準は、検証の前に数値で決めておきます。
- 技術:API成功率99%以上、応答時間は平均2秒以内
- セキュリティ:各手段と接続方式でトークン化し、非保持化と対応可能な準拠範囲を実現する
- 費用・日程:最終見積もりを予算枠に対して±15%以内の精度で算出する
そのうえで、基準を文書化して事業側と開発側で合意しておけば、結果が悪い場合も早く方向転換できます。
決済PoCが陥りやすい失敗パターン
PoCの設計が適切なら、本開発のリスクを大きく引き下げられます。一方で、進め方を誤ると、検証のあとに同じ問題が再発することがあります。頻発する失敗パターンは2つあります。
例外処理(決済失敗・返金・キャンセル)の設計漏れ
最も陥りやすい失敗は、正常な決済ばかりを試し、失敗・取消・返金のAPI連携を後回しにすることです。「決済が通ることを見せる」だけが目的になると、実務上避けられない例外を見落とします。
- 部分返金:発生頻度は低くても検証が必要
- チャージバック:利用者の不正利用申し立ても対象にする
- 状態同期:PSPと売上管理システムの更新を確認する
検証が漏れると、本番後の返金時にPSPと自社の売上管理システムが同期しない形で表れます。その結果、経理が毎月の入金消込や売上差異を手作業で管理することになります。
ただし、件数が少ないうちは対応できても、取扱高の増加とともに負荷が加速度的に増えます。最終的には、バックオフィス業務が破綻する恐れもあります。そのため、主要な例外をPoCで試しておきます。
各シナリオでAPIを呼び出し、自社システムのステータスが正しく更新されるかを確かめます。
API仕様の事前調査不足とセキュリティ設計の後回し
もう一つの典型的な失敗は、API仕様の確認とセキュリティ設計が後回しになる形で起きます。
- API調査不足:公開資料を十分に調べないまま開発へ着手することです。
- セキュリティ設計の遅れ:非保持化の後付けで決済フロー全体の再設計を招きます。
PSPによっては、公開資料が古いAPI版のみを扱う場合や、機能の説明が不十分な場合があります。そうした場合、記載のない挙動をリバースエンジニアリング的に調べ、問い合わせと回答待ちを繰り返すことになり、追加工数が費用と納期を圧迫します。
動くモックアップを優先すること自体は、間違いではありません。
本開発後にトークン化を加えると、診断や加盟店審査で重大な指摘を受ける恐れがあります。
この失敗は開発の終盤に表れるため、致命的な遅延と追加費用を招く、最も避けたい失敗の一つです。
PoCの段階で、APIとセキュリティを調べておきます。
まとめ
オンライン決済のPoCでは、PSP連携、PCI DSS、複数決済手段の技術要素を検証します。モックアップは画面の見た目と遷移を確かめる模型で、プロトタイプは決済ボタンから疑似決済の完了まで体験できます。PoCはPSPサンドボックスで疎通やPCI DSSの範囲を検証します。
検証の中心に置くのは、PSPサンドボックスでの疎通、例外処理、複数手段の接続方式です。
まずはカード決済のみのMVPで進める場合、工程全体で6〜10週間、費用は50万〜200万円程度が目安です。
複数手段を含む複雑な構成では、300万〜500万円以上を見込みます。
PCI DSSでは、トークン化による非保持化と準拠範囲を早めに検証します。例外処理の検証漏れ、API調査不足、セキュリティ設計の後回しは、本開発後半や稼働後に致命的な手戻りを招くため、PoCから検証範囲に入れます。
決済代行会社との連携を小さく検証することは、導入や刷新時の判断に役立ちます。
▼全体ガイドの記事
・オンライン決済システムの完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。