
フルスクラッチ・オーダーメイド開発は、自社の独自業務に合わせて作り込む方式です。一方で、コスト・期間・法改正対応の負担も大きいため、開発方式はその両面を踏まえて選ぶ必要があります。
支払う側の視点も踏まえて見ていきます。全体像は、債務管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・債務管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
フルスクラッチ・オーダーメイド開発の概要
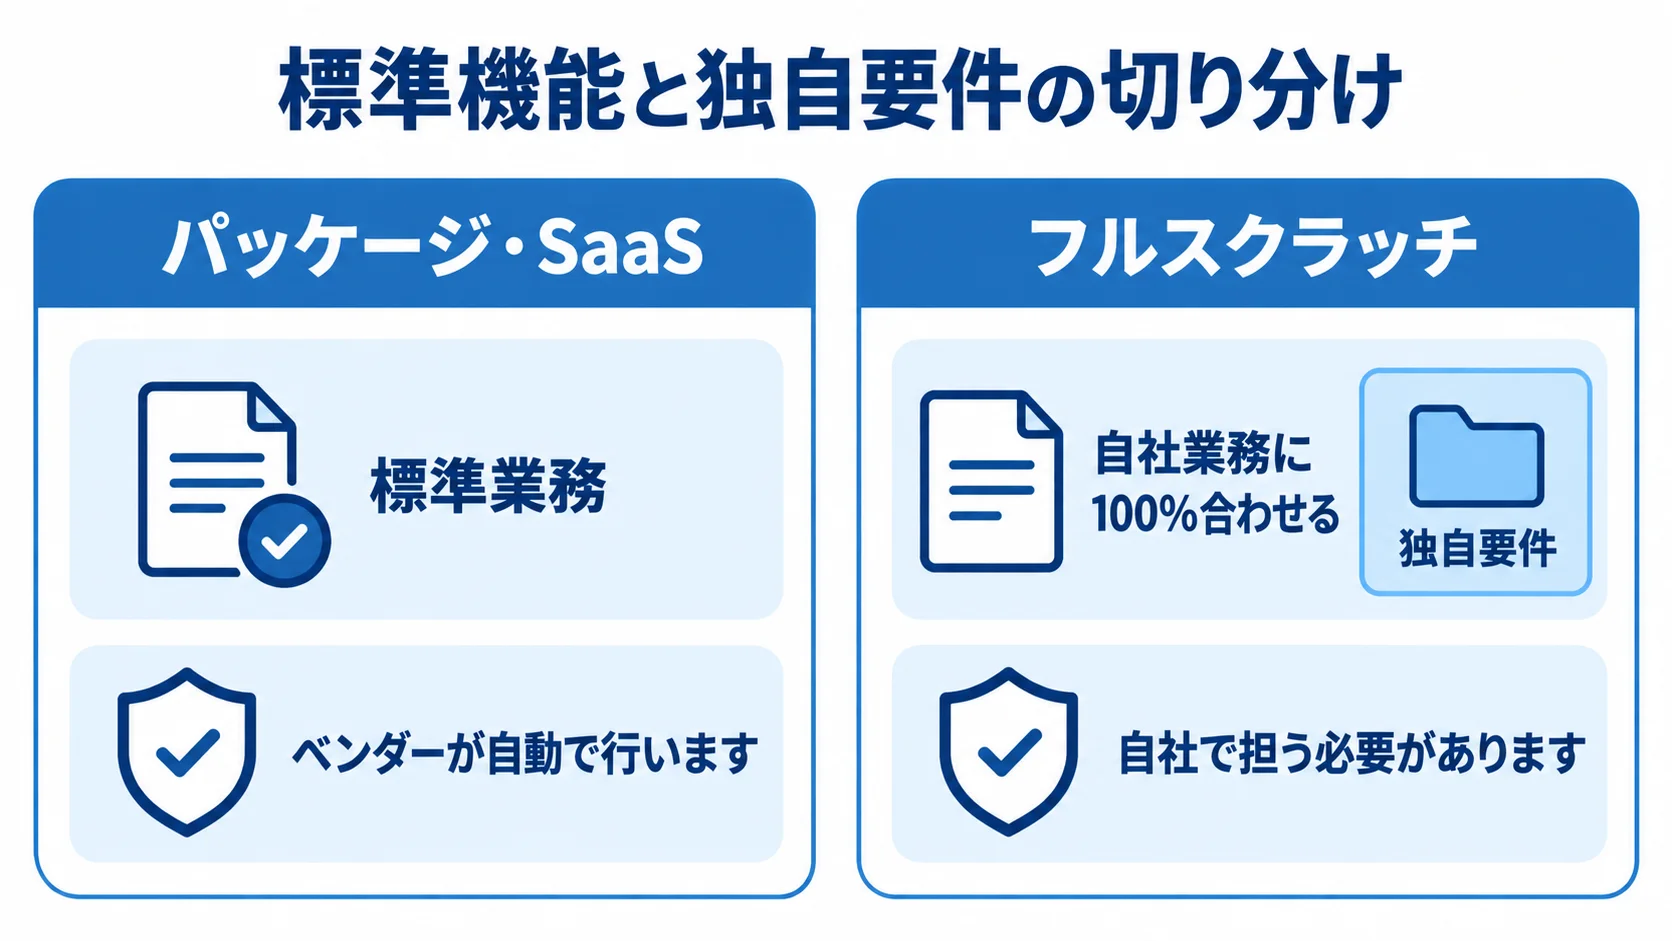
フルスクラッチ開発は、既製のパッケージやSaaSを使わず、自社の要件に合わせてシステムをゼロから設計・開発する手法です。債務管理では、自社の支払業務が独特で標準機能では対応できない場合に、フルスクラッチを検討することがほとんどです。
ただし、業務の独自性が高くても、フルスクラッチが最適とは限りません。パッケージやSaaSとの違い、購買管理システムとの境界を踏まえて、開発範囲を見極める必要があります。
パッケージ/SaaSとフルスクラッチの違い
方式を選ぶ際の分かれ目は、債務管理の標準的な処理をどこまで既製の機能に任せるか、独自の要件への対応を誰が担うかです。
- パッケージ・SaaS:多くの企業に共通する標準業務を備えるため導入が早く、法改正への対応もベンダーが自動で行います。
- フルスクラッチ:自社業務に100%合わせて独自要件に応えられる一方、開発と法改正対応を自社で担う必要があります。
たとえば、会計ERPの標準的なAP(買掛金)機能でも、一般的な掛取引の支払管理は十分にカバーできます。両者は、業務をシステムに合わせるか、システムを業務に合わせるかという点で分かれます。
債務管理では、まず標準機能で業務のどこまでをカバーできるかを検証します。それでも譲れない独自要件が残る場合に、フルスクラッチを検討するのが合理的な順序です。
購買管理との境界とスクラッチ範囲の見極め
開発範囲を決めるには、まず購買管理システムとの境界をはっきりさせます。両システムの役割を分けておくと、作り込む範囲を絞れます。
- 購買管理:発注から検収までの処理
- 債務管理:検収後の請求書処理から支払以降までの処理
スクラッチの対象は、検収データ受領後の三点照合と支払承認を中心とする、自社固有の処理です。振込や記帳までを含めて考えます。
発注や検収まで含めると、開発規模は大きく膨らみます。また、電子帳簿保存法やインボイス制度のように各社に共通する要件は、既製機能に任せるほうが得策です。そのため、競争力や統制に直結する独自部分だけを開発することが、範囲を適正に保つ鍵になります。
フルスクラッチを選ぶケースと避けるケース
フルスクラッチは有力な選択肢ですが、万能ではありません。選び方によって、コスト・期間・保守の負担は大きく変わります。そのため、債務管理では、選ぶケースと避けるケースを比べ、独自業務や標準機能への適合度から判断します。
選ぶべきケース(競争優位・密結合)
自社の購買・支払プロセスがビジネスモデルと結び付き、競争優位やガバナンスの源になっている場合は、開発を検討します。
- 自社システムとの密結合:独自の生産管理・販売管理システムとの連携が前提となる場面
- 業界固有の支払慣行:標準機能では表現しにくい、複雑な慣行
- 独自の内部統制:仕組みをシステムに組み込み、競争力を高められる点
巨大な自社専用システムと1円の狂いもなくリアルタイムに連携する場合、標準的なSaaSのAPI連携では対応しきれないことがあります。その場合は、フルスクラッチやERPをベースにした大規模な個別開発も選択肢になります。
独自性が欠かせない業務であれば、投資を正当化できる可能性があります。一方で、単に慣れているだけなら、標準機能に業務を寄せることを優先します。
避けるべきケース(現場ルールの温存)
長年のExcel管理や複雑なローカルルールを変えないためだけに開発するなら、フルスクラッチは避け、SaaSやパッケージを選びます。
- Fit to Standard:一般的なBtoB掛取引では、SaaSやパッケージの標準機能に運用を合わせるほうが、コストとリスクの両面で有利です。
- 保守負担:ローカルルールをシステム化すると開発費が増え、稼働後も独自仕様を抱え続けることになります。
- 業務の見直し:プロセスを標準に寄せると、属人化が解消され、引き継ぎもしやすくなります。
ローカルルールは、業務の本質というより、過去の担当者が場当たり的に作った慣習にすぎない場合も多くあります。
自社固有ルールの作り込み
フルスクラッチの目的は、既存パッケージでは対応できない自社特有の要件を組み込むことです。代表的な作り込みとして、支払承認・締め支払ルールと、グループ会社間取引・多通貨の2つの観点から見ていきます。
複雑な支払承認フローと独自の締め支払ルール
複雑な支払承認フローは、フルスクラッチが真価を発揮する領域の一つです。
- 動的な承認経路:条件によって承認者や段階が分岐
- 締め日・支払日の計算:取引先ごとの支払サイトに沿って、期日を自動で算出
役職だけでなく、特定プロジェクトの支払にはプロジェクトマネージャーの承認を求める場合もあります。また、予算消化率が一定を超えた部門では、経営層の承認を加えるなど、条件に応じて承認ルートを分けられます。
標準パッケージでは、多段階のワークフローを表現しきれないことがあります。さらに、例外の多い条件を自動で計算する場合も、オーダーメイド開発の価値があります。
たとえば、基本は月末締め・翌月末払いでも、特定の取引先は20日締め・翌々月10日払いの場合があります。支払日が休日なら前倒しし、独自の手数料を差し引く条件も設定できます。
こうした固有のロジックを正確にシステム化すると、手作業や属人的な判断が減り、支払の正確性と効率を高められます。
グループ会社間取引・多通貨/海外送金
グループ内の精算方法や海外送金の処理は企業ごとに異なり、会計との整合性を保つ設計が求められます。
- グループ内取引:立替払いや債権債務の相殺を自動化
- 多通貨・海外送金:為替差損益の計算と、送金データの作成
親会社と複数の子会社の間では、立替払いやグループ内の売掛金・買掛金を相殺し、差額だけを決済したいというニーズがあります。処理のロジックは企業ごとに異なるため、標準パッケージでは吸収しにくい要件です。
海外サプライヤーへ外貨で支払う場合は、為替変動に伴う差損益のリアルタイム計算や、海外送金データの正確な作成が必要になります。国内取引を前提とした標準機能では、対応しきれないこともあります。
グループ間取引と多通貨対応は、会計処理の正確性に直結します。そのため、実現には高度な専門知識が必要で、経理・財務の実務に詳しいメンバーが要件定義に深く関与することが成功の前提になります。
フルスクラッチのメリット・デメリットと法対応リスク
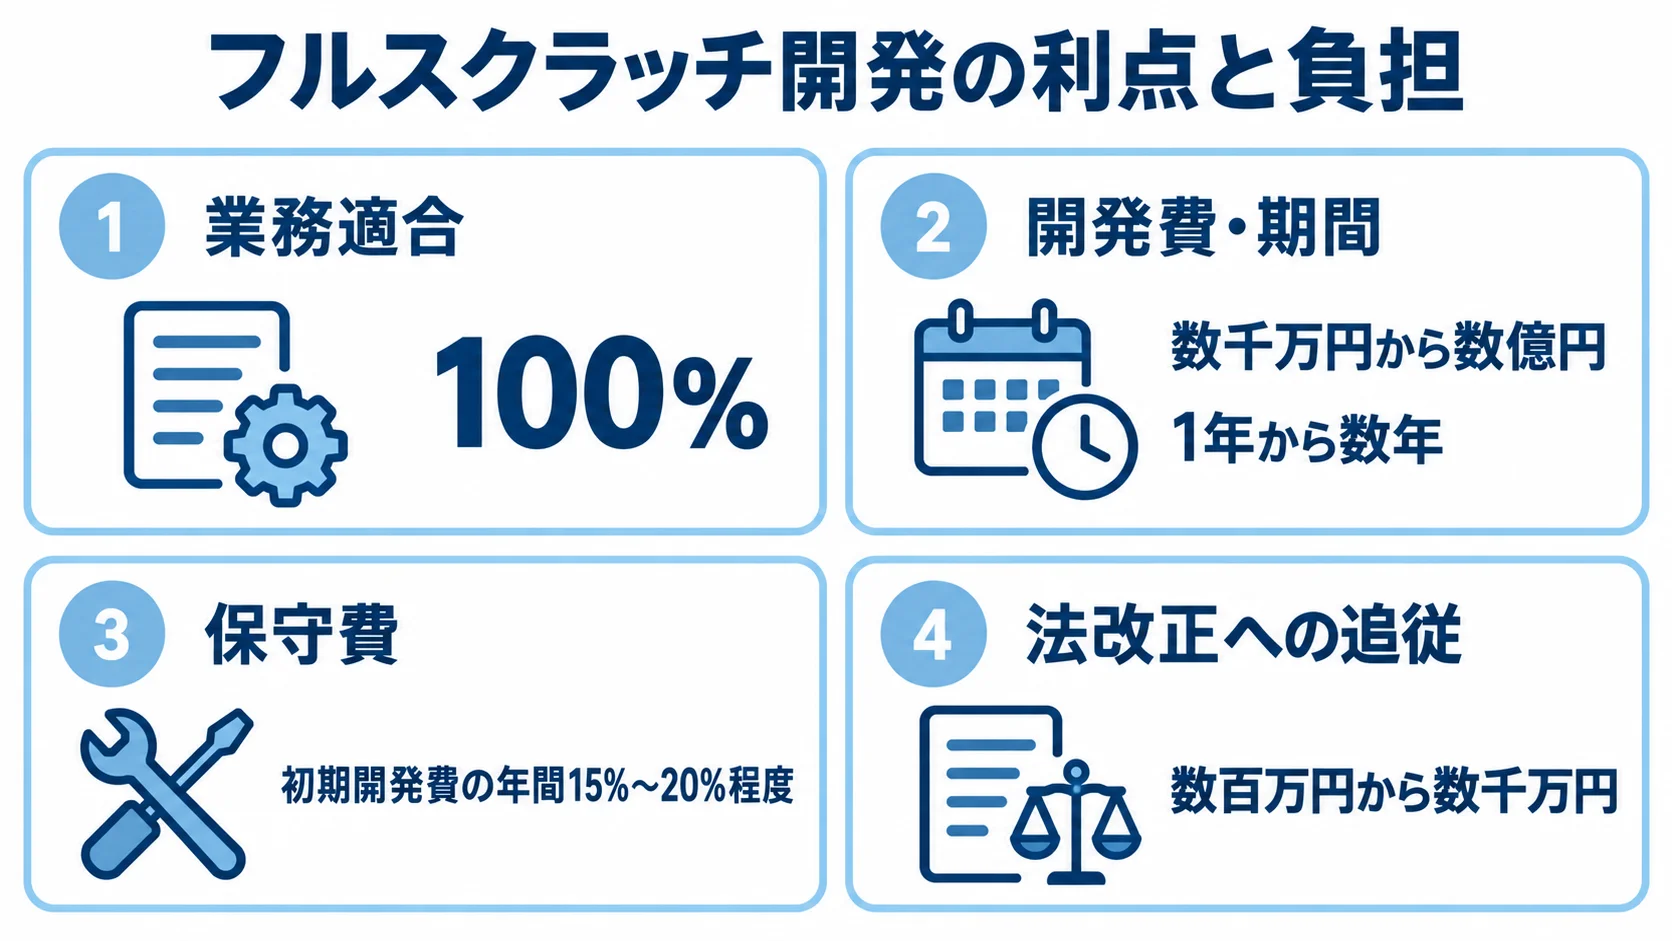
フルスクラッチでは、自社に完全に適合するシステムを構築できる利点がある一方、コスト・期間・保守の代償を伴います。債務管理では、とりわけ法対応を自社で担うことが重いリスクになります。
コスト・期間・拡張性・保守のトレードオフ
フルスクラッチの利点と負担は、どちらか一方だけを取り出せるものではありません。
- 業務適合:特殊な業務フローに100%適合し、現場の運用を保ったまま、効率化と内部統制の強化を図れます。
- 開発費・期間:ゼロから要件定義・設計・開発するため、費用は数千万円から数億円、期間は1年から数年に及ぶ場合があります。
- 拡張性・保守:保守費の負担や複雑化による改修の難しさ、ベンダー依存のリスクが、長く残る恐れがあります。
稼働後は、初期開発費の年間15%〜20%程度が、インフラ維持やベンダー保守の費用として継続的に発生します。そのため、開発費とは別に、運用期間を通じたコストを見込んでおく必要があります。
また、カスタマイズを重ねると内部構造が複雑になり、事業拡大や他システムとの連携で改修が難しくなります。さらに、複雑な構造は、ブラックボックス化や、特定ベンダーに依存するベンダーロックインにつながる恐れもあります。
フルスクラッチは、負担を引き受けてでも独自の価値を得られる場合に限り、正当化されます。
電帳法・インボイス対応をスクラッチ実装する留意点
債務管理では、支払側の制度対応を自社で実装し、維持していく必要があります。制度ごとに、必要となる処理も異なります。
- インボイス制度:適格請求書や登録番号を判定し、税率ごとに仕入税額控除を計算
- 電子帳簿保存法:検索機能と改ざん防止措置を備えて、電子データを保存
受け取る請求書は形式が一定ではないため、適格請求書かどうかを確かめ、登録番号の有効性などを判定するロジックが必要です。
電子データは日付・金額・取引先などで検索できるようにし、タイムスタンプなどの改ざん防止措置を備えて、長期間安全に保存します。
SaaSでは、法改正にベンダーが自動アップデートで対応します。一方、フルスクラッチでは、税制や要件の変更のたびに、数百万円から数千万円の改修費を自社負担で追加開発する場合があります。
法改正への追従コストは、最大の留意点です。そのため、法対応を継続して自社で担う負担を、開発判断の前に十分見積もることが不可欠です。
現実解としてのハイブリッド構成
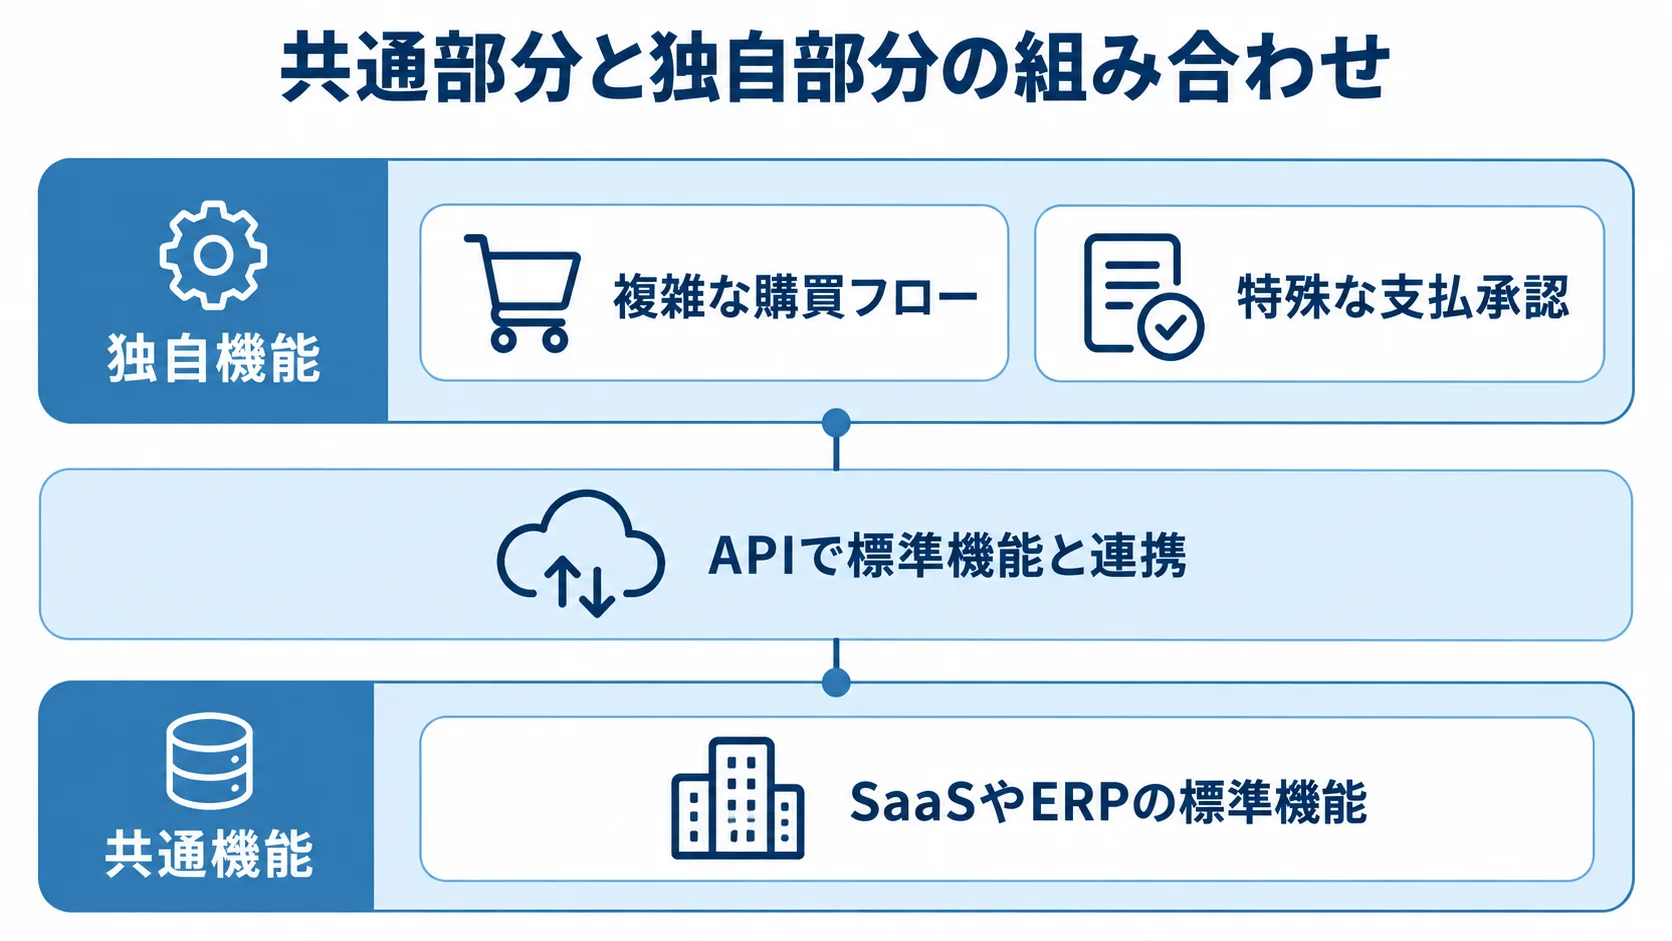
フルスクラッチのコストや保守リスク、パッケージの柔軟性の乏しさを補う方法が、ハイブリッド構成です。業務の性質に応じて両者を組み合わせる方式は、近年の債務管理でも有力な選択肢です。
パッケージ+個別開発の組み合わせ方
基本は、法改正の影響を直接受ける部分と、競争力に関わる独自の領域を切り分けることです。そのうえで、機能ごとに採用方式を決めます。
- 共通機能:会計の基本処理、電子帳簿保存、インボイス対応は、SaaSやERPの標準機能で担う
- 独自機能:複雑な購買フローや特殊な支払承認に限って個別開発
独自機能は、スクラッチで開発するほか、ローコード開発ツールで構築することもできます。APIで標準機能と連携させれば、独自の業務要件も満たせます。
共通機能を既製品に任せれば、法改正対応をベンダーの自動アップデートに委ねられます。さらに、全体の開発コストと期間も大きく抑えられます。
「共通部分は買い、独自部分だけ作る」構成は、フルスクラッチかパッケージかの二者択一で迷う企業にとって、バランスの取れた現実解です。
まとめ
ここまで、債務管理システム(買掛金・支払管理)のフルスクラッチ開発を見てきました。独自の購買・支払プロセスが競争優位やガバナンスの源になり、自社システムとの密結合が必要な場合は、フルスクラッチを検討できます。一方、現場ルールを残すことだけが目的なら、SaaSやパッケージに業務を寄せるFit to Standardが適しています。
動的な承認フローや例外の多い締め支払は、個別開発で実現できる独自要件です。グループ内相殺や多通貨・海外送金も同様で、個別開発で実現できる独自要件です。
開発費は数千万円から数億円、期間は1年から数年に及ぶことがあります。稼働後は、初期開発費の年間15%〜20%程度が保守費として継続的にかかる場合があり、ブラックボックス化のリスクも伴います。
電子帳簿保存法やインボイス制度をスクラッチで実装すると、法改正のたびに自社負担で改修を続ける責任が生じます。そのため、共通部分はパッケージに任せ、独自部分だけを個別開発するハイブリッド構成も含めて、自社の独自性が投資に値するかを見極め、方式を選びましょう。
▼全体ガイドの記事
・債務管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。