
債務管理システムの年間ランニングコストは、初期開発費の15〜20%を目安に見積もる必要があります。その金額は、開発方式、制度改正への対応、運用負荷によって変わります。
▼全体ガイドの記事
・債務管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
債務管理システムのランニングコストの全体像
債務管理システムは、取引先への買掛金(支払い債務)を管理する支払管理の仕組みです。ランニングコストには、サーバーやベンダー保守料に加えて、支払データの正確性を保つ人手、法改正への改修、銀行連携の保守が含まれます。
発注から検収までは購買管理システムが、検収後の請求書処理から支払までは債務管理システムが担います。このように支払までを担うため、債権管理システムとは異なる運用負荷も、あらかじめ確認しておく必要があります。
年間保守費は初期開発費の15〜20%が目安
年間保守費は、開発方式と初期投資額を基準に見積もります。
- 対象:オンプレミス型、独自開発、大規模な基幹系システム
- 目安:初期開発費の15〜20%が年間ランニングコスト
- 長期負担:5年、10年と保守・運用費が積み上がる
業務システムでは、稼働後の年間保守・運用費を、こうした目安で見積もるのが一般的です。たとえば、初期費用5,000万円の債務管理システムなら、年間750万〜1,000万円が発生します。
この目安は債務管理システムに限らず、業務システム全般に共通する経験則です。10年間運用すると、保守・運用費だけで7,500万〜1億円が上乗せされます。このため、初期費用5,000万円の場合、トータルの所有コスト(TCO)は初期費用の2倍以上になります。
選定では、初期費用だけでなく、年間15〜20%の長期負担も見据える必要があります。
債務管理ならではのコスト構造
債務管理のコストは、法制度への対応と支払の正確性に左右されます。
- 法制度対応:税務・会計の法令改正に合わせて改修する
- 請求書処理:受領した請求書を正しく処理する
- 照合と確認:発注・検収と突き合わせ、支払漏れを防ぐ
インボイス制度の仕入税額控除や、電子帳簿保存法の請求書保存要件は運用に直結します。法改正のたびに、システム改修と運用手順の見直しが必要になります。
取引先から届く請求書を処理し、発注・検収データと突き合わせる作業も発生します。さらに、経理担当者が支払漏れや二重支払いを確認・調整する人件費は、見積書に出にくい隠れコストです。
保守・運用費用の費目内訳
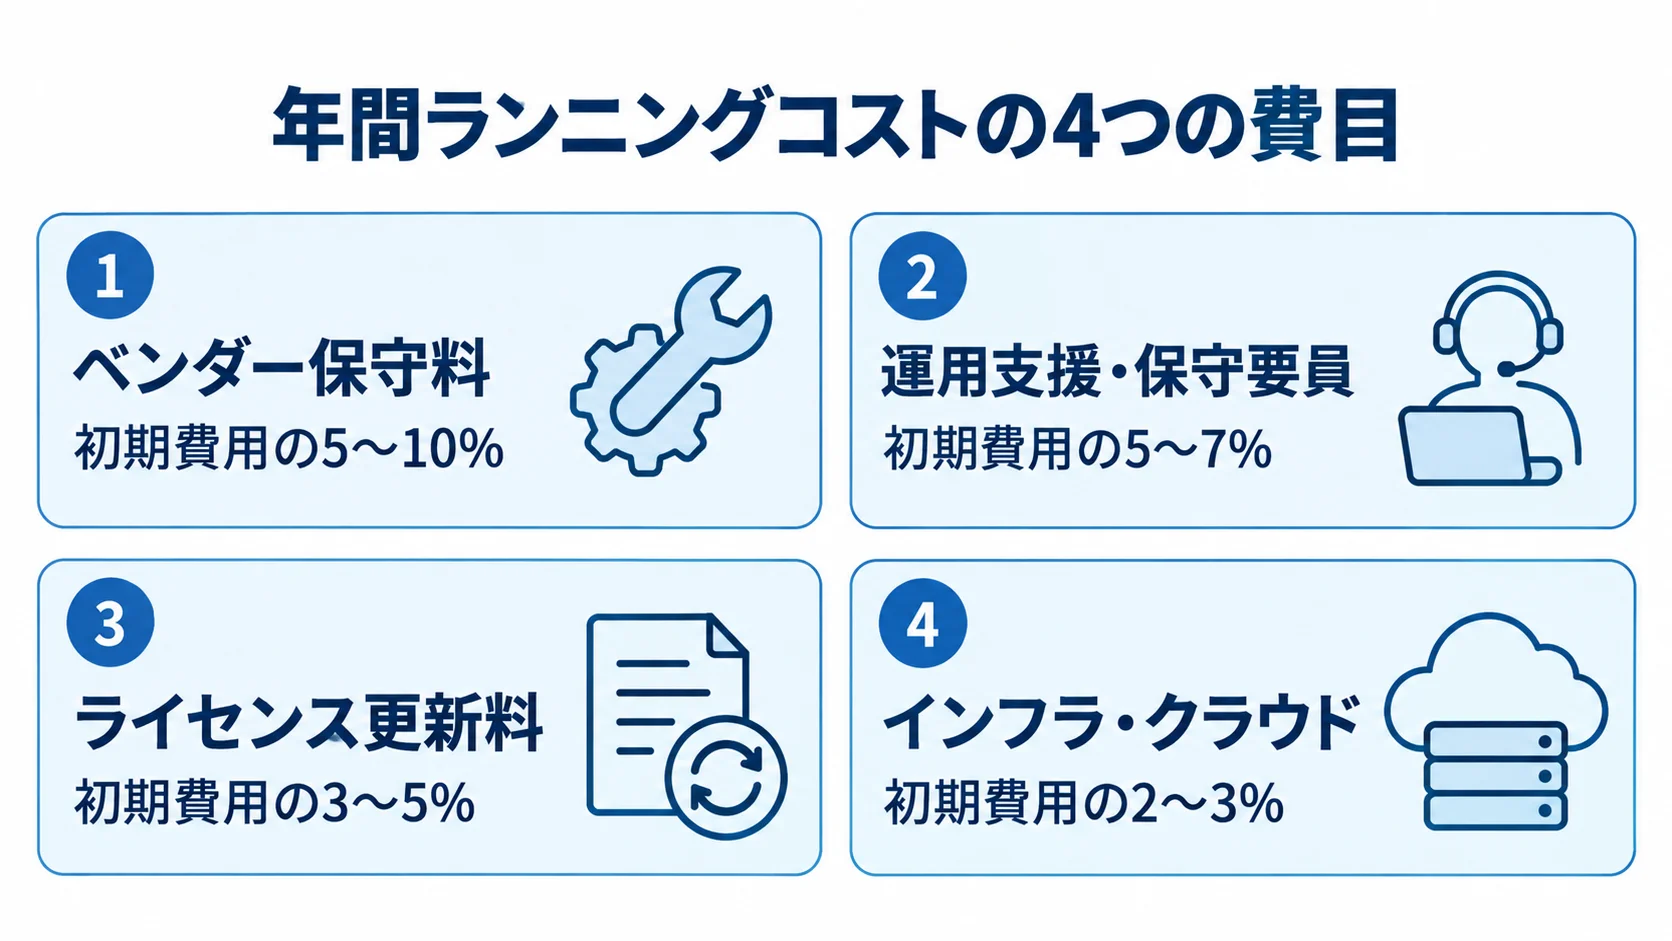
年間ランニングコストを4つの費目に分けて見積もると、どこに費用が集中するかが見えてきます。図でも、ベンダー保守料と運用支援・保守要員が大きな割合を占めています。
- ベンダー保守料:初期費用の5〜10%
- 運用支援・保守要員:初期費用の5〜7%
- ライセンス更新料:初期費用の3〜5%
- インフラ・クラウド:初期費用の2〜3%
SaaS型(クラウド型)は、インフラ維持費や基本保守費が月額・年額に含まれます。
ベンダー保守・運用要員費用
ベンダー保守料と運用要員費用は、障害対応と日常の管理を支える費用です。
- ベンダー保守料:不具合、障害、セキュリティパッチに対応
- 運用支援:ヘルプデスクやマスタメンテナンスを担う
- 負荷の増加:取引先数や組織変更の頻度で高まる
ベンダー保守料は初期費用の5〜10%で、不具合や障害、セキュリティパッチへの対応に充てます。とくに、支払業務を止めないためには、障害時に速やかに復旧できる保守契約が欠かせません。
運用支援・保守要員費用は初期費用の5〜7%で、ヘルプデスクやマスタ管理を担う人員にかかる費用です。振込口座や支払サイトの変更は日常的に発生し、取引先や承認ルートの変更も続きます。そのため、マスタの更新を担う人手が必要になります。
マスタを誰が管理するかで費用は変わり、取引先数や組織変更が多い企業ほど負荷が高まります。
ライセンス・インフラ/クラウド費用
ライセンスとインフラの費用は、利用方式とシステム構成によって変わります。
- ライセンス:パッケージ、データベース、ミドルウェアを更新
- オンプレミス:サーバー保守、更新、電力、空調を負担
- SaaS型:利用ユーザー数や処理件数に応じて課金
ライセンス更新料は初期費用の3〜5%で、AI-OCRや請求書受領サービスも対象になります。さらに、インフラ・クラウド利用料は初期費用の2〜3%で、AWSやAzure、データセンターを含みます。
自社でサーバーを持つ場合は、ハードウェアの保守・更新、電力・空調、5年前後の更改費も見込みます。
SaaS型では、インフラ維持費や基本保守費、法改正対応も月額料金に含まれ、個別の費目管理は不要です。ただし、ユーザー数や処理件数に応じた料金は継続して発生します。
どの費用構造が合うかは、取引規模と情報システム部門の体制によって変わります。費用構造を並べて比べることが、判断の材料になります。
制度改正対応にかかる運用コスト
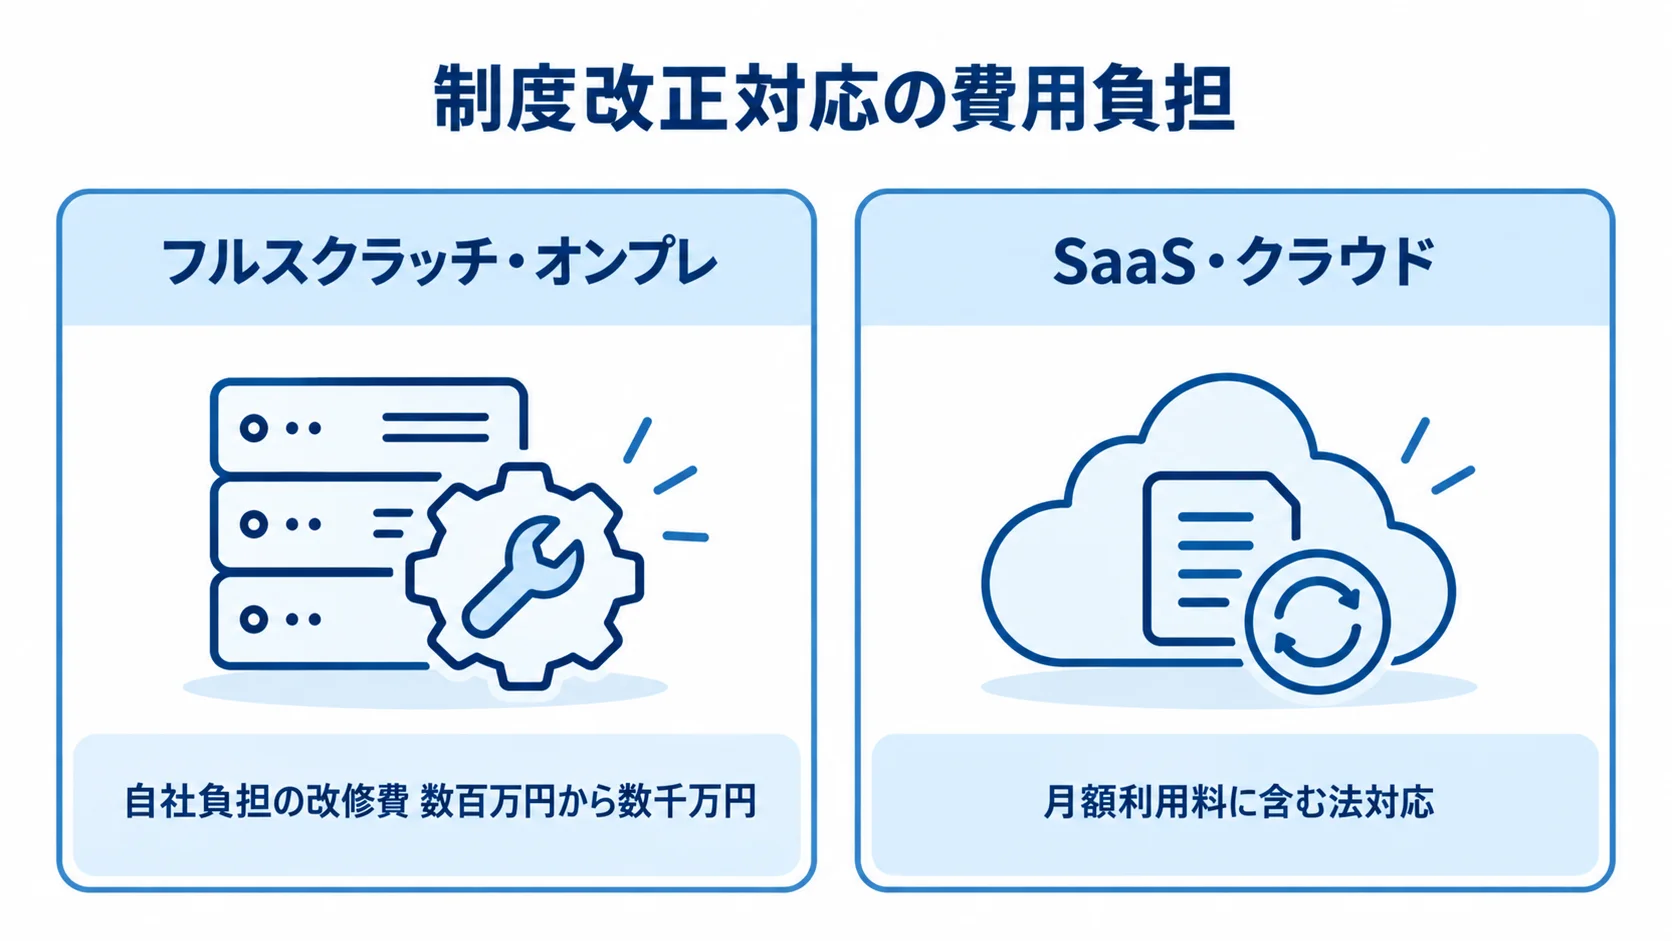
債務管理は、消費税の計算や請求書の保存と結びついているため、法改正の影響を強く受けます。とくに制度改正への対応費は、フルスクラッチ・オンプレミスとSaaSで大きく異なります。
電帳法・インボイス・消費税率改定への追従
制度改正が起きると、その都度、システムの判定や計算を更新する必要があります。
- インボイス制度:適格請求書の判定と仕入税額控除を更新
- 電子帳簿保存法:タイムスタンプや検索機能を見直す
- 消費税率改定:税額計算や帳票様式を修正する
インボイス制度では、制度の見直しや経過措置の変更に合わせて、システムのロジックを更新することになります。また、電子帳簿保存法では、要件が変わるたびに請求書の保存方法を見直す必要があります。
将来の消費税率改定では、税額計算と帳票様式に大規模な修正が生じます。制度改正は自社の都合にかかわらず起き、対応しなければ税務上のリスクになります。そのため、制度追従のコストをどこまで自社で負担するかが、運用費を左右します。
フルスクラッチ/オンプレとSaaSのコスト差
法改正対応の追加費用と不確実性は、開発方式によって大きく変わります。
- フルスクラッチ・オンプレ:改修費を自社で負担
- 追加コスト:数百万円から数千万円に及ぶ場合がある
- SaaS・クラウド:法対応を月額利用料に含める
フルスクラッチやオンプレミスでは、制度変更のたびに自社専用の改修が必要になり、当初の保守費を超えることもあります。
一方で、SaaS・クラウドでは、ベンダーがシステム全体を自動で更新します。原則として法改正に伴う追加の改修費は発生せず、突発的な費用の不確実性も抑えられます。
制度対応の負担とリスクを重視するなら、法対応を含むSaaSが合理的な選択になります。
見えにくい「隠れコスト」と運用負荷
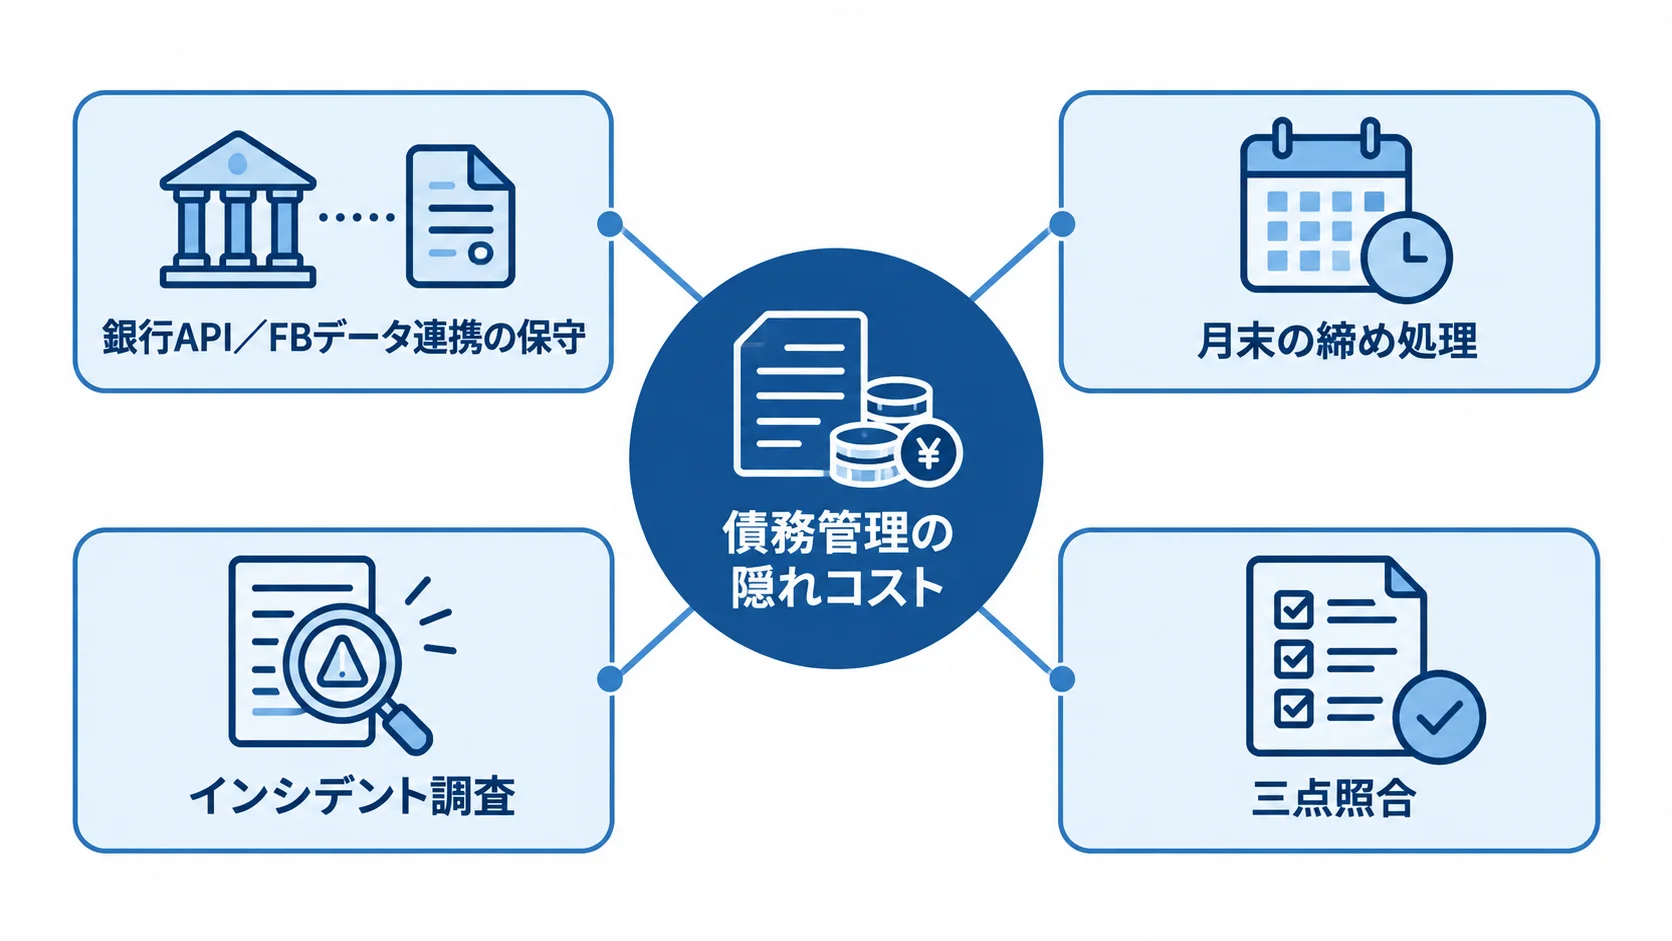
隠れコストは、見積書やライセンス料に表れない人手と時間の負担です。特に債務管理では、銀行連携と月次の締め処理が主な隠れコストになります。
銀行API/FBデータ連携の保守
銀行連携は、確定した支払データを振込へつなぐ役目を担うため、継続的な保守が必要になります。
- データ形式:全銀EDIなどの形式で振込データを作成
- 接続方式:銀行APIやファームバンキング(FB)を利用
- 保守負荷:複数銀行や外貨送金でさらに増える
銀行側のAPI仕様やセキュリティ基準が変わると、連携プログラムの改修が必要になります。振込はお金の最終出口にあたるため、不具合は支払遅延や誤送金に直結します。そのため、テストを含めた慎重な保守が求められます。
銀行連携は債務管理に固有の運用コストで、債権管理システムにはありません。取引銀行が複数ある場合や外貨送金に対応する場合は、連携先ごとに保守が必要になるため、負荷がさらに増えます。
締め処理・三点照合エラー対応の運用人件費
月末の締め処理は、債務管理のなかで最も見えにくい運用人件費を生みます。
- インシデント調査:請求書のない受入データを調べる
- 三点照合:発注・納品・請求の不一致を確認する
- 効果測定:削減できた手作業を投資効果で見る
取引件数が多い企業では、原因の確認と修正に月末の数日を要します。なお、この人件費はライセンス料に含まれず、毎月発生するランニングコストです。
導入効果を測るには、三点照合の自動化率とエラー削減を指標にすると分かりやすいです。
自動化率の高いシステムを選び、業務プロセスを整理すれば、締め処理の負担を減らせます。
コストを最適化する考え方
総所有コスト(TCO)は、月額料金だけでなく、5〜10年の運用体制まで含めて判断します。判断材料は、内製と外部委託の分担、業務の標準化、隠れコストの可視化です。
内製と外部委託・ラボ型のコスト比較
保守・運用の役割分担は、ランニングコストと自社の管理負担を左右します。
- 全面委託:大手SIerでは年間数千万円に達することがある
- ラボ型開発:月額数十万円から数百万円の固定費が発生
- 役割分担:日常運用を内製し、大規模対応を外部に任せる
大手SIerへの全面委託は、運用保守の大部分を外部に任せる形のため、費用が大きくなりやすい方式です。
ラボ型開発は、エンジニアを固定して確保するため、毎月の固定費として見込む必要があります。
外部委託は品質を安定させやすい一方で、丸投げにすると中身がブラックボックス化します。小さな変更でも見積もりが高くなる事態を避けるには、社内に管理者を置くことが必要です。
日常のワークフロー変更や取引先マスタの追加は内製し、障害や大改修は外部に任せます。この分担によって外部委託費を抑えられるため、自社の人員で担える範囲を見極めることが大切です。
Fit to Standardと隠れコストの可視化
TCOを抑えるには、カスタマイズを減らし、運用で生じる効果まで金額に換算することが鍵です。
- 標準化:業務をパッケージやSaaSの標準機能に合わせる
- 効果の換算:作業時間や二重支払いの回避を金額で見る
- 投資判断:集中投資と標準化の範囲を決める
固有の承認フローや締め支払ルールを作り込むと、カスタマイズ費と保守費が増えます。そのため、業務の進め方を見直して標準機能に寄せることが、初期費用と保守費の抑制につながります。
月額利用料だけを見ると、三点照合や締め処理にかかっていた時間が費用から抜け落ちます。さらに、残業代の削減や二重支払いの防止で回避したリスクも、費用対効果に含めます。
運用の負担を一覧にしておくと、どこに投資し、どこを標準機能に任せるかを検討しやすくなります。
まとめ
債務管理システム(買掛金・支払管理)の年間保守費は、初期開発費の15〜20%が目安です。費用は、ベンダー保守、運用要員、ライセンス、インフラに分けて見積もります。
法改正対応では、フルスクラッチ・オンプレミスとSaaSで負担が変わります。フルスクラッチ・オンプレミスは改修費を自社で負担し、SaaSは月額料金に対応を含めます。
銀行API連携、締め処理、三点照合エラー対応の人件費も、隠れコストに当たります。
Fit to Standardで作り込みを抑え、内製と外部委託を組み合わせます。選定では、隠れコストを見える化し、10年スパンのTCOと費用対効果をもとに判断します。
▼全体ガイドの記事
・債務管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。