
債務管理システム開発では、PoC・プロトタイプ・モックアップを使い、画面、連携、実データの順に小さく検証します。
債務管理は検収後の請求と支払を担い、購買管理や債権管理とは検証点も異なります。一件の支払ミスのリスクを本開発の前に見極めておくと、無駄のない導入設計につながります。
▼全体ガイドの記事
・債務管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
PoC・プロトタイプ・モックアップの違いと使い分け
債務管理システムは、買掛金を管理し、請求書の受領から支払承認、振込、会計記帳までを担います。支払の誤りは、取引先の信頼や資金繰りに直結します。
PoC・プロトタイプ・モックアップは似た言葉ですが、検証の対象と目的が異なります。支払業務のリスクに合わせて、3つを組み合わせます。
3つの検証手法の位置づけ
検証対象の違いを押さえておくと、債務管理システムでどの手法を使うかを選びやすくなります。
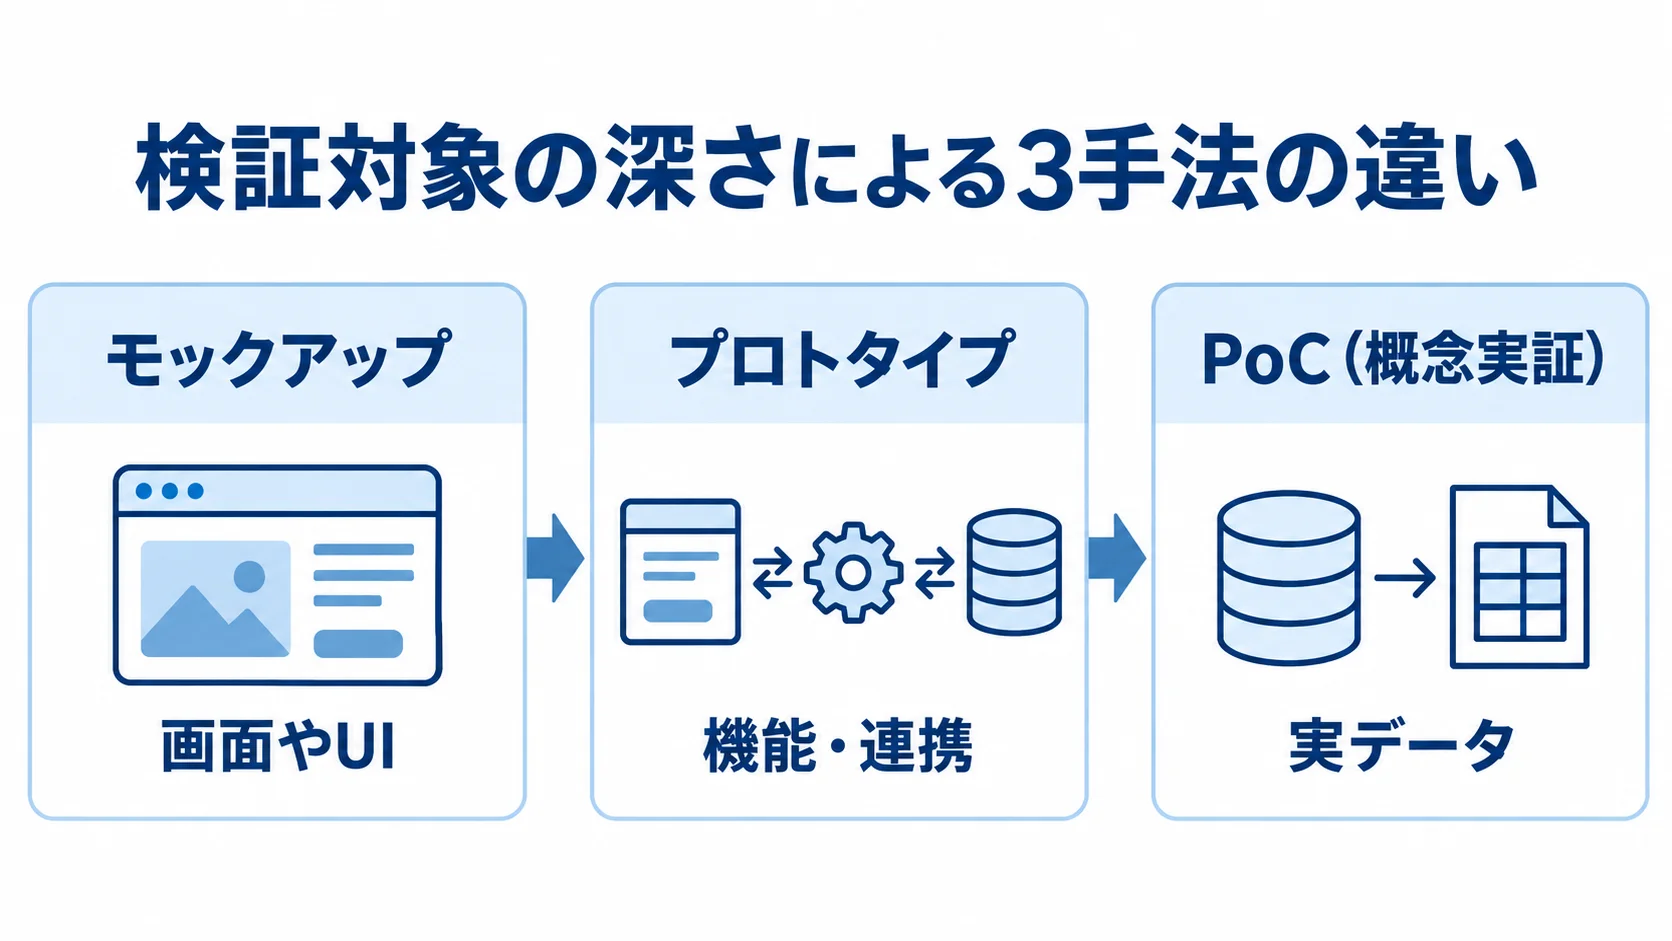
- モックアップ:稼働前に画面やUIを静的に作り、見え方を確かめます。
- プロトタイプ:動くシステムやSaaSのテスト環境で、ダミーデータの処理が想定どおりに流れるかを試す手法です。
- PoC(概念実証):実データを使い、技術的に実現できるかを検証する手法です。
モックアップでは、支払承認画面や買掛金台帳で、操作の分かりやすさと必要な情報の見やすさを確かめます。プロトタイプでは、購買システムから会計への仕訳連携や、銀行向け振込データの出力までを試します。さらに、PoCでは、自社の請求書や購買データを使い、AI-OCRと三点照合が実務で機能するかを確かめます。
このように、UI、機能、実データの順で検証の深さが増します。
債務管理システムでの段階的な使い分け
債務管理システムの導入では、3つの手法を段階的に使い分けると効果的です。
- モックアップで、経理担当者や承認者に使いやすい画面かを確かめ、業務部門の合意を得ます。
- プロトタイプで、購買・会計連携と、請求書から仕訳・振込データ生成までの流れを試します。
- PoCで自社の実データを使い、AI-OCRと三点照合のリスクを検証します。
画面や業務フローが固まらないままPoCを始めると、検証すべき内容を定めにくくなります。また、モックアップに時間をかけ、三点照合を後回しにすると、本開発で重大な問題が見つかります。
使い分けでは、支払業務のリスクが大きい箇所を重点的に検証します。
PoCで検証すべき技術論点
債務管理のPoCで最大の論点は、取引先(サプライヤー)ごとに形式の異なるデータを、社内システムで正確に処理できるかです。
売上を回収する債権管理は、自社が発行する形式のそろった請求データを扱います。一方、債務管理は、相手先から届く不ぞろいなデータを使える形に整理する必要があります。そのため、この難所を本開発の前にどこまで確かめられるかが、プロジェクトの成否を左右します。
請求書AI-OCRの読み取り精度
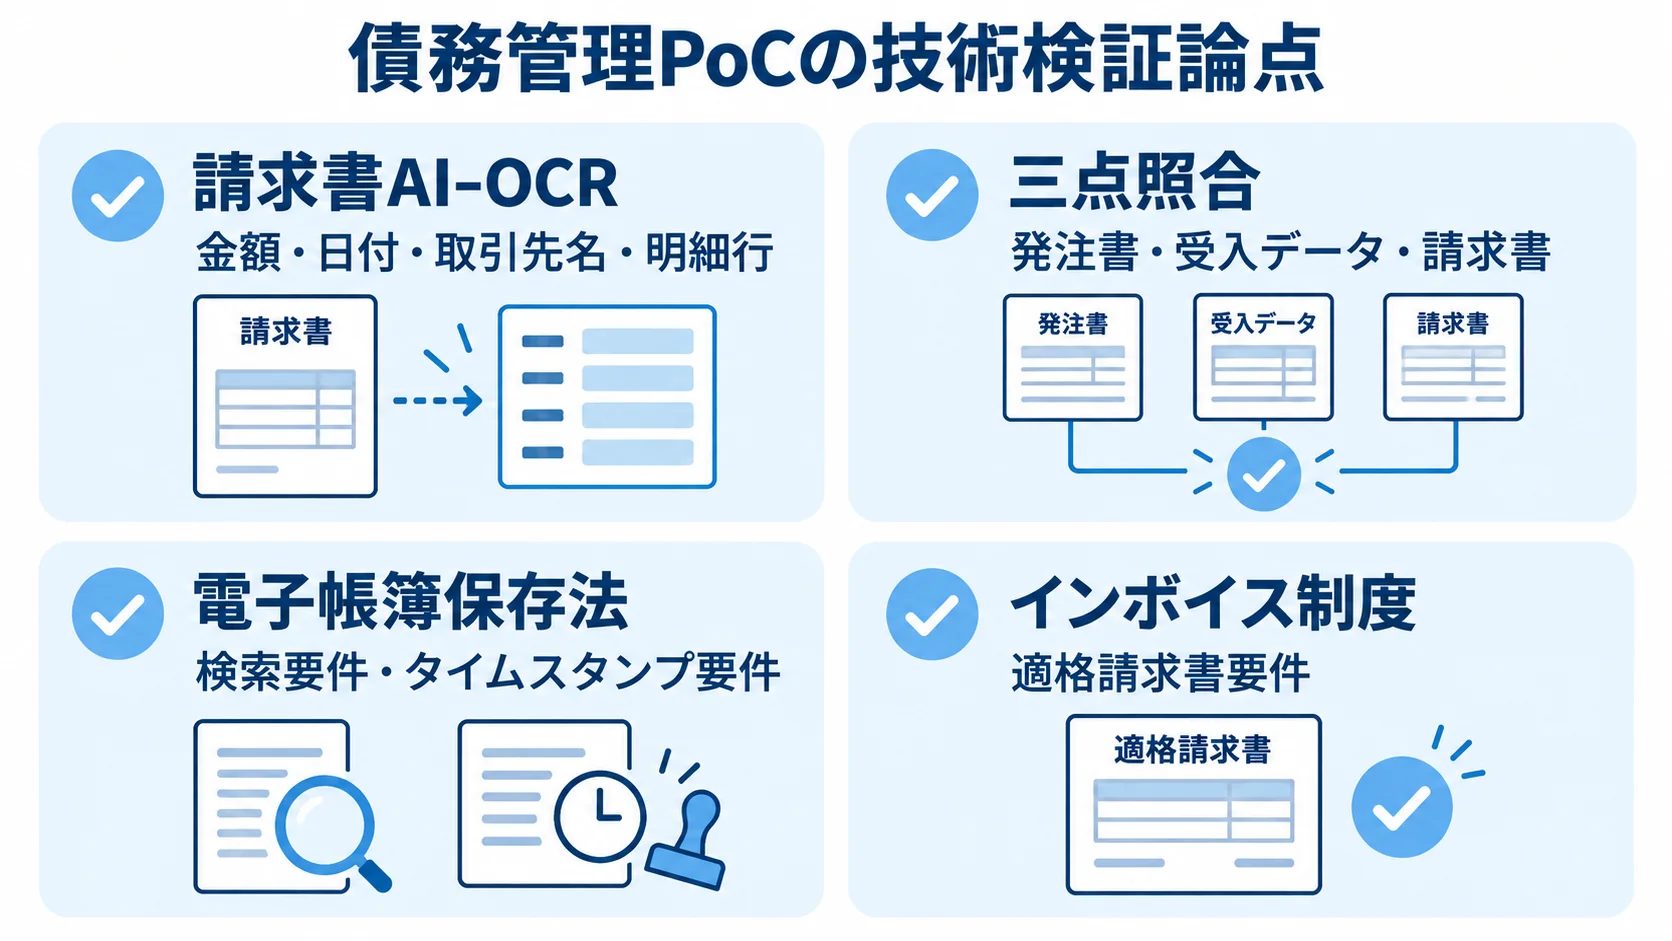
最初に、自社の実データを使って、請求書のAI-OCR(光学文字認識)による読み取り精度を検証します。
- 基本項目:金額、日付、取引先名、明細行の読み取り。
- 複雑な請求書:明細が多いものや、標準税率と軽減税率が混在するものを含めます。
- 手書きの補記:実務で使う請求書のパターンに含めて試します。
カタログ上の精度が高くても、取引先独自の形式で期待どおりに読めるとは限りません。そのため、難しい請求書を意図的に検証の対象に入れます。
読み取り誤りが多いと、人手での確認や修正が残り、システム化の利点が失われます。そこで、自社の請求書パターンに対する実効精度を数値で把握しておくと、投資判断の材料になります。
三点照合と会計・購買システム連携の壁
購買・会計連携では、次の処理を検証します。
- 三点照合:発注書(PO)、受入データ(納品)、請求書を正しく紐付けられるか確かめます。
- 分割納品:1ヶ月分をまとめて発注し複数回納品する場合、発注単位と受入単位のずれを吸収し、エラーなく照合できるか検証します。
- 電子帳簿保存法:検索要件とタイムスタンプ要件を満たしているかどうか。
- インボイス制度:請求書データが適格請求書要件を満たすか、自動判定できるかを見ます。
なかでも、照合ロジックの検証が最重要です。照合が機能しなければ、過払いや二重支払いを防ぐという債務管理の役割が果たせなくなります。
連携や統制の検証は、整ったサンプルではなく、自社の実際の取引データで試してこそ意味があります。
モックアップで確認する支払承認ワークフローとUI
PoCが技術の実現可能性を確かめるのに対し、モックアップでは業務の使いやすさを見ます。
経理部門だけでなく、多くの部門の担当者が日常的に使うため、UIの分かりやすさと承認フローの円滑さが定着を左右します。モックアップでは、特に次の2点を確認します。
多段階承認の操作性
モックアップで、現場担当者、部門長、経理部門へと続く多段階承認を、滞りなく進められるか確かめます。
- 証憑の確認:スマートフォンやPCで、請求書画像をワンクリックで見られます。
- 承認と差し戻し:確認後の操作を、画面上でスムーズに行えます。
- 直感的な表示:経理の専門用語を知らなくても操作できます。
複数の画面を行き来したり、請求書の確認に手間取ったりすると、承認が滞って支払遅延を招きます。
承認者は経理の専門家ではない現場の管理職であることも多いため、操作の分かりやすさが欠かせません。
実際の承認者に試してもらい、迷う箇所や分かりにくい点の意見を集めておくと、稼働後の定着につながります。
インシデント(例外)の可視化
債務管理システムのUIで見落とされがちな例外データを、担当者が見つけて対応できるかを確かめます。
- 未着の請求書:納品済みなのに、請求書が届いていない状態。
- 金額の不一致:請求額と発注額が合わないこと。
- 警告表示:買掛金台帳のダッシュボードで例外を目立たせ、対応対象をひと目で把握できます。
例外が処理済みデータに埋もれると、支払漏れや誤払いにつながります。
このため、例外が目立ち、放置されない仕組みが支払の正確性を支えます。
正常系の画面が整っていても、例外の扱いが弱ければ、稼働後に問題が起きます。
特に、モックアップの段階で例外系の画面の見せ方も確かめておくと、堅牢なシステムにつながります。
PoCの期間・費用・体制の目安
債務管理システムのPoCでは、期間・費用・体制を把握し、過不足のない検証規模を見極めます。過剰な検証は時間とコストを費やし、一方で不十分な検証は本開発での問題を招きます。
期間と費用の目安
期間と費用は、利用環境と業務の複雑さを踏まえ、検証範囲に合わせて見積もります。
- 要件定義・PoC期間:一般的に1〜3ヶ月程度です。
- トライアル利用料:SaaSやパッケージでは、1ヶ月無償の場合もあります。
- 導入コンサル費:支援費用は月額100万〜300万円程度が目安です。
無償トライアルでも、システム利用料以外の人的コストがかかる点に注意が必要です。
複雑な支払業務とのギャップを調べるには、プロジェクトマネージャーや業務コンサルタントの支援が必要です。その費用は、本開発で数千万円規模の失敗を避けるための保険料と捉えられます。
論点を絞り、ゴールと評価基準を先に定めておくと、限られた期間で得られる学びが増えます。
全社横断の検証体制
債務管理システムのPoCで見落とされがちな体制の広さを確保するため、関係部門を早い段階から加えます。
- 情報システム:システム面の検証を担います。
- 経理:支払や三点照合の業務を確認します。
- 事業部門:実際に発注する購買担当者が参加します。
発注や検収を行う現場と密接に関わるため、情報システム部門や経理だけでは実態とずれることがあります。
現場が加わらなければ、稼働後に実際の発注方法との食い違いが見つかるおそれがあります。
特に三点照合では、現場の発注単位や検収方法を知る担当者が欠かせません。
PoCは業務全体の実現可能性を確かめる場と位置づけ、関係部門を巻き込みます。
PoCから本開発へ移行する判断基準と失敗パターン
PoCでは、本開発へ進むか、進む場合の前提を見極めます。
判断が曖昧だと、本開発でつまずきます。そこで、移行時の定量基準と、債務管理で頻発する失敗パターンを確認します。
定量的な移行判断基準
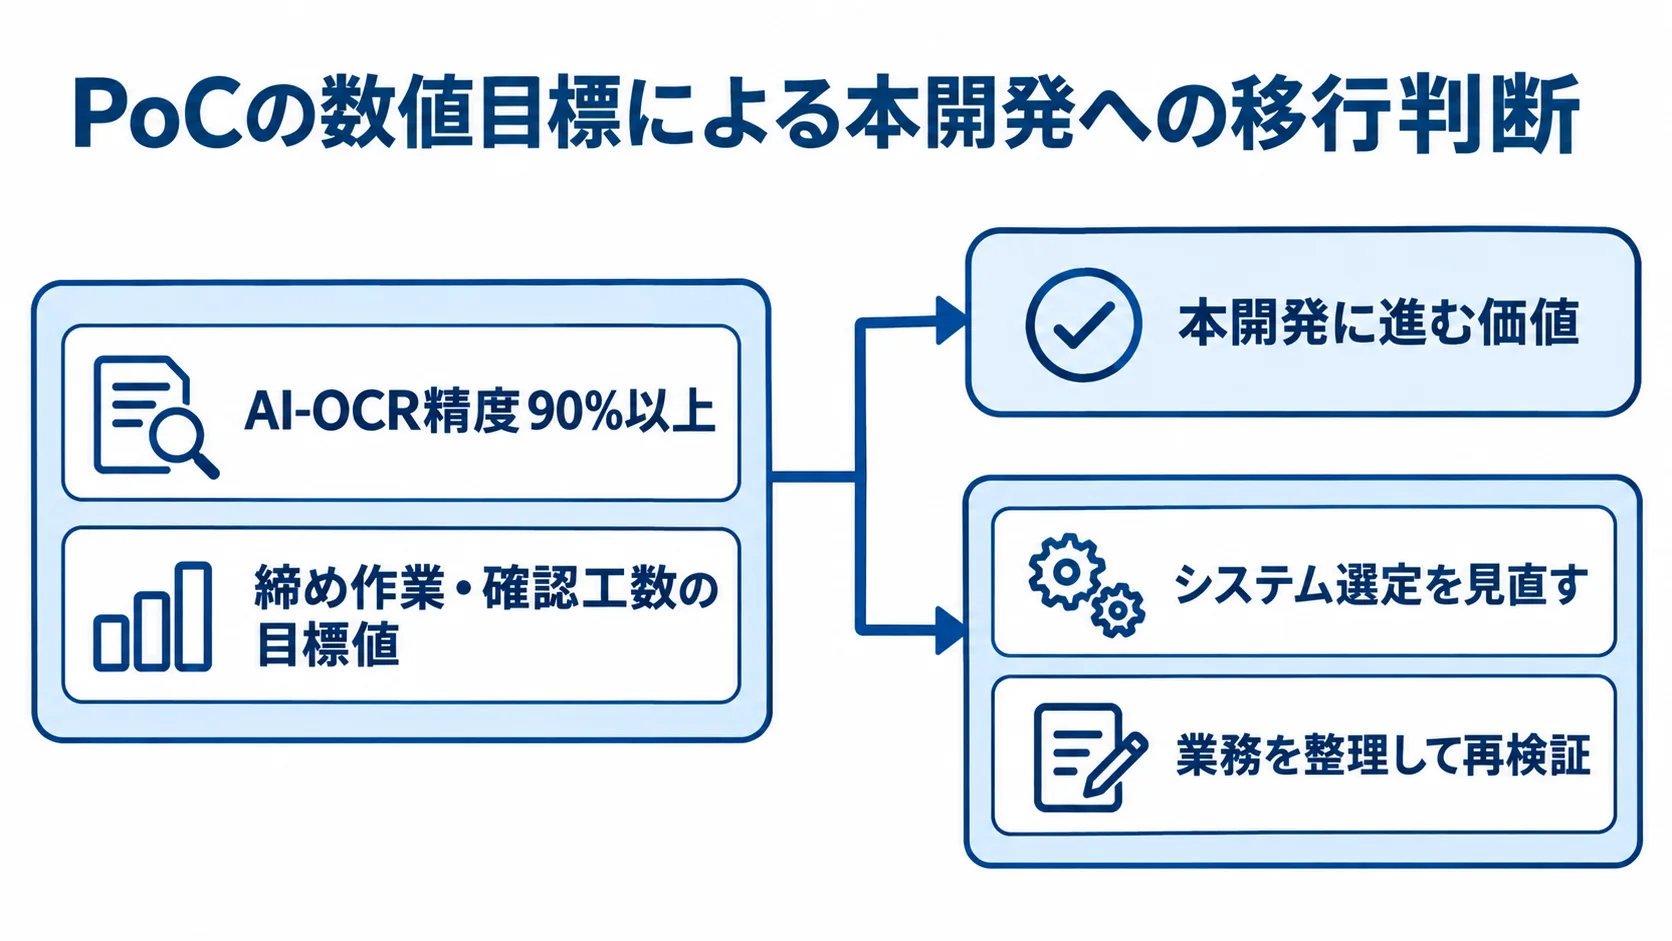
移行は、PoCの前に合意した数値目標で判断します。
- AI-OCR精度:実運用に向けて、読み取り精度90%以上などの目標を置きます。
- 締め作業の工数:三点照合で月末の締め作業・確認工数を、目標値まで減らせるか見ます。
三点照合の自動化率が高く、人手による例外処理が許容範囲に収まるなら、本開発に進む価値があります。ただし、数値目標を大きく下回る場合は、システム選定を見直すか、業務を整理して再検証します。
合格ラインは関係者と事前に合意しておくと、移行の判断を客観的かつ迅速に下せます。
典型的な失敗パターン
失敗を避けるには、業務を整理しておくことと、テストデータを網羅することが欠かせません。
- BPR未実施:業務を整理せずにシステム化すると、要件が複雑になります。
- 限定サンプリング:テストを網羅せず、きれいな一部のデータだけを抽出して試します。
たとえば、請求書の受領方法は3つあります。納品時の物理受領、担当者へのメール、外部システムやサプライヤーポータルへのアップロードです。3つすべてを自動化しようとすると、要件が複雑になり、PoCが破綻します。
発注側は、受領方法を1つに集約するなど、開発の前に運用ルールを見直す必要があります。
きれいな一部のデータだけで試すと、特殊な請求書や分割納品に対応できない場合があります。その結果、買掛金残高の重複などのトラブルが起こり、手作業での訂正が必要になることもあります。
PoCでは、難しいデータも含めて検証し、本番での失敗を防ぎます。
まとめ
モックアップは画面、プロトタイプは機能と連携、PoCは実データで実現可能性を確かめます。
債務管理ならではの論点は、取引先ごとに異なる請求書のAI-OCR精度と、発注・検収・請求書の三点照合です。いずれも、自社データを使って実効性を確かめます。
モックアップでは、多段階承認の操作性と例外の見やすさを確認します。
PoCは1〜3ヶ月程度を見込み、導入コンサル費用を考慮しながら、事業部門を含む体制を組みます。
本開発への移行は数値基準で判断します。そのうえで、業務整理の不足と限定的なデータ検証を避けます。
▼全体ガイドの記事
・債務管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。