
決済システムは、まずPSP・SaaSで始め、標準では応えられない独自要件とROIが見合う部分から段階的に内製化するのが基本です。
対象は実店舗を含む決済インフラで、構築方式・独自要件・法規制・事業ステージ別の選定基準の4点から判断します。オンライン取引は「オンライン決済システム開発」の記事も参考になります。
▼全体ガイドの記事
・決済システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
決済システムの構築手法の選択肢
構築手法を検討するには、まずキャッシュレス決済の関係者を理解し、PSP・SaaS利用とフルスクラッチの費用感を比べることが出発点になります。全体像を押さえておくと、自社で内製する範囲と外部サービスに委ねる範囲の判断の軸がはっきりします。
キャッシュレス決済基盤のエコシステムとPSPの役割
クレジットカード決済の基盤は、主に次の関係者で成り立っています。
- 国際ブランド:Visa、Mastercard、JCBなど
- アクワイアラ:新規加盟店を開拓・審査し、決済環境を整える
- イシュア:クレジットカードを発行し、会員を管理する
- 決済代行会社(PSP):加盟店と複数の決済機関・アクワイアラを仲介する
各機関と個別に契約すると、審査や仕様の異なる開発が必要になり、入金の管理も別々に発生して運用が煩雑になります。一方で、PSPなら1つの契約とAPIで複数の決済手段を統合でき、売上や入金も一か所で管理できます。
独自基盤を作る場合でも、カード情報の処理はPSPのAPIに委ね、周辺機能を自社で作る構成が主流です。また、エコシステム全体を自前で構築するケースは、極めて限られます。
PSP・SaaS利用とフルスクラッチの費用比較
構築手法によって、初期投資とランニングコストには大きな差が生じます。比べるときは、月額費用に加えて保守・インフラ費も含めて見ておく必要があります。
- PSP・SaaS:初期負担を抑え、既存APIで導入する
- フルスクラッチ:独自要件を実装できるが、開発・運用費がかかる
PSP・SaaSの初期費用は無料から数十万円程度です。月額費用は、決済手数料のみで無料のものから、数千円〜数万円程度のものが一般的です。
StripeなどのAPIを組み込むと、独自構築に比べて開発コストと時間を50〜70%程度削減できるケースがあります。一方、フルスクラッチの初期開発費は500万円から2,000万円超に達することもあり、要件次第では数千万円規模になります。
保守開発費は月額で初期開発費の5〜10%程度です。初期費用が500万円なら、月額25万〜50万円程度になります。
さらに、24時間365日の安定稼働に必要な冗長化インフラには、月額数十万円以上が継続してかかります。PSPでは実現できない要件がある場合に限り、独自構築を検討することになります。
フルスクラッチが必要になる独自要件
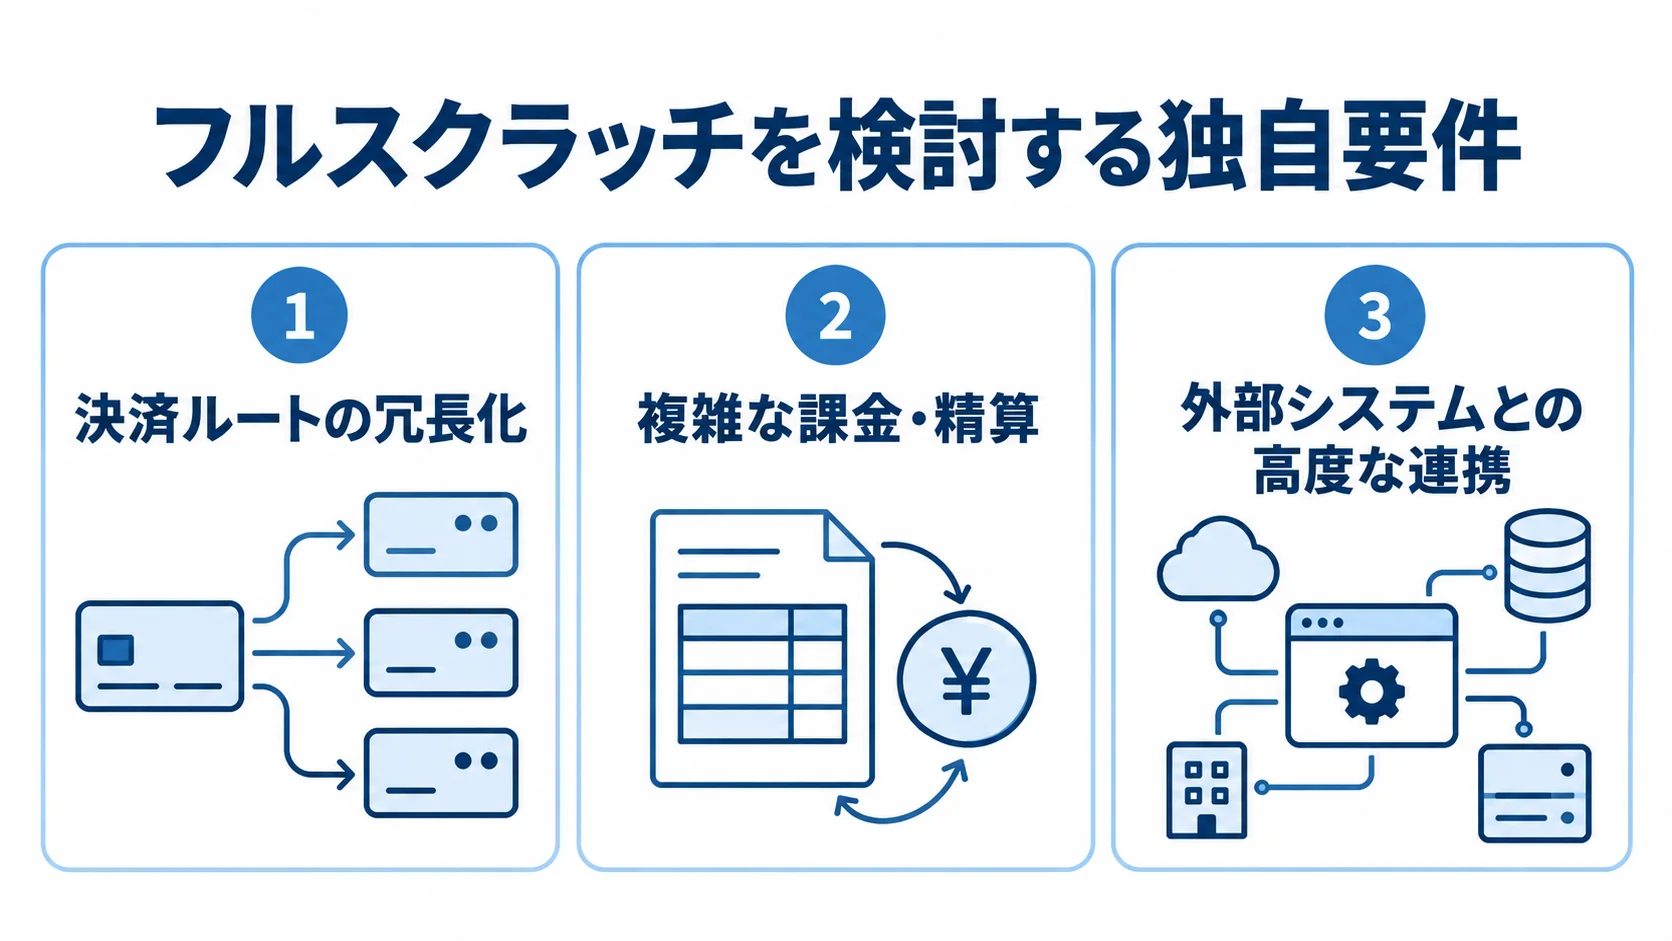
PSPやSaaSの標準仕様では対応できない高度な要件がある場合は、費用をかけてでも独自構築を検討することになります。代表的なのは、決済ルートの冗長化、複雑な課金・精算、複数の外部システムとの高度な連携です。
マルチホーミング(決済ルートの冗長化)
月商1億円を超える大規模ECやSaaS、大手小売では、PSP一社に依存していること自体がリスクになります。障害が起きると決済がすべて止まり、致命的な機会損失につながるためです。
このリスクへの備えとしては、次のような仕組みを組み合わせます。
- 複数PSPの運用:2〜3社を並行して利用する
- ルート振り分け:決済状況に応じてリアルタイムに経路を選ぶ
- 自動切替:障害を検知したら別ルートへ切り替える
この構成は標準的なPSP APIだけでは実現できず、独自構築が必要になります。ただし、決済停止による損失が開発・運用費を上回る規模で検討することが前提です。月商がその水準に届いていない段階で先に作ると、過剰投資になりがちです。
複雑な課金・精算シナリオと外部システム連携
標準サービスで扱いにくい要件は、課金・精算と外部連携の2つに分けて確認できます。
- 複雑な課金・精算:自社データベースと連動した独自ロジック
- 外部システム連携:複数の基幹システムとの高度なAPI連携
継続課金では、課金サイクルを管理し、決済に失敗したときは自動でリトライ(ダニング)する仕組みが必要です。解約やプラン変更にも、即時に対応しなければなりません。
こうしたシナリオを自社データベースと完全に連動させると、都度課金に比べて開発費用が1.5〜2倍程度になります。また、標準APIで無理に組むと、データの同期がずれて売上と入金が合わなくなるおそれがあります。そのため、独自の精算ロジックが必要な場合は作り込む判断になります。
会計ソフト、在庫管理、顧客管理システム(CRM)と連携する場合は、決済データを基点にリアルタイムで整合を取り、業務を自動化します。
標準サービスの連携機能だけでは足りない場合は、オーダーメイド開発が求められます。いずれも、標準仕様では妥協できない業務上の要件が根拠になります。
PCI DSSの自社準拠範囲と法規制
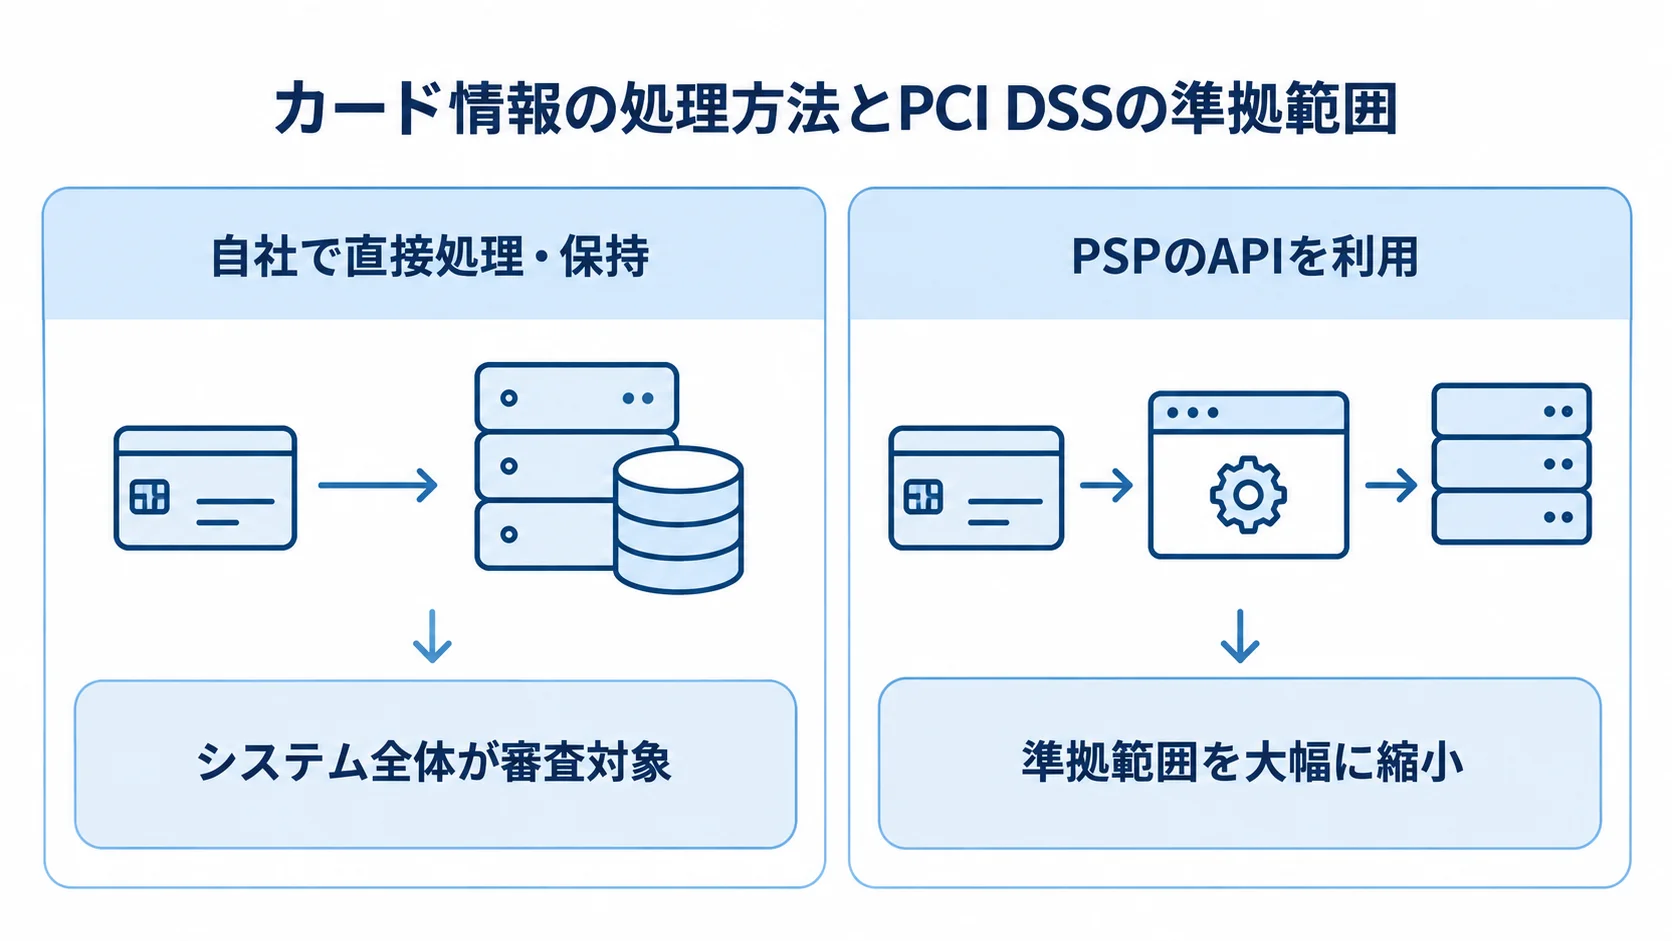
フルスクラッチでは、PCI DSS(クレジットカード業界のセキュリティ基準)のうち自社が準拠する範囲が、コストと責任の大きさを左右します。また、資金決済法や割賦販売法への対応も、決済基盤をどこまで自社で持つかによって負担が変わるため、構築前に確認が必要です。
PCI DSSの準拠範囲の違い
カード情報を扱う構成によって、PCI DSS対応の負担は大きく変わります。
- 自社で直接処理・保持:システム全体が審査対象
- PSPのAPIを利用:カード情報をPSP側で処理し、自社に保存しない
自社でカード情報を保持する場合、評価コンサルティングに数十万〜数百万円、QSA審査に年間数百万円規模の費用がかかります。定期的な脆弱性スキャンの費用も発生します。
審査で指摘された脆弱性の改修費も必要になります。大企業では、PCI DSS対応だけで年間数千万円かかるケースもあります。
StripeやGMOペイメントゲートウェイなどのAPIを使えば、カード情報はPSP側で処理され、自社サーバーに保存されません。独自構築の場合でも、トークン決済などで非保持化すれば、準拠範囲を大幅に縮小できます。そのため、費用とリスクの面では、カード情報の処理をPSPに委ねる非保持化を前提に設計するのが合理的です。
資金決済法・割賦販売法との関係
独自の決済機能を作る場合は、システムだけでなく、法規制への対応も自社の責任範囲になります。
- 割賦販売法:カード情報の非保持化またはPCI DSS準拠が必要
- 資金決済法:ポイントや残高の発行・送金機能に関係する
不正利用への対策としては、EMV 3-Dセキュアの導入も原則として求められます。
独自ポイント、電子マネー、プリペイド残高が一定の条件を満たすと「前払式支払手段」に該当し、財務局への届出・登録が必要になります。さらに、未使用残高の半額を供託する保全義務も生じます。
ユーザー間送金や、資金を預かって別の相手へ送る機能には「資金移動業」の登録が必要です。そのため、対応のハードルは一段と高くなります。
残高チャージや送金機能を組み込むと、法規制が関わってきます。機能を広げる前に、法務・コンプライアンスの観点から実現可能性を精査します。
事業規模・ステージ別の選定基準
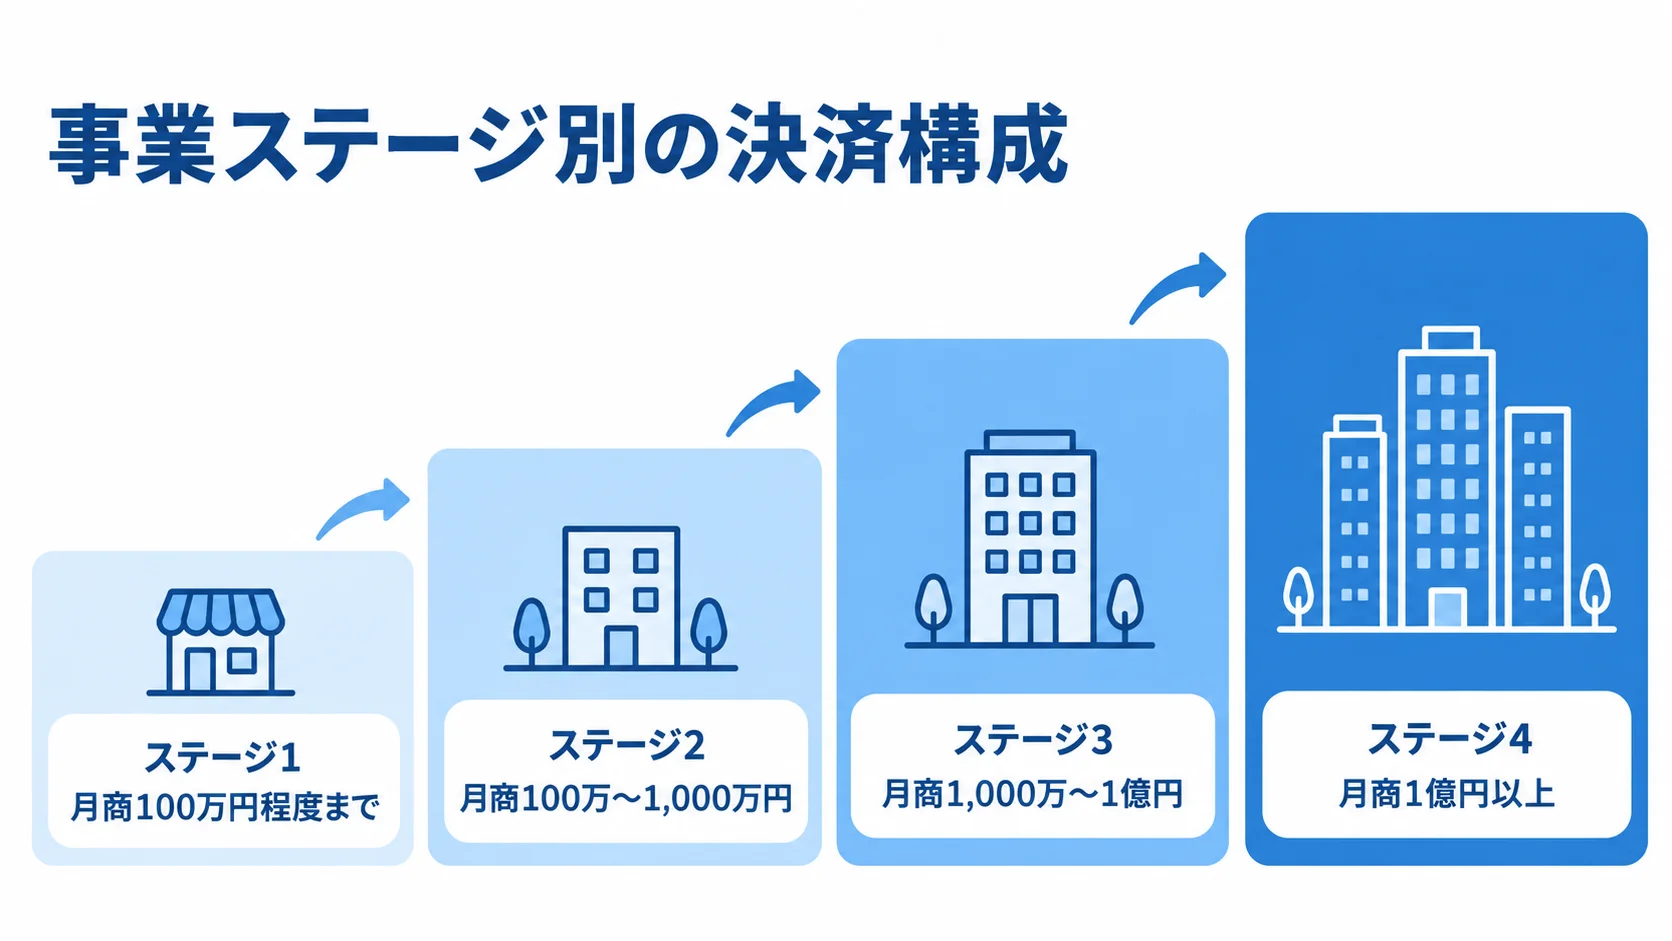
適切な構成は、事業フェーズや月商に応じて段階的に変わります。現在の段階と成長の見通しを踏まえ、4段階に分けた選定基準を見ていきます。
ステージ1〜2(立ち上げ期〜急成長期)
立ち上げ期は初期投資と運用工数を抑え、事業を軌道に乗せることを優先します。急成長期も、事業モデルに合う機能を備えたPSPが基本です。
- ステージ1:初期・月額無料で、申し込みからすぐ使えるサービスを選ぶ
- ステージ2:事業モデルに合う機能とAPI・SDKの品質を重視する
ステージ1は個人事業主や立ち上げ期で、月商100万円程度までが目安です。候補としては、Square、Stripe、Shopify Paymentsなどが挙がります。
ステージ2は急成長スタートアップで、月商100万〜1,000万円が目安です。Stripe、ROBOT PAYMENT、UnivaPayなどが候補になります。サブスクリプションや越境ECへの対応など、自社モデルに合う機能も確認します。
この段階では、フルスクラッチは基本的に選択肢に入りません。成長を支えるPSPを選ぶのが定石で、内製化の検討は次のステージ以降になります。
ステージ3〜4(中堅〜大手)
中堅以降は、取扱額や稼働率、1社依存のリスクを見ながら構成を検討します。月商だけで独自構築を決めず、ROIも確認します。
- ステージ3:決済手数料、決済手段、稼働率、サポートを確認する
- ステージ4:冗長化や独自ゲートウェイの投資対効果を検討する
ステージ3は中堅EC・SaaSで、月商1,000万〜1億円が目安です。候補としては、GMOペイメントゲートウェイ、SBペイメントサービス、JPCCなどが挙がります。
取扱額が大きくなると、決済手数料を交渉する余地が生まれます。加えて、多様な決済手段、高い稼働率(SLA)、専任サポートも選定の軸になります。
この段階から、部分的なオーダーメイド連携を検討し始めるケースもあります。
ステージ4は大手EC・大規模SaaSで、月商1億円以上が目安です。AdyenやGMOペイメントゲートウェイなどを活用した構成が視野に入ります。
1社依存を避けるための独自ゲートウェイやフルスクラッチも、検討の対象になります。ただし、ROIの観点から判断することになります。
フルスクラッチ判断のチェックポイント
大きな投資になるため、ROIと段階的な移行の両面から、フルスクラッチが適しているかを見極めます。
ROI(投資対効果)による判断
判断の基準は、投資による利益改善効果がシステム投資額を上回るかどうかです。
- 費用を把握:開発費、月額保守費、冗長化インフラ費
- 効果を試算:手数料削減、機会損失回避、業務自動化
月商が1億円を超えたからといって、それだけを理由に独自構築へ進むのは危険です。初期開発費は500万〜2,000万円超です。保守費は初期費用の5〜10%、冗長化インフラは月額数十万円以上が目安です。
手数料削減や機会損失の回避、業務自動化による人件費削減の効果が、総所有コストを上回ると数字で示せれば、移行を正当化できます。逆に、ROIを試算しないまま規模だけで内製化すると、投資を回収できず、収益を圧迫するおそれがあります。
段階的移行という現実解
PSP利用か独自構築かを一度に決めず、事業の成長に合わせて段階的に移行していきます。
- 立ち上げ期は初期・月額無料のPSPで始める
- 成長に応じて機能網羅性やSLAを重視したPSPへ移る
- 手数料の交渉余地が生まれたら一部連携を個別開発する
- ROIを証明できた段階でマルチホーミングなどを構築する
この順序なら、投資リスクを抑えながら事業の要求に応えられます。フルスクラッチに進むのは、ROIが明確になってからです。
どの段階でも、カード情報の処理はPSPのAPIに委ねて非保持化を維持します。一方で、自社では精算・課金ロジックやマルチホーミングなど、標準サービスで代替できない部分を作ります。
外部サービスを活用しながら、競争力に直結する部分に絞って内製化することが、決済システムを成功させる鍵になります。
まとめ
ここまで、実店舗を含む決済インフラ全般を対象に、フルスクラッチ・オーダーメイド開発を見てきました。
PSP・SaaSの初期費用は無料から数十万円、月額は無料から数万円です。独自構築に比べて、開発コストと時間を50〜70%削減できる場合があります。
フルスクラッチは初期費用500万〜2,000万円超で、月額保守費は初期費用の5〜10%、冗長化インフラは月額数十万円以上です。
独自構築は、標準仕様で対応できない要件がある場合に検討します。例としては、複数PSPの冗長化、複雑な課金・精算、外部システム連携が挙げられます。
カード情報を自社で保持すると、PCI DSSの審査範囲が広がり、年間数千万円規模の費用がかかるケースもあります。PSPによる非保持化で準拠範囲を縮小できます。
独自のポイントや残高、送金機能には、資金決済法や割賦販売法への対応が必要になる場合があります。事業ステージとROIを踏まえ、PSPから段階的に内製化します。
立ち上げ〜急成長期はPSP利用が基本です。中堅〜大手ではフルスクラッチも視野に入りますが、判断の決め手はROIを証明できるかどうかです。
カード処理をPSPに委ね、競争力に直結する部分に絞ることが、決済システムを成功に導く設計になります。
▼全体ガイドの記事
・決済システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。