
決済システムの費用は、販売形態・取引量・カード情報の保持方法によって変わります。目安は、1件あたり数円から数十円、月額にして数千円から数十万円以上です。
実店舗では、POSレジと連携するキャッシュレス端末で、クレジットカードや電子マネー、QRコード決済、交通系ICなど複数のブランドを扱い、端末や精算業務の費用も加わります。ECなどオンライン取引に特化した決済とは別のコスト構造になり、一般的なWebシステムにはない費用項目も積み重なります。
▼全体ガイドの記事
・決済システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
決済システムの運用コストの全体像
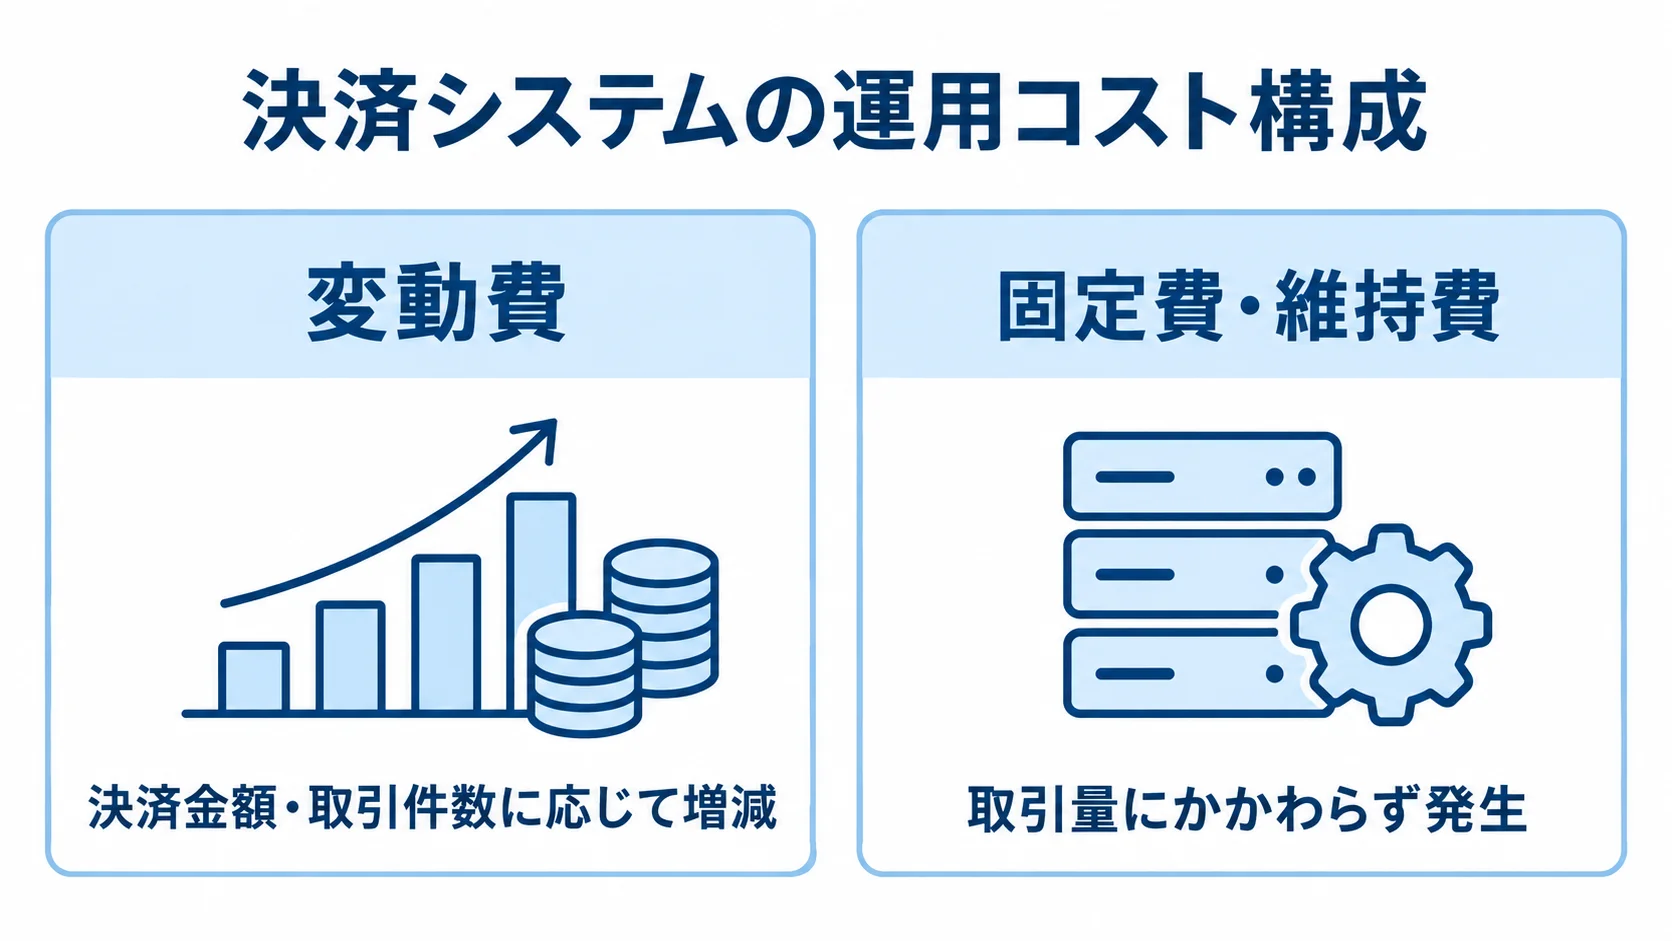
決済システムの費用は、変動費と固定費・システム維持費に分けて考えます。両者を分けて見ると、どこで費用が膨らむかを確認できます。
- 変動費:決済金額や取引件数に応じて増減する費用です。
- 固定費・維持費:取引量にかかわらず発生する費用です。
変動費には決済手数料やトランザクション費用が含まれます。
固定費は、月額利用料や端末費用、サーバー費用などです。システム保守費用とPCI DSS準拠の維持コストも、固定費に入ります。
この違いを押さえると、損益分岐点をもとにプランを比べやすくなります。
変動費と固定費の考え方
決済手数料は売上に比例するため、月商の規模によって費用全体の構成が変わります。
- 月商が小さい場合:月額固定費の負担が相対的に重くなります。
- 月商が増えた場合:手数料の総額が固定費を上回ることがあります。
月額無料で手数料率が高いプランと、月額有料で手数料率が低いプランがあります。
どちらが有利かは月商によって変わるため、想定取引額をもとに総コストを比べます。
実店舗決済ならではのコスト構造
オンライン専業では、決済手数料とシステム維持費がコストの中心です。実店舗では、これに端末や精算業務の費用が加わります。
- 端末関連:保証後の交換や、レジ増設時の追加レンタル費用が続きます。
- 加盟店管理:複数ブランドの精算や売上突合に業務負荷がかかります。
端末は導入時の費用だけでなく、故障や増設に伴う費用も見込んでおく必要があります。実店舗特有の項目を予算に入れておかないと、稼働後に想定外の出費が生じます。
決済手数料・月額固定費・トランザクション費用
決済代行会社(PSP)に支払う各種手数料は、運用コストの大きな割合を占めます。決済手数料や月額固定費、トランザクション費用に加え、精算手数料もかかります。
- 決済手数料:販売形態によって相場が異なります。
- 月額・処理費用:固定費や取引ごとの費用が発生します。
- 精算費用:振込や取消などにも手数料がかかります。
まずは自社の販売形態と取引量をもとに、各費用の相場を確認します。
販売形態別の決済手数料率の相場
市場アンケートによると、全体の決済手数料率は3.0〜3.4%が約4割を占めています。
- 実店舗:2%未満が13.0%、2.0〜2.9%が21.1%です。
- オンライン・EC:3.0〜3.2%が最多で、26.4%です。
- 継続課金:3.3〜3.4%が最多で、32.8%です。
実店舗は非対面決済に比べて不正利用リスクが低いため、低い料率のケースが多く見られます。一方、ECはリスク管理費用を含むぶん対面より高めで、継続課金は運用や管理機能も求められます。
決済形態の内訳によって手数料の総額は変わるため、想定取引に沿って試算します。
月額固定費とトランザクション費用
月額固定費は、決済システムの利用料やデータ管理費として発生します。
- 月額固定費:数千円から数万円が相場です。
- 処理ごとの費用:決済1回につき数円から数十円かかります。
アンケートでは、5,000円〜9,999円が最多(18.5%)で、約4割が月額1万円未満です。
無料プランもありますが、その場合は決済手数料率がやや高めに設定される傾向があります。
処理ごとの費用は、決済1回ごとに発生するデータ通信費です。
決済額にかかわらず数円から数十円で、30円の場合もあります。
少額決済が多い業態では、積み重なった処理費用が手数料以上にコストを押し上げます。そのため、決済1件あたりの利益と照らし合わせて、処理費用が利益を圧迫していないかを確かめます。
振込手数料・取消手数料などの精算コスト
売上金の振込やキャンセル・返金の処理にも手数料が発生します。
- 振込:1回あたり無料から数百円です。
- 取消:1件あたり無料から数十円で、5円程度の場合もあります。
月2回など入金頻度を増やすと、振込手数料の回数も増えます。入金サイクルの早さと振込費用は、トレードオフの関係にあります。
返品や返金が多い業態では、取消手数料も積み上がります。1件あたりは小額でも、取引件数が多いと無視できません。そこで、周辺手数料も含めて総コストを比べます。
決済端末・加盟店管理・精算業務の運用コスト
店舗数や決済ブランド数が増えるほど、端末と管理業務の負担が大きくなります。
- 端末費用:交換や追加設置に費用がかかります。
- 精算業務:売上の管理や消込に人手が必要です。
どちらもオンライン専業の決済にはない項目なので、運用予算として織り込んでおきます。
決済端末の保守・交換・レンタル費用
キャッシュレス端末は、保証期間内なら無償で修理・交換できるのが一般的です。
- 保証後の交換:1台あたり20,000円から30,000円程度です。
- 追加端末:2台目以降は1台あたり月額1,000円から3,000円程度です。
対象となるのは、カードリーダーやマルチ決済対応のスマート端末です。交換費用は、店舗数に応じて見込んでおきます。
複数レジを運用すると、追加端末のレンタル料が続く場合があります。そこで、故障対応や増設費も含めて店舗展開に合わせて端末コストを試算し、運用予算を立てます。
加盟店管理・精算業務の運用負荷
複数ブランドを個別に扱うと、契約先ごとに入金を管理し、経理上の消込もしなければなりません。
- PSPの一元管理:複数手段の売上や入金をまとめて管理できます。
- 残る作業:店舗売上との突合や返金・取消の消込が必要です。
各決済機関で入金サイクルが異なると、精算業務はそれだけ複雑になります。さらに、ブランド数が増えると、担当者の人件費にも影響します。
PSPを使う大きなメリットは、精算業務をまとめられる点です。1つの契約と管理画面で複数の手段を扱えるため、個別に精算する手間を減らせます。
精算や消込をどこまで自動化するか、運用フローをどう組むかによって、バックオフィスの負荷と人件費は変わります。
PCI DSS維持コストと障害監視・インフラ費用
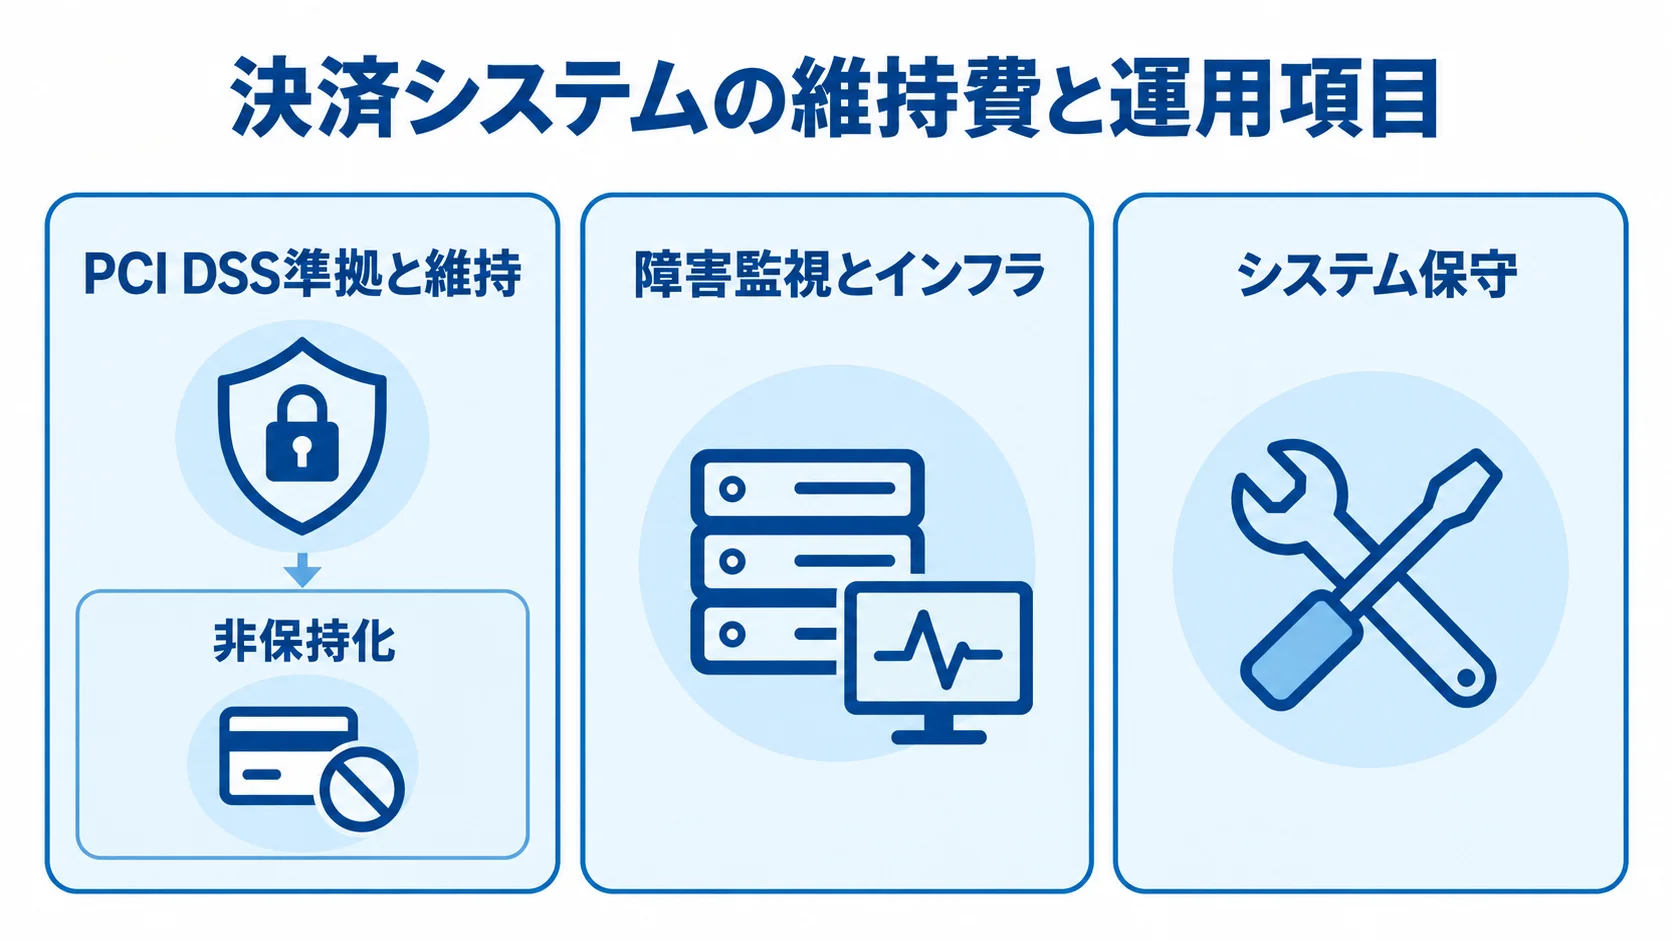
自社で決済基盤を構築・運用する場合は、手数料や端末費用に加えて、固定費も発生します。
- セキュリティ:PCI DSS準拠を維持する費用です。
- 安定稼働:障害監視やインフラを維持する費用です。
どちらも金額が大きくなりやすく、運用コストを左右します。
PCI DSS準拠の維持コスト
カード情報を自社システムに保存・通過させるフルスクラッチ構成では、PCI DSS準拠と維持が求められます。
- 評価・審査:コンサル費用は数十万〜数百万円、QSA審査は年数百万円規模です。
- 継続対応:ASVスキャンは数十万円で、脆弱性改修費も発生します。
QSAは認定審査機関で、大企業では維持費が年間数千万円規模に達する場合もあります。
負担を減らす主流の方法は、決済代行APIを使ってカード情報を持たない(非保持化する)ことです。カード番号をトークン(代替文字列)に置き換え、自社サーバーを通過させない設計にします。
この方法では準拠範囲が縮小し、セキュリティ対応コストを50〜70%程度削減できます。このように、カード情報を自社で保持するかどうかは、長期の運用費用を左右する設計判断です。
障害監視・インフラ費用とシステム保守費
決済システムには24時間365日の可用性が求められ、監視とインフラの費用がかかります。
- インフラ:小規模でも月額数万円、大規模な冗長構成は月額数十万円以上です。
- システム保守:初期開発費の月額5〜10%程度が相場です。
決済の停止は、即座に売上機会の損失につながります。このため、障害を素早く検知して復旧できる監視体制の維持は、コストを削れない領域です。
独自開発の場合は、バグ修正やアップデートへの対応費も継続して発生します。
初期開発費が500万円の場合、月額保守費は25万円から50万円です。初期費用が大きいほど保守費も膨らむため、初期投資の時点で数年分の総所有コストをもとに判断します。
運用コストを抑える工夫
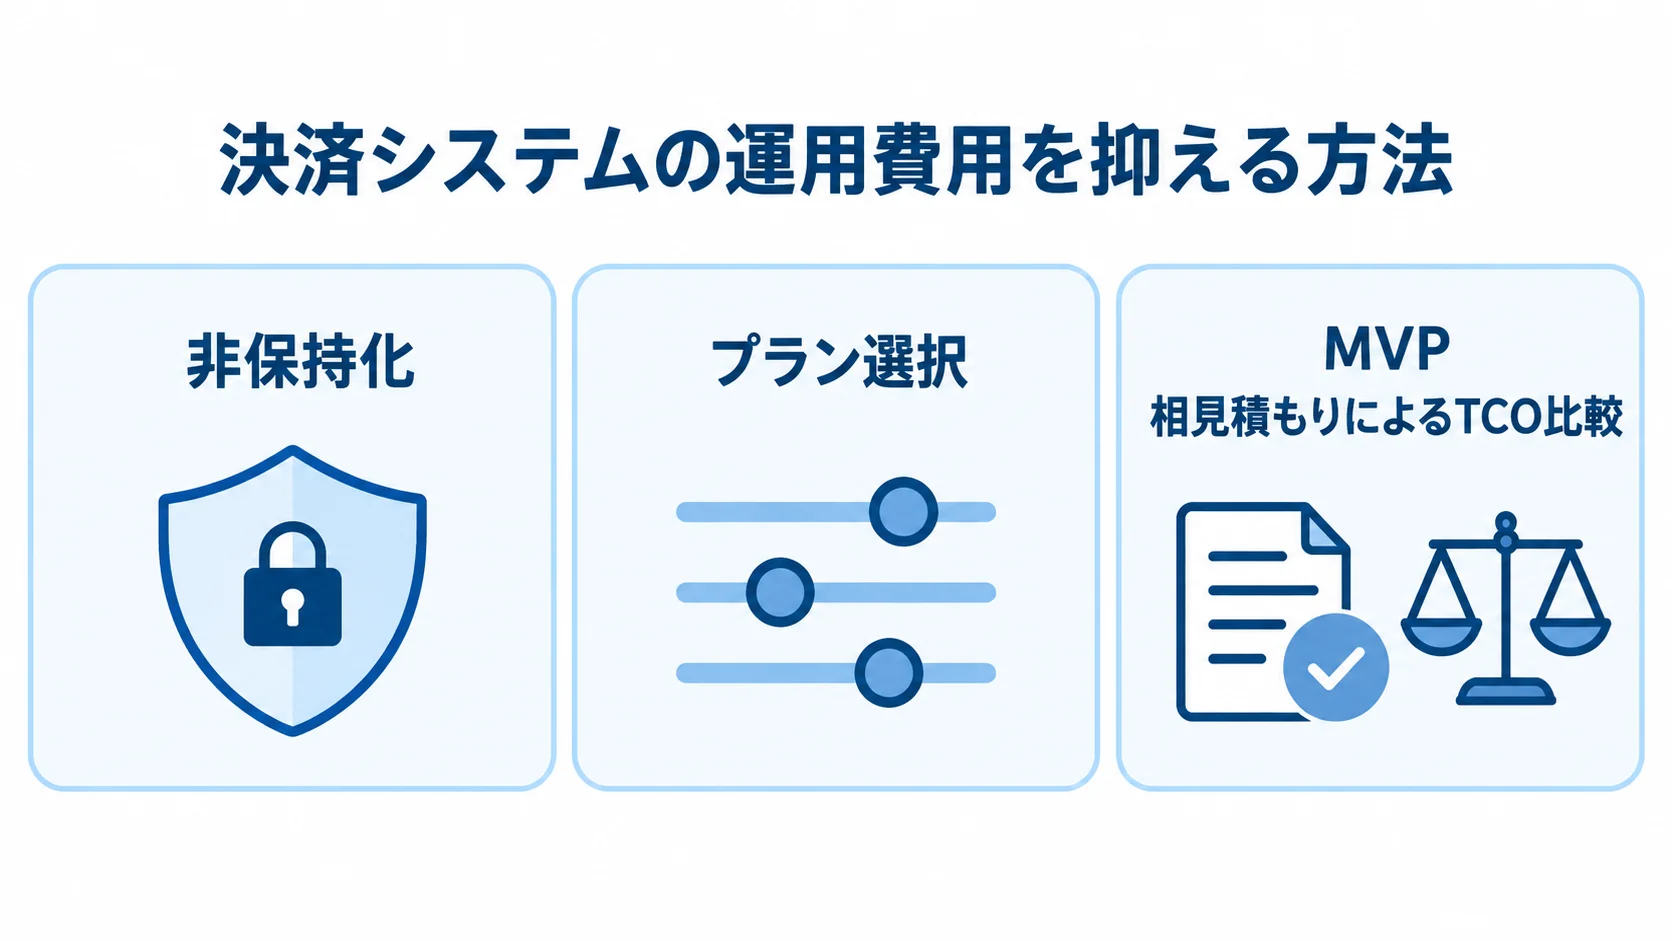
決済システムの運用費用は、設計と契約を見直すことで抑えられます。主な実践策は3つあり、それぞれ判断の条件が異なります。
- 非保持化:カード情報を自社に通さず、セキュリティ対応コストを縮めます。
- プラン選択:損益分岐点に合わせて契約プランに乗り換えます。
- 開発・見積もり:段階的に開発し、相見積もりで総所有コストを比べます。
非保持化とプランの損益分岐点での乗り換え
決済代行APIとトークン決済を使うと、カード情報が自社サーバーを通過しない設計にできます。
- 非保持化:PCI DSS準拠範囲を縮め、対応費を50〜70%程度削減できます。
- プラン見直し:月間決済額が約61万円を超えたら有料プランが有利な例があります。
StripeやGMOペイメントゲートウェイなどのAPIでは、カード情報をトークンとして処理します。
例では、手数料率の差が0.54%、有料プランの月額料金が3,300円です。この差をもとに、月額無料で手数料が高いプランと、月額有料で手数料が安いプランを比べ、どちらが有利になるかの分岐点を求めます。
月商の伸びに合わせて定期的に見直せば、余分な手数料を避けられます。
MVPでのスモールスタートと相見積もりによるTCO比較
開発規模を抑えたうえで、要件をそろえて見積もりを比べると、初期費用と維持費を一緒に検討できます。
- MVP:最小限の機能から始め、売上を見ながら段階的に広げます。
- 相見積もり:同じ要件定義書で3〜4社から取得します。
- TCO比較:手数料以外の費用も含めて評価します。
初期費用が増えると、月額保守費用(初期費の5〜10%)も増加します。
初めからすべての機能をフルスクラッチで開発する代わりに、MVP(実用最小限の製品)としてカード決済などに絞ります。
見積もりでは、月額固定費や処理費に加えて、振込・端末・保守費用も含めて比べます。TCOは総所有コストのことです。手数料率が一番低くても、合算すると割高になる場合があります。
複数社を横並びで評価して、自社の取引実態に合うシステムを選びます。
まとめ
決済システムの運用費用は、変動費と固定費・システム維持費に大別されます。手数料率は実店舗で3%未満が多く、ECは3.0〜3.2%、サブスクは3.3〜3.4%です。
月額固定費は数千円から数万円で、5,000〜9,999円が最多です。トランザクション費用は、1件数円から数十円が目安です。
端末の保証後交換は1台2〜3万円、追加レンタルは月1,000〜3,000円です。複数ブランドの管理・精算業務には、人件費がかかります。
PCI DSS維持費は大企業で年数千万円規模、監視・インフラ費は月数万〜数十万円以上です。システム保守費は、初期開発費の月額5〜10%が相場です。
費用を抑えるには、非保持化でセキュリティ費を50〜70%削減し、損益分岐点をもとにプランを変え、MVPで段階的に開発することが有効です。相見積もりで総所有コスト(TCO)を比べることも欠かせません。初期費用だけでなく、稼働後も続くランニングコストを含めて設計することが、収益を支えます。
▼全体ガイドの記事
・決済システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。