
給与計算システムの開発方式は、共通部分と独自部分のバランスで選びます。SaaSやパッケージを先に検討し、独自要件だけを追加開発すると、法改正対応の負担を抑えられます。
フルスクラッチが候補になる場面、費用と期間の目安、ハイブリッドという選択肢を順に説明します。
▼全体ガイドの記事
・給与計算システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
給与計算システムの開発手法とフルスクラッチの位置づけ
給与計算システムの導入方式は、コストと柔軟性で違いが出ます。法定処理をどこまで任せるか、独自要件にどう対応するかが、選択を左右します。
- SaaS:クラウドサービスを利用する方式
- パッケージ:既製品を自社環境に導入する方式
- オーダーメイド:既製品を基に自社要件を追加する方式
- ノーコード・ローコード:既存ツールで開発する方式
- フルスクラッチ:要件定義から独自に構築する方式
SaaSは従業員数に応じた従量課金が主流で、月額300円〜500円/人などの料金で利用できます。
サーバーを自社で持つ必要はなく、法改正への対応もベンダー側が自動で行います。
パッケージ型は、初期費用が50万〜300万円程度で、自社環境に構築します。
設定はカスタマイズでき、年間30万〜100万円程度の保守費がかかります。
オンプレミス型も、この方式に含まれます。
オーダーメイドは、パッケージやSaaSを土台に、就業規則などへ合わせて追加開発します。オーダーメイドの費用は20万円〜100万円超などです。
ノーコード・ローコードは、Bubbleなどのツールで開発期間を短縮します。初期費用は100万〜300万円、月額サーバー費は1万〜3万円程度です。
フルスクラッチは最も自由度が高い反面、コストと期間が最もかかります。
給与計算では最終手段として扱い、避ける理由と選ぶべきケースは次の節で説明します。
給与計算には、所得税法や地方税法、健康保険法などに基づく共通処理が多くあります。労働基準法や厚生年金保険法、雇用保険法も関係します。
こうした共通処理を一から作ると、既存の優れたパッケージやSaaSと同じ機能を再構築することになりがちです。
一から作り直すことは、「車輪の再発明」と呼ばれます。
そのため、まずSaaSやパッケージで要件を満たせないかを確認します。それでも対応できない特別な理由がある場合に、フルスクラッチを検討します。
フルスクラッチを避けるべき理由と選ぶべきケース
給与計算システムでフルスクラッチを選ぶには、慎重な判断が必要です。
原則として、SaaSやパッケージが推奨されます。ただし、特定の要件があれば、フルスクラッチが正当化される場合もあります。
「車輪の再発明」問題と法改正追従コスト
フルスクラッチを避ける大きな理由は、給与計算に特有の法改正への追従コストです。労働基準法の改正や、所得税・社会保険料率・雇用保険料率の変更に、対応し続ける必要があります。
法改正対応を誰が負うかで、負担とリスクは大きく変わります。フルスクラッチとそれ以外を並べると、その差がはっきりします。
- 改正の頻度:給与計算に関わる法令や料率は、ほぼ毎年変わります
- SaaS・パッケージ:ベンダーが法改正対応を無償かつ自動で行います
- フルスクラッチ:共通対応を自社で永続的に担い、優れた製品が数多くあるなかで同じ機能を作り直して、開発費と維持費も負います(車輪の再発明)
- 未対応のリスク:手作業の補正や対応の遅れによる、誤支給や法令違反
フルスクラッチを検討する前に、毎年の法改正を自社で負担し続けられるかを確かめる必要があります。
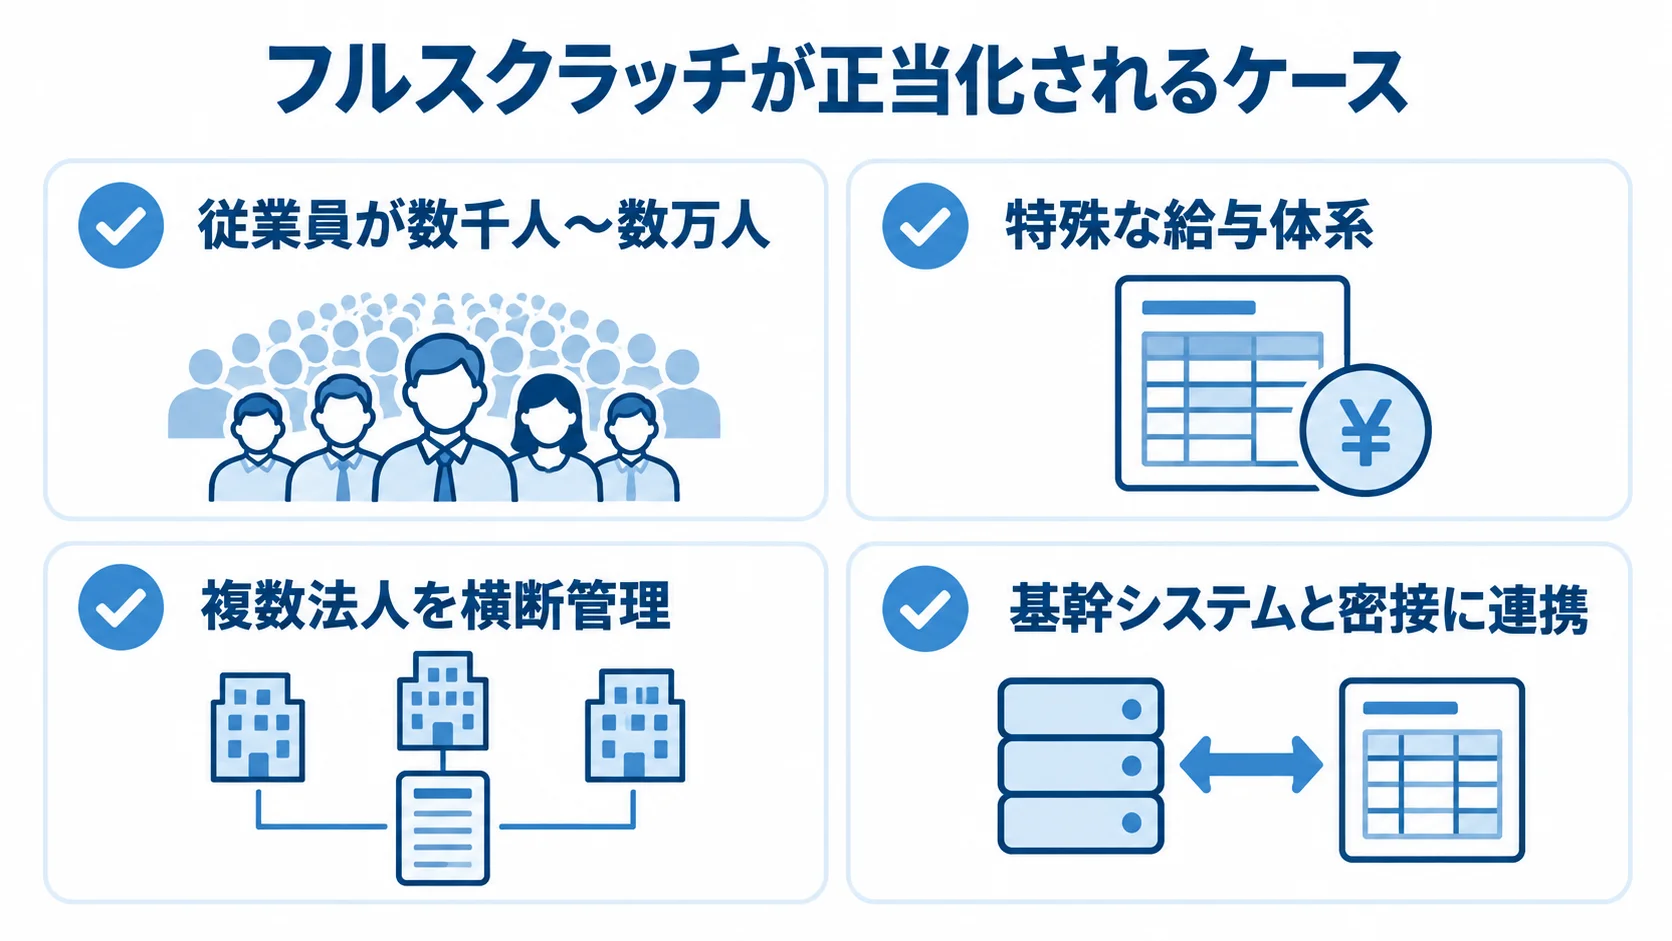
フルスクラッチが正当化されるケース
標準機能で満たせない要件がある場合は、フルスクラッチやERP連携型(統合管理型)が候補になります。
- 従業員が数千人〜数万人:従量課金の累積額が大きい
- 特殊な給与体系:独自手当や複雑な計算ルールがある
- 複数法人を横断管理:グループ企業の給与情報を一元管理する
- 基幹システムと密接に連携:ERPなどとデータベースレベルで連携する
従業員が数千人〜数万人になると、SaaSの1ユーザーあたり月額課金が数千万円単位で累積する場合があります。
自社で保有して固定費として持つと、長期的な総所有コスト(TCO)で安くなることがあります。ただし、初期投資と保守費を含めても有利になる、損益分岐点を超える規模であることが前提です。
特殊な給与体系や、労働組合との協定に基づく複雑な手当など、独自ルールが必須であれば、標準機能では対応が難しい場合があります。
グループ企業をまたぐ給与の管理や、販売管理・財務システムとの統合も、既製品では実現が難しいことがあります。
これらに当てはまらない一般的な企業には、フルスクラッチよりSaaSやパッケージが適しています。
後述するハイブリッドも、選択肢に入ります。
フルスクラッチの費用相場・期間とメリット・デメリット
フルスクラッチは投資額が大きいため、費用と期間を、利点と負担と合わせて冷静に比べる必要があります。
ここでは、その実態を項目ごとに見ていきます。
費用相場と開発期間
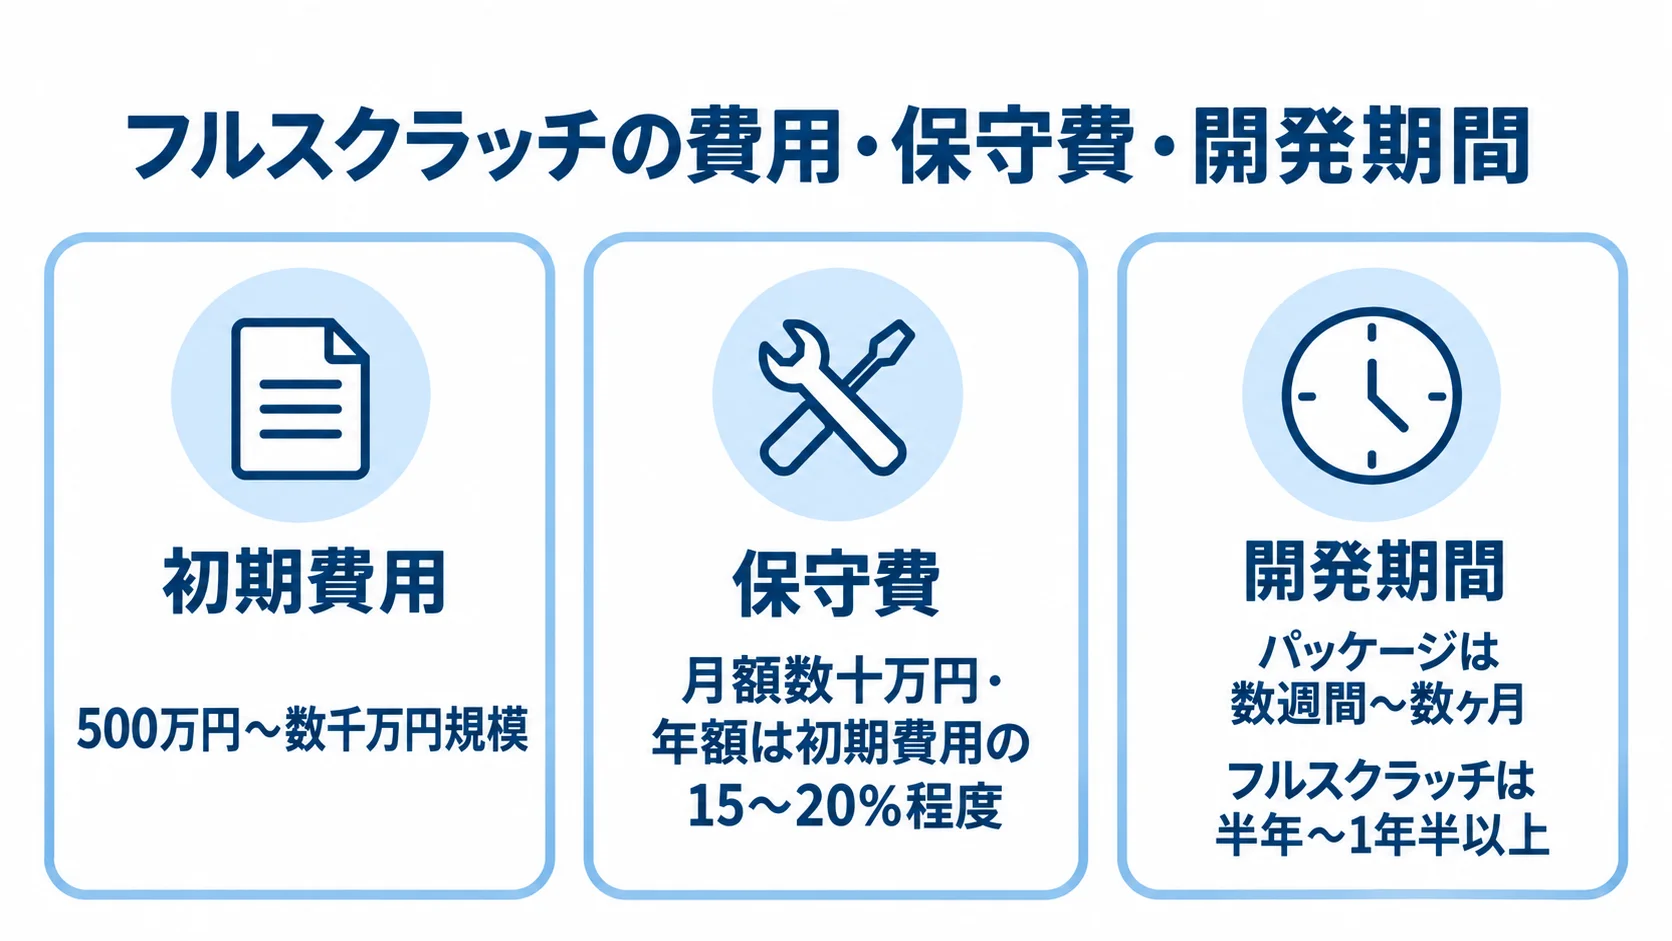
初期費用から保守費、開発期間まで、いずれも構築する規模と方式によって変わります。見積もりを比べるときは、項目ごとに金額と期間の幅を見ておくと判断しやすくなります。
- 初期費用:フルスクラッチやERP連携型は500万円〜数千万円規模です
- 保守費:サーバー費や法改正対応費などで月額数十万円、年額は初期費用の15〜20%程度です
- 開発期間:パッケージは数週間〜数ヶ月、フルスクラッチは半年〜1年半以上が一般的です
- 期間に含む作業:要件定義から、現行との1円単位の一致を確かめるパラレルラン(並行運用テスト)までです
複雑な給与体系や複数法人管理、既存基幹システムとの密結合があると、費用はさらに膨らみます。
給与計算は誤りが許されないため、テストとパラレルランにも時間がかかります。
判断では、初期費用、長期の開発期間、継続する保守費を合わせて見る必要があります。
メリットとデメリット
フルスクラッチの強みは、独自業務への適合性です。一方で、費用や法改正対応の負担も伴います。利点と負担が、業務のどの場面に出るかを順に並べます。
- 高い自由度:変形労働時間制、特殊な残業計算、組合協定に基づく手当を実装できます
- システム連携:基幹・勤怠システムとAPIやデータベースで連携できます
- 業務への適合:既製品では業務をシステムに合わせますが、フルスクラッチなら業務にシステムを合わせられます
- 導入負担:初期費用が高く、稼働まで長期化します
- 最大の難点・保守性:SaaSなら無償・自動の法改正対応を、毎年自社の責任と費用で続けます
独自要件の価値が費用や保守負担を上回る場合に限って、フルスクラッチは合理的な選択になります。
多くの一般企業では、メリットよりデメリットのほうが大きくなりがちです。
現実解としてのハイブリッドアプローチ
「車輪の再発明」を避けながら、自社固有の要件も満たす方法が必要です。パッケージやSaaSをコアとし、固有機能だけを追加開発するハイブリッドは、近年多くの企業が採用しています。
SaaSをコアに据えたアドオン設計
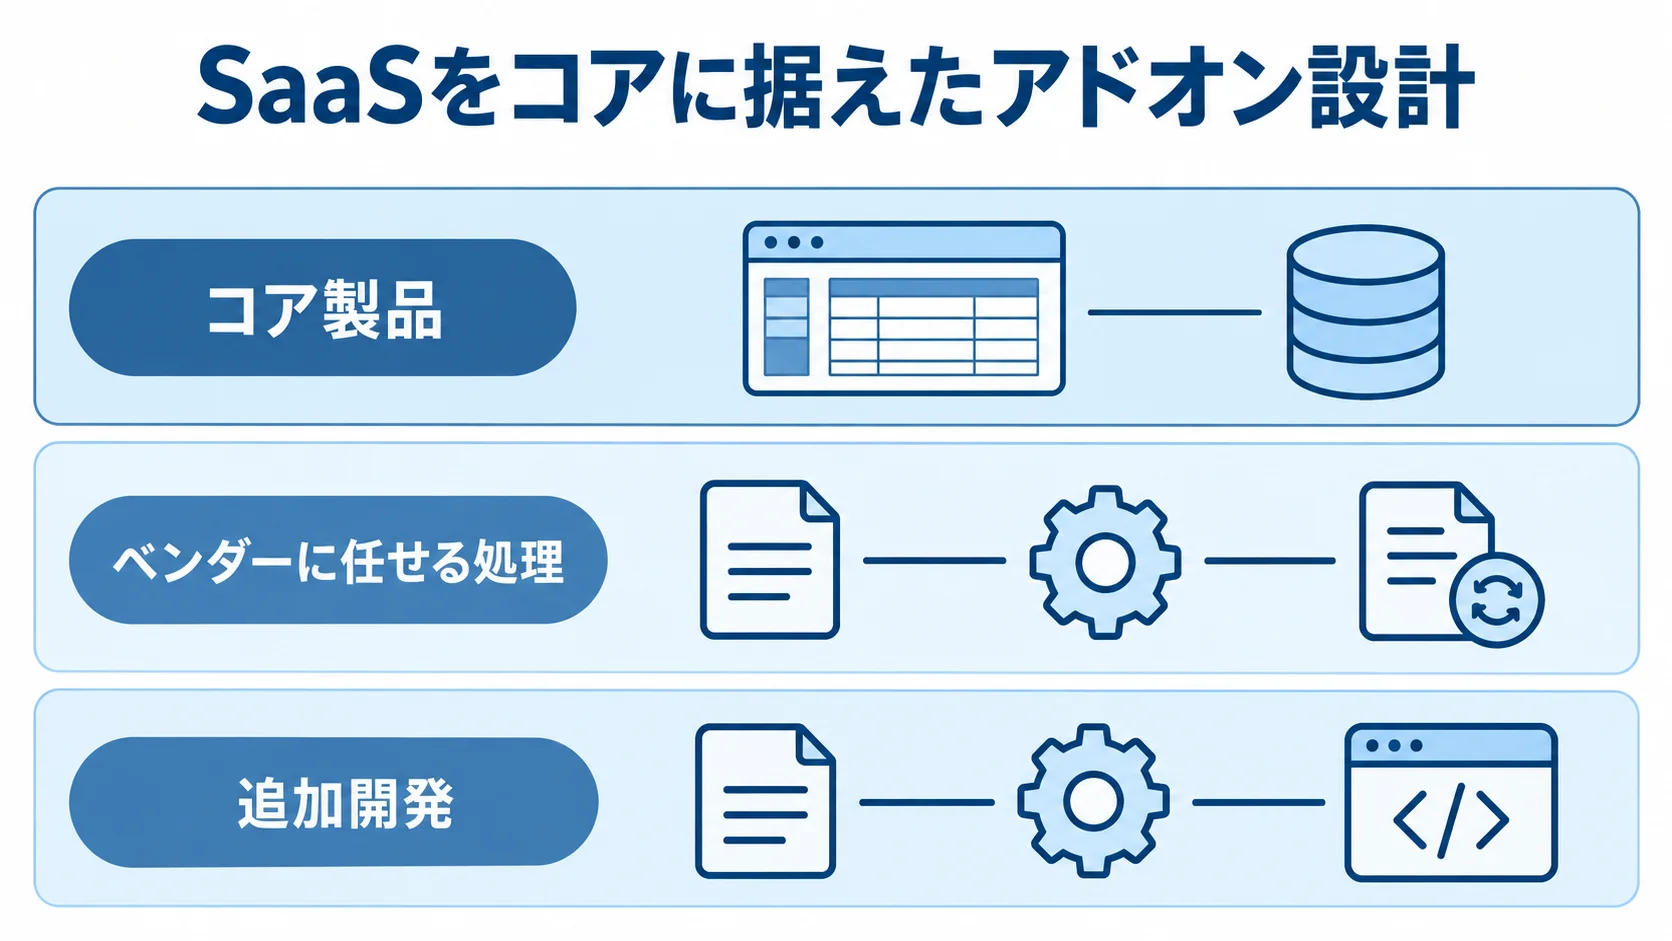
ハイブリッド設計は、給与計算の共通機能と自社固有の機能を分けることから始まります。
- コア製品:給与計算の基本機能を担い、法改正対応や保険料の自動計算、豊富なAPI連携を備えたSaaS・パッケージを使います
- 製品例:マネーフォワード クラウド給与やジンジャー給与をコアにできます
- ベンダーに任せる処理:所得税、社会保険料、住民税、雇用保険料の法定計算と毎年の法改正対応です
- 追加開発:SaaSをコアに据え、自社固有の不足機能だけをアドオンで補います
共通部分を完成した既製品に任せることで、開発費と保守負担を大幅に抑えられます。全体を一から作る必要がなくなるため、投資に対する効果も上がります。
独自手当・帳票・勤怠連携だけのスクラッチ開発
SaaSの標準機能で不足する部分を見極めれば、追加開発の範囲を絞り込めます。
- 独自の手当計算:組合協定などに基づく特殊な計算
- 勤怠連携:SaaSの想定と異なるデータの変換や接続
- 独自帳票:社内で使ってきた固有フォーマットの出力
独自手当の計算は、ノーコード開発や外部アドオンで構築し、SaaSとAPI連携させる方法があります。
勤怠データの形式がSaaSの想定と異なる場合は、変換・連携部分だけを開発してつなぎます。
帳票は、出力機能だけを追加します。
法改正への追従というコストのかかる部分はベンダーに任せ、自社要件だけを安価に満たせます。全体を作る場合の数千万円と比べると、費用を抑えられます。
差分だけを開発するなら、全体を作るより短い期間で、自社に合ったシステムを実現できます。
この割り切りが、費用と自由度を両立させる現実的な選択です。
ベンダーロックインと要件定義・失敗事例
開発では、ベンダーロックインを避ける設計と、要件定義の精度が成否を分けます。
実際の導入調査でも、要件定義の甘さや連携不足による深刻な失敗が数多く報告されています。
ベンダーロックインと連携の鬼門
給与計算は長く使うシステムのため、ロックインは経営上のリスクになります。勤怠連携の設計も、将来の変更のしやすさを左右します。
- 独自仕様への依存:開発元しか中身を理解できず、法改正や機能追加を依頼し続け、乗り換えや価格交渉も難しくなります
- 勤怠システムとの連携:トラブルが起きやすい「鬼門」で、独自のデータ定義や形式は刷新時の障害になります
- 文書化と標準化:ドキュメントを整え、標準技術・データ形式を使うと他社も保守・改修できます
- 疎結合な設計:片方を入れ替えても連携が破綻しにくく、長期的な柔軟性を保てます
要件定義の甘さによる失敗事例
フルスクラッチやオーダーメイド開発では、要件定義の精度が成否を左右します。特に要件定義の甘さは、失敗の出発点になります。よくある失敗は、連携・例外処理・データ移行の要件漏れから起こります。要件が不足すると、次のような影響が出ます。
- 勤怠データの連携不足:形式や定義が合わず、連携エラーが起こります
- 連携エラーの影響:残業代の差や次月への持ち越し、支給遅延は、従業員の信頼を損なう深刻な事態になりかねません
- 例外処理の漏れ:就業規則や休憩時間変更などの定義が甘いと、追加開発が必要になり、カスタマイズ費が膨らみます
- 移行難易度の見誤り:旧システムからの移行が難航し、遅延や安定稼働までの長期化を招きます
こうした失敗に共通する原因は、連携や移行を含む要件定義を初期に徹底しなかったことです。初期の段階で要件を漏れなく洗い出す必要があります。
社会保険労務士や人事労務の実務担当者にも加わってもらうことが大切です。
十分な時間をかけて要件を確認できるかが、成功の条件になります。
まとめ
給与計算システムには、SaaS、パッケージ、オーダーメイド、ノーコード・ローコード、フルスクラッチがあり、方式ごとにコストと自由度が異なります。
法定計算が多く、毎年の法改正対応も必要なため、フルスクラッチは「車輪の再発明」になりやすい方式です。そのため、原則はSaaSやパッケージが推奨されます。
フルスクラッチが正当化されるのは、数千人規模の超大企業、組合協定に基づく特殊な給与体系、複数法人の横断管理、基幹システムとの密結合が必須な場合などです。
初期費用は500万円〜数千万円、開発期間は半年〜1年半以上です。さらに、法改正対応を自社で担う保守負担も続きます。
多くの企業では、SaaSをコアに据えるハイブリッドが現実的です。独自手当や帳票、勤怠連携などの差分だけを追加開発します。
導入時は、ベンダーロックインを避ける設計が欠かせません。また、勤怠連携やデータ移行を含めて要件を定義することも大切です。
開発を検討する際は、まずSaaSやパッケージで要件を満たせるかを確かめます。そのうえで、複数の開発会社に相談し、自社に合う方式を見極めましょう。
▼全体ガイドの記事
・給与計算システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。