
年金システム開発の費用は、制度数、履歴・移行範囲、連携・運用要件によって、300万円〜3億円超まで変わります。
費用の幅がこれほど広いのは、対象の制度や利用者、過去データの扱いが案件ごとに違うためです。全体像は年金システム開発の完全ガイドでも確認できます。
▼全体ガイドの記事
・年金システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
費用を見積もるための年金システムの全体像
年金システムは、加入者や受給権者の情報を管理する仕組みです。掛金や拠出金、給付額、支払、帳票などを一貫して扱い、外部機関との連携も含みます。
「年金システム」という言葉には、公的年金、企業年金、確定拠出年金が含まれます。さらに、生命保険会社の個人年金保険も含まれるため、対象は最初に分けておく必要があります。
企業年金と個人年金保険で異なる管理単位
企業年金と個人年金保険では管理単位が違うため、データモデルも変わります。企業年金は制度と加入者、個人年金保険は保険契約を軸に管理対象を考えます。
- 企業年金:制度、加入者、受給権者、給付の管理
- 確定拠出年金:拠出、運用、記録関連運営管理機関との連携が中心です。
- 個人年金保険:保険契約、保険料、積立金、受取人の管理
企業年金では、資格の取得・喪失や給与、掛金に加えて、退職・脱退一時金、年金給付、源泉徴収も対象になります。確定給付企業年金では、規約に基づく給付計算と長期履歴が中心になります。一方で、確定拠出年金では、加入者ごとの拠出、運用、給付、資産移換を扱います。
厚生労働省は、私的年金を確定給付型と確定拠出型に大別して説明しています(出典: 厚生労働省「私的年金制度の概要」、2026年確認)。制度の違いは、要件定義書に明記しておくことが大切です。
個人年金保険では、証券や予定利率に加えて、年金開始、解約・減額、数理計算も管理対象になります。代理店や顧客チャネルも対象に入ります。両者に共通するのは、長期履歴、制度改定、支払精度、個人情報保護です。
加入者と受給権者を管理するか、契約と被保険者を管理するかで、設計が変わります。対象を曖昧にしたまま見積を取ると、後から計算機能や契約管理を追加することになり、そのぶん費用が膨らみやすくなります。
費用に影響する主要機能の10領域
主要機能は10領域に分けられ、制度・計算、加入者・給付、運用・連携の3つにまとめられます。制度・計算では、規約・給付設計、掛金・拠出金を扱います。加入者・給付では、受給権者、資格、支払を扱います。運用・連携では、履歴と帳票、申請を扱うほか、外部機関との接続とセキュリティも含みます。
- 制度・計算:規約・給付設計、掛金・拠出金
- 加入者・給付:受給権者、資格、支払の管理
- 運用・連携:履歴、帳票、申請、外部機関との接続、セキュリティ
企業年金の機能は、制度・規約・給付設計のマスタを起点に整理します。加入者・受給権者の管理では、資格の取得・喪失、異動、給与連携も対象に含まれます。支払では源泉徴収も扱い、さらに、旧制度を含む履歴も管理します。
加入者・給付では、異動や給与連携も対象になります。
運用・連携では、旧制度を含む履歴を扱い、基金経理と決算も含みます。申請では、Webポータルと電子申請を扱います。
外部機関との接続では、年金システムは給与や人事、会計のほか、記録関連運営管理機関や信託銀行、生命保険会社とも接続します。
ただし、10領域すべてを一度に開発する必要はありません。
計算の正本データ、締め処理、承認者は初期に決めておく必要があります。再計算とエラー再処理の責任も、初期段階で明確にしておきます。
基金経理だけをクラウド化する案件と、複数制度を統合する案件では工数が異なります。DB・DC・退職一時金・旧厚生年金基金の履歴を統合する案件は、特に複雑です。
見積依頼では、発注側が機能名に加えて、対象人数と月次・年次の処理件数を示します。また、制度変更時の計算パターン、連携方式、帳票数、保存年数も添えます。
制度とデータを先に固める開発の進め方
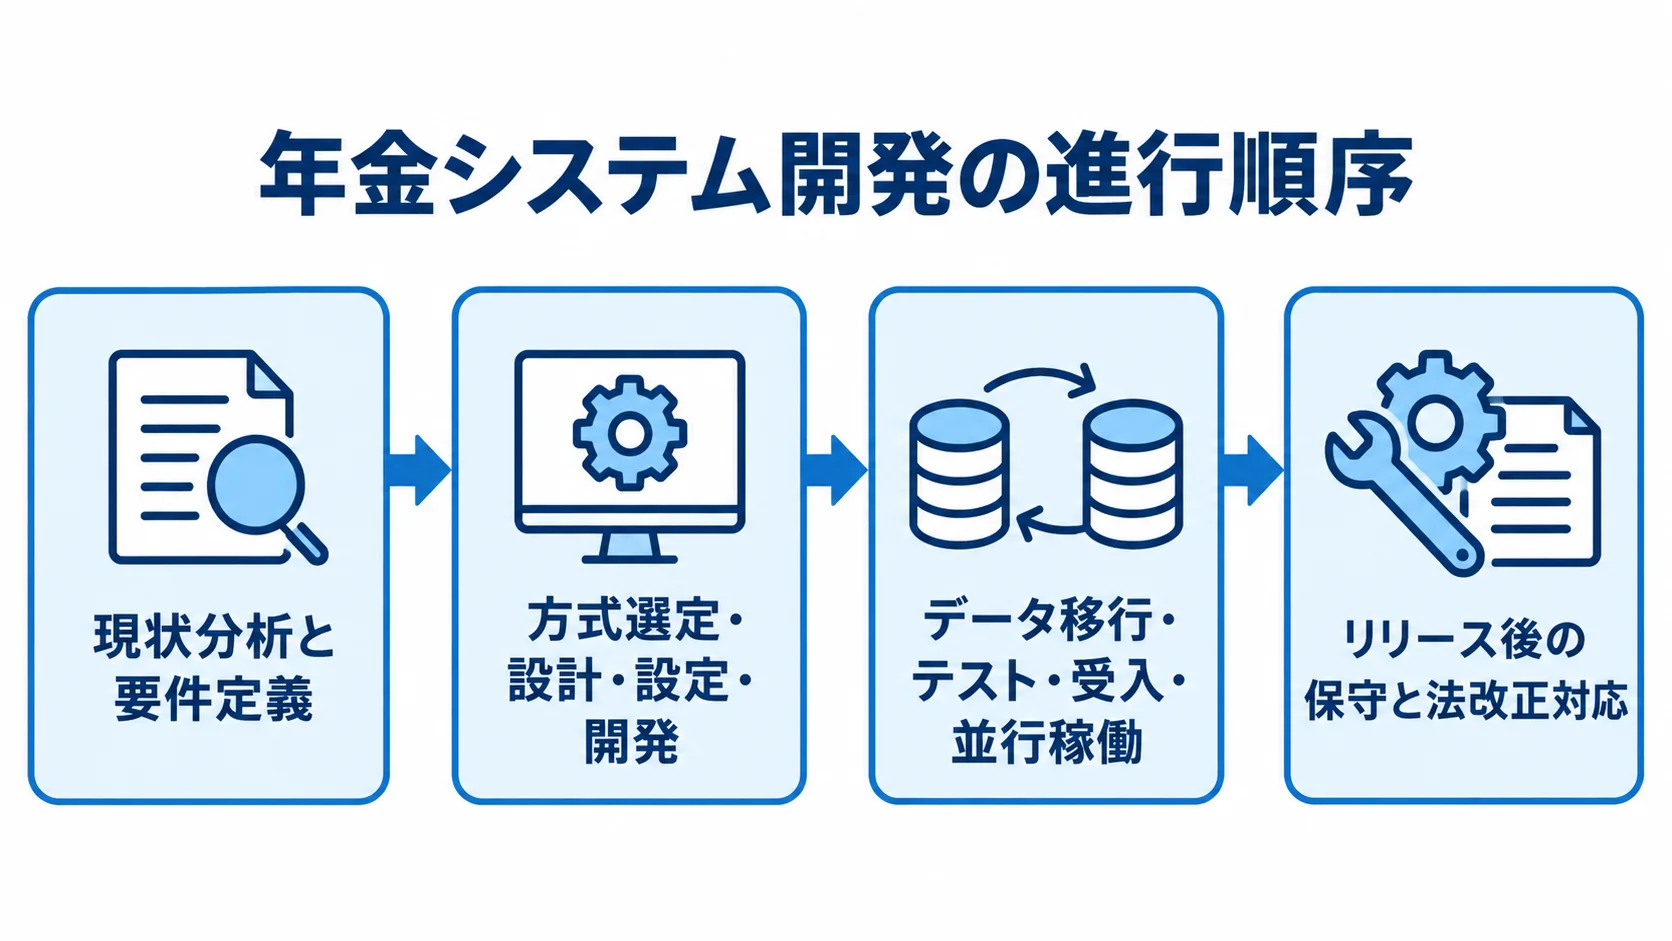
年金システムの開発では、画面や帳票より先に、制度・計算式・データの正本を決めておきます。
- 現状分析と要件定義
- 方式選定と、設計・設定・開発
- データ移行、テスト、受入、並行稼働
- リリース後の保守と法改正対応
各工程で成果物と判断基準を合意しておくと、見積前提が変わったときの追加費用を抑えられます。
要件定義で言語化する規約・計算式・例外処理
要件定義では、規約、計算式、例外処理を文書にして確定させます。その際は、制度の区分、状態の変化、計算の前提を順に確かめます。
- 対象制度:DB、DC、キャッシュバランスなどの確定
- 状態遷移:資格取得、退職、死亡、再加入などの洗い出し
- 計算条件:丸め、支給日、源泉徴収、再計算の定義
対象制度には、DB、DC、キャッシュバランス、退職一時金、基金経理が含まれます。加入から受給終了までの流れを図にすると、例外が生じやすい場所が見えてきます。休職、復職、転籍も、例外として扱います。遡及裁定、支給停止、受取人変更も、要件定義で扱う例外です。
給付額の計算式は、端数処理や支給日の扱いまで含めて文書にします。再計算の条件は、文章とサンプルケースの両方で残しておくことが大切です。この工程を削りすぎると、開発の途中で制度の解釈が分かれ、その結果、テストケースや帳票が増えます。
JUAS「ソフトウェア・メトリクス調査2025」では、要件定義の工数比率は約15%です。同調査では、要件定義の工期比率は約20%です。出典は一般社団法人日本情報システム・ユーザー協会「ソフトウェア・メトリクス調査2025」(2025年)です。
年金業務では規約の確認や現場ヒアリングが多いため、要件定義を短くする判断は慎重に行います。後工程の手戻りを防ぐための投資として扱うほうが安全です。
設計・開発で決める連携の責任分界とエラー処理
外部連携では、項目、送受信、認証、障害対応を設計書に記載します。接続先には、人事給与や会計、ワークフロー、記録関連運営管理機関などが含まれる場合があります。
- 連携仕様:項目、時刻、形式、API仕様、暗号化の決定
- 照合と再送:突き合わせのキー、再送、エラー訂正の取り決め
- 責任分界:障害時の手動処理と、その担当者
信託銀行や生命保険会社との連携も設計対象に含まれます。CSVで取り込めても、同じ人の異動前後をどう紐づけるかは、別に決めておく必要があります。
基礎年金番号や個人番号を、どのシステムで保持するかも確認しておきます。パッケージを使う場合は、標準機能で対応する業務と、アドオンで対応する業務を分けて扱います。独自仕様を追加しすぎると、法改正のたびに回帰テストと保守費が増え、さらに製品のアップデートも受けにくくなります。
クラウドやSaaSでは、データの所在、テナント分離、バックアップを確認します。可用性や復旧目標、ログの保管期間、サービス終了時のデータ返却も対象です。これらは初期費用と並べて、見積項目に入れます。
旧制度データの移行と品質診断
費用とリスクが大きくなりやすいのは、過去の履歴を移行する場面です。加入・脱退・受給・支払・制度変更の履歴は、移行対象になりやすいデータです。
- 品質診断:欠損、重複、名寄せ漏れ、日付形式の確認
- サンプル移行:件数・金額・期間・状態別の品質測定
- 履歴分類:現行運用用と照会・監査用の区分け
設計書がない旧システムや紙台帳、加工済みExcelが残る場合は、調査が必要です。旧制度と新制度で計算ルールが違う場合も、移行前に調べておきます。
全件を一度に移すのではなく、まずサンプルを抽出して確かめます。移行リハーサルは少なくとも複数回行い、移行前後のデータを突合します。突き合わせる対象は、件数、残高、給付額、支払予定です。
退職や死亡、再加入のケースに加えて、遡及、制度変更、住所変更も並行計算します。現行運用に必要な履歴だけを移す方法もあり、その場合は変換工数やデータ保管費を抑えられることがあります。
テスト・受入・並行稼働による計算誤りの防止
テストでは、画面に加えて計算や締め処理、帳票を確認します。権限、連携、復旧も対象になります。旧システムと新システムで同じケースを計算し、その差分を見ます。
- 正解データ:業務側が用意する、規約に基づく値
- 差分確認:旧システムと新システムの計算結果の比較
- 原因承認:差分原因の記録と、業務責任者による了承
差分の原因は、計算式や丸め、マスタに加えて、入力データと旧仕様の観点から切り分けます。
大規模案件では、一定期間の並行稼働と段階リリースを計画します。JUASの2025年調査は、分析対象232件で工数と工期の関係を示しています。
125人月の案件では、標準工期を約16.15か月と試算しています。実績工期は標準工期の1.08倍で、約1割の余裕を持たせる考え方が示されています(出典: JUAS「ソフトウェア・メトリクス調査2025」、2025年)。
年金では、法改正や移行差分の追加検証も必要になります。短納期を無理に組むと、品質を確保するための費用が後から発生します。
年金システム開発の費用相場とコスト内訳
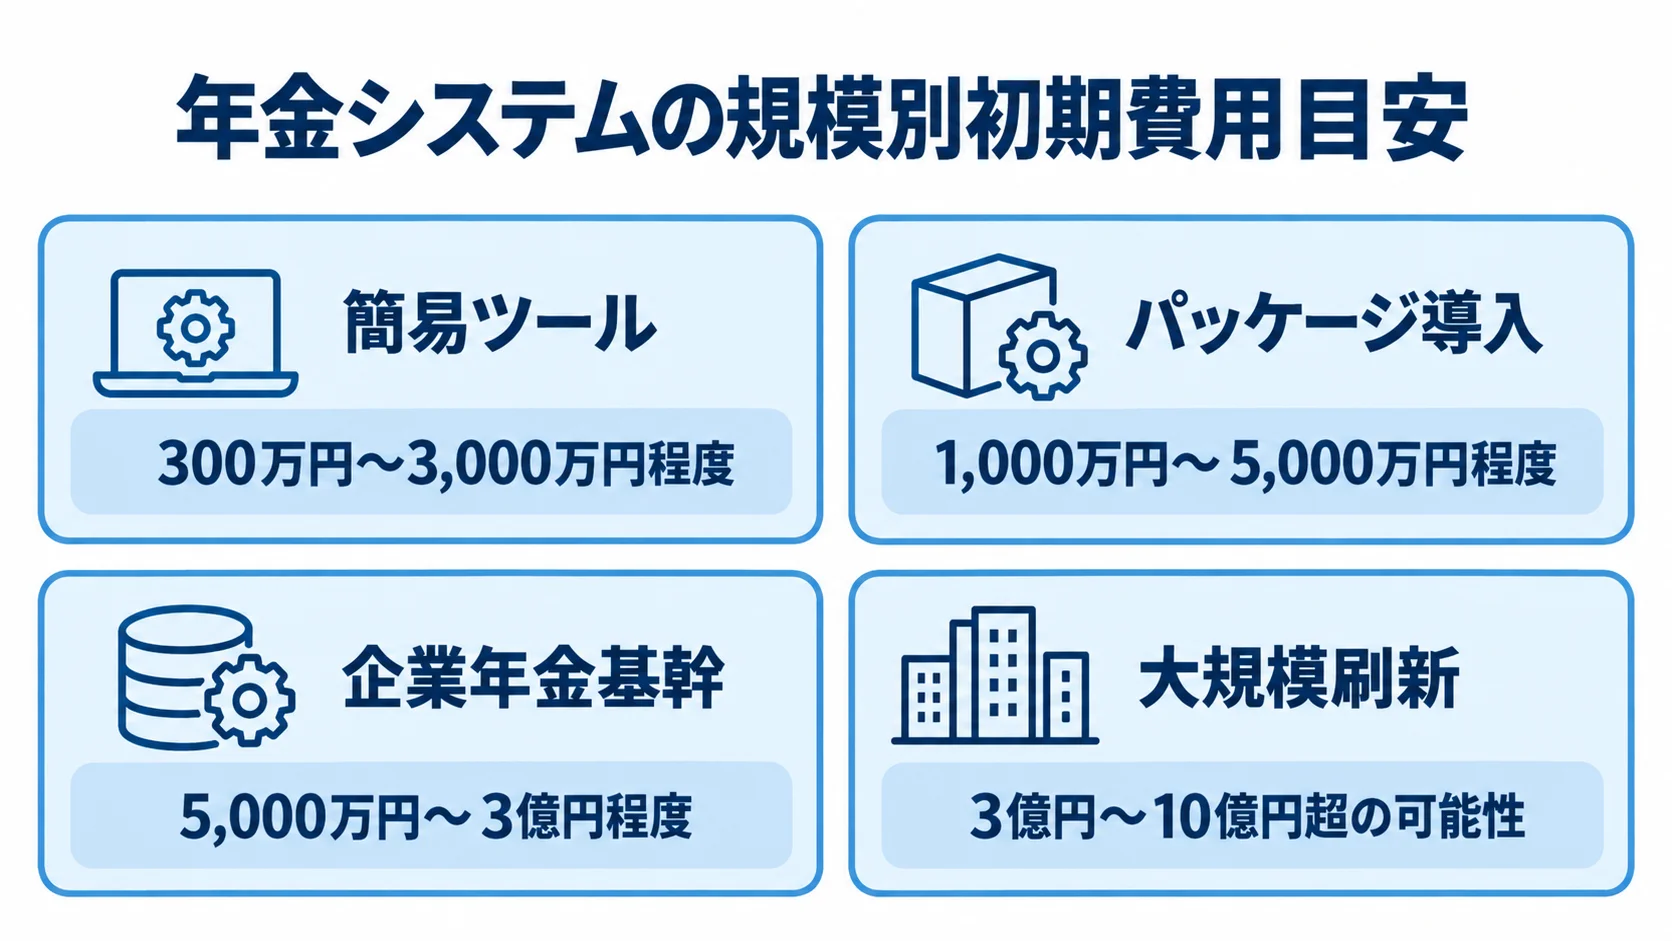
年金システムの費用は、初期構築費だけでなく5年間の総保有コストで比べます。そのうえで、開発費、データ移行費、連携費、セキュリティ・インフラ費を分けて見ます。教育費、保守費、法改正対応費も、初期費用とは別に見ます。
この価格帯は、一般的な開発工数、公開料金、制度・移行の難易度を組み合わせた税別の概算です。公開価格が少ない市場のため、価格保証ではなくRFPの予算仮説として使います。
規模別の初期費用の目安
初期費用は、対象制度、利用者、連携先、履歴移行の有無で変わります。規模の小さい区分から順に、目安を並べます。
- 簡易ツール:300万円〜3,000万円程度
- パッケージ導入:1,000万円〜5,000万円程度
- 企業年金基幹:5,000万円〜3億円程度
- 大規模刷新:3億円〜10億円超の可能性
簡易ツールは、制度や利用者、連携先が限定され、過去履歴の大規模移行がない場合を想定しています。パッケージ導入は、設定、1〜3本程度の連携、初期データ移行、教育を含む場合の価格帯です。
標準機能を使えるほど下限に近づき、独自制度や帳票を追加すると上限に近づきます。DB・DC・退職一時金・旧制度を統合する企業年金基幹は、複数拠点、大量の加入者・受給権者、Webポータル、外部機関連携を含む想定です。並行計算まで含める場合も、この価格帯を見込みます。
高可用性、厳格な監査、複数チャネル、特殊な数理処理を伴う刷新は、大規模になります。制度数や人数だけでなく、履歴の品質と連携本数も費用を左右します。条件が増える案件ほど、データ移行とテストの比率が高まります。
初期費用を要件定義・開発・移行・検証に分けた内訳
初期費用を工程別に分けると、提案会社の見積条件を比較しやすくなります。工程ごとの配分は、次の割合を仮置きして考えます。
- 要件定義・制度分析:10〜20%
- 設計・設定・実装:40〜50%
- テスト・計算検証:15〜25%
- 移行・導入支援:10〜25%
この配分は、見積を分解して比べるための目安です。市場全体で決まった比率ではありません。
移行対象が多い案件では、移行・検証の比率が上がります。パッケージ導入では、費用がFit&Gap、設定、データ変換へ移ります。
JUAS「ソフトウェア・メトリクス調査2025」は、127.14万円の人月単価を示しています。これは分析対象195件の総費用と工数から算出された参考値です。
外注コストの加重平均単価は、スクラッチ開発で96万円です。パッケージ利用開発では144万円でした(出典: JUAS「ソフトウェア・メトリクス調査2025」、2025年)。
30人月なら約2,880万円〜4,320万円、100人月なら約9,600万円〜1億4,400万円です。これは単価を掛けた機械的な試算のため、年金特有の費用は別途考慮します。制度検証、移行、法改正、監査要件も、この試算に加えて考える必要があります。
ランニングコストを保守・クラウド・法改正に分けた内訳
導入後の費用は、定額部分と変動部分に分けて見ます。運用では、問い合わせ対応なども発生します。
- 定額部分:保守、クラウド利用料、監視、バックアップ
- 変動部分:改修、出張、追加ユーザー、追加連携
- 制度対応:法改正、帳票変更、受入テスト支援
データ保管や障害対応、脆弱性対応も必要になります。初期費用が安くても、制度改正や個別帳票がオプション扱いになっている場合があります。その場合、5年TCOが高くなる可能性があります。見積書では、月額と年額の定額部分を分けて記載してもらいます。
株式会社セキュリティ情報研究所には、企業年金経理クラウドサービスがあります。公開料金の一例では、初期費用は無料、月次費用は12,000円(税別)です。契約条件は3年以上と案内されています。
このサービスは、年金経理と業務会計を対象としています。給付計算や複雑な制度統合、全履歴移行を含む基幹全体の価格ではありません。
公開価格は、機能範囲とセットで読む必要があります。出典は株式会社セキュリティ情報研究所「企業年金 経理クラウドサービス」(2026年確認)です。
年金システムの費用を左右する5つの変動要因
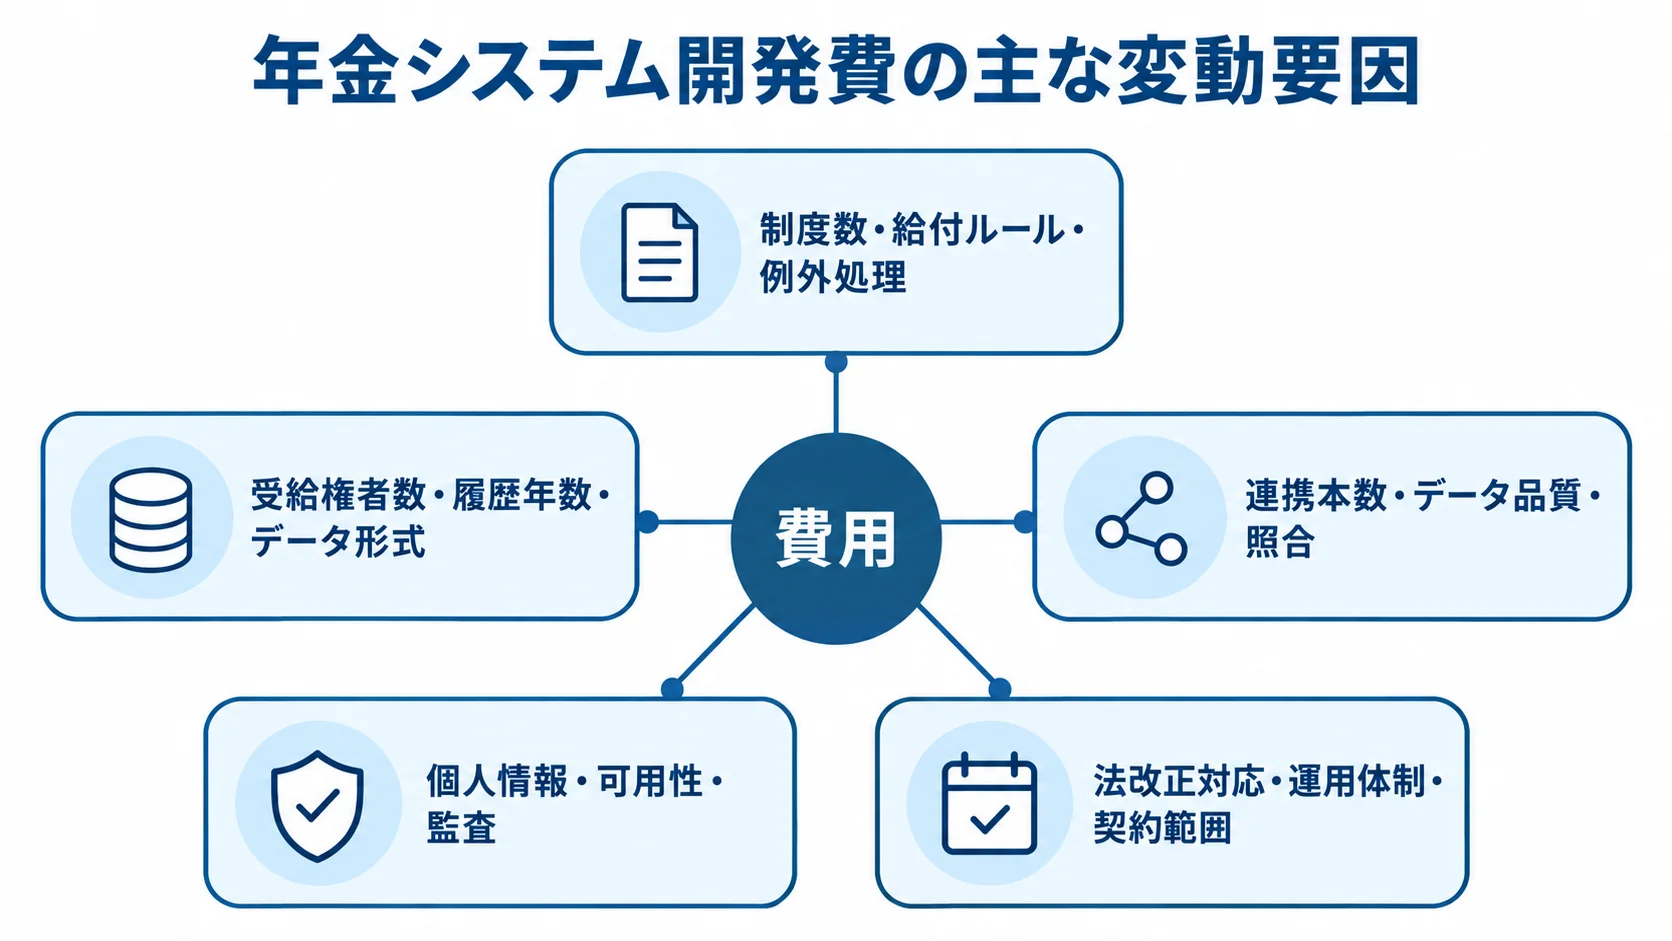
同じ年金システム開発でも、機能数以外の条件によって見積が数倍になることがあります。見積を左右する条件は5つあります。中心は制度数と給付ルール、受給権者数と履歴で、残りは連携とデータ品質、個人情報・可用性・監査、法改正対応です。
- 制度数と給付ルール:制度の複雑さと給付ルール
- 受給権者数と履歴年数:利用者数と履歴
- 連携本数とデータ品質:連携先の数と移行品質
- 個人情報・可用性・監査:セキュリティと可用性、監査の要求水準
- 法改正対応と運用体制:法改正の責任分担と運用の担い手
可用性の要求水準も費用を動かします。これらをRFPの前提条件にすると、会社ごとの見積差を理由付きで比較できます。
制度数と給付ルールの複雑さ
制度が増えるほど、マスタや計算式、権限が増えるほか、帳票や締め処理、例外も増えます。確認する制度は、DBやDC、キャッシュバランス、退職一時金、旧厚生年金基金です。
- 制度数:組み合わせる制度の数と種類
- 給付ルール:加入期間、給与比例、ポイント制
- 例外処理:最低保証、支給停止、遡及裁定
同じDBでも、ルールの組み合わせによって複雑さは変わります。独自ルールをアドオンすると、初期開発費だけでなく回帰テスト費も増えます。法改正時の保守費も、独自ルールの追加に応じて加算されます。
受給権者数と履歴年数
データ量は、容量に加えて移行や帳票、照会に影響します。バックアップや権限設計にも関わります。受給権者の支払履歴や旧制度の記録を長期間保持すると、照会が複雑になります。
- 受給権者:支払履歴と照会・監査機能への影響
- 履歴年数:長期保存による移行と保管の負担
- データ形式:紙やExcelの分散によるクレンジングの増加
過去データが固定長ファイルとして残る場合もあります。その場合、移行前のクレンジングと照合に大きな費用がかかります。
連携本数とデータ品質による追加開発と運用費
連携先が増えると、接続だけでなく、設計が必要な範囲が広がります。テストデータの準備と障害時の責任分担も、連携設計に含めます。
- データ連携:項目マッピング、認証、送受信の設計
- 品質管理:照合、エラー通知、再送、監査ログ
- 方式選択:共通データモデルと個別アダプターの比較
APIが使える接続先でも、年次処理だけはファイル授受になることがあります。方式の選択によって、初期費用と将来の保守性が変わります。
個人情報・可用性・監査の要求水準
年金情報には、給付や給与に関する慎重な取り扱いが必要なものが含まれます。場合によっては、基礎年金番号や個人番号も扱います。
- アクセス管理:最小権限と多要素認証の設定
- 情報保護:通信・保存時の暗号化と個人番号の分離
- 継続運用:ログ、バックアップ、復旧、委託先監査
個人番号のマスキングと、バックアップの暗号化も対象です。脆弱性対応や災害復旧訓練も要求に含めると、費用が増えます。
FISCを参照する場合は、同じ対策が法律で一律に義務付けられていると解釈しない点に注意します。法令、ガイドライン、社内基準、委託契約のどの層で求められるかを確認します。FISCは2026年3月に安全対策基準・解説書の第14版を公表し、同年5月更新のサイバーセキュリティFAQも案内しています(出典: 公益財団法人金融情報システムセンター「サイバーセキュリティFAQ」、2026年)。
要求水準を後から追加すると、アーキテクチャや契約の見直しが必要になります。そのため、RFPの段階で要求水準を明示します。
法改正対応と運用体制の担い手
年金制度は、法令や通知、規約、税制、外部機関の仕様に応じて変わります。厚生労働省が公表する2025年の制度改正では、企業型DCの手続きが簡素化されます。
- 改正分析:制度変更を分析する担当者
- 仕様化と検証:期限、環境、帳票承認の取り決め
- 契約範囲:保守と個別改修の境界
マッチング拠出の制限撤廃などは、2026年4月1日に施行されます。iDeCoの加入可能年齢や拠出限度額の見直しは、2026年12月1日施行予定です(出典: 厚生労働省「2025年の制度改正」、2026年確認)。
改正の分析担当と、仕様化の期限は契約に盛り込みます。回帰テストを行う環境や承認する帳票も、契約で定めておきます。
法改正対応が保守契約に含まれても、すべての作業を含むとは限りません。独自アドオン、規約変更、外部機関の接続試験は別料金の場合があります。
データ移行やユーザー教育も、保守契約に含まれるとは限りません。対応期限と障害時の復旧も確認します。
問い合わせ時間、再委託、データ返却も確認し、その結果を年間費用に反映させます。初期費用の安さに加えて、5年後まで運用できるかも評価します。
年金システムのコストを最適化する4つのポイント
コスト最適化は、計算の正確性や監査性を守ったうえで、標準機能、移行範囲、導入順序を整理することです。
- 標準化:標準機能の活用と、独自開発の絞り込み
- 段階導入:順序を分けた投資の分散
- 移行整理:業務用と保管用に分けた変換費の抑制
- 責任分担:追加作業と費用の境界の明確化
短期の初期費用と中長期の運用負担を分けて考えると、合理的に選択できます。
Fit to Standardを基本とした独自開発の絞り込み
パッケージやSaaSでは、標準機能に業務を合わせるFit to Standardを基本とします。
- 必須条件:業務上の条件と、法令・規約上の条件の区別
- 慣行:単なる習慣と必須機能の区別
- 差分対応:アドオン、連携、手順変更の比較
独自帳票や個別画面を追加する前には、その機能が必須かどうかを確かめます。慣行にすぎない手作業をシステム化すると、開発費と保守費が増え、法改正時の検証範囲も広がります。
標準機能で対応できない部分は、アドオンにするか、連携や業務手順の変更で補うかを比べます。
分析ダッシュボードや職員向け申請画面を計算コアから分離する方法もあります。計算・制度マスタの正本を専門パッケージに置く構成も選べます。周辺の照会・申請・分析を疎結合にすると、将来の改修範囲を絞れます。
経理・照会・申請からの段階導入
全制度を一度に刷新する必要がなければ、段階導入を検討できます。
- 基金経理と帳票のクラウド化
- 電子連携の導入
- 加入者・受給権者ポータルの導入
- 給付計算と旧制度履歴の統合
段階ごとに、マスタの正本、連携方式、データ責任者を決めておきます。手作業の暫定期間も決めておかないと、二重入力や暫定運用が長期化することがあります。
段階導入は、初期費用を分けることに加えて、業務削減時間でも評価します。入力ミスや照合工数を、どれだけ減らせるかも確認します。
投資対効果が見えやすい業務から始めると、次の予算の説明材料がそろいます。法改正の施行日や契約更新日が近いときは、全体アーキテクチャを先に決めておきます。短期導入よりも全体設計を優先するほうが安全です。
業務用と保管用に分けた移行対象の整理
移行対象を用途別に分けると、変換費を抑えられます。現行処理、照会、アーカイブでは、必要な履歴の範囲がそれぞれ違うためです。
- 現行処理用:給付計算に必要なデータ
- 照会用:日常照会に必要な履歴
- アーカイブ用:監査・法定保存の履歴
過去データをすべて現行データベースへ載せると検索性は高まりますが、変換費とテスト費は押し上げられます。給付計算、日常照会、監査用のデータは、アクセス頻度と保管要件に応じて格納先を設計します。
アーカイブでは、検索方法や復元手順、改ざん防止、保存期間を定義します。廃棄承認も設計に含める必要があります。
移行前のデータクレンジングを発注者側で進めると、ベンダー作業を減らせます。ただし、業務側だけで補正すると、元データを変更した根拠が残らない場合があります。
補正の前後で、件数や金額を記録します。加えて、担当者、承認者、処理日も残します。変換ルールと照合結果を移行成果物に含めておけば、費用を抑えつつ、監査やトラブル調査にも対応できます。
見積と契約の責任分担と追加費用の防止
要件定義後に固定する事項と、変更管理する事項を決めておくと、追加費用を防げます。
- 制度・データ:解釈、正解値、旧データの分担
- 連携・受入:外部機関との調整と受入試験の切り分け
- 法改正:情報分析と改修範囲の担当
規約の最終承認やサンプル正解値の提供は、どちらが担うかを決めます。旧データのクレンジングや連携先との調整、受入試験の実施も、担当を分けておきます。
法改正情報の分析を誰が担うかは、契約書に明記します。発注者、ベンダー、外部機関の責任分担も、あわせて明確にします。
責任分担が曖昧な一式発注では、調査費や再テスト費が発生します。納期延長費がかかる場合もあります。
契約では、成果物、検収条件、計算誤りの扱い、重大障害の定義を確認します。法改正対応の範囲やSLA、再委託のほか、知的財産とデータ返却も対象です。契約終了後のサポート条件も確認します。
計算結果の承認方法は、代表ケースや全件突合、差分の許容範囲まで具体化します。承認者と記録の保存期間も、発注前に決めておきます。こうしておけば、価格の安い提案に必要な品質が含まれているかを判断できます。
年金システムの見積を取る際のポイント
相見積もりは、同じ情報を同じ粒度で渡して初めて比較できます。
- 業務範囲:制度、人数、履歴、連携の対象
- 品質条件:セキュリティ、導入時期、保守期間
- 予算条件:初期費用と運用費の考え方
会社ごとに前提が違うと、金額だけでは優劣を判断できません。たとえば、片方は移行費を含み、もう片方は別見積になっているといったことが起こります。そのため、RFPには移行費の有無やセキュリティ要件も明記します。
RFPに添付する人数・履歴・連携・制度の資料
RFPには、見積条件をそろえるための制度・データ・運用資料を添付します。対象事業所の概数や利用者も記載します。
- 制度と人数:規約、加入者、受給権者
- データと処理:履歴、形式、月次・年次処理
- 環境条件:連携、権限、可用性、復旧目標
過去データの年数や、給付パターン、帳票も示します。現行システム一覧と、人事給与・会計などの連携先を記載します。記録関連運営管理機関などの連携先も、RFPに含めます。
匿名化・マスキングしたサンプルを用意し、実データはそのまま渡さないようにします。項目定義も添付して、提案会社が同じ条件で確認できるようにします。
退職や死亡、休職、復職のケースに加えて、転籍や再加入のケースも提示します。遡及、支給停止、受取人変更のほか、制度改定やデータ欠損も提示します。
提案会社が見積前に質問するかどうかで、業務理解度を確認できます。標準機能、設定、個別開発のどこで対応するかも確認します。
価格以外に比べる専門領域と責任範囲
開発会社によって、制度、規模、履歴、連携の得意領域は異なります。
- 企業年金基幹:基金の業務全体と旧制度履歴の確認
- DC連携:企業型DCのデータ受け渡しと人事側処理の確認
- クラウド:基金経理と中小企業向けDXの確認
基金事務に強い会社もあれば、企業型DCの人事側処理を得意とする会社もあります。基金経理クラウドや中小企業向けの制度導入DXに強い会社もあります。
知名度や見積総額に加え、同じ制度・規模の導入実績も確認します。計算検証の責任者や法改正対応の体制、移行方法を見ます。運用継続性も、提案会社を比べる判断材料です。
標準機能と個別開発の一覧は、様式をそろえて回答してもらいます。初期費用や年間費用、追加連携の単価も、同じ形式で比べます。
法改正対応の範囲、障害時の復旧目標、データ返却形式も確認します。契約終了後の支援条件も、提案会社に回答してもらいます。
計算コアと周辺のポータル・分析を別会社に分ける場合は、マスタの正本、障害時の連絡経路、再計算の責任を合意しておきます。手動運用の期間も、事前に取り決めておく必要があります。
安すぎる見積の除外作業と追加条件
相場より大幅に安い見積は、含まれない作業を確認してから評価します。
- 除外作業:要件定義、移行、計算検証、教育の確認
- 追加条件:連携、帳票、制度変更、受入試験の確認
- 長期費用:保守、法改正、5年TCOの確認
セキュリティが含まれるかも確認します。法改正と保守の範囲は、安い理由とあわせて見ます。
「データ移行は別途」「連携はサンプル確認後」といった条件があります。「帳票は標準のみ」「制度変更は個別見積」という条件も確認します。「受入試験は顧客実施」とされている場合も、契約後に費用が増えます。
安さの理由が標準機能の活用か、必要作業の未計上かを分けて評価します。高額でも、全件突合や複数回の移行リハーサルが含まれる場合があります。並行稼働、24時間監視、災害復旧訓練が含まれる場合もあります。
法改正の回帰テストまで含めると、5年TCOとリスクを合わせて合理的な場合があります。各社には、金額を下げた場合に変わる品質・範囲・納期を回答してもらいます。予算とリスクのトレードオフを、経営層に説明しやすくなります。
よくある質問
年金システムの費用相談では、制度、機能範囲、移行、保守、法改正を確認します。
- 費用:最低価格と、パッケージ・スクラッチの比較
- 移行:旧制度データをどこまで残すか
- 法改正:初期費用と保守の範囲
年金システムの開発費用は最低いくらからですか?
対象が限定された計算・照会・経理補助ツールなら、300万円〜3,000万円程度が目安です。
- 対象範囲:限定された計算・照会・経理補助からの開始
- 追加要件:移行、連携、給付計算、セキュリティの有無
- 判断方法:価格と、含まれる機能・対象業務の比較
既存データ移行や外部連携、給付計算、セキュリティを含めると、費用は高くなります。法改正対応まで含めると、1,000万円を超える見積になることが一般的です。
年金システムはパッケージとスクラッチのどちらが安いですか?
一般には、標準帳票を持つパッケージで独自開発を抑えると、初期費用と短期のリスクを抑えやすくなります。
- パッケージ:標準帳票の活用と独自開発の抑制
- 追加費用:設定、Fit&Gap、専門人材、保守
- 比較軸:制度適合度と5年分の運用費の比較
ただし、設定やFit&Gap、保守、個別アドオンには費用がかかります。そのため、パッケージがスクラッチより必ず安いとは限りません。法改正対応も含めて比べる必要があります。
旧制度のデータ移行はすべて実施する必要がありますか?
必要なものに絞って移せばよく、すべてを現行データベースへ移す必要はありません。
- 現行処理:給付計算に必要な情報
- 照会・監査:日常照会や法定保存に必要な情報
- 保管管理:検索、復元、責任者、保存期間
検索方法と復元手順まで決めておくと、移行費用と運用性を両立しやすくなります。加えて、保存場所や改ざん防止、廃棄承認も明確にします。
法改正対応の費用は初期費用に含まれますか?
契約によって異なり、すべての法改正対応が初期費用や定額保守に含まれるとは限りません。
- 保守範囲:標準機能の更新と独自改修の区分
- 別料金:接続試験、帳票変更、受入試験
- 契約条件:施行日、期限、回帰テスト、承認者の定義
標準機能の更新は保守に含まれても、独自アドオンの改修は別料金となる場合があります。規約変更や外部機関の接続試験も、別料金になることがあります。
顧客側の受入試験が別になる場合も含め、追加費用の条件を契約前に確認します。
まとめ
機能範囲と5年TCOで見る費用相場
年金システム開発の費用相場は、規模によって大きく分かれます。簡易ツールから大規模刷新まで、区分ごとに目安を示します。
- 簡易ツール:300万円〜3,000万円
- パッケージ導入:1,000万円〜5,000万円
- 統合基幹:5,000万円〜3億円
- 大規模刷新:3億円超
制度数、加入者・受給権者数、履歴年数、連携本数で概算は変わります。移行品質、セキュリティ、保守範囲も、費用を左右する条件です。
制度・移行・法改正の責任分担と見積比較
適正な見積を取るには、対象や制度、計算式、例外処理をそろえます。加えて、データの正本もそろえます。
- 前提条件:対象、制度、計算式、例外処理の統一
- 比較条件:移行、連携、検証、法改正の条件
- 責任分担:RFPと契約による担当範囲の明確化
移行範囲や外部連携、計算検証、法改正対応、5年TCOも、各社が同じ前提で提示するようにします。そのうえで、Fit to Standardと段階導入を検討し、独自開発を絞ります。
計算の正確性や監査性、復旧性を削らないことが、長期的な最適化につながります。要件整理や見積比較では、RFPの作成から、制度・データ・連携の洗い出しまで進めます。
開発会社との責任分担も、あわせて整理しておきます。必要な範囲を明確にし、初期費用だけでなく、法改正と運用を含む総コストで判断します。その判断によって、導入後も使い続けやすいシステムを選びやすくなります。
▼全体ガイドの記事
・年金システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。