
年金信託システムの開発会社は、年金業務への適合性、外部連携、移行・検証体制の3つで比べると、誤給付や移行失敗のリスクを抑えやすくなります。
riplaと実在する5社の計6社について、特徴と選定時の確認事項を比べます。全体像は、年金信託システム開発の完全ガイドにまとめています。
▼全体ガイドの記事
・年金信託システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
年金信託システムのパートナー選びが重要な理由
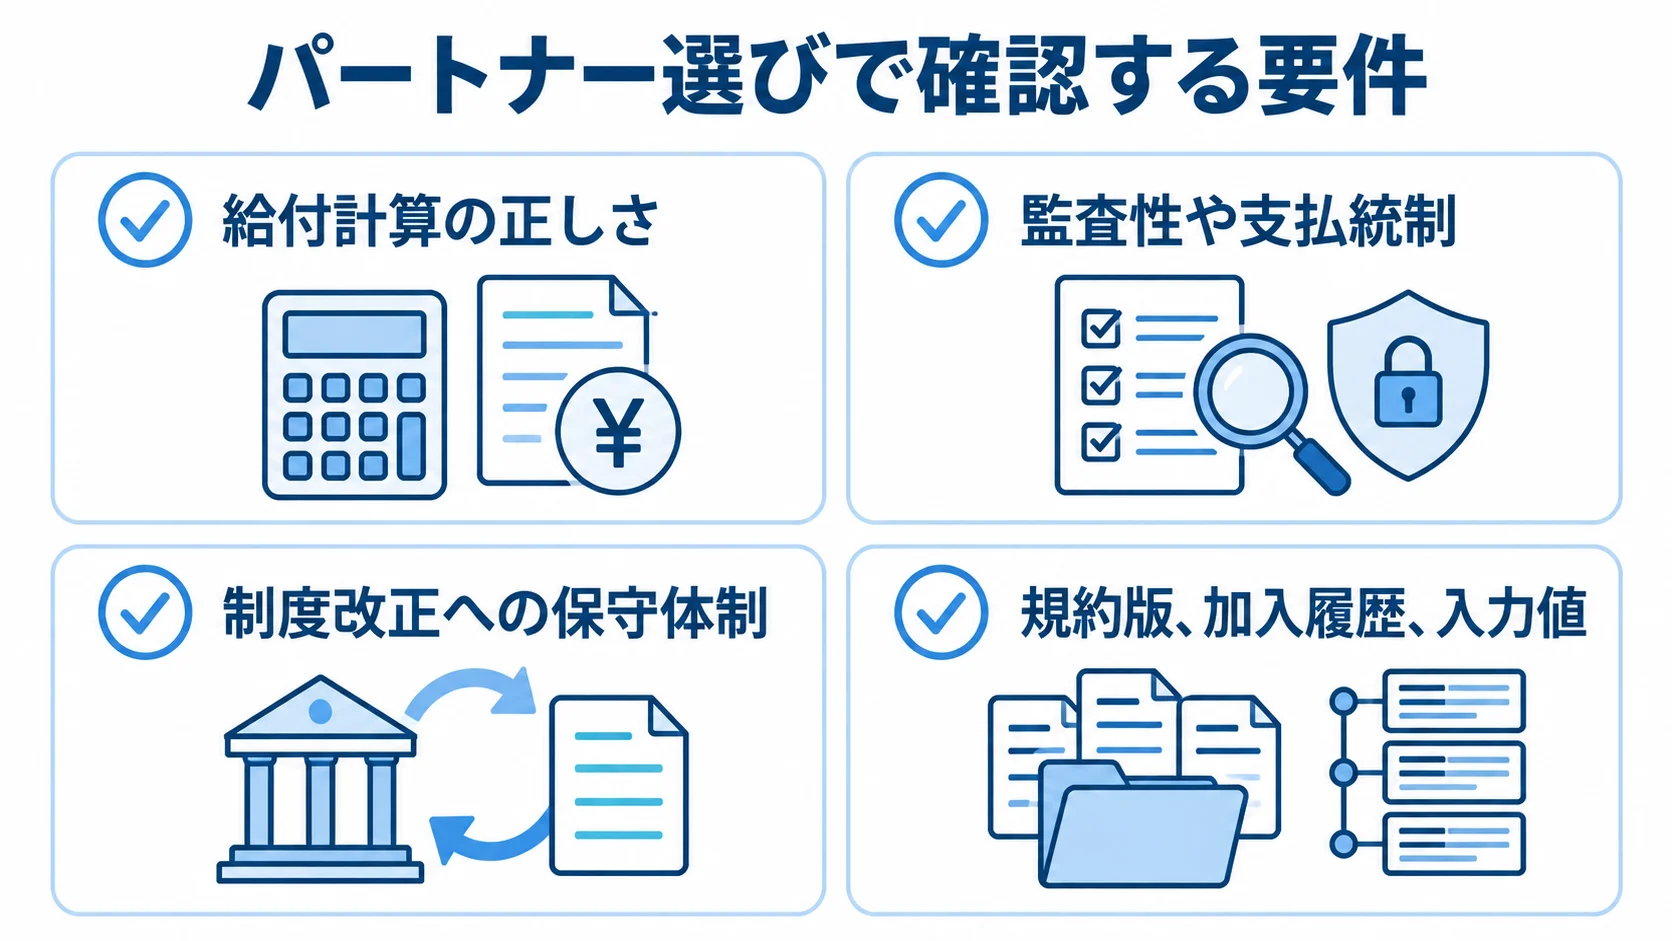
パートナー選びは、プロジェクトの成否を左右します。給付計算の正しさに加えて、監査性や支払統制、制度改正への保守体制も求められます。さらに、計算に使った規約版、加入履歴、入力値を後から説明できる設計が必要です。
年金業務の専門知識が成否を分ける理由
企業年金では、DB、DC、キャッシュバランスといった制度に加え、退職一時金や旧制度が同時に存在することもあります。
- 資格と履歴:加入資格の取得・喪失、休職、転籍、遡及訂正を、履歴で追えるようにすること。
- 給付と税務:受給権判定、年金・一時金の選択、源泉徴収までを含む業務。
現在の値だけを保存する一般的な顧客管理システムのような設計では、過去の計算を再現できません。そこで、規約の改定日と適用範囲を履歴として持ち、計算結果と根拠データを結び付けておくことが必要です。
発注前に確認すべき範囲と責任分界
RFPには規模と処理量、連携、許容停止時間を記し、各データを確定する組織も、発注前に決めておきます。
- 規模・業務量:加入者・受給者数、制度数、履歴年数、月次支払件数、帳票数。
- 連携・運用:人事給与・会計との連携本数、信託銀行との授受方式、許容停止時間。
- 責任分界:基金事務局、事業主、人事部、受託金融機関、開発会社の担当。
年金側の台帳・裁定と、信託銀行側の資産運用・残高管理を一つにまとめるか、連携して分担するかで、費用と検証範囲が変わります。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援する企業です。IT事業会社として社内DXを進めた経験を生かし、業務の成果とシステムの定着まで支えています。
営業・顧客、生産、販売管理など、幅広い基幹システムの構築・導入実績があります。企業の業務要件に合わせて、柔軟に対応する体制です。
特徴と強み
年金信託システムでは、制度と規約、現行業務を整理してから方式を選ぶことが大切です。
- 業務整理から定着まで:現行業務の洗い出しから要件定義、データ設計、画面や連携の開発、利用部門への定着までを、一つの計画で進めます。
- 段階的な更改:制度管理や人事給与、会計、信託銀行連携を分けて更改し、既存資産を活かす場合に適しています。
得意領域と相談時の確認事項
専用パッケージの提供可否に加えて、既存の年金製品や金融機関側システムとの連携範囲、個別開発の範囲を確認します。
提案書には、給付計算の検算や規約改定管理、移行リハーサルを明記してもらうと、他社と比べやすくなります。並行稼働と障害時の一次切り分けの記載も、比べる際の材料になります。
株式会社日立社会情報サービス|企業年金に特化したパッケージと移行支援
株式会社日立社会情報サービスは、企業年金基金システムや退職金管理システム、年金基金経理システムを公開しています。デジタル申請基盤なども、企業年金ソリューションとして案内しています。
公式情報では、1995年から企業年金分野に取り組み、約30年の導入実績を掲げています。確定給付企業年金、企業型DC、退職等年金給付向けのパッケージが用意されています。
特徴と強み
公開情報では、制度管理にとどまらず、規約解析やデータ移行、BCPまでを含めて企業年金システムを捉えています。
- 情報照会と申請:加入者・受給権者の情報照会や、年金・一時金の申請に対応する構成が示されています。
- 電子化:電子申請や情報発信用ポータルにも対応する構成です。
紙の申請やExcelへの転記を減らし、基金事務局と加入者向けサービスを同時に改善したい案件に適しています。
得意領域・実績と確認したい点
複数の制度を持つ企業や基金で、長期の履歴を移行しながら、企業年金専用機能を中心に更改したい場合に候補となります。
確認したいのは、標準機能の範囲と独自給付の追加費用、移行対象の年数です。さらに、規約改定の保守契約と、信託銀行・人事給与との接続方式も確かめます。匿名化した代表ケースを使い、自社制度との適合性を検証します。
株式会社三光システム|企業年金基金業務を細かく分けて導入
株式会社三光システムは、企業年金基金向けの業務製品を複数展開しています。総合型企業年金Ⅰ型と企業年金Ⅰ型、適用入力Webがあります。さらに、独自給付のPaycomや年金経理、データ管理・照会の製品もあります。
企業年金基金業務に特化しており、コンサルティングから導入、保守、運用までを提供する姿勢を示しています。
特徴と強み
基金の規模や要件に合わせて、パッケージ型とコンポーネント型のどちらかを選べます。
- 機能単位の導入:適用、給付、経理、照会を段階的に分けて組み立てられます。
- 業務製品:適用入力のWeb化や、独自給付の計算から指図・通知書作成を支援する製品があります。
- 基金経理:基金に特有の会計処理を扱う製品もあります。
業務全体を一度に入れ替えず、必要な機能から相談したい基金に適した構成です。
得意領域・実績と確認したい点
公式沿革によると、1985年に厚生年金基金システムを導入し、1987年以降は富士通の同システム開発にも参画した経緯があります。
信託銀行との資産残高連携、認証方式、クラウド運用、バックアップと災害復旧の責任分界は、案件ごとに確認します。デモでは、訂正前後の履歴と給付計算の根拠、全件照合の結果を確かめます。
株式会社NTTデータ|社会保障・大規模連携を含むSI体制
株式会社NTTデータは、官公庁や自治体の社会基盤、金融・社会保障領域の大規模システムを扱う総合SIerです。
公式情報では、社会保障制度を支えるシステムを展開しているほか、健康保険組合向けに適用・徴収・給付・経理を一つのシステムで扱えるものもあります。
年金信託専用の標準製品を採用できるかは、個別に確認が必要です。複数の組織や既存の基幹、外部機関をつなぐ構想であれば、候補になります。
特徴と強み
年金制度の業務要件は、専門会社や受託金融機関と共同で整理するのが現実的です。
- 全体設計:アーキテクチャ、データ連携、運用設計、移行計画を一体で組み立てます。
- 大規模連携:人事給与から加入者情報を受け取り、年金側で資格・給付を計算し、結果を支払・会計・信託銀行へ渡します。
連携本数が増えるほど、各社の責任分界をはっきりさせておく必要があります。
得意領域・実績と確認したい点
大規模なデータ移行や24時間運用、複数ベンダーの統括を重視する案件に適しています。災害復旧や監視を重視する場合にも候補になります。
提案では、年金実務者の役割や採用パッケージ、計算エンジンの検証責任を分けて示してもらいます。さらに、再委託先と障害時の連絡網、5年分の保守費も含めてもらいます。規約解析や給付計算の担当が曖昧なままだと、調整費用が膨らむ可能性があります。
日本電気株式会社(NEC)|金融システムとセキュリティを重視する体制
日本電気株式会社(NEC)は、金融機関向けのシステム開発を手がけ、クラウドや認証、セキュリティの分野も扱います。金融サービス情報では、モダナイゼーションや大規模アプリケーション開発についても案内しています。
金融など重要分野を扱う事業部門でISMS認証を取得したことも公開しています。一方で、年金専用製品や企業年金の導入事例は、案件ごとに確認が必要です。
特徴と強み
年金信託システムは個人情報や支払情報を扱うため、アプリと運用の両面で安全性を設計します。
- アクセス管理:認証、権限分離、操作ログの設計まで含めます。
- 委託先管理:脆弱性対応やサプライチェーン管理が対象になります。
公開情報では、開発環境の脆弱性検査や、委託先を含む管理にも触れています。金融基盤の刷新や安全な外部連携を重視する案件で、候補になります。
得意領域・実績と確認したい点
提案チームに、年金数理や基金実務を理解する体制が含まれているかを確認します。
MFAや特権ID、データ暗号化などを要件に入れます。監査ログやバックアップ復旧訓練も要件に含め、設計・実装・監査の担当を分けます。
年金パッケージとNECの金融・セキュリティ基盤を組み合わせる場合、計算結果の正しさと基盤の安全性を別々に受け入れられる契約にしておく必要があります。
株式会社野村総合研究所(NRI)|資産運用・金融業務基盤との接続に強い候補
株式会社野村総合研究所(NRI)は、金融機関向けに受託開発を提供しています。対象は証券、資産運用、銀行、保険などで、運用アウトソーシングや金融ビジネス基盤も扱います。
公式情報では、金融ITソリューションを長期にわたって展開しています。資産運用業界向けには、高セキュリティのデータセンターで制度改正や事業環境の変化に対応するサービスも案内しています。
特徴と強み
NRIは、年金台帳や給付計算を担う仕組みと、信託銀行・運用機関との金融データ連携を検討しやすい会社です。
- 資産運用データ:残高や評価、入出金、リスク管理のデータをつなぐ役割を担います。
- 運用の組み合わせ:資産運用側のサービスやBPOと、基金側の制度管理を接続します。
接続範囲が整理できれば、金融業務基盤の標準化と運用効率化を合わせて検討できます。個々の機能は公開情報だけで判断せず、業務ごとに分けて確認します。
得意領域・実績と確認したい点
資産運用や受託金融機関との連携では、金融業務の知識に加え、データセンター運用、セキュリティ、BPOを組み合わせる余地があります。
規約解析や裁定、支払をNRIが担うか、専門ベンダーと連携するかを確認します。投資管理と年金制度管理を分けたうえで、残高照合や会計仕訳、給付計算、支払指図の責任者を明確にします。
年金信託システムのパートナー選びで確認するポイント
6社を比べるときは、会社規模や知名度だけで決めず、同じ質問で各社を確認します。確認するのは、年金業務の適合性、連携力、移行と検証です。さらに、運用とセキュリティ、費用と契約条件も確かめます。特に、初期見積もりだけでは、長期履歴のクレンジングや並行稼働、法改正対応の費用が見えにくい点に注意が必要です。
実績と経験を確認する方法
実績は、社名や導入件数だけでなく、自社に近い制度を見て確認します。加えて、加入者数や制度数、履歴年数、受託機関数も確かめます。
- 計算ケース:可能であれば、匿名化した要件と代表ケースを使い、規約版を変えた計算や遡及訂正を確かめます。
- 例外処理:過払い訂正や支払停止をどう扱うか説明してもらいます。
- 検証証跡:デモ画面の見栄えより、計算根拠、変更履歴、エラー時の再処理、全件照合の確認を優先します。
技術力と専門性を評価する方法
技術評価では、クラウドかオンプレミスかだけでなく、データモデルやルールエンジンの作りを確かめます。認証やログ、バックアップも合わせて見ます。
- ルール管理:給付計算がプログラム固定か、規約や適用日を設定で管理するか。
- 接続方式:APIまたは安全なファイル連携、帳票、EUCの扱い。
- セキュリティ:認証、ログ、バックアップ、委託先管理、インシデント対応。
金融庁は2025年7月、サイバーセキュリティガイドラインの一部改正を公表しました。委託先管理やインシデント対応も、RFPに含める必要があります。これは同改正を踏まえた要件です(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」、2025年)。
プロジェクト管理体制と5年TCOの確認
体制や契約、見積もりは、発注後の責任と総費用を判断する材料になります。
- 責任者:業務、年金実務、アーキテクト、移行、品質保証の各担当を決めておくこと。
- 契約方式:調査・要件定義は準委任、成果物と検収条件が明確な開発は請負にする方法があります。
- 導入費用:初期開発、データクレンジング、移行リハーサル、並行稼働、教育まで含めた額。
- 運用費用:クラウド、保守、法改正、脆弱性診断、信託銀行側との接続にかかる額。
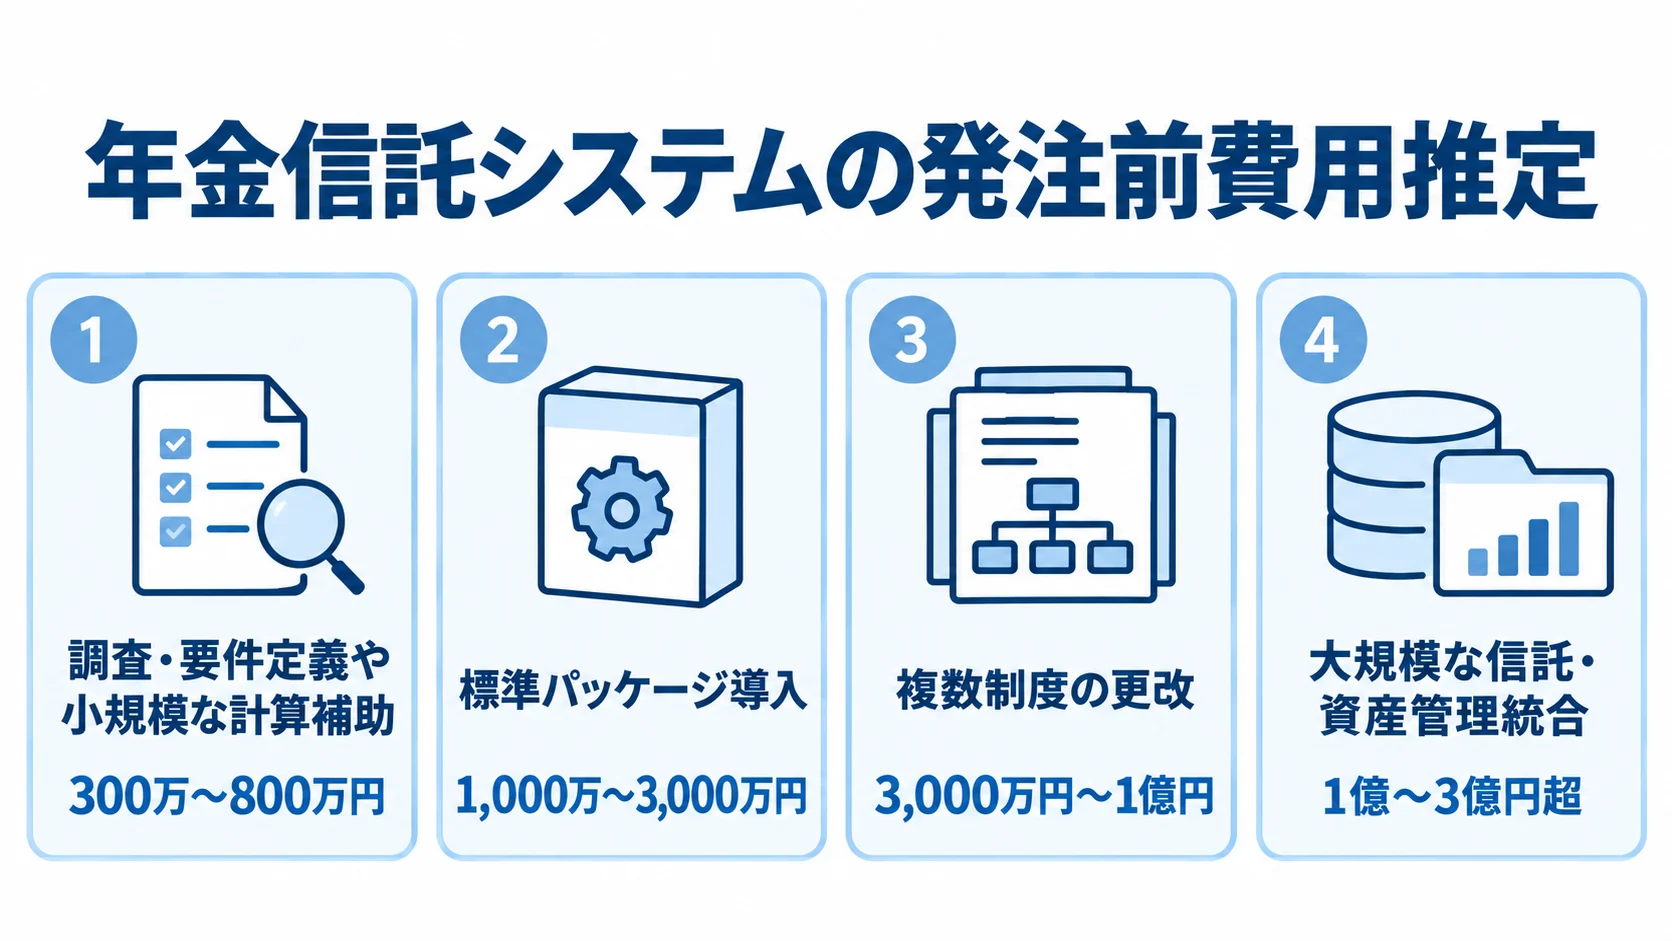
発注前の推定では、調査・要件定義や小規模な計算補助は300万〜800万円です。標準パッケージ導入は1,000万〜3,000万円が目安です。複数制度の更改は3,000万円〜1億円、大規模な信託・資産管理統合は1億〜3億円超が推定の幅です。
この金額は統一価格表ではなく、一般的な業務システムの相場に、年金固有の規約解析や長期履歴移行、全件検証、金融連携を加味した推定です。制度数や加入者数、履歴年数、連携本数、支払件数で変動します。
よくある質問
発注先を選ぶのと同じくらい、比較項目と自社で決める範囲を揃えておくことが大切です。相談の前によくある疑問に答えます。
年金信託システムと企業年金基金システムは違いますか?
呼び方は会社や金融機関によって異なります。業務システムとしては、制度管理から、加入者・受給者台帳、給付計算、裁定までをつなぐものを指します。さらに、支払、年金経理、信託銀行との照合も含みます。
資産運用の約定や評価を専門システムに任せ、年金側が支払と照合に集中する構成もあります。名称よりも業務範囲と責任分界を確認してください。
年金信託システムはパッケージとスクラッチのどちらがよいですか?
標準機能に近い制度で、法改正や長期保守を重視する場合は、企業年金向けパッケージを検討しやすいです。
独自給付や特殊な連携がある場合は、台帳・経理・帳票をパッケージに寄せ、一部の計算や連携だけを個別に開発する方法もあります。
全面スクラッチで進める場合は、規約版管理と全件回帰テストを初期要件に含めてください。
2026年の制度改正はシステム要件に影響しますか?
対象制度を持つ場合、制度改正はシステム要件に影響します。厚生労働省は、企業型DCの手続き簡素化とマッチング拠出の制限撤廃について、2026年4月1日に施行予定と案内しています。
iDeCo・企業型DC・国民年金基金の拠出限度額引き上げは2026年12月1日の施行予定です(出典:厚生労働省「2025年の制度改正」、2026年時点)。
計算、資格、通知、外部連携、テストデータを、要件定義の段階から確認します。
まとめ
各社の得意領域は異なります。日立社会情報サービスと三光システムは、企業年金パッケージに強みがあります。
一方で、NTTデータは大規模連携、NECは金融セキュリティ、NRIは資産運用・金融ITを、比べる軸にできます。また、riplaは、コンサルティングから開発、定着までを一気通貫で整理したい企業の相談先です。
今回の結論
まず、制度数や加入者数、履歴年数を整理し、給付計算の複雑さ、外部連携、許容停止時間も書き出します。
規約版と計算根拠を再現できるか、移行リハーサルと並行稼働を見積もるかを確かめます。法改正、障害、セキュリティの責任分界が契約に書かれているかも、見落とせない点です。
発注に向けた次のアクション
現行の規約や計算事例、帳票、データ項目をそろえ、連携仕様とセキュリティ規程も一式にまとめます。
同じ前提の資料をもとに、2〜3社へRFIまたはRFPを依頼します。初期費用だけでなく、5年TCOや制度改正対応、移行、受入テスト、保守まで含めて比べます。
▼全体ガイドの記事
・年金信託システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。