
年金信託システムの開発費用は、制度数、履歴年数、金融機関連携の範囲によって、300万円から1億円超まで変わります。
規約解析やデータ移行など見落とされやすい作業も、費用を押し上げます。全体像は年金信託システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・年金信託システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
年金信託システムの概要と費用を考える前の全体像
年金信託システムは、企業年金の制度管理と資産・支払業務をつなぐ業務基盤です。費用を見積もるときは、まず自社で持つ機能と、信託銀行や生命保険会社へ委託する業務を分けて決めます。対象範囲が曖昧なまま依頼すると、連携、移行、帳票、監査対応が後から追加されやすくなります。
企業年金基金システムや資産運用システムとの違い
企業年金基金システムは、制度運営の事務を管理します。加入者・受給者の資格や掛金、給付、裁定、支払などが対象で、帳票や基金経理も含みます。
資産運用管理システムは、約定、残高、評価、リスクなど運用資産を中心に扱います。
両方を想定するなら、資産運用の計算まで内製するか、運用機関のデータを取り込んで照合と仕訳だけを行うかで、開発費が変わります。
費用に直結する主な機能とデータ
見積もりの対象になる機能は、制度・規約マスタ、加入者・受給者台帳、掛金・給付計算が中心です。裁定・支払と通知書も対象になります。年金経理や外部連携を含めるかどうかで、見積もりの範囲は大きく変わります。
確定給付企業年金、企業型DC、キャッシュバランスを一つの台帳で管理する場合があります。退職一時金や旧制度の独自給付を含めることもあります。この場合、制度ごとのルールと履歴は分けつつ、横断して検索できる設計が必要です。
計算結果だけでなく、規約の版や入力値を追えることが重要です。さらに、適用した計算式と訂正前後の値も、たどれるようにしておきます。
年金信託システム開発の費用相場の目安
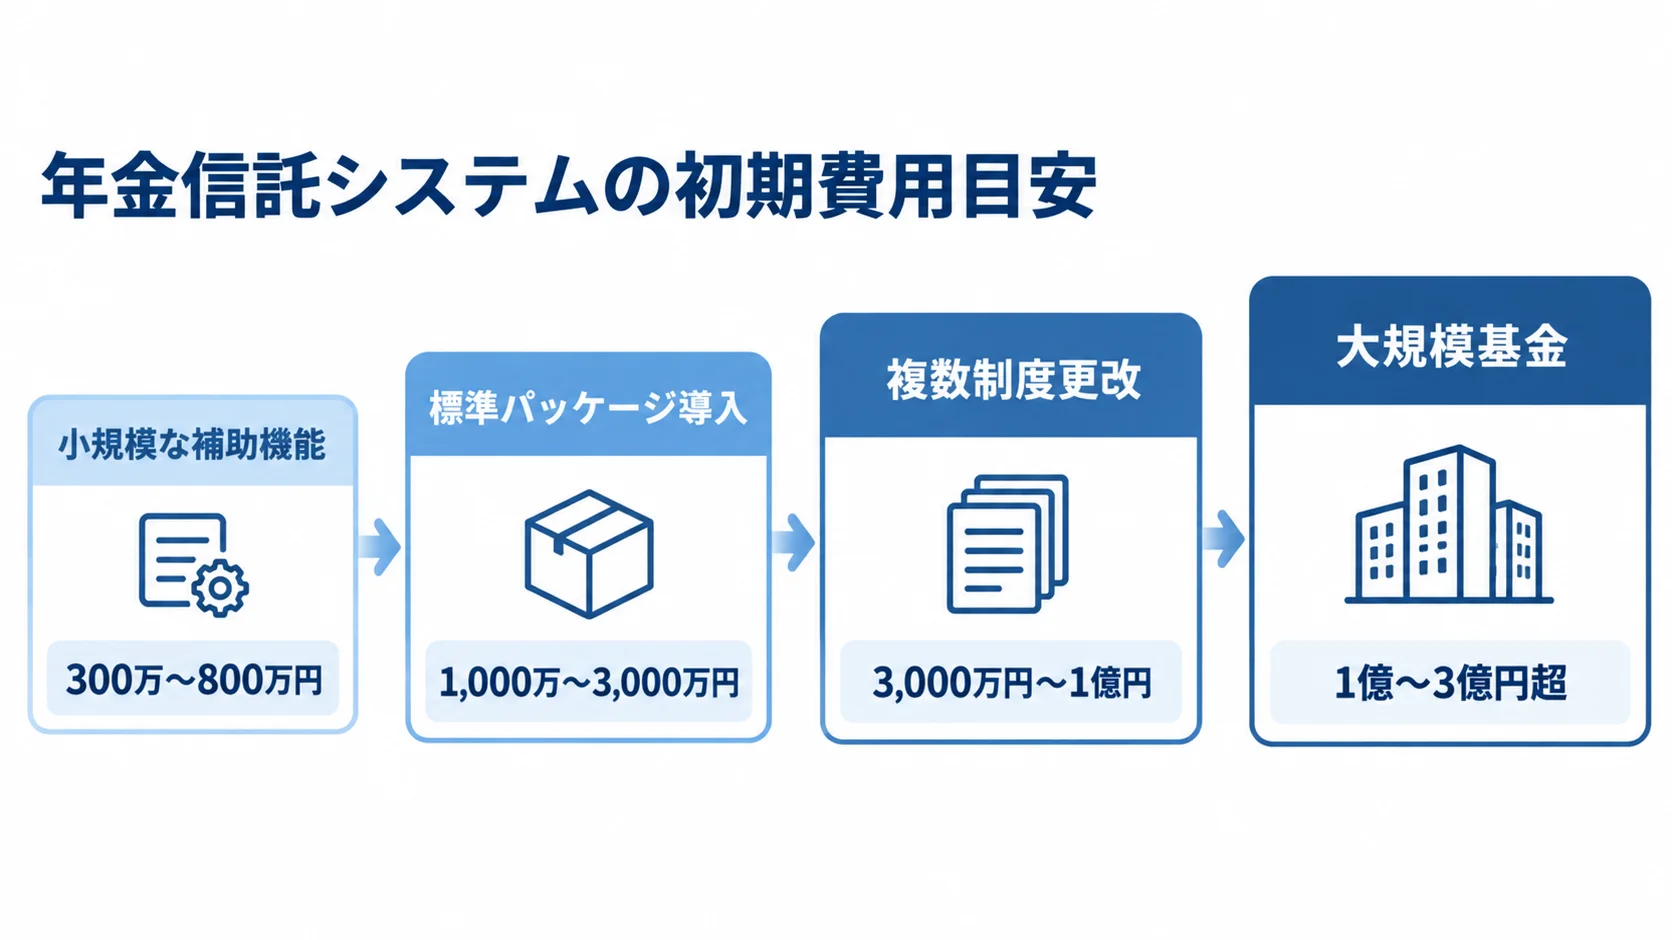
年金信託システムには統一された公開価格表がないため、ここに示すのは2026年時点で発注前に想定できる推定レンジです。一般業務システムには、公開された目安があります。小規模なスクラッチは100万〜300万円、中規模は300万〜800万円、中〜大規模の基幹連携は800万円〜数千万円とされています(出典: ノーコード総合研究所「業務システム開発の費用相場」、2026年)。
年金案件では、規約解析や長期の履歴移行、全件の計算検証が加わります。さらに、支払指図や金融機関との接続、厳格なセキュリティも加わります。そのため、一般的な業務アプリより高いレンジで考えます。
小規模な補助機能は300万〜800万円
既存の年金パッケージや基金データを活かし、対象制度と利用者を絞って機能を追加する場合、初期費用の目安は300万〜800万円です。
対象は給付試算や帳票作成、データ抽出などで、期間は1〜3か月程度と想定します。
規約の新規解析や大規模な過去データの補正を含めず、既存システムから必要なデータを受け取る形にすると、この価格帯に近づけやすくなります。
標準パッケージ導入は1,000万〜3,000万円
確定給付企業年金や退職一時金を中心にした場合は、標準パッケージの導入が目安になります。見積書では、費用と期間、導入作業を分けて確認しておきます。
- 費用と期間:1,000万〜3,000万円、4〜9か月程度
- 導入作業:規約設定、人事給与連携、基本帳票、利用者教育、移行、受入試験
日立社会情報サービスは、確定給付企業年金や確定拠出年金、退職一時金に加え、旧制度の独自給付も管理する企業年金基金システムを公開しています(出典: 株式会社日立社会情報サービス「企業年金基金システム」、2026年確認)。
複数の制度を組み合わせるほど、機能の選択や設定作業が増えます。
複数制度更改は3,000万円〜1億円、大規模統合は1億円超
費用と期間は、対象制度や履歴、連携、移行の規模によって、次のとおり変わります。
- 複数制度更改:DB・DC・キャッシュバランス・退職一時金と数十年分の履歴を一元管理し、3,000万円〜1億円が目安
- 対象範囲:複数事業所、支払・経理、人事給与・信託銀行との接続、並行稼働を含む
- 大規模基金:複数の受託機関、高可用性、災害復旧、複雑な独自給付、段階的移行で1億〜3億円超の可能性
- 期間:複数制度更改は9〜18か月、大規模基金は18〜36か月程度
これらは公開された平均価格ではありません。一般業務システムの相場に、年金固有の工数を加えて推定した値です。
費用の内訳と、初期費用・運用費の分け方
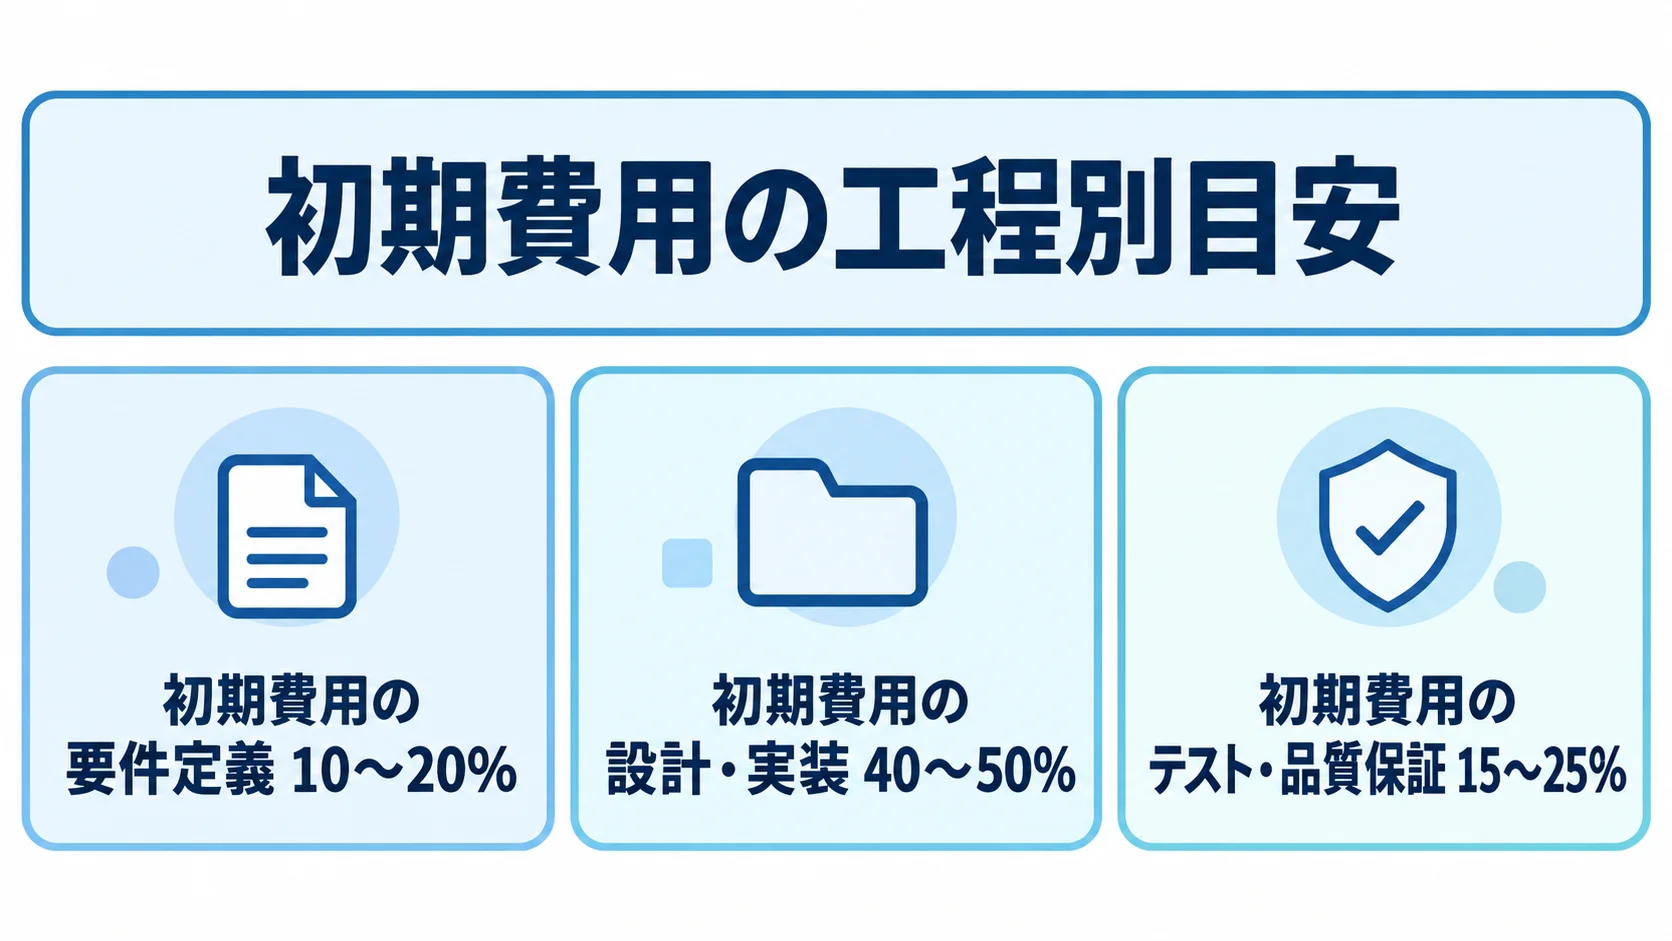
見積書は開発費を中心に、業務整理やデータ移行、試験などの費用が別々に書かれているかを見ます。教育や保守、クラウド、接続費も同じように分けてもらうと、比べやすくなります。
年金システムは、画面数よりも計算ルールと履歴の正確性、例外処理、外部データとの照合に工数がかかります。そのため、合計額だけで比べると、本番前の追加費用によって安価な提案の順位が入れ替わることがあります。
要件定義・設計・開発・テストの費用
初期費用を工程ごとに見ると、目安は要件定義が10〜20%、設計・実装が40〜50%、テスト・品質保証が15〜25%程度です。
要件定義では、規約や業務フロー、計算事例を集めたうえで、帳票や権限、責任分界を決めます。設計・開発では、台帳と給付計算、裁定・支払を設定または実装します。経理や連携、ポータルも、この工程に含まれます。
テストでは、通常ケースに加えて例外ケースを検証します。休職・復職、転籍、死亡、受給開始年齢の変更などが対象で、遡及訂正や過払い・未払い、税額計算も含みます。計算検証を厚くする案件では、テストの比率が高くなります。
規約解析・データ移行・並行稼働の費用
年金案件で見落とされやすいのは、規約解析とデータ移行の費用です。特に、紙やExcel、古いホストのデータは、そのまま取り込めるとは限りません。
氏名変更や制度移行の記録、訂正履歴を突き合わせて、旧厚生年金基金時代の記録や支給停止情報もクレンジングする必要があります。
移行は一度で終わらせず、試行移行、検算、差分確認、本番移行の複数回に分けて進めます。旧システムと新システムを一定期間並行稼働させ、支払額と残高を全件照合する場合は、期間と担当者の工数がそのぶん増えます。
保守・法改正・クラウド・接続のランニングコスト
運用開始後は、保守や問い合わせ対応、監視、バックアップが続きます。脆弱性診断やクラウド利用料も継続してかかります。さらに、帳票の変更や法改正対応、接続先の仕様変更も生じます。
保守費は初期開発費の年10〜20%程度を仮置きし、5年分で比べると予算の差が見えてきます。
信託銀行や生命保険会社との接続費、ファイル形式の変更、受託金融機関側の試験費は、自社システムの見積に含まれないことがあります。そのため、「含む」「含まない」「別途協議」の区別を、提案会社に明示してもらいます。
費用の変動要因と、見積もりの8つの視点
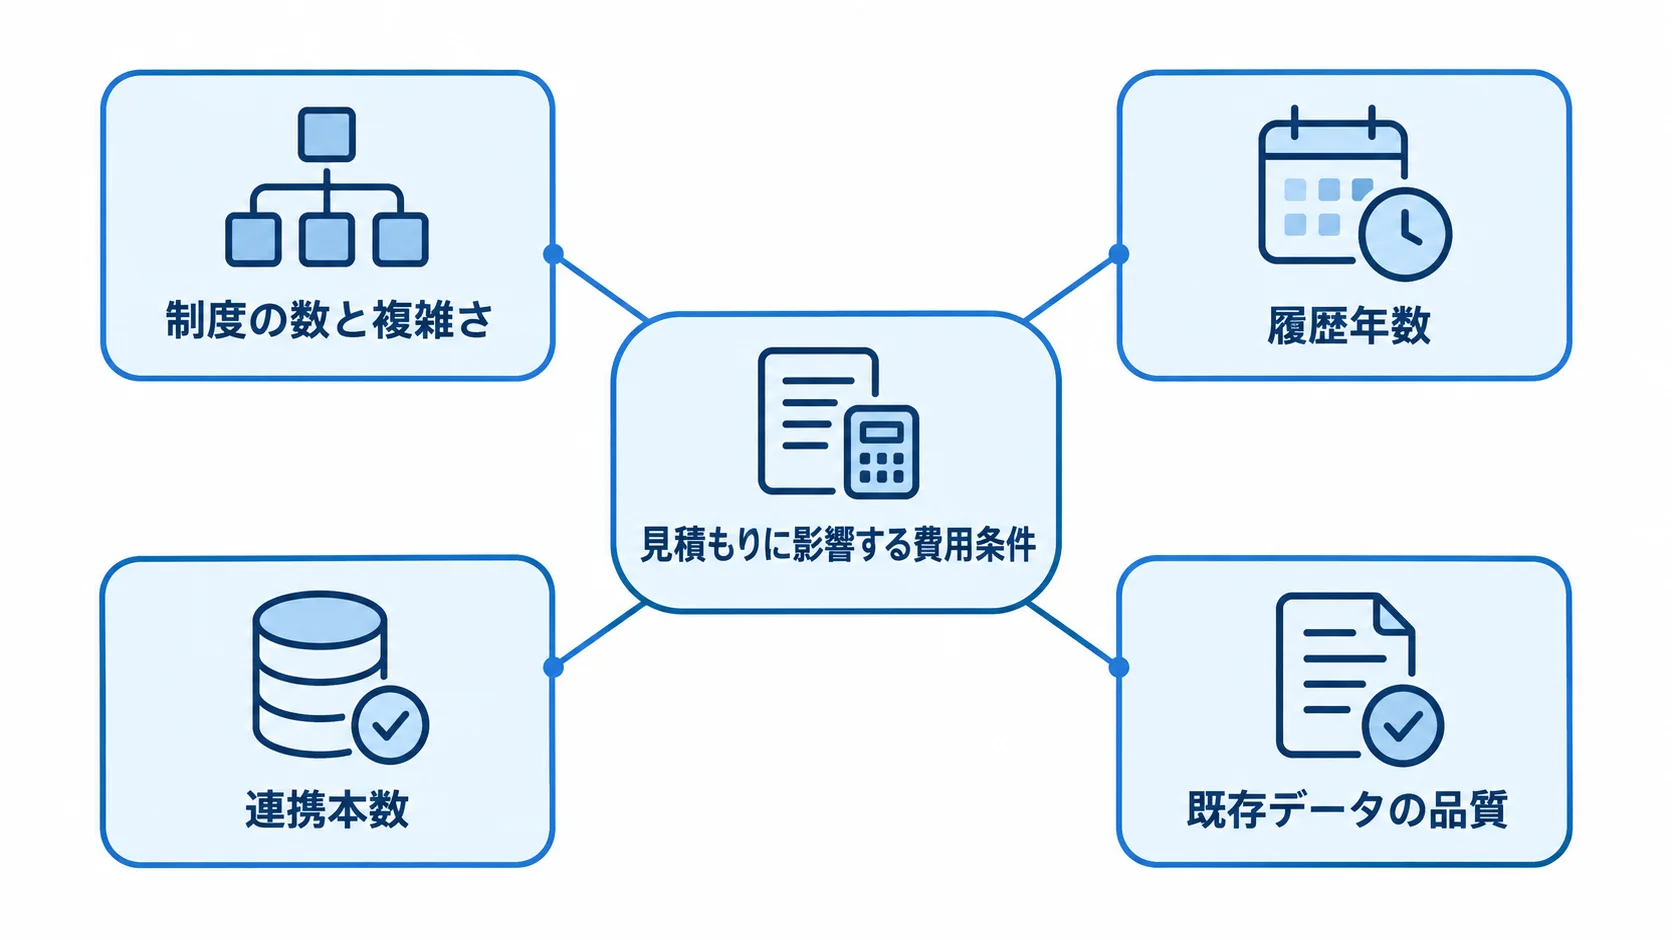
年金システムの費用は、加入者数だけでは決まりません。制度の数と複雑さ、履歴年数、連携本数が大きく響きます。そのほか、支払件数や拠点数、停止可能時間、セキュリティ水準、既存データの品質も影響します。
RFPにこれらの観点を記載しておくと、各社の提案条件を同じ前提で比べられます。
制度数・加入者数・履歴年数・処理量
費用の差を見極めるには、対象制度と人数をそろえたうえで、支払件数や保存する履歴の範囲も同じ条件で比べます。
- 対象制度:DBに加え、DC、キャッシュバランス、退職一時金、旧制度の独自給付を含めるか
- 処理量:加入者・受給者が数百人か数万人か、月次支払が数百件か数万件か
- 履歴範囲:過去5年分か、制度発足時から数十年分か
対象制度によって計算ルールとマスタ設計が変わります。人数や支払件数は、バッチ性能や帳票出力、照合方法に影響します。さらに、履歴年数が長いほど、移行費と検証費にも差が生じます。
人事給与・信託銀行・会計との連携本数
接続先ごとに、仕様確認や認証、暗号化、エラー処理が必要になります。再送や照合、試験も接続先ごとに行います。人事給与や勤怠、会計、電子申請、加入者ポータルが接続先になるほか、信託銀行や生命保険会社、運用機関も対象になります。
API連携でも、相手側の改修や審査が必要になります。ファイル連携では、レイアウトの変更や文字コード、項目の意味を確かめる必要があります。「CSVの受け渡しだけ」と見ると費用を見誤るため、異常時の責任分界も費用に含めます。
セキュリティ・可用性・監査要件
個人情報やマイナンバーを扱う可能性があるなら、MFAや権限分離、特権ID管理、暗号化が必要です。操作ログと監査証跡も欠かせません。そのほか、バックアップや災害復旧、テストデータのマスキングも求められます。
金融機関や委託先が関係する場合は、2025年3月に公表されたFISC第13版を踏まえて、適用範囲を確認します。その安全対策は、開発・導入・運用に必要な内容を示しています(出典: 金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」、2025年)。
停止許容時間や復旧目標時間、ログ保存年数、監視時間を高い水準にするほど、基盤と運用の費用は上がります。
年金信託システム開発の進め方と費用を抑える順序
まず制度と業務の責任分界を整理し、そのうえで現状調査から稼働後の保守まで、順に進めます。
- 現状調査と要件定義
- 方式選定と設計・設定・開発
- 移行・連携と計算検証
- 受入、並行稼働、本番切替
- 稼働後の保守
各段階で成果物と判断基準を決めておくと、追加要件が費用と納期に与える影響を説明しやすくなります。
要件定義での制度・業務・責任分界
要件定義では、規約や改定履歴、計算表を集めます。帳票や通知文、月次・年次の締め、例外処理も整理の対象になります。現行のExcelやホストから出せるデータも、あわせて洗い出します。
基金事務局、人事部、信託銀行、生命保険会社のあいだで業務を分け、どのシステムを正とするかを決めます。そうしておけば、同じ加入者情報の重複登録や計算結果の承認者不明を防げ、開発後の運用費も抑えられます。
給付計算の再現性による受入基準
年金システムの受入では、通常の加入・喪失・受給開始に加えて、例外ケースまで検証する必要があります。画面が動くだけでは、受入条件として足りません。
- 資格・制度:休職、復職、転籍、制度移行
- 給付:死亡、繰上げ、遡及訂正、支給停止
- 精算:源泉徴収、過払い訂正
各ケースで、規約版と入力データ、計算式、結果を残します。帳票と支払データも残し、旧システムや手計算と照合します。後から結果を再現できることを受入条件にしておくと、価格だけを優先した提案を見分けられます。
移行リハーサルと並行稼働による切替リスクの抑え方
移行前に、データ項目の対応表と、欠損や重複の扱いを決めます。訂正履歴の保存方法や移行後の照合ルールも決めておきます。そのうえで、制度や年代、受給状態が異なるデータも含めてリハーサルします。
本番直前にいきなり全件を移行せず、複数回の試行でエラーを洗い出します。月次支払や年次決算と重ならないように切り替えます。
リハーサルの費用を削ると、切替が延期になったり、手作業の復旧が必要になったりして、結果として高くつきます。
年金信託システムのコストを抑えるポイント
コストを抑えるには、重複開発や不要な個別仕様を減らすことが中心になります。機能を無理に削るのではなく、給付計算の正確性や監査可能性、セキュリティ、将来の制度改正を守りながら進めます。
初期費用と保守費を分けたうえで、5年間の業務負担や障害リスクまで含めて比べると、経営層に投資判断を説明しやすくなります。
標準機能の優先と個別開発のルール
方式は、パッケージとクラウド、オンプレミス、スクラッチを同じ条件で比べます。そのうえで、業務の重要度に応じて使い分けます。
台帳や掛金、給付、裁定、経理には標準機能を採用します。特殊な給付計算や信託銀行との接続だけを個別開発するハイブリッド方式なら、過度な作り込みを避けられます。
個別要望は、法令・規約上必須なもの、業務効率に大きく影響するもの、将来対応のもの、好みによるものに分けます。好みによる要望は、標準機能に寄せます。
データの事前整理による追加工数の抑え方
見積もりの前に、制度ごとの加入者・受給者数やデータ期間、ファイル形式を一覧にします。欠損・重複・表記ゆれや現行帳票、連携項目も、あわせて書き出します。
移行の対象から外す履歴は、保管方法と参照方法を先に決めておきます。データの品質が良ければ、移行設計とクレンジングの工数も抑えられます。
発注後に現行データの調査を始めると、ベンダーの調査費用が増えます。さらに、移行テストが追加で必要になることも少なくありません。
初期費用ではなく5年TCOでの比較
5年TCOは、初期開発費に、ライセンス、クラウド、保守、監視の費用を足して算出します。また、法改正や脆弱性診断、追加連携、社内運用担当者の工数も加えます。
初期費用が2,000万円で、保守を年15%と仮置きすると、保守だけで5年間に1,500万円になり、合計は3,500万円です。
実際には、クラウドや接続、移行後の改善、制度改正も加わるため、提案会社には5年分の前提を明示してもらいます。初期費用が安い提案でも、毎年の個別改修や手作業が多ければ、総額では高くなる可能性があります。
見積もりの取り方とベンダーの選び方
相見積もりでは、単価や合計金額だけでなく、前提条件と成果物を比べます。除外項目や変更時の扱い、保守範囲も比べる対象です。
年金制度に詳しい担当者が参加するか、給付計算をどう検証するかを確かめます。金融機関や人事給与との接続実績も、あわせて見ておきます。
大手SIer、年金専門のパッケージ会社、資産運用・金融基盤に強い会社では、得意な領域が異なります。そのため、知名度だけで決めないことが大切です。
RFPに準備する資料と確認項目
提案条件をそろえるため、RFPには制度、人数、処理、計算例を記載します。そのほか、データや連携、権限、監査、稼働・復旧条件も書き込みます。
- 制度・処理:制度の種類と数、加入者・受給者数、履歴年数、月次・年次処理、給付計算例
- 資料・連携:規約と改定履歴、帳票、現行データのサンプル、連携先とファイル仕様
- 運用条件:権限、監査要件、稼働時間、復旧目標
規約解析やデータクレンジング、移行リハーサル、並行稼働が見積に含まれるかを、回答形式で指定します。教育や法改正対応、脆弱性診断、障害訓練についても、含まれるかを指定します。そうすると、見積の差が前提の違いによるものか、価格の違いによるものかを判断できます。
発注先の専門性・契約・責任分界の確認
候補会社の専門性や継続性は、質問を通して見極めます。
- 担当体制:年金実務者とシステム担当者が参加する工程
- 規約・計算管理:規約解析の方法、計算式や規約版の管理
- 実績・継続性:移行件数、障害時の体制、再委託先、データ返却、契約終了時の移行支援
- 製品適合性:デモと代表的な計算ケースで自社制度への適合を確認
三光システムは、年金事業向けの製品を公開しています。総合型企業年金や企業年金、適用入力Webが含まれます。ほかにも、独自給付、年金経理、データ管理・照会の製品があります(出典: 株式会社三光システム「年金事業製品一覧」、2026年確認)。
準委任・請負・変更管理の使い分け
要件が固まりにくい制度解析や現行調査は準委任、仕様と成果物が決まっている設定・開発は請負にするなど、工程ごとに契約の形を検討します。
請負であっても、法改正や規約変更、データ品質の差による追加対応は、別途扱いになる場合があります。そのため、変更要求の受付や影響調査、見積承認、納期変更、検収条件を決めておきます。
準委任では、作業時間に加えて、成果物や会議体、意思決定者、上限時間を決めておかないと、費用が見えにくくなります。
2026年時点で考慮したい制度改正とセキュリティ動向
年金制度と金融システムの要件は、今後も変わっていきます。そこで、将来の改正やセキュリティ基準を保守契約と設計に織り込んでおけば、毎回の改修が大掛かりになりにくく、長期的なコストを抑えられます。
公開情報を確認したうえで、適用の対象と施行時期を、自社の制度や委託の範囲に照らして判断します。
企業型DCなどの改正と保守設計
厚生労働省は、企業型DCの手続き簡素化を2026年4月1日に施行すると案内しています。
iDeCo、企業型DC、国民年金基金の拠出限度額の引き上げは、2026年12月1日に施行される予定です(出典: 厚生労働省「2025年の制度改正」、2026年確認)。
自社制度に影響する場合は、改修の対象と、規約・法令の版管理の仕方を確かめます。
- 変更対象:掛金マスタ、加入資格、通知、計算、連携、帳票
- 版管理:規約や法令の版を管理できる仕組みにする
改正のたびにプログラムを広く書き換える方式では、保守費もテスト費も膨らみやすくなります。
金融機関との連携におけるレジリエンスと委託先管理
金融庁は2025年7月、組織改組に伴い、「金融分野におけるサイバーセキュリティに関するガイドライン」の一部改正を公表しました(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」、2025年)。
FISC第13版では、オペレーショナル・レジリエンスに関する参考情報も加えられています。そのため、RFPと契約では、運用・委託先・データの3つの面から対策を確かめます。
- システム運用:認証、ログ、障害時の代替手順、復旧訓練
- 委託先管理:委託先・再委託先の連絡網、インシデント報告
- データ管理:データ返却
安全対策を後から付け足すと、ネットワークや権限の設計をやり直すことになります。そのため、要件定義の段階で費用に含めておきます。
よくある質問(FAQ)
年金信託システムの費用は、制度の複雑さや既存データ、委託範囲によって変わります。発注前に多い質問を、価格の判断と合わせて見ていきます。
年金信託システムの開発費用は最低いくらですか?
既存システムを活用した小規模な給付試算やデータ抽出なら、300万〜800万円程度が発注前の推定目安です。
新規に複数制度や移行、金融機関連携、支払、経理まで構築する場合は、1,000万円を下回る前提を置きにくくなります。そのため、対象機能と移行・検証の範囲を示したうえで、個別の見積を確かめます。
パッケージとスクラッチ開発ではどちらが安いですか?
台帳や掛金、給付、裁定、支払、経理などの標準機能を使えるパッケージは、一般に初期費用と法改正対応を抑えやすい傾向があります。
独自給付や古い履歴、特殊な連携が多いと、個別設定や追加開発が増えて、両者の差が小さくなることがあります。標準機能を中心にして、特殊な計算と連携だけを個別開発するハイブリッド方式も比べます。
年金信託システムの費用を抑えるには何をすればよいですか?
制度やデータ、連携、帳票を整理したうえで、標準機能で対応する範囲と個別開発する範囲を決めます。移行対象データの品質は、発注前に確かめておきます。
複数社に同じRFPを渡し、初期費用だけでなく5年TCOで比べます。ただし、給付計算の検証やバックアップ、法改正、障害対応を削ると、将来の損失につながります。そのため、削る対象は重複機能や不要な個別仕様にします。
見積もりから稼働までどのくらいかかりますか?
推定の期間は、小規模な補助機能で1〜3か月、標準パッケージ導入で4〜9か月、複数制度の更改で9〜18か月、大規模統合で18〜36か月程度です。
規約解析やデータ移行、計算検証、並行稼働、金融機関との接続試験を含めると、時間がかかるのは開発そのものより準備と検証です。そのため、支払や決算の繁忙期を避けた切替計画を、早めに作っておきます。
まとめ|5年TCOと計算品質で見る年金信託システムの選び方
初期費用の推定レンジは、小規模案件が300万〜800万円、標準パッケージが1,000万〜3,000万円です。複数制度の更改は3,000万円〜1億円、大規模な金融連携・統合は1億円超です。
公開された統一価格ではないため、個別見積を取得します。見積もりの前提には、制度数や加入者・受給者数、履歴年数、連携本数があります。移行範囲やセキュリティ、停止許容時間も含めます。
発注前に確認する5つの項目
発注前には、対象範囲と責任分界、規約・計算・履歴の要件を確かめます。移行と全件照合の方法も、あらかじめ決めておきます。
連携やセキュリティ、復旧の条件に加えて、初期費用と5年TCOの内訳も確かめます。見積額だけでなく、除外項目や法改正・規約変更の扱い、計算結果の再現方法まで比べることで、誤支給や予算超過を防げます。
現行業務とデータを一覧にする段階
現行業務とデータを一覧にし、相談先と方式を整理したうえで、発注の準備を進めます。
- 現状整理:規約、計算事例、帳票、データ、連携先、手作業を棚卸しし、必要な範囲でRFIやRFPを作成
- 方式比較:年金実務と開発の両方を理解する会社に相談し、各方式を5年TCOで比較
正確な給付計算と監査可能性を守りながら標準機能を生かすことが、長く使える年金信託システムにつながります。
▼全体ガイドの記事
・年金信託システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。