
年金信託システムの発注は、現行業務の棚卸し、要件と責任の整理、提案の比較と契約、移行の照合という順に進みます。各段階で決めたことが次の段階の前提になるため、順番を飛ばさないことが、安全な給付と継続運用につながります。
▼全体ガイドの記事
・年金信託システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
年金信託システムの概要
年金信託システムは、企業年金基金や事業主、人事部、受託金融機関などが、制度管理から給付、支払、経理、資産データの照合までを連携させるための業務システムです。
投資管理システムが資産の運用約定だけを扱うのに対し、年金信託システムは、加入者や受給者の記録と制度上の計算結果を正しく支払へつなぐ役割を持ちます。
システムの対象範囲
年金信託システムの対象は、制度事務と周辺システムとの連携から、制度ごとの履歴、計算根拠の追跡まで広がります。
- 制度事務:規約マスタ、加入者・受給者台帳、掛金・給付計算、裁定、支払指図、通知書、年金経理。
- 周辺連携:人事給与、勤怠、会計、信託銀行、生命保険会社、電子申請、加入者・受給者向けポータル。
- 制度別の履歴:DB、DC、キャッシュバランス、退職一時金、旧制度の独自給付について、適用開始日と規約版を制度ごとに保持。
- 計算根拠:規約版、加入者履歴、入力値、計算式を追跡し、訂正裁定や監査に備える。
- 検証ケース:正常ケース、休職・復職、転籍、死亡、遡及訂正、年金・一時金選択、過払い・未払いの修正。
企業年金・退職金・資産運用システムとの違い
まず、各システムの担当範囲を分けます。そのうえで、連携の正本と責任の境界を定めます。
- 企業年金基金:制度事務の中心で、適用、掛金、給付、受給者管理、基金経理などが対象。
- 退職金管理:退職一時金、ポイント、給与データ、退職給付債務が中心。
- 資産運用管理:運用商品の約定、評価、リスクを専門に扱う領域。
- 制度区分:私的年金は確定給付型と確定拠出型に分かれ、基金型DBでは基金が資金管理・運用と給付を行う(出典:厚生労働省「私的年金制度の概要」、2026年確認)。
- 発注時の境界:「年金信託」という名称だけでは決めきれないため、基金事務局、事業主、人事部、受託金融機関の業務とデータの境界を図にします。
年金信託システムの発注・外注の進め方
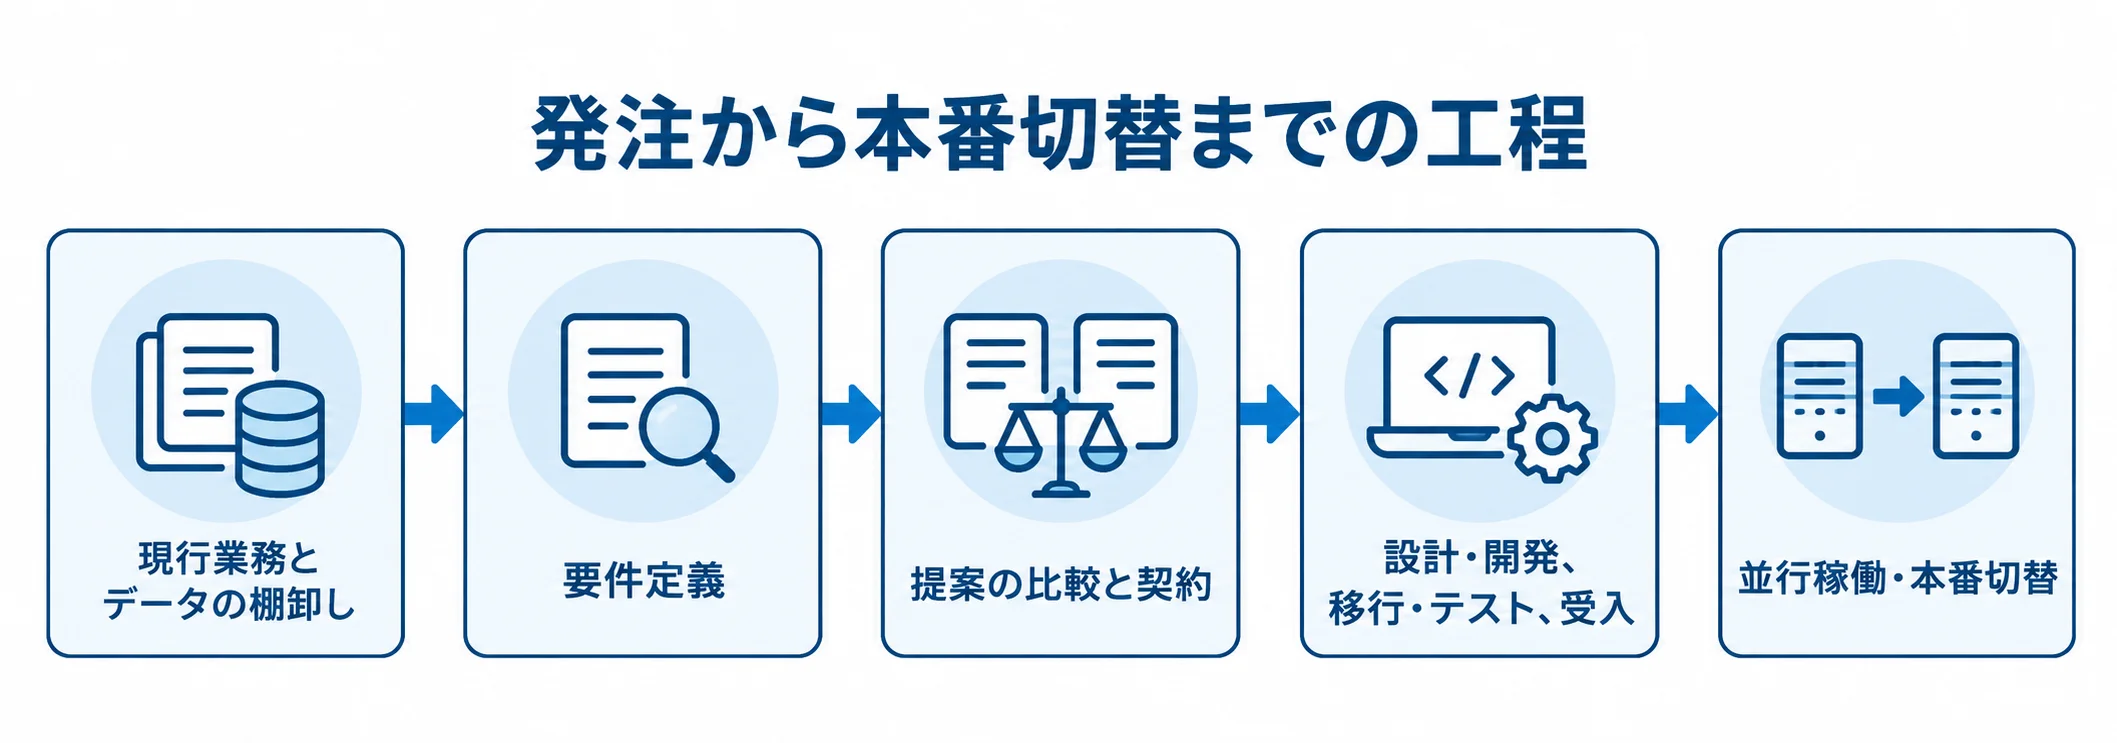
まず現行業務を棚卸しし、RFIで情報を集めます。次に要件定義を行い、RFPを作って提案の比較と契約に進みます。
その後は、設計・開発、移行・テスト、受入へと進み、並行稼働を経て本番切替を行います。
年金業務では、制度の判断を開発会社に任せきりにすると、規約解釈と計算仕様の食い違いが後半になって表面化しやすくなります。そのため、発注側に業務責任者を置き、各工程の承認者を明確にします。
現行業務とデータの棚卸し
棚卸しでは、資料、業務量、既存データをそれぞれ分けて確認します。
- 資料:規約、給付設計書、計算表、帳票、月次・年次の締め手順、Excel、ホスト項目定義、訂正記録。
- 業務量:制度数、事業所数、履歴年数、年間の資格異動件数・支払件数、帳票種類、連携ファイル本数、手作業の例外件数。
- 実施時期:最初の1〜2か月で資料を集め、加入者数・受給者数以外の規模も数える。
現行データは、項目名、形式、桁を一覧にし、欠損や重複の有無も書き出します。コードの意味と変更履歴も、同じ一覧に加えます。
たとえば、「資格喪失日が空欄」の対象者を未入力とみなすか、受給待期を表すとみなすかで、移行後の給付判定が変わります。
データクレンジングは開発工程の最後に回さず、要件定義の段階でサンプルを抽出します。そして、移行の難易度と費用を見積もります。
要件定義での計算と運用の受入基準
受入基準は、業務の流れ、計算結果、例外ケースを分けて設定します。境界値とサンプルについても、試験で確かめられる形にしておきます。
- 業務シナリオ:誰がいつ何を入力し、誰が承認するか。帳票・指図の出力時期まで含めた流れ。
- 給付計算:計算式、規約版、端数・税計算、訂正、ログ、再計算の比較を対象にする。
- 境界値:制度変更前後、転籍、遡及、死亡、支給停止を含めた検証。
- サンプル:100人分だけで終わらせず、例外を含む受入試験を組む。
非機能要件には、稼働時間と許容停止時間、バックアップの世代数を記載します。加えて、目標復旧時間と災害時の切替も記載します。
セキュリティでは、MFA、権限分離、特権IDの扱いを定めます。さらに、操作ログ、データ暗号化、脆弱性診断、テストデータのマスキングも決めておきます。
個人情報を開発環境へ持ち出す条件、委託先・再委託先のアクセス、ログの保管期間と確認者も決めておくと、後の契約交渉が進みやすくなります。
移行・並行稼働・全件照合の計画
移行と切替では、照合、並行稼働、障害時の手順を順に決めていきます。
- 抽出、変換、取込、件数と金額の照合、履歴確認のリハーサルを、複数回行います。
- 現行と新システムで同じ条件にした計算結果を、加入者・受給者単位で突き合わせます。
- 差分の原因を、規約解釈、入力データ、端数処理、旧制度の扱いに分け、台帳に残します。
- 本番前に旧・新システムを一定期間並行稼働させ、実務担当者が月次掛金、支払、会計仕訳、通知書を確かめます。
- 障害時の戻し方と送信承認者、連絡網、手作業の代替手順を決めておきます。
- 安定稼働後の法改正や規約改定に備えた回帰テストも、契約に含めます。
パッケージ・クラウド・スクラッチの発注形態
方式は、独自制度が多いからスクラッチ、費用が安いからパッケージと、一つの要素だけで決めないようにします。
規約変更の設定対応、長期履歴、給付計算の再現性、金融機関との接続、法改正の更新担当を、5〜10年の運用期間で比べます。
パッケージ導入での標準機能と独自要件
標準機能で足りる範囲と、個別対応が必要な範囲を切り分けて比較します。
- 標準機能:適用、掛金、給付、台帳、経理、帳票を使い、法改正・保守を計画しやすい。
- 製品例:日立社会情報サービスは、5つの制度に対応する企業年金基金システムを公開。確定給付企業年金、企業型DC、退職一時金、旧制度独自給付などが対象。
- 導入支援:同社は規約解析、移行、導入教育の支援を案内(出典:日立社会情報サービス、2026年確認)。
- 追加開発:独自給付、特殊帳票、古いデータ形式、信託銀行固有ファイルを個別に改修すると、将来のバージョンアップ費用が増える。
- 提案比較:業務変更、設定、追加開発の各案を、理由と費用を付けて求める。
クラウド・ホステッドの運用責任と復旧条件
クラウドを使う場合は、提供側が担う運用の範囲と、利用側が続けるべき業務を、契約に反映させます。
- 標準化しやすい運用:複数拠点の利用、バックアップ、監視、災害対策。
- 委託先の条件:保管場所、再委託先、暗号鍵の管理者、ネットワーク分離について確認が必要。
- 復旧・終了:ログ閲覧権限、復旧目標、サービス終了時のデータ返却。
- 業務継続:障害時に基金・事業主が続ける業務を、計画に落とし込む。
- 関係者確認:金融機関が関係する場合、受託金融機関や監査人の確認事項を先に集め、FISCの適用範囲を確かめる。
FISC第13版は2025年3月に発行されました。
FISC第13版は、金融庁のサイバーセキュリティガイドラインにある基本対応事項などを、基準項目として整理しています(出典:金融情報システムセンター、2025年)。
この基準を案件に当てはめるかどうかは断定せず、関係者と必要な対策の範囲を合意します。
スクラッチとハイブリッドの変更管理
変更管理は、開発範囲と検証の責任、保守の引き継ぎを合わせて設計します。
- スクラッチが向く領域:特殊な給付計算、複数受託機関との連携、既存基盤との高度な統合。
- 責任分担:制度解釈と品質保証の責任が発注側へ戻りやすい点を見込んでおく。
- ハイブリッド:台帳・経理・帳票はパッケージで、特殊計算と連携は個別開発にする。
- 変更検証:規約をルールとして管理し、規約版ごとのロジック、入力、結果、テストを押さえる。既存受給者と新規加入者は分けて検証。
- 保守引継ぎ:ソースコード、再現可能な開発環境、担当者の引き継ぎを、契約に含める。
RFPと要件整理の記載内容
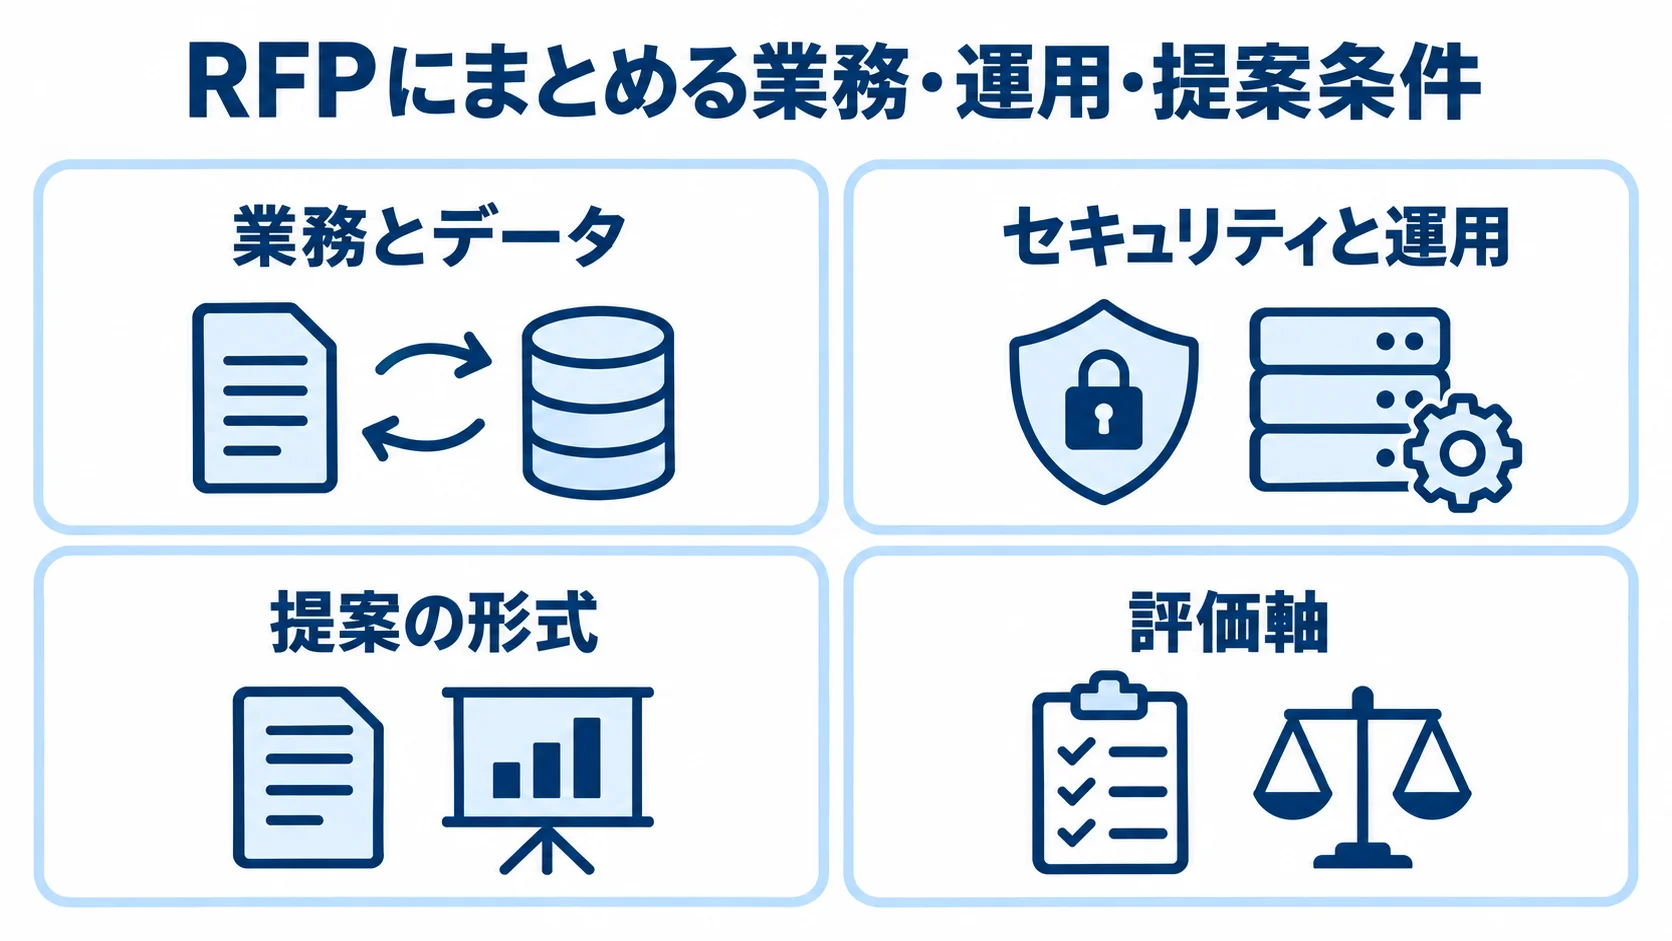
RFPは、候補企業が同じ前提で提案と見積を作るための資料です。会社概要や希望納期の情報だけでは提案を比べられないため、制度、データ、業務量、連携の条件と、非機能、移行、運用、契約条件を、一つの要求書にまとめます。
要求の中身は、業務とデータ、セキュリティと運用、提案の形式に分けて整理します。機密性の高い規約や個人情報は、秘密保持契約を結んでから提供します。サンプルデータは、マスキングしておきます。
業務要件とデータ要件の対応づけ
RFPでは、業務、データ、帳票、連携の前提を、互いに対応づけて記載します。
- 制度・業務量:制度、加入者・受給者数、事業所、規約、改定頻度、月次・年次処理。
- 業務・計算:請求から裁定・支払の流れと、通常・例外・訂正・停止・遡及の計算例。
- 帳票:支払通知、源泉徴収票、加入者通知、経理帳票、監査用照会帳票。
- データ:移行履歴年数、旧制度の粒度、欠損・重複の扱い、移行後の原本保管先。
- 連携・見積:人事給与、会計、信託銀行、生命保険会社、DC記録関連、電子申請の方式・頻度・件数・再送方法を示し、移行対象と連携本数を見積前提にする。
セキュリティ・運用・法改正対応の要求事項
RFPでは、セキュリティの必須条件と、法改正後の対応手順を、評価できる形で示します。
- アクセス管理:MFA、最小権限、権限分離、特権ID、操作ログ。
- 保護・運用:通信・保存時の暗号化、脆弱性診断、監視、バックアップ、災害復旧。
- 委託管理:事故報告の時間と、再委託先の管理を定める。
- 改正対応:情報収集、影響調査、仕様提示、見積、開発、テスト、リリースの担当と期限。
- 費用条件:制度改定を設定値で変えられるか、追加費用の条件。
金融庁は2025年7月、金融分野のサイバーセキュリティガイドラインの一部改正を公表しました(出典:金融庁、2025年7月)。そのため、自組織の最新の規程と受託金融機関の要求を照合し、必須条件と加点条件に分けます。
厚生労働省は、2026年4月1日施行の企業型DC改正を案内しています。この改正には、マッチング拠出の加入者掛金額制限の撤廃などが含まれます(出典:厚生労働省「2025年の制度改正」、2026年確認)。
提案依頼と評価表の形式
各社の提案は、同じ条件で比べます。価格の評価より先に、未対応の要件と実施体制を確かめます。
- 回答条件:同じ質問票、サンプルデータ、回答期限を設定する。
- 回答分類:標準機能、設定、追加開発、外部製品、対応不可にそろえる。
- 評価軸:制度理解、計算検証、移行・連携実績、運用、法改正、セキュリティ、5年TCO。
- 責任者確認:規約解析、差分原因の分析、接続試験の調整、障害時の一次窓口について質問する。
- 記録:提案書にない機能や実績は、契約前に議事録と要件一覧へ反映させる。
準委任と請負の使い分け
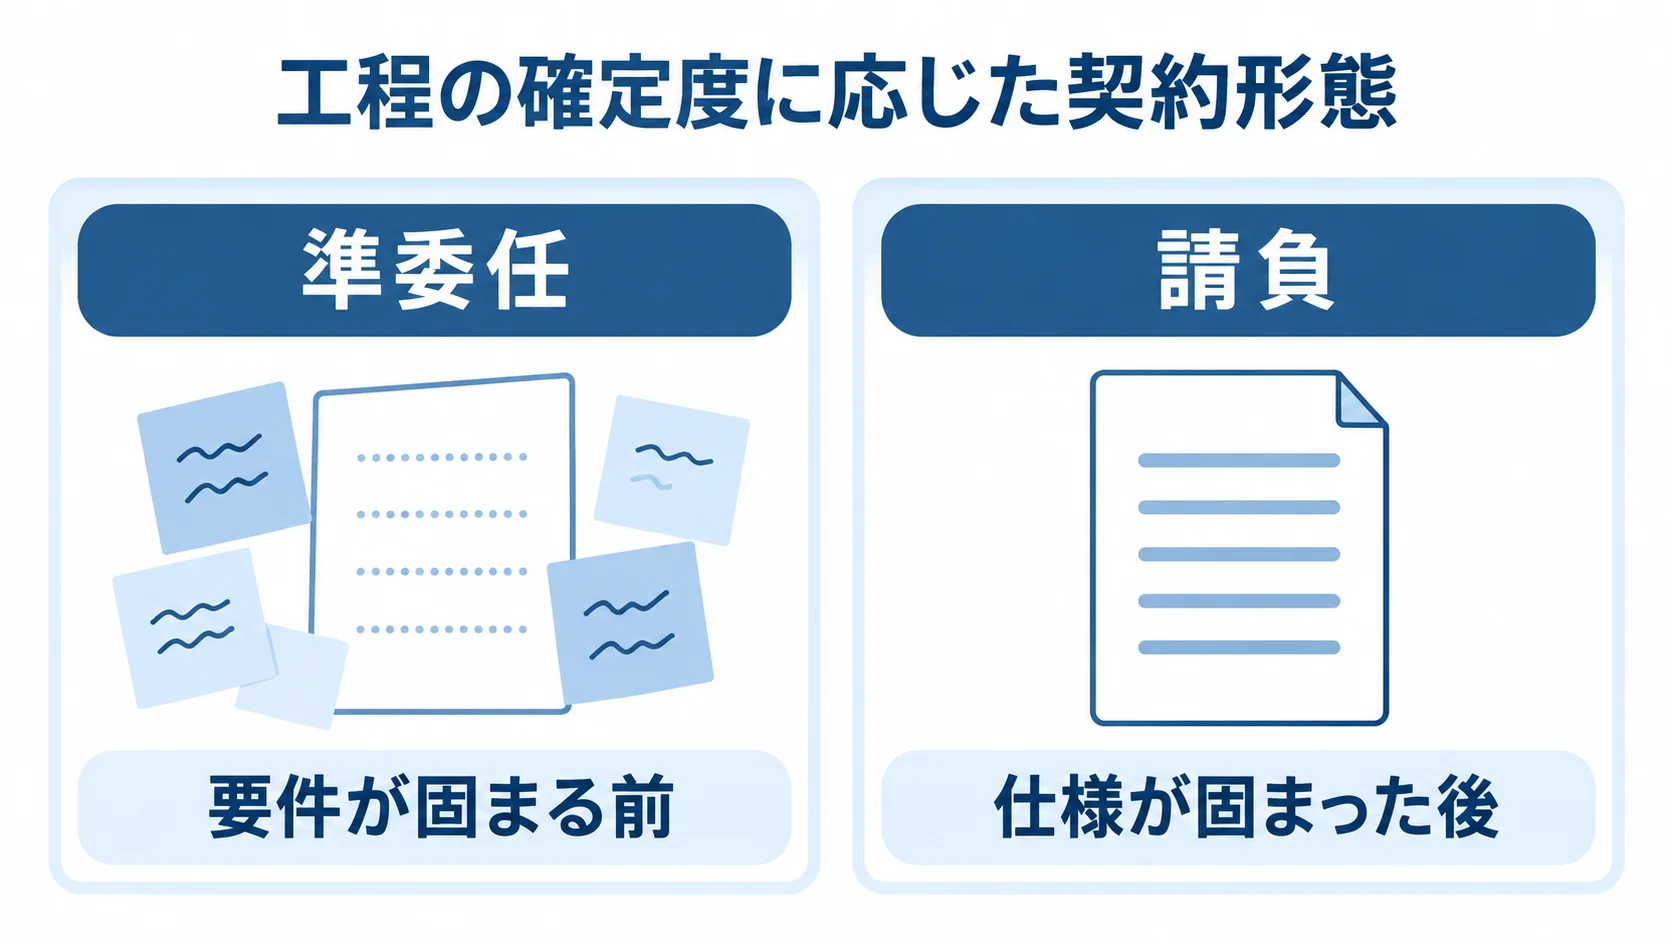
年金信託システムでは、要件が固まる前の調査、規約解析、要件定義と、仕様が固まった後の開発、テスト、移行を、同じ契約条件で扱わないようにします。
成果物の完成を約束しやすい工程は請負を、専門家が調査や支援を重ねながら内容を確定する工程は準委任を基本とします。そのうえで、責任と検収を分けて設計します。
準委任が向く調査・要件定義と伴走支援
準委任では、調査や検討の進め方と、次の工程へ渡す成果物を個別契約で定めます。
- 向く工程:規約読解、現行業務調査、要件・方式の段階的な決定。
- 進捗管理:作業時間・体制への対価を踏まえ、月次報告、会議体、未決事項、次月の判断事項を契約に定める。
- 成果物:準委任でも成果物を定義し、規約解析書、業務フロー、データ項目表、要件一覧、移行方針、テスト計画、RFP案を次工程の判断に使う。
- 変更記録:要件や優先順位の変更について、作業時間だけでなく納期と後工程への影響も残す。
請負の完成条件と検収条件
請負契約では、完成と検収の基準、変更時の責任と費用を書面に残します。
- 仕様:機能、画面・帳票、API・ファイル連携、性能、権限、ログを仕様書に記載。
- 検収:バックアップ、移行件数、テスト、計算許容差、不具合の扱い、全件照合、規約版の再現、監査ログ。
- 変更区分:発注者都合、法令・規約変更、受託者の見落としに分ける。
- 変更手順:起票者、影響分析期限、追加費用、納期変更の承認者、緊急時対応。
- 契約後の条件:瑕疵・法改正対応、ソース・設計書の権利、データ返却・消去、再委託の事前承諾。
契約書での責任の分け方とSLA
契約では、関係者ごとの実務上の責任と、障害時のサービス水準を、確認できる形で書きます。
- 役割表:基金、事業主、人事部、システム会社、クラウド事業者、信託銀行、生命保険会社をRACIで整理。
- 実務責任:マスタ更新、計算承認、支払指図・送信・照合、障害連絡、法改正調査。
- 例外対応:連携先の仕様変更やデータ不備が起きたときの、調査費用と対応。
- SLA:稼働率、重大障害の受付時間、一次報告、暫定復旧、恒久対策、月次報告、バックアップ復元テスト、脆弱性対応期限。
- 連絡訓練:ガイドライン改正を踏まえ、インシデント時に誰へ何分以内に連絡するか、委託先から基金・受託金融機関へどう報告するかを演習する。
年金信託システムの費用相場の目安
年金信託システム単体の公表価格や全国統計は確認できません。そのため、次に示すのは2026年時点で発注前に使う推定のレンジです。費用は、制度数、加入者・受給者数、履歴年数、独自給付、連携本数によって変わります。
移行の品質、並行稼働の期間、セキュリティ要件によっても幅が出ます。そこで、候補企業には同じ前提の内訳付き見積を求めます。
ここに挙げる金額は、相場として約束されるものではありません。
初期費用の幅(300万円〜3億円超)
費用帯は、開発範囲と、制度や履歴の複雑さに応じて見ていきます。
- 調査・要件定義・小規模な給付計算補助:300万〜800万円程度。
- パッケージ・標準連携:1,000万〜3,000万円程度。
- 複数制度の更改:DB・DC・キャッシュバランス・一時金を含み、3,000万〜1億円程度。
- 大規模統合:大規模基金で複数事業所・複数受託機関、高可用性、長期履歴、資産・支払連携まで統合する場合は、1億〜3億円超になることがある。
- 特殊制度のスクラッチ:5,000万円から数億円超。
この推定は、一般業務システムの費用目安に、追加工数を加えて考えたものです。追加工数の中身は、規約解析、計算エンジン、数十年分の履歴移行です。全件照合、金融機関接続、監査・セキュリティも、この追加工数に含まれます。
加入者数が少なくても、制度の独自性や履歴の複雑さによって、費用が高額になることがあります。
見積書の工程別内訳と対象外項目
工程別の割合は比較のための仮置きとして使い、案件固有の作業は別建てで確かめます。
- 工程配分の目安:要件定義10〜20%、設計・実装40〜50%、テスト・品質保証15〜25%、インフラ・移行10〜25%。
- 別行にする作業:規約解析、データ整備、移行リハーサル、並行稼働、教育、障害訓練、脆弱性診断、信託銀行接続。
- 「一式」の確認:移行が1回だけか、リハーサルを含むか、テストデータ作成者、法改正保守の範囲。
- 継続費:クラウド費用の年数、追加帳票の上限、保守費の対象。
- 5年比較:初期開発費の年10〜20%を保守費の仮置きとし、ランニングコストも比べる。
工程の割合は案件ごとの推定で、正解の配分を示すものではありません。
5年TCOと方式別の将来費用
初期費用に加えて、方式ごとの保守と更新の負担を、5年間の同一条件で比べます。
- 導入・基盤:初期導入、ライセンス、クラウド・サーバ、保守。
- 継続作業:法改正、監視、バックアップ、脆弱性診断、問い合わせ。
- 変更・終了:追加連携、帳票変更、教育、データ返却。
- 方式別の将来費:パッケージの追加開発・更新、クラウドの利用者数・データ量増、オンプレミスの機器・人員、スクラッチの技術者・回帰テスト。
- 見積様式:初期・年額・5年合計、任意作業、価格改定の条件を、各社が同じ様式で記載する。
費用対効果は、制度改定への対応の速さ、障害原因の特定、担当が替わった後の運用まで含めて判断します。
委託先選定と見積比較のポイント
委託先は、知名度や営業担当者の印象より、年金業務の専門性と、発注側の規模・委託範囲への適合性を見て選びます。企業年金の規約を読める担当者がいるかは、提案チームの経歴で確かめます。
給付計算とデータ移行の責任者がいるか、金融機関との連携経験があるかも確かめます。法改正を追う体制については、実績で確認します。
年金実務とシステム開発の両方の確認
実績の公開情報は候補選定の入口として使い、制度との適合性はデモと質疑で確かめます。
- 導入事例:匿名でもよいので、制度数、対象人数、履歴移行、連携先、期間、導入後の体制を聞く。
- 年金実績:日立社会情報サービスは1995年から取り組み、約30年の実績と、規約解析・移行・BCP支援を公開(出典:日立社会情報サービス、2026年確認)。
- 製品領域:三光システムは総合型企業年金、企業年金のパッケージ型・コンポーネント型、適用入力Webを公開。
- 専門機能:同社は、独自給付、年金経理、データ管理の製品も掲載しています(出典:三光システム「年金事業製品一覧」、2026年確認)。
- 比較対象:年金専門ベンダーと大規模SI・金融基盤に強い会社を同じ表で比べ、直接委託と協業を決める。
見積の前提と粒度をそろえた比較
金額差の理由を説明できるように、費目と見積条件を同じ形式にそろえます。
- 比較する費目:要件定義、ライセンス、設定、追加開発、連携、移行、テスト、教育、切替、保守、クラウド、法改正、セキュリティ、任意オプション。
- 費目の扱い:「含む」「別途」「対象外」「前提条件」と、期間・体制・成果物・検収条件を並べる。
- デモ:マスキングした実データ相当で、計算、訂正、支払、帳票、連携エラーを確かめる。
- 未確認機能:追加質問への回答を、契約前に要件、議事録、見積へ記録する。
- 総額・納期:移行や計算検証が別料金なら、安価な見積でも総費用と納期が変わる。
発注後のリスクと対策
発注後のリスクについては、要件、移行、引き継ぎ、委託先の変更に対する備えまで評価します。
- 要件漏れ:規約解析、Excelの例外処理、移行データの品質、金融機関との責任の分け方、保守担当者を確認する。
- 検収不足:画面操作だけで終わらせず、業務責任者が規約と計算例を承認する。移行、全件照合、並行稼働の判定会議も設ける。
- 担当交代:設計書、規約版、テスト結果、障害記録、運用手順を、共有基盤で閲覧できるようにする。
- 委託先の変化:再委託の追加、サービス終了、事業譲渡、データ返却、緊急アクセス、監査協力を、事前に確かめる。
- 長期運用:制度を安全に運用できる体制があるかを選定基準にする。
よくある質問
よくある質問は、年金信託システムの発注・外注を検討する担当者から寄せられやすいものです。費用や方式は制度とデータの条件で変わるため、回答は自社のRFPに当てはめて確認します。
年金信託システムの開発費用は最低いくらですか?
調査・要件定義や小規模な給付計算補助は、推定で300万〜800万円程度が入口です。
複数制度や長期履歴、支払、年金経理、信託銀行との接続まで含めると、1,000万〜3,000万円以上が一般的な検討レンジです。規模によっては1億円を超えます。移行、テスト、保守を含む範囲も、あわせて確認してください。
パッケージとスクラッチはどちらを選ぶべきですか?
標準的な制度管理と長期保守を重視するなら、パッケージを中心に独自要件だけを追加する方式が有力です。一方で、特殊な給付計算や既存基盤との統合が差別化要件になる場合は、ハイブリッドやスクラッチを検討します。
制度変更を設定で吸収できるか、計算根拠を再現できるかを、5年TCOと担当者の継続性とあわせて比べて決めます。
RFPを作る前に何を準備すればよいですか?
RFPの前に集める資料は、次の4つのまとまりに分けて確認します。
- 制度の基礎資料:規約、給付設計書、制度・事業所の一覧。
- 規模と履歴:加入者・受給者数、履歴年数。
- 検証の材料:計算事例、帳票、現行データ項目表。
- 周辺の条件:連携先、月次・年次処理、セキュリティ規程。
個人情報はマスキングし、データの欠損や重複、訂正履歴も説明できるようにします。
資料が足りない場合は、まず調査・要件定義を発注し、その成果物をRFPに反映させます。
年金業務を知らない開発会社にも外注できますか?
外注はできますが、次の4点を押さえる必要があります。
- 役割の分担:制度解釈、計算検証、移行、支払の責任者を、年金専門家と共同で置く。
- 判断の難所:規約の例外や過去履歴の意味を判断するには、年金の専門知識が要る可能性がある。
- 提案段階の確認:年金専門ベンダー、受託金融機関、業務コンサルタントと連携できる体制があるかを確かめる。
- 契約への書き込み:誰が業務仕様を承認するかを、契約に書き込む。
まとめ
年金信託システムの発注・外注では、まず年金制度や規約、加入者・受給者の履歴まで範囲を定義します。そのうえで、給付計算と支払、経理、外部連携も範囲に入れて整理します。
発注側は、まず現行データを洗い出します。RFPには、機能、非機能、移行の条件を記載します。
検証とセキュリティの条件も、RFPに加えます。法改正と運用の条件も、あわせて記載します。
発注前に決めるべきこと
発注前には、次の5点を押さえておきます。
- 比較の前提:候補企業に、パッケージ、クラウド、オンプレミス、スクラッチ、ハイブリッドを同じ前提で比べてもらい、初期費用だけでなく5年TCOも確認する。
- 契約形態:準委任と請負を工程ごとに使い分ける。
- 重点項目:検収条件、変更管理、SLAを、契約に落とし込む。
- その他の条件:再委託、データ返却、法改正対応も、あわせて記載する。
- 判断の順番:価格より先に、計算結果の再現と差分の説明ができ、支払まで安全に続けられる体制かを見極める。
次のアクション:現行整理とRFP準備
開発会社に任せる前に、規約、計算事例、データ、帳票、連携、運用の現状を整理します。
発注側の業務責任者も、あらかじめ決めておきます。
資料が揃わない場合は、短期間の調査・要件定義を依頼してから相見積もりに進みます。そうすると、提案の前提がそろい、後から追加費用や納期遅延が起きるリスクを抑えられます。
▼全体ガイドの記事
・年金信託システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。