
契約更改システムの開発費用は、管理する範囲や連携の本数、証跡の要件によって、300万〜600万円から1,000万〜3,000万円以上まで変わります。
2026年時点の費用相場と内訳、変動要因を、導入方法とあわせて紹介します。全体像は契約更改システム開発の完全ガイドでも確認できます。
▼全体ガイドの記事
・契約更改システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
契約更改システムの概要
契約更改システムは、保険契約の更新対象を抽出し、顧客への案内や意向確認、見直し提案を経て、申込・承認から更新後の保全までを一連の流れで管理する業務システムです。契約番号や満期日を一覧にするだけでなく、顧客情報や対応履歴、書類などを契約単位で結び付けます。さらに、承認状況や操作ログも同じ契約の中で扱います。
生命保険の更新と損保の満期更改の違い
生命保険と損害保険では、更新時に確認する業務が異なります。そのため、対象ごとに分けて見ていきます。
- 更新の対象:更新型定期保険や医療保険などの商品区分
- 確認項目:保険料、特約、商品改廃、健康状態
- 残す記録:判断根拠と顧客への説明を、契約単位で保存する
「契約更改」という言葉は、損保代理店の年次更新で多く使われます。一方で、生命保険では満了、保障見直し、契約変更・保全も扱います。損保のように毎年同時に機械的に更新するとは限りません。
更新後の年齢による保険料の変化や、特約を継続できるかどうか、商品改廃の影響を確認します。加えて、健康状態の告知や家族構成、ライフプランの変化も見ていきます。
そのため、要件定義で「満期日を知らせる」とだけ書くと、生命保険向けには不足しやすくなります。更新、保障見直し、解約、保留の状態を分けて定義し、各判断の根拠と顧客への説明を残せる設計にしておく必要があります。
契約更改システムに必要な主な機能
必要な機能は、契約情報の管理から更新後の保全までを一続きのものとして考えます。
- 契約・顧客管理:契約者、被保険者、商品、更新日、担当者の情報
- 更新状態:未接触から更新完了、解約、失効、保留までの段階
- 履歴・書類・承認:面談や電話、設計書、同意書、差し戻しの記録
- 連携・分析:CSV・API取込、更新結果、滞留件数、更新率の扱い
- 権限・監査ログ:役割ごとの区分と、変更履歴の保存
土台になるのは、証券番号や保険期間、保険料、特約、家族・世帯まで含めた契約・顧客管理機能です。
更新対象は、30日・60日・90日前などのルールで抽出します。案内済みや面談済み、意向確認中といった途中の段階も、状態として区別して扱います。
さらに、タスクやリマインド、メールやアプリでの通知も併せて備えます。顧客の意向と推奨理由も、契約単位で記録できるようにします。申込書や同意書、設計書などの書類と、差し戻しや承認の履歴も、同じ契約単位で扱います。
上記に加えて、保険会社からのCSV・API取込と更新結果の返却、担当者別の滞留件数・更新率の分析も、初期要件に含める前提で考えます。職種別の権限と、誰がいつ何を変更したかの監査ログも、同じく初期要件に含めます。
契約更改システムの費用相場の目安
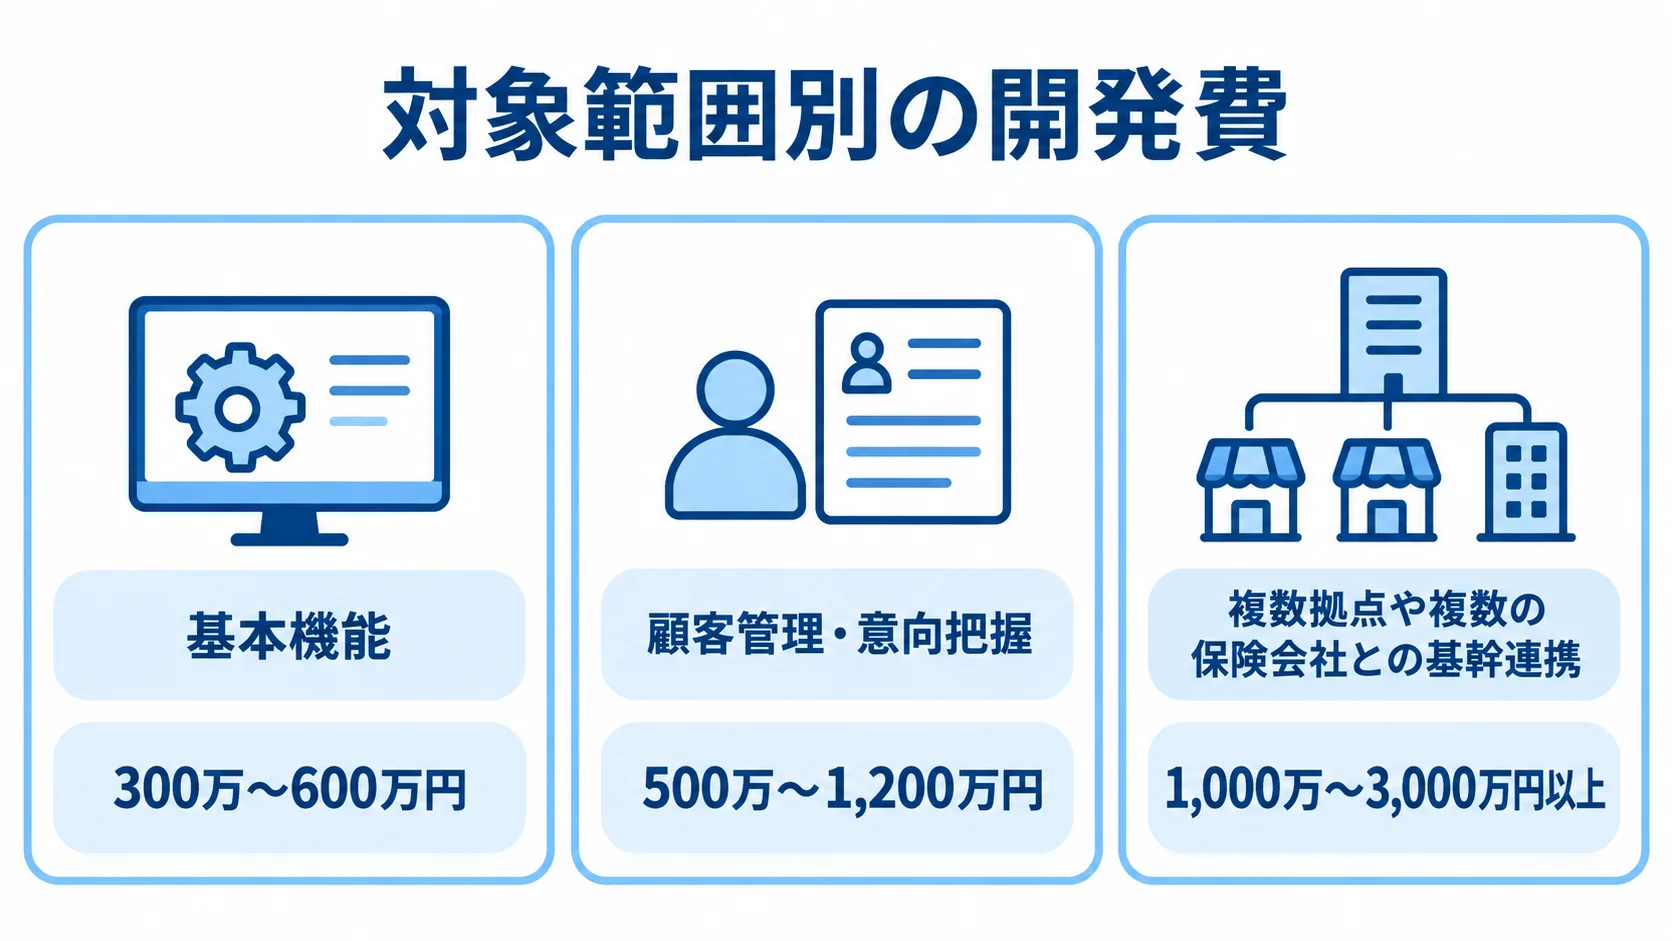
契約更改システムの開発費は、対象範囲によって大きく変わります。契約台帳、更新対象の抽出、アラート、進捗管理、基本帳票に絞る場合は、300万〜600万円程度が目安です。
顧客管理や意向把握、書類・承認・監査ログまで含める場合は、500万〜1,200万円程度です。複数拠点や複数の保険会社との基幹連携を統合する場合は、1,000万〜3,000万円以上が一つの目安になります。
方式別に見た初期費用と月額費用の目安
方式を比べるときは、初期費用と月額費用の中身を分けて見るのが基本です。
- 専用SaaS:初期費用と月額を、利用条件とあわせて比べる
- パッケージ導入:設定、ライセンス、サーバー、移行費用を含めた見積もり
- 組み合わせ:既存の管理を活かし、不足する更新機能だけを足す形
公開されている価格帯では、専用SaaSの初期費用が0万〜20万円、月額が1万〜10万円程度です(出典: ITreview「保険代理店システムの価格・料金相場」、2026年)。
また、専用サービスの月額を2万〜10万円前後とする情報もあります(出典: GXO「保険代理店の管理システム開発費用」、2026年)。月額は、利用者数や保険会社数、容量のほか、サポートや移行の有無によっても変わります。
パッケージ導入は、初期設定やライセンス、サーバーを含めて500万〜3,000万円程度です。帳票や権限、データ移行もこの金額に含まれます。SaaSより自由度が高い反面、バージョンアップやカスタマイズに伴う保守費用がかかります。
既存の顧客・契約管理を活かし、不足する更新ワークフローだけを追加する方法もあります。この場合は、SaaSとカスタム開発を組み合わせることで、300万〜1,000万円程度に抑えられるケースもあります。
見積書に含めるべき費用の内訳
見積書では、開発以外に発生する作業まで含めて、費用の抜けがないかを確認します。
- 開発・設計:要件定義、画面、ワークフロー、データベース
- 連携・移行:保険会社との接続、名寄せ、データのクレンジング
- 導入・運用:診断、教育、マニュアル、並行稼働、保守
開発費の中心は、業務設計や通知、帳票、テスト、プロジェクト管理です。
契約更改では、更新対象の抽出条件と状態の移り変わりが業務の中核になります。そのため、画面数だけでなく、状態ごとの判定ルールや例外処理の数で見積もりを確認します。
たとえば、90日前に通知し、未接触なら30日後に再通知し、担当者が不在なら拠点長へ再割当する処理は、単なる一覧画面に比べて設計とテストの工数が多くなります。
見落とされやすいのは、開発以外の作業です。本体の開発費とは別に、稼働までに発生する作業を洗い出しておくと、費用の抜けを防げます。
保険会社連携は100万〜300万円、基本機能の開発は300万〜600万円です(出典: GXO「保険代理店の管理システム開発費用」、2026年)。ただし、これは公的な統計ではなく、連携本数やデータ品質で増減する参考値です。
5年TCOによる比較
導入方式を比べるときは、5年間に発生する費用と社内の負担を合わせて考えます。
- 継続費用:月額、保守、追加ユーザー、API、サーバー
- 対応費用:法改正や商品改廃、教育、バックアップにかかる分
- 回収効果:入力・確認の時間や更新漏れの見込みから見る投資回収の時期
初期費用に、月額利用料や保守、API利用料などを加えたうえで、方式ごとに5年間の総額を出します。5年間の総額には、サーバーやバックアップ、法改正対応、商品改廃対応、教育にかかる費用も含めます。社内運用の工数も含めて比べます。
たとえば、初期費用300万円、月額5万円のサービスは、5年間で600万円になります。初期費用が安く見えても、データ移行や追加連携が別料金なら、想定より総額が膨らむことがあります。
フルカスタム開発は初期費用が大きくても、既存業務との適合度が高ければ、毎月のExcel転記や担当者の確認、監査資料の作成にかかる時間を減らせます。
比較の際は、年間の対象契約数や担当者数、1件あたりの入力・確認時間、更新漏れや差し戻しの件数を前提として置きます。そのうえで、何年で投資を回収できるかを算定します。
契約更改システムの費用が変動する要因
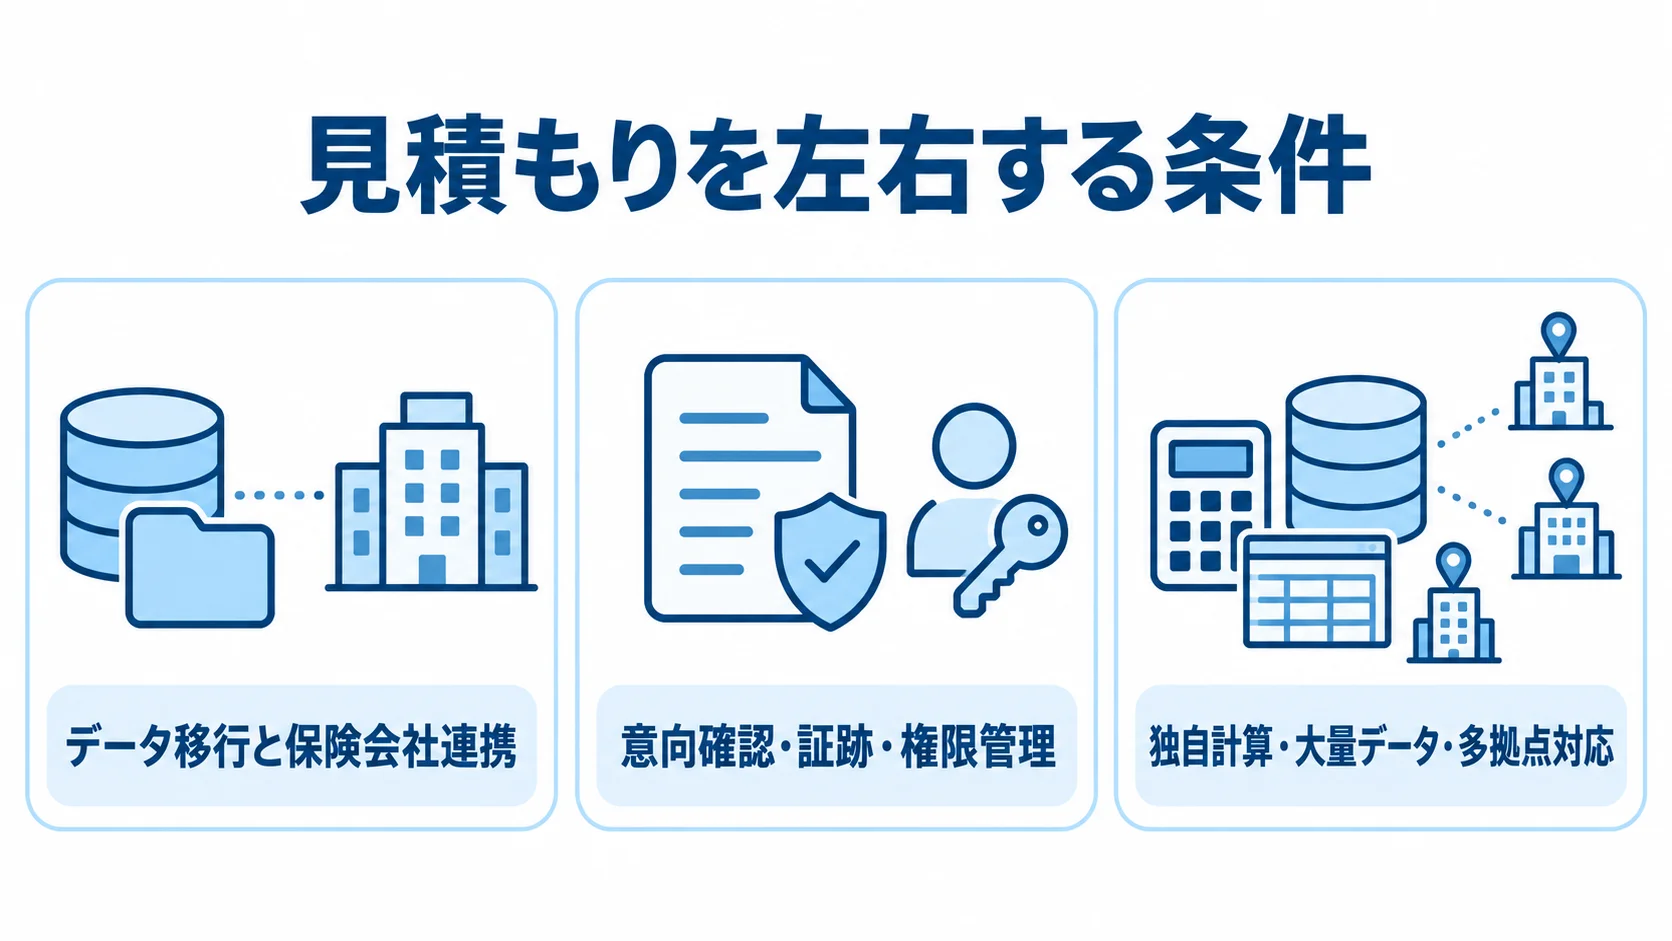
同じ「契約更改システム」でも、見積もりは条件によって変わります。契約件数や更新件数、利用者数、拠点数などのほか、保険会社数や連携本数、保存期間、セキュリティ水準も影響します。
価格を適切に比べるには、自社の条件を先に数字で整理し、各社に同じ前提を示すことが欠かせません。
データ移行と保険会社連携の本数による影響
データの状態と連携の往復回数は、移行と接続の工数を左右します。
- 移行元の分散:Excel、紙、メール、保険会社CSVのどこに残っているか
- データ品質:表記の揺れや重複、失効契約、異動履歴の整理状況
- 連携の往復:取込のみか、結果返却や突合までを含むか
- 異常時の処理:暗号化、再送、失敗通知、二重取込の防止
整った台帳データは移行しやすい一方、Excel・紙・メール・保険会社CSVに分かれていると、名寄せや重複の排除に工数がかかります。そのため、表記の揺れや住所変更前のデータ、日付形式を確認し、移行件数を決めておきます。
保険会社から契約データを取り込むだけなら、比較的整理しやすい部類です。一方で、更新結果や保全結果を返却し、成立状況と突合したり、商品・特約マスタを同期したりする場合は、連携の設計と異常時の再送処理が必要になります。
APIがない場合は、CSVの受け渡しに加えて、暗号化やファイル名の付け方、取込失敗時の通知、二重取込の防止まで定めます。
意向確認・証跡・権限管理を後付けする場合の費用
意向確認と証跡は後から付け足しにくいため、初期要件に含めて費用を見積もります。
- 意向確認:希望保障、提案内容、最終選択の記録
- 証跡管理:履歴、添付、承認、電子同意、保存期間の設計
- アクセス制御:認証や多要素認証、権限、委託先の管理
- 復旧対応:バックアップ、障害時の回復、脆弱性対応
生命保険の更新や見直しでは、顧客の意向と契約内容が合っているかを確かめる必要があります。金融庁の監督指針でも、この点が示されています。
金融庁の監督指針では、顧客対応や説明に関する記録を、保険期間が終了するまで保存する体制についても示されています(出典: 金融庁「保険会社向けの総合的な監督指針」、2026年確認)。
この要件を後から追加すると、単なる契約台帳に、履歴や添付ファイル、承認、電子同意、変更不可のログを組み込む作業になります。保存期間や検索・出力の制御も、あわせて作り込む必要があります。
金融分野のサイバーセキュリティに関するガイドラインは、2025年7月に一部改正されています。障害復旧や脆弱性対応は、見積もりの段階から確認します(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」の一部改正、2025年)。
独自計算・大量データ・多拠点対応による工数の増加
独自計算や大量処理が必要かどうかを、機能と非機能に分けて確認します。
- 独自計算:保険料の再計算、商品改廃、特約変更への対応
- 個別業務:承認ルート、支店権限、手数料の突合
- 処理性能:大量契約の抽出時間、可用性、監視の基準
- 運用条件:バックアップ、ログの保存、サポート時間
標準的な更新対象の抽出であれば、既存のパッケージやSaaSの設定で対応できる可能性があります。
年齢や保障額に応じた保険料の再計算、商品改廃の判定、複雑な特約変更、独自の承認ルート、支店別の権限、代理店手数料との突合まで行う場合は、個別開発が増えます。
特に、保険料計算の正確性をシステム側で担保する場合は、商品マスタの更新責任とテストデータの準備も見込んでおく必要があります。
利用者が少人数でも、複数拠点でのリアルタイム共有や数万件の抽出、長期保存、障害時の短時間での復旧が必要なら、費用は上がります。
契約更改システムの開発・導入の進め方
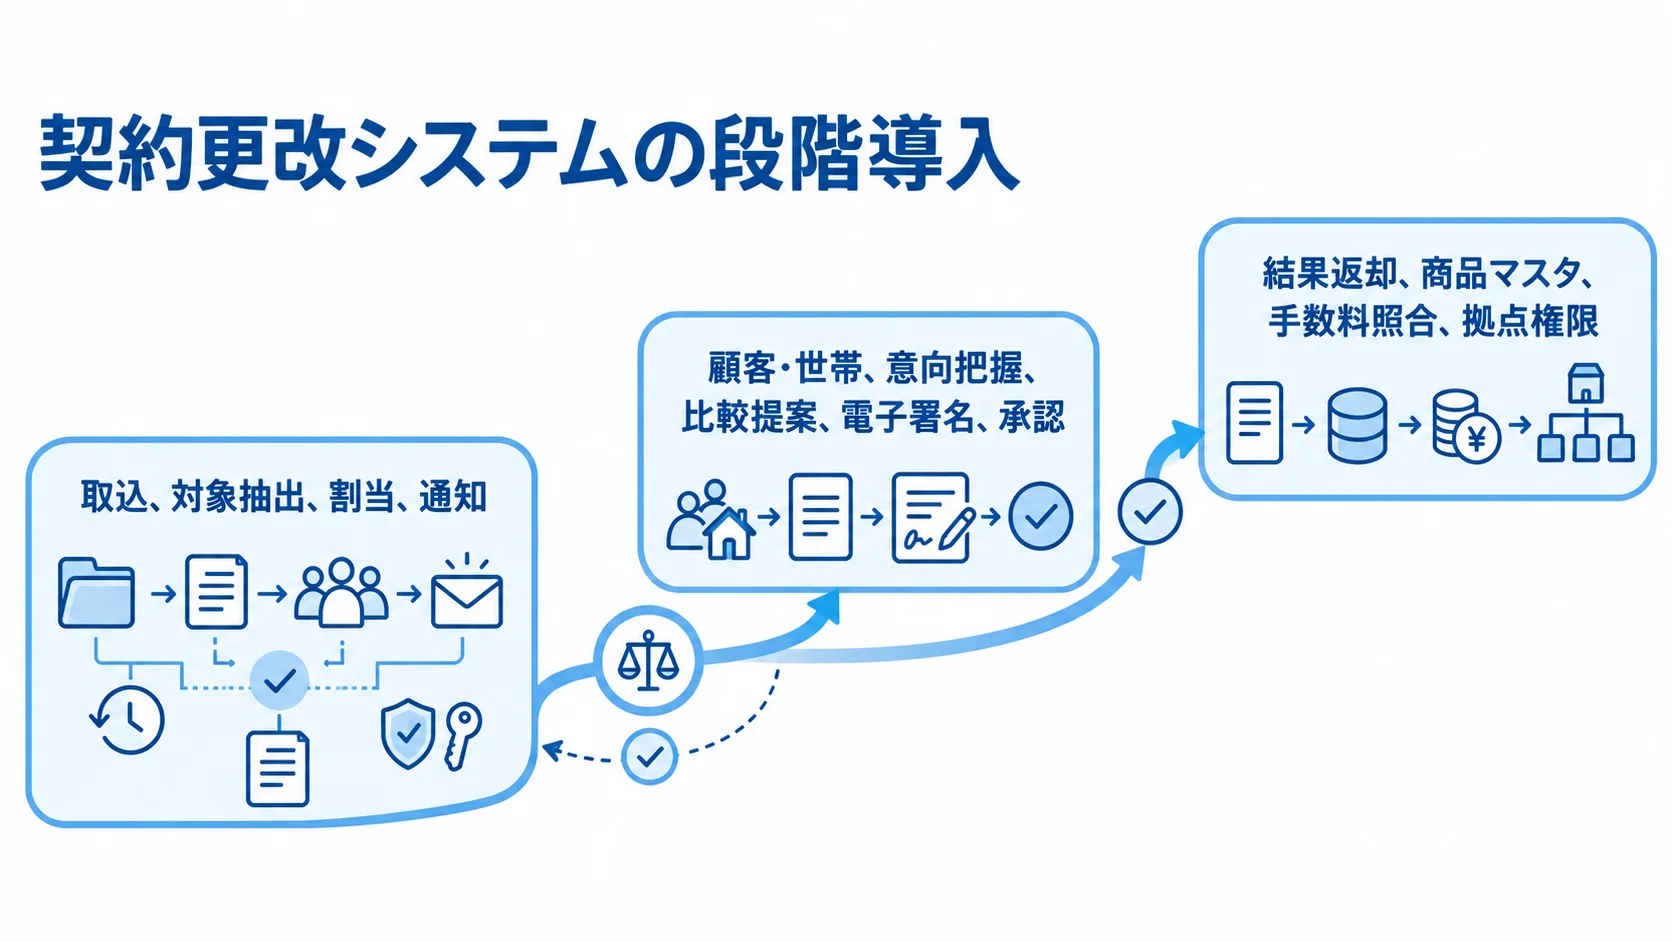
おすすめは、全機能をいきなり作るのではなく、更新漏れを減らす最小限の範囲から始める進め方です。まず現行業務を一覧にして可視化し、そこから段階的に広げていきます。
契約データを取り込み、更新対象を抽出し、期限付きのタスクに変え、対応履歴と完了状態を残すまでを先に稼働させると、効果と入力の負担を早い段階で検証できます。
現状フローの分解とRFPの前提づくり
RFPを作る前に、現行業務の入力・確認・承認の流れを細かく分けて整理します。
- 業務フロー:抽出から案内、申込、更新後の保全までの流れ
- 手作業:Excelへの転記、紙での保管、メールでの承認、再入力
- 業務量:更新対象、利用者、拠点、商品、取込頻度の数値
- 要件の粒度:通知条件、再割当、回答、同意、保存期間までの定義
最初に、電話や面談、設計書の送付、上長確認といった段階も含めて、更新対象の抽出から更新後の保全までを一つの流れとして書き出します。
現場の担当者と一緒に、Excelへの転記や保険会社の画面への再入力がどこで起きているかを洗い出します。
見積もりの前提をそろえるため、月間の更新対象件数やユーザー数、拠点数は数値にしておきます。保険会社数や商品数も、あわせて押さえます。データ取込の頻度と保存期間も、数値にしておきます。
要件は、「更新日の90日前に担当者へ通知し、未接触のまま30日経過したら再通知し、担当者が休職中なら拠点長へ再割当する」のように、条件と行動まで具体的に書きます。
意向確認は、質問項目や回答、提案商品まで定義します。説明資料や顧客の同意、承認者、保存期間も定めます。ここまで書いておくと、各社から比較しやすい見積もりを受けやすくなります。
MVPで先に稼働させる範囲
段階導入では、先に稼働させる範囲と後から追加する範囲を決めます。
- 第一段階:取込、対象抽出、割当、通知、履歴、状態、権限、ログの実装
- 第二段階:顧客・世帯、意向把握、比較提案、電子署名、承認の追加
- 第三段階:結果返却、商品マスタ、手数料照合、拠点権限の検討
第一段階は、更新業務の入口にあたる部分から先に動かす段階と位置づけます。
この段階では、対象抽出から初回接触までの時間や未対応件数、入力にかかる時間、通知の到達率を測ります。更新率だけを成果の指標にすると、季節変動や商品構成の影響を受けやすいため、業務プロセスの指標も併用します。
要件が固まっていない機能は後半の段階に回し、初期投資と手戻りを抑えます。第三段階では、保険会社への更新結果返却や商品マスタ連携、手数料照合、複数拠点の高度な権限を検討します。
実データ移行とパイロット運用による品質確認
移行の品質は、異常系のテストと小規模な並行稼働で確かめます。
- 異常系テスト:二重通知、担当者変更、期限超過、差し戻しの確認
- 移行リハーサル:匿名化した実データに近い件数と形式での試行
- パイロット:1拠点または1商品群での入力と滞留の確認
- 運用責任:改善窓口、商品改廃、法改正、データ品質の担当者
テストでは、正常系に加えて、更新対象外の契約や契約状態の変更、通知先の不在、連携ファイルの欠損も確かめます。また、同じデータの再取込や権限変更、障害復旧時の動きも見ておきます。
サンプルデータだけでは名寄せの問題が見えにくいため、匿名化した実データを使った移行リハーサルで確かめる必要があります。
最初は1拠点か1商品群に絞って並行稼働します。そのうえで、現場が入力を続けられるか、通知が多すぎないか、管理者が滞留を把握できるかを見ます。
導入直後に別のExcel運用へ戻るリスクを抑えるには、稼働後90日間の改善窓口を決めておくことが有効です。
契約更改システムの見積もりを取る際のポイント
見積もりの精度を高めるには、機能一覧だけでなく、業務量やデータ、連携の条件を同じ資料にまとめます。非機能や運用体制も、あわせて書いておきます。
前提をそろえないまま開発会社に任せると、各社が異なる前提で金額を出します。そのため、安い見積もりが本当に安いのかを判断しにくくなります。
RFPに記載する件数・連携・SLA
RFPには、機能に加えてデータ量と運用条件も記載します。
- 業務量:契約件数、更新件数、利用者、拠点、商品
- 連携条件:外部とのやり取りの本数と方式、通知、容量、保存期間
- 復旧条件:稼働時間と同時利用数、回復の目標
- 添付資料:CSV、項目定義、現行帳票、匿名化履歴
件数は、契約件数や更新件数を数字で示します。資料には、匿名化した対応履歴などを添えます。
非機能要件では、稼働率や障害時の連絡時間、復旧時間、バックアップ頻度を確認します。加えて、ログの保存期間や、退職・異動時の権限停止、委託先監査への対応も確かめます。
金融機関や保険代理店では、機能が動くかどうか以上に、説明・同意・承認の証跡を後から検索して提示できるかが受入条件になります。
複数社の同条件比較と実データデモ
ベンダーを比べるときは、同じ条件で費用と業務への適合度を見ます。
- 費用項目:開発、月額、保守、追加連携、移行、教育を分けた内訳
- 方式比較:SaaS、パッケージ、CRM、ローコード、スクラッチ
- 実データデモ:抽出、再割当、再通知、意向確認、ログ検索の操作
- 評価軸:5年TCO、適合度、連携、運用変更の負担
初期開発費と月額、保守は分けて出してもらいます。教育や法改正対応、解約時のデータ返却も、別の項目として示してもらいます。
デモは、自社の匿名化データを使って行うと、業務に合うかどうかを判断しやすくなります。更新対象の抽出や担当者の再割当、未接触時の再通知を、実際に動かして確かめます。意向確認の記録や申込の差し戻し、監査ログの検索も、デモで確認します。
2026年2月には、保険代理店向けCRMで損保の満期更改を自動化する機能が正式に実装されたと発表されています。満期リストを起点にした手作業から、自動ワークフローへ競争の軸が移っています(出典: 株式会社ザイラス「LIPSAS Neo」に関する発表、2026年)。
損保の満期更改機能が、生命保険の更新・告知・保全にそのまま対応するとは限りません。そのため、対象範囲を必ず確認します。
契約前に確認する追加改修・責任分界・データ返却
契約前に、追加費用と障害・解約時の責任分界を文書で明確にします。
- 契約方式:請負か準委任か、要件変更時の単価
- 検収・障害:条件、瑕疵対応、受付時間、責任分界
- 追加費用:連携の増加や曖昧な要件の扱い
- データ返却:形式、期間、バックアップ削除、移行支援
契約書や提案書で請負か準委任かを確かめ、要件が未確定であれば、要件定義とプロトタイプを切り出します。
固定価格のままで要件が曖昧だと、追加費用や納期の延長が生じやすくなります。そのため、要件定義とプロトタイプの結果をもとに、開発範囲を確定します。
クラウドサービスを使う場合は、解約時のデータ返却の形式や期間、バックアップの削除まで確かめます。委託先の変更やサービス終了時の移行支援も、あわせて取り決めておきます。
退職者や異動者のアカウントを、いつ停止するかを決めておきます。外部の委託先が顧客情報にアクセスする場合は、どのような監査を受けるかも決めておくと、導入後の予期せぬ費用とリスクを減らせます。
契約更改システムのコストを最適化するポイント
コストを最適化するとは、更新漏れや転記、確認、監査資料の工数を減らしつつ、顧客対応の品質と証跡を保つことです。優先順位を決めて標準機能を使い、効果を測りながら段階的に導入すると、投資を説明しやすくなります。
標準機能への業務の合わせ込みと独自開発の絞り込み
標準機能で代替できる業務と、削ってはいけない統制機能を分けて考えます。
- 標準化する範囲:台帳、担当者、通知、履歴、書類、権限、レポート
- 独自開発の抑制:独自帳票や画面の再現範囲の絞り込み
- 残す統制:意向確認、承認、監査ログ、権限、データ返却
- 削減候補:重複入力、転記、利用頻度の低い帳票
台帳や通知、履歴などの基本機能は、専用SaaSやパッケージの標準機能を優先します。
自社独自の帳票や画面をすべて再現しようとすると、初期費用に加えて、バージョンアップ時の改修費も増えます。そこで、業務側で変えられる運用ルールと、法令・商品・連携の面で欠かせない機能を分けて考えます。
法令・商品・連携の面で欠かせない機能は、見た目の便利さよりも、更新品質や顧客保護、内部統制を支える基盤にあたります。
削る候補は、業務の中で手間が重なる部分から選びます。リスクの高い証跡やアクセス制御は、残す側に置きます。
契約更改のMVPから始める段階的な投資
MVPは、更新対象の把握を優先し、効果を確認してから機能を広げます。
- 初期範囲:対象抽出、期限、担当者の設定、未対応件の把握
- 効果測定:抽出、通知、未対応、入力、ログ検索の指標
- 追加機能:電子署名、商品比較、手数料照合、分析
初期段階では、更新漏れを減らすために必要な範囲を先に稼働させ、更新対象を正確に抽出して期限と担当者を割り当てることに集中します。未対応も見えるようにし、現場の入力時間が増えていないかも測ります。
後から加える機能は、効果が確認できた段階で追加するのが基本です。
段階導入では、フェーズごとに受入条件を決めておきます。たとえば、第一段階では、対象抽出の再現率や通知の到達率、未対応件数、入力時間、ログ検索時間を目安にします。
第二段階では、意向確認の未完了件数や承認の差し戻しが減ったかを基準にします。小さく効果を確かめてから次の投資を判断するため、全社一括で導入するリスクを抑えられます。
通知と入力の最適化による運用費の抑制
通知と入力は、現場の負担を測りながら、必要な範囲に絞り込みます。
- 通知の優先順位:期限、未接触、変化、承認停滞の契約ごと
- 重複の防止:メール、アプリ、電話リストにまたがる同一内容
- 必須入力:監査と意向確認に必要な項目
- 月次改善:入力率、接触時間、未対応、証跡不備、滞留の数値
通知は、更新日が近い契約や顧客への接触がない契約、保険料や保障に大きな変化がある契約、承認が止まっている契約などを優先して送ります。
担当者が次に取るべき行動も、画面上で示します。
入力項目は、導入前に必須と任意に分けておきます。既存の契約データで自動取込できる項目は、手入力させない形にします。
月次では、担当者別の滞留や証跡の不備を数字で追い、使われていない機能や過剰な通知を見直します。こうした見直しを続けると、運用保守の負担を抑えられます。
よくある質問
費用や方式を検討する際は、初期費用の安さだけでなく、生命保険の更新要件やデータ連携、証跡、運用体制も確かめておく必要があります。
契約更改システムの開発費用は最低いくらからですか?
費用の下限は、方式と対象範囲によって変わります。そのため、公開されている目安と追加費用を分けて確認します。
- カスタム開発:台帳、抽出、通知、進捗に絞った場合は300万〜600万円程度
- 専用SaaS:初期0万〜20万円、月額1万〜10万円程度の公開目安
- 追加費用:移行、連携、設定、教育、保守が別料金になる場合
正式な金額は、契約件数やユーザー数を示して出してもらいます。
損保向けの満期更改システムを生命保険にも使えますか?
損保向けの機能を生命保険で使う場合は、共通部分と固有の要件に分けて確認します。
- 共通化の可能性:契約取込、期限通知、対応履歴
- 生命保険の要件:保険料、年齢、告知、特約、商品改廃の扱い
- 証跡の対応:意向確認と更新後の保全まで記録できるかどうか
共通化できる部分があっても、そのまま使えるとは限りません。生命保険では、保障見直しや保全、第一・第三分野の証跡まで確認する必要があります。
費用を抑えるために最初に削るべき機能は何ですか?
削る候補は代替しやすい機能から選び、顧客対応と統制に必要な機能は残します。
- 先に見直す機能:独自帳票、低頻度画面、重複入力、複雑な分析
- 残す機能:正確な抽出、通知、意向確認、承認、証跡、権限
- 分け方:業務リスクと効果で区切ったMVPと後続開発
標準機能や運用の変更で代替できるかを確かめたうえで、顧客対応と内部統制への影響を見ながら削減範囲を決めます。
相見積もりでは何社くらいに依頼すればよいですか?
相見積もりでは、方式の違いも含めて、同じ評価項目で比べます。
- 依頼先:専用SaaS、パッケージ、カスタム開発の中から3社程度
- 共通条件:同じRFPで示す方式、移行、連携、保守
- 比較項目:5年TCO、データ返却、生命保険対応、実データデモ
専用SaaSや保険業務に強いパッケージ、カスタム開発に対応する会社など、方式の異なる3社程度に同じRFPを示すと、比べやすくなります。
金額に加えて、生命保険の更新・保全への対応や保険会社との連携、導入後の保守も、同じ評価項目で見ます。
まとめ
契約・更新管理だけであれば、300万〜600万円が目安です。顧客管理や意向確認を加えると、500万〜1,200万円になります。全社統合や複数の基幹連携まで含めると、1,000万〜3,000万円以上が目安です。
専用SaaSは初期費用と月額を抑えやすい一方で、カスタム開発や連携、データ移行、保守を含めると総額が変わります。
見積もり前に確認する5つのチェックポイント
見積もり前には、業務範囲、状態、証跡、規模、5年TCOの順に確認します。
- 業務範囲:生命保険の更新・保全と損保の満期更改の切り分け
- 状態と通知:抽出から完了までの段階、担当者、例外処理
- 証跡:意向、説明、同意、承認、ログ、保存期間
- 規模:件数、利用者、拠点、保険会社、連携、品質
- 5年TCO:移行、連携、教育、保守、月額、社内工数
規模に関する情報は、数字で示せる部分をできるだけ出しておきます。
更新漏れと証跡不備を同時に減らす計画づくり
更新漏れと証跡不備を同時に減らすには、現行の流れを整理して、段階的に投資するのが基本です。
- 業務基盤:抽出から保全までを一続きにする
- MVP:現行フローとデータの整理と、効果の測定
- 段階導入:標準機能の活用と、必要な連携・証跡への投資
契約更改システムは、満期日を知らせる台帳にとどまらず、更新対象の正確な抽出や期限管理、顧客の意向と説明の記録、承認、更新後の保全までをつなぐ業務基盤です。
▼全体ガイドの記事
・契約更改システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。