
固定資産税システムの開発費用は、1,000万円〜8億円超まで幅があります。その幅を生むのは、機能範囲、データ移行の難しさ、外部連携の数です。全体像は固定資産税システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・固定資産税システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
固定資産税システムの全体像と費用を左右する範囲
発注側は見積もりの最初に、固定資産税のどこまでをシステム化するかを確かめます。
税務システム本体と周辺システムが分かれている自治体もあります。
範囲が曖昧なままだと、後から連携費用やデータ移行費用が追加されやすくなります。
税務中核に含まれる主な機能
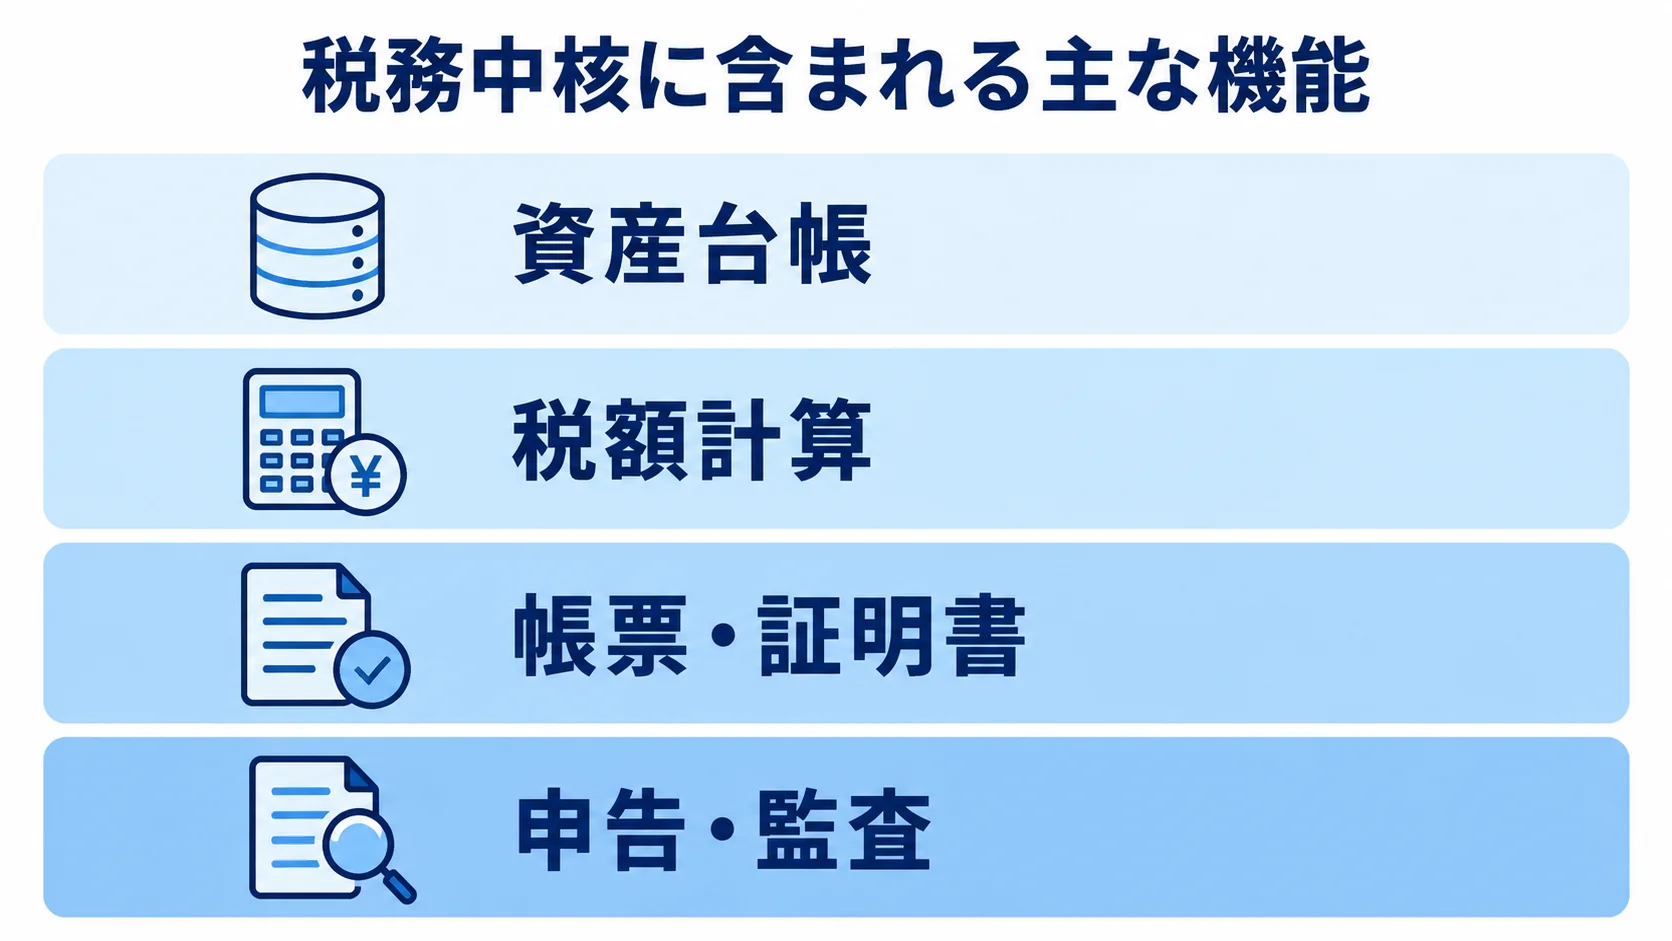
税務中核は、台帳管理から税額計算、帳票出力までを支える範囲で、4つの機能がその役割を分担しています。
- 資産台帳:土地・家屋・償却資産の情報の管理
- 税額計算:評価額や特例の扱いを計算に反映
- 帳票・証明書:通知書や証明書の出力
- 申告・監査:申告の受付と変更履歴の管理
納税義務者や共有者、所有権異動も管理の対象です。
評価額や課税標準額、税額の計算に加えて、軽減や特例、都市計画税も扱います。
納税通知書や評価証明、公課証明、名寄帳などは、誤りなく出力する必要があります。また、更正や減免、非課税に加えて、過誤納や納税義務者変更の履歴も残します。
償却資産の申告では、受付や前年度比較、審査、電子申告データの取込が欠かせません。なお、台帳ソフトとの違いは、計算の根拠を説明できることと、誰がいつ変更したかを監査ログで確認できることです。
評価・GIS・連携システムが費用を押し上げる要因
見積もりの幅を広げるのは、周辺システムの有無と外部連携の複雑さです。周辺機能は3種類あり、評価の業務、外部との接続、自治体固有の機能に分けられます。
- 評価支援:現地調査や地図情報を資産と結び付ける機能
- 外部連携:登記、住民情報、宛名・番号管理、収納、eLTAXとの接続
- 標準外機能:自治体固有の評価や地図業務を補う機能
土地や家屋の評価に現地調査や地番図、家屋図を使う場合は、GISや評価支援が必要です。
航空写真や地籍図を使う場合も、GISや評価支援が必要になります。
連携では、接続方式やデータ項目を決めたうえで、文字コードやタイミング、エラー時の再処理方法まで設計します。連携先が増えるほど、設計から障害対応までの工数が増えます。
固定資産税のデータ要件と連携要件は、2026年2月27日付の第10.0版が掲載されています(出典: デジタル庁「データ要件・連携要件の標準仕様」、2026年)。
発注側は、標準準拠パッケージの本体価格と標準外の周辺機能を分けて判断します。
固定資産税システム開発・更改の進め方
発注側と開発会社は、年間業務とデータ品質を見ながら段階的に進めます。
年度当初課税や評価替えのほか、償却資産申告と異動処理の時期を確認し、繁忙期を避けて切替日を決めます。
既存台帳の品質と税額計算の正しさは、早い段階で検証しておくと納期と費用が安定します。
業務棚卸しと標準仕様のFit & Gap分析
業務棚卸しでは、現行業務を担当者と処理時期まで含めて一覧にします。
- 業務の流れ:登録から証明書発行までの手順
- 入力と出力:データ、帳票、処理時期の整理
- 例外処理:紙やExcelで補っている作業も対象
聞き取りの相手は、資産税課や情報政策課の担当者に加え、窓口、収納、現地調査の担当者です。
登録や評価替え、登記済通知書、所有者異動の流れを業務ごとに確かめます。
減免や更正の処理も、誰がどこで扱うかを整理します。
証明書発行や償却資産申告、統計資料作成は、担当者ごとにまとめます。
機能は、標準仕様やパッケージ標準機能、自治体独自業務に分けて比べます。
すべてをカスタマイズすると、初期費用と制度改正時の保守費がかさみます。
現地調査や家屋評価を削ると、導入後も二重入力や手作業が残ります。
差分ごとに、運用の変更、周辺サービス、追加開発の選択肢を比べます。
データ移行と税額突合の先行
データ移行は、提案の段階から確かめておくと見積もりの精度が上がります。その際は、移行の対象と既存データの品質、税額の突合を順に見ておきます。
- 移行対象:現年度のデータに加え、過年度の履歴も対象
- 品質確認:欠損や重複、外字、コード差の有無
- 突合項目:件数、税額、帳票出力の照合
土地、家屋、償却資産の現年度データに加えて、評価額や課税標準額も対象にします。
納税義務者や共有持分、地番・家屋番号のほか、外字や異動履歴も確かめます。
地図座標や証明書発行に必要な履歴も、移行の対象に含めます。
件数や欠損率、重複、コード体系の違いによって、移行費用は大きく変わります。
リハーサルには、共有や相続、非課税のケースを含めます。また、減免や評価替え、更正の場面も対象です。所有者不明のケースも加えて、新旧システムの差異と原因を記録します。
突合は、全件移行の直前ではなく、要件定義と並行して行います。
受入テスト、並行稼働、切替判定
受入テストは、通常の処理に加えて、税額計算の例外を中心に設計します。
- 業務シナリオ:異動や申告の例外の組み込み
- 参加部署:資産税課以外の担当者も入れた体制
- 切替確認:復旧や権限、帳票、ログの点検
登記情報や納税義務者の変更を、シナリオの中心に置きます。
共有者、家屋、償却資産の変更も含めます。
軽減・減免や更正、過誤納のほか、証明書の再発行もテストの対象です。
情報政策課や窓口、収納、現地調査の担当者も加わると、抜け漏れに気づきやすくなります。
切替前には、バックアップからの復旧と障害時の手作業、帳票印刷を確かめます。また、権限設定や監査ログ、問い合わせ窓口も、切替判定の対象です。
年度当初課税に影響する場合は、旧システムと新システムを並行稼働させます。
切替の基準は数値で定め、必要な並行稼働期間は見積もりに含めます。
固定資産税システムの費用相場とコストの内訳
固定資産税システム単体の全国共通の価格表は、公開されていません。そのため、以下の金額は、公開調達額や機能範囲、移行・GIS・評価業務から整理した推定レンジです。
金額は、人口や資産件数、データ品質で変わります。さらに、税目の範囲や連携数、自治体規模でも変わります。
この金額は予算要求の初期仮説として使い、最終的には同じ条件で複数社から見積もりを取ります。
導入パターン別の初期費用の目安
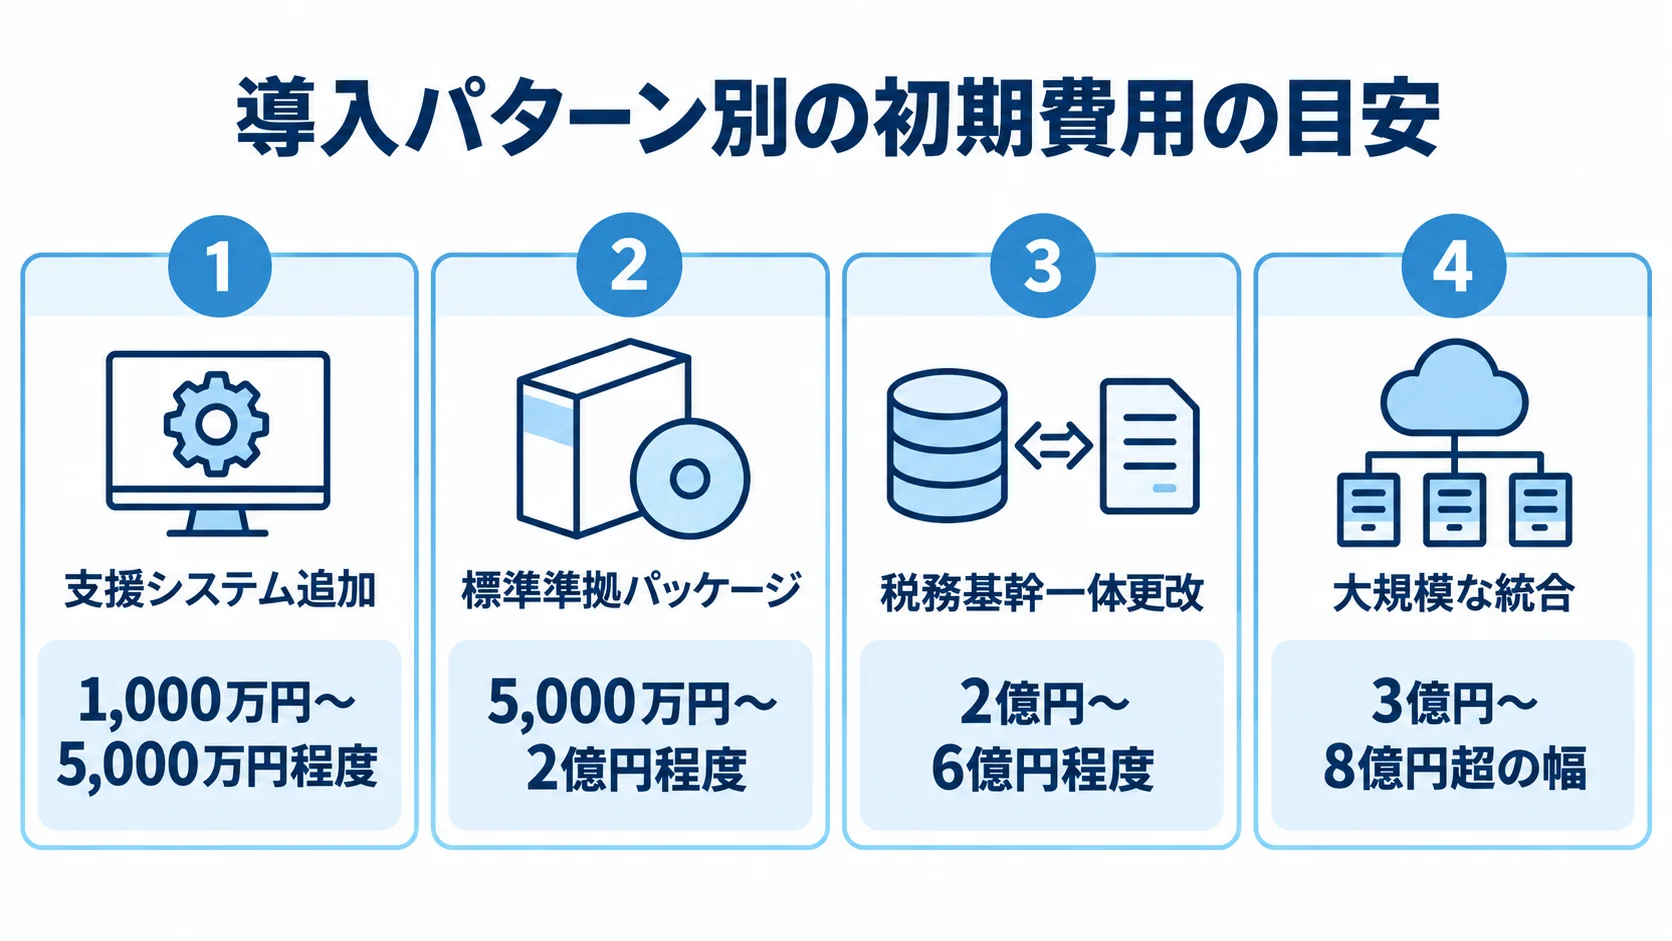
初期費用は、導入範囲と統合する税目の数で大きく変わります。導入の型ごとに、初期費用のおおよその幅を示します。
- 支援システム追加:1,000万円〜5,000万円程度
- 標準準拠パッケージ:5,000万円〜2億円程度
- 税務基幹一体更改:2億円〜6億円程度
- 大規模な統合:3億円〜8億円超の幅
支援システムとして評価やGIS、所有者調査などを追加する場合は、初期設定やデータ取込が中心になります。税額計算の本体を更改しない分、範囲を限定しやすい価格帯です。
地図データの変換や個別連携が多い場合は、その範囲を超えることがあります。また、初期費用には、初期設定や台帳・地図データの取込に加えて、権限設定、帳票調整、研修も含まれます。
標準準拠パッケージの価格には、Fit & Gapや環境構築、移行が含まれます。帳票や連携、テスト、研修も、対象に入ります。
個人住民税や法人住民税、軽自動車税、収納・滞納管理まで含めると、2億円〜6億円程度になります。
GISや家屋評価、登記履歴まで統合する大規模自治体では、3億円〜8億円超になります。
東京都港区の標準準拠パッケージ導入サービスは、落札金額が3億8,019万9,600円でした(出典: 港区「令和7年度入札・見積経過調書」、2025年)。これは固定資産税単体ではなく、税務システム全体の導入サービスの金額です。複数税目や標準化、移行、連携を含む案件が数億円規模になる実例として参考にします。
初期費用に含めるべき項目とランニングコスト
初期費用と運用費は分け、作業単位と成果物まで見積書に書いてもらいます。
- 初期費用:設計、移行、連携、テスト、研修の作業
- 運用費:保守や制度改正、クラウド、障害対応の費用
- 契約条件:別途請求の範囲と版数アップ費の扱い
初期費用は、要件定義や環境、設定または開発のように工程ごとに分けてもらいます。
帳票・証明書やテストに加えて、研修やマニュアルも計上します。並行稼働と切替支援も、費用に入れます。
「導入一式」とだけ書かれていると、対象年度や移行回数、照合方法、帳票数が分かりません。そのため、連携の本数や研修の回数に加えて、作業単位と成果物も、見積書で確かめておきます。
ランニングコストでは、バックアップや監視の費用も見ておく必要があります。地図更新や脆弱性対応、障害復旧、課税や評価替えの支援も対象になります。
支援SaaSは年500万円〜2,000万円、固定資産税パッケージは年1,000万円〜5,000万円が目安です。税務基幹一体型や大規模クラウドは、年3,000万円〜1億円程度の推定レンジです。
公開価格ではなく類似案件からの推定なので、契約期間と作業範囲を確かめます。
保守や制度改正対応を削ると、翌年度以降の追加委託費が膨らむことがあります。そのため、契約書では、通常保守と別途請求の条件を分けるほか、緊急対応や版数アップ費も明記します。
費用が変動する代表的な要因
費用は、資産やデータの量、連携方式、固有業務、切替条件の四つの要素で変わります。
- 資産とデータ:件数や品質で変わる移行工数
- 連携方式:APIとファイルで異なる設計やテストの量
- 固有業務:評価や独自帳票の追加による費用の増加
- 切替条件:並行稼働や研修の範囲
台帳が大量にあると、コード変換や外字置換、住所・地番の揺れを確かめる作業が増えます。さらに、過年度データの欠損や重複を直す場合は、プログラムによる処理と人手の確認の両方が必要です。
連携の数も費用に影響します。たとえば、GIS、登記、住民情報、収納、eLTAX、宛名管理などの連携が増えるほど、設計や開発の手間が積み重なります。また、API連携とファイル連携では、テストとエラー処理の設計が変わります。
独自の評価ロジックや帳票を追加すると、制度改正時の確認と改修も必要です。さらに、年度当初課税や複数拠点、休日・夜間の切替も、並行稼働や研修と合わせて費用に影響します。
これらは費用を増やしますが、業務停止や課税誤りのリスクを下げる投資でもあります。
見積もりを取る際のポイント
会社ごとに前提が異なると、金額を並べても比べられません。そのため、同じ資料を渡して見積もりを取ることが大切です。
資産件数や年度、既存システムを、まず同じ条件にそろえます。連携や帳票、移行に加えて、研修や保守期間も対象にします。切替の希望日も共有し、各社の見積もりで含まれる範囲と含まれない範囲を比べます。
RFPに書くべき機能・データ・非機能要件
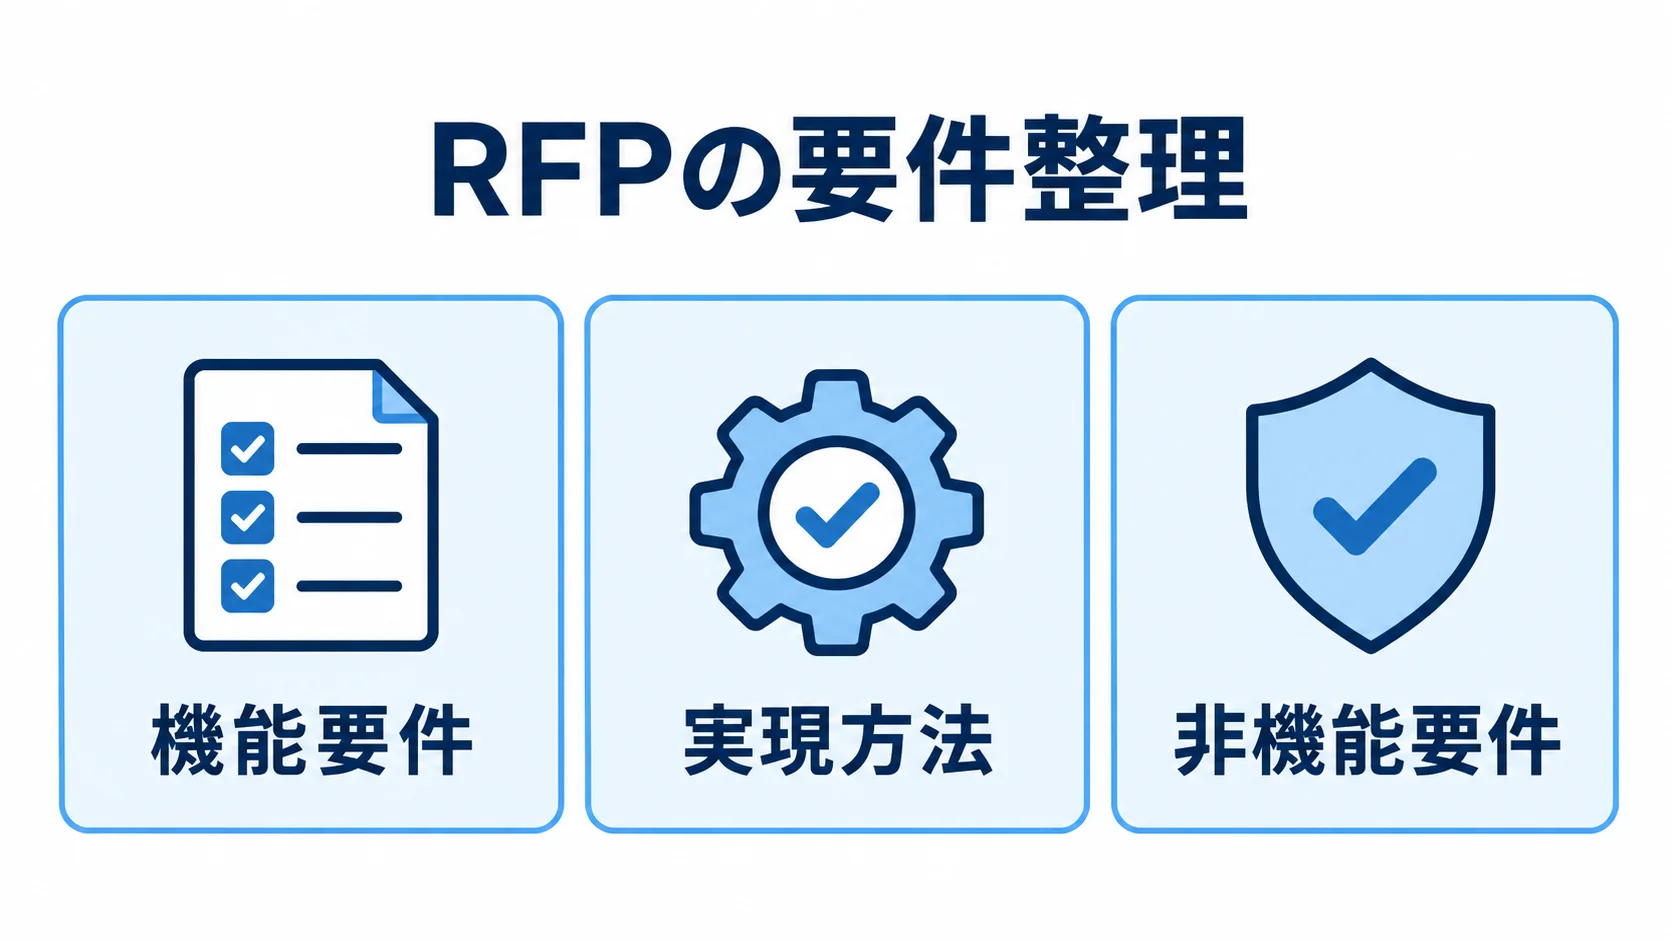
RFPには、標準仕様への適合範囲と、機能ごとの実現方法を明記します。
- 機能要件:税目や評価、帳票、連携の範囲
- 実現方法:標準、設定、追加開発の区分
- 非機能要件:性能や復旧、権限、監視の条件
固定資産税標準仕様の版数と適合状況、標準化の対象外になる機能は、RFPに記載します。
対象は、土地・家屋・償却資産の業務と、評価替えや軽減・特例、申告、帳票・証明書です。
GISや登記、eLTAX、収納・滞納との連携も、同じ資料に含めます。
標準機能、設定変更、追加開発のどれで実現するかは、提案書に明記してもらいます。
非機能要件では、発注側が利用者数や同時接続数、処理時間、稼働時間の条件を示します。
バックアップと復旧目標、ログ保存、権限分離を対象にします。さらに、暗号化や脆弱性対応、監視、障害連絡も含めます。再委託やデータ返却も、要件に入れます。
自治体の情報セキュリティポリシーに関するガイドラインは、2025年3月にも改定されています(出典: 国家サイバー統括室「安全基準等の改善状況」、2025年)。
クラウドでは、保管場所に加えて、停止時の継続や契約終了時の消去証明も確かめます。
複数社比較の観点(総額と将来費用)
会社の得意分野だけでなく、同じ条件のもとでの導入品質と将来費用を比べます。
- 導入実績:人口や資産件数が近い案件
- 移行品質:リハーサルと税額突合のやり方
- 将来費用:制度改正や連携追加の条件
税務中核と、評価・GIS、所有者調査などの周辺業務に、それぞれ強い会社を組み合わせます。
導入実績を比べるときは、人口や資産件数、標準仕様の版数、連携範囲をそろえます。そのうえで、移行リハーサルの回数や税額突合の方法を各社に質問します。さらに、評価替えへの対応や、制度改正の保守体制についても聞きます。
障害時の復旧実績も確かめ、自治体名や製品名だけで判断しないようにします。
初期費用が最も安い案でも、5年総額で見ると安いとは限りません。ライセンスやクラウドの費用、制度改正への対応を、5年間で試算します。帳票変更や地図更新、追加連携も、同じ期間で見積もります。
問い合わせや現地支援、標準機能に合わせる業務変更のコストも含めます。データ出力仕様と返却条件を確かめ、次回更改の移行費や変更の難しさを把握できるようにします。
安すぎる見積もりと追加費用のリスク
見積もりが安いほど、除外項目と前提条件を念入りに確かめる必要があります。
- データ移行:「別途」扱いになっていないか
- 外部連携:標準APIだけで済む条件か
- 帳票・研修:標準帳票や説明の範囲
契約後に作業が判明すると、追加開発や個別委託で予算を超えるおそれがあります。そのため、注記と前提条件を読み、除外項目を一覧にして、予備費は別枠として確保します。
標準仕様を理由に、重要な例外を廃止すると、職員がExcelや紙に戻ることがあります。入力の二重化や転記ミスが増えれば、結果として運用コストが高くなります。
削る機能と残す機能、運用を変える機能は、現場と情報政策の両方で合意しておきます。
固定資産税システムのコストを抑えるポイント
コストを抑えるとは、機能を減らすことではなく、長期の総額を下げることです。課税の正確性と説明責任、職員の処理時間を保つことが前提です。さらに、制度改正への追随も、その前提に含まれます。
標準機能を活かし、移行と連携を早い段階で検証して、個別開発を絞り込みます。
標準準拠パッケージを前提にした差分の限定
標準準拠パッケージを前提にすると、制度改正や連携仕様に追随しやすくなります。
- 標準機能:業務をそのまま回せるかの確認
- 運用変更:表示や検索条件の見直し
- 周辺サービス:連携で補う専門業務
導入テンプレートや他自治体の運用知見も、活用できます。ただし、法令や課税の正確性に直結しない画面表示や帳票、検索条件については、運用の変更を先に検討します。
独自機能を追加する場合は、初期開発費に加えて、版数アップ時のテストや保守を5年分で見積もります。
家屋評価や土地評価、GIS、所有者調査は、連携できる周辺サービスで補えます。
京都市では、両備システムズのシステムが地図と課税台帳を融合しています。評価や課税標準額の計算も支援する導入事例です(出典: 両備システムズ「京都市 固定資産税課税支援システム導入事例」、確認日2026年)。
また、千葉県流山市では、HOUSASが家屋評価の事務をまとめ、自動化を支援しています(出典: NTT-ATエムタック「千葉県流山市導入事例」、確認日2026年)。
中核と周辺を分けておくと、業務品質を保ちながら、再利用できる機能を増やせます。
移行データの整理と手戻りの抑制
移行前には、本番データベースへ移す範囲を整理しておきます。
- 保存期間:参照用、法令用、検索用の区分
- 変換ルール:外字や住所の差の洗い出し
- 受入基準:税額や帳票まで含めた確認内容
不要な過年度データと、保存が必要なデータ、検索用に別保管できるデータを分けます。外字や住所変換、共有者の持分、地図座標の欠損は、早い段階で洗い出します。
発注前にサンプルデータを渡せる状態にしておくと、手戻りを減らせます。
サンプル移行や検証移行、リハーサル、最終移行まで、契約に作業として含めます。受入基準は、移行後の件数や税額、帳票の出力です。そのうえで、検索や地図表示、変更履歴も受入基準に加えます。
不整合を早い段階で直しておくと、切替直前の休日対応や追加要員の費用を抑えられます。
クラウド利用料と運用分担の見直し
クラウドやSaaSは、利用料と運用の分担を5年程度の総額で比べます。
- 利用料:人数や容量、環境数で変わる額
- 運用範囲:監視やバックアップの分担
- 出口条件:データの取り出しと移行支援の内容
サーバー更改やバックアップ、監視の一部は、外部へ移せます。利用者数や環境数が増えると、利用料が増えることがあります。データ容量や保存期間、検証環境の扱いも、利用料に響きます。
基本料金と従量料金は分けて比べます。さらに、初期設定や障害対応、データ取り出しの費用も、分けて確かめます。契約終了時の移行支援も含め、5年程度の総額を見ます。
職員が設定変更や帳票修正を行うのか、ベンダーに依頼するのかを決めておきます。また、問い合わせの一次受付を誰が担うかは、運用費に直結します。
作業時間や担当者数の削減効果をKPIとして置くと、投資の効果を評価できます。
よくある質問(FAQ)
費用は、税務中核だけか、評価・GIS・所有者調査まで含むかで変わります。予算化やベンダー選定の場面で質問されやすい点を、以下に並べます。
固定資産税システムの開発費用はいくらですか?
標準準拠パッケージへの更改は、5,000万円〜2億円程度が目安です。
- 税務基幹全体:2億円〜6億円程度
- 大規模統合:3億円〜8億円超の場合もあります
データ移行や連携、テスト、研修を含めた推定値であり、公開されている価格ではありません。
パッケージとスクラッチ開発はどちらがよいですか?
制度改正や標準仕様への追随を考えると、標準準拠パッケージが現実的です。
- 標準準拠:制度改正への追随を重視する考え方
- 周辺サービス:固有業務を連携で補う方法
- スクラッチ:特殊なロジックなどに限った使い方
評価やGIS、所有者調査は、周辺サービスや限定的な追加開発を組み合わせて対応します。一方で、スクラッチ開発の場合は、長期の保守費と制度改正への対応まで比べます。
データ移行費用を抑えるにはどうすればよいですか?
発注前に移行対象を洗い出し、サンプル移行と税額突合を先に行います。
- 対象年度:過年度履歴の扱い
- データ品質:外字や欠損、重複の有無
- 契約条件:移行回数と照合方法の明記
資産件数や過年度履歴、コード体系、地図データの状態を確かめます。不要な履歴を別に保管できるかを検討すると、手戻りを減らせます。
発注側は、本番切替の直前に問題が発覚しないよう、契約の段階で詰めておきます。
導入後のランニングコストは毎年いくらかかりますか?
ランニングコストはサービス形態と保守範囲で変わります。
- 支援SaaS:年500万円〜2,000万円
- 固定資産税パッケージ:年1,000万円〜5,000万円
- 基幹一体型:年3,000万円〜1億円程度
保守や制度改正の範囲、クラウドやバックアップ、地図更新などの扱いを確かめます。年額だけでなく、5年総額と追加料金の条件まで比べます。
まとめ
費用相場は、中核の更改で5,000万円〜2億円、税務基幹一体の更改で2億円〜6億円が目安です。大規模なGIS・家屋評価・登記履歴の統合では、3億円〜8億円超を見込みます。
港区の3億8,019万9,600円は、税務システム全体の事例で、固定資産税単体の金額ではありません。金額を引用するときは、対象範囲の違いも併せて書きます。
費用を比較するときの要点
見積もりを比べるときは、価格だけでなく、導入と運用の作業を分けて見ます。
- 導入範囲:移行や連携、帳票、テストの含まれ方
- 運用範囲:保守や制度改正、障害対応の条件
- 比較条件:同じRFPに基づく複数社の比較
要件定義やFit & Gap、GIS・登記・eLTAX連携、並行稼働も、項目に分けて示します。
資産件数やデータ品質、連携数が価格を左右します。さらに、固有業務や切替時期も、価格に影響します。
発注前に決める事項
発注前には、税務中核と評価・GISなどの周辺機能を分けたうえで、次の事項を決めておきます。
- 標準仕様に合わせる範囲と、自治体固有業務の整理
- サンプル移行と税額突合の実施
- パッケージ、周辺サービス、追加開発の組み合わせ
- 5年総額と制度改正、データ返却、復旧、変更条件の比較
この順に進めると、導入後に予算が膨らみにくい計画になります。
固定資産税システムは、課税の正確性と住民サービスを支える基幹業務です。評価替えや異動処理を安全に続けられるか、職員が根拠を説明できるかを確かめます。また、標準仕様や制度改正への追随も見て、自団体に合う構成で調達します。
▼全体ガイドの記事
・固定資産税システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。