
再保険管理システムの開発費用は、対象業務、計算・連携の範囲、移行や統制の水準によって、3,000万円〜10億円以上と幅があります。
全体像は、再保険管理システム開発の完全ガイドでも確認できます。
▼全体ガイドの記事
・再保険管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
再保険管理システムの概要
再保険管理システムは、保険会社と再保険会社の取引を管理するシステムです。リスク、保険料、手数料、損害、回収金、残存責任額をまとめて管理します。
元受契約を管理するシステムとは異なり、再保険契約の条件で計算します。
計算結果を精算と会計へ接続する点が特徴です。
出再・受再・再々保険を同じ業務基盤で扱う範囲
再保険取引では、取引の向きと契約条件を同じ業務基盤で管理します。
- 出再:元受保険会社がリスクの一部を移転する取引です。
- 受再:再保険会社が他社のリスクを引き受けます。
- 再々保険:受け取ったリスクの一部を、さらに他社へ移す取引。
契約主体、ブローカー、参加割合、レイヤーを互いに関連付けて管理します。対象種目、期間、通貨、限度額、免責、優先順位も同時に管理します。
特約再保険(treaty)と任意再保険(facultative)は、成立方法が異なります。
比例再保険は、保険料や損害を一定の割合で配分します。
非比例再保険は、免責額、限度額、損害率によって結果が変わります。事故やイベント単位の集計も、非比例再保険の計算に影響します。
この違いを要件定義の段階で整理しておかないと、あとで計算エンジンを作り直すことになります。
ボルドロから精算・回収までのデータ系譜
ボルドロの取込から精算、回収までのデータ履歴は、つなげて残します。
- 取込管理:原本、日時、変換ルール、エラーの記録
- 訂正管理:再送履歴と、確定後の訂正履歴を残します。
- 追跡管理:元受データからstatementまでの確認
相手先ごとに、形式、項目名、コード体系、締め日が異なる場合があります。さらに、通貨や訂正方法も違うため、取込時の変換履歴を残す設計が必要です。
主要な処理は、契約マスター、明細取込、料率計算、損害・リカバラブル管理です。精算書作成、会計連携、承認ワークフロー、監査ログも含まれます。
取込から精算までの履歴や証跡を統制する際は、金融庁の2024年ガイドラインと、安全対策を整理したFISC第13版を参照します。
出典はFISCで、資料名は「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」です。資料は2025年3月の版です。
費用には、機能画面だけでなく統制と証跡の実装費も含めます。
再保険管理システムに必要な機能と開発範囲
開発費は、画面数に加えて、自動化する計算と連携の精度で変わります。そのため、業務の入口から出口までを分解して、開発範囲を決めます。
契約マスターと計算ルールの版管理
契約条件と計算ルールを版で管理すると、過去の精算結果を後から再現できます。
- 契約条件:期間、種目、相手先、割合、料率を持たせます。
- 上限条件:免責、限度額、優先順位、通貨を管理対象にします。
- 版情報:適用開始日と改定日の記録
条項や特約の変更を上書きしてしまうと、過去の精算結果を再現できなくなります。変更のたびに新しい版を発行し、計上期間に適用した版を記録します。
比例契約の参加割合が年度途中で変わると、基準日によって結果が変わります。計上日、事故日、契約年度のどれを基準にするかを決めておきます。
非比例契約では、事故単位かイベント単位かを決めておく必要があります。
損害調査費や、回収予定と実績を認識する時点も、あわせて定義します。
これらを表計算や経験だけに残さず、説明できるルールとして明文化します。
計算・回収・会計連携の一連の検証
元受データを起点に、再保険計算、回収、精算、会計連携までを一連の流れで検証します。
- 取込:保険料と保険金支払のデータを取り込みます。
- 計算:保険料、手数料、損害回収、未収・未払の計算
- 出力:精算書やstatementの作成と、仕訳の連携。
計算の際には、適用契約、ルール、計算日時、担当者、承認状態も保存しておきます。保存した記録は、差異調査と監査対応の基礎になります。
海外製品の情報では、契約、損害、会計、レポートをまとめて扱うことが示されています。複数通貨、treaty、facultative、比例・非比例契約にも対応します。
出典はDuck Creek Technologies「Reinsurance Software Solutions」で、Duck Creekの製品情報は2026年8月時点の確認内容です。
製品の対応範囲について、日本の会計コードや法定スキームへの適合を確認する必要があります。
社内承認や既存の保険基幹との連携も、そのまま使えるとは限りません。
デモでは、匿名化した自社のボルドロで検証します。
連携・移行・監査証跡の開発範囲
再保険管理システムは、複数の業務システムや外部ファイルに接続します。
- 連携先:契約、支払、会計、数理、データレイクとの接続
- 処理基盤:大量バッチ、重複排除、再送、再実行を含めます。
- 移行対象:台帳、未収・未払、未決損害、回収予定
連携はAPIだけでなく、通信障害後の再実行、暗号化、外貨換算も要件に含めます。
過年度の精算差異を移行対象にするかも決めておきます。
アクセス権限、職務分離、ログ保存、バックアップも、費用に影響します。
復旧テストと委託先管理は、金融機関向けシステムの要件です。
金融庁は2026年4月、金融機関のサードパーティ・サイバーセキュリティリスク管理の強化を求める調査報告書を公表しました。
2026年6月には、フロンティアAIの脅威への短期対応を要請しています。
出典は金融庁で、資料名は「金融分野におけるサイバーセキュリティ対策について」です。
クラウドを使う場合は、データの所在地、再委託の範囲、どこまでを誰が受け持つかを確認します。
再保険管理システム開発の進め方
開発は、契約条件と精算結果を再現できる小さな対象から始めます。そのうえで、企画、現状分析、Fit & Gap、設計、開発、移行、テストを段階に分けて進めます。
並行稼働まで進めるあいだ、各段階で計算結果と業務責任者の承認を確認します。
対象範囲と成功指標の設定
対象範囲と成功指標を先に定めておくと、開発費と効果を比べやすくなります。
- 対象業務:出再だけか、受再・再々保険までかを決めます。
- 処理規模:種目、法人、通貨、件数、締め回数の定義
- 移行範囲:相手先の数と、過年度データの年数
対象を広げるほど便利になる一方で、例外処理とテストケースが増えます。移行工数も増えるため、対象範囲は先に固定しておきます。
成功指標には、取込エラー率、精算差異件数、月次締め日数を設定します。ほかにも、回収遅延額、手作業時間、訂正の再計算時間、監査指摘件数が使えます。たとえば、月次締めを10営業日から5営業日に短縮する指標も設定できます。手作業の照合時間を半分にする指標があれば、稼働後に効果を評価できます。
サンプルデータによるFit & Gapとデータモデルの確認
実データに近いサンプルを使うと、標準機能と個別開発の境界を確かめられます。
- 洗い出し:台帳、ボルドロ、精算書、仕訳、補正の確認
- 例外検証:返戻、取消、訂正、欠損、重複、外貨を試します。
- モデル定義:契約、事故、精算、回収、版の関係の定義
契約更新を含む相手先ごとのファイルを、少なくとも数種類用意します。
サンプルを使えば、対応範囲を早い段階で見分けられます。
データモデルでは、レイヤー、元受契約、明細、計上期間を定義します。
会計仕訳、相手先、通貨、承認状態との関係も定めます。
照合キーが曖昧なまま画面を作ると、あとから連携処理が膨らみます。
また、項目定義書、変換マッピング、エラーコード、再処理方法を作成します。データの保持期間も、要件定義で扱う項目に含めます。
再計算テストと並行稼働による精算結果の突合
テストでは画面だけでなく、旧システムや既存のExcelと計算結果を突合します。
- 通常月、月次締め、四半期締めの結果を比べます。
- 過年度訂正、大量事故、遅延、重複、通信断のケースを試します。
- 制度改定日を含め、差異の原因を説明できるようにします。
差異が出た場合は、入力、契約版、ルール、丸め処理を確認します。
いきなり全社で切り替えず、出再の1種目など対象を限定して並行稼働します。
精算結果と運用の負荷を確かめることで、切り替えのリスクを抑えられます。そのうえで、業務、経理、IT、監査、ベンダーの責任分担と、切り戻しの条件を決めておきます。
制度値はソースコードに固定せず、適用開始日を持つパラメータとして扱います。そうしておくと、制度改定の際に、追加費用と障害リスクを小さくできます。
再保険管理システムの費用相場とコスト内訳
国内では、再保険管理システム単体の公開見積が少ないため、概算で比べます。
次の金額は、2026年時点の公開情報と、類似する保険・金融基幹システムから整理したものです。税別を前提としており、含める費用によって金額は変わります。そのため、ライセンス、クラウド利用料、外部データ、社内人件費、保守費が含まれるかを、見積もりごとに確認します。
一般的な業務システムの「数百万円から」という目安は、そのまま当てはめないようにします。
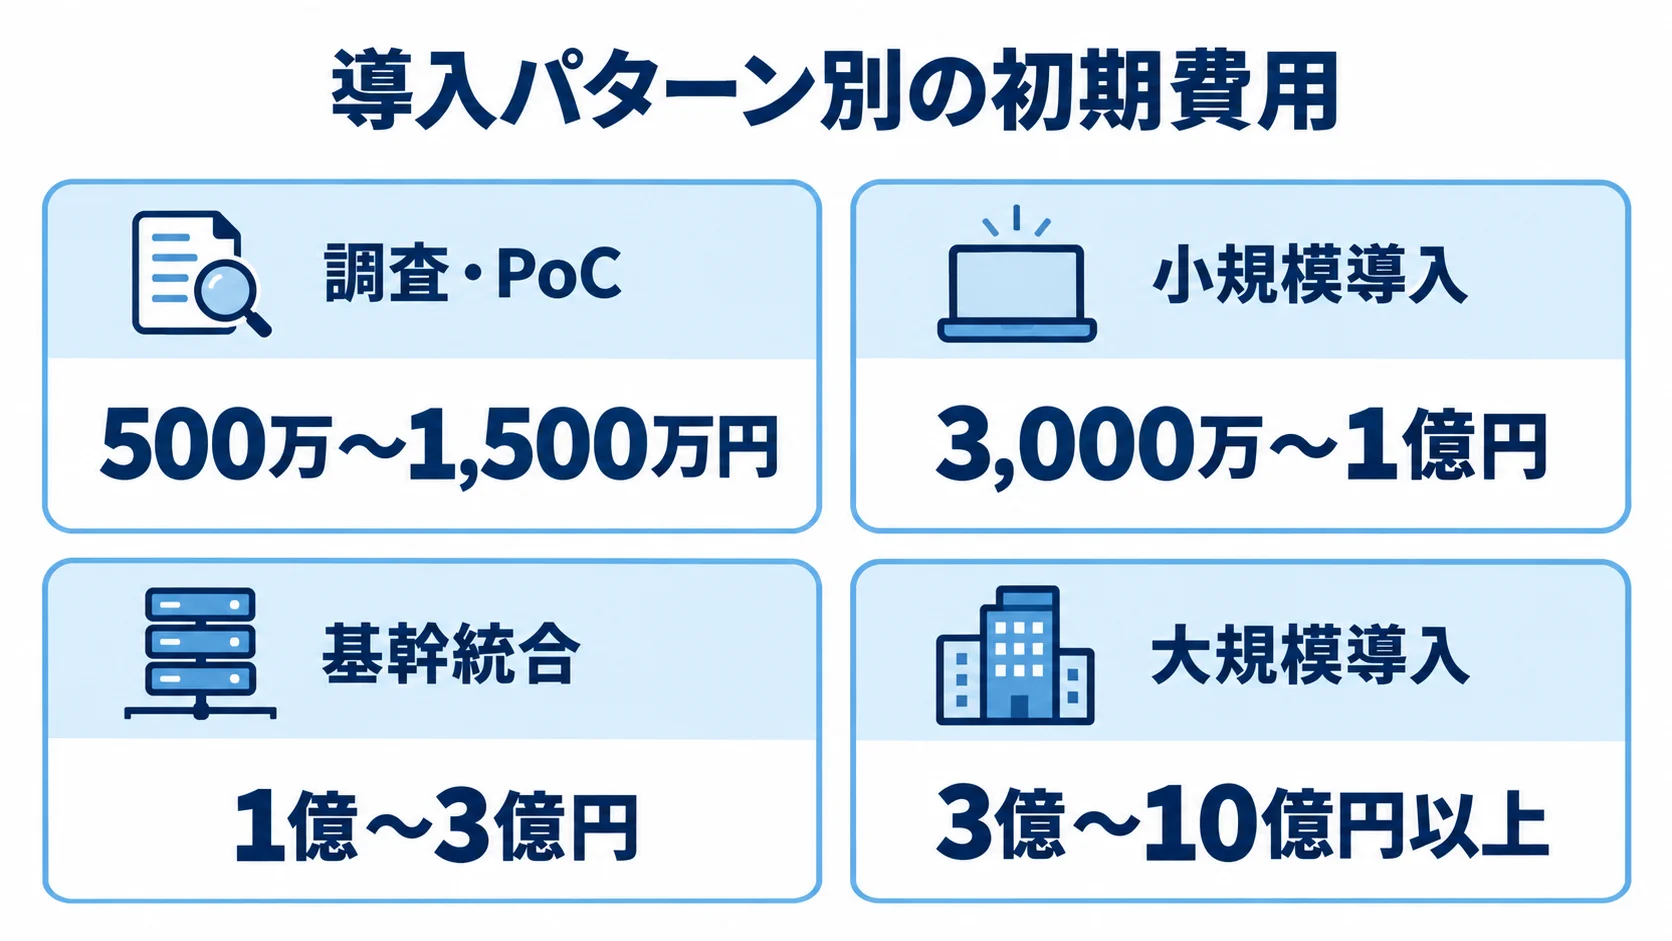
導入パターン別の初期費用(500万円〜10億円以上)
導入範囲が広がるほど、再保険管理システムの初期費用は増えます。
- 調査・PoC:Fit & Gapを含めて500万〜1,500万円です。
- 小規模導入:パッケージやクラウドで3,000万〜1億円です。
- 基幹統合:国内仕様や移行を含めて1億〜3億円です。
- 大規模導入:部分スクラッチで3億〜10億円以上です。
複数法人、多通貨、大量データ、複数基幹との統合では、費用が増えます。
段階移行を伴う場合も、3億〜10億円以上になる可能性があります。
Arima Insurance SoftwareのFAQでは、ベースシステムを約25万米ドルとしており、実装期間はおおむね3〜6か月と掲載されています。
1ドル150円で機械的に換算すると約3,750万円になりますが、これは国内の総額ではありません。
投資額には、カスタマイズ、過去データ移行、段階導入、並行稼働も影響します。
出典はArima Insurance Software「Frequently Asked Questions」で、2026年8月時点の掲載内容として参照しています。
要件定義、開発、連携、移行、テストの見積もりの内訳
費用を工程別に分けておくと、見積もりの前提を比べやすくなります。
- 要件定義:業務・要件定義を10〜20%と仮置きします。
- 開発:設定・追加開発を20〜35%と仮置きします。
- 連携・移行:外部連携と移行で15〜30%の想定です。
- テスト等:テスト・教育を10〜20%とします。
製品ライセンスまたはSaaS初期設定は、10〜30%が計画上の目安です。
セキュリティ・監査・運用設計は、5〜15%と仮置きできます。
これらは、個別見積を比べるための目安であり、再保険専用の標準価格ではありません。特に削りにくい費用は、ボルドロ整備、計算照合、移行データのクレンジングです。
エラー時の再実行、受入テスト、並行稼働も、見積もりに含めます。これらを社内対応として外すと、社内工数と延期リスクが増えます。
ベンダー費用と社内費用は分けて示し、担当部署と想定工数も明記します。さらに、見積書には各費用の前提条件まで記載してもらいます。
ランニングコストと5年TCOの比較
初期費用だけでなく、運用期間の費用も含めて比べます。
- 利用費:保守、SaaS、計算資源、ストレージ
- 運用費:監視、バックアップ、脆弱性診断
- 拡張費:外部接続、追加ユーザー、法人、モジュールの追加
クラウドのデータ転送費も、ランニングコストに含めます。
年額保守は初期開発費の15〜25%程度と仮置きできます。ただし、製品や契約条件によって異なるため、割合だけで確定はできません。
5年TCOには、5年分の利用料・保守費、移行、データ保管費を加えます。さらに、制度改定、バージョンアップ、教育、社内の運用人件費も対象になります。
Duck Creekは2026年4月、AWS上のReinsuranceを月次で更新すると発表しています。
出典はDuck Creek Technologiesで、資料名は「Duck Creek Launches Duck Creek Reinsurance with Active Delivery」です。
アップグレード作業が減る可能性はあります。ただし、国内要件は別途確認が必要です。
再保険管理システムの費用が変動する要因
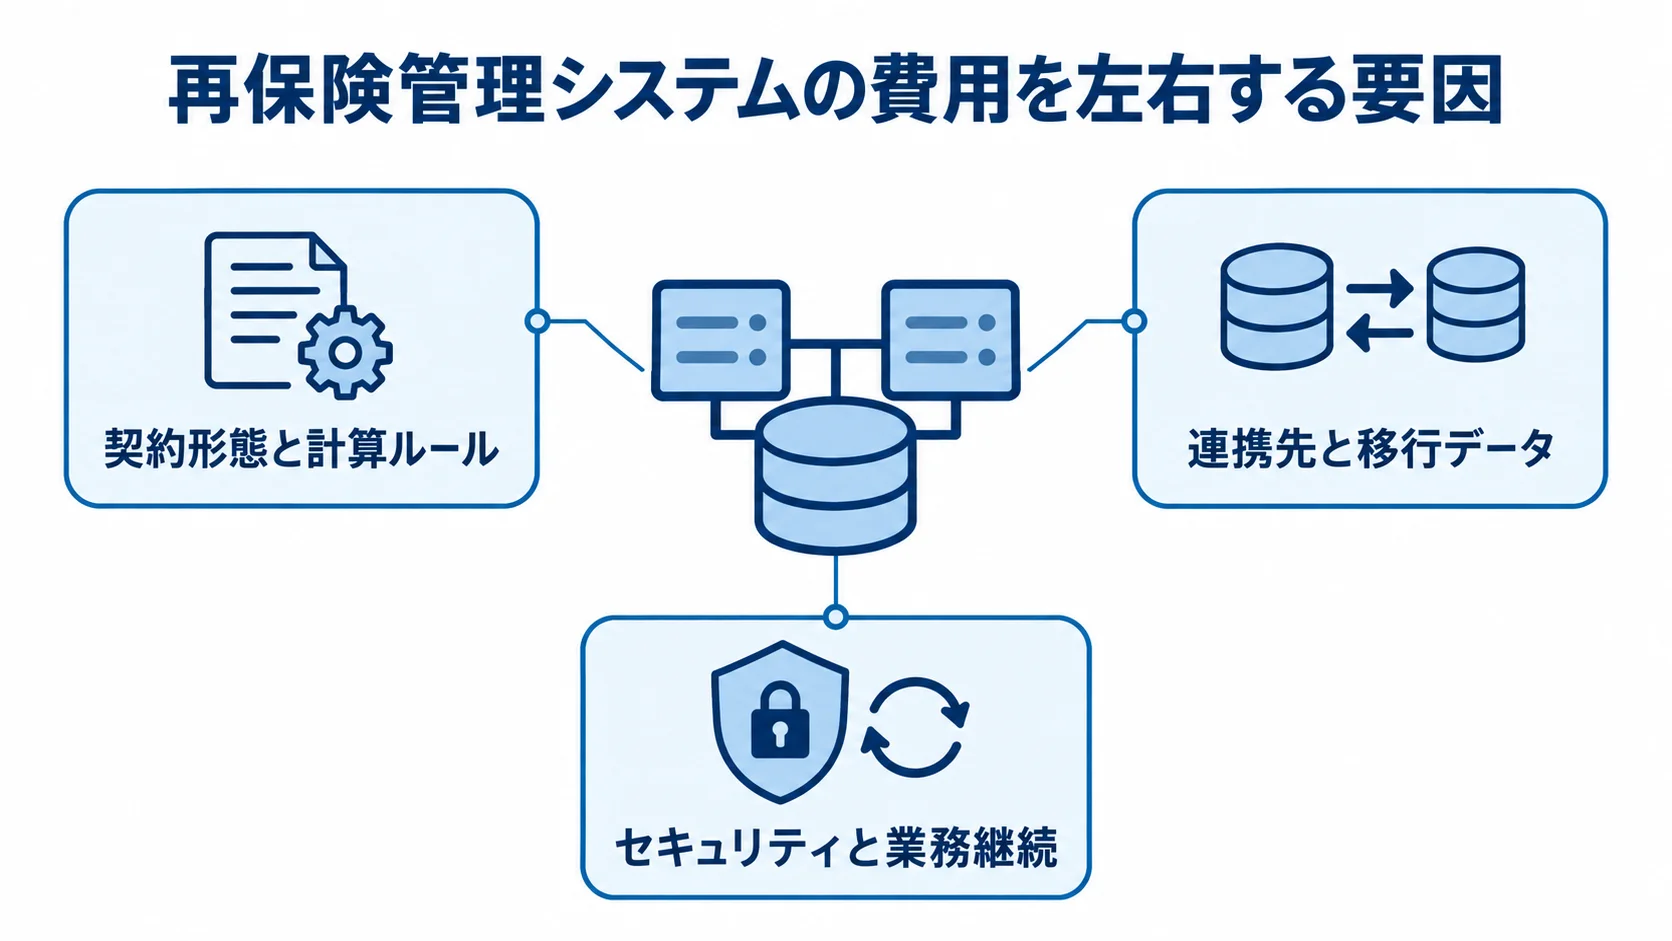
費用は、対象業務、データ量、契約形態によって変わります。既存システムの状態も費用に影響します。さらに、求める統制の水準によっても違うため、見積もりの際はこれらの要因を一つずつ確認します。
契約形態と計算ルールの複雑さ
契約タイプと例外ルールの組み合わせは、計算にかかる費用を押し上げます。
- 契約形態:treaty、facultative、fac-obの扱い
- 計算方式:比例、quota share、surplusの扱い
- 非比例方式:excess of loss、stop loss、aggregateの扱い
レイヤーの重なり、inuring、参加割合、回収順序も、計算に影響します。再々保険への引き継ぎまで含めると、単純な掛け算では済みません。
費用を左右するのは、契約数よりも、契約タイプと例外ルールの組み合わせです。
地震保険のような法定スキームでは、制度値の改定日を管理します。契約年度も管理したうえで、制度値をコードに固定するかを判断します。
日本地震再保険株式会社は、総支払限度額を現在12兆円と説明しています。また、2026年4月2日付の負担方法の改定も掲載されています。
出典は日本地震再保険株式会社「地震保険のしくみ」です。
将来の改修費は、制度値を履歴を持つ設定値として扱うかどうかで変わります。
連携先と移行データの品質による工数の差
接続先が増えるほど、仕様調整とエラー処理の工数が増えます。
- 接続先:契約、支払、会計、数理、分析との接続
- 外部先:ブローカーや再保険会社とも接続します。
- 処理条件:大量明細、夜間処理、再実行の定義
APIやファイル仕様、認証、スケジュールは、接続先ごとに確認します。
APIがない場合には、画面からの入力や個別Excelのデータ整備も計画に入れます。
移行では、過去の契約改定履歴、未決損害、回収予定を確かめる必要があります。
精算差異と相手先コードの統合も、移行範囲に含めます。
欠損がある場合は、確定済みの残高をサマリーで移行できます。また、参照用の原本を別に保管し、全件を完全移行しない方法もあります。
移行方針を早めに決めておくと、不要なクレンジングを抑えられます。画面開発の範囲も絞れます。
セキュリティと業務継続の水準
金融情報を扱うため、必要な統制と業務継続の水準を定めます。
- アクセス管理:認証、多要素認証、最小権限の設定
- 証跡管理:職務分離、操作ログ、暗号化、鍵管理を行います。
- 復旧管理:バックアップ、災害復旧、監査対応の整備
RTOやRPOを短くすると、二重化や遠隔バックアップの費用が増えます。復旧訓練まで行う場合は、さらに追加の費用が発生します。
クラウドかオンプレミスかだけで、安全性を決めつけないようにします。
SaaSや外部SIerを使う場合は、第三者リスク、再委託先、データ所在地を確認します。加えて、インシデント通知、データ返却、監査権限も契約で確かめます。
監査ログの保存や復旧テストが、別料金になる場合もあります。そのため、見積書に含まれる統制と、発注者が行う統制を分けて比べます。
再保険管理システムの見積もりを取る際のポイント
「再保険を管理できるシステム」とだけ書いても、各社の見積範囲はそろいません。そのため、RFPで業務、データ、連携を同じ粒度で示します。
統制、移行、テスト、運用の範囲も、同じ書き方で揃えます。
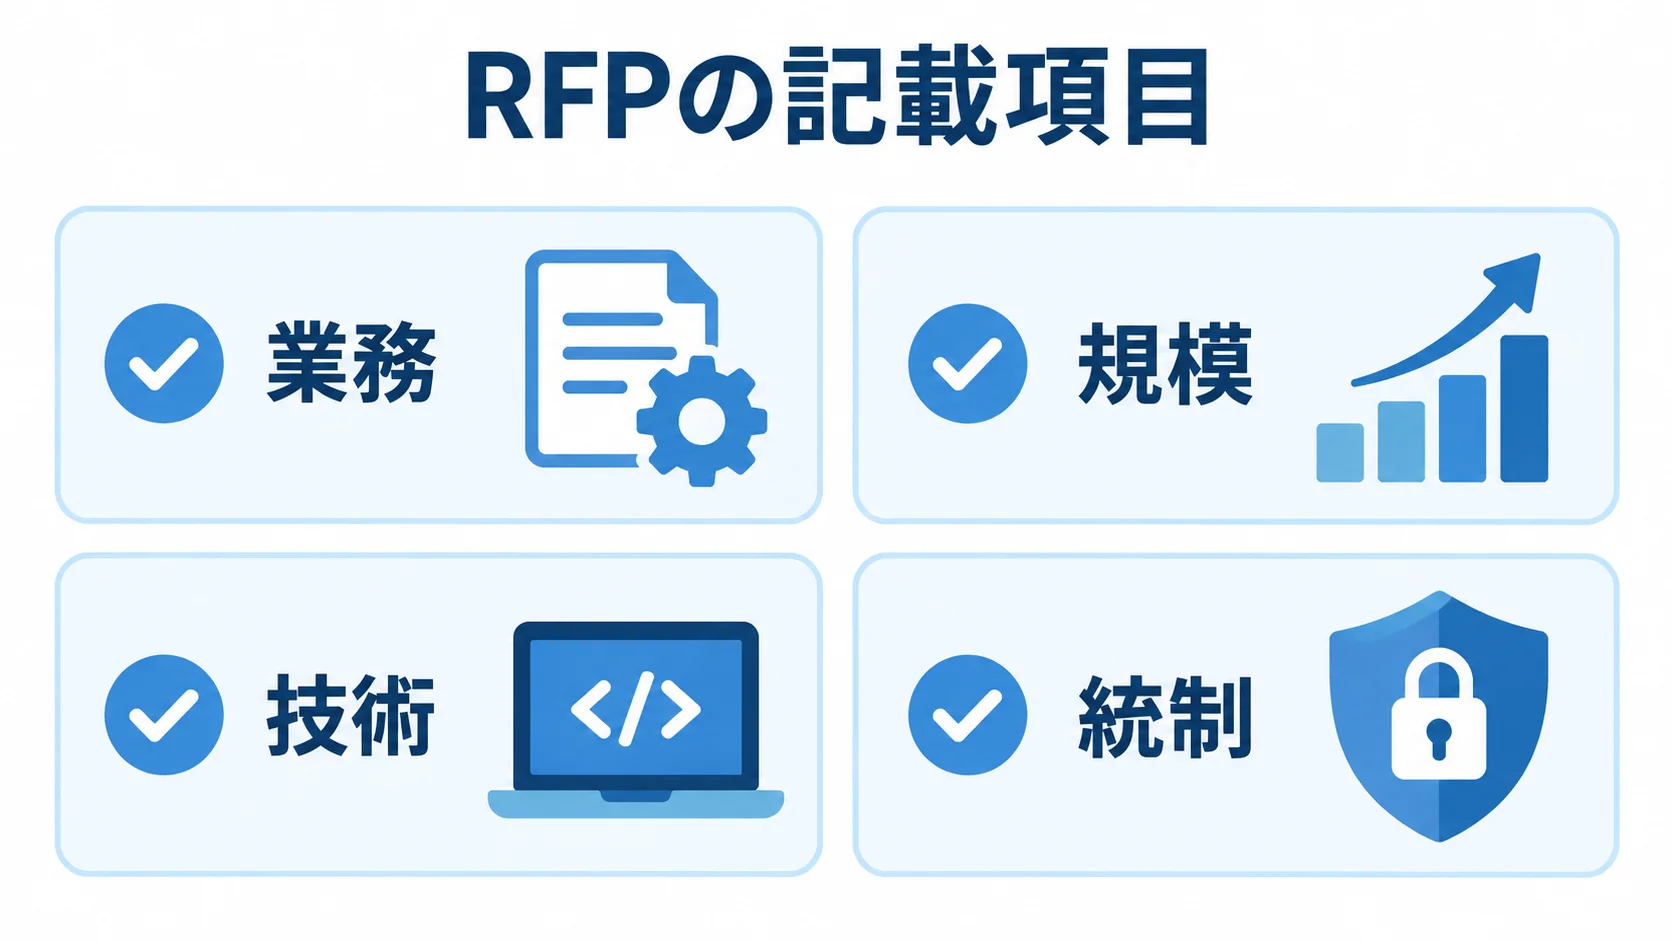
RFPの記載項目(業務・件数・データ・成果物)
RFPの前提をそろえると、ベンダー間で見積もりを比較できます。
- 業務:出再・受再・再々保険と契約種類を書きます。
- 規模:種目、契約数、相手先、明細件数
- 技術:連携先、API、移行年数、未収・未払の状況
- 統制:RTO・RPO、ログ、権限、承認、保守時間の条件
treaty、facultative、比例・非比例の種類も明記します。加えて、通貨、ボルドロのサンプル、制度改定、レポート、教育も対象に含めます。
納品するものとして、要件定義書、業務フロー、データ項目定義を含めます。さらに、計算ルール、連携仕様、移行計画、テスト計画も納品に含めます。
操作マニュアル、運用設計、障害対応手順も明記します。監査証跡の確認方法も、納品に含めます。
検収では、代表契約の計算結果と精算差異の許容範囲を定めます。そのうえで、再実行、過年度訂正、権限テストも検収条件に設定します。
ベンダーの比較観点(再保険業務の検証力)
候補会社は、価格だけでなく再保険業務の検証力で比べます。
- 担当者:再保険を理解するPMやBAが参加するかどうか。
- 製品経験:専用製品の導入経験の有無
- 検証力:サンプルボルドロでデモを依頼します。
- 移行経験:計算突合と並行稼働の実績
国内要件への適合性を確かめるには、製品名や大手企業の看板だけでなく、個別の検証が必要です。候補には、Duck Creek、Sapiens、Guidewire系があります。
国内の大規模SIやクラウド移行に強いNTT DATAも候補になります。また、国際的な保険変革に強いCapgeminiやAccentureも挙げられます。
SapiensのReinsuranceMasterは、監査証跡、複数通貨、LORS連携、分析を特長として掲げています。
出典はSapiens「ReinsuranceMaster」で、2026年8月に確認しています。
最終的な判断では、匿名化データでFit & Gapを実施します。そのうえで、提案書に記載された担当者の実績も確かめます。
低価格見積もりの前提条件と追加費用
低価格の理由は、見積もりの前提欄で確かめます。
- 対象外:ボルドロ取込や会計連携の扱い
- 発注者作業:移行、テスト、教育の分担
- 別料金:保守、クラウド、制度改定の費用
標準機能が中心なのか、個別要件を含まないのかも確かめます。また、「過年度訂正は運用で対応」などの条件も明示してもらいます。
契約では、要件変更、追加工数の単価、遅延時の責任を確認します。データ返却、脆弱性対応、障害優先度、終了時の移行支援も、確認の対象です。
標準設定、追加開発、将来のバージョンアップの維持を区別します。そのうえで、金額、範囲、品質、どこまでを誰が受け持つかを同じ表で比べます。
再保険管理システムのコストを最適化するポイント
コストの最適化は、将来のコストまで見すえて、投資対効果の高い範囲から段階的に自動化することです。機能を削って最安値にすることとは違います。
精算差異、回収漏れ、締め遅延、監査対応、制度改定の改修費も、最適化の対象に含めます。計算と証跡の品質を落とすと、削減額を上回る損失につながる可能性があります。
出再など小さな対象からの段階導入
最初のリリースを小さくすると、効果と問題を早期に確認できます。
- 対象:出再の1種目と主要な契約形態に絞る。
- 機能:取込、計算、精算、会計、監査ログを完成させます。
- 拡張:受再、非比例、再々保険へと広げていきます。
まず、限られた相手先で精算差異と業務時間を測定します。その後、地震保険、多通貨、法人追加へ広げていきます。
段階導入でも、全体へ広げられるデータモデルを先に整えておきます。
権限の設計も早い段階で決めておくと、将来の拡張に備えられます。
契約版、計上期間、通貨、相手先、照合キーは、適切に持たせます。ただし、Excelの例外をそのまま個別に実装すると、次の段階で作り直しが発生します。
標準機能・設定・追加開発の境界
標準機能に合わせられる業務は、設定と運用変更で対応します。
- 標準化:標準機能に合わせる業務の選定
- 個別化:独自要件に絞った追加開発の範囲
- 維持:計算、精算、承認、証跡の品質
独自帳票や補助画面の個別開発は、初期費用と保守費を増やします。
一回限りの処理を個別開発すると、バージョンアップの費用も増えます。
金額計算、精算、契約版、承認、監査証跡は、手作業には戻しません。
Fit & Gapでは、各要件を標準、設定、追加開発、連携、運用、対象外に分類します。
分類ごとに、初期費用、年間費用、変更のしやすさ、業務リスクを比べます。また、ベンダーに設定画面やルール変更の実演を依頼するのも有効です。
AIの補助利用と、金額計算・承認の再現性
AIは補助に使い、確定処理は再現できるルールで行います。
- 抽出:非定型ボルドロの項目候補を拾い出します。
- 検索:契約書の条項を検索し、差異を検知します。
- 要約:問い合わせ履歴の要約
再保険料、手数料、損害回収、責任額の確定計算は、AIだけには任せません。
承認と会計仕訳も、同じ入力から同じ結果を再現できるようにします。
確定処理はルールエンジンと版管理で行い、提案は担当者が確認します。
学習・推論データ、国外への転送、ログ保存、出力の検証は、要件に含めます。
誤判定があったときの訂正と、モデル更新時の影響評価も決めておきます。
AIの統制では、金融庁のフロンティアAI対応の資料も参考になります。出典は金融庁です。資料名は「Short-Term Measures for Financial Institutions in Response to Changes in Threat Posed by Frontier AI」です。
同資料は2026年6月の版で、2026年のAI脅威への対応を扱っています。
第三者リスクと説明責任まで含めると、導入後の手戻りを抑えられます。
2026年の再保険管理システム開発で注目される動向
2026年は、クラウド移行だけでなく、横断的なデータ基盤も重視されています。制度や商品の変化に継続して対応できる運用も、開発範囲に含めます。
初期費用だけでなく、更新、改定、復旧、第三者リスクも比べます。そのうえで、AIの統制まで含めた総保有コストで判断します。
クラウドと継続的な更新による運用費の見方
クラウドSaaSでは、サーバー更改や大規模更新の負担を抑えられます。
- クラウド:拡張性と自動更新が利点です。
- オンプレミス:構成を細かく管理しやすい方式です。
- 継続費:回帰テストと業務変更もTCOの対象です。
Duck Creekは2026年4月、AWS上のReinsuranceを月次で更新すると発表しました。アップグレードプロジェクトを減らすActive Deliveryも案内しています。
出典はDuck Creek Technologiesの2026年4月の発表です。
更新を受け入れるには、回帰テストと国内連携の互換性を確かめる必要があります。権限の変更も確認し、SaaSの料金だけで比べないようにします。
オンプレミスでは、ハードウェア、監視、パッチ、冗長化を自社で維持します。復旧環境も自社で維持するため、その分の運用費も見積もります。
クラウドでは、データの所在地、委託先、障害復旧、出口戦略を確認します。そのうえで、監査と業務継続の要件を先に定め、条件を満たす方式を選びます。
データ系譜と監査可能性
AIの追加より、元受データから回収実績まで追跡できる設計が重要です。
- 系譜:適用契約、計算結果、精算書、仕訳の追跡
- 責任:担当者、契約版、ルール、承認の記録
- 変更:パラメータと回帰テストによる改定への備え
誰がいつ計算し、どの承認を経たのかを確認できるようにしておきます。そうしておくと、差異の調査と監査にかかる時間を短縮でき、長期的な運用コストも抑えられます。
制度改定や新商品には、適用期間を持つパラメータを使います。また、契約版、ルール版、承認履歴も組み合わせて管理します。
変更前後の計算結果を比べる回帰テストで、影響の範囲を限定します。2026年の見積もりでは、変更管理と監査可能性も運用設計に含めます。
よくある質問
発注前によくある、費用や開発範囲の質問を取り上げます。公開価格は製品や導入条件で変わるため、判断の基準を示します。
再保険管理システムは中小規模の保険会社でも導入できますか?
導入できます。段階導入であれば、3,000万円〜1億円程度を起点に検討できます。
- 対象範囲:出再の主要種目、取込、計算、精算、会計連携に絞ります。
- 費用増要因:複雑な非比例契約、複数法人、多通貨で増えます。
- 移行条件:大規模な過年度移行は、企業規模にかかわらず増額します。
費用の幅を決めるのは、導入規模よりも、対象範囲と契約条件です。
パッケージとスクラッチ開発はどちらを選ぶべきですか?
選択は、契約形態、導入期間、保守負担、独自性によって決まります。
- パッケージ・SaaS:標準的な業務と短期導入の場合に適します。
- 拡張方式:独自商品や複数国の制度に対応します。
- 部分スクラッチ:特殊な既存基幹との連携を検討する場合。
- 全面スクラッチ:自由度と将来の責任の比較
再保険モジュールを持つパッケージやSaaSも候補になります。
全面スクラッチでは、計算、監査、移行を担うことになります。将来の改修の責任も、自社と開発会社が負います。
Fit & Gapで、標準機能を使えない理由を確かめてから選びます。
再保険管理システムの費用を最も抑えやすい方法は何ですか?
対象範囲を絞り、サンプルデータでFit & Gapを行う方法が有効です。
- 範囲:対象業務を絞った段階導入
- 検証:サンプルデータによる適合範囲の確認
- 境界:標準、設定、追加開発の早期の切り分け
契約版、計算、精算、監査証跡は残し、帳票の見た目は後回しにします。一時的な補助処理も後回しにすれば、品質を落とさず費用を抑えられます。
移行、テスト、並行稼働を見積もりから外すと、追加費用を招きます。稼働延期につながりやすいため、削減の対象は慎重に選びます。
見積もり前に何を準備すれば精度が上がりますか?
見積もりの前には、対象業務、契約パターン、ボルドロのサンプル、月間件数を準備します。
- 業務情報:連携先、会計コード、締め日、外貨
- 移行情報:移行年数と過年度訂正の有無
- 統制情報:RTO・RPOと監査ログ要件
現場のExcelや個別マクロも隠さず、使う工程を示します。入力、計算、承認、出力のどこで使うかを明らかにします。
開発会社は、標準機能、追加開発、データ整備の範囲を分けて提案できます。
まとめ
費用は、PoC・Fit & Gapで500万〜1,500万円が目安です。小規模導入は3,000万〜1億円、複数業務の統合は1億〜3億円になります。
複数法人、大規模移行、部分スクラッチは3億〜10億円以上です。国内の公開価格は少ないため、対象範囲と前提を明記した概算として扱います。
費用を左右する業務の複雑さ
費用は、業務範囲、計算、連携、移行、統制の組み合わせで決まります。
- 業務:出再・受再・再々保険と契約形態
- 計算:treaty、facultative、比例・非比例
- 基盤:連携、移行、セキュリティ、継続性の確認
ボルドロの形式、会計・保険金・数理との連携も費用に影響します。
見積もりでは、要件定義、設定、追加開発、連携、移行を分けて比べます。テスト、教育、保守、クラウド利用料、社内工数も、同じように分けて示します。
サンプルボルドロを使ったFit & Gapからの開始
最初に、契約台帳、ボルドロ、精算書、会計仕訳、Excel補正を集めます。
- 準備:対象範囲と成功指標の決定
- 検証:実データに近いケースでの計算結果の突合
- 選定:PMやBA、移行、並行稼働の経験の確認
標準機能で進める部分と、追加開発する部分を見極めます。
5年TCOまで比べたうえで、発注先を選びます。
▼全体ガイドの記事
・再保険管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。