
再保険管理システムの発注は、対象業務とデータの整理、実データでの適合確認、段階的な導入の順に進めます。この順で進めると、要件の抜けや見積の差異を抑えられます。
▼全体ガイドの記事
・再保険管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
発注前に押さえる再保険管理システムの全体像
再保険管理システムは、保険会社間で移転するリスクと金銭を管理する基幹サブシステムです。元受契約の管理システムとは役割が異なります。
出再・受再・再々保険の用語の整理
出再は、自社が引き受けたリスクの一部を再保険会社へ移す取引です。一方で、受再は、他社からリスクを引き受ける取引です。
受けたリスクの一部を別の再保険会社へ移す取引は、再々保険やレトロセッションと呼びます。発注資料では、この区分ごとに対象業務を具体的に記し、書き分けます。
- 出再のみ:自社から再保険会社へ移すリスクだけを扱う形です。
- 出再と受再:自社から移す取引と、引き受ける取引の両方を扱います。
- 再々保険まで:受けたリスクをさらに移す取引まで含めます。
契約単位では、複数契約をまとめる特約再保険と、個別リスクを引き受ける任意再保険を区別します。さらに、比例再保険は保険料や損害を一定割合で分担します。
非比例再保険は、免責額や限度額、レイヤーに応じて回収額を計算します。なお、この違いを説明できるかを問うと、委託先の再保険知識を見極められます。
データの流れによる発注範囲の決め方
発注範囲は、契約条件の登録から精算、会計照合、監査ログまでを一続きのデータの流れとして捉えて決めます。入力、処理、出力、訂正、再実行をひとつながりの業務として示すと、契約の登録から会計までの各段階で何を管理するかが見えます。
- 契約マスターで、相手先、期間、対象種目、通貨、限度額、免責、料率、手数料、参加割合を一式管理します。
- 元受契約や保険金支払のデータの取込と、再保険プログラムの適用判定。
- ボルドロの作成と、再保険料、手数料、損害回収の計算、statementの作成。
- 未収・未払と会計仕訳、月次・四半期の締め、相手先との照合、監査ログを管理します。
RFPに「精算機能」とだけ記すと、計算前の取込や計算後の照合が見積から漏れるおそれがあります。そのため、各工程の訂正と再実行も範囲に含めて書きます。
再保険管理システムの発注形態の選び方
標準化できる業務が多ければ、再保険モジュールを持つ製品を中心に検討します。一方で、既存基幹を活用する場合は、再保険領域を段階的に刷新します。
パッケージ・SaaSを選ぶケース
標準機能で出再・受再・再々保険、treaty・facultative、比例・非比例を扱えるなら、計算ロジックを一から作るリスクを下げられます。
Duck Creekは、ceded、assumed、retrocededを含む再保険ライフサイクルを扱うと説明しています。Sapiensも、再保険を含む保険プラットフォームを展開しています。製品名だけで決めず、匿名化した自社データで計算を確かめます。
SaaSは更新や拡張を受けやすく、インフラ運用の負担を抑えられます。ただし、例外処理の追加開発を続けると、そのメリットが小さくなります。
そこで、運用条件は契約後に確かめ直しにくいため、データの扱いや障害時の連携を含めて、契約前に確認しておきます。
- データ管理:データの所在地、国外の再委託先、ログの保存期間。
- 障害・連携:復旧方法と、APIやファイル連携のレート制限を確かめます。
- 国内適合:会計処理や法定スキームへの適合。
- 例外対応:追加開発を抑えるため、標準機能に合わせる範囲を決めます。
既存基幹と再保険サブシステムを分けるケース
元受契約、保険金、会計、数理、データレイクが稼働中なら、基幹を残して再保険領域を切り出せます。連携にはAPI・ETL・バッチを使います。
基幹と再保険領域の分け方によって、移行の順番や責任の所在、再処理の扱いが変わるため、ここで決めておきます。
- 段階移行:出再の1種目から始め、安定後に受再や非比例契約へ広げます。
- 責任分界:契約条件の正本、ボルドロ原本、重複取込の検知担当の決定。
- 再処理:再計算の起点と、会計仕訳エラーの戻し先を定めます。
- 連携設計:連携本数が増えるほど、画面より項目・コードの変換や再送制御の設計が費用と品質を左右します。
部分スクラッチ・全面スクラッチを選ぶケース
標準製品で独自要件を満たせない場合は、スクラッチが候補になります。ただし、費用だけでなく、長期の変更に対応できるかも評価します。
- 適用条件:独自商品や特殊なレイヤー計算に対応する場合で、複数国の制度や高度なリスク分析も含みます。
- 開発・維持範囲:契約マスターや締め・再締めから、監査証跡、権限、移行、障害復旧までを作り、保守人材と制度改定費も見積もります。
- 長期評価:5年後の契約変更に耐えられるか、ルール追跡やベンダー変更後のデータ取得まで比べます。
RFPと要件整理の準備事項
RFPは、対象業務、データ、例外、非機能、移行、検収条件を同じ前提で伝える文書です。サンプルのボルドロと計算結果を添えると、解釈の差を減らせます。
RFPに記載する対象業務とデータ範囲
対象業務とデータ量を同じ形式で示すと、候補会社の見積条件をそろえられます。そのため、RFPには次のとおり情報を整理して記載します。
- 業務範囲・契約区分:法人や部署、種目、国、通貨など、契約区分を分けて記します。
- 処理量:月間のボルドロ件数と明細行数を、契約数や相手先数とあわせて示します。
- 多通貨・移行:移行年数、レート取得元、適用日、再計算方法、端数処理の取り決め。
- 取引・照合データ:契約番号や相手先、保険料、損害、回収金、勘定科目など、照合に使う項目を洗い出します。
- 履歴管理:Excel原本と、取込日時、担当者、変換内容、エラー行、再送履歴の記録を保存します。
取込後に何を直したかを後から追えるよう、履歴は要件に含めておきます。Excelを残す運用でも、この考え方は変わりません。
実データに近い条件でのFit & Gap
候補製品のデモでは、自社のサンプルボルドロと複数の契約条件を使います。そのうえで、通常計上や過年度訂正などの処理を再現できるかを確かめます。
- 締め後の再計算:訂正後の計算結果の確認。
- 相手先の遅延・大量事故:通常と異なる処理を試します。
- 重複ファイル・通信断:エラー内容と復旧方法の確認。
Gapは、標準設定、追加開発、周辺ツール、運用での吸収のどれで埋めるかに分けて考えます。特に、「担当者がExcelで直す」運用では、変更者や変更内容を追えなくなるおそれがあります。
見積書には、Gapごとの対応方法と費用、納期、将来の保守への影響を記載してもらい、手作業の継続も含めて比べます。
非機能要件と検収条件の事前の決定
非機能要件と検収条件は、性能測定と業務結果の両面から決めておきます。RFPにこれらを載せておくと、候補会社がどこまでを見積に含めるかをそろえられます。
- 基盤・安全:可用性や性能、RTO・RPO、権限、職務分離の取り決め。
- 保護・障害:暗号化と脆弱性対応に加え、監査ログの保持期間や障害連絡体制も含めます。
- 性能測定:オンライン処理の秒数や再計算時間、バッチ再実行の条件を定めます。
- 業務検収:契約パターンごとに精算額や仕訳を突合し、許容する差異の範囲を決めます。
- 納品物:設定値一覧、データ辞書、連携仕様、テスト証跡、運用・切戻し手順を含めます。
業務結果を基準に検収すると、画面表示だけでは分からない差異も見つけられます。さらに、手順書を引き継ぎに使うこともできます。
再保険管理システムの契約形態の選び方
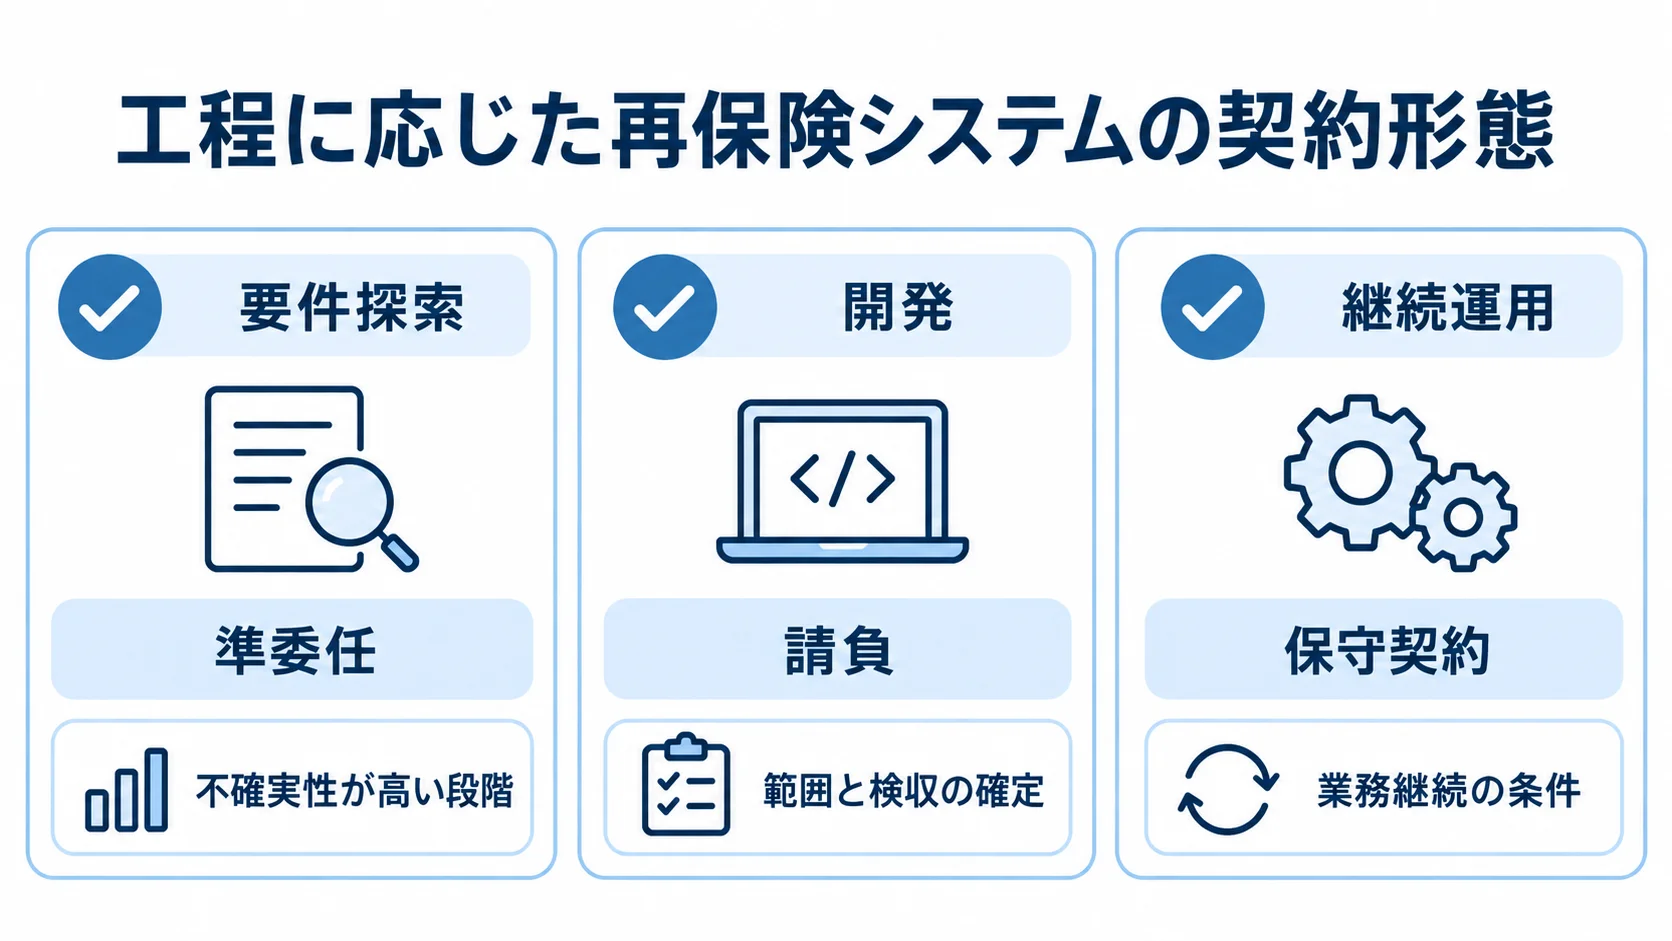
契約形態は、要件がどこまで確定しているかと、成果物を客観的に評価できるかで選びます。探索、開発、継続運用の段階ごとに、契約を組み合わせます。
要件探索と伴走支援での準委任
業務分析、要件定義、プロトタイプ、Fit & Gapなど、不確実性が高い段階には、準委任や時間単価型が適しています。たとえば、現行業務がExcelや担当者の経験に分散していても、仕様を段階的に整理できます。
作業時間で精算する場合は、毎月の成果物と意思決定事項を文書にします。そのうえで、業務フローやデータ辞書、課題一覧、決定ログ、概算見積を定例で承認します。
次工程の前提も確かめておくと、要件だけが膨らみ、成果が見えないまま進むことを防げます。サンプルデータを使って、ルールと例外を洗い出します。
範囲と検収を固定できる工程での請負
請負契約は、合意した成果物を納期・金額・品質条件に基づいて完成させる契約です。仕様が曖昧なまま全工程を請負にすると、変更が追加費用や納期延長につながるおそれがあります。
請負では、契約書と個別仕様書に何を書くかで、完成の判定と責任の範囲が決まります。
- 範囲と検収:対象契約や連携仕様、移行範囲、対応ブラウザなどを先に確定します。
- 提供事項:発注者が提供するデータや環境、意思決定を分け、契約書と個別仕様書に書きます。
- 差異と障害:差異が出た場合の修正期限と、重大障害の扱い。
- 証跡と責任:再計算のテスト証跡や、第三者コンポーネントのライセンス責任を契約書で定めます。
業務継続の条件に基づく保守契約とSLA
稼働後は、契約条件や制度改定に伴う設定変更、データ修正、問い合わせ、障害対応が続きます。そのため、保守の範囲は業務継続の条件に合わせて決めます。
- 応答と復旧:受付時間、一次回答、復旧目標、重大度をそれぞれ定めます。
- 締め期間:月次締めの間は、どの対応を優先するかを決めます。
- 継続運用:復元テストや脆弱性パッチ、サポート終了通知の扱い。
金融情報システムの開発・導入・運用に必要な安全対策は、FISC第14版に示されています。同版は2026年3月に公表されました。
対象となる会社は、同版と自社規程を照合します。そのうえで、再委託管理や障害報告、復旧訓練、ログ保全をSLAと運用設計に反映します(出典: 金融情報システムセンター「安全対策基準・解説書」第14版、2026年)。
再保険管理システムの発注から稼働までの進め方
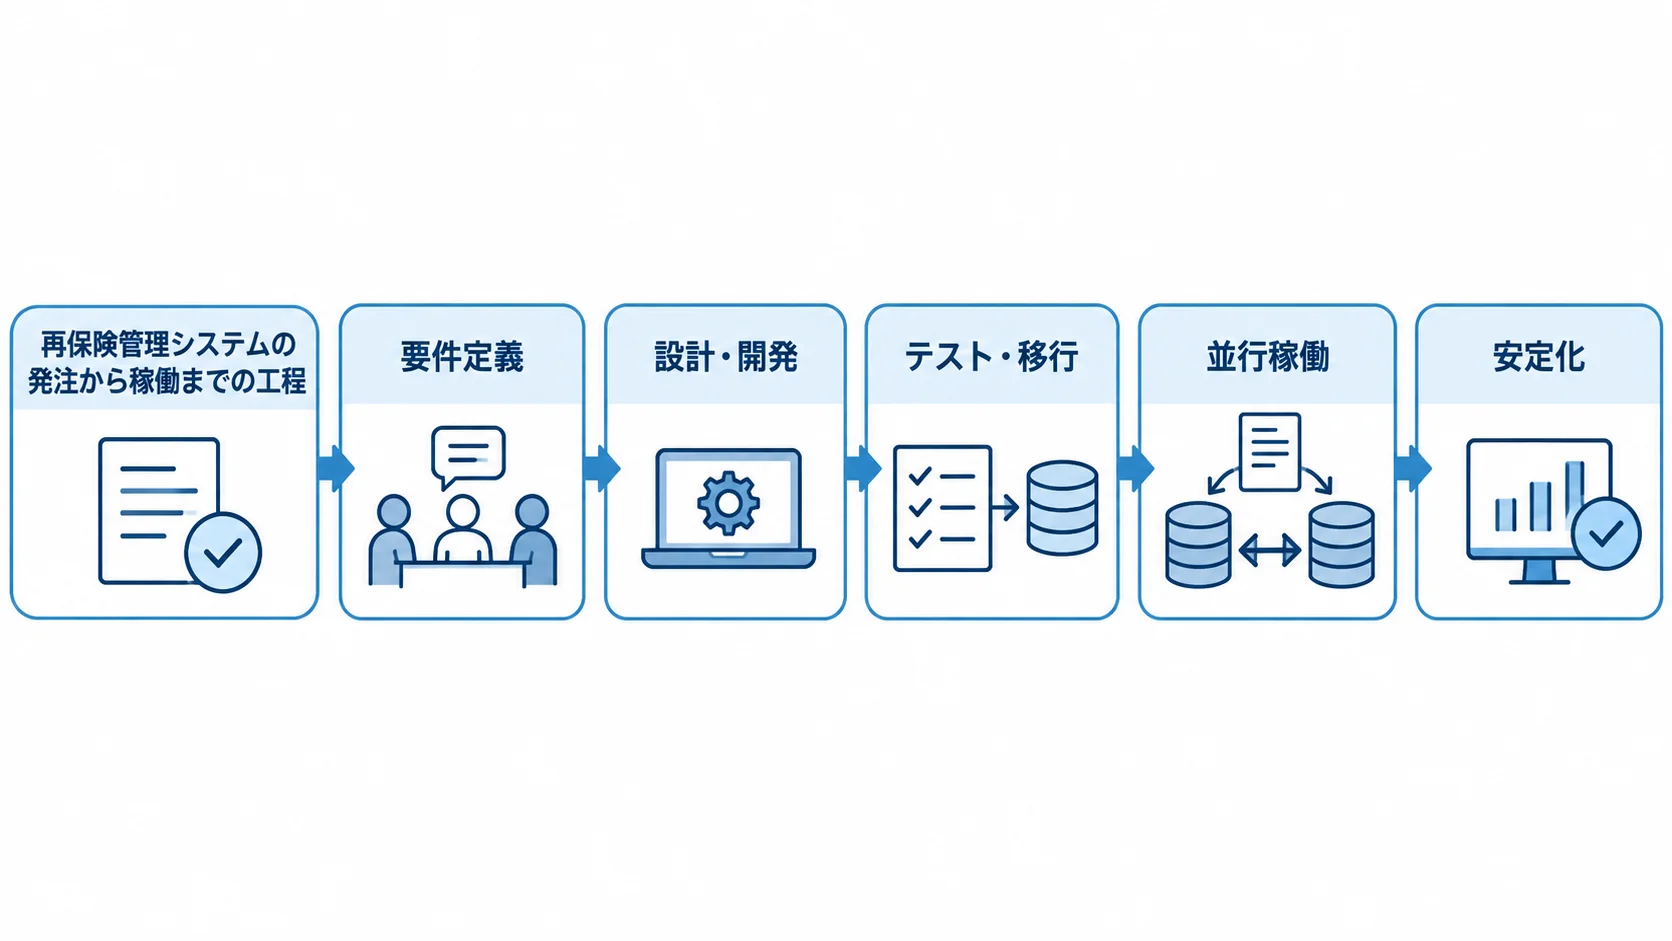
発注後は、要件定義と設計・開発から始めます。そのあと、テスト・移行を行い、並行稼働を経て安定化へ進みます。特に、締め処理と精算結果を旧業務と突き合わせる工程が欠かせません。
要件定義での契約ルールと例外の確定
要件定義では、現行業務を洗い出し、契約ルールと例外をデータや検収条件に反映します。例外は担当者の手元のExcelや経験に隠れやすいため、現行の資料を並べて整理します。
- 現行業務の洗い出し:台帳、ボルドロ、料率・手数料、事故・回収、精算書、仕訳を確認します。
- 例外確認:Excelでの補正や承認者、例外処理を洗い出します。
- データ設計:契約やレイヤー、参加割合、計上期間、通貨、照合キーなど、データの項目を定義します。
- 完了条件:入力から会計連携、監査証跡まで、一連の流れを説明できる状態にします。
- 履歴管理:制度や契約の改定ごとに適用開始日と版を持たせ、計算を再現できるようにします。
代表的な契約パターンで試すと、データモデルと仕様の妥当性を確かめられます。
移行と並行稼働での精算結果の突合
移行と並行稼働では、データ残高と業務結果を旧業務と照合します。あわせて、移行範囲とテスト条件を決めておきます。移す対象を決めたうえで、移行前後の照合から並行稼働での突合まで順に確かめます。
- 契約情報や過年度の未収・未払、未解決の損害を移行対象にします。相手先コードや通貨、勘定科目も含めます。
- 移行前後の件数・金額・残高を照合し、不一致の原因を記録します。
- 締め、再締め、過年度訂正、大量事故、遅延ファイル、重複取込、通信断の場面を、並行稼働で試します。
- 精算額や手数料、回収金、会計仕訳を旧業務と突合し、業務部門が許容できる差異かを判定します。
移行年数を短くすると、過年度訂正や監査のたびに旧システムへ戻る運用が残ります。
段階リリースと運用移管の発注条件
段階リリースでは、対象を限定して稼働させ、問題がないかを確かめてから範囲を広げます。あわせて、運用移管の条件も発注時に決めておきます。段階ごとに始める範囲と広げる条件を分けておくと、問題が起きたときに戻す範囲を小さく保てます。
- 出再の1種目や限定した契約群から始め、計算ロジックと連携の問題を確認します。
- 安定後に受再や非比例、再々保険、多通貨、特殊制度へ広げます。各段階には、業務受入、切戻し条件、判定基準を置きます。
- 担当者が契約条件を追加し、ボルドロ再送や訂正再計算、精算差異の調査を行えるようにします。
- 運用手順、問い合わせ窓口、権限申請、障害連絡網、制度改定のリリース手順を納品物に含めます。
業務部門とIT部門が同じルールを参照できる状態にして、運用を引き継ぎます。
再保険管理システムの費用相場とコストの内訳
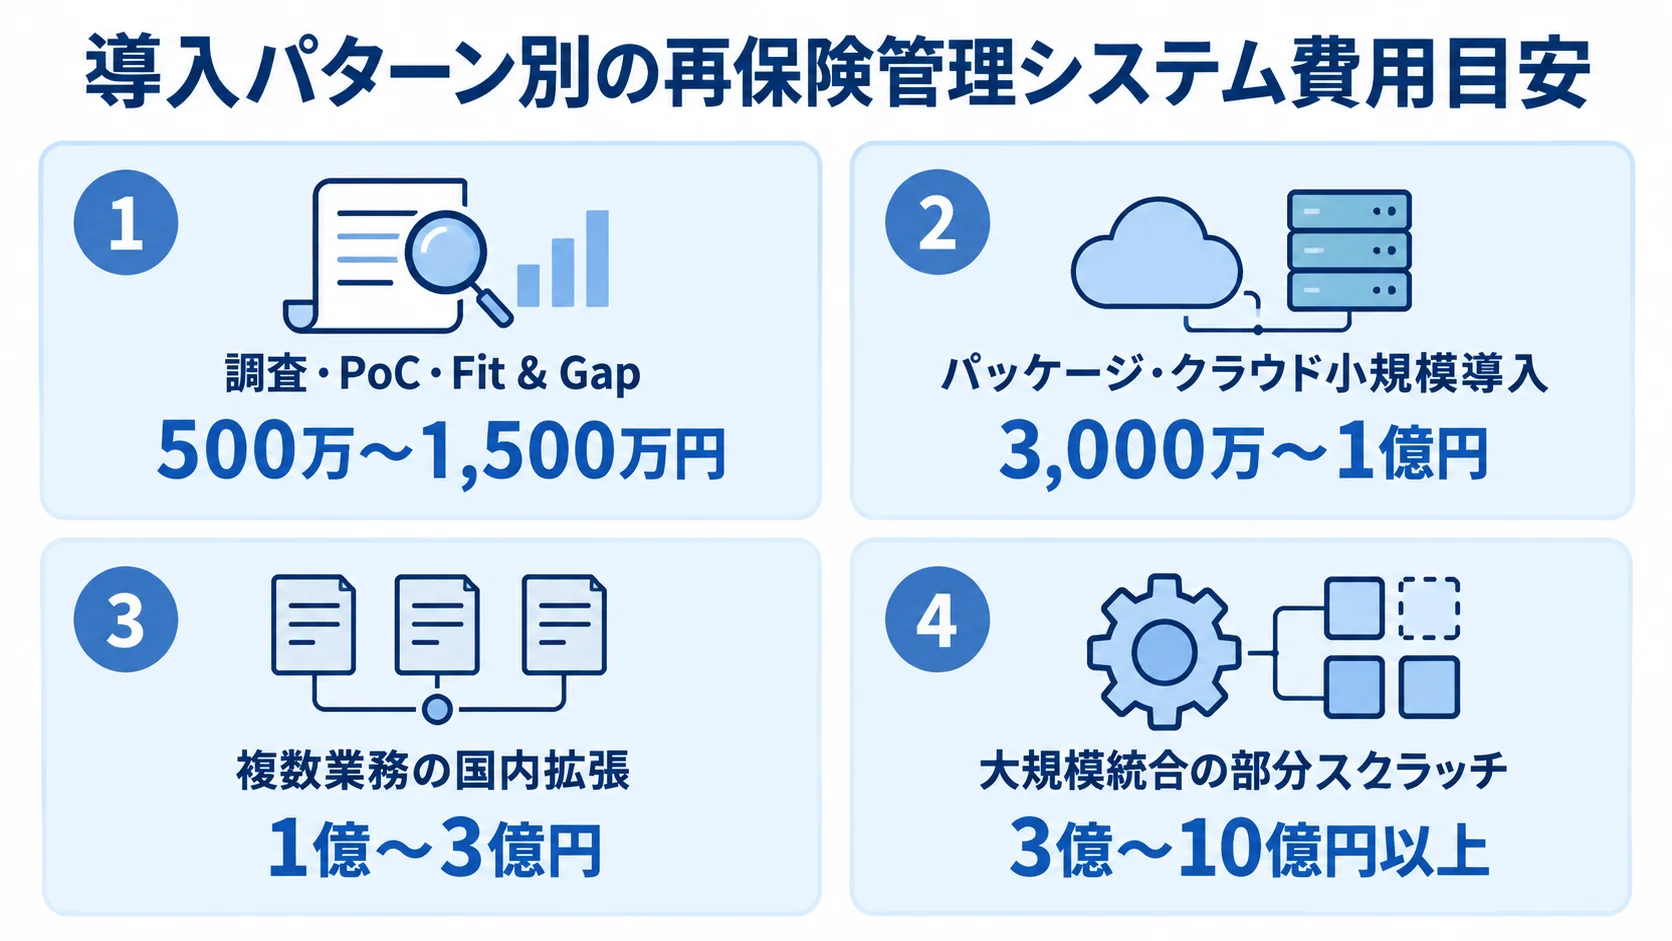
国内では再保険管理システム単体の公開価格が限られるため、2026年時点の公開情報と、類似する保険・金融基幹システムから推定した税別の目安を示します。
金額は、ライセンス、外部データ、移行、社内人件費、保守をどう扱うかで変わります。そのため、再保険固有の計算や精算、監査、並行稼働を含めて見積もります。
導入パターン別の概算レンジ
導入パターンごとの費用と期間は、対象範囲をそろえたうえで次のとおりです。ここに示す数字は、再保険専用の標準価格ではなく、要件から算出した推定値です。
- 調査・PoC・Fit & Gap:500万〜1,500万円、2〜4か月の目安
- パッケージ・クラウド小規模導入:3,000万〜1億円、6〜12か月の目安
- 複数業務の国内拡張:1億〜3億円、12〜18か月の目安
- 大規模統合の部分スクラッチ:3億〜10億円以上で、18〜36か月になる場合があります。
PoCの対象は、サンプルボルドロや契約条件、計算ロジック、連携方式の検証です。本番開発や全量移行は含みません。なお、小規模導入は、1〜2種目や出再中心、標準API、会計連携などに絞る想定です。
複数業務の導入は、出再・受再、複数契約形態、移行、精算、監査対応を含みます。大規模統合では、複数法人や多通貨、大量移行、複数社接続、段階移行を含む場合があります。
Arima Insurance Softwareは、再保険向けのベースシステムの価格を約25万米ドルとFAQで示しています。これを1ドル150円と仮置きすると、約3,750万円です(出典: Arima Insurance Software FAQ、確認時点の公開情報)。
この金額は、国内導入の総額や現在の個別見積ではありません。ただし、翻訳や国内の会計・制度対応、SI、移行、保守を加えると、小規模導入の参考値に近づく可能性があります。
費用を左右する内訳と追加コスト
見積項目の抜けを確かめるため、内訳の比率は次のとおり仮置きできます。なお、案件ごとに重なるため、合計が固定される数字ではありません。
- 業務・要件定義:10〜20%程度
- 製品ライセンス・SaaS初期設定:10〜30%程度
- 設定・追加開発:20〜35%程度
- 連携・データ移行:15〜30%程度
- テスト・並行稼働・教育:10〜20%程度
セキュリティ・監査・運用設計は、5〜15%程度を目安にします。そのうえで、追加費用を含めて5年TCOで比べます。
5年TCOには、SaaS利用料やクラウドの保管・通信費、外部データの利用料を含めます。課金の単位も、ユーザー数や法人数、取引量、モジュールごとに確認します。
保守や監査対応、制度改定、追加研修も加えます。保守費は、初期開発費の15〜25%程度を仮置きできます。ただし、SaaSでは料金に含まれる範囲を確認します。
見積書の「別途」項目は、数量と単価を比べられる形に戻します。これにより、初期費用に含まれない支出を把握できます。
比較可能な見積にするための入力情報
見積依頼では、処理量と運用条件を同じ形式で渡します。画面数だけでは見えにくい取込や照合、バッチの工数も見積に反映してもらえます。
- 業務量:契約数や相手先数、種目、月間ボルドロ件数と明細行数を示します。
- 運用条件:締めの回数や通貨、過年度の移行年数、連携先、RTO・RPOを前提として示します。
- データ品質:形式、コード体系、欠損率、訂正件数、繁忙期件数を添えます。
監査ログの保存年数も提示してもらいます。また、「標準機能で対応」とする範囲は、設定と追加開発に分けて確かめます。
ライセンスに含まれる範囲は、画面やAPI、帳票、テスト、更新対応、問い合わせ時間まで確かめます。そのうえで、同じ前提の見積フォーマットで回答を求めます。
再保険管理システムの委託先選定と見積比較のポイント
委託先は、会社名や提示額だけでなく、業務知識や移行力、計算結果の説明力、障害時の責任分界で比べます。得意とする領域は、会社ごとに異なります。
再保険専用製品や保険コア、国内SI、複数国の大規模変革など、自社の発注形態に合う実績を確かめます。
再保険の業務BAとPMの配置
再保険契約やボルドロ、リカバラブル、精算、会計照合を理解している業務アナリストやPMが配置されるかを、経歴で確かめます。営業担当だけでなく、実装責任者にも質問します。
- 過年度訂正:非比例のレイヤー計算を、どう再現するかを聞きます。
- 重複防止:ボルドロ再送時の重複取込を、どう防ぐかの説明。
業務、IT、会計・数理、セキュリティの各担当が集まる会議体があるかも確かめます。IT側だけで決めると業務例外が漏れやすく、業務側だけで進めると連携や運用の負荷が膨らみます。
発注者側にも、意思決定者とデータ提供責任者を置きます。あわせて、質問への回答期限も決めておきます。
見積前のデモと計算結果の突合
提案を比べるときは、同じ入力と期待結果を使い、再保険業務への適合性と、計算結果を追跡できるかを見ます。デモで見せてもらう内容は、画面の見た目ではなく、計算の追跡まで含めて指定します。
- デモ条件:実データに近いボルドロから、精算書と会計連携データを出力します。
- 計算の追跡:ルールやエラー行、再実行、差異調査の画面やログを確かめます。
- 評価項目:業務適合性や標準機能率、追加開発の量を中心に、体制や納期まで比べます。
- 総額と責任:初期費用と5年TCOを比べ、差異の原因と責任者を追えるかで評価します。
移行や並行稼働が別途扱いの場合、初期見積が安くても総額は逆転します。
障害・変更・再委託の責任分界
金融庁は2026年4月、金融機関による第三者サイバーセキュリティリスクの管理に関する調査レポートを公表しています(出典: 金融庁「Strengthening the Management of Third-Party Cybersecurity Risks by Financial Institutions」、2026年)。この内容も踏まえ、次の点を契約で決めておきます。
- 障害・変更:データ不整合や計算誤り、連携停止、制度改定などへの対応を決めます。
- 復旧と責任:再計算や切戻しの権限、原因分析、再発防止、費用負担を明確にします。
- 外部委託:委託先の評価、再委託先の把握、事故時の情報共有、復旧テストを条件に含めます。
2026年時点で追加しておきたい最新動向と設計条件
長期の運用を見据えて、制度改定やサイバーリスク、AI、データ連携の変化を受け止められる設計にします。そのうえで、再現性が必要な処理と、補助的な自動化を分けておきます。
法定スキームと制度改定のパラメータ管理
地震保険の責任分担も、会社によってはシステムの対象になります。この分担には、損害保険会社、政府、日本地震再保険株式会社が関わります。
同社の説明では、1回の地震等の総支払限度額は現在12兆円です。さらに、2026年4月2日付で負担方法が改定されています(出典: 日本地震再保険株式会社「地震保険のしくみ」、2026年)。
- 改定管理:制度値をコードに固定せず、改定後の大規模改修や再テストを避けます。
- 適用条件:開始日や対象契約年度、制度版、負担割合、限度額を管理します。
- 結果比較:改定前後の計算結果の照合。
AIの補助利用と、金額計算・監査のルール固定
AIは分類や検索などの補助に使えます。一方で、説明できない生成結果に、確定計算や承認を任せない設計にします。
FISC第14版には、AIや生成AIの安全対策項目が反映されています(出典: 金融情報システムセンター「安全対策基準・解説書」第14版、2026年)。AIを使う場合も、結果を後から説明できるよう、使い方と記録の取り方を決めておきます。
- 補助用途:ボルドロの分類や異常値の検出、問い合わせ検索、差異調査の候補提示。
- 確定計算:保険料や手数料、損害回収、残存責任額はルールで計算します。
- 再現性:入力やルールの版、計算式、出力、承認者を記録して、同じ結果を再現します。
- AIの管理:学習利用や保管場所、出力検証、ログ保存、モデル変更時の再テストを定めます。
AI機能を採用する条件は、業務統制と監査可能性を保てることです。
よくある質問
発注では、費用だけでなく対象範囲と検収条件をそろえて比べます。発注前によく寄せられる質問に答えます。
再保険管理システムの開発費用はいくらですか?
導入の規模ごとに、要件と導入範囲から見た推定の金額と期間を示します。
- PoC・Fit & Gap:500万〜1,500万円で、期間は2〜4か月。
- 小規模導入:パッケージやクラウドは3,000万〜1億円、6〜12か月が目安です。
- 複数業務の導入:移行や監査対応を含み、1億〜3億円、12〜18か月が目安です。
- 大規模統合:部分スクラッチは3億〜10億円以上、18〜36か月になる場合があります。
- 見積条件:対象種目、契約数、連携、移行年数、並行稼働をそろえ、ライセンス・保守・SaaS利用料を含む5年TCOで比べます。
パッケージとスクラッチ開発はどちらがよいですか?
標準化できる業務が多く、早期稼働や保守負担の削減を重視するなら、再保険モジュールを持つパッケージやクラウドが適しています。
独自商品や特殊な計算が競争力に直結する場合は、スクラッチも候補になります。判断では、制度改定や監査、移行、人材確保まで含めて考えます。
標準製品を中心に、国内連携や固有ルールだけを拡張する方法も比べられます。この構成は、多くの会社が検討しやすいものです。
委託先選定で最も重視すべきことは何ですか?
再保険知識を持つBA・PMが配置され、実データに近いボルドロでFit & Gapと計算結果の突合を行えることを重視します。
データ移行や並行稼働、過年度訂正、会計照合、障害時の再実行と切戻し、再委託先の管理実績も確かめます。
稼働後のリスクを見るには、実装責任者に計算や障害対応を質問することが欠かせません。製品の知名度や初期見積は、その補助として見ます。
RFPには最低限何を記載すればよいですか?
まずは、対象法人や種目、契約形態、再保険の範囲を記載します。あわせて、月間件数とボルドロのサンプル、契約パターン、連携先も書きます。
会計・数理の要件と移行年数、RTO・RPOも示します。監査ログや権限、納品物、検収条件、希望時期も加えます。
通常処理に加えて、過年度訂正や再締め、重複取込、差異調査、障害時の再実行をシナリオに含めます。そうすると、提案を同じ条件で比べられます。
まとめ
発注や外注では、出再・受再・再々保険の区分を含めて対象範囲を決めます。契約の単位も、特約と任意、比例と非比例で分けて書きます。あわせて、元受データから精算・会計・監査までの流れを一続きに描いておきます。
実データに近いボルドロと契約条件でFit & Gapを行い、標準機能、追加開発、運用で吸収する範囲を分けます。移行や並行稼働の検討も欠かせません。
発注前に押さえる三つの判断の観点
判断の観点は、業務適合性、データと計算の再現性、稼働後の統制の三つです。費用の目安は、PoCで500万〜1,500万円、小規模導入で3,000万〜1億円です。
複数業務の導入は1億〜3億円、大規模統合は3億〜10億円以上が推定の目安です。移行や並行稼働、保守を含めた5年TCOで比べます。
要件探索には準委任、範囲と検収を固定できる開発には請負を使い、継続改善は保守や準委任を組み合わせます。契約は、段階に応じて選びます。
まず作成する資料と次のアクション
発注準備では、RFP資料と候補会社への確認事項を整理します。
- RFP資料:対象業務やデータ例、代表契約の計算例をまとめます。連携先や移行年数、非機能要件、検収シナリオも含めます。
- 候補会社への質問:BA・PMの経歴や、標準機能と追加開発の分け方を確かめます。計算突合や再実行・切戻し、再委託先、障害対応も質問に含めます。
準備を整えておくと、要件の膨らみや見積の差異を抑えながら、自社に合う再保険管理システムを選べます。
▼全体ガイドの記事
・再保険管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。