
再保険管理システム開発は、対象範囲の整理、実データに近い検証、並行稼働での差異確認の順に進めると、締め処理と監査対応の改善につながります。
流れは、対象範囲と正解データを決める企画・要件定義、実データに近いFit & Gap、計算結果を証明するテスト・移行・並行稼働の順です。
▼全体ガイドの記事
・再保険管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
再保険管理システムの役割
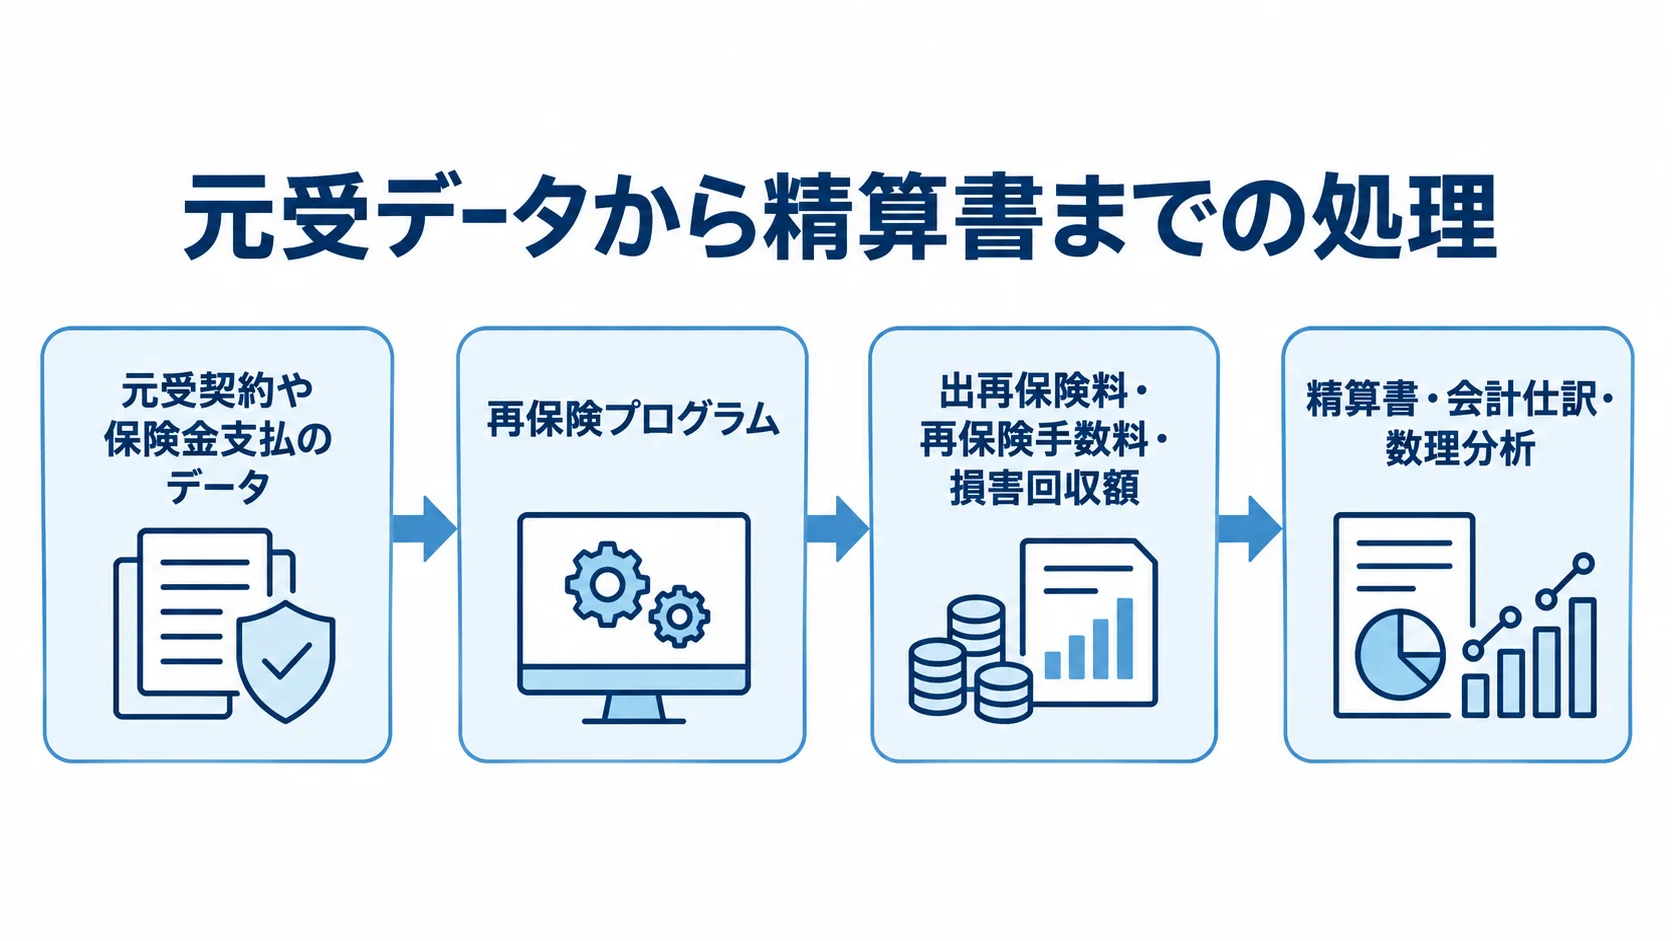
再保険管理システムは、保険会社と再保険会社の間で移転するリスクと金銭を管理するシステムです。元受契約の管理システムとは違って、再保険契約の条件に応じた計上、精算、損害回収、残存責任額の管理を担います。役割を分けて理解しておくと、必要な機能と連携範囲を定義できます。
元受契約を再保険の計上・精算へつなぐ役割
システムは、元受契約や保険金支払のデータを取り込み、条件に基づいて該当する再保険プログラムを判定します。その際は、対象種目、契約期間、地域、保険金額を照合します。事故の種類や相手先、レイヤー、参加割合などもあわせて照合します。
- 計算:出再保険料、再保険手数料、損害回収額の算出
- 債権債務:未収・未払の管理
- 出力・連携:精算書やstatementの出力と、会計仕訳・数理分析への連携
最終金額だけでなく、元受データ、適用した契約条件、ルールの版をたどれる状態にしておくことが欠かせません。そうしておくと、月次締めや監査で計算過程を説明しやすくなります。さらに、明細ファイルをExcelで修正した場合も、原本、変換内容、エラー、再送、承認者、再計算の履歴を残せる設計にしておきます。
契約形態と管理対象の切り分け
契約形態は、特約再保険(treaty)と任意再保険(facultative)に分けて整理します。両者では管理する条件や書類が異なるため、対象をはっきりさせておく必要があります。
- 特約再保険:契約群を定めた条件での引受と、対象範囲、限度額、優先順位、比例・非比例条件の管理
- 任意再保険:個別リスクの条件、証券、引受承認との関係の管理
- 出再・受再・再々保険:リスクを出す取引、引き受ける取引、別会社へ移す取引の区別
任意再保険は例外処理や個別書類が増えやすい領域です。なお、再々保険はレトロセッションとも呼ばれます。
契約の基本情報は、相手先や期間、通貨を含めてマスター化します。条件面では限度額、免責、料率、手数料を持たせ、計上基準と締め日も同じマスターで管理します。そのうえで、契約改定や遡及訂正は上書きせず、版として保存しておくと後工程が安定します。
再保険管理システム開発の進め方
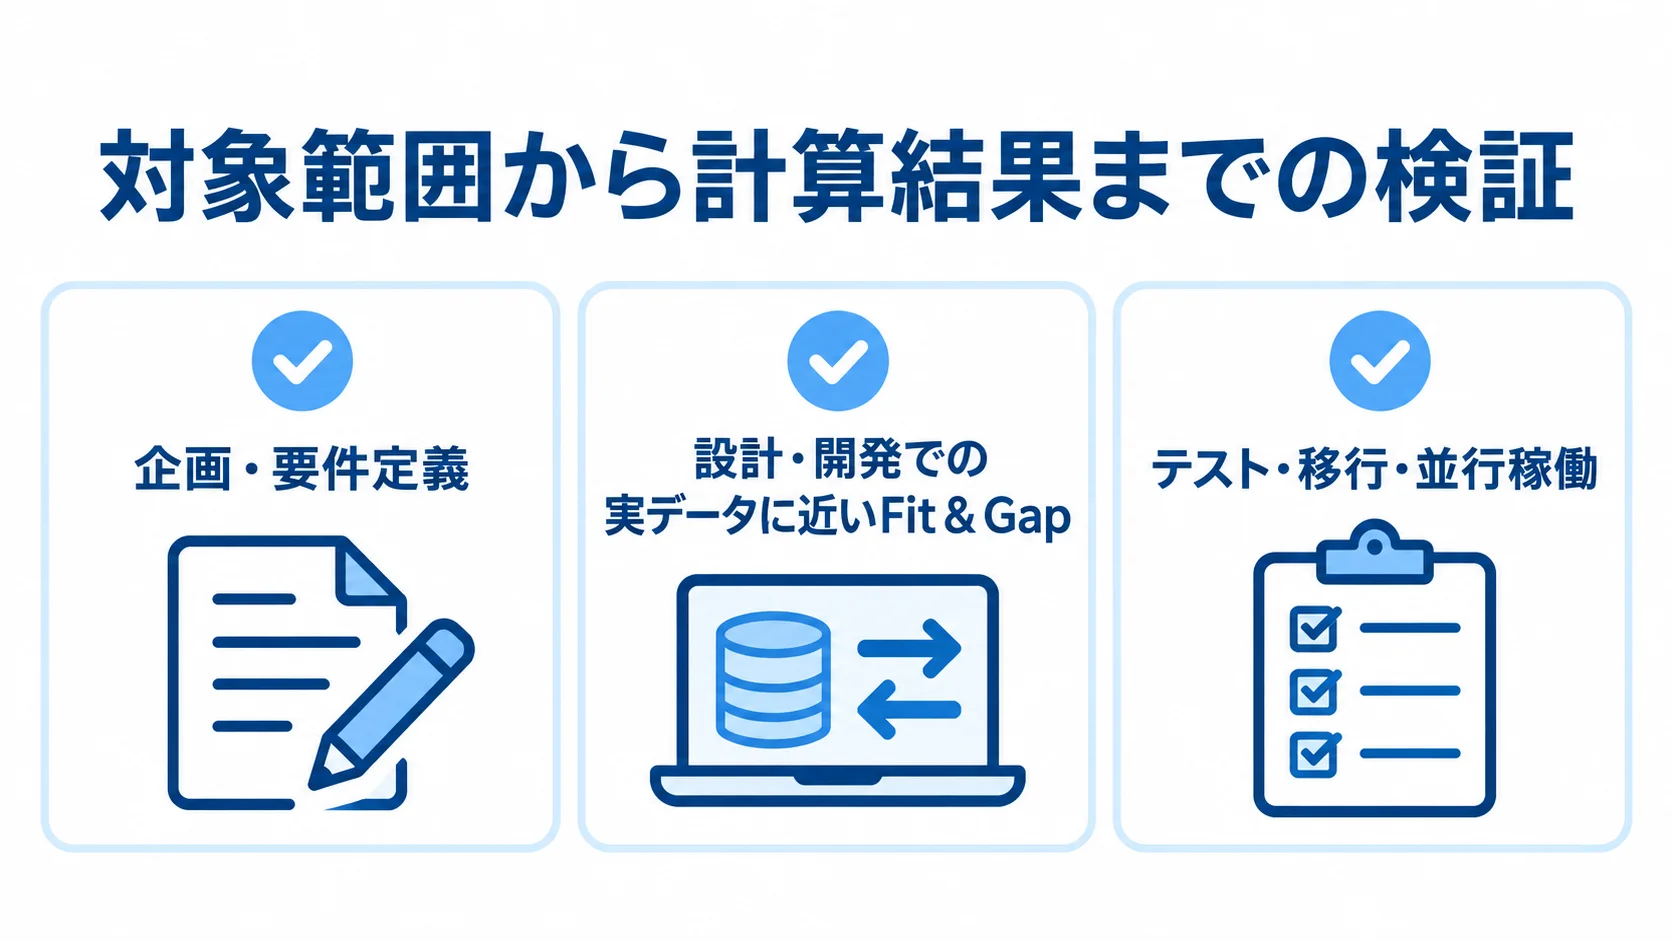
開発規模は、画面数や帳票数より、業務フローとサンプルデータを起点に契約条件や連携などの複雑さを確かめて判断します。難易度は、契約条件の組み合わせやボルドロの形式数によって変わります。過年度データや外貨、締め処理、外部接続、例外の頻度も関わります。
開発は、出再の一種目などから小さく始め、計算結果を検証してから、受再・非比例・再々保険へ広げます。
企画・要件定義での対象範囲と正解データの決定
最初に、標準化する業務上の判断を決めておきます。対象法人と種目、契約年度、国・地域、通貨の範囲を定めます。
出再・受再・再々保険の区分と、月次または四半期の締めも決めます。元受・会計システムのどこまでを誰が受け持つかも確定します。
- 集める資料:契約台帳、ボルドロ、精算書、支払・回収明細
- 確認する記録:Excelマクロや手作業による補正
- 整理するケース:通常ケースに加え、例外ケースも一覧化
要件には、「保険料を計算する」の中身まで書き込む必要があります。計算対象、優先する契約条件、丸め、税、外貨換算を定めます。締め後の訂正と、期待結果を確認する帳票まで定義します。
過年度の事故データを訂正するときは、差額だけを再計上するか、元の計上を取り消して再計算するかも決めます。判断を後回しにすると、開発終盤で会計照合が成立しなくなる恐れがあります。
設計・開発での実データに近いFit & Gap
パッケージやSaaSは、機能表の確認に加えて、匿名化した実際のボルドロと契約条件でデモを依頼します。取込から精算書出力までを一連のシナリオで確認します。
- データ取込:項目変換、重複排除、エラー行の再送の確認
- 計算・追跡:契約紐付け、比例・非比例の扱い、回収金の流れ
- 対応方法:標準設定、追加開発、周辺ETL、手作業の振り分け
開発方式は4つに整理できます。1つ目は、再保険モジュールを持つ保険コアパッケージです。
2つ目は、クラウドパッケージへの国内連携追加です。3つ目は、既存基幹を残したAPI・データ基盤による刷新です。4つ目は、全面スクラッチです。
短期導入と標準化を重視する場合は、パッケージが候補になります。既存資産を生かして段階的に移行する場合は、併存型を検討します。一方で、独自商品や複数国のルールが競争力に直結する場合に限って、スクラッチを検討します。
テスト・移行・並行稼働による計算結果の証明
テストでは、画面操作よりも旧システムや検算結果との突合を重視します。通常月に加えて、締め、契約改定、過年度訂正のケースを試します。さらに、大量事故や外貨換算も対象にします。
- 障害・データ異常:遅延、通信断、重複ファイルの確認
- 制度変更:制度改定日を含むシナリオ
- 比較項目:入力、適用条件、計算途中の値、出力、仕訳合計
移行では、契約マスターと取引明細を分けて扱います。契約は有効期間と改定履歴を保ちます。一方で、明細は未精算・未回収・未払残高との関係を確かめます。
さらに、一定期間は新旧システムを並行稼働させ、精算差異件数、ボルドロ取込エラー率、締め日数、手作業時間を測ります。差異が出たときは、原因データまで戻って修正できることを検収条件にします。
再保険管理システムの費用相場とコストの内訳
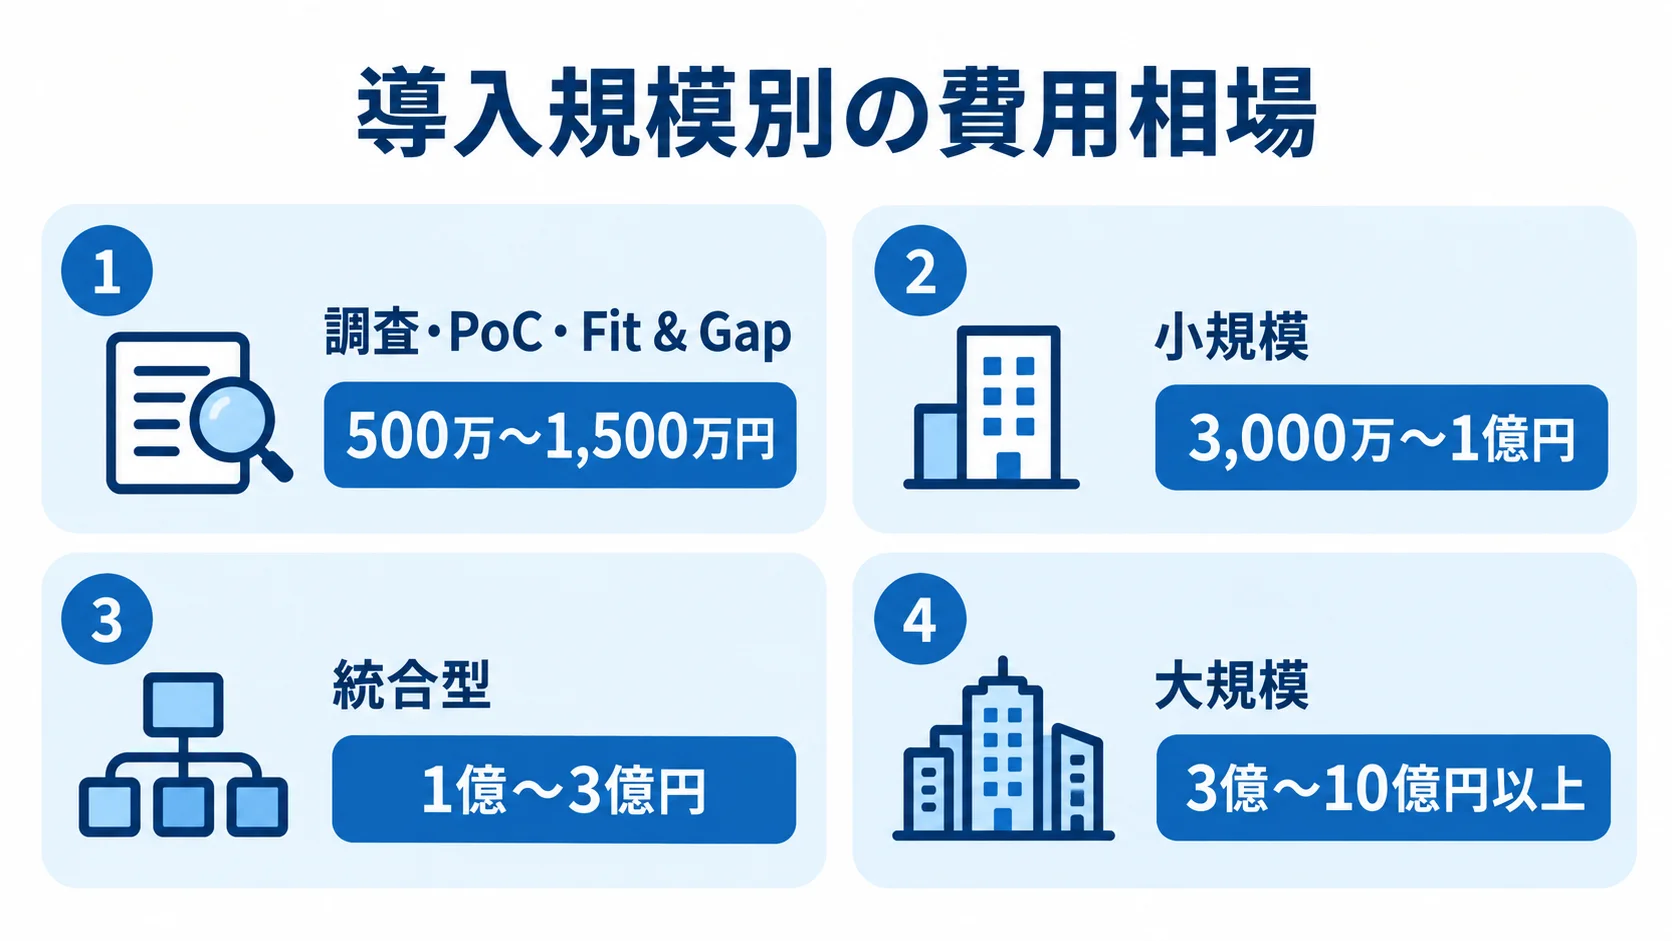
再保険管理システム単体の国内公開見積は少なく、ここに示すのは、2026年時点の公開情報と、類似する保険・金融基幹システムの相場に基づく概算です。
金額は税別で、ライセンス、クラウド利用料、外部データ、社内人件費を含むかどうかで変わります。一般的な業務システムの「数百万円から」を当てはめると、移行、外部連携、監査、並行稼働の費用が見落とされる恐れがあります。
導入規模別の費用相場の幅
調査、PoC、Fit & Gapは、500万〜1,500万円程度が目安です。業務の整理、サンプルボルドロの取込、計算検証、対象範囲と方式の比較を、2〜4か月で行います。
この費用は、本番前に計算が成り立つかを確かめるためのものです。ただし、本番ライセンスや全社移行の費用は、一般に含まれません。
- 小規模:1〜2種目の出再中心で3,000万〜1億円程度
- 統合型:出再・受再、複数契約形態、会計連携、移行、監査対応で1億〜3億円程度
- 大規模:複数法人、多通貨、大量明細、複数社接続、段階移行を含む部分スクラッチで3億〜10億円以上
期間は、小規模導入で6〜12か月、統合型で12〜18か月、大規模刷新で18〜36か月程度と仮置きします。
海外ベンダーのArima Insurance Softwareは、再保険のベースシステムを約25万米ドル、導入期間を約3〜6か月と公開しています(出典: Arima Insurance Software FAQ、確認時点2026年)。1ドル150円と仮置きすると、約3,750万円です。ただし、国内会計・法定スキーム対応、翻訳、移行、SI費用、保守を含む日本向け総額ではありません。
公開価格は機能を比べる材料です。最終的な見積もりには、対象範囲と実データを用いる必要があります。
開発費よりも連携・移行・統制で膨らむ費用の配分
RFPで比較するための初期仮説として、費用配分を次のように置けます。これは固定の業界標準ではありません。
- 業務・要件定義:10〜20%
- 製品・開発:ライセンスまたはSaaS初期設定は10〜30%、設定・追加開発は20〜35%
- 連携・データ移行:15〜30%
- テスト・並行稼働・教育:10〜20%
- セキュリティ・監査・運用設計:5〜15%
ボルドロの種類や過年度移行年数が多い会社では、移行と照合の費用比率が上がります。
IPAの見積もり関連資料は、開発に加えて、プロジェクト費用の範囲を広く捉える考え方を示しています(出典: IPA「ソフトウェア開発データ白書シリーズに関するよくある質問と回答」)。そこでは、テスト環境やインフラ、運用、移行、業務支援、コンサルティングも、プロジェクト費用として扱われます。
再保険案件では、業務部門が精算結果を受け入れるための検算や並行稼働も必要になります。そのため、発注側と受注側の双方で工数として見込みます。
初期費用と5年程度の総保有コストの比較
クラウドとオンプレミスは、初期費用だけでなく5年程度の総保有コストで比べます。主な比較の観点は、利用料、運用、セキュリティ要件です。
- SaaS:月額・取引量・法人・モジュール課金、保管場所、バックアップ、追加環境、API利用料、サポート範囲
- オンプレミス:サーバー、ミドルウェア、監視、パッチ、障害対応、更新費用
- 5年間の総額:利用料、保守、追加開発、移行、教育、社内運用人件費
セキュリティ要件を後から追加すると、費用と期間が増えます。FISCの「金融機関等コンピュータシステムの安全対策基準・解説書(第14版)」は、2026年3月に公表されました。
第14版には、経済安全保障、オペレーショナル・レジリエンス、サイバーセキュリティ、AIの安全対策、システム障害事例が反映されています(出典:FISC「金融機関等コンピュータシステムの安全対策基準・解説書(第14版)」、2026年)。
対象会社に適用される基準と社内規程を確認したうえで、監査ログ、権限、復旧、委託先管理の費用を計上します。
再保険管理システムの見積もりを取る際のポイント
見積もりの精度は、ベンダーの技術だけでなく、発注側が前提をそろえられるかで決まります。未確定の項目は「未定」と伝えたうえで、仮定と追加費用の条件を見積書に記載してもらいます。
提示する前提には、対象業務、契約パターン、連携先、過年度移行年数があります。明細件数は月間と年間で示し、ボルドロのサンプルも添えます。さらに、締め日や通貨、必要な帳票、権限、RTO・RPO、監査ログの保存年数も提示します。
RFPに添付するボルドロと契約パターン
再保険のRFPには、機能一覧に加えて、匿名化した実ファイルを添付します。そのうえで、形式の差と取込条件を伝えます。
複数の契約パターンをシナリオにして提示します。そうすると、実運用に近い提案どうしを比べられます。
- ファイル仕様:項目名、文字コード、日付形式、通貨、桁数
- 処理条件:重複キー、エラー時の扱い、相手先ごとの形式差
- 契約シナリオ:比例・非比例、特約・任意、出再・受再
- 例外シナリオ:契約改定、過年度訂正、損害回収、未収金
入力から出力までの期待結果も添えます。事故明細がどの契約レイヤーに該当し、出再保険料や回収可能額、精算書、会計仕訳にどう表れるかを示します。
提案デモで同じケースを再現できれば、カタログ上の対応可否よりも、計算エンジンやデータモデルの適合性を評価しやすくなります。
ベンダーの業務知識と実装体制による比較
一般的な保険代理店システムの実績と、再保険の契約・精算ロジックの経験は、分けて確認します。製品情報は機能の参考になりますが、国内要件と体制は製品とは別に見る必要があります。
Duck Creekは、treaty、facultative、比例・非比例、複数通貨を扱う再保険プラットフォームを説明しています。Guidewireも、出再と特約・任意の扱いを挙げています。比例・非比例や契約と損害の紐付けに加えて、リカバラブル計算と監査対応も示しています(出典: 各社公式製品情報、確認時点2026年)。
国内会計、言語、法定スキーム、導入パートナーの体制は個別に確認します。プロジェクトマネージャーだけでなく、必要な担当者が提案体制にいるかを見ます。
- 業務・ルール:再保険の業務分析担当者と契約条件の説明担当者
- データ・会計:移行責任者と会計連携担当者
- 品質・基盤:クラウド・セキュリティ担当者とテスト責任者
障害時の再実行、差分計上、データ復元、契約改定については、誰が判断するかも定めます。そのうえで、発注者とベンダーの間で、どこまでを誰が受け持つかを契約書に明記します。
再計算・復旧・監査のリスクの評価
極端に安い見積もりでは、必要な作業が見積もりに含まれていない場合があります。パッケージの標準機能を大きく改造すると、将来の更新や制度改定の際に、保守費用が増える場合があります。
- 費用範囲:要件定義、移行、テスト、教育、並行稼働、運用設計が別費用になっていないか
- 改造方針:標準に合わせる業務、追加・周辺対応、改造理由と将来負担の比較
- クラウド統制:データ所在地・委託先、アクセス制御・暗号化、ログ・バックアップ、復旧テスト・脆弱性対応、障害通知・終了時のデータ返却
金融庁は2025年に、金融分野のサイバーセキュリティガイドラインを公表しました。2026年には、第三者サイバーリスクやAI脅威への取り組みも公表しています(出典: 金融庁「Policy Approaches to Strengthen Cyber Security in the Financial Sector」、2025〜2026年)。
発注側は、外部サービスの評価と業務継続も、再保険管理システムの見積条件に含めます。
再保険管理システム開発でよくある質問(FAQ)
費用や導入方式、AI、制度対応について、会社の業務範囲に応じて回答します。正解は業務範囲によって異なるため、自社の契約パターンとデータ量に置き換えて判断してください。
再保険管理システムの開発費用はいくらですか?
調査・PoCは500万〜1,500万円、小規模なパッケージ・クラウドは3,000万〜1億円、保険基幹や会計と統合する導入は1億〜3億円が目安です。
部分スクラッチを含む大規模刷新は3億〜10億円以上です。公開価格は少ないため、ここでの額は目安です。実際の見積もりでは、ボルドロ、契約数、外部連携、移行年数、並行稼働、監査要件を示して算出します。
パッケージとスクラッチ開発はどちらが向いていますか?
標準化や早期導入、保守性を重視する場合は、再保険機能付きパッケージやクラウドが候補になります。既存の保険・会計基盤を生かして段階的に刷新するなら、再保険サブシステムをAPIやデータ基盤で切り出す方法が現実的です。
独自商品や複数国の固有ルール、競争上の特殊な計算が中心で、標準機能に合わせる効果が小さい場合は、スクラッチも比較対象になります。
再保険管理システムにAIを使っても問題ありませんか?
AIは、ボルドロの項目分類、異常値検知、未入力や重複候補の提示、問い合わせ履歴の検索など、補助業務に使うと効果を出しやすいです。一方で、保険料、損害回収額、残存責任額、仕訳金額の確定には、入力とルールから同じ結果を再現できる、決定論的な計算エンジンを基本とします。
AIの提案を採用する場合も、根拠データ、承認者、適用ルール、変更履歴を保存します。最終的な判断は、人と統制されたワークフローに残します。
地震保険のような制度改定をシステムへどう反映しますか?
制度上の数値や負担割合をプログラムに固定せず、適用開始日、契約年度、対象範囲、改定前後の値をパラメータと版で管理します。改定前の計算も再現できるよう、ルールの有効期間と過去の計上結果を保持します。
日本地震再保険株式会社によると、地震保険の総支払限度額は現在12兆円です。2026年4月2日付で責任負担のレイヤーが改定されています(出典: 日本地震再保険株式会社「地震保険のしくみ」、2026年)。
再保険管理システムの開発期間はどれくらいですか?
PoCは2〜4か月、小規模なパッケージ導入は6〜12か月、複数業務・連携を含む導入は12〜18か月、大規模な統合や段階移行は18〜36か月が目安です。期間は、開発者数のほか、要件確定やボルドロ標準化、契約マスター整理によって変わります。
移行データの品質や業務検算、並行稼働も、期間に関わります。種目を絞って検算用データを準備すると、手戻りを抑えやすくなります。
まとめ
再保険管理システム開発では、画面や帳票より先に、元受データ、再保険契約、適用ルールの関係を定めます。そのうえで、計上から精算、会計、監査までの流れを押さえます。
対象にするのは、特約・任意の契約と比例・非比例の区分です。取引では、出再・受再・再々保険を扱います。さらに、ボルドロや過年度訂正、外貨、回収金も対象に含めます。そして、実データに近いサンプルで計算を検証することが、成功への近道です。
契約条件・照合ルール・データ移行の先行整理
契約条件、照合ルール、移行データは、開発に入る前に先に整理しておきます。そのうえで、開発方式は、標準化できる範囲、既存基幹との関係、独自ルールの重要性、将来の制度改定を踏まえて選びます。見積もりでは、初期開発費だけでなく5年程度の総保有コストを比べます。その際は、連携、移行、テスト、並行稼働、保守、セキュリティの費用も含めます。
ベンダーには、再保険の業務BAを含む体制を求めます。加えて、匿名化ボルドロを使ったデモ、計算結果の突合、障害時の再実行、監査ログの説明も求めます。
1種目のFit & Gapと精算照合による始め方
管理できる範囲から検証を始めます。全社や全種目への広げ方は、検証の結果を見て決めます。
- 出再の1種目などを対象にしたPoCの実施
- 契約条件の登録から監査ログまでを通した確認
- 旧システムとの差異を説明できる状態の確保
- 検証結果をもとにした、受再・非比例・再々保険・地震保険などへの広げ方
段階的に進めると、リスクと投資判断を管理しやすくなります。
再保険管理システムは、入力画面の刷新にとどまらず、リスク移転と金銭の流れを再現可能なデータとして管理する基幹システムです。業務ルールと将来の制度改定を見据えて、要件を整理します。
適切な開発会社と実データで検証を重ねることで、締め処理の効率化、照合差異の削減、回収状況の把握、監査対応の強化につなげられます。
▼全体ガイドの記事
・再保険管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。