
レンタル・リース業向けシステムの発注は、業務範囲の整理、RFPの作成、契約形態と委託先の比較の順に進めると、導入後の手作業や認識違いを減らせます。業務範囲では、貸出業務のシステムと借手側のリース会計を分けて考えることが出発点になります。
▼全体ガイドの記事
・レンタル・リース業向けシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
レンタル・リース業向けシステムを発注する前の全体像
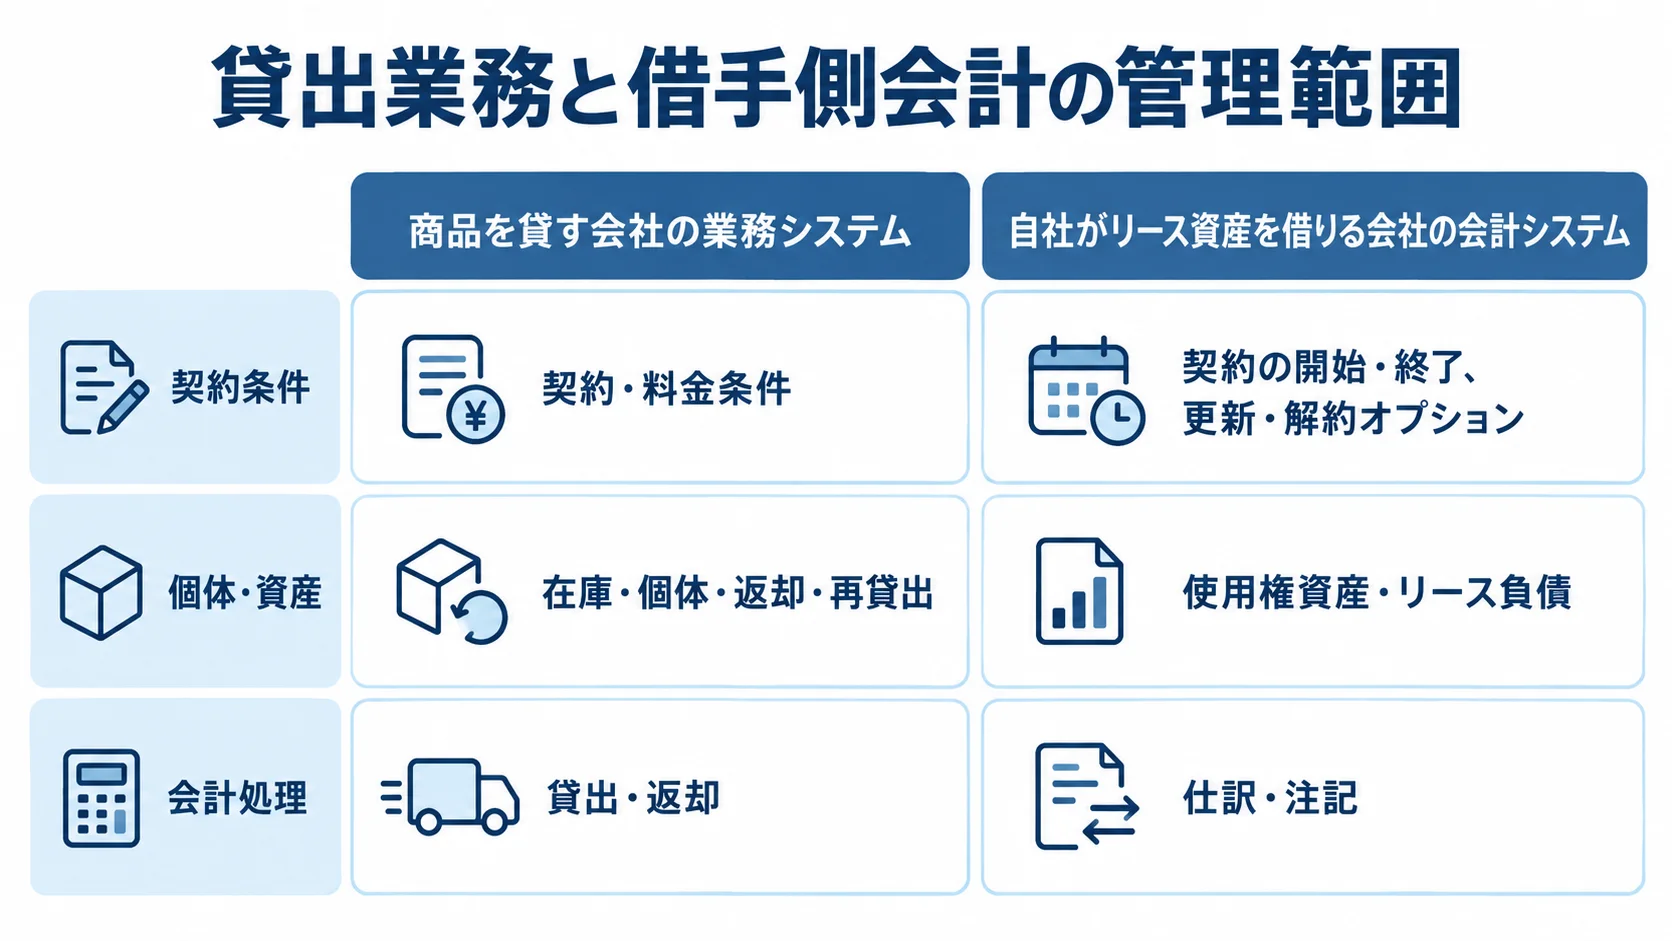
「商品を貸す会社の業務システム」と「自社がリース資産を借りる会社の会計システム」は、管理するデータも処理も異なります。前者は契約、在庫、個体、返却、再貸出を管理します。一方で後者は、使用権資産、リース負債、仕訳、注記を管理します。
両方を一つの製品で完結させるより、業務の中心を決めて会計や固定資産のシステムと連携する構成が適する場合もあります。
レンタル業務システムの管理範囲
発注側は、管理範囲を貸出業務の流れ、個体の追跡、契約条件に分けて整理します。
- 貸出の流れ:見積・予約・受注から個体引当、出荷・設置、貸出、延長、途中返却まで。
- 返却後の管理:点検、修理、再貸出、売却までを記録します。
- 個体の追跡:シリアル番号ごとの顧客、所在、返却日、修理後の再利用日。
- 料金条件:日額・月額・従量課金、最低利用期間、日割、延長、違約金を管理します。
- 追加条件:破損・紛失、運賃、設置・撤去、消耗品も契約に含めます。
在庫を数量で管理すると、個体ごとの状況が見えなくなります。RFPには、商品マスタに加えて個体マスタを持つことと、バーコードやRFIDの利用、拠点間移動の記録方法を明記します。
契約期間と料金計算は、データ構造に落とし込んでおく必要があります。さらに、まだ確定していない条件は、変更履歴と承認者を残しておきます。
借手側のリース会計管理の整理
機械、車両、店舗、事務所、IT機器をリースで利用する場合は、契約を管理する必要があります。契約条件では開始と終了、更新・解約オプション、割引率を、会計処理では使用権資産、リース負債、利息、仕訳、注記を扱います。
この管理に必要なデータは、レンタル会社の貸出台帳とは異なります。そのため、両方の要件を同じシステムに混ぜると、設計が複雑になります。
- 基準の適用時期:原則として、2027年4月1日以後開始の連結会計年度・事業年度の期首から適用されます。
- 早期適用:2025年4月1日以後開始する年度から適用できます。
- RFPの対象:契約一覧、リース該当性、契約変更、延長可能性、計算根拠。
- 会計処理:仕訳生成と監査証跡を要件に記載します。
適用時期は、企業会計基準委員会の基準に基づいています(出典: 企業会計基準委員会「企業会計基準第34号」、2026年7月確認)。
製品の名前で比べるより、契約サンプルを使って、開始日から決算、変更、終了までを再現できるかを確かめます。
発注形態(クラウド・パッケージ・スクラッチ)の選び方
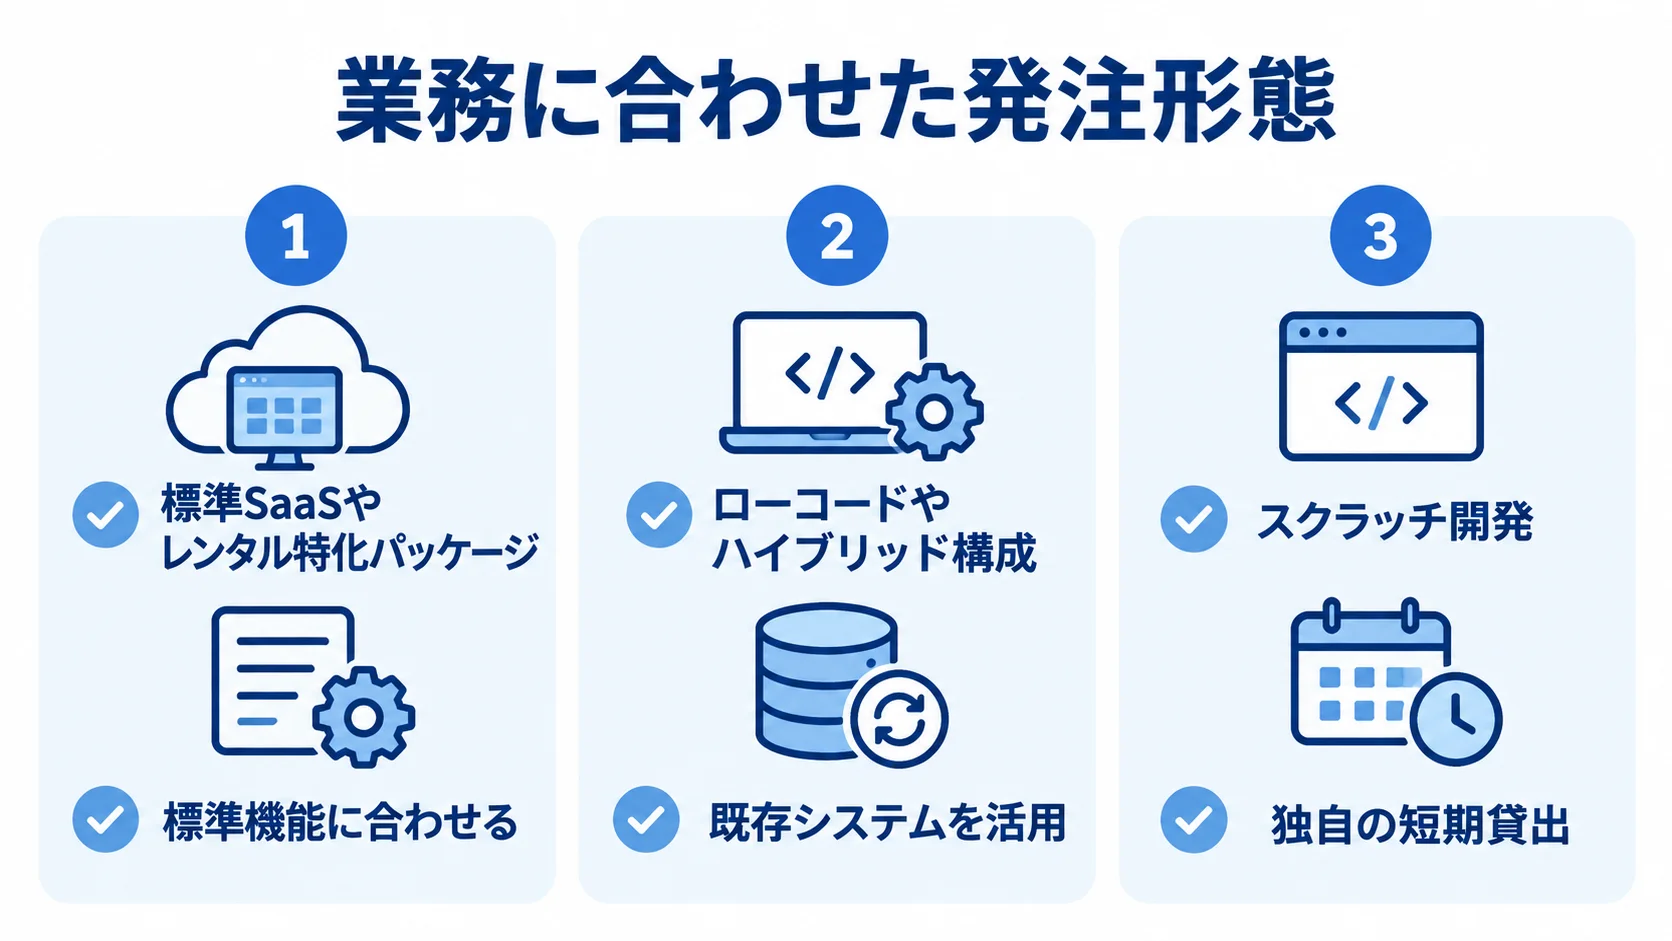
発注形態は、会社の規模に加えて、標準業務に合うかどうか、独自の料金計算があるかどうか、拠点数と個体数を見て選びます。会計連携、現場の通信環境、将来の事業変更も、合わせて見ておく必要があります。
短期間で導入したい企業と、貸出・再整備・再販まで自社の競争力として作り込みたい企業とでは、合う方式が異なります。
標準SaaSやレンタル特化パッケージが向くケース
基本業務を早く統一したい場合は、標準SaaSやレンタル特化パッケージが候補になります。
- 標準機能に合わせる:要件定義と保守の負担が抑えられます。
- 追加開発を確認する:特殊な日割計算、複雑な延長、独自の帳票や承認が多い場合に検討します。
- 基本業務を統一する:見積・契約、予約、在庫、個体、貸出・返却、請求を対象にします。
公式サイトによると、KAREN-COREのSaaS・Subscriptionは最短8か月です。一方で、カスタマイズ可能なfor WEBは最短12か月と案内されています(出典: キッセイコムテック「KAREN-CORE プラン」、2026年8月確認)。
案内されている最短期間は、自社案件の納期を保証するものではありません。
業界製品であっても、データ移行、運用設計、テストには数か月単位の準備が必要で、あくまで参考例として扱います。
ローコードやハイブリッド構成が向くケース
既存システムを生かしながら周辺業務を整える場合は、ローコードやハイブリッド構成が候補になります。
- 対象業務:予約、個体、現場報告、承認、外注依頼などの業務を整えます。
- 既存システムを活用:販売管理や会計は残したまま、入力の重複を減らします。
- 段階的に連携:APIやCSVで基幹システムとつなぎ、全社刷新のリスクを分散します。
2026年公開のSSマーケットの事例では、18万台超のデバイスレンタルでスプレッドシートが乱立していました。そこでkintoneとkrewへ集約し、APIとアクセス権限を活用しています(出典: メシウス「SSマーケット様導入事例」、2026年6月公開)。
ローコードは、作りやすい反面、安くなるとは限りません。
データモデル、権限、エラー処理、バックアップ、担当者変更への備えを、設計の段階から含めます。
見積は、画面数だけでなく、登録者、承認条件、連携先、失敗時の再処理担当を単位に組んでもらいます。
スクラッチ開発を選ぶ判断基準
独自の短期貸出、従量・日割、設置・撤去、再整備が事業の強みなら、スクラッチ開発を検討します。複雑なグループ管理や独自の収益配賦が強みの場合も、候補に入ります。
自由度が高い一方で、業務分析や画面設計、データ移行などの各段階で、発注者の意思決定が必要になります。
テスト、教育、保守の段階でも、発注者の判断が求められます。
全機能を一度に作らず、契約・個体・請求などのコアと、OCR・BI・請求書受領などの周辺SaaSを分けて進めると、保守性を確保できます。
迷う場合は、全社刷新の前に代表拠点と代表商品で検証し、次の順に判断材料を集めます。
- 予約から返却、破損請求、月次締めまでを、一つのシナリオで動かします。
- 測る項目は、二重入力件数、在庫照会時間、請求差異、返却期限超過件数です。
標準機能の不足と業務変更の余地を確かめてから本発注すると、追加開発の要否を判断しやすくなります。
RFPと要件整理の進め方
RFPには、現在の業務と困りごと、導入目的を書きます。例外処理や対象範囲、納期、予算の考え方も、同じ資料に入れます。
各社が同じ前提で提案できるように、RFPを整えます。ただし、要件定義を外注しても、課題と完成後に測る指標は発注者側で整理します。
現状の業務と例外処理の洗い出し
発注側は、データの保存先と例外処理を洗い出します。
- 保存先:顧客、納品先、商品、個体、拠点、契約の情報を確認します。料金、予約、出荷、返却も確認します。点検、修理、請求、入金、仕訳も対象です。
- 重複と資料:Excelや紙台帳、販売管理、会計、倉庫の間にある重複コードを確認します。現行帳票とサンプルデータも添えます。
- 貸出の例外:予約重複、返却遅延、延長、分割返却、中途解約を含めます。さらに、破損・紛失、修理中、拠点移動、再貸出、レンタルアップ品の売却も対象です。
- リース会計:扱う場合は、契約期間の変更や更新オプション、割引率の変更、契約終了時の処理を加えます。
特に、サンプルデータがあれば、開発会社は画面とデータの関係を把握できます。
例外を伏せたまま発注すると、納品後に手作業が残りやすくなります。そのため、例外は現状の洗い出しの段階で、すべて書き出しておきます。
RFPに入れるべき機能・連携・非機能要件
RFPでは、機能や外注範囲、システム連携、運用要件を具体的に記載します。
- 機能要件:見積・予約・受注、契約・料金、個体・在庫、出荷・返却、請求・入金を扱います。
- 管理・法令要件:売上・原価・稼働率、承認、帳票、操作ログ。電子帳簿保存法では、検索性や訂正・削除履歴、保存期間、操作権限を記載。
- 外注範囲:作業依頼と予定日、単価を定めます。報告書と写真、検収の方法、外注費、請求書照合まで決めておきます。
- 連携要件:会計、固定資産、販売管理、倉庫とのAPI・CSV連携を記載します。加えて、電子契約、請求書受領、BIとの連携も書きます。
- 運用要件:利用者や拠点の数、スマートフォン、MFA、権限を確認します。暗号化、バックアップ、復旧、障害連絡、脆弱性対応、データ所在も含めます。
機能要件の中でも、個体・シリアル番号と予約引当は、現場の動きに合わせて細かく書く必要があります。延長や破損、定期・従量請求、入金消込の扱いも、同じように具体的に決めておきます。
- 延長・日割:延長時の料金計算と日割の扱い。
- 破損・修理:破損時の対応と修理の扱い。
- 定期・従量請求:定期請求と従量請求の扱い。
- 入金消込:入金と請求の突き合わせ。
連携の頻度、エラー時の再送、どのマスタを正とするかを決めておきます。データの保持期間と解約時の返却形式は、契約前に定めておきます。
発注・外注時の契約形態とプロジェクトの進め方
要件定義、設計、開発、テストから移行、教育、保守まで、工程をまとめて一括委託する方法もあります。ただし、要件が固まらない状態では、変更時の費用と責任範囲が不明確になりやすいです。
工程ごとの成果物や検収方法、変更手続きは、契約書と仕様書の両方で確認します。さらに、知的財産、障害対応、データ返却についても、押さえておきます。
要件定義と開発の分割発注
業務が複雑で現状整理も必要な場合は、現状分析・要件定義から本開発まで段階を分けて発注します。
- 現状分析・要件定義・プロトタイプ作成を先に発注します。
- 成果物は、業務フロー、機能・画面一覧、データモデル、権限表です。連携仕様、移行方針、テスト計画、概算工程まで含めます。
- 決定事項と未決定事項を一覧にしてから、設計・開発・移行へ進みます。
一括請負は、機能や連携、納期、検収基準を明確にできる案件に合います。一方で、変更が多く毎月優先順位を調整する案件では、準委任が候補になります。
準委任では、月の稼働量や会議体、成果の確認方法、追加作業を定めます。請負では、成果物と完成条件、瑕疵対応、納期遅延時の扱いを明確にします。
リスクは、契約の名称よりも中身で変わります。そのため、法務や契約担当者にも確認します。
外注業務の責任分界と権限
システム開発と日常業務の外注は分けて考え、それぞれの責任分界とアクセス範囲を決めます。
- 共有する情報:顧客名や納品先、商品、個体に絞ります。加えて、予定日、作業内容、単価、報告様式を渡します。
- 権限と責任者:他契約や売上は見せない設定にし、依頼から請求書照合までの担当を定めます。
- 承認と監査:登録情報の承認者と、外注先が請求額を確定できるかどうか。
- 契約終了時:退職者の停止、委託先変更時の引継ぎ、データの削除・返却を要件に含めます。
- 障害対応:連絡先、復旧目標、再処理方法、個人情報・取引情報の扱いを、契約で確かめます。
依頼、受領、完了報告、差し戻し、検収の責任者を明確にします。
外注費の計上と請求書照合についても、担当を決めておきます。
承認者や請求額の確定者の役割に応じて、権限と監査ログを設定します。
レンタル・リース業向けシステムの費用相場
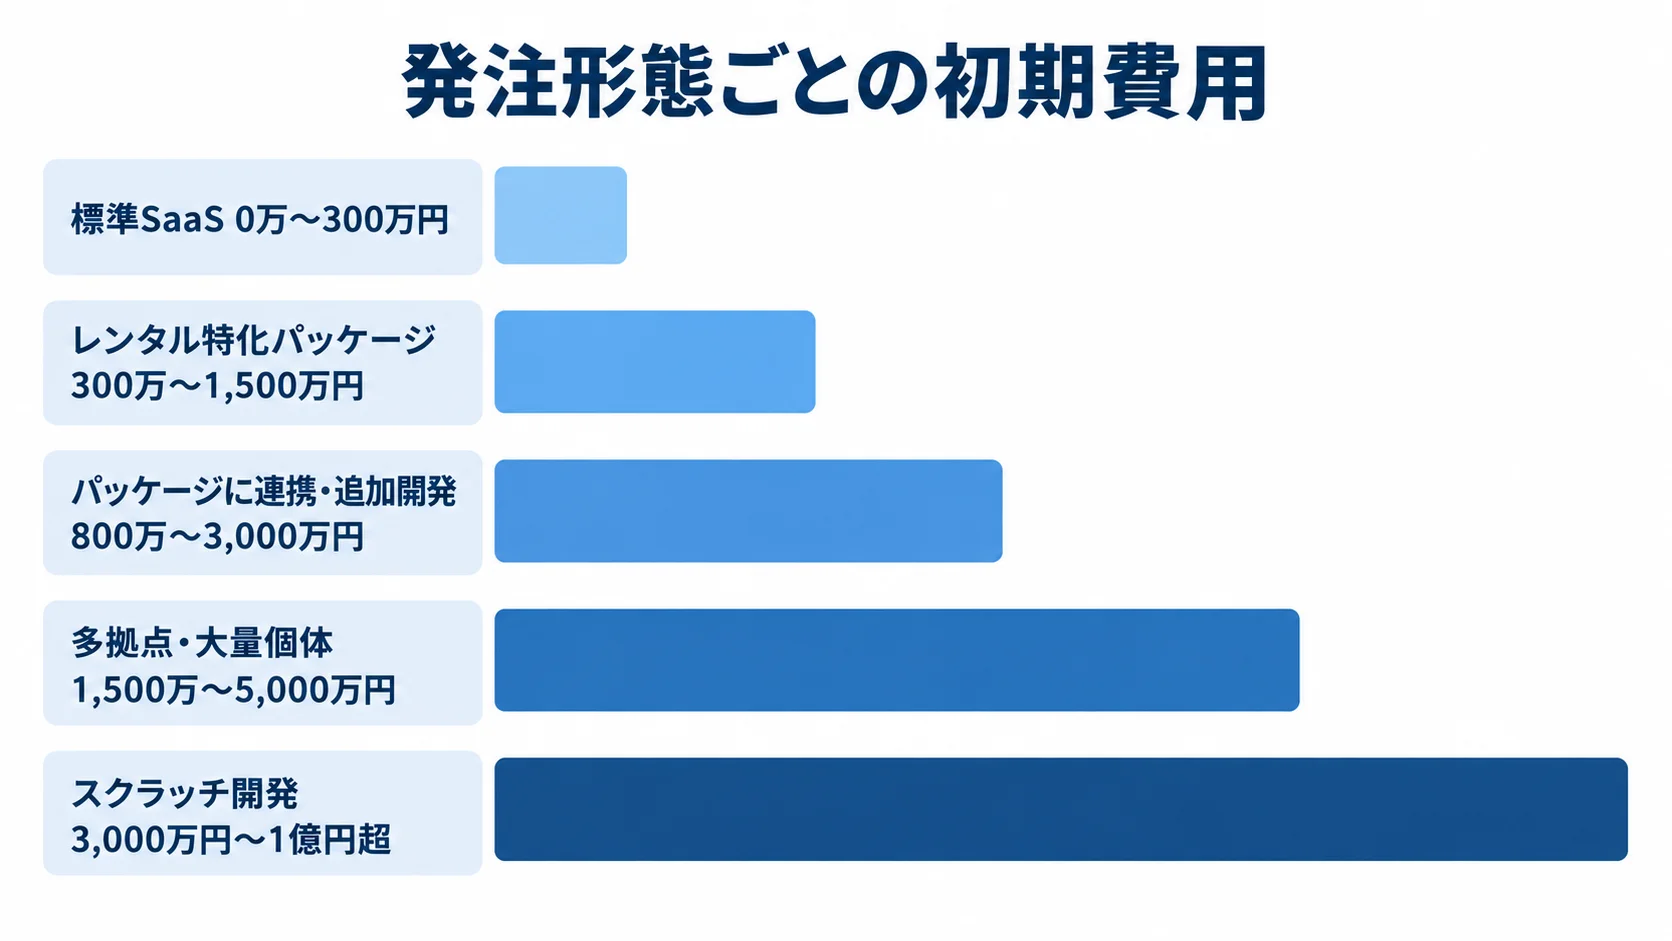
費用は、契約件数、管理個体数、拠点・ユーザー数に加えて、料金計算、帳票、移行の範囲で変わります。さらに、会計・請求・倉庫との連携、スマートフォン対応、セキュリティ、保守範囲も金額に影響します。なお、公的な一律の価格はありません。
以下の予算レンジは、一般的な基幹システムの相場と、公開されている業界パッケージの導入期間などをもとにした推定です。正式な見積金額ではありません。
発注形態ごとの初期費用・月額費用の目安
予算を考える際は、発注形態ごとの費用と導入期間を分けて見ます。
- 標準SaaS:小規模で利用する場合、初期費用は0万〜300万円、月額は5万〜30万円程度です。
- レンタル特化パッケージ:導入費用は300万〜1,500万円程度、期間は3〜8か月程度を仮に置きます。公開価格のない製品も多く、個別見積が前提です。
- パッケージに連携・追加開発:会計・請求・BI連携を加える場合は、800万〜3,000万円程度です。
- 多拠点・大量個体:独自料金まで対応する場合は、1,500万〜5,000万円程度です。
- スクラッチ開発:基幹刷新込みで3,000万円〜1億円超、期間は12〜24か月以上の可能性があります。
ユーザー・拠点数、移行、初期設定によって、金額は変わります。そのため、試用料金だけで全社の費用を判断することは避け、個別の見積もりを取ります。
上の金額は、レンタル専用の公的統計ではありません。
一般的な2026年の開発相場では、人月50万〜150万円程度が目安とされ、機能・連携の規模から推定しています(出典: 秋霜堂「システム開発の費用相場」、2026年7月更新、リサーチノート整理)。
開発費以外に必要なコスト
見積と運用費は、次の項目に分けて比較します。
- 見積対象:要件定義、設計、開発、テスト、移行を含みます。マスタや帳票、APIも対象です。端末、教育、並行稼働、保守も見積に入れます。
- 初期費用の内訳目安:要件定義10%、設計10〜20%、開発40〜60%、テスト10〜20%。
- ランニング費用:クラウド、監視、バックアップ、ユーザー・拠点・保存容量の追加。サポート、セキュリティ、API、法改正、機能追加も、含まれる場合があります。
- 契約費用の傾向:請負は準委任より1.3〜1.5倍程度高いとする整理もあります。
- 総保有コスト(TCO):初期費用と月額費用を3年または5年で合算します。
積算方法は会社ごとに異なるため、内訳の比率を相場とは断定しません。そこで、機能別の工数、単価、前提条件を開示してもらいます。
請負と準委任の費用差も、リスク分担や成果物の範囲で変わります。そのため、倍率だけで判断するのは避けます。
手作業の削減や請求漏れ、在庫差異、月次締め日数も含めて、TCOで比べます。
費用対効果を測るKPI
判断材料は料金だけに頼らず、導入効果を測るKPIも用意します。導入前の数値を記録しておき、導入後と比べられるよう、対象期間と集計方法をRFPに記載します。
- 在庫・貸出:在庫照会時間、予約重複、返却期限超過、個体の所在不明。
- 請求・集計:請求差異、二重入力、請求書処理時間、月次締め日数、商品別粗利の集計時間。
レンタルのニッケンは、国内250拠点、約120万点の商品、年間約27万6,000件の仕入請求書を扱っています。
同社はBill Oneと基幹システムを連携させ、年間1億2,000万円のコスト削減と年間1万4,000時間の業務削減を実現したと公表しています(出典: 株式会社レンタルのニッケン「SansanのBill One活用」、2025年10月16日)。
この事例は、自社の効果を保証するものではありません。ただし、周辺業務も件数と連携をそろえて測れば、投資効果を検討できます。
委託先の選定と見積比較で確認すべきポイント
委託先は、見積総額や知名度よりも、契約・個体・在庫・返却・請求のつながりを理解しているかで選びます。
現場の負担と経理の締め処理を設計できるかも確認します。
候補会社には、同じRFPとサンプルデータ、質問を渡します。そのうえで、前提条件、標準機能、追加開発、除外範囲、保守範囲をそろえて比べます。
レンタル・リース業の実績の確認方法
業界名や導入社数に加えて、自社に近い業務範囲と導入事例の内容を確認します。
- レンタル業務:個体管理、予約引当、返却遅延の実績を確認します。修理、再整備、再貸出、売却も含めます。
- 借手側会計:契約の棚卸し、使用権資産・リース負債、連結・注記、監査対応の経験。
- 実績の範囲:会計や在庫など、どちらか一方だけでなく、必要な業務全体を支援できるか。
- 事例の質問:課題、機能、連携、移行件数、導入期間、導入後KPIを確認します。
クロスキャットのエイトレント事例では、在庫や予約、返却予定を一元管理しています。点検、修理、請求、顧客データも、一元管理の対象です。基盤にはOracle Cloud Infrastructureを使っています。
同事例は、レンタル品の稼働率向上とデータ活用を目指すものです(出典: 株式会社クロスキャット「エイトレント様導入事例」、2023年11月公表、2026年確認)。
自社でも、データがつながるかをデモで確かめます。
見積書の比較項目
見積を比べるときは、範囲、前提、運用費を同じ基準にそろえます。
- 費目:要件定義、画面・帳票、契約・個体・在庫、料金、請求・入金を分けて示します。外注、会計連携、移行、テスト、教育、クラウド、保守も含めます。
- 「一式」の内訳:対象機能、画面・帳票数、連携本数、移行期間・件数、テストケース数を示してもらいます。
- 提案の前提:標準機能に業務を合わせるか、カスタマイズで現行業務を再現するか。
- 総額と運用:5年TCO、導入期間、運用人員、障害・法改正対応、データ返却。
移行や受入テストを発注者が担う場合は、社内の工数や追加費用が発生します。そこで、候補は2〜3社に絞り、代表シナリオで再現性を確かめます。
価格交渉より先に、契約範囲と責任分界を固めます。
デモと受入テストでの例外処理の確認
デモでは、正常な貸出に加えて、例外処理と担当者ごとの操作を確かめます。
- 貸出の例外:予約重複、返却遅延、分割返却、破損費請求、修理中個体の除外。
- 契約・連携:契約延長、請求額訂正、会計連携の失敗。
- 現場と経理:入力ステップ数、スマートフォン操作、締め処理、消込、訂正履歴、帳票。
- 受入テスト:代表の商品・契約・拠点で、予約から出荷、返却、請求、入金、会計仕訳までを通します。金額と在庫状態も確かめます。
合否の条件は発注者が作ります。そのうえで、権限外のデータを閲覧できないことと、エラーを再処理できることも確かめます。
未解決の事項については、優先度と責任者、期限、稼働延期の条件を計画に含めます。
レンタル・リース業向けシステム発注のよくある質問
発注前には、費用や納期に加えて、業務を標準化する範囲、正とするデータ、導入後の運用担当を決めておきます。
よくある質問では、レンタル業務とリース会計を混同しないように回答します。
小規模なレンタル会社でも専用システムを発注すべきですか?
個体の所在や返却予定、請求条件、修理履歴を手作業で管理するのに限界があれば、小規模でも専用システムを検討できます。
大規模な刷新を避け、契約・個体・予約・返却・請求に絞ったSaaSや小さな業務アプリから始める方法もあります。その後、拠点や商品が増えた段階で、会計やBIと連携させることもできます。
レンタル業務をクラウドへ外注しても安全ですか?
クラウドの安全性は、一概には言えません。そこで、MFAや最小権限、通信と保存時の暗号化、バックアップ、障害復旧を確認します。脆弱性対応と操作ログも確かめます。
データの所在や再委託、解約時の返却も確かめ、自社のリスクに合う契約と運用を設計します。
外注先とアカウントを共有せず、拠点や担当業務に応じて、個別のアカウントと権限を設定します。
2027年の新リース会計基準に間に合うよう何を準備しますか?
適用の準備は、契約情報の洗い出し、計算を管理する先の決定、サンプル検証の順に進めます。
- 契約書を集め、リース取引候補を網羅します。契約番号、対象資産、開始・終了日と支払条件、更新・解約オプション、割引率、変更履歴を整理します。
- 使用権資産・リース負債の計算、仕訳、注記、監査証跡を管理するシステムを決めます。
- 2026年中に、データの洗い出しとサンプル契約の計算検証に着手し、発注要件を固めます。
企業会計基準第34号は、原則として2027年4月1日以後開始する年度の期首に適用されます(出典: 企業会計基準委員会「会計基準詳細」、2026年7月更新)。
発注費用を抑えるにはどうすればよいですか?
MUSTとWANTを分けたうえで、初期稼働は契約・個体・予約・返却・請求などの重要業務に絞ります。
標準機能に合わせて運用を変える部分と、競争力に直結する追加開発を分けます。続いて、複数社に同じRFPを渡します。
移行、連携、テスト、教育、保守を含めた3年または5年の総額で比べれば、初期費用を下げたのに後から高くなるリスクを減らせます。
まとめ
発注では、レンタル業務と借手側のリース会計を分けて、外注する範囲を定めます。契約、個体、在庫、返却、請求、会計のあいだのデータ連携も、整理しておきます。
RFPには、延長や破損、修理、返却遅延、契約変更といった例外も含めます。
発注前の優先事項
業務を標準化できるならSaaSやパッケージを、既存システムを生かすならローコードやハイブリッドを候補に比べます。
独自業務が競争力の源泉なら、スクラッチを検討します。そのうえで、契約は要件定義と開発を分けるか、請負と準委任のどちらにするかを決めます。
成果物や検収の方法、変更管理、保守、データ返却も確認します。
委託先へ相談する前の次の一手
相談前に、発注条件と比べる観点を次のとおりまとめます。
- 拠点数、利用者数、管理個体数、契約件数、料金パターンを整理します。
- 移行データ、既存システム、必要な連携、希望稼働時期、改善したいKPIを一枚にまとめます。
- 5年TCOや期間、使いやすさ、実績を比べます。障害対応、セキュリティ、法改正対応、運用体制も、比べ方を揃えます。
自社の業務を理解し、伴走してくれる委託先を選びます。
▼全体ガイドの記事
・レンタル・リース業向けシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。