
有価証券管理システムの開発費用は、対象範囲、開発方式、連携・移行、運用要件によって変わり、500万円から数十億円以上までの幅があります。
金額を比べるには、まず自社の対象範囲を決め、そのうえで開発方式ごとの相場と費用を押し上げる要因を見ていくことが近道です。
▼全体ガイドの記事
・有価証券管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
有価証券管理システムの全体像と費用の前提
有価証券管理システムは、銘柄名と保有数量を記録するだけの台帳ではありません。取引の発生から約定、受渡、残高までを扱います。さらに、時価評価と利金・配当を経て、会計仕訳と報告までをつなぐ仕組みです。
処理を正しい順序でつなぎ、後から検証できる状態にする業務システムのため、自社に必要な範囲を先に明確にしておかないと、開発費用を比べられません。
事業会社向けと金融機関向けの必要な範囲の違い
事業会社向けでは、保有証券と会計の連携範囲を先に整理しておくと、方式を比べやすくなります。事業会社が管理する対象は、上場株式、政策保有株式、投資信託、社債などです。
- 事業会社:銘柄、評価、配当、会計連携を中心とした管理
- 金融機関:注文、約定、指図、照合、決算までの管理
事業会社向けの範囲の中心は、銘柄、保有先、取得価額です。そのうえで、時価と評価損益も管理対象になります。配当、会計連携、グループ会社の集約も含まれます。XNETの公式サービスでは、配当計上やコーポレートアクションの機能が示されており、子会社の情報をまとめて管理する機能も示されています(出典: 株式会社エックスネット「有価証券管理」、2026年確認)。
この範囲であれば、既製サービスを設定し、会計やERPと連携する方式が有力になります。
金融機関向けでは、注文、約定、発注を扱う場合があります。指図や照合、複数帳簿、ファンド別計理まで含むこともあります。さらに、評価や決算、顧客向けレポートまで求められることもあります。
外国証券やデリバティブを扱うと、取引量や締め時刻、障害時の再処理への要求も厳しくなります。同じ有価証券管理でも、対象範囲によって費用は数倍以上に膨らみます。
フロント・ミドル・バックのつなぐ範囲
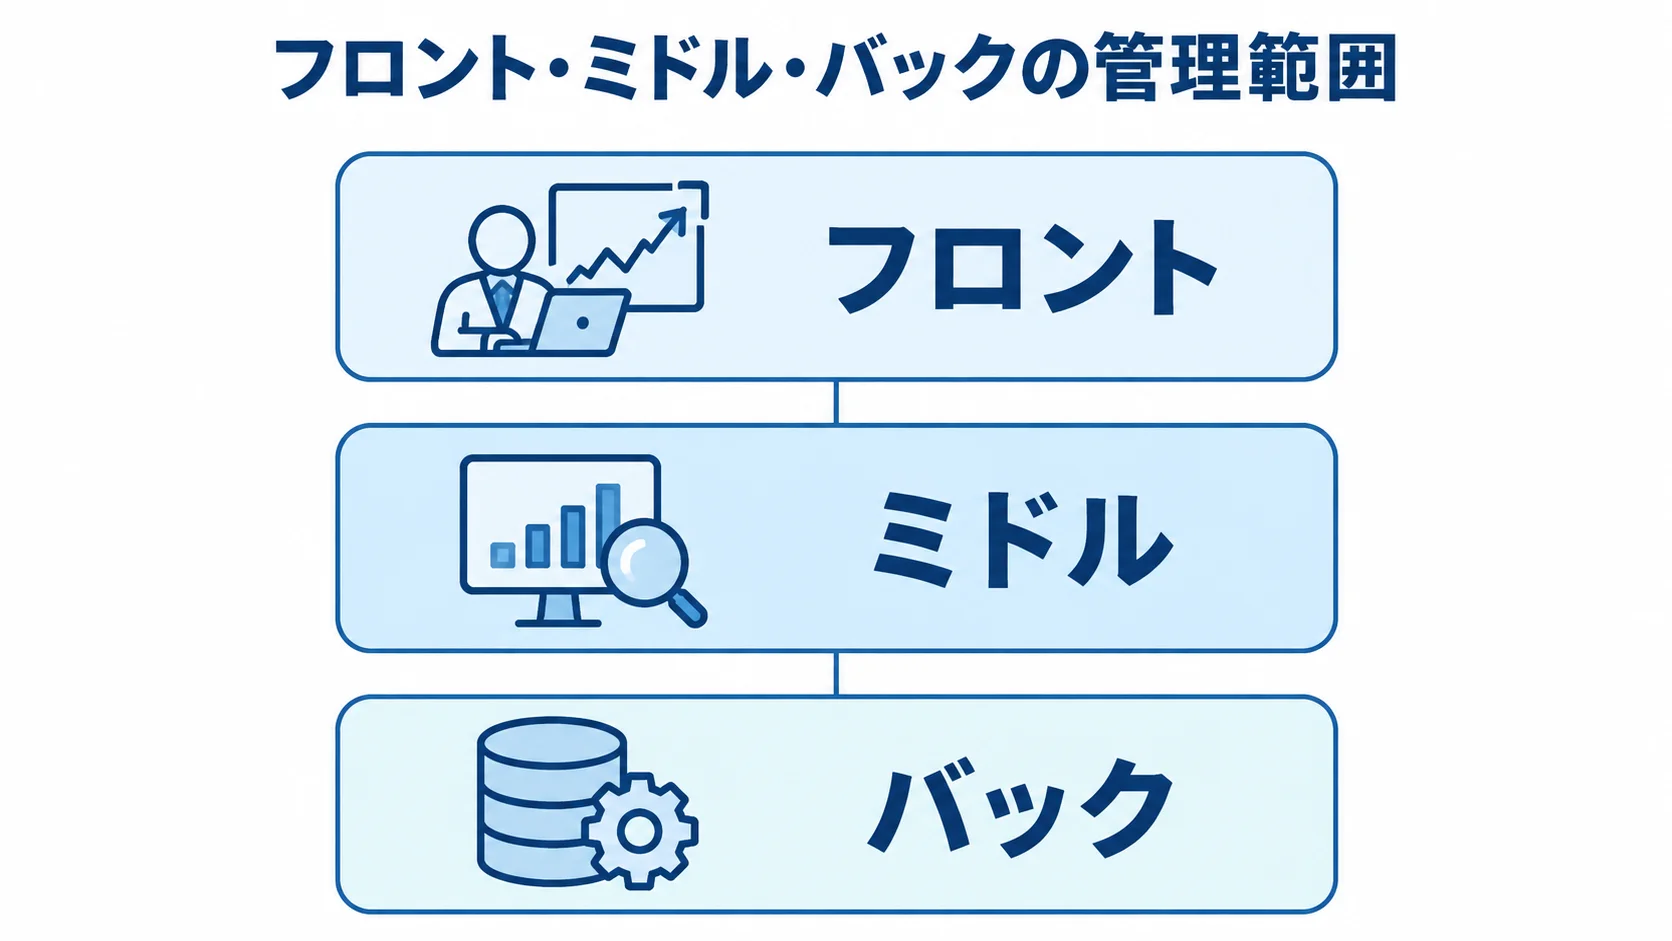
費用を左右する最初の分かれ目は、フロント・ミドル・バックのどこまでを対象にするかです。対象の範囲が広がるほど、作り込む機能と連携先が増えていきます。
- フロント:投資判断、注文、約定入力、発注を担う
- ミドル:ポートフォリオ、リスク、照合、承認を担う
- バック:受渡、保管、会計、報告を担う
利金・配当や償還もバックで扱います。三つを一つの画面にまとめる必要はありませんが、データの受け渡しと、どこまでを誰が受け持つかは設計しておく必要があります。
第一ライフテクノクロスの公開事例では、XNETのフロント・バックとBlackRockのAladdinが連携しています。証券会社、日本カストディ銀行、経理・信託システム群もつなげており、単独で新たに開発するより、既存サービスを組み合わせる設計の事例といえます。
この事例では、約定情報、指図、残高、経理データを流す設計になっています(出典: 第一ライフテクノクロス株式会社「有価証券管理システム|開発実績」、2026年確認)。見積もりでは、画面数より先に接続先とデータフローを数えることが大切です。
有価証券管理システム開発の進め方と費用が発生する工程
見積書を比べるには、工程ごとに何を納めるのかを把握しておく必要があります。要件定義の費用を低く見せて、後工程で追加請求するケースもあるため、金額だけでなく、決定事項、検証の担当者、検収条件も確認しておきます。
現状把握と構想による対象範囲の決定
最初に、取引から帳票、監査対応までの流れを洗い出します。中心になるのは、銘柄登録、取引入力、約定です。そのうえで、受渡や照合、評価、仕訳、帳票も同じ流れの中で確認します。現状把握の成果物は、業務フロー、データ項目一覧、接続先一覧です。
- 業務フロー:銘柄登録から監査対応までの流れ
- 例外処理:取消、訂正、再計算の手順
- 整理資料:業務、データ、接続先、権限の一覧
Excelで補正している項目や、手作業で再計算している項目も把握しておきます。締め時刻に間に合わない処理も対象になります。現行業務の例外処理を省くと、後から追加開発とテストの費用が発生します。
権限マトリクス、現行帳票、移行対象の件数も資料に含めます。たとえば残高管理では、受信時刻、カストディ、通貨まで具体的に書き出します。差異が出たときの承認者と再処理の方法まで書いておくと、見積もりの前提が明確になります。
要件定義とFit & Gapによる標準化の範囲
要件定義では、対象資産からAPIやファイル連携までを決めていきます。
- 業務範囲:資産、口座、評価、会計、帳票の定義
- 例外処理:取消、訂正、再送、欠損の仕様化
- 標準化:Fit to StandardとFit to Gapの比較
資産や口座だけでなく、通貨、市場カレンダー、約定・受渡まで定めておく必要があります。利金・配当、償還、取得原価、時価、評価損益も対象になります。
会計基準や複数帳簿、利用者の権限、操作ログ、APIやファイル連携の方式も決めます。重複受信、相手先の停止、休日による変更も仕様に含めます。評価価格の抜けや決算後の修正も、正常系以外の要件として扱います。
パッケージやSaaSの標準機能を確認し、業務を標準に合わせる方法を比べます。APIや周辺ツールで補う方法、最小限のカスタマイズ、独自開発も比較します。
JUASの「ソフトウェア・メトリクス調査2026」でも、Fit to StandardとFit to Gapが整理されています(出典: 一般社団法人日本情報システム・ユーザー協会「ソフトウェア・メトリクス調査2026」、2026年)。
標準機能との差分を一覧にすると、アドオン費用を見積もりに含められます。将来の更新検証費も、その差分一覧をもとに見積もれます。
方式選定と連携設計が初期費用を左右する点
方式は、業務の独自性と制度対応の範囲を見て選びます。
- 国内サービス:国内制度や会計・税務への追随を重視
- グローバル製品:多資産や運用分析を重視
- スクラッチ:独自業務が競争力に直結する場合
国内パッケージやSaaS、グローバル投資会計プラットフォームを比較します。複数製品を組み合わせるハイブリッドや、スクラッチ開発も候補になります。
銘柄、残高、評価から始め、約定・決済、会計、分析へ広げていく方法もあります。
連携設計では、接続先とデータの受け渡し条件を決めます。接続先は、証券会社、取引所、カストディアンのほか、信託銀行、会計、ERPにも及びます。OMSやPMSとの間では、どのデータをどの頻度で受け渡すかも決めます。
2025年には、OmegaFSシリーズとIMバックを直接電子接続する機能が発表されました(出典: 日本電子計算株式会社「OmegaFSシリーズとIMバックの直結機能の提供開始」、2025年)。
既存サービス同士を接続できれば、独自開発を避けられる場合があります。また、連携部分に予算を集中できるため、初期費用の配分も変わります。
移行・テスト・稼働後運用を含む開発費
移行、テスト、稼働後の運用は、初期開発費と切り分けずに確認します。
- 移行:簿価、取引履歴、残高、マスタの検証
- テスト:機能、性能、権限、復旧までの確認
- 運用:制度改定、SLA、保守、問い合わせへの対応
過去の利金・配当や評価価格も含めて移行するため、データ項目の対応付け、欠損の補完、重複の排除、サンプルによる検証が必要です。
残高と会計数値の突き合わせも行います。移行件数が少なくても、形式が違えば作業は増えます。移行リハーサルを1回で終わらせず、決算再現まで行うと手戻りを抑えられます。
テストは単体、結合、総合、業務受入までを実施します。加えて、障害時の再送やバックアップからの復元、災害復旧もテストの範囲に含めます。リリース後にも保守費用が発生します。
新しい資産クラスの追加や、マスタ配信への対応も運用の範囲に入ります。バージョンアップの検証にも費用がかかるため、初期見積もりにない条件は事前に確認しておきます。
有価証券管理システムの費用相場とコストの内訳
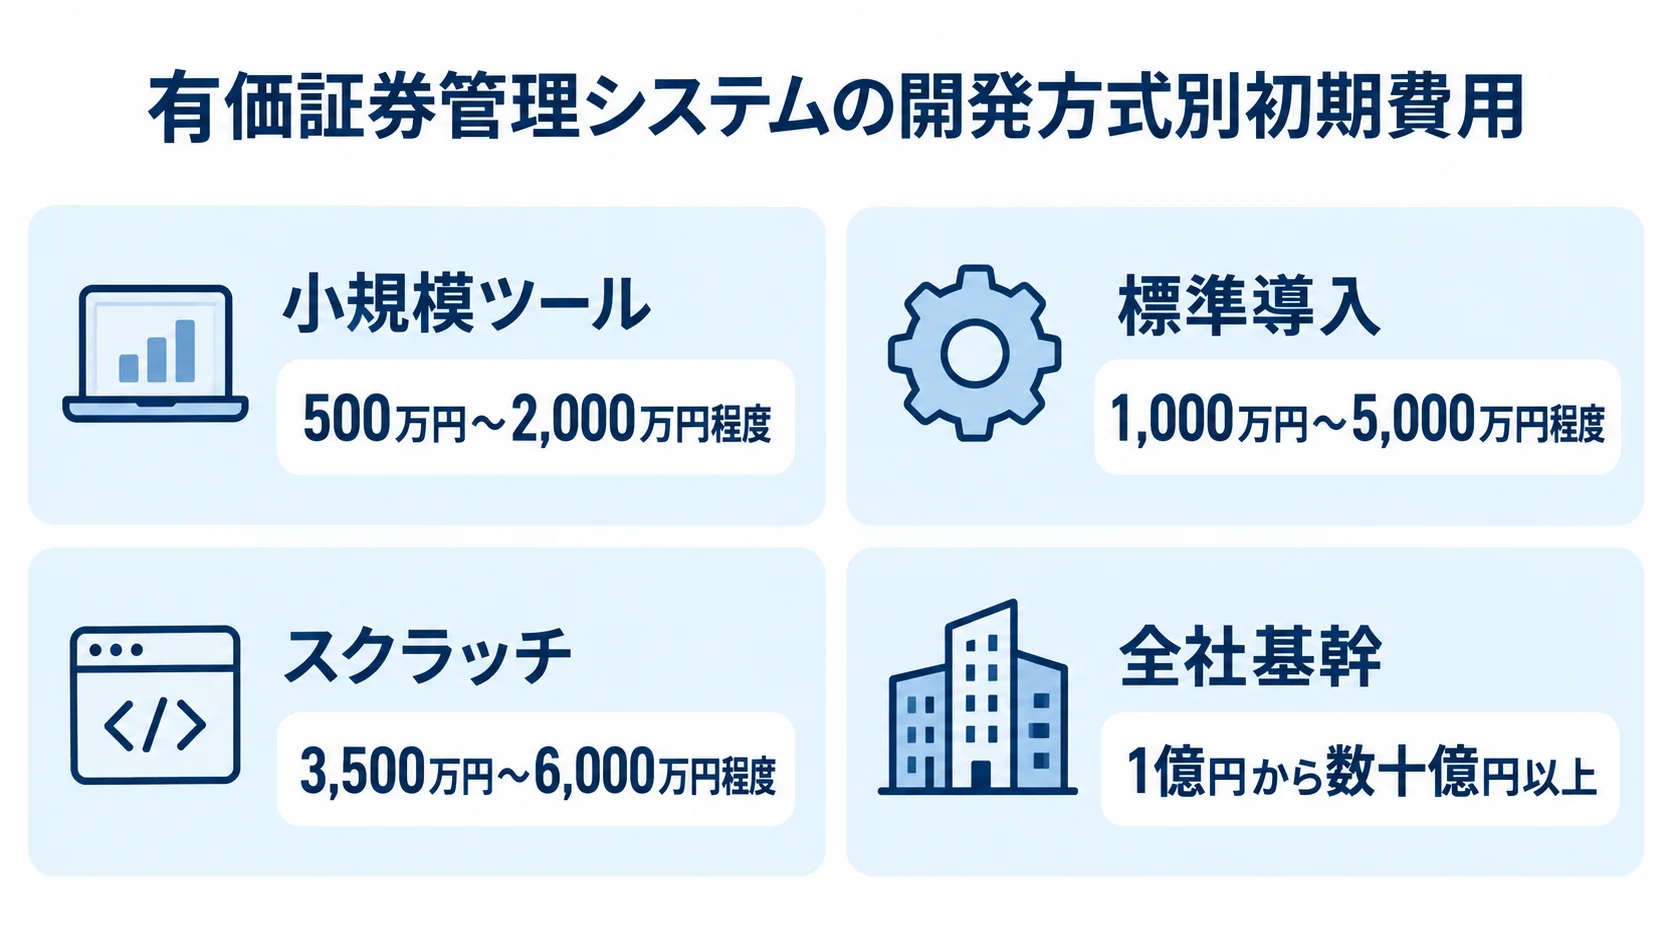
ここで示す価格帯は、公開定価を集計したものではありません。類似する金融・資産運用基幹システムをNotebookLMで試算し、要件規模から整理した2026年時点の参考レンジです。
金融系の製品は個別見積もりが多いため、対象範囲と前提条件をセットで比べる必要があります。
開発方式ごとの初期費用の目安
初期費用は、機能範囲と外部連携の多さで段階的に変わります。
- 小規模ツール:500万円〜2,000万円程度
- 標準導入:1,000万円〜5,000万円程度
- スクラッチ:3,500万円〜6,000万円程度
- 全社基幹:1億円から数十億円以上
限定機能の小規模ツールは、残高、評価損益、簡易レポートを中心とした構成です。外部連携や厳格な会計処理を絞り、利用部門も少ない場合の価格帯になります。
標準パッケージやSaaSの初期費用には、初期設定、権限、帳票、連携、移行、教育が含まれます。ただし、月額利用料、データ配信料、追加ユーザー料は別に発生することがあります。
大規模なアドオンを加える場合、追加開発だけで1,800万円〜3,500万円程度になることがあります。独自の会計、承認、帳票、例外処理を多く作り込むほど、スクラッチの作業範囲は広がります。
フロントから決済、会計、信託指図までを複数拠点・複数カストディで一体化する場合があります。全社基幹やSTP構築まで含めると、費用は最も大きな区分に入ります。
要件定義から移行・教育までの初期費用の内訳
見積書では、工程ごとの比率と含まれる作業を分けて見ることが大切です。たとえば、要件定義・企画には10〜20%を置いて見ていきます。
- 要件定義・企画:10〜20%
- 設計・実装:40〜50%
- テスト:15〜25%
- 管理・移行:ドキュメント10〜15%、インフラ・データ移行10〜25%
管理・監査のドキュメントやインフラ・データ移行の比率は、案件によって重なることがあります。そのため、各工程の比率を合計して固定するものではありません。
安い見積もりでは、移行と非機能の作業が含まれているかを確かめ、受入テストや稼働支援の抜けがないかも見ておきます。開発費が2,000万円でも、移行500万円、連携800万円、テスト300万円が別途かかれば、支出は3,600万円になります。
RFPには、工程、成果物、作業件数、想定工数、除外事項を書き込みます。各社には同じ条件で見積もってもらい、「開発一式」のような大まかな依頼は避けます。
月額・データ・保守を含む5年TCOの比較
ランニングコストは、月額だけでなくデータ、保守、制度対応まで含めて比べます。
- 利用料:月額、ユーザー数、取引量の料金
- データ:銘柄、価格、配当などの配信料
- 保守:制度改定、更新、脆弱性対応までの範囲
SaaSやクラウドでは、利用量に応じた従量料金の仕組みも確かめます。データ配信料や監視、バックアップの費用も含めて考えます。
保守契約では、問い合わせや更新検証、追加帳票の対応も対象になります。制度改定は避けられないため、保守費を問い合わせ窓口だけの料金と考えないようにします。
標準機能中心のSaaSやアウトソーシングを5年使う試算は4,800万〜8,400万円程度、アドオンが大きいパッケージは7,500万〜1億3,400万円程度です。スクラッチは5,250万〜9,000万円程度という試算もあります。これらは公開価格ではなく推定値です。
初期費用だけで比べると、制度対応や保守要員を自社で抱える場合にTCOの順位が逆転することもあるため、注意が必要です。
有価証券管理システムの価格が変動する要因
同じパッケージでも、対象資産や取引量によって価格は変わります。連携先や履歴、セキュリティの条件でも差が出ます。金額の差を開発会社の単価と決めつけず、差分の中身を確かめます。
対象資産と取引量による業務ロジックの複雑さ
対象資産と取引量を分けて示すと、必要な計算や性能を見積もりやすくなります。
- 資産範囲:株式・債券からデリバティブまでの広がり
- 取引量:ピーク件数と締め時刻
国内株式と債券だけの場合と、外国証券、投資信託、私募投信を含む場合では差があります。デリバティブ、担保、貸借まで含めると、必要なマスタと計算ロジックが変わります。対応資産を増やすと、画面だけでなくデータモデルや会計の作業も増え、帳票やテストも追加になります。
利金や償還、分配、為替の扱いは資産ごとに異なります。アモチゼーションやアキュムレーション、評価価格の優先順位も、資産ごとに違います。
取引量が増えると、性能要件と運用設計も変わります。月数百件と、複数拠点から日々大量に受信する場合では、処理の作りが異なります。夜間バッチ、同時実行数、再送、重複排除、監視の作り方も、件数に応じて変わります。
見積もりには年間件数だけでなく、1時間あたりのピーク件数を示します。締め時刻、許容遅延、障害時の再処理件数も伝えます。
外部連携と移行データによる見積もりの上振れ
外部連携は接続先ごとに仕様を確かめ、移行ではデータの品質を調べます。接続先ごとに、電文やファイル形式、認証、送受信時刻を確認しておきます。
- 連携仕様:形式、認証、時刻、エラーの扱い
- 移行品質:データの揺れや不足の有無
- 保存範囲:移行対象とアーカイブの区分
エラー処理と照合ルールも欠かせません。欠損や遅延を検知し、重複や訂正、相手先の停止があっても再処理できる設計にします。
接続先には、証券会社、信託銀行、カストディアンがあります。会計やERP、データベンダーとも接続します。
移行では、現行データの品質が最大の不確定要素になりやすいです。銘柄コードの揺れや勘定科目の違い、過去取引の不足を先に調べます。簿価と会計帳簿の差異も確かめたうえで、移行対象と参照のみの保存対象を分けます。
現行残高と必要な履歴だけを正確に移し、古い明細は監査用のアーカイブに分ける方法もあります。全履歴を完全に移すより、費用とリスクを抑えられる場合があります。
セキュリティと非機能要件の初期段階での確認
金融業務では、セキュリティと非機能要件を見積もりの初期段階で確認しておく必要があります。とくにログの改ざん耐性と脆弱性管理は、見積もりの前に見ておきたい項目です。
- アクセス管理:認証、権限分離、特権IDの設定
- 保護と監査:暗号化、鍵、ログ、脆弱性への対応
- 復旧:バックアップ、災害復旧、監査対応の方法
FISCは2026年3月に第14版を発行し、金融情報システムの安全対策を示しています(出典: 公益財団法人金融情報システムセンター「安全対策基準・解説書 第14版」、2026年)。金融庁は2025年にガイドラインを公表し、2025年7月には一部を改正しました(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」、2025年)。
これらは、対象業態や委託形態に応じて確認する材料として使うものです。クラウドでは、データの所在や監視、障害通知、復旧時間を契約に盛り込みます。再委託や監査権限、責任の分け方も契約書で確かめます。
有価証券管理システムのコストを抑えるポイント
コストを抑えるといっても、機能を一方的に削るわけではありません。正確性と監査証跡を守り、照合や障害復旧も外さずに、標準化と段階導入を進めます。既存の連携を使って作り過ぎを避け、初期費用と運用費は5年単位で見ていきます。
標準機能の優先と段階導入による投資の分割
標準機能を確かめてから、独自開発と段階導入の範囲を決めます。初期は銘柄、残高、評価と標準帳票から始め、次に約定・決済、会計へ、続いて外部カストディ、リスク分析へ広げます。
- 標準化:独自帳票や承認画面の再現を抑える
- 初期範囲:銘柄、残高、評価からの開始
- 拡張:約定、会計、カストディへの広がり
独自帳票や承認画面をすべて作り込む前に、標準機能で運用できるかを検討します。帳票の見た目を整えるより、必要な項目をCSVやBIへ出力するほうが安く済み、制度改定時の保守もしやすくなることがあります。
会計数値、職務分離、監査証跡、再処理は信頼性に直結するため、見た目を簡素にする話と混同して削らないようにします。
段階ごとに業務受入と投資対効果を確かめられ、予算も分けられます。さらに、要件の不確実性も減らせます。将来フェーズの接続方式は、初期設計の段階で確保しておきます。
既存サービスとデータの再利用による作り直しの削減
安定している既存サービスとデータを再利用すると、移行範囲を抑えられます。
- 既存連携:会計、ERP、OMS、PMSの活用
- 変換層:古い仕様と新サービスをつなぐ部分
- 履歴:重要な履歴とアーカイブの区分
既存の連携が安定していれば、すべてを移し替える必要はありません。APIや標準ファイルで必要なデータだけを連携し、どこまでを誰が受け持つかをはっきりさせます。連携仕様が古い場合でも、変換層を一つ設ければ接続できることがあります。
データ移行では、全明細を業務データとして持ち続けるかどうかを比べます。現行残高と重要な履歴だけを移し、旧データは検索できるアーカイブとして残す方法もあります。監査や決算で必要な期間と項目を先に定めると、不要な変換を減らせます。
移行前にデータクレンジングを行うと、例外処理や手作業の補正を減らせます。
パッケージ・クラウド・ハイブリッドのTCOによる選び方
方式は、初期費用だけでなく、制度対応と運用負担を含むTCOで選びます。
- パッケージ:標準機能と制度対応の活用
- SaaS:インフラ運用の負担を軽くしやすい
- スクラッチ:適合性と保守責任の比較
開発期間を短くしやすいのがパッケージの特徴です。ただし、差分が増えるとアドオンと更新検証の負担が重くなります。
SaaSはインフラ運用を軽くしやすい一方で、月額やデータ配信、利用量を確かめる必要があります。契約期間やデータの持ち出し、障害時の復旧条件も確認しておきます。
スクラッチは業務への適合性が高い半面、制度改定や脆弱性対応を自社で担うことになります。担当者の引き継ぎも自社の責任になるため、一つの方式に決め打ちしないことが大切です。
投資分析にはグローバル製品を、国内の管理や計理には国内サービスを使う構成もあります。会計や経営分析を既存のERPに任せるハイブリッドも比較の対象です。
初期費用に、5年間の月額、データ料、保守を合算します。制度改定や更新、セキュリティ対応も含めます。さらに、移行や追加開発、終了時のデータ返却も加え、業務停止のリスクを含めて判断します。
有価証券管理システムの見積もりを取る際のポイント
業務要件を伝えないまま依頼すると、各社が異なる前提で金額を出してしまいます。そのため相見積もりでは、対象範囲や連携、非機能の前提をそろえておく必要があります。データや成果物、保守の条件も、同じ基準で伝えます。
RFPに書く資産・取引・移行・非機能の条件
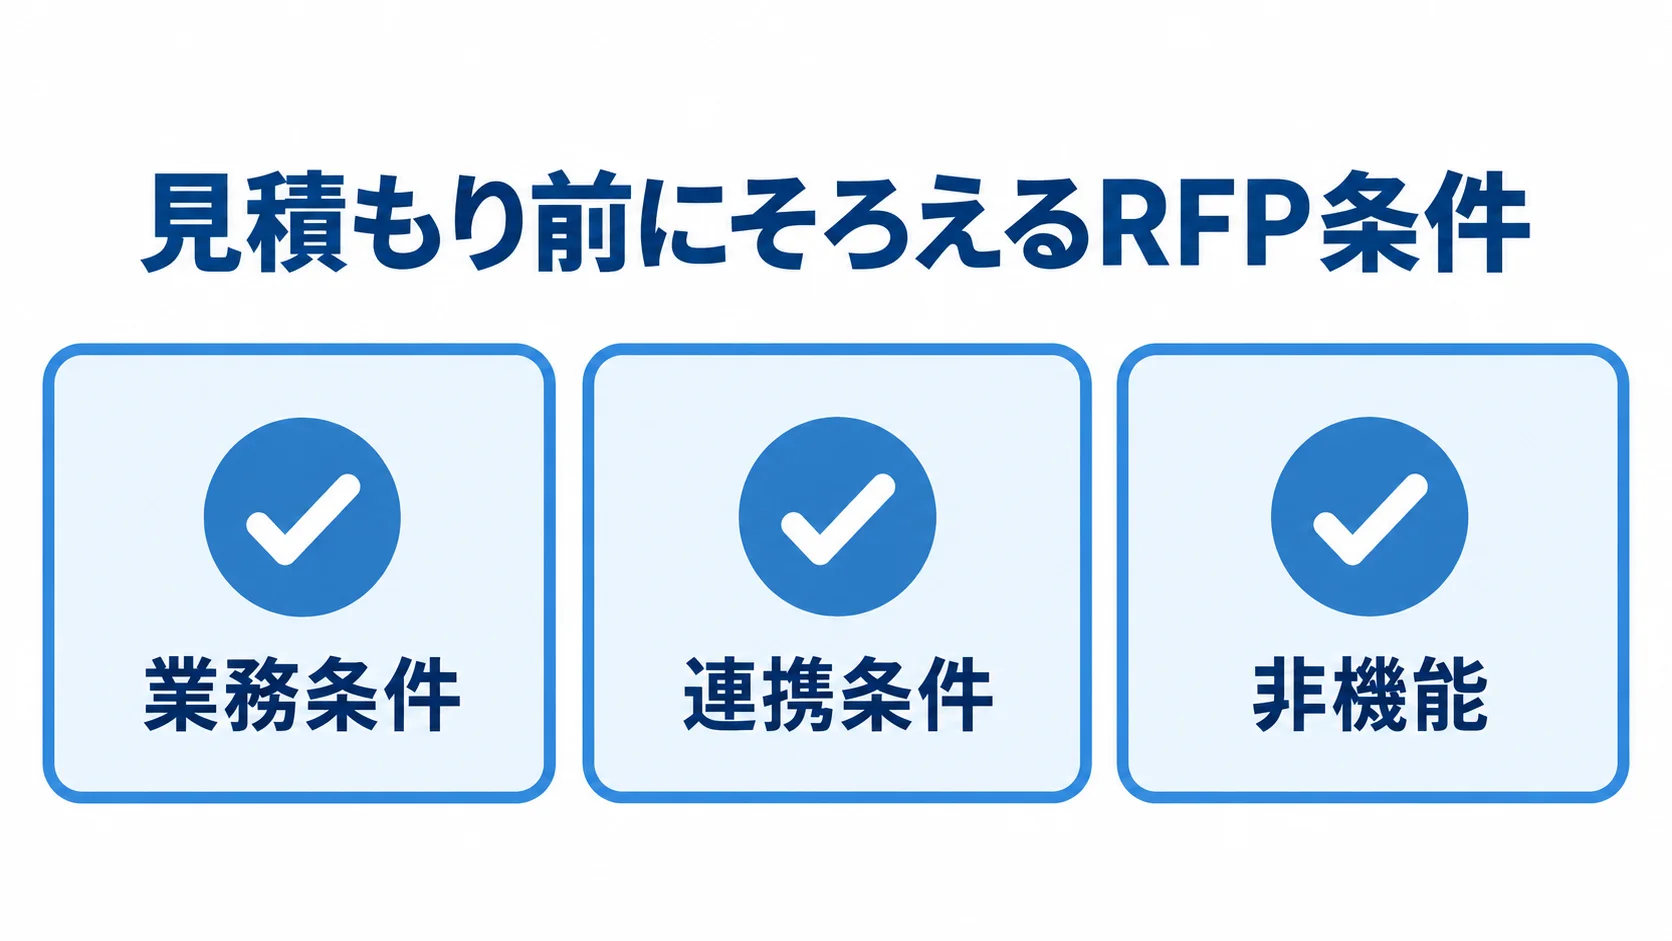
RFPには、資産、取引、移行、非機能を同じ形式で書き込みます。
- 業務条件:資産、銘柄、取引、拠点、通貨
- 連携条件:接続先、方式、頻度、再送
- 非機能:性能、復旧、認証、監査の基準
対象資産、銘柄数、口座数、年間とピーク時の取引件数を書き込みます。拠点や通貨、市場も明記します。締め時刻や約定・受渡、利金・配当の扱いも示します。
評価や会計基準、帳票、利用者と権限も、RFPに書いておく対象です。
接続する相手先として、証券会社、信託銀行、カストディアンを示します。会計、ERP、データベンダーとの接続も示します。連携方式、送受信頻度、エラー時の再送条件も明記します。
移行では、現行システム数と、銘柄・残高・簿価・取引履歴の件数を示します。保持期間やクレンジングの担当に加え、移行リハーサルの回数と照合基準も書きます。
非機能では、稼働時間や性能、RTO・RPO、バックアップ、監視を確認します。MFAや職務分離、操作ログ、脆弱性対応、監査も対象になります。
クラウドを使う場合は、データの所在と再委託の条件も示します。
複数社の業務理解と担当範囲による比較
候補会社は、実績と担当範囲を分けて比べます。
- 類似実績:業態、資産、取引量、会計
- 担当範囲:要件、連携、移行、運用の分担
- 価格差:前提、除外、品質の違い
過去の案件で、どの業態や資産を扱ったかを具体的に聞くと、自社との近さが見えてきます。製品の提供から要件定義、連携、移行、運用まで、どの会社が担当したのかも聞きます。
制度改定への対応方法と、稼働後のSLAも確認します。金融業務の実績があっても、自社の対象範囲と一致しないことがあります。
比較表には、初期費用や月額、データ料金、追加開発の単価を並べます。移行費やテスト費、保守費、制度改定費、5年TCOも比べます。納期や前提条件、除外事項も一覧にしておきます。
最安値の見積もりには、標準機能で対応しているのか、作業を発注者側へ移しているのかを確かめます。高い見積もりには、冗長化や復旧訓練、移行リハーサルが含まれている場合もあります。
契約方式と検収基準の事前合意
契約方式と検収基準を工程ごとに決めておくと、追加費用を抑えやすくなります。
- 構想・要件定義:準委任での進め方
- 開発・テスト:成果物を定めた請負
- 検収:数値、例外、権限、復旧の確認
一括請負では、曖昧な要件が価格に上乗せされることがあります。後から変更契約が増える場合もあります。一方で、すべてを準委任にすると、予算の上限や成果の責任が不明確になりやすいため、注意が必要です。
検収では、残高や簿価、評価損益、仕訳が基準データと一致するかを確かめます。約定訂正や再送、権限分離、ログ、性能、復旧時間も確認項目に入れます。
再委託やクラウド利用、監査権、障害時の連絡も契約に含めます。データの返却や終了時の移行支援も定めておくと、予想外の費用を抑えられます。
2026年の見積もりで押さえる最新動向とセキュリティ
開発費用は、機能だけでなく、クラウドや外部委託、サイバーリスクまで含めて考えます。2026年の発注では、攻撃や障害の後に業務を再開できるかまで見積もります。
FISCと金融庁の資料を使ったRFPの確認軸
FISC第14版と金融庁の資料を参照し、必要な対策をRFPに反映します。
- アクセス:多要素認証、特権操作、職務分離
- 技術対策:暗号化、鍵、ログ、脆弱性診断
- 復旧と委託:訓練、報告、監査、返却の条件
特権操作の承認と鍵管理も確かめます。監査ログや脆弱性診断、第三者リスク、バックアップ、復旧訓練も対象です。
インシデントが起きたときの報告経路も確かめておきます。これらの対策を後から組み込むと、再テストが必要になります。
クラウドや外部委託では、選定基準やサービス水準、再委託の手続きを確かめます。監査権限やデータの保存場所、終了時の返却・消去も対象です。
金融庁のガイドラインは、業態や関連事業者に応じて確認が必要になります。同じ要件をすべての会社に当てはめるのではなく、自社のリスクに合わせて費用を見積もります。
クラウドと電子接続による全面刷新の範囲の見直し
業務パッケージやSaaSと、APIや標準ファイルの連携を分けて見積もります。
- 標準機能:業務パッケージでカバーする範囲
- 電子接続:APIや標準ファイルの仕様
- 追加費用:配信、監視、契約変更の費用
クラウド基盤、データ連携、業務運用を分けて考えると、すべてを自社で保守する必要がなくなる場合もあります。クラウドでは、ネットワークやバックアップの費用も確かめます。さらに、セキュリティ評価の費用も含めて比べます。
2025年のJIPとXNETの連携発表のように、既存サービス間の電子接続を使える場合があります。独自の変換プログラムや手作業を減らせる可能性があります。
発注前には、標準の連携か追加のAPIか、相手先との契約やデータ費用はどうなるかを確かめておきます。全面刷新と部分刷新の両方を比べると、過剰投資を防ぎやすくなります。
有価証券管理システムの費用に関するよくある質問
費用は業態や対象範囲によって大きく異なるため、発注前に判断の手がかりとなる質問を取り上げます。
有価証券管理システムの開発費用はいくらからですか?
残高、評価損益、簡易レポートに絞った小規模ツールが、費用の下限の目安になります。
- 参考価格:小規模ツールは500万円〜2,000万円程度
- 上振れ要因:連携、会計、履歴、監査、復旧
上振れの要因が重なると、この価格帯を超えやすくなります。そのため、まず対象資産と連携先を定めてからRFPを作成します。
パッケージとスクラッチ開発はどちらが安いですか?
初期費用だけなら、標準機能を使えるパッケージやSaaSが安くなりやすいです。
- パッケージ:標準機能なら初期費用を抑えやすい
- スクラッチ:初期投資と適合性の比較
- 判断軸:5年TCOと保守人材
独自会計や特殊な承認、帳票、外部接続を増やすと、アドオン費用が増えます。更新検証費も増えるため、方式の差だけでは判断できません。
スクラッチは初期投資が大きくなりやすい一方で、業務に合わせやすい方式です。5年TCOや制度対応、社内で保守できる人材まで含めて比べます。
見積もり前に何を準備すればよいですか?
見積もり前には、対象資産や業務量、連携先をそろえておきます。移行件数や非機能要件も、あわせて準備します。
- 業務資料:資産、取引、フロー、帳票
- 移行資料:連携先、件数、履歴、権限
- 非機能資料:稼働、復旧、セキュリティ
銘柄数や取引量は、年間とピーク時の件数を分けて示します。利用者と権限、稼働時間、RTO・RPO、セキュリティ要件も準備しておきます。
取消や訂正、再送、相手先の停止といった例外処理も明記します。決算や監査で必要な履歴を示しておくと、追加費用になりやすい要件を見積もれます。
画面やファイルのサンプルは、機密情報を適切にマスキングしてから提示します。
初期費用と月額費用はどのように比べればよいですか?
初期費用に5年分の運用費を加え、5年TCOとして比べます。
- 固定費:月額利用料、保守料、データ配信料
- 追加費:開発、制度改定、移行支援
- 業務負担:障害、照合、決算、監査の工数
5年分の費用に、セキュリティ評価や手作業の工数も加えます。決算の遅れや監査対応も、業務コストとして見ておきます。
正確性と運用負担を満たしたうえで、総額とリスクを判断します。
まとめ:5年TCOと業務範囲で見積もる有価証券管理システム
費用相場は、限定機能なら500万円〜2,000万円程度、標準パッケージやSaaSなら1,000万円〜5,000万円程度です。スクラッチなら3,500万円〜6,000万円程度が目安です。
フロント・ミドル・バック、外部カストディ、会計、複数拠点まで統合すると、1億円以上になることもあります。これらは参考のレンジで、正式な価格は要件や連携、移行、セキュリティの内容によって変わります。
5年TCOでの判断
初期価格と運用費を合算し、標準化と独自性の配分も確かめます。
- 費用:設計、実装、テスト、移行、教育
- 運用:月額、データ、保守、制度対応
- 選択肢:標準化、連携、段階導入の比較
終了時のデータ返却まで見ておきます。標準化できる業務はFit to Standardで整理し、独自性が高い部分に開発費を集中させます。
RFPで前提を揃えたうえでの開発会社への相談
発注前には、対象資産、取引量、連携先、移行件数をRFPに書き込みます。
- 要件:例外処理、権限、RTO・RPOの定義
- 品質:監査証跡、移行、テストの確認
- 選定:価格、理解、責任体制の比較
例外処理と権限、RTO・RPOを示しておきます。さらに、監査証跡や保守、制度対応も書き添えます。複数社を同じ条件で比べ、金額の差が機能の差なのか、作業範囲の差なのかを確かめます。
金融業務への理解や移行・テストの実績、稼働後の責任体制も確かめます。
▼全体ガイドの記事
・有価証券管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。