
有価証券管理システムの開発は、現状把握、要件定義、方式選定の順に進めると、対象業務に必要な機能を整理しやすくなります。工程は現状把握から本番稼働まで、順を追って進みます。
全体像は、有価証券管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・有価証券管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
有価証券管理システムの全体像
有価証券管理システムは、取引情報と保有情報を一貫して扱う業務基盤です。評価損益から決済、会計、帳票までをつなぐ役割を担います。
開発前には、残高管理が中心なのか、注文から会計・報告までを扱う基幹システムなのかを決めておきます。そうすると、必要な機能と費用を整理できます。
有価証券管理システムが扱う管理対象
管理対象の範囲は、扱う情報と業務を一つずつ洗い出して決めます。
- マスタ:銘柄、発行体、口座、ファンド、勘定、取引先、保管先、通貨、市場、営業日カレンダー
- 取引:注文、約定、売買、償還、利金、配当、担保、貸借、コーポレートアクション
- 保有情報:数量、取得原価、簿価、時価、評価損益、実現損益、為替損益
- 決済・報告:入出庫、指図、照合、会計仕訳、顧客レポート、法定帳票
投資信託、外国証券、デリバティブを扱うなら、商品の特性に応じた評価・計算ルールも要件に含めます。
配当・資本異動処理や、グループ会社情報をまとめて管理すること、IFRS対応まで含めると、対象が増えます。範囲が広がる場合は、RFPにイベントを起点に更新するデータと仕訳を明記します。
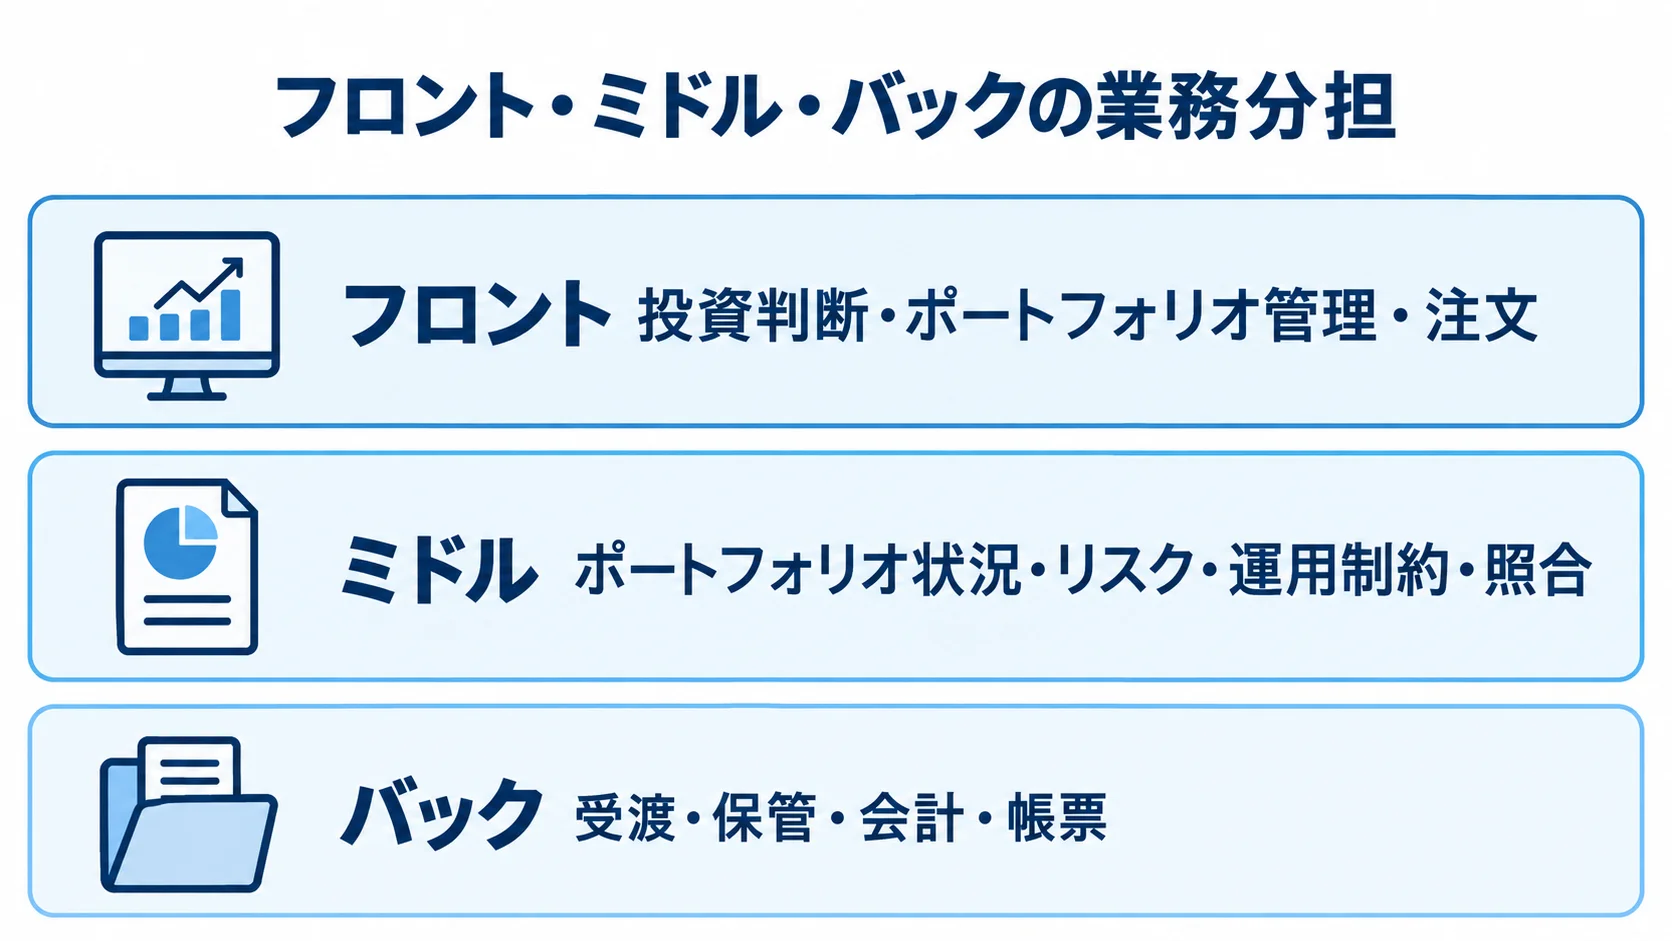
フロント・ミドル・バックの役割分担
部門ごとの役割に加えて、共通データの持ち方も合わせて設計します。
- フロント:投資判断、ポートフォリオ管理、注文、約定入力、執行指示
- ミドル:ポートフォリオ状況、リスク、運用制約、規制、照合、運用実績の確認
- バック:受渡、保管、資金・証券残高、利金・配当、会計、帳票、顧客報告
別製品を使う場合も、銘柄コードや約定番号、基準日の定義は共通に揃えます。定義が異なると、同じ取引を別の意味で集計する問題が起きるため、評価日時点や勘定区分も同じ基準で扱います。
第一ライフテクノクロスの公開事例では、AladdinとXNETを証券会社や日本カストディ銀行と結び、経理・信託システム群ともつないでいます(出典: 第一ライフテクノクロス株式会社「有価証券管理システム」)。こうした事例のように複数のシステムをつなぐ場合は、製品名を選ぶより先に、データの正本と責任分界を決めます。
有価証券管理システム開発の進め方・流れ
開発は段階を追って進め、各工程は画面の一覧ではなく業務シナリオで確認します。
- 現状把握
- 要件定義
- Fit & Gap
- 方式選定
- 連携設計
- データ移行
- テスト
- 本番稼働
開発工程は全部で8段階です。
注文から約定、受渡までを一続きで確かめ、評価・締め・会計・報告まで流れを切らずに追います。また、取消・訂正・再送、相手先停止、障害復旧も対象です。
現状把握と要件定義で決める業務範囲
現行の業務と規模を把握するため、現状を棚卸しします。
- 業務規模:対象資産、口座・ファンド数、取引件数、保管先、締め時刻
- 運用状況:利用部門、既存システム、Excelや手作業の補正
- 統制:会計・監査の手順と現在の確認方法
事業会社の残高・評価・配当管理と、金融機関の注文・約定・受渡・投信計理・信託指図では、規模が異なります。そのため、前提を揃えないまま出た見積もりは比較できません。
要件定義では、銘柄、取引、評価を中心に業務を整理します。会計や決済、帳票に加えて、権限や監査証跡、外部連携、データ保持、RTO・RPOも要件に含めます。
約定取消や取引訂正、部分約定などの扱いも要件にします。償還や利金未着、コーポレートアクションの差異についても決めておきます。また、休日をまたぐ取引や為替レートの未着、同じ電文の再送も要件に含めます。
再処理の要件では、重複排除キーと承認者、処理後に残す照合結果を決めます。この3つが検収の基準になります。
Fit & Gapで決める標準化と独自開発の境界
標準機能を確かめたうえで、業務を製品にどう合わせるか、追加開発をどこまで行うかを比べます。
- 標準機能:業務を製品に合わせ、制度変更を取り込みやすくする
- 外部ツール・API:標準機能を補い、個別開発の範囲を抑える
- アドオン・独自開発:固有業務や厳格な統制に必要な機能を実装する
競争力に直結しない帳票や承認画面まで作り込むと、初期費用と更新時の検証費用が増えます。
また、独自の会計や特殊な資産、厳格な統制を無理に標準化すると、手作業や監査上のリスクが残ります。
パッケージやSaaSは、標準機能と制度変更を取り込みやすく、導入期間も短くしやすい方式です。一方で、スクラッチは特殊な業務や既存システムとの整合に対応しやすいものの、制度改定やセキュリティ、運用、保守を長期に担うことになります。
フロントにはグローバル製品、国内業務には国内サービス、周辺業務にはAPIや個別開発を組み合わせる方法もあります。さらに、5年分のアドオン、データ配信、保守、制度対応も含めて比べます。
外部連携とデータ移行の先行設計
外部接続と移行は、連携仕様や照合範囲を早い段階で決めておく必要があります。
- 外部接続:証券会社、取引所、カストディアン、信託銀行、会計・ERP
- 周辺システム:OMS・PMS、マーケットデータ、顧客レポート
- 連携仕様:API、ファイル、電文、SWIFTごとの項目や再送条件
連携ごとに、送受信元と文字コード、締め時刻を定義します。遅延や重複排除の扱い、エラー通知、責任部署も定めます。
2025年には、JIPのOmegaFSとXNETのIMバックを直接電子接続する機能が発表されました。この機能では、設定・解約、基準価額、分配金のデータを接続できます(出典: 日本電子計算株式会社、2025年4月21日)。こうした既存サービス同士の接続を使えるかを確かめると、全面的な個別連携を減らせる場合があります。
移行の対象は、銘柄・口座・保管先・ファンドのマスタです。そのうえで、保有数量や簿価、取得日、取引履歴も含めます。さらに、未収や未払、利金・配当も、移行範囲として洗い出します。評価履歴や会計仕訳、監査用ログも、対象に含めます。
過去の履歴をすべて移すのか、基準日時点の残高を移して旧システムを参照用に残すのかで、費用と期間が変わります。旧新の件数や数量、金額、評価損益、仕訳を自動で突き合わせ、差異の原因と修正者を記録します。加えて、本番の前に複数回のリハーサルを行い、切替に失敗した場合の切戻し条件を決めておきます。
テスト・稼働・運用の段階的な進め方
テストと稼働後の統制は、一連の計画の中に含めて考えます。
- テスト:単体、結合、総合、性能、障害、セキュリティ、業務受入
- セキュリティ:認証、権限、暗号化、ログ、脆弱性、バックアップ、復旧
- 継続運用:制度改定、新商品、監査、SLA、脆弱性対応、DR訓練
約定から受渡、残高、評価を経て、仕訳と帳票までつなげた決算再現テストを行います。月末や期末、休日も確認します。
コーポレートアクションや為替レートの未着、カストディとの残高不一致もテストします。外部電文の重複や、訂正・再処理も確認します。合格の条件は、締め処理までの数値が一致し、監査担当者が履歴を追えることです。
多要素認証や特権ID管理、職務分離、承認ワークフローを要件にします。また、通信データと保存データの暗号化、鍵管理、ログの改ざん耐性も定めます。さらに、脆弱性管理、バックアップ、遠隔地復旧、第三者・クラウドとの責任分界も、要件定義から組み込みます。
FISCは2026年3月に「金融機関等コンピュータシステムの安全対策基準・解説書(第14版)」を発行しました。開発・導入・運用の安全対策を示しています(出典: 金融情報システムセンター、2026年3月)。この基準は法律そのものではなく、RFPの非機能要件や監査証跡の確認基準として参照するものです。
金融庁は2025年7月、関係法令の改正に伴う技術的な修正として、金融分野のサイバーセキュリティガイドラインを一部改正しました(出典: 金融庁、2025年7月4日)。これらを踏まえて、対象業務とリスク評価を、成果物とテストへ分けて整理します。検知・復旧と委託先管理も、同じ区分で扱います。また、緊急連絡と復旧訓練も、同じ区分に含めます。稼働後の年間計画には、制度改定への対応に加えてマスタ更新も入れます。
有価証券管理システムの費用相場とコストの内訳
費用は、対象資産や取引量、連携数によって変わります。移行履歴や会計基準、可用性、監査・セキュリティ要件も、費用を左右します。
公開定価を横断した統計は少ないため、次に示すのは、NotebookLMで整理した類似する金融・資産運用基幹の推定レンジです。確定価格ではありません。RFPの前提が揃う前の参考値として、確認してください。
規模別の初期費用と開発期間の目安
初期費用と開発期間は、機能の範囲と業務の広さによって大きく変わります。規模が大きくなるほど、費用も期間も伸びる傾向にあります。
- 小規模ツール:500万〜2,000万円程度、2〜4か月
- パッケージ・SaaS:1,000万〜5,000万円程度、3〜9か月
- 大規模アドオン:追加開発1,800万〜3,500万円程度、6〜15か月
- スクラッチ:3,500万〜6,000万円程度、10〜18か月
- 全社基幹・STP:1億円〜数十億円以上、10か月〜2年以上
小規模ツールは、銘柄、残高、評価損益、簡易レポートに機能を絞る想定です。また、外部連携や会計処理も限定します。
小規模ツールに当たるのは、事業会社が保有有価証券をまとめて管理する用途などです。そこに、コーポレートアクションやグループ管理、IFRS、複数通貨、会計連携を加えると、費用が上がります。
パッケージ・SaaSの導入費には、初期設定や権限、帳票のほか、外部データ連携、移行、教育も含む想定です。さらに、独自の会計処理や承認、帳票、複雑な連携を追加すると、更新時の回帰テストや制度改定への対応も、継続的にかかる費用になります。
全社基幹・STPは、フロントからバックまでの業務と、決済、会計、複数カストディを含む構成です。規模の差は、機能数に加えて、外部接続や履歴移行、例外処理の範囲から生じます。さらに、24時間運用や性能・DR、監査の検証範囲も、差を広げます。
5年TCOで比べる初期費用以外のコスト
5年TCOでは、導入時の費用に加えて、稼働後の継続費用と、費用配分の目安を確認します。
- 継続費用:月額利用料、基盤、データ配信、保守、制度改定、脆弱性対応、移行、バックアップ、監視、教育、監査
- 要件定義:全体費用の10〜20%が目安
- 設計・実装:全体費用の40〜50%が目安
- テスト:全体費用の15〜25%が目安
- PM・監査文書・基盤・移行:PM・監査文書10〜15%、インフラ・データ移行10〜25%が目安
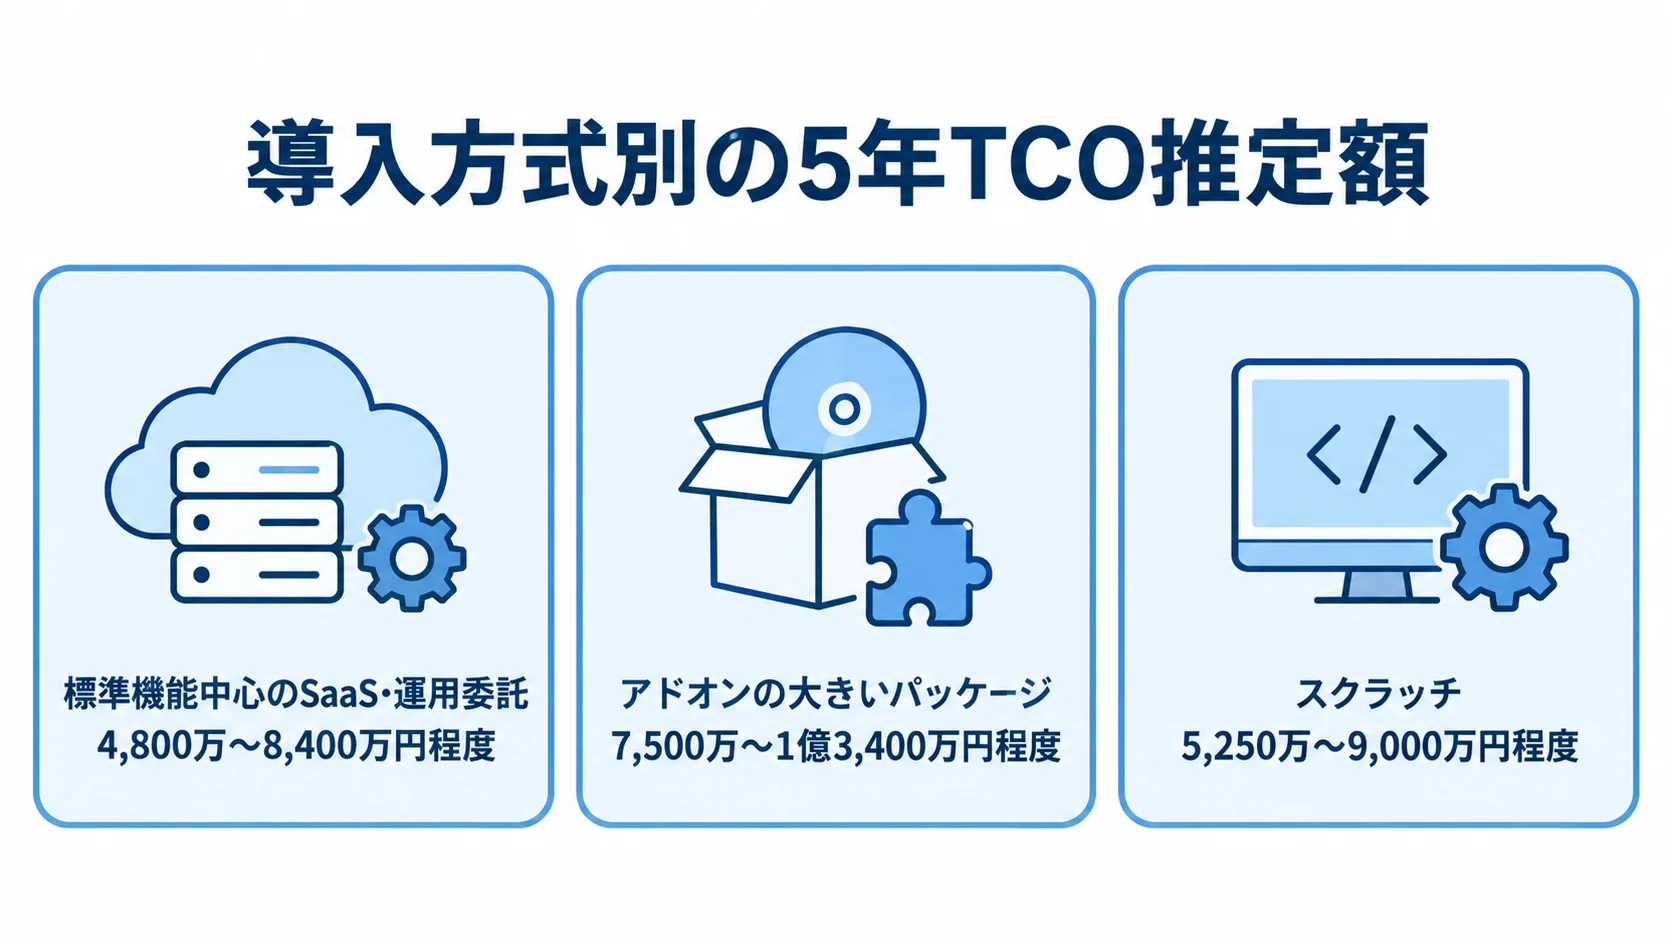
標準機能中心のSaaS・運用委託は5年で4,800万〜8,400万円程度、アドオンの大きいパッケージは7,500万〜1億3,400万円程度という試算があります。スクラッチの試算は5,250万〜9,000万円程度です。いずれも公開価格を集計したものではなく、推定値です。
費用配分は案件ごとに重なり得る概算で、厳密な合計比率ではありません。そのうえで、簿価・履歴の整備や照合、例外テストは見落としやすい費用であり、費用配分の中で漏れなく見ることが大切です。並行稼働や復旧訓練、制度改定の保守も、外せない項目です。
JUASの「ソフトウェア・メトリクス調査2026」は、パッケージ・SaaSやクラウド、Fit to Standard、カスタマイズ、外部連携を扱っています。品質・費用・工期の観点から評価する資料です(出典: 一般社団法人日本情報システム・ユーザー協会、2026年)。
有価証券管理システムの見積もりを取る際のポイント
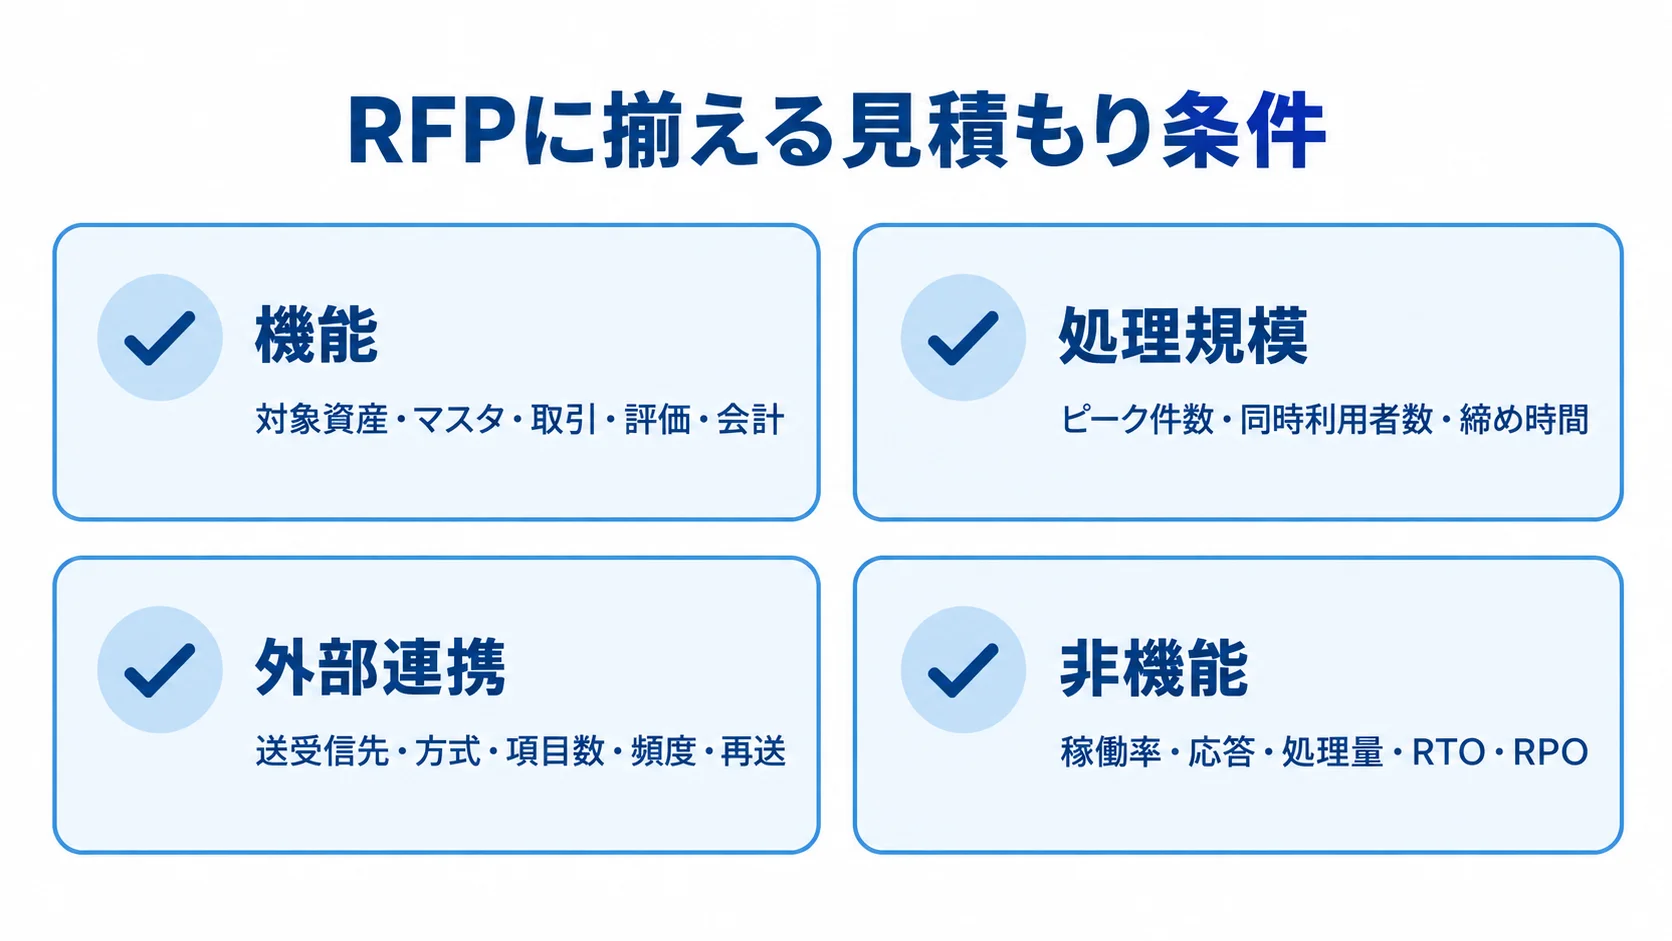
見積もりは総額だけでなく、同じ業務範囲と品質条件で比べられるように、対象資産や取引量、連携先をRFPに明記します。移行やテスト、セキュリティ、運用、制度対応も、RFPに書き込みます。さらに、含むものと含まないもの、前提条件、追加変更の単価も、候補ごとに条件をそろえます。
RFPに書く対象資産・取引量・連携先
比較できる提案にするため、機能や規模、品質条件を具体的に書き込みます。
- 機能:対象資産、マスタ、取引、評価、会計、帳票、照合、承認、監査ログ
- 処理規模:月間平均・期末や約定集中日のピーク件数、同時利用者数、締め時間、5年後の増加率
- 外部連携:送受信先、方式、項目数、頻度、再送、停止時の代替手順
- 非機能:稼働時間・稼働率、応答・処理量、RTO・RPO、バックアップ世代、遠隔地DR、復旧訓練、ログ・データ保持期間
機能要件には、株式や債券、投資信託、外国証券、デリバティブを記載します。また、利金や配当、償還、為替も対象に含めます。
セキュリティ要件では、最小権限や職務分離、特権ID、暗号化を定めます。鍵管理や脆弱性診断、ログ改ざん防止も、要件に含めます。
委託先や再委託先、クラウドの責任分界も記載します。なお、「高性能」「安全」「柔軟」といった表現は、測定方法と検収条件に置き換えます。
金融業務の担当範囲と運用体制で見る開発会社の比較
候補会社には同じRFPを渡し、業務理解と運用体制を比べます。
- 経験:金融・資産運用業務、対象資産、類似案件の規模
- 実行力:製品、外部連携、移行、性能・障害テストの実績
- 運用:制度改定、AMO、クラウド責任分界、保守SLA
候補会社は少なくとも3社程度とし、見積書の内訳を揃えます。知名度だけで決めるのではなく、要件定義を担った人や本番稼働後の障害担当者も確認します。
制度改定の費用を誰が負担するかも確かめます。製品や機能の名前だけでなく、検証方法と責任分界を聞きます。この点が不明確なままだと、見積もりが安くても追加費用や運用リスクが膨らむおそれがあります。
残高・評価・仕訳の正本や、取消・再送の処理キー、旧新データの突き合わせ回数について質問します。標準機能とアドオンの境界や、更新時の再テストも確かめます。カストディアン停止時の代替運用や、RTO・RPOの実測資料も確認します。
見積もりに含める契約・変更管理・移行リスク
契約とリスク管理では、費用の負担や切戻しの条件を事前に定めておきます。
- 契約工程:調査・整理は準委任、確定仕様の設計・開発は請負などに整理
- 契約条件:成果物、検収、変更手続き、追加単価、遅延時の扱い
- 権利・責任:可搬性、知的財産、再委託、監査権、障害時の責任
- 移行リスク:発生条件、検知、回避、切戻し、判断者、期限
仕様変更時の判断者と費用負担は、契約形態とは別に決めておく必要があります。移行リスクには、簿価の不一致や履歴の欠損、銘柄コードの重複があります。休日・通貨・評価日の変換や、仕訳の差異も含まれます。
こうしたリスクは、リスク登録簿に発生条件や検知方法、回避策、切戻し、判断者、期限を記録します。予備費の使い道も定めておきます。移行リハーサルや並行稼働、第三者レビュー、受入テスト、復旧訓練は、削らないようにします。
よくある質問(FAQ)
導入時には、費用や方式の選び方、データ移行、クラウド、セキュリティに関する質問が多く寄せられます。代表的な疑問への答えを、項目ごとにまとめます。
有価証券管理システムの開発費用はいくらですか?
機能範囲ごとの参考額は、次のとおりです。全社基幹では、数十億円以上になる可能性もあります。
- 限定的な残高・評価管理:500万〜2,000万円程度
- パッケージ・SaaS:1,000万〜5,000万円程度
- スクラッチ:3,500万〜6,000万円程度
- フロントから決済・会計・複数カストディまで含む全社基幹:1億円〜数十億円以上の可能性
いずれも推定値です。そのうえで、資産や取引量、連携、移行、非機能、制度対応を含む5年TCOで比べます。
パッケージとスクラッチはどちらを選ぶべきですか?
標準的な有価証券管理や制度・会計対応、一般的な帳票や連携が中心であれば、パッケージやSaaSから検討します。
- 標準業務中心:パッケージやSaaSでFit to Standardを検討
- 固有要件中心:アドオンやスクラッチを候補にする
- 混在要件:基幹はパッケージ、周辺をAPI・個別開発で補完
独自の会計や特殊な資産、深い既存業務との連携、他製品では満たせない統制が業務条件であれば、独自開発も候補になります。
既存の簿価や取引履歴を安全に移行できますか?
移行前に対象範囲と照合方法を決め、複数回の検証を行うことで、移行を進められます。
- 移行対象:残高、取得原価、評価・取引履歴、利金・配当、未収・未払
- 照合項目:件数、数量、金額、評価損益、仕訳の差異
- 切替準備:変換ルール、リハーサル、並行稼働、切戻し条件
仕訳と監査証跡も、どこまで移すかを決めます。欠損や重複は、本番当日の目視に頼らず、自動で検知します。
有価証券管理システムはクラウドで開発できますか?
クラウドで開発・導入することはできます。ただし、短期・低価格になるとは限らないため、運用条件を確かめておく必要があります。
- 基盤管理:データ所在、暗号鍵、バックアップ、ネットワーク、監視
- 復旧:障害切替、復旧時間、ログ、委託先管理、責任分界
- 検証:性能、セキュリティ、DRを実測
新しいフロントや周辺機能からクラウド化し、既存基盤とはAPIやファイルで段階的に連携する方法もあります。残高、評価、仕訳の正本を二重に持たないよう、ルールを決めておきます。
FISCや金融庁のサイバーセキュリティ対応は必要ですか?
金融機関や金融関連事業者は、対象となる業態とリスクに応じて、対応を設計します。
- 対策:MFA、職務分離、特権ID、暗号化、操作ログ、脆弱性管理
- 継続性:第三者リスク、バックアップ、復旧訓練、インシデント対応
- 適用判断:業態、重要度、委託範囲、監査要件に沿って決定
FISC第14版と金融庁のガイドラインは、要件や検証項目に分けて反映します。FISCを認証取得や一律の法律基準と誤解しないようにします。
まとめ
開発では、画面を作る前に、フロント・ミドル・バックの業務と、データの正本、会計・決済・報告の流れを整理しておきます。そのうえで、対象資産や取引、評価を具体化し、外部連携や権限、監査証跡、RTO・RPOも決めます。
株式、債券、投資信託、外国証券、デリバティブを対象にし、約定・受渡・評価・利金・配当も定めます。取消や訂正、再処理も具体化し、例外処理と復旧方法を確認します。
初期費用より5年TCOと業務リスクで選ぶ基準
初期費用の推定幅を押さえたうえで、比較時に含める継続費用も整理します。
- 小規模ツール:500万〜2,000万円程度
- 標準パッケージ・SaaS:1,000万〜5,000万円程度
- スクラッチ:3,500万〜6,000万円程度
- 全社STP:1億円〜数十億円以上の推定
いずれも確定価格ではないため、移行や連携、受入・障害テスト、データ配信を含めて比べます。また、月額利用料や制度改定、保守、監査、DR訓練も含む5年TCOで見ます。同じ前提のRFPを複数社へ提示します。
段階導入と稼働後の統制を含めた計画
一括での刷新に限らず、業務の優先度に応じて段階導入する範囲を検討します。
- 優先機能:銘柄・残高・評価、標準帳票、約定・決済、会計
- 追加範囲:カストディ連携、分析
- 継続統制:照合、権限、ログ、復元、DR、制度・商品改定、委託先管理
方式は単純な優劣では決めず、標準化する業務と、独自性が必要な業務、制度変更に追随する業務を分けて考えます。
業務部門やシステム部門、監査、経営層、開発会社が、業務シナリオを共有します。投資判断から会計・報告までの信頼性を支えるため、データの定義と検収の条件もそろえます。例外処理と復旧方法まで確かめておくと、追加費用や稼働後の手戻りを抑えられます。
▼全体ガイドの記事
・有価証券管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。