
税務申告システムの費用は、利用方式、税目や法人の数、連携と移行の範囲によって、年10万円台から5,000万円超まで変わります。
費用相場と内訳、価格を左右する条件、開発と見積もりの進め方を取り上げます。全体像は、税務申告システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・税務申告システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
税務申告システムの全体像
税務申告システムは、申告データの集約・変換・計算から国税・地方税への送信、結果と証憑の追跡までを支える業務基盤です。
会計データを申告書へ転記するだけのツールとは担う範囲が違うため、費用を比べるには、どこまでをシステムの範囲に含めるかを最初に決めることが大切です。
申告書作成から電子申告までをつなぐ仕組み
対象税目には、法人税、地方法人税、消費税、地方税、事業所税、償却資産の固定資産税があります。さらに、法定調書や給与支払報告書も対象になります。
- データ取込:会計・ERPの仕訳や残高試算表、給与、固定資産、請求データが入力元になります。
- 申告書作成:勘定科目と税区分を申告の形式に変えて、申告書・別表・明細書をつくる工程です。
- 確認・送信:前期比較と整合性の確認を経て、電子署名、送信、受付結果の確認へ進みます。
民間ソフトの申告データはe-Taxへ送信できます。ただし、認証や利用者識別番号、電子証明書、xtx形式の設計は別途必要になります。
「e-Tax対応」と一文で書かれていても、開発費に含まれる作業は見分けにくいものです。
見積書では、送信後の確認に加えて、エラー処理、再送、紙提出への切り替えをどこまで自動化するかを見ておきます。
既製品・クラウド・個別開発の選択肢
方式によって、標準機能に業務を合わせられる範囲と、独自の仕組みが必要な範囲は変わります。
- 既製品:標準的な業務に合わせやすく、法改正対応やバックアップを製品側に任せやすい方式です。
- クラウド型:初期のサーバー購入を抑え、利用料を月額か年額で支払う形です。
- 個別開発:独自計算、複雑なグループ通算、複数ERP連携などが必要な場合の選択肢です。
1法人で少人数、主要税目に絞る企業であれば、既製品と相性が良いです。また、会計システムを残したまま、税務申告だけ専用ソフトを使う構成も選べます。
個別開発は自由度が上がる一方で、税制改正のたびに仕様確認、テスト、リリースが必要になります。そのため、開発費だけでなく保守費も膨らみます。
税務申告システムの費用相場の目安
既製品は年10万円台から数十万円、導入支援や会計連携は100万円から500万円程度が目安です。
複数法人の統合やスクラッチ開発では、1,500万円から5,000万円超も想定されます。
金額を大きく左右するのは、税目、法人・事業所数、連携本数です。移行データや法改正対応の範囲も、金額の差につながります。
費用相場は、公開価格と会計・財務・税務領域の類似開発事例から整理した概算であり、公定価格ではありません。
既製品の利用料は年10万円台から数十万円が中心
公開価格は、利用人数、製品数、法人数の条件と契約形態によって変わります。そのため、次の数字は個別の価格例として読んでください。
- PCAクラウド法人税:1ユーザーの法人税単体モデルは月額16,200円で、会計併用モデルは1ソフトあたり月額10,200円です。
- 達人シリーズ:Professional Editionの主要4タイトルモデルは、年間163,700円です。
- Standard Edition:法人税37,100円、消費税17,100円、内訳概況書21,900円、電子申告36,000円を合わせて112,100円です。
PCAの価格は税抜きで、ソフト利用ライセンスとサーバー利用ライセンスを組み合わせた額です。
12か月に換算すると、法人税単体は年194,400円、会計併用時の法人税ソフト部分は年122,400円になります(出典: ピー・シー・エー株式会社「PCAクラウド法人税」公式価格ページ、2026年確認)。
達人シリーズの価格は、製品タイトルやエディションによって変わります。
導入指導、データ移行、既存会計とのマッピングは、別途確認が必要です(出典: 株式会社NTTデータ「達人シリーズ」公式料金・モデルケース、2026年確認)。
導入支援・統合・スクラッチの費用の目安
費用の幅は、開発方式と統合範囲によって変わります。
- 導入支援:初期設定と会計連携に加えて、マスタ整備、移行、研修まで含めると、100万円から500万円程度です。
- システム統合:複数法人やERP、承認、証憑、ダッシュボードまで含めると、500万円から2,000万円程度になることがあります。
- スクラッチ:独自計算やグループ通算に加え、送信管理や監査ログ、複雑な権限まで作る場合は、1,500万円から5,000万円超も想定されます。
導入支援の工数は、CSVを1本で取り込むか、API連携にするかと、勘定科目や税区分の変換数で変わります。
費用の判断では、対象法人数やデータの年数・件数、法改正時のテストも含めて考えます。これらの金額は、税務申告ソフトの標準価格ではなく、会計・財務・税務領域の部分刷新に関する類似開発の推定です。
税務申告システムの費用内訳
見積書は、企画・要件定義、画面・帳票、税務計算に分けて読みます。
連携、移行、テスト、運用保守も、それぞれ別の区分として並べると比べやすくなります。
費用の大半は人件費と工数で占められます。さらに、法令の解釈、帳票の網羅性、リリース後の改正対応も、見落とせないコストです。
初期費用だけで比べると、後から追加開発や手作業が発生し、総額が膨らむことがあります。
要件定義から本番移行までの初期費用
要件定義では、まず対象税目と申告期限、法人・事業所数を整理します。そのうえで、既存会計とExcel運用の扱いを決めます。承認者や電子署名、保存年限も要件に加えておきます。
計算ロジックや申告書様式の確認を後回しにして画面開発へ進むと、帳票漏れや計算差異が後から見つかります。そのため、手戻りが増えます。
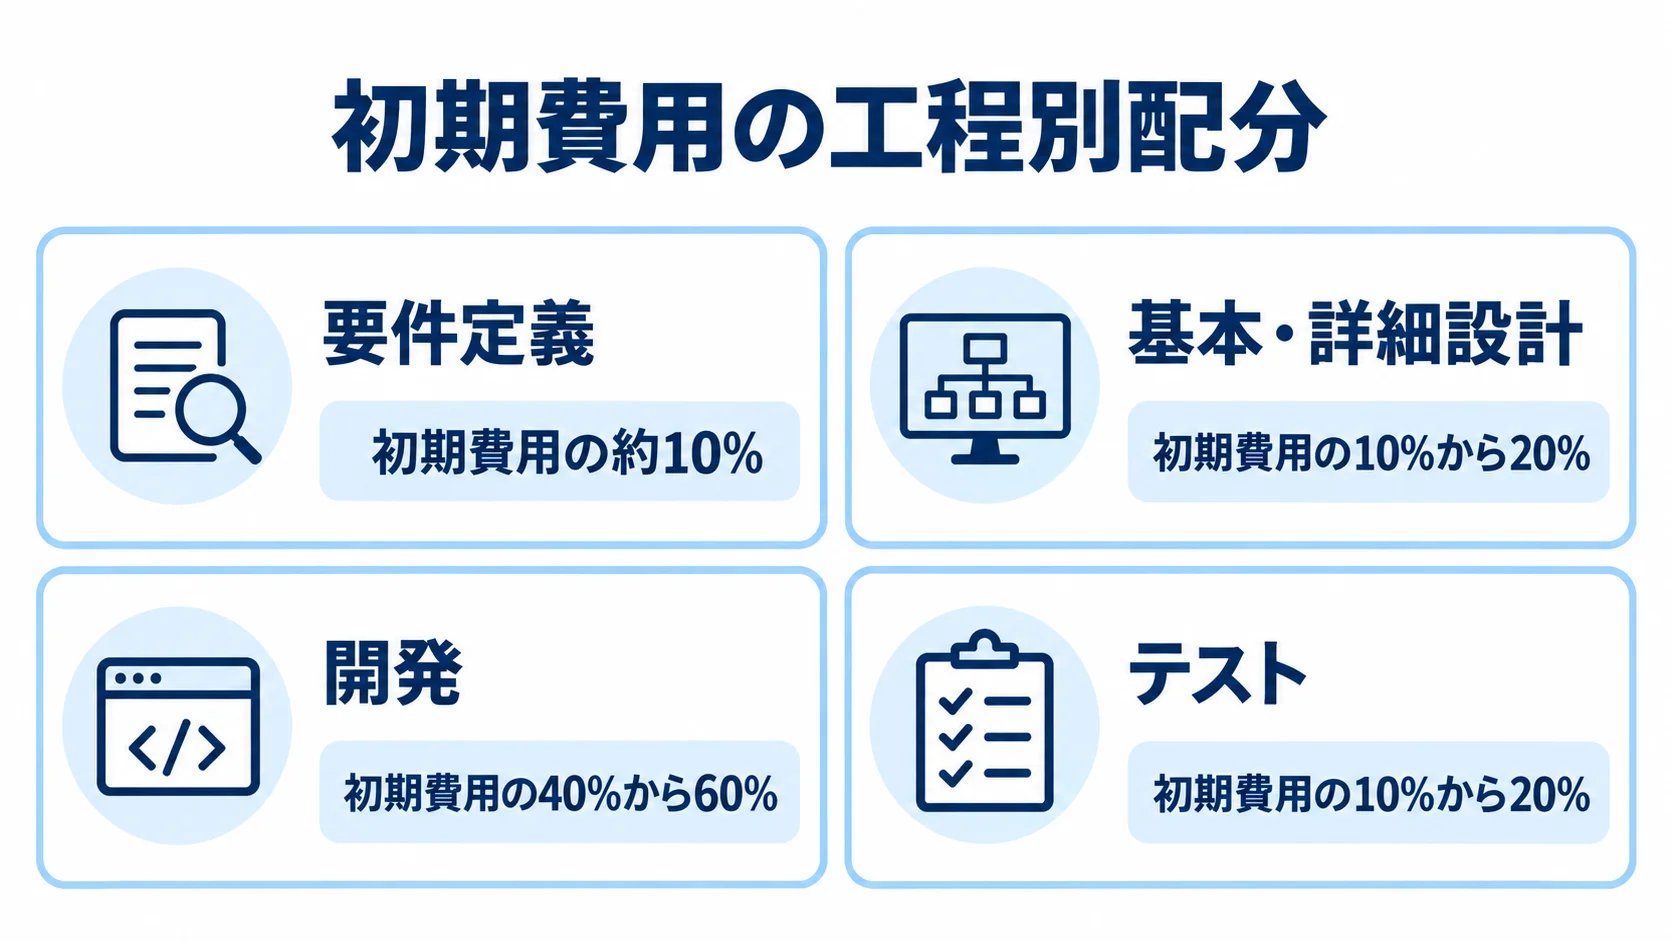
初期費用は工程ごとに配分され、開発の割合がもっとも大きくなります。要件定義からテストまでの各工程の幅は、下の一覧で確かめられます。
- 要件定義:初期費用の約10%
- 基本・詳細設計:初期費用の10%から20%
- 開発:初期費用の40%から60%
- テスト:初期費用の10%から20%
この配分は類似案件からの推定です。そのため、案件ごとの工数配分を優先し、見積もりの妥当性を検討します。
移行の対象には、過年度の申告データや勘定科目、税区分があります。さらに、固定資産と法人・事業所マスタも含まれます。
CSVの取り込みでも、文字コードや日付、金額の桁の検証が欠かせません。消費税区分や法人番号、欠損値も検証の対象になります。
移行年数が多い場合は、法定保存期間や参照頻度から対象を絞ると、費用を抑えやすくなります。
本番前には、旧システムと新システムで同じ過年度データを使い、税額、帳票、送信データを突き合わせます。
ランニングコストは利用料・保守・法改正対応
利用料と保守費は、利用条件や契約内容によって変わります。そのため、見積もりは次の条件を前提に組み立てます。
- 利用料:ユーザー数と同時接続数、税目、法人・事業所数、保存量、電子申告オプションの有無で決まります。
- PCAの価格条件:利用ソフト数や同時接続人数、グループ法人の条件で変わるため、ピーク時の利用者と対象法人で試算します。
- 個別開発の保守:初期開発費の年5%から15%程度という推定がありますが、契約内容によって変わります。
- 保守範囲:帳票・税率・e-Tax・eLTAX仕様変更への対応、脆弱性、問い合わせ窓口、バックアップ、障害復旧を明記します。
申告期限直前の休日対応や、改正後の短いリリース期限は、別費用になる場合があります。
電子申告製品は、署名、e-Tax・eLTAX送信、受付確認のほか、送信データの継続保存にも対応しています。結果の保管と進捗管理も、要件に含まれます(出典: 株式会社NTTデータ「電子申告の達人」公式ページ、2026年確認)。
税務申告システムの価格が変動する要因
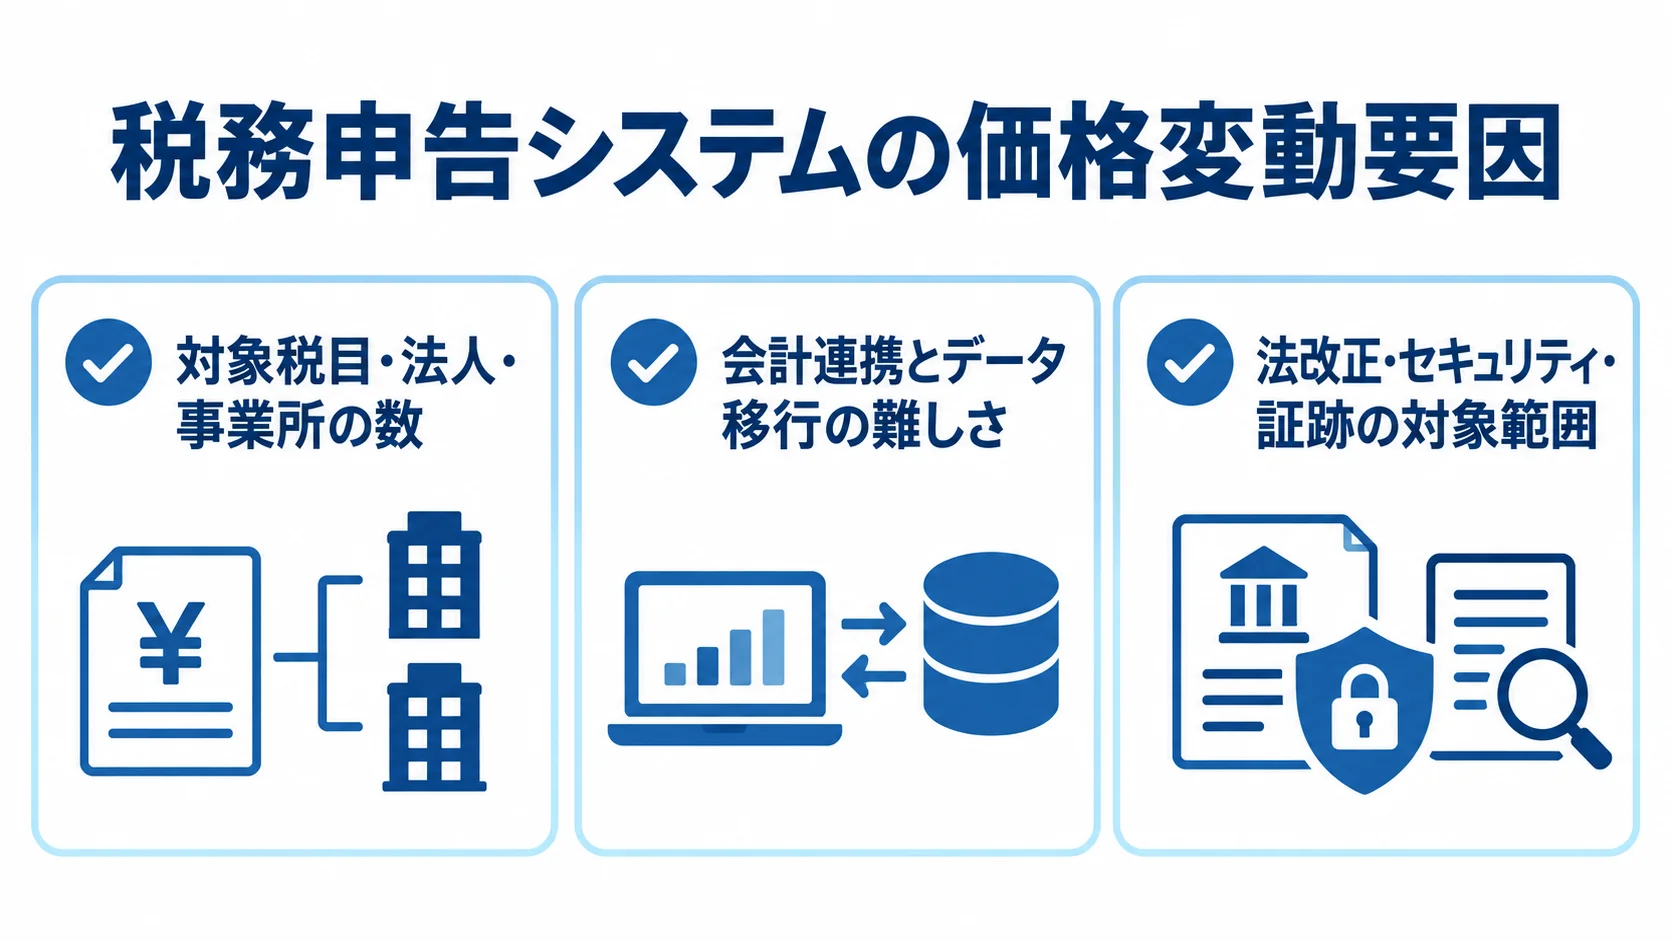
1法人の標準的な申告と、グループ会社をまたいで管理する基盤とでは、設計が異なります。そのため、費用の要因を先に分けておくと、見積もりごとの価格差の理由を比べられます。
対象税目・法人・事業所の数
税目と組織の範囲が広がるほど、帳票や計算、マスタ、テストケースが増えます。見積もりでは、次の条件を確認します。
- 税目:法人税・消費税のほか、地方税、事業所税、償却資産、法定調書、給与支払報告書を含むか。
- 組織数:法人・事業所ごとの権限、申告期限、自治体、利用料、承認経路を管理するか。
- 横断機能:製品の追加で足りるか、共通マスタや横断ダッシュボードを個別開発するか。
グループ通算では、個社の申告と通算処理それぞれの責任を決めておく必要があります。そのうえで、データの確定順や親法人のレビュー、修正時の再計算も定めます。
税理士事務所では、顧問先ごとのデータ分離と一括処理が重視されます。一方、自治体向けはLGWANや既存の住民税基幹、窓口業務との連携が加わるため、一般企業向けの費用の幅をそのまま当てはめられません。
会計連携とデータ移行の難しさ
連携と移行の工数は、データの変換項目、接続先、既存データの品質によって変わります。
- 項目変換:勘定・補助科目、税区分、課税売上・仕入を申告形式へ変えます。固定資産や給与、請求、取引先、法人番号も変換の対象です。
- 連携先:会計だけの場合と比べて、給与・固定資産・販売管理・請求管理・ERPまで広がると工数が増えます。
- データ品質:年度ごとに異なる列名や未入力の法人番号、手入力の税区分、別ファイルの修正履歴を整える作業が発生します。
差異の原因をたどれる仕組みも必要になります。見積もりには、移行年数と件数、変換ルールを含めます。加えて、検証方法や差し戻し時の責任の扱いも確かめておきます。
移行を本番直前まで遅らせて一括で処理すると、追加費用やスケジュールの遅れが生じることがあります。
法改正・セキュリティ・証跡の対象範囲
税務申告システムは、制度改正や帳票様式の変更に継続して対応する必要があります。そのため、改正対応の範囲を契約と要件に含め、あわせてセキュリティの範囲も定めます。個人番号や給与、取引先、納税額といった情報の扱いも、セキュリティの対象に含まれます。
- 法改正:税率、控除、申告書、電子申告仕様の影響判定者、テスト時期、リリース責任者を決めます。
- 情報保護:最小権限と職務分掌、暗号化、バックアップ、監査ログ、脆弱性管理を定めます。
- 証跡保存:検索性、可視性、訂正・削除履歴、証憑との紐付け、運用規程、システム概要書が対象です。
初期費用が安くても、改正のたびに都度見積もりとなる場合は、数年単位で見ると総額が高くなる可能性があります。
電子帳簿保存法への対応は、クラウド保存だけでは完了しません(出典: 国税庁「電子取引関係」資料、2026年確認)。
税務申告システム開発の進め方
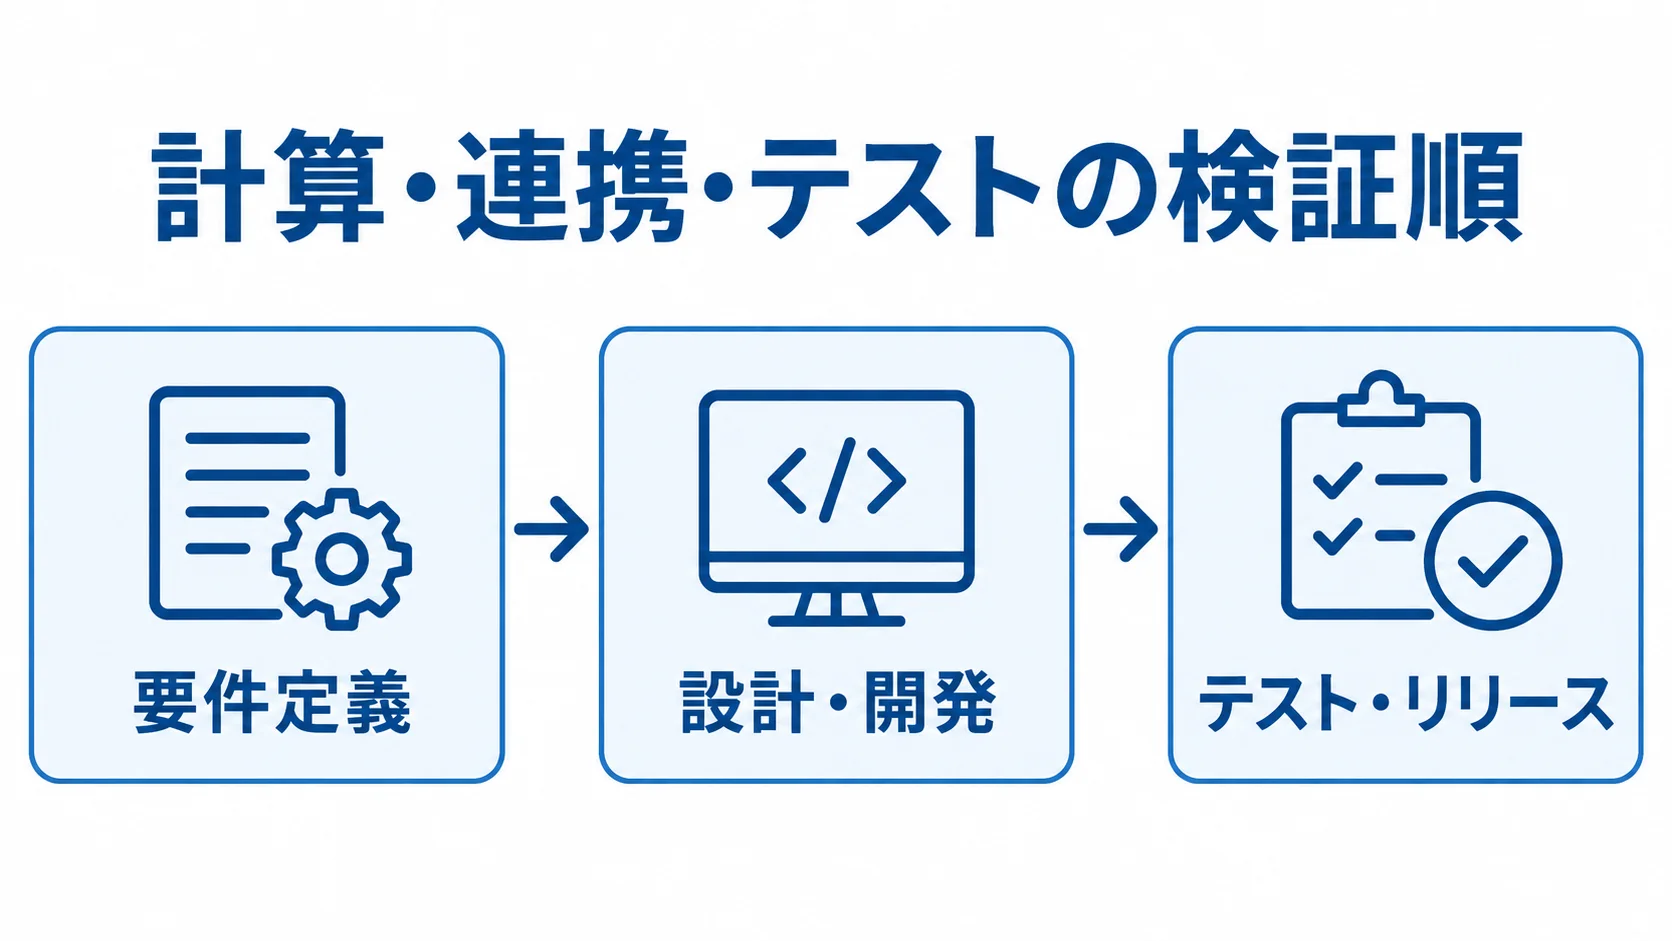
費用を抑えつつ正確なシステムにするには、機能を増やす前に申告業務の流れを決めておく必要があります。
申告期限から逆算して、データ収集から承認までの流れを組みます。そのあとに電子署名、送信、受付確認、納付、証跡保存を続け、一つのフローにします。
部分導入は数か月、独自計算を含むスクラッチは半年から1年以上かかる場合があります。ただし、テストと並行運用の期間は削らずに確保します。
要件定義での対象範囲と責任分担
要件定義では、利用者ごとに誰がどこまで確認するかと、申告の対象範囲を決めます。
- 利用者:経理、税務担当、税理士、上長、システム管理者の役割を定めます。
- 申告条件:税目や法人、件数、期限を整理します。既存ソフトやファイル連携、帳票、保存年限も含めます。
- 運用:権限と承認経路を決め、「自動化」の対象を入力・計算・チェック・送信に分解します。
MUST(必須)には、法令対応、正確な計算、e-Tax・eLTAX送信を置きます。
受信通知、操作ログ、証憑保存も、MUSTに含めます。
WANT(できれば欲しい機能)には、AI-OCRやダッシュボード、高度な分析を置きます。税務計算はAIに任せず、人がレビューできる用途から検討します。たとえば、読み取り、仕訳候補、異常検知、問い合わせ支援が挙げられます。
優先順位を決めておくと、初回リリースに不要な機能を後回しにできます。
設計・開発での計算と連携の検証
画面の開発に入る前に、会計データから申告書に至るまでのデータモデルと計算ルールを確かめます。
- 計算確認:勘定科目と税区分の対応、課税・非課税・不課税の扱いを検証します。
- 申告確認:前期比較や別表間の整合、修正申告、還付、グループ通算を確かめます。
- レビュー:税務担当者が過年度データを使い、結果を確かめられる状態にします。
画面の見た目よりも先に、計算結果と帳票の一致を確かめておくと、手戻りを抑えられます。
会計・給与・固定資産・販売管理との連携は、API、CSV、標準ファイルの中から方式を選びます。
APIでは、認証とタイムアウト、再送の扱いを設計します。差分の取得と障害復旧も設計の対象です。
ファイル連携では、出力時期と命名、暗号化を決めます。取込結果と重複防止も、必要な設計です。
e-Tax・eLTAXは、テスト環境で運用を確かめます。
電子証明書や署名、送信、受付結果、エラー時の再送までを対象にします。
テスト・リリースでの過年度データと障害時運用
テストでは、画面が正しく表示されるかだけを見ても足りません。
申告結果に加えて、改正後の処理と障害時の業務継続も確かめます。
- 過年度データ:税額や帳票、整合性、前期比較を確かめます。修正や還付、複数法人の権限も見ます。
- 法改正:税率や様式の変更後、更新、再計算、承認、送信まで、税理士や経理担当者が受入テストを行います。
- 障害時運用:送信エラーや証明書の期限切れ、受付通知の未取得、連携遅延、担当者不在、通信障害への手順を決めます。
本番稼働後も申告期限に余裕を持てるよう、旧システムとの並行運用期間を設けます。
検証結果は証跡として残しておきます。
まず1法人・1税目から始め、実績を見てから展開すると、リスクと初期費用を分散しやすいです。
税務申告システムの見積もりを取るポイント
相見積もりでは、各社が同じ前提で金額を出せるよう、条件を揃えます。「税務申告システム一式」のような曖昧な書き方だと、既製品の設定、個別開発、保守込みなど範囲が見積もりごとに異なるため、比べられません。
RFPには、対象税目や法人・事業所数、連携先、利用者を明記します。さらに、移行年数や帳票、電子申告、法改正、セキュリティ、保守も書き込みます。
仕様書での税目・連携・データ・運用
仕様書では、連携元の項目や時期、形式、方向を具体的に書きます。エラーが起きたときに誰が再処理を担当するかまで決めておくと、迷わず対応できます。必要な事項は一覧にまとめておきます。
- 範囲:税目・帳票、法人・事業所、申告件数・期限、利用者、権限を記載します。
- 連携・移行:既存会計やERP、連携方式、移行年数が対象です。
- 申告運用:電子署名、e-Tax・eLTAX送信、受信結果の扱いです。
- 管理:証憑保存やログ、バックアップ、法改正対応を盛り込みます。
見積書は、要件定義、設計、開発、製品設定に分けて読みます。ライセンス、移行、テスト、教育、本番移行、保守も、別の項目として見ておきます。
オプションを付けなかった場合に、手作業で残る業務がないかを確かめます。
クラウドでは、バックアップやサポート時間、改正更新、保存期間、契約終了時の返却と消去証明まで見ておく必要があります。
複数社の適合性による比較
税務申告ソフトの製品力と、導入や個別開発を担う会社の実行力は、分けて評価します。
- 製品:対応税目と改正リリース実績を確かめます。会計・ERP連携、複数法人、電子申告、証跡、サポートも見ます。
- 導入会社:要件担当や税務知識のあるレビュー体制、移行責任者、テスト計画、障害時の連絡体制を見ます。
- 契約後:標準機能で実現できる割合、追加開発の保守性、契約終了時のデータ取得を比べます。
標準機能は初期費用と法改正対応を抑えやすい一方で、業務を変えられない部分は手作業に残ります。
個別開発は業務への合わせやすさを高められます。ただし、開発会社への依存や将来の改修費用が増えます。そのため、個別開発は統制に関わる部分に絞って選ぶのが現実的です。
リスクと追加費用の発生条件
追加費用が発生する条件と、サービス提供者と利用者それぞれの責任の範囲は、契約前に確かめておきます。
- 変更・改正:仕様変更の判定方法、追加見積単価、法改正対応の責任を定めます。
- 受入・障害:受入条件や瑕疵対応の範囲、復旧目標を決めておきます。
- 前提条件:移行データの不備や期限の前倒しなど、固定価格に含まれない作業と対象範囲を文書に残します。
クラウドでは、どこまでを提供者が受け持ち、どこから利用者が担うかを明らかにしておく必要があります。加えて、データの所在や委託先・再委託先、ログの保管期間、バックアップの復元テストも確かめます。
障害や漏えいが起きたときの通知、契約終了時のデータ返却と消去証明は、仕様書に盛り込んでおきます。期限までに受付結果を確認できなければ申告業務は完了しません。そのため、運用条件も見積もりと並べて検討します。
税務申告システムのコストを抑えるポイント
コストを抑えるには、安い製品を選ぶだけでなく、正確さと期限遵守を保ったまま工数を減らすことが欠かせません。そのうえで、監査や税務調査で説明できるように、不要な開発と重複ライセンスを減らします。
初期費用と年間利用料に、保守や改正対応、手作業の人件費を合わせて、3年程度のTCO(総所有コスト)で比べます。
標準機能の優先と独自開発の絞り込み
標準機能に業務を合わせられる範囲と、個別開発が必要な部分とを分けて考えます。
- 標準機能:税目、帳票、会計連携、電子申告、証跡管理が標準で足りるかを確かめます。
- 個別機能:独自の承認経路や特殊計算など、本当に必要な部分だけに絞ります。
- 費用比較:画面を独自にする場合と、手作業を残す場合のリスクや金額を比べます。
既製品の改正対応や帳票更新を使うと、初期費用と将来の改修範囲を抑えやすくなります。
既存の会計を残して税務申告の部分だけを導入すれば、移行費用を抑えられます。ただし、連携の仕様や二重管理が残る場合があります。
まずは会計取込、申告書作成、電子申告、受信確認から始めます。次に、周辺業務の自動化を、効果を測ったうえで追加します。
移行対象と連携本数の整理
データ移行と連携方式を利用目的に合わせれば、初期工数を調整できます。
- 過年度データ:直近年度は検索できるようにし、それ以前は改ざん防止と検索性を満たすアーカイブにします。
- マスタ:移行前に統合し、不要な科目や重複した取引先を整理して、変換ルールと検証ケースを減らします。
- 連携頻度:リアルタイムが必要な情報と、月次の一括取込で足りる情報を分けます。
申告計算用の確定データは月次ファイルで、進捗やアラートはAPIで受けるなど、必要性に応じて選びます。
連携の本数を減らすことを優先すると、手入力が増えます。そのため、削減できる時間とエラー修正の工数を含めて判断します。
3年TCOと削減できる業務時間
3年TCOと社内作業の変化は、同じ比較表にまとめて見ます。
- 初期費用:ライセンス、導入支援、データ移行、連携開発、テスト、教育を記録します。
- 運用費:月額や年額の利用料、保守、法改正対応、追加の利用者や法人、クラウド環境費が対象です。
- 業務時間:転記、照合、エラー修正、進捗確認、証跡整理にかかる時間を測ります。
- 効果:初期費用が高くても、手作業や申告前の残業を減らせれば、3年TCOで有利になる場合があります。
申告書1件あたりの手入力項目数や差し戻し件数、送信エラーの解消時間、レビュー日数も、比べる材料にします。
導入前と、1回目・2回目の申告、改正後の数値を比べます。その結果をもとに、追加開発を続けるか、標準機能へ戻すかを判断できます。
よくある質問
導入費用は製品価格だけでは判断できません。相場や開発方式、法改正対応の費用について、よくある疑問に答えます。
小規模企業なら税務申告システムにいくらかかりますか?
主要税目に絞った既製品の利用料だけなら、年10万円台から数十万円が目安です。
会計連携や初期設定、移行、研修、保守が加わると総額は上がります。
PCAや達人シリーズの公開価格に、法人数や利用者数、税目、導入作業を加えて見積もります。
税務申告システムはスクラッチ開発したほうが安くなりますか?
標準業務に近い企業は、既製品の導入で初期費用と法改正対応の負担を抑えやすいです。
独自計算や複数ERPとの深い連携、グループ統制が成果に直結する場合は、個別開発の価値があります。
初期費用は1,500万円から5,000万円超となる可能性があり、保守や改正対応も必要になります。そのため、差別化に必要な機能だけを開発する方法が現実的です。
法改正対応の費用は初期費用に含まれますか?
通常の改正更新を利用料や保守に含む製品もあれば、個別の改修として別途請求する製品もあります。
税率や様式、e-Tax・eLTAX仕様の変更、テスト、リリース、問い合わせのうち、どこまでが含まれるかを確かめます。
リリース期限や緊急時の対応時間、追加費用の条件を契約に明記しておくと、将来の予算を立てやすくなります。
見積もり前に何を準備すれば費用を抑えられますか?
まず、対象税目や法人・事業所数、利用者を書き出します。既存システムや連携項目、移行年数、帳票、期限、承認フローも書き出しておきます。
現行のExcelや申告書、会計データ、作業手順、エラー事例を共有すると、調査にかかる工数と、見積もりの不確かさを減らせます。
標準機能で進める範囲と個別開発が必要な範囲は、社内であらかじめ合意しておくと効果的です。
まとめ
導入範囲による費用相場の違い
既製品なら年10万円台から数十万円、導入支援や会計連携なら100万円から500万円程度が、相場の目安になります。
複数法人の統合やスクラッチでは、1,500万円から5,000万円超となる場合があります。いずれも概算で、税目や法人・事業所数、連携本数によって変わります。移行や権限、電子申告、改正対応も、金額を動かす要因です。
TCOと実務範囲による相見積もりの比較
3年TCOで判断します。初期費用や利用料、保守に加え、改正対応や移行、残る手作業まで含めて考えます。
標準機能を優先し、正確性と統制に直結する部分に投資します。
同じ前提で出された相見積もりを、計算、送信、受信確認、証跡保存まで含めた実務全体で比べてください。
▼全体ガイドの記事
・税務申告システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。