
税務申告システムの発注は、業務範囲を整理し、要件と受入条件を定め、契約と検証へ進む順で進めます。この流れを踏むことが、正確な申告の継続につながります。
全体像は税務申告システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・税務申告システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
税務申告システムを発注・外注する前に知っておきたい全体像
税務申告システムは、申告書の入力画面に加えて、業務の前後を支える仕組み全体を指します。会計・ERPのデータや給与のデータ、固定資産や請求のデータを、税務計算に使える形へ変換します。
申告前の確認や承認、送信、受信結果の管理も担います。証憑や過年度データの保存まで支える、業務の基盤です。
申告書作成を含む業務フロー全体の外注範囲
発注範囲には、申告書作成の前後にある作業も含めます。最低限、次の4つの業務を一連のシナリオとして確かめます。
- データ取込と税額計算:仕訳や残高試算表を入力元とする税の計算結果
- 帳票とレビュー:別表・明細書の作成と、税理士や上長による確認
- 電子申告:電子署名、国税・地方税への送信、受付通知とエラーの確認
- 証憑と結果の保存:申告関連の証憑を、検索できる形で残す
「法人税の申告書を作るシステム」とだけ伝えると、会計連携や税区分の変換が見積もりから抜ける可能性があります。電子署名や送信エラー対応も、抜けやすい項目です。
国税庁のe-Tax APIは、民間ソフトが基本情報や税目情報を取得するためのインターフェースを提供しています(出典: 国税庁「国税電子申告・納税システムAPI」)。
利用者識別番号によるログインや送信方式については、別途仕様の確認が必要です。認証や電子証明書を確かめたうえで、送信から受付結果の取得、障害時の再送まで、実際の流れで見ます。
発注の成功条件(正確性・証跡・法改正対応)の合意
発注の成功条件には、画面の完成だけでなく、正確な税務処理と、根拠を追える記録を含めます。次の3点で合意します。
- 対象範囲:税目、帳票とレビューの範囲、承認者の決定
- 証跡:記録する操作の範囲と、過年度データの保存年数
- 法改正対応:情報収集、反映時期、検証テストの担当
税額計算や帳票の整合性が確保されていなければ、完成した画面も運用に使えません。入力データの出所と計算根拠をたどれる仕組みが必要です。
2026年時点では、2026年4月1日以後に開始する事業年度から防衛特別法人税の申告・納付が必要になると、国税庁が案内しています。
制度改正のたびに様式や計算ロジックは変わります。そのため、法改正情報の収集担当、検証環境への反映時期、通過すべきテストも、契約と運用設計に含めます(出典: 国税庁「令和7年版 法人税のあらましと申告の手引」)。
税務申告システムの発注形態の選び方
標準的な税目と業務であれば、既製品やクラウドを第一候補にします。会計連携やワークフローだけを導入支援会社へ委託する方法も現実的です。
独自の税務計算、複雑なグループ通算、複数ERPとの深い連携が競争力や統制に直結する場合は、既製品の拡張やスクラッチ開発を検討します。
既製パッケージ・クラウドの導入形態
既製品を選ぶときは、自社業務との適合性を見ながら、標準機能と追加費用を確かめます。
- 向く業務:法人税、消費税、地方税など、整理済みの申告を早く始めたい場合
- サービス機能:法改正更新、バックアップ、帳票、電子申告の利用と、保守負担の軽減
- 注意点:標準画面に業務を合わせる前提。独自承認や複雑なデータ変換は追加費用になりやすい
償却資産や法定調書など、対象業務に必要な税目が含まれるかも確かめます。
既存会計を残す税務部分の外注形態
会計・ERPを維持する方式では、連携後の管理方法まで含めて検討します。
- 連携方法:既存システムを残し、税務申告ソフトとつなぐ。方式の例は、CSV、API、標準ファイルなど
- 導入効果:全社基盤の刷新を避け、二重入力を減らすことで、予算とリスクを抑えやすい
- 管理上の注意:勘定科目や税区分などの対応表の管理者の決定
対応表の管理者が決まっていないと、連携後の手修正が増えます。
個別拡張・スクラッチ開発の委託形態
個別開発では、独自要件への対応と、税制改正後の保守・レビュー体制を、あわせて検討します。
- 開発を検討する条件:特殊な税務計算、独自のグループ管理、海外・国内ERP連携
- 承認要件:社内の職務分掌に合わせた承認が必要な場合も、候補に入ります
- 改正対応:影響範囲を自社で持ち、適用税率、対象期間、計算式、根拠資料、改定日を管理
- レビュー体制:税理士や業務責任者が確認できる形にし、税務ロジックをコードに埋め込むだけで済ませない
RFPと要件整理の準備範囲
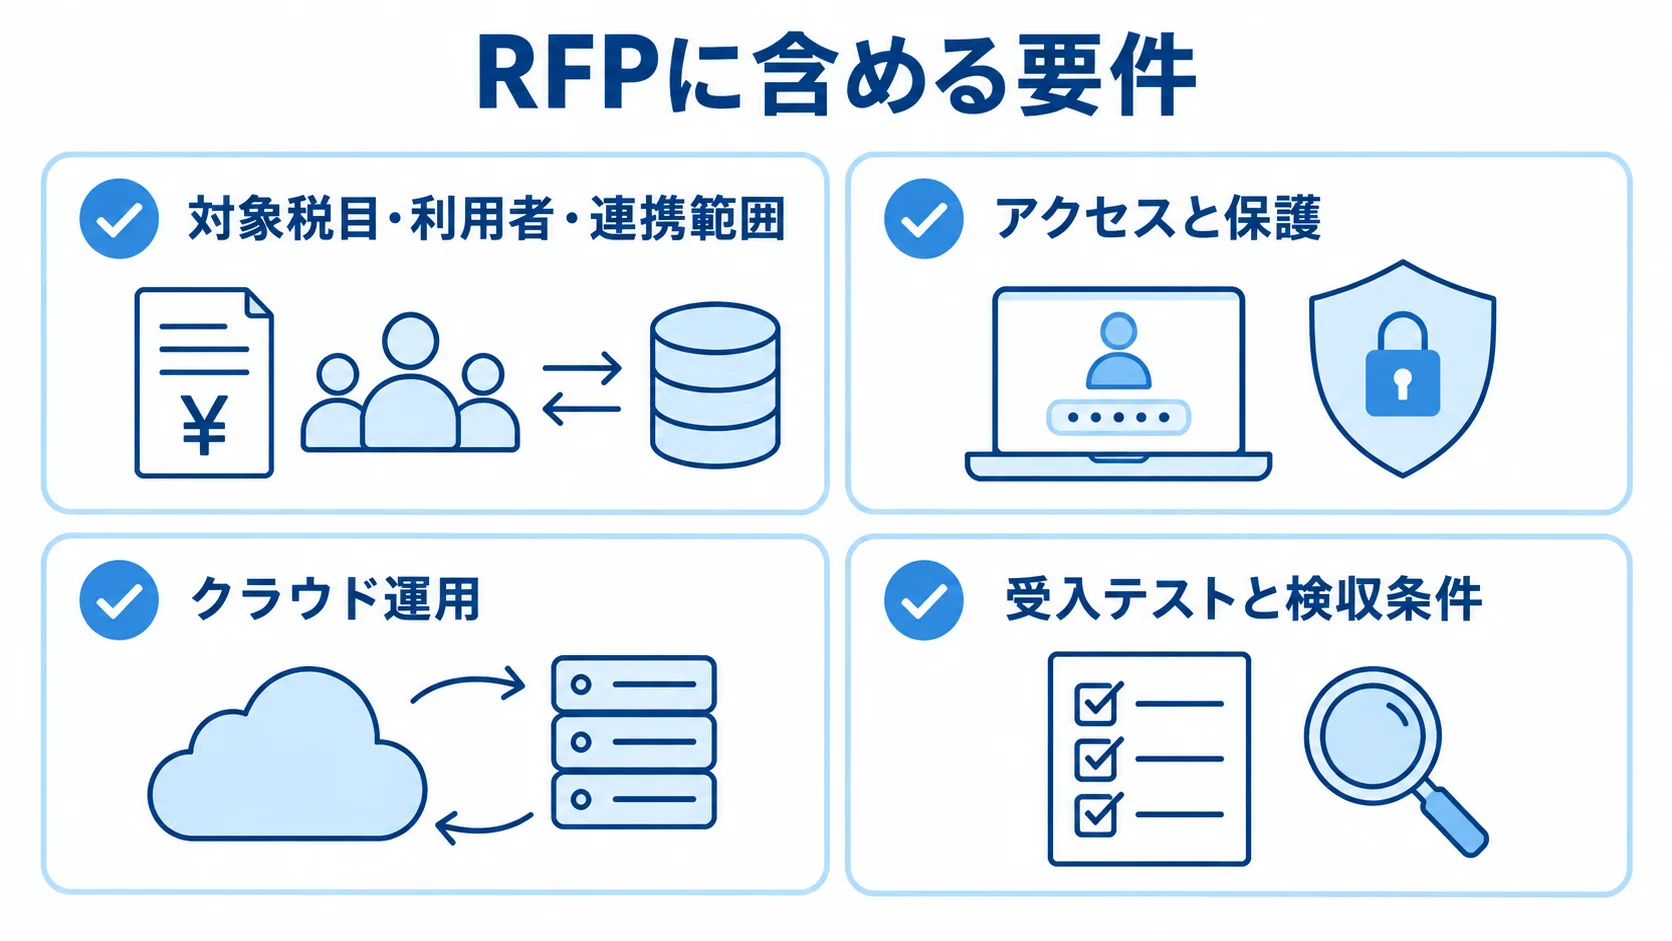
RFPは、希望機能の一覧にとどまらない発注資料です。対象範囲、現状課題、データを、同じ前提で各社に比べてもらうための材料になります。業務上の制約、検収条件、保守条件も、そこに含めます。
完成した要件定義書がなくても発注できます。さらに、現状業務と必須条件を整理しておくほど、見積もりのばらつきや追加請求を抑えやすくなります。
RFPに必ず書く対象税目・利用者・連携範囲
RFPでは、税目や利用環境に加えて、申告業務を完了させる条件も明確にします。
- 対象税目:作成する申告書、別表、明細書のどれを作るかまで特定する
- 規模・利用者:法人・事業所数、申告件数、職種、外部専門家の関与
- 既存システム:会計、給与、固定資産、請求それぞれの製品名と連携方式
- 電子申告:e-Tax・eLTAX、署名担当者、受信通知の保存方法
- 代替手順:紙提出の手順と、業務完了条件で示した機能要件
たとえば、追加科目や税区分のエラーを確かめ、修正履歴を残してから計算へ進む条件を書きます。
非機能要件と運用条件の先行固定
税務データの保護とサービス運用の条件は、RFPの段階で具体化します。
- アクセスと保護:MFA、最小権限、職務分掌、通信・保存時の暗号化
- 記録と委託先:バックアップ、監査ログ、脆弱性対応、再委託先の管理
- クラウド運用:保管場所、復旧目標、ログ期間、終了時の返却形式と消去証明
電子帳簿保存法の要件は、クラウドの採用とは別に確認が必要です。具体的には、国税庁は優良な電子帳簿に、訂正削除履歴、帳簿間の相互関連性、取引年月日・金額・取引先による検索などを求めています(出典: 国税庁「優良な電子帳簿の要件」)。
要件を満たすには、証憑の紐付けや運用規程、担当者教育などを、システム機能と合わせて整える必要があります。税務調査時のダウンロード対応も含めます。
受入テストと検収条件のRFPへの記載
検収では、画面表示の確認にとどめず、過年度の実データか匿名化データを使います。税額や帳票などを、会計連携や承認を含む一連のシナリオで確かめます。電子署名から送信まで、受信通知とエラー時の再送も試します。
税理士や経理責任者が計算根拠を確認し、旧システムとの結果の差分を説明できることを、合格条件にします。
税務申告システム開発の契約形態の選び方
契約形態は、作業内容と成果物の確定度で選びます。機能や検収条件が決まった工程は請負、作業を通じて成果を決める調査や要件定義は準委任が基本です。
工程ごとに契約を分ける多段階契約も選べます。要件定義、設計・開発、テスト・移行、運用保守を分けて契約し、全工程を最初から一つの契約にまとめなくても組めます。
請負契約で決めるべき成果物と変更管理
請負契約では、何を完成させれば検収できるかを明確にします。画面と帳票、連携仕様のほか、税務計算の対象範囲とテスト結果も、その中身として定めます。
操作マニュアルや移行データ、ソースコードや設計書の引き渡し条件も決めます。仕様変更が生じたときは、依頼を起票したうえで影響範囲を洗い出し、納期と費用を再見積もりして、承認者を決めます。
税制改正による変更と、発注者都合の機能追加は、別々に扱います。
準委任契約で決めるべき作業範囲と責任分担
準委任契約では、特定の完成物を納めることを約束するのではなく、作業内容と時間・人数を定め、作業の進め方に沿って契約内容を組み立てます。会議体や報告内容、成果の確認方法も、あわせて決めます。
要件定義では、発注者側の判断が欠かせません。そのため、ベンダーへ丸投げせず、週次の意思決定者と回答期限を決めます。
開発したものの著作権とノウハウの利用範囲は、契約書と個別契約で確かめます。秘密情報の管理や再委託の承認条件も、契約書と個別契約で確かめます。
保守契約と契約終了時の条件
保守契約では、稼働後の対応範囲を定めます。契約終了時のデータ移行条件も、文書にして明確にします。
- 保守対象:法改正・様式・電子申告の接続、脆弱性、問い合わせ、障害、復元
- 終了時の返却:データ形式と期限、バックアップの消去時期、消去証明
- 取り出す情報:データ項目、API、帳票、マスタ、操作ログ
年間保守費を初期開発費の一定割合とする見積もりもありますが、これは公的な標準料率ではありません。そこで、作業時間や法改正の追加請求の条件を確かめます。
特定ベンダーから移行できない状態は、将来の料金改定や事業方針の変更に対応しにくくなります。
税務申告システムの発注から稼働までの進め方
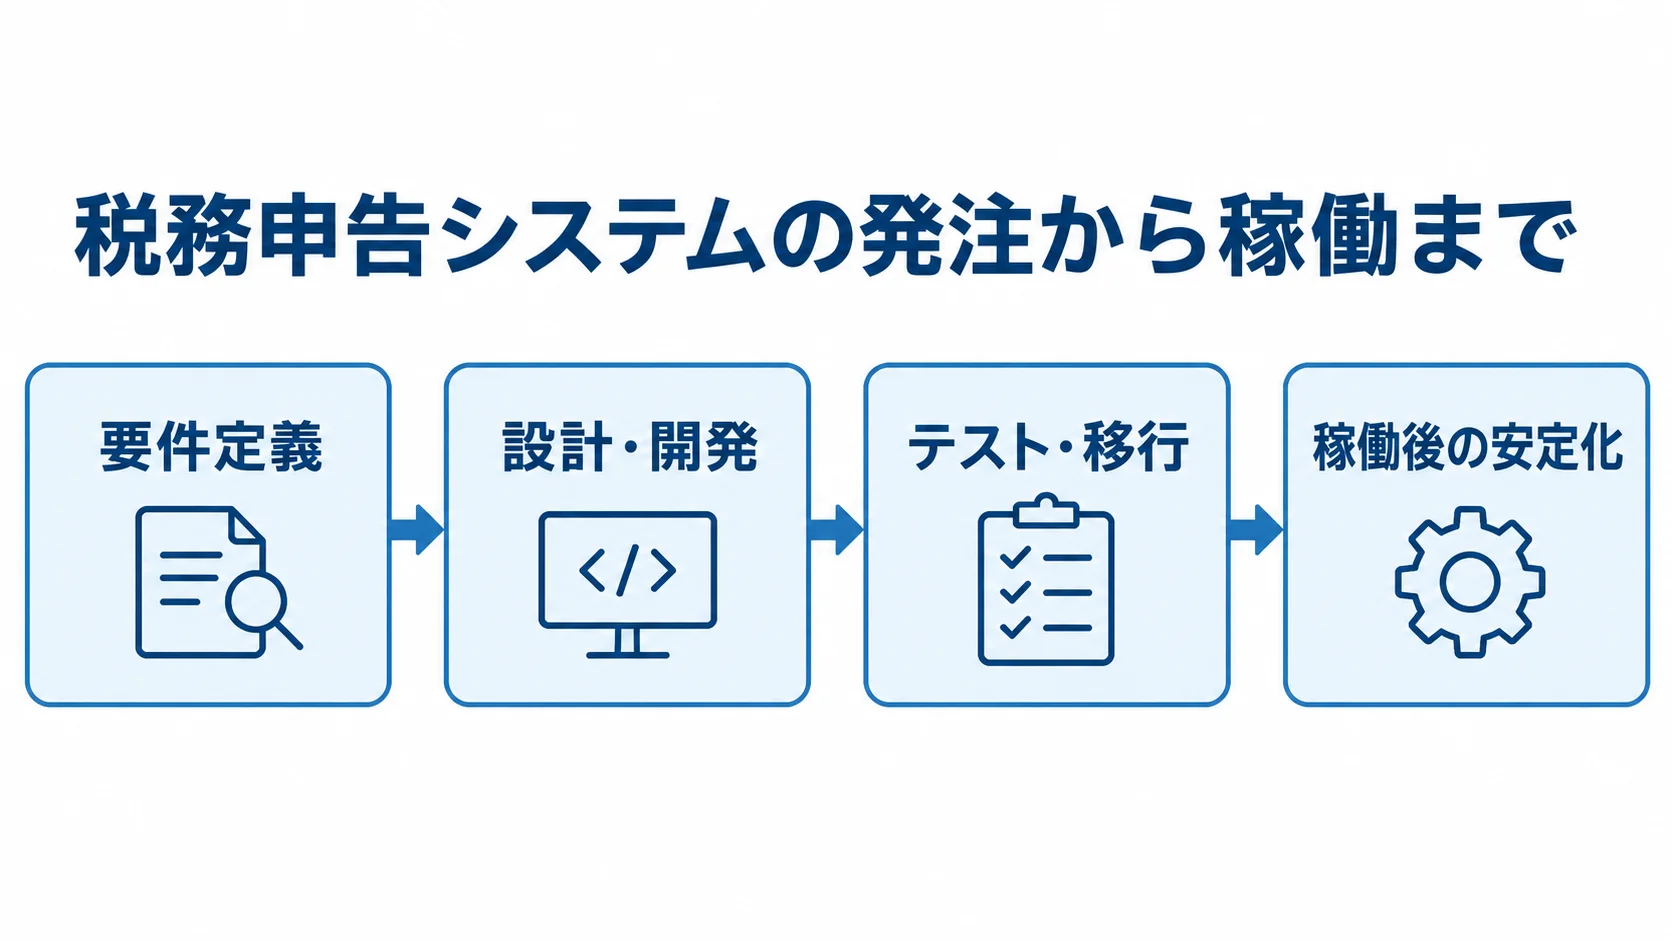
発注後は4つの工程を、要件定義、設計・開発、テスト・移行、稼働後の安定化の順に進めます。申告期限から逆算して、検証と教育、並行運用、法改正確認の日程も計画します。
要件定義での業務とデータの流れの洗い出し
決算の開始から申告、納税、証憑保管までを時系列で整理します。そのうえで、会計データの締め方と税区分の確認者を決めます。
あわせて、税理士へ渡す資料と差し戻しの管理方法を定めます。送信後の受付結果を保存する場所も定め、担当者への聞き取りに加えて、実際のExcelやチェックリスト、エラー対応メモも確かめます。
過年度データと法改正シナリオによるテスト
正常系に加えて、税区分未設定の仕訳、修正申告、還付を試します。そのほか、複数事業所、グループ法人、締め後の訂正もテストします。
電子署名の期限切れや送信エラー、e-Tax・eLTAXの受付結果の未取得も扱います。過年度データと新システムの結果を、税目、別表、金額単位で照合します。
差分が出た場合は、その理由を説明できるようにします。計算ロジックにAIを使う場合も、候補の提示にとどめ、人の承認とログを残します。
申告期限から逆算した並行運用と教育
本番稼働の直後に申告期限を迎える計画は避けます。可能であれば、一つの法人や税目から始め、旧・新システムで同じデータを処理して差分を確かめます。
利用者教育では、通常操作に加えて、差し戻しや修正、再送を訓練します。担当者変更や障害時の連絡先も、訓練の対象に含めます。
稼働判定会議では、未解決の不具合と残る手作業を確かめます。代替提出手順と保守窓口も確認してから、切り替えます。
税務申告システムの費用相場とコスト内訳
費用は、製品利用料と導入支援を中心に、連携開発や個別機能、保守などに分けて見ます。公開価格はライセンス部分が中心で、受託開発には標準価格がありません。
ここで示す数字は、リサーチノートと公開価格、類似する会計・基幹システム開発の情報から整理した目安です。個別案件にそのまま当てはまる確定価格ではありません。
既製品・クラウドの利用料と追加費用の区別
公開価格の例には、製品単体の料金と、複数ソフトを組み合わせた料金があります。
- PCAクラウド:1ソフト利用と会計併用の料金
- 達人シリーズ:対象タイトル数と年間料金
PCAクラウド法人税は、1ソフトのみの場合は月額16,200円、会計併用の場合は1ソフトあたり月額10,200円です(税抜)。
出典: ピー・シー・エー株式会社「PCAクラウド法人税 価格」。
- 追加費用:法人数や税目、連携、移行、保守などによって総額が変わる
- 5年比較:ライセンス、導入、保守、法改正、解約・移行の費用まで含めた比較
達人シリーズは、主要4タイトルをProfessional Editionでそろえるモデルで、年間163,700円です。対象は、法人税と消費税、内訳概況書と電子申告です(出典: 株式会社NTTデータ「達人シリーズ」)。
PCAの価格には、導入指導・構築・データ移行は含まれません。ただし、1法人・少人数・主要税目であれば、年10万円台から数十万円が目安です。
導入支援・連携・移行を含む費用の目安
導入範囲や個別要件で費用が異なるため、作業ごとの見積もりを取ります。
- 導入支援:既製品の初期設定、会計連携、マスタ整備、過年度データ移行、操作研修など。案件規模により100万円から500万円程度
- 複数法人の統合:承認ワークフローや周辺システム連携まで含む場合は500万円から2,000万円程度
- 個別開発:独自の税務計算や複数ERP、e-Tax・eLTAXとの個別連携を含むスクラッチ開発では、1,500万円から5,000万円超も想定
これらは、類似する会計・財務・基幹システムの開発規模から推定したレンジで、公的な標準価格ではありません。
工数配分の参考は、要件定義が全体の約10%、設計が10%から20%です。開発は40%から60%、テストは10%から20%です。
データ移行、法改正対応、税務専門家レビューも、別項目で見積もってもらいます。「一式」だけの見積もりが届いた場合は、作業単位と前提条件を追加で確かめます。
年間保守と5年TCOの比較
初期費用が小さくても、継続費用が積み上がる場合があります。そのため、保守条件と比較期間も含めて確かめます。
- 継続費用:保守、法改正、利用者・法人の追加、ストレージ、連携先の変更
- 保守条件:対応時間帯、復旧目標、改修範囲、法改正の追加料金
- 費用項目:初期費用、年間利用料、導入支援、移行、連携をそろえた比較
- 追加費目:追加開発、教育、保守、法改正、解約時のデータ返却
- 比較期間:1年目、3年目、5年目の累計費用
保守・運用費は初期開発費の年5%から15%程度という推定がありますが、標準料金ではありません。
累計で比べると、クラウドとスクラッチ、標準運用とカスタマイズの差が見えてきます。また、未確定の額については、上限、算定条件、見直し時期を記載してもらいます。
委託先の選定と見積比較で確認すべきポイント
委託先は、製品ベンダーと導入支援会社を中心に、業務コンサルタントや個別開発に強いSI会社とも比べます。税務と会計・ITの担当者をつなぎ、要件からテスト、保守までを進められる体制が大切です。
3社以上に同じRFPを渡し、提案書だけでなく、デモと質疑応答でも確かめます。
税務・会計・電子申告の実績の確認
「経験がある」との説明に加えて、次の実績と体制を具体的に尋ねます。
- 業務実績:対象税目、法人・事業所数、利用者数、データ移行量
- 連携・更新:会計やERP、e-Tax・eLTAX送信、法改正後のリリース
- 責任体制:税理士の参加頻度、計算レビュー責任者、障害時の判断者
NTTデータ、PCA、TKC、ミロク情報サービス、日本ICSなどを候補にする場合も、業務範囲に対応する導入パートナーと保守担当を確かめます。
営業担当だけでなく、プロジェクトマネージャー、アーキテクト、移行や保守の担当とも面談します。提案時の体制との差を見極めます。
同じ条件で比べる見積書の作業・前提・除外事項
総額の安さより先に、同じ範囲を見積もっているかを確かめます。見積書は、要件定義、設計、開発、連携、移行の作業を行単位に分けてもらい、テスト、教育、稼働支援、保守も同じ行単位で示してもらいます。
各作業の工数と単価、期間、担当者を記載してもらい、納めるものも示してもらいます。データ整備、税区分の対応付け、帳票差分が除外されていないかも見ます。署名・送信テストや法改正対応についても、除外されていないかを確かめます。
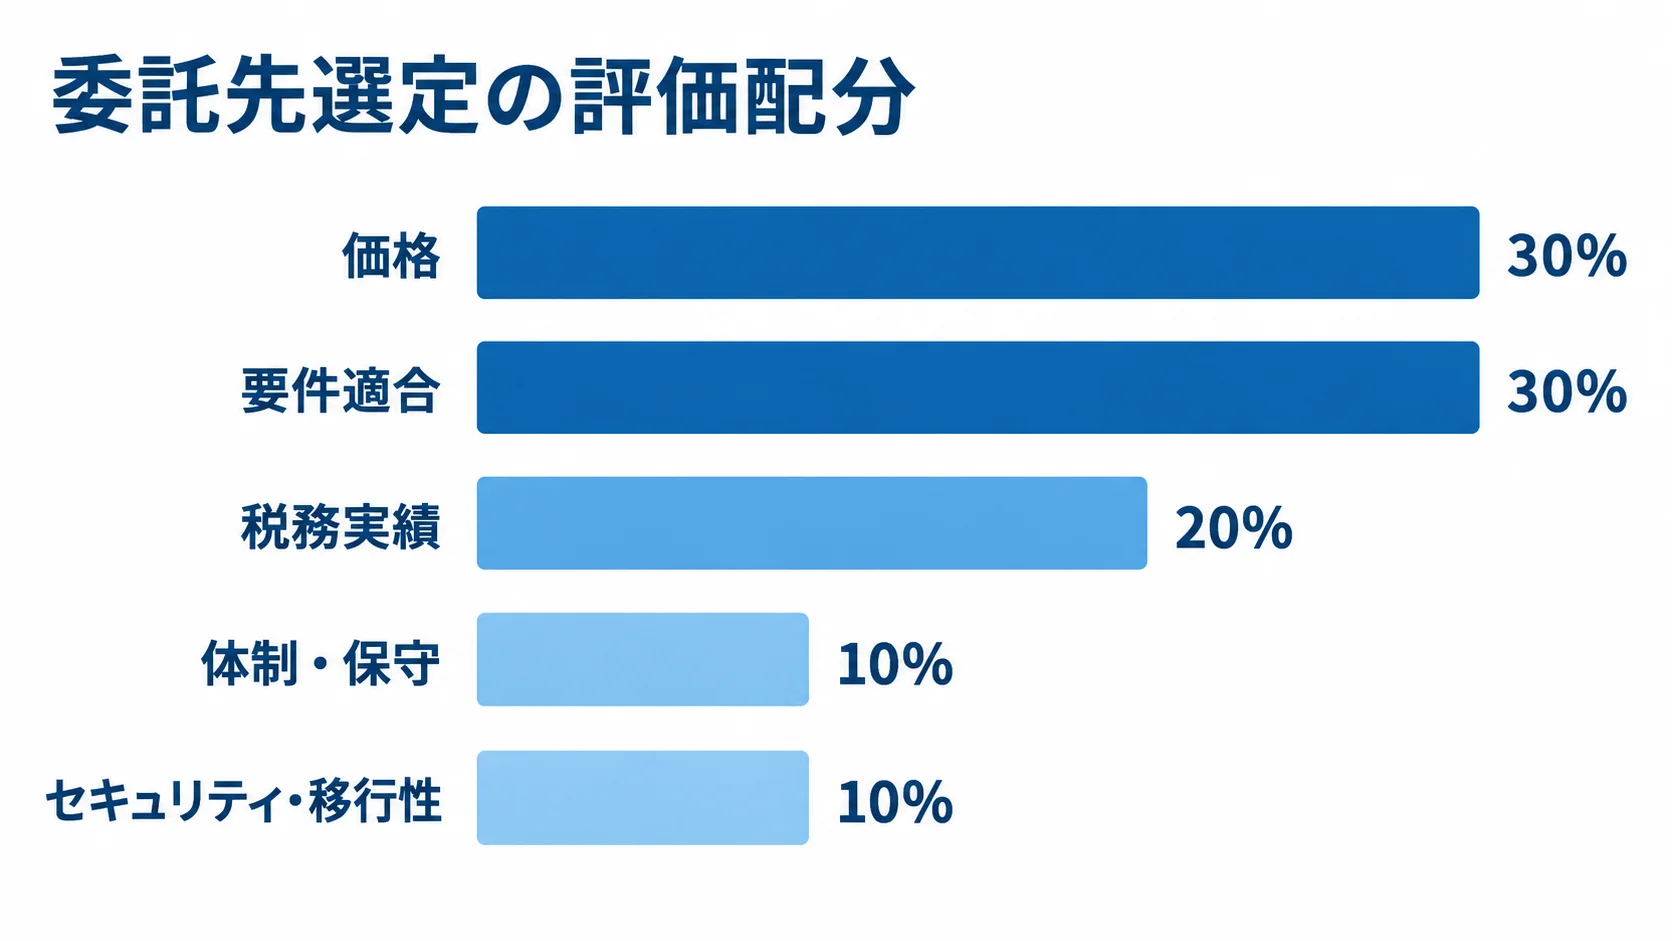
評価配分の例は、価格と要件適合が各30%、税務実績が20%、体制・保守とセキュリティ・移行性が各10%です。自社の重視点に合わせて調整し、デモではエラーや差し戻し時の流れを見ます。再送と担当交代についても確かめます。
発注を急がず注意すべき提案の特徴
提案は、価格のほか、対応範囲や責任分担、契約条件まで確かめます。
- 対応範囲:「すべて対応」とされる対象税目、帳票、法改正の条件
- 価格条件:公開価格に導入、移行、保守が含まれるかどうか
- 機能と責任:e-Tax送信の範囲と、AI計算の結果を誰がレビューし、責任をどこまで負うか
- 契約条件:再委託、個人情報、脆弱性、通知、知的財産、返却、賠償の取り決め
e-Tax対応をデータ出力のみに限る場合や、税務計算をAIで完全に自動化できるとする提案もあります。
契約条件は、法務と情報システム部門で確かめます。税務部門だけで決めず、経理やIT、セキュリティ、利用現場も、選定チームに加えます。
複数部門で確かめる体制があれば、導入後に問題になりやすい条件を早く見つけられます。
よくある質問
発注では費用に加えて、自社の税目や法人構成のほか、既存システムと法改正への対応力も確かめます。よくある質問に、順に答えます。
税務申告システムはパッケージとスクラッチのどちらがよいですか?
標準的な税目と業務なら、法改正対応や電子申告機能を持つパッケージ・クラウドが現実的です。独自計算や複雑な連携が正確性に不可欠な場合は、個別開発を検討します。保守と法改正対応の費用まで含めて判断します。
税務申告システムの外注費用はどのくらいですか?
既製品の利用料は、公開価格の例で年10万円台から数十万円が目安です。導入支援・連携・移行は、100万円から500万円程度です。
さらに、複数法人や周辺システムの統合は500万円から2,000万円程度です。独自計算を含む大規模開発は、1,500万円から5,000万円超の推定レンジです。いずれも案件条件で変わり、確定価格ではありません。
RFPには税務の専門知識がなくても書けますか?
最初のRFPは、現状業務、対象税目、利用者を整理すれば作成できます。データ連携と困っている作業、必須条件と希望時期も整理しておきます。
税額計算や電子申告の細部は、税理士や候補会社に確認し、発注後の要件定義で確定します。未確定事項は、質問と回答期限として管理します。
e-Tax対応と書いてあれば電子申告まで任せられますか?
必ずしも任せられるとは限りません。利用者認証や電子証明書、署名を確かめます。送信から受付通知、エラー修正、再送までに加えて、納付や証跡保存も確認します。
デモや受入テストでは、正常な送信に加えて、失敗時の再送手順も実演してもらいます。
まとめ
税務申告システムの発注では、既製品・クラウド・個別開発のどれが必要な範囲かを見極めます。そのうえで、対象税目と連携、レビューをRFPに落とし込みます。電子申告、証憑保存、法改正対応も、同じRFPに書きます。
発注前に決めておく事項
対象税目と法人・事業所数、既存システムとの連携を決めます。レビューや承認の流れ、法改正時の責任も決めておきます。
未確定事項はRFPに質問として残し、同じ条件で各社から回答を集めます。条件をそろえて確かめることが、後からの追加費用を抑える近道です。
委託先比較で見落としやすい点
委託先は価格だけでなく、費用範囲と実績、体制と検証方法を、同じ条件で比べます。
- 総保有コスト:移行、テスト、保守、法改正、終了時のデータ返却まで含めた費用
- 同条件の見積もり:製品料、導入、移行、連携、追加開発、保守を分けた見積もりを、3社以上で比べる
- 体制と検証:税務実績、担当体制、変更管理、受入テスト、障害時の再送の確認
申告期限から逆算して検証と並行運用を計画し、正確な申告を継続できる仕組みとして導入します。
▼全体ガイドの記事
・税務申告システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。