
税務システムの費用は、税目の数や自治体の規模、移行・連携の範囲によって、8,000万円から10億円超まで幅があります。
費用を左右するのは、データ移行の難しさ、外部連携の範囲、標準化対応の範囲です。全体像は税務システム開発の完全ガイドでも確認できます。
▼全体ガイドの記事
・税務システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
税務システムの費用相場
費用は、自治体の規模や税目、データ移行の難しさで変わります。外部連携や標準化対応の範囲によっても変わります。
全国一律の公定価格はありません。次に示すのは、公開案件と機能要件から組み立てた概算です。
公開案件での3億8,019万9,600円の落札例
自治体の入札公告や予算資料を見ると、税務システム導入の実額を確認できます。
- 港区:標準準拠パッケージ導入委託の落札額は3億8,019万9,600円。
- 吹田市:新システム構築費は2億3,107万6,000円。
- 吹田市の保守:新システムは6,732万4,000円、現行は5,253万9,000円。
港区の委託は2025年度対応分で、履行期間は2025年5月29日から2026年3月31日です。ただし、この金額が同じ条件で必ず必要になるとは限りません。導入、設定、移行、テストを含む自治体案件の参考になります(出典: 港区の入札結果、2025年)。
吹田市の資料は構築費と運用保守費を分けて示しています。導入費だけでなく、稼働後の年額も予算に組み込む必要があります(出典: 吹田市令和7年度予算資料、2025年)。
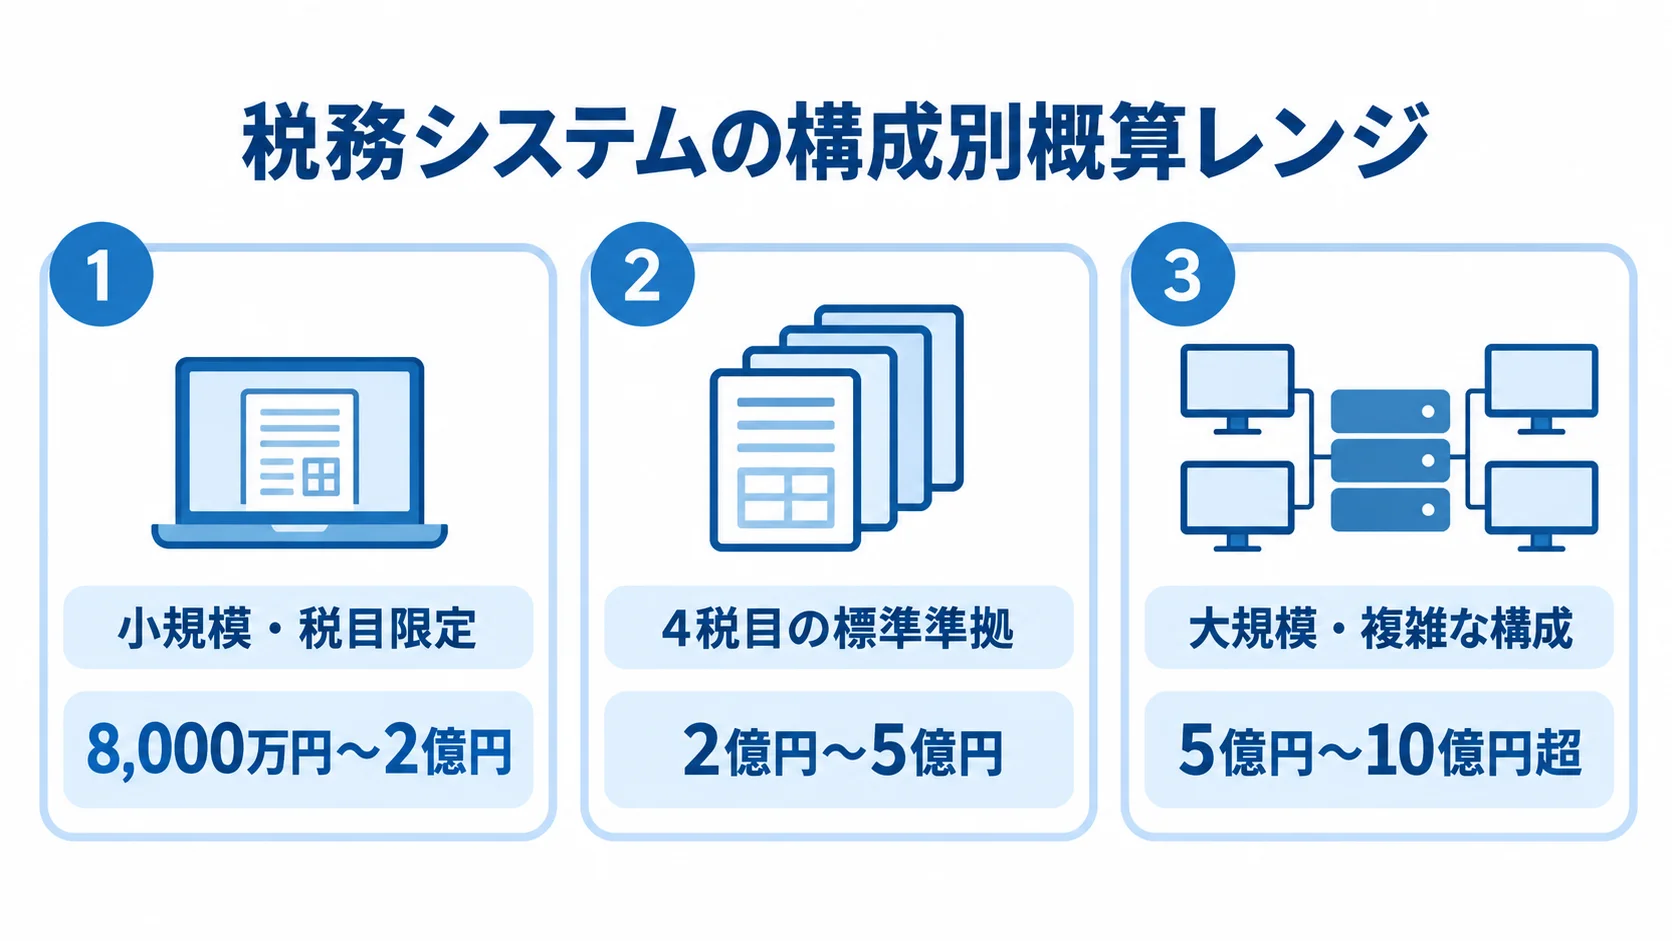
構成別の概算レンジ
方式や対象範囲ごとの推定レンジを比べると、規模と独自要件によって金額が大きく変わることが分かります。
- 小規模・税目限定:パッケージ導入や移行で8,000万円〜2億円。
- 4税目の標準準拠:個人・法人住民税、固定資産税、軽自動車税で2億円〜5億円。
- 大規模・複雑な構成:人口規模が大きく、固定資産評価やGIS、外字、複数連携、並行稼働を含む場合は5億円〜10億円超になる可能性。
共同利用クラウドやSaaSは、初期設定と移行に5,000万円〜2億円が目安です。クラウド利用料と保守を含めると、年3,000万円〜1億円超が想定されます。ただし、これは公定価格ではなく、要件を積み上げた推定です。
スクラッチ開発は3億円〜10億円超、期間は24〜48か月が目安です。標準仕様や制度改正、連携、移行も一から整えるため、独自業務が明確でない自治体は慎重な比較が必要です。
価格帯だけでなく含まれる作業の範囲
同じ3億円でも、見積もりに含まれる作業によって比較の意味が変わります。
- データ作業:クレンジングや移行対象年度。
- 稼働準備:帳票校正、研修、当初課税前の応援。
- 運用:クラウド利用料と稼働後サポート。
対象税目、年度、移行データ、連携本数、テスト回数は、各社の見積もりでそろえます。初年度だけの費用と翌年度以降の継続費を分けると、財政負担を説明しやすくなります。
税務システムの費用・コストの内訳
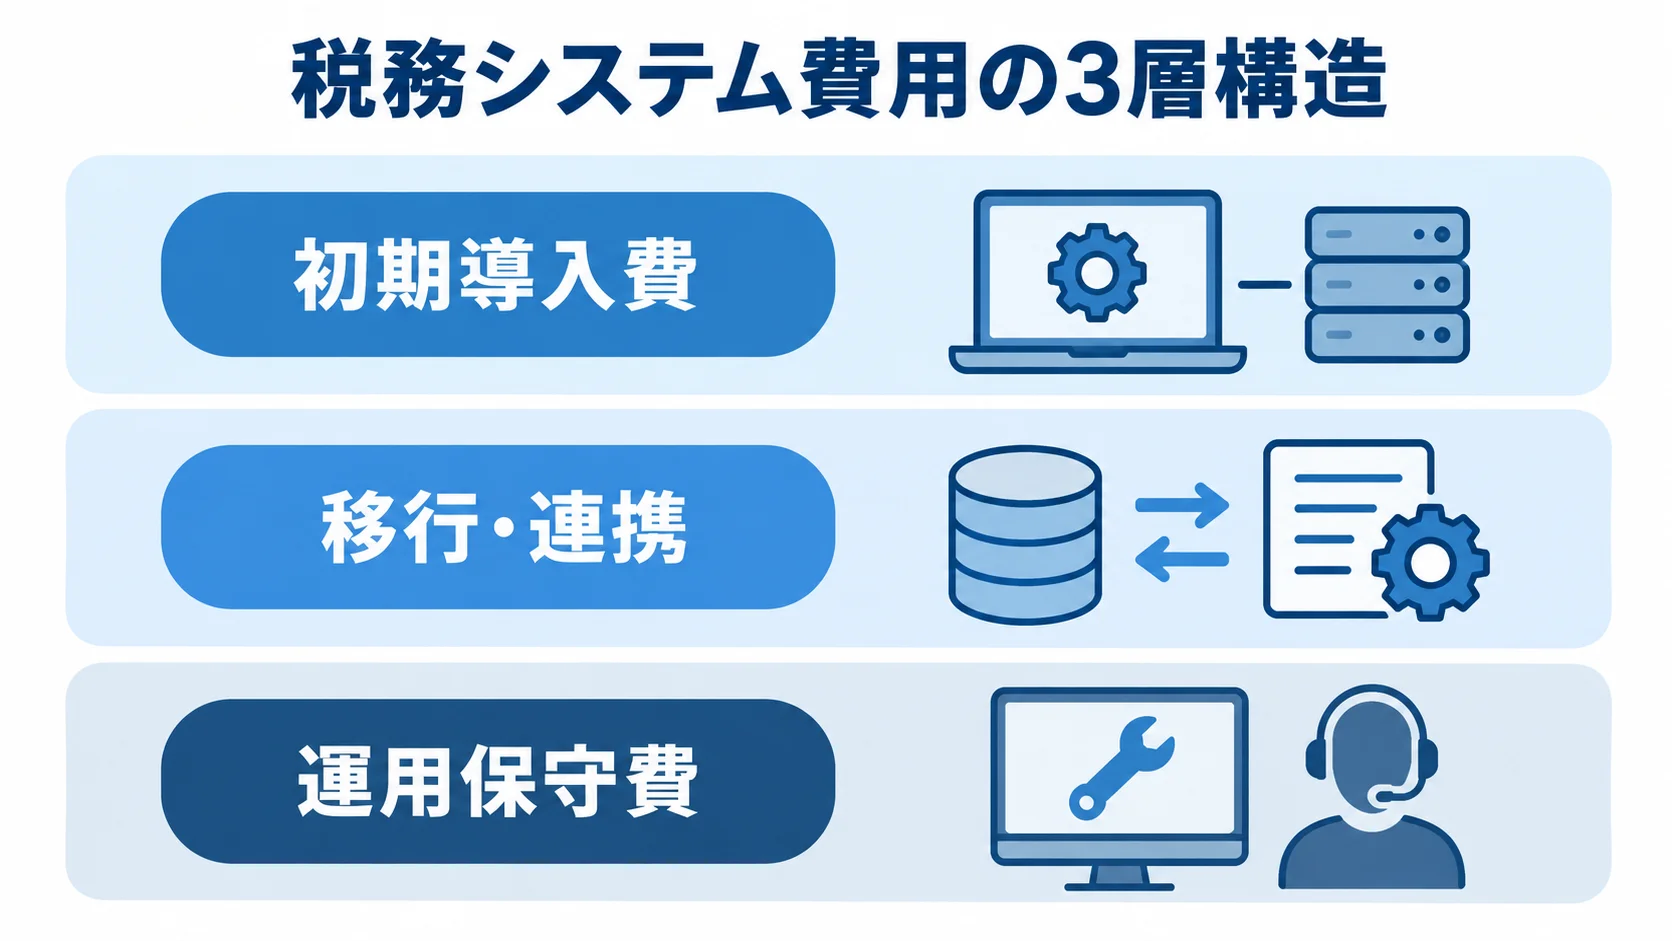
見積もりには、ライセンスや利用料だけでなく、安全に切り替えるために必要な作業も含まれます。費用は初期導入、移行・連携、運用保守の3層で整理できます。
初期導入費に含まれる製品設定と業務設計
初期費用の対象は、ライセンスや利用開始費、環境構築です。加えて、パラメータ・権限設定と税目別の業務設計も含まれます。
- 標準機能:そのまま使える範囲は費用を抑えやすい。
- 独自要件:減免、例外処理、帳票、承認経路は設定ではなく追加開発となり、工数が膨らみやすい。
- Fit & Gap:初期費用の重要項目。標準機能、業務変更、周辺サービスに分けて検討する。
現行業務をすべて再現する必要はなく、運用変更でなくせる作業は仕分けておきます。契約後に追加要望が増えると、当初見積もりより高くなる原因になります。
データ移行と外部連携の見積もり差
移行の対象には、宛名、納税義務者、課税資料のほか、土地・家屋・償却資産も含まれます。さらに、税額、収納残高、還付、滞納履歴も移行の対象になります。
- データ整備:コード変換、年度履歴、欠損確認、名寄せ、文字変換。
- 検証:旧システムと件数・金額を突き合わせる。
- 外部接続:eLTAX、国税、法人番号、住民記録、収納、GISなど。
固定資産税は評価履歴や地番、GISとの関係が複雑になりやすく、移行対象をどこまで絞るかで費用が変わります。
また、連携先には軽自動車検査情報や口座振替、電子決裁があります。帳票印刷・封入封緘も連携先に含まれます。仕様確認や接続試験、再送、障害時の手作業まで設計します。連携本数を少なく見積もると、後から追加費用が発生しやすくなります。
運用保守費を決める法改正・クラウド・支援体制
年間費用には、クラウド基盤、監視、バックアップの費用が含まれます。加えて、セキュリティパッチやヘルプデスク、障害対応、帳票保守も対象になります。
- 制度対応:法改正と標準仕様の改版。
- 繁忙期支援:当初課税で現地・休日対応が必要なら、年額に含めるかオプションにするかを決める。
- 契約確認:税制は毎年のように改正されるため、通常の問合せと制度改正対応は契約上分けておく。
吹田市の新システム保守費は6,732万4,000円です。年間費用は初期構築費より小さく見えても、5年、10年で大きな総額になります(出典: 吹田市令和7年度予算資料、2025年)。そのため、初年度だけでなく5年TCOで比較します。
税務システム開発の進め方
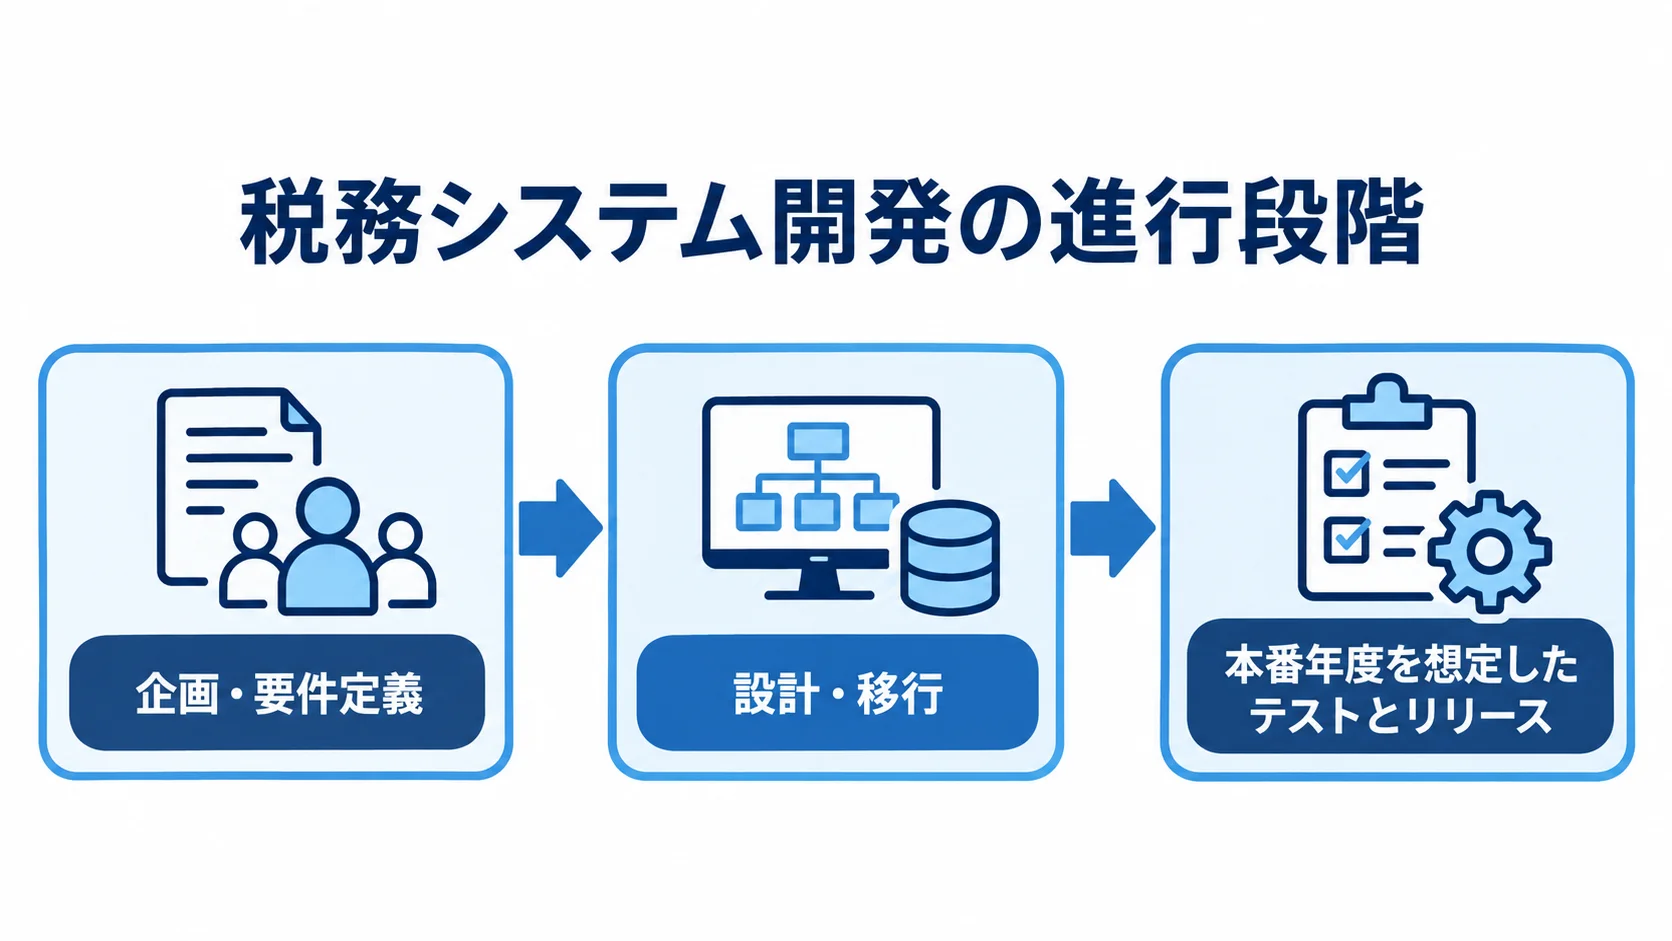
標準パッケージは、要件確認から稼働まで12〜24か月が目安です。固定資産評価や外字、連携先が多い場合は18〜36か月、スクラッチ開発は24〜48か月を見込むことがあります。
年度切替と当初課税の締切から逆算して、移行リハーサルと職員研修の期間も確保します。
企画・要件定義での現行業務と標準仕様の突き合わせ
企画では、現状を洗い出し、標準仕様書やデータ・連携・非機能要件と現行業務を比べます。
- 現状確認:税目、担当課、帳票、バッチ、連携、繁忙期、手作業。
- 管理条件:職員権限とデータ保存年限。
- 差分の扱い:廃止、業務変更、標準機能、周辺サービス、経過措置。
標準化の対象は20事務を中心に移行が進み、原則は2025年度末までです。2026年度以降にならざるを得ないものは特定移行支援システムとして扱われます(出典: デジタル庁「地方公共団体の基幹業務システムの統一・標準化」)。そのうえで、製品が標準仕様に適合しているか、改版に追随できるかを確かめます。
設計・移行でのデータ品質と責任分界
設計では、税目別の業務フロー、画面、帳票、権限、バッチ、連携方式を決めます。あわせて、移行作業も誰が受け持つかを分けておきます。
- 抽出:元データを誰が用意するか。
- 変換:データを誰が変換するか。
- 承認:移行結果の正しさを誰が確認するか。
ベンダーにデータを渡すだけでは、欠損や重複が見つかったときの責任が曖昧になります。
行政事務標準文字も費用と期間に影響します。戸籍情報システムの文字は、重複を除くと約70万字で、約7万字が行政事務標準文字として整理されています(出典: デジタル庁「地方公共団体情報システムにおける文字の標準化」)。また、氏名や住所の外字を同定し、印刷物や証明書の見え方を確認する作業は、移行計画と帳票校正に含めます。
本番年度を想定したテストとリリース
テストでは、画面だけでなく、税額や帳票、連携、権限、復旧も確認します。
- 件数・金額:納税義務者件数、課税額、収納額、還付額、滞納残高を新旧で突合。
- 出力・連携:証明書の記載、帳票の宛名と外字、eLTAXの取込エラーと再送。
- 安全性:個人番号の閲覧制限とバックアップからの復旧。
切替前に複数回の移行リハーサルを行い、処理時間と担当者の作業量を測ります。可能であれば旧システムと並行稼働し、当初課税や納付書発送に間に合うかを、実データに近い条件で確かめます。稼働判定には、問い合わせ窓口と障害時の縮退運用も含めます。
税務システムの価格を左右する変動要因
自治体ごとの見積もりは、人口だけでなく、業務の複雑さや履歴、連携、文字、運用体制によって変わります。要因ごとに分けて考えると、削減できる費用と維持すべき費用を見分けやすくなります。
人口規模と税目数による処理量と設定範囲
人口が増えると、納税義務者、課税資料、通知書、収納取引、問合せが増えます。それに伴い、性能試験や帳票印刷の検証量も増えます。
- 個人住民税:給与支払報告書、確定申告、公的年金など。
- 固定資産税:土地・家屋・償却資産の評価と履歴。
- 法人・軽自動車税:法人情報・申告、車両情報との連携。
4税目を一括で導入すると、共通の宛名、権限、収納をまとめやすい一方、切替テストは増えます。段階的に導入すればリスクを分散できますが、旧新連携や二重運用によって短期の費用が高くなる場合があります。
データ量・外字・履歴の複雑さと移行費
税務システムでは、現年度のデータだけを移せばよいとは限りません。証明や問合せに必要な過年度の情報も、対象になることがあります。
- 履歴:課税根拠、評価替え、収納、滞納処分、宛名変更、法人異動。
- 保持方法:オンライン保存する年度と古い年度のアーカイブ。
- 外字:標準文字への変換、従来文字の参照保持、帳票確認。
保存年度の決定によって、移行容量や変換ロジック、検証件数が変わります。外字の扱いを決めないと稼働後も手作業が残り、氏名の同一性や外部連携にも影響します。
デジタル庁は外字について、作成・維持費、職員と住民の負担、ベンダーロックイン、連携阻害を課題に挙げています(出典: デジタル庁、2026年)。また、住民への案内も設計に含めます。
クラウド・標準化・サポート範囲と将来費用
クラウドは、サーバーを持つ費用を抑えやすい一方、利用料やネットワークの費用は続きます。監視やバックアップ、接続、セキュリティ運用も、継続して発生します。
- SaaSの料金条件:利用者数、人口、税目、容量、帳票数で決まる。人口変動や制度変更による影響も見ておく。
- 標準仕様の改版:改版への対応費が、月額・年額に含まれるかどうか。
- 契約上の費用負担:法改正、仕様改版、パッチ、障害対応、追加帳票を明記。
データ要件・連携要件の標準仕様は、2026年にも更新されています(出典: デジタル庁「データ要件・連携要件の標準仕様」、2026年)。
税務システムのコスト最適化のポイント
コスト最適化は、単価を下げるだけでなく、不要な独自開発を減らし、追加費用と失敗リスクを抑えることです。移行品質や当初課税の安定性を削ると、稼働後の手戻りや職員の負担が増えるおそれがあります。
標準パッケージを基本にした独自機能の絞り込み
標準準拠パッケージは、制度改正や標準仕様への追随を進めやすく、他自治体の実績も活用できる選択肢です。
- 標準機能に合わせる:初期開発費と将来保守費を下げられる場合がある。
- 独自機能を残す:法令上の必要性や住民サービスの価値で判断する。
- 慣行を見直す:従来どおりにするだけの機能は要否を検討する。
Fit & Gapの結果は、費用と運用負担の数字に置き換えて比べます。たとえば、独自帳票を1種類残す費用、標準帳票への変更研修費、外部サービスへの切出し費を並べて考えます。5年TCOで比べると、初期費用が安い案より、改版時の追加開発が少ない案が有利になることがあります。
RFPでの初期費用・運用費・追加費用の分離比較
RFPでは費目と前提をそろえ、各社の見積もりを比べられる形にします。
- 費目:導入、移行、連携、帳票、研修、クラウド、保守。
- 継続・終了費:制度改正、繁忙期支援、データ返却。
- 共通条件:人口、税目、データ年度、帳票数、連携先、希望日、支援時間。
前提が各社で異なると、安い提案でも後から追加請求が発生します。そのため、価格に加えて、標準仕様の適合版、同規模自治体の移行実績、データ返却の方法を確かめます。復旧目標、再委託先、法改正対応の責任も、あわせて見ます。
NTTデータは共同利用型県税クラウドについて、2026年1月の香川県導入決定時点で四国4県、全国11県で採用・導入決定と発表しています(出典: NTTデータの発表、2026年)。ただし、実績は自治体の種類と税務領域をそろえて比べます。
移行リハーサルと受入条件の維持
予算を削る場合でも、移行リハーサルや帳票校正は後回しにできません。性能試験と職員研修も、目に見える機能ではないため削りやすい一方で、誤りが起きたときの影響は大きくなります。
- 突合:旧新データの件数と金額。
- 障害確認:外部連携のエラー処理と復旧手順。
- 稼働訓練:当初課税前の訓練を受入条件にする。
稼働後の設定変更の範囲、問合せの記録方法、ナレッジの引き継ぎも契約に含めます。小さな変更を毎回依頼すると年額が膨らみます。そのため、職員が自分で設定を変えられる管理機能と手順書に投資しておきます。
税務システムの見積もりを取るときのポイント
見積もりは、開発会社から金額を受け取るだけでは終わりません。自治体が前提条件と受入条件を整えることが欠かせません。提案会社が同じ条件で費用とリスクを説明できる状態をつくっておきます。
仕様書での税目・データ・連携・帳票の具体化
仕様書で業務要件と非機能要件を具体的に書いておくと、見積もりの漏れによる差を防げます。
- 規模と対象:税目、人口、課税資料、過年度データ、宛名・法人・資産件数。
- 出力と接続:帳票の種類・年間部数、連携先、職員数、権限、稼働希望日。
- 非機能:可用性、性能、復旧、監視、暗号化、操作ログ、脆弱性対応。
固定資産税であればGISや評価替え、個人住民税であれば給与支払報告書や特別徴収、収納であれば口座振替や還付を、具体的に記載します。滞納整理では、案件履歴まで業務単位で分けて書きます。
税務情報には個人情報や個人番号が含まれます。そのため、閲覧・更新・出力の履歴を追える監査証跡を求めるとともに、データ返却と終了時の移行支援も明記します。
複数社の同条件比較と安さの理由の確認
パッケージや共同利用クラウド、SaaS、個別開発を、同じ条件で比べます。
- 費用:初期、年額、5年TCO、追加開発単価。
- 作業範囲:法改正、クラウド、移行、研修、当初課税支援の費用を分けて提示。
- 除外項目:移行リハーサル、帳票校正、返却、夜間障害対応。
同規模自治体の稼働件数、適合する標準仕様の版、標準文字の同定と帳票確認の担当を質問します。障害時の一次対応時間や、契約終了時のデータ返却形式も確認します。
カタログの記載だけで決めず、実データに近いPoCや移行リハーサルで確かめます。
追加費用とスケジュール遅延のリスクと契約による抑制
代表的なリスクごとに、発生条件、予防策、検知方法を整理します。追加費用の負担者、納期への影響、代替手順は、RFPと契約書に記載します。
- 要件・データ:要件漏れ、データ品質、外字変換の遅れ。
- 外部・制度:連携仕様の確定遅延、標準仕様改版。
- 体制:ベンダー要員不足。
移行元データに欠損があった場合は、自治体が補正する範囲と、ベンダーが変換で直す範囲を分けます。
標準化の期限だけを理由に、テストを短くしてはいけません。2025年度末までの移行が難しい場合は、特定移行支援システムも踏まえて考えます。
データ量、標準仕様との差、事業者の体制から、移行の可能性を説明してもらいます。そのうえで、課税と収納の継続を優先します。
税務システムの費用に関するよくある質問(FAQ)
価格帯だけで決めると、導入後に必要な作業を見落とすおそれがあります。自治体の情報政策担当者や税務担当者が疑問に感じやすい点を、質問の形で整理します。
税務システムの開発費用は1億円以内に収まりますか?
税目を絞り、移行データと連携先が少ない小規模な導入であれば、8,000万円〜1億円台前半に収まる可能性があります。
4税目、標準化、過年度履歴を含めると、2億円〜5億円が中心になりやすくなります。帳票やeLTAX、研修、保守も含めて対象範囲を整理し、そのうえで判断します。
パッケージとスクラッチ開発はどちらが安いですか?
独自業務を標準機能で扱える自治体では、標準準拠パッケージや共同利用クラウドのほうが、初期開発費と法改正対応費を抑えやすいです。
スクラッチは業務に合わせやすい一方、導入まで24〜48か月が目安です。制度改正への対応や要員の確保、次回更改の責任も含めて比べます。
2026年度以降に税務システムを移行しても問題ありませんか?
原則は2025年度末までの移行ですが、2026年度以降にならざるを得ないシステムには、特定移行支援システムとして完了期限を設定する考え方があります。
対象は自治体や現行システムの事情によって異なります。国の方針とベンダーの計画を確認し、期限、費用、暫定運用を文書にまとめます。
税務システムの費用を下げるために最初に何をすべきですか?
まず現行業務を洗い出し、必須の要件と慣行を分けます。データや帳票、連携先の状況も書き出し、過去の障害や法改正対応を含めて整理します。
標準機能で吸収できる差を特定したうえで、同じ条件の見積もりを複数社に依頼します。初期費用と移行費、年額を分けて示してもらい、5年TCOも比べます。移行リハーサルと受入試験を維持し、追加費用の発生条件を契約に記載することが、コスト抑制につながります。
まとめ
推定レンジは、小規模・税目限定で8,000万円〜2億円、4税目の標準準拠で2億円〜5億円、複雑な大規模案件で5億円〜10億円超です。公開されている金額も参考にしながら、自治体の条件に置き換えて考えます。
港区の落札額は3億8,019万9,600円です。吹田市は、構築費2億3,107万6,000円と保守費6,732万4,000円を公表しています。
5年TCOと作業範囲による費用の判断
5年TCOには、要件定義や移行、外部連携の作業を含めます。帳票や外字、クラウド、研修、監視の費用も入ります。さらに、法改正への対応、障害対応、終了時の返却も加えて考えます。
見積もりに含まれない作業を明示すると、同じ前提でRFPを作る際に比べやすくなり、予算の見通しも立てやすくなります。
現行資産の洗い出しと移行リスクの確認
標準機能で対応する範囲と、自治体固有の業務として残す範囲を決めることが、コスト最適化につながります。
現行データ、外字、帳票、連携、当初課税の締切を整理し、リハーサルと受入条件を含む計画を作れば、税務業務を止めずに発注額を判断しやすくなります。
▼全体ガイドの記事
・税務システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。