
年末調整システムの費用は、導入方式、対象人数、連携範囲によって決まります。初期費用は0〜50万円から3,000万〜5,000万円超まで幅があります。
費用は、既製クラウド、連携開発、統合構築の順に比べると整理しやすくなります。全体像は年末調整システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・年末調整システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
年末調整システムの費用相場の目安
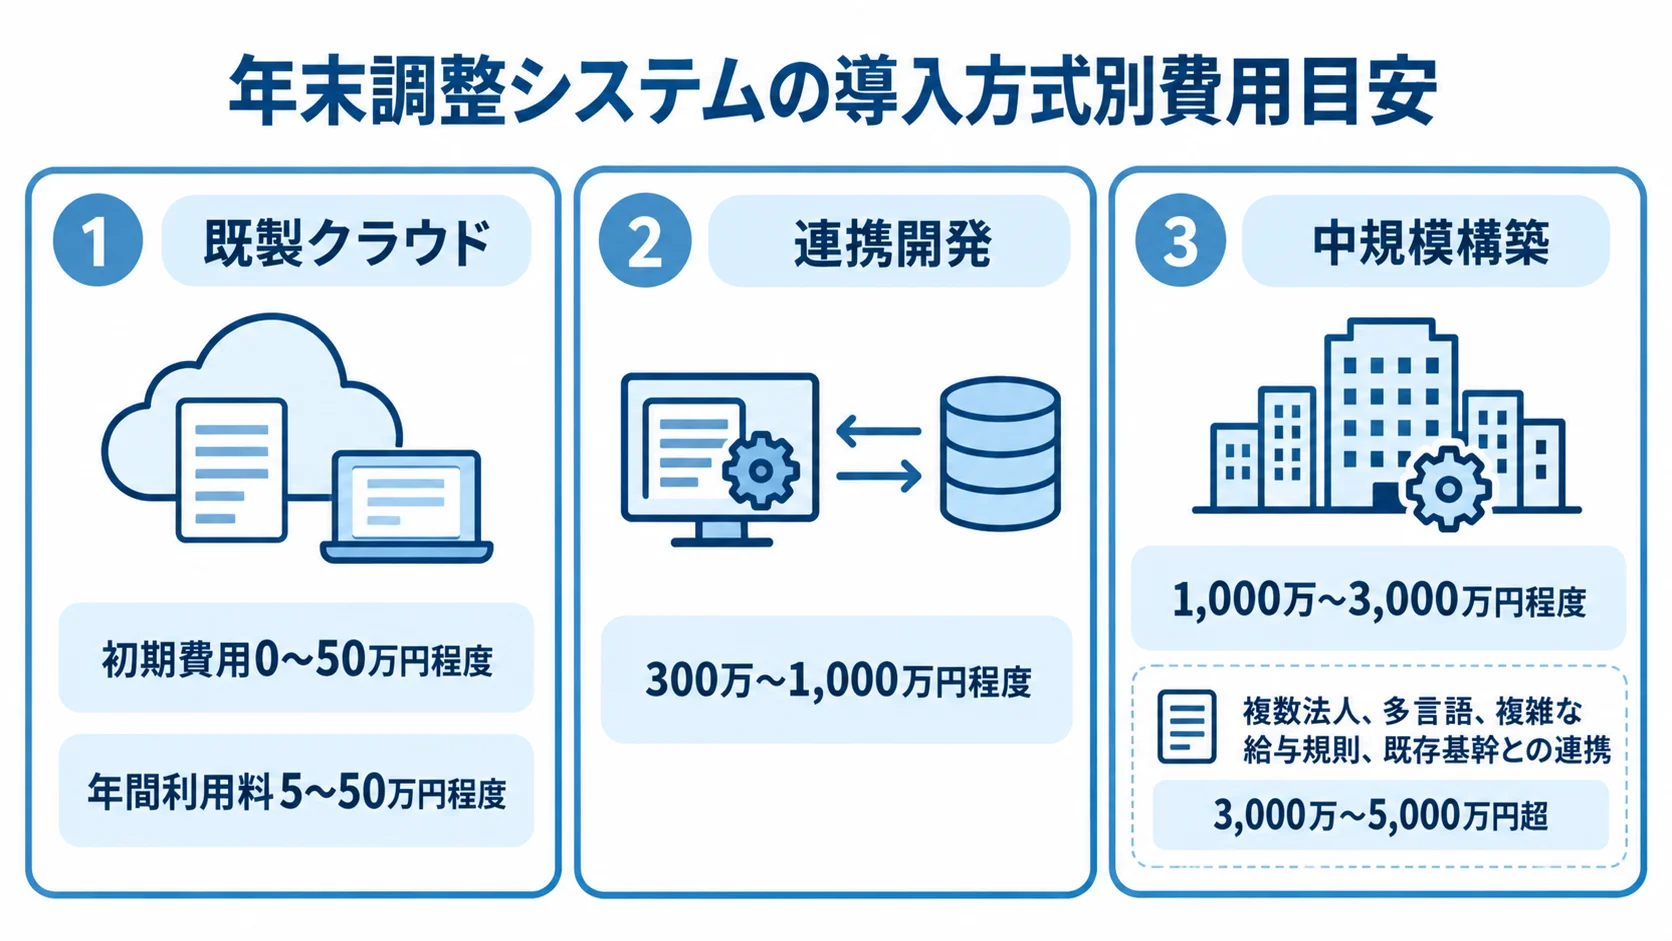
年末調整システムには、申告書の回収だけでなく、給与・賞与・社会保険料との突合まで担うものがあります。突合まで対象に含めるかで、費用が変わります。
控除額の計算や源泉徴収票の作成は、費用と開発期間を左右します。
電子申告やマイナンバーを含むデータ管理も、費用に影響します。
公開料金や導入事例と、業務システム開発の推定レンジは性質が違うため、分けて考える必要があります。
本記事で示す金額は、見積もりの前提を確認するための目安です。
既製クラウドを利用する場合の目安
申告書の配布から帳票作成までを標準機能で済ませるなら、既製クラウドが選択肢に入ります。費用は、次の項目ごとに確認します。
- 初期費用:0〜50万円程度
- 年間利用料:5〜50万円程度
- 標準機能:申告書の配布・回収、年税額の計算、帳票作成
このレンジは、従業員数が少なく、個別開発を行わないケースを前提にしています。ただし、初期費用が0円でも、別料金の作業が発生することがあります。
初期設定、従業員マスタの整備、給与ソフトからのデータ移行は、別料金になることがあります。
操作説明や繁忙期の導入支援が費用に含まれるかも、あわせて確認します。
freee人事労務の公式料金表では、2026年に確認できた年払い時の5名利用で、ミニマムが月額2,000円、スターターが月額3,000円と表示されています。
スターターには従業員年末調整が含まれます。
料金は人数、支払い方法、契約プランで変わるため、どの企業にも同じ金額は当てはまりません(出典: freee「freee人事労務の料金プラン」、2026年確認)。
連携開発・独自開発を行う場合の目安
既存の給与システムを残すか、人事・給与まで統合するかで、必要な開発範囲が変わります。そのため、比較する対象をそろえて見積もります。
- 小規模改修:Web申告、CSVまたはAPI連携、差し戻し、帳票出力
- 中規模構築:年末調整、給与計算、人事マスタ、マイナンバー、電子申告を一つのシステムで扱う
小規模改修は、要件定義を含めて300万〜1,000万円程度です。
期間は2〜6か月程度が一つの目安になります。
この金額は、人事・労務・給与システムの類似開発工数から推定したレンジです。年末調整単体の公開統計ではありません。
APIが用意されていない場合や、複数の給与ソフトに対応する場合は、上限を超えることがあります。
年末調整から人事・給与までを一体で構築する中規模構築は、1,000万〜3,000万円程度です。
期間は6〜12か月程度が目安になります。
複数法人、多言語、複雑な給与規則、既存基幹との連携を含めると、3,000万〜5,000万円超になる可能性があります。
実際の見積もりでは、画面数より中身を見て、計算ロジックや例外処理、データ移行、テスト、法改正時の更新責任まで確認します。
年末調整システムの料金体系と費用の内訳
見積書では、従業員の増加や連携、帳票に関わる費用が別項目になりやすいです。
電子申告や法改正、保守運用も、別項目として並ぶことが多いです。
そのため、初期費用と月額利用料だけで比べると、全体をつかみにくくなります。そこで、最初から5年間の総額に置き換えると、安く見えるプランに隠れた費用も把握しやすくなります。
初期費用に含まれる項目
初期費用は、利用を始めるまでに必要な設定と準備にかかる費用です。見積書では、作業ごとの範囲を分けて確認します。
- 環境設定:企業情報、税区分、権限の登録
- データ準備:従業員マスタの取り込みとデータ整形
- 利用開始支援:帳票の初期設定と管理者研修
SaaSには初期費用0円のサービスもあります。ただし、標準画面を使う前提であることが多いです。一方、複数法人の承認経路や既存システムに合わせたデータ整形は、別途の導入支援になりやすいです。
受託開発の見積もりでは、要件定義10%、設計10〜20%、開発40〜60%、テスト10〜20%と仮置きします。
配分は、見積項目に抜けがないかを確かめるためのものです。
年末調整では計算結果の正しさが欠かせません。
テスト工程だけを削ると、給与額の突合や再年末調整で手戻りが発生します。
この比率は、社内Q&Aにある人事・労務システムの類似相場をもとにした目安です。
案件ごとに変動します。
月額料金と毎年発生する費用
ランニングコストは、利用人数に応じた費用と継続運用に関わる費用に分けて見ます。従量課金の条件も、見積もりに含めます。
- 利用料金:基本利用料、従業員数、管理者アカウント
- サービス費:サポート、データ保管、電子申告の利用料
- 保守費:法改正、脆弱性対応、バックアップ、問い合わせ
マネーフォワード クラウドの公開料金では、一定の小規模プランに初期費用0円の例があります。
年払い月額は2,480円〜6,480円です。
クラウド年末調整は、6名以上から1名あたり月額100円の従量課金とされています。
いずれも税抜で、2026年8月に確認した例です。
これは複数サービスを含むプランの例です。年末調整単体や51名以上は、個別見積もりになる場合があります。
自社開発では、保守運用費を初期開発費の年5〜15%程度として見込む方法があります。
保守範囲は契約前に確認します。国税庁は年調ソフトのXML定義書や補足仕様を更新しています。そのため、法改正対応を「必要になったら都度相談」とはしないことが大切です。
年間保守の範囲と追加料金を契約時に明記します。計算式、申告フォーム、帳票、XMLの変更も対象に含めます(出典: 国税庁「年末調整手続の電子化に向けた取組」、2026年確認)。
年末調整システムの開発方式の選び方
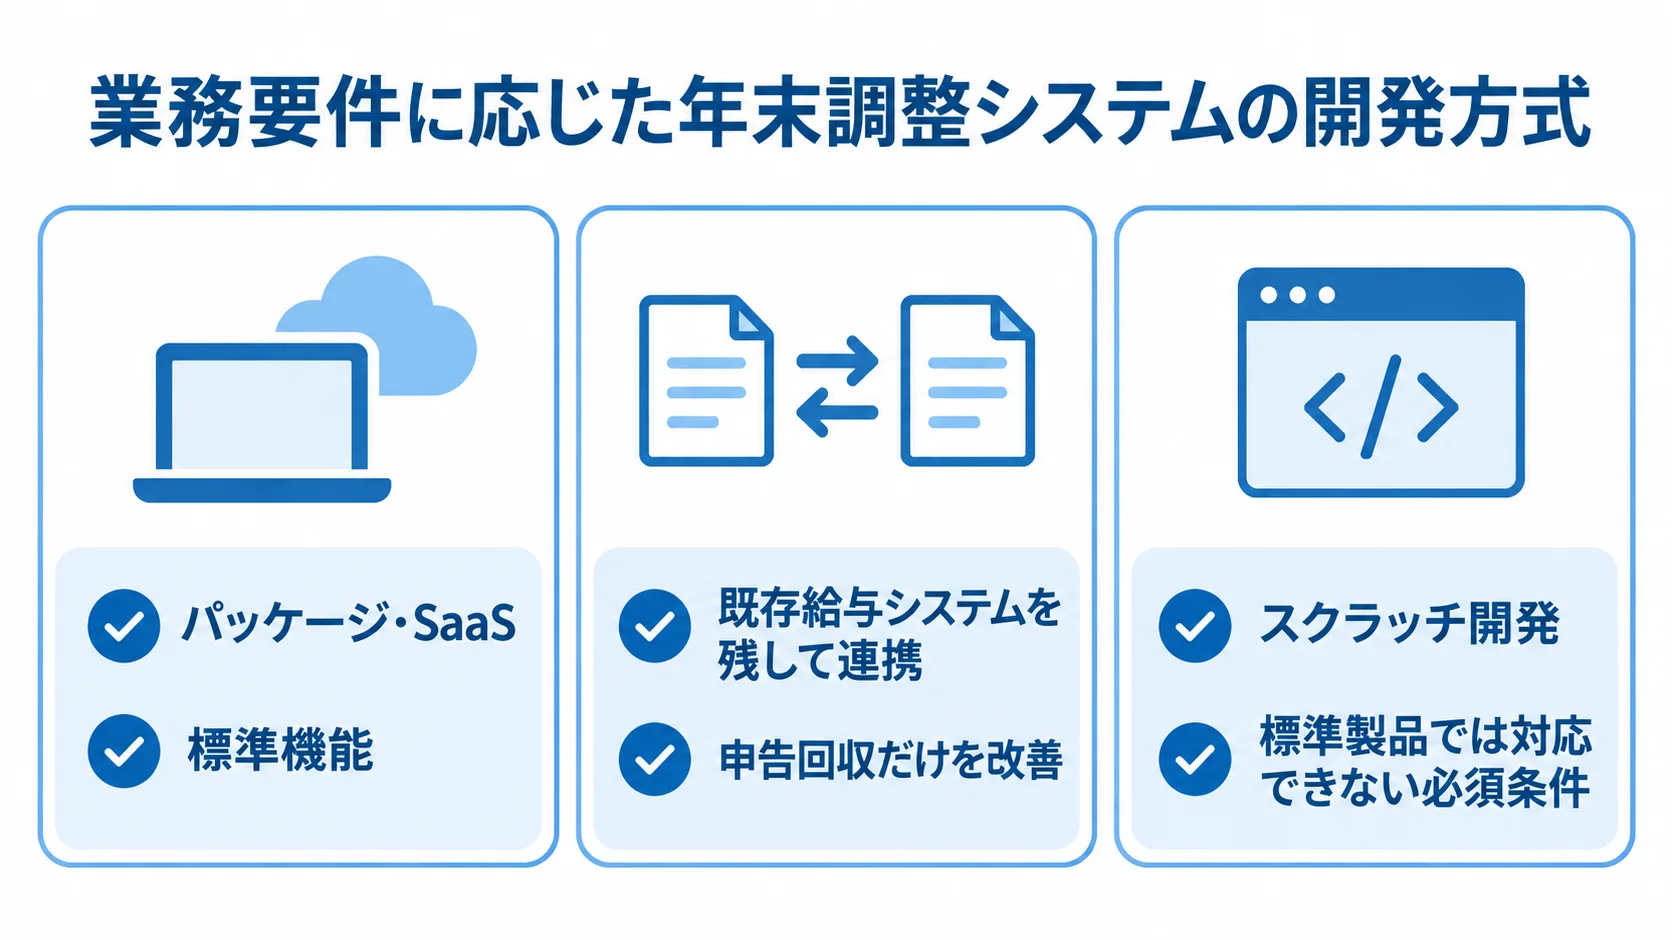
方式は、年末調整のどの工程を変えたいかで決まります。
まず、標準機能と独自要件の差を確認して選びます。
紙の回収だけを効率化したい企業が、いきなりフルスクラッチを選ぶと、保守負担が大きくなります。
複数法人などの要件では、標準機能を使っても手作業が残ることがあります。
パッケージ・SaaSを選ぶケース
標準的な年末調整を短期間で始めたい場合は、パッケージやSaaSが向いています。その際は、標準機能の範囲をまず確認します。
- 申告業務:申告書の配布・回収と未提出者へのリマインド
- 証明書対応:控除証明書の取り込み
- 計算・配布:年税額の自動計算と源泉徴収票の配布
ベンダーが税制改正を機能に反映するなら、自社で毎年の計算式を改修する手間を抑えられます。一方、標準機能を確認せずに契約すると、給与システムとの二重入力、CSV加工、紙の例外運用が残ります。
導入前には、スマートフォン入力、給与・人事マスタの連携、e-Tax・eLTAXへの対応を確認します。さらに、複数法人、退職者、年調未済の処理もデモで確かめます。
既存給与システムを残して連携するケース
給与計算ソフトを継続利用し、申告回収だけを改善するなら、SaaSとAPI・CSVの組み合わせが現実的です。既存の資産を活かすことで、手入力を減らせます。
- 取り込み:従業員情報と年間給与を給与側から取り込む
- 返却:控除情報や計算結果を給与側へ戻す
- 連携条件:仕様、データの桁・コード・締め日を確認する
開発費は300万〜1,000万円程度を起点に考えられます。ただし、連携仕様の公開状況やデータ条件によって変わります。
初回のデータ連携のあとも、費用は続けてかかります。
毎年の制度変更に伴う項目追加も見込む必要があります。
扶養区分や控除項目が変わったときの修正範囲を確認します。
取り込みファイル、API、給与側のマスタ、帳票を対象にします。
連携エラーの再送、重複登録の防止、承認者のログまで含めると、見積もりの精度が高まります。
スクラッチ開発を選ぶケース
スクラッチ開発は、標準製品では対応できない必須条件がある場合に検討します。独自性と保守責任を同時に確認します。
- 独自制度:独自の給与規則や特殊な雇用形態
- 組織要件:複数法人をまたぐ承認
- 連携要件:既存基幹との細かな連携
画面や帳票を自由に設計できる一方で、税制改正の調査や計算ロジックの更新も担うことになります。
年調ソフトのXML仕様への対応や障害時の責任も、自社または開発会社が負います。保守費として年5〜15%程度を含めた5年総額で比べます。
2025年分は基礎控除と給与所得控除が見直され、特定親族特別控除が創設されました。給与所得控除の最低保障額は55万円から65万円です。
特定親族特別控除は、対象親族の所得に応じて最高63万円です(出典: 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」、2026年確認)。
固定値を埋め込む開発では、税制が変わるたびに改修費とテスト費がかかります。そのため、税制マスタを更新できる設計にしておく必要があります。
年末調整システムの費用を左右する要因
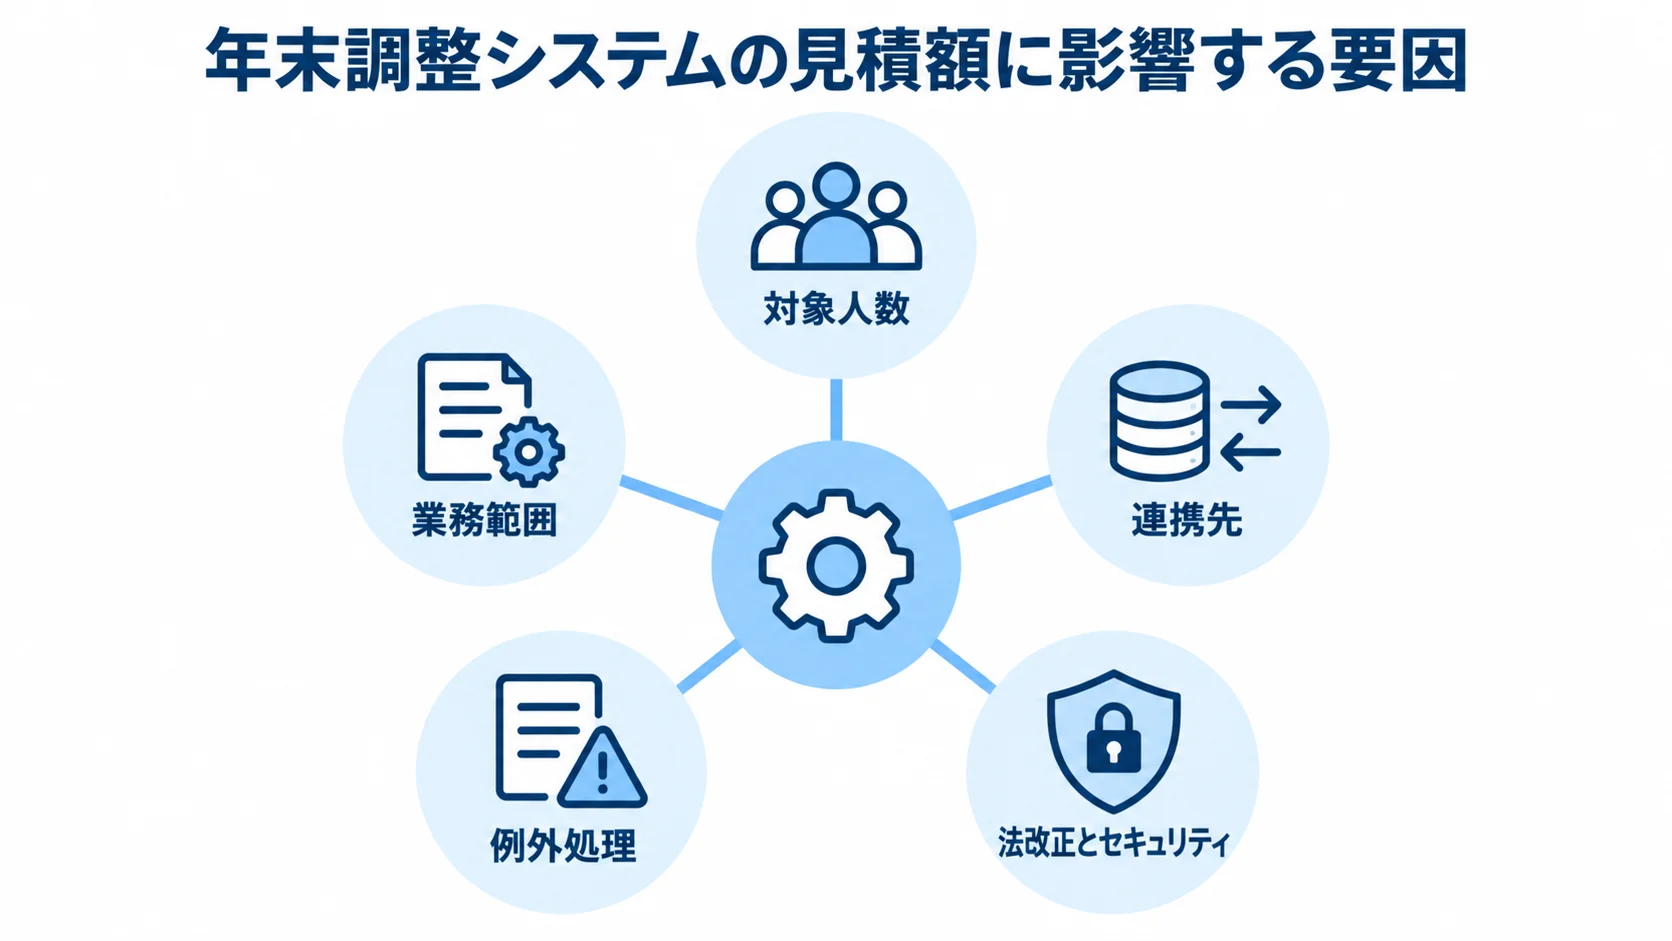
同じ年末調整システムでも、見積額が数倍になることがあります。
対象人数、業務範囲、連携先、例外処理が費用を左右します。
法改正とセキュリティで、どこまでを誰が受け持つかも費用に影響します。
以下では、見積額に差が出る理由を要因ごとに見ていきます。
従業員数・法人数・雇用形態
従業員数は、SaaSの従量課金や開発時の同時利用数に影響します。さらに、データ容量やテスト件数にも関わります。
- 小規模:100名程度なら単一法人の標準フローに収まりやすい
- 大規模:500名以上や複数法人では分離設定が増える
- 雇用形態:店舗勤務、短時間勤務、外国籍、業務委託の扱い
複数法人では、税区分や権限、締め日を法人ごとに分けて設定します。帳票や承認者も、同じように分けます。
雇用形態ごとの人数と条件は、先に整理しておきます。示さないまま進めると、後から追加費用になりやすいです。業務委託などの扱いも、あわせて示します。
連携先・帳票・電子申告の範囲
連携先が人事マスタと給与ソフトだけであれば、比較的まとめやすいです。連携先を広げるほど、項目マッピングとエラー処理が増えます。
- 連携先:勤怠、会計、マイナンバー、電子証明書
- 電子申告:e-Tax、eLTAXへの対応
- 帳票:源泉徴収票、給与支払報告書などの範囲
帳票は、源泉徴収票だけか、給与支払報告書、法定調書合計表、扶養控除等申告書まで含むかで工数が変わります。
国税庁の年調ソフトと連携する場合は、申告書XML定義書と控除証明書インポート仕様への対応範囲を要件に書きます。
セキュリティ・法改正・例外処理
マイナンバーや控除証明書を扱うため、セキュリティ要件を先に定めます。委託先の監督範囲も費用に関わります。
- アクセス管理:権限分離、多要素認証、ダウンロード制御
- データ保護:通信・保存時の暗号化、バックアップ、削除
- 監査:操作ログ、保存期間、委託先の安全管理
個人情報保護委員会は、特定個人情報の委託で選定、契約、安全管理措置の遵守状況の把握を含む監督を求めています。根拠として、個人情報保護委員会「特定個人情報の適正な取扱いに関するガイドライン(事業者編)」を参照しています(2026年確認)。この点の確認を後回しにすると、契約・監査・ログ機能が後から追加になり、費用が膨らみます。
再年末調整、退職者、年調未済、扶養親族の変更も例外処理です。証明書不備や給与の遡及修正も対象にします。
前年の実績データに例外を混ぜたテストケースを渡します。標準機能と個別開発の範囲を分けて見積もります。
年末調整システムの開発期間と進め方
年末調整には繁忙期が決まっているため、開発期間だけでなく、従業員への周知とリハーサルまで含めて逆算します。
- 要件定義とプロトタイプを確認する
- データを移行し、計算結果を検証する
- 周知とリハーサルを行い、本番運用へ移る
小規模なSaaS導入は、数週間から数か月で稼働できる場合があります。
個別連携を含む改修は2〜6か月です。
給与・人事を統合する構築は6〜12か月程度を見込みます。
短納期の成功事例も、自社の条件と同じとは限りません。
要件定義とプロトタイプ確認
最初に業務フローを作り、関係者の必須要件と将来要件を分けます。画面数だけでなく、実際の使い方も確認します。
- 業務フロー:配布、入力、回収、差し戻し、確認、計算
- 最終処理:還付・追徴、源泉徴収票の配布、電子申告
- 利用確認:スマートフォン、証明書取り込み、リマインド
人事担当者だけでなく、店舗や拠点の担当者、現場の従業員にもヒアリングします。給与計算を担当する社労士にも確認します。
控除証明書の画像や電子データの取り込みも、プロトタイプで確かめます。そうすると、使い勝手の問題を早く見つけられます。
データ移行と計算結果の検証
移行対象と検証項目は、先に定めておきます。そのうえで、前年実績を使い、旧システムと新システムの結果を突合します。
- 移行データ:従業員マスタ、扶養情報、年間給与・賞与
- 控除関連:社会保険料、前年の控除情報
- 検証結果:年税額、還付・追徴、源泉徴収票の項目
通常ケースだけでなく、複数の給与支払や配偶者・扶養親族の変更もテストします。
住宅ローン控除、退職者、年調未済、再年末調整も含めます。
テスト工数を削ると、運用開始後に人事担当者がExcelで再計算する場面が増えます。そのため、受け入れ条件を文書にして明確にしておきます。
帳票の一致条件、税制改正後の計算表の更新時期、不備申告の差し戻し方法を定めます。
開発会社との責任の分け方も決めます。
周知・リハーサル・本番運用
本番直前に初めて使う状態は避け、周知や準備を段階的に進めます。
- テスト回収:9〜11月に申告を試す
- 利用案内:従業員向けの案内と問い合わせ窓口
- 代替手段:紙での申告方法
freeeの公式導入事例には、短期集中の導入支援を使って2か月で導入した例があります。確認作業を従来の3分の2〜半分ほどに削減した事例です。
これは特定企業の事例で、同じ効果や期間を保証するものではありません。導入支援と事前リハーサルが短納期の鍵になることを示しています(出典: freee「年末調整に向け2カ月間での超スピード導入を実現」、2026年確認)。
稼働後は、権限の見直し、ログの確認、バックアップからの復元テストを定期的に行います。法改正情報の確認と年度更新も、その対象です。
導入後の運用まで含めて見積もると、結果的にコスト削減につながります。
年末調整システムのコストを抑えるポイント
コストを抑えるには、自動化が必要な業務と、標準機能に合わせられる業務を切り分けることが出発点です。手作業が集中する工程から始めると、投資効果を見ながら段階的に広げられます。
たとえば、紙の配布・回収、進捗確認、控除証明書の入力などが候補になります。
MUSTとWANTによる段階導入
初年度は、業務上必要な機能と追加したい機能を分けて考えます。標準機能で実現できる部分を優先します。
- MUST:従業員情報の取り込み、質問形式の申告、進捗確認
- 運用:差し戻し、控除情報の検算、給与システムへの結果連携
- WANT:多言語、分析ダッシュボード、独自経路、全帳票の自動生成
個別画面と保守対象を減らすほど、初期費用は抑えられます。
WANTは、効果と頻度を見て振り分けます。
税計算、マイナンバーの権限、電子申告、監査ログを後回しにするのは危険です。安全性と正確性は、削る対象にしません。一方で、入力画面の装飾や不要な個別帳票など、業務上の優先度が低い部分から費用を下げます。
5年総額でのクラウドと開発の比較
クラウドは月額、開発は初期費用として示されます。初年度だけで判断せず、同じ期間の総額で比べます。
- クラウド側:初期設定、年間利用料、従業員追加、導入支援
- 連携・保守:API保守、法改正、セキュリティ監査
- 移行・解約:データ移行と解約時のデータ返却
従業員が増えた場合に、従量課金がどう変わるかを確かめます。
退職者や計算対象外の従業員が課金対象になるかも、あわせて見ます。
スクラッチの見積もりには、毎年の税制改修や障害対応、担当者の引き継ぎを含めます。OSやミドルウェアの更新も、対象に入れます。
5年間の金額が同程度でも、法改正をベンダーが担うか、自社が判断して追加発注するかで予算の安定性は変わります。
同じ条件での相見積もり
相見積もりでは、各社に同じ質問票を渡して条件をそろえます。対象人数や現行環境に加えて、扱う業務の範囲まで同じ条件で伝えます。
- 業務条件:対象人数、法人数、既存給与ソフト
- 機能条件:必要な帳票、電子申告、例外処理
- 責任条件:法改正の対応範囲
見積書は、費用を項目ごとに分けた形で受け取ります。初期費用や月額・年額、連携費のほか、税制改正対応とデータ返却費も別々に示してもらいます。
選ぶ基準は、料金の安さよりも、含まれる範囲の広さと追加費用の条件の明確さです。
デモでは、製品との適合度を確かめます。
正常な従業員だけでなく、扶養変更、証明書不備、差し戻し、再年末調整、複数法人の権限まで操作してもらいます。
年末調整システムの見積もりで確認すべき項目
見積もり前に業務フローとデータ項目を整理します。会社ごとの前提差を小さくして、見積額を比べやすくするためです。
合計額だけでなく、工程ごとの人月、標準機能と追加開発の区別、別料金になる条件を確認します。
要件定義書への対象範囲と前提の記載
要件定義書には、対象人数と法人・拠点、雇用形態を記載します。利用者権限や申告項目、証明書の形式も対象です。
- 連携・帳票:給与・勤怠・人事、出力帳票、電子申告
- 保存条件:データ保存期間と紙運用を残す対象者
- 運用条件:利用時期、問い合わせ件数、サポート時間
連携方式も要件定義書に明記します。
前提条件が明確であれば、後から想定外の追加要件とされるリスクを下げられます。
法改正・保守・契約終了時の条件
法改正への対応範囲は、契約に記載します。情報収集や計算ロジックなどの変更が対象になります。帳票やXMLの検証も、含めて書いておきます。
- 保守範囲:改修費が含まれる範囲と追加見積もりの条件
- 対応時期:法改正後の対応時期とテスト環境の提供
- 検証責任:自社テストかベンダー検証か
国税庁の仕様更新後に、自社で受け入れテストをするか、ベンダーの検証結果を採用するかも決めます。
マイナンバーを扱う場合は、再委託先、データの保管場所、ログの保存期間を確認します。
漏えい時の連絡も対象です。
契約終了後のデータ返却と削除の取り決めも必要です。
監査対応と解約時のデータ移行を含めて、総額と手間を比べます。
よくある質問(FAQ)
費用を検討する際によく聞かれる内容を、Q&Aの形でまとめます。
公開料金と受託開発費は、自社の条件に置き換えて見ます。
年末調整システムはSaaSと自社開発のどちらが安いですか?
標準的な業務であれば、SaaSのほうが安くなりやすいです。初期費用と保守負担を抑えやすいためです。
- SaaS向き:標準的な業務を短期間で始めたい
- 開発向き:複数法人や独自の給与規則がある
- 比較方法:導入支援、連携、法改正、運用工数を含める
SaaSの追加運用や二重入力が長く残る場合は、連携開発や統合構築が5年総額で合理的になる可能性があります。
従業員100名の年末調整システムはいくらかかりますか?
導入方式ごとに、以下の金額を起点に検討できます。
- 標準クラウド:初期費用0〜50万円、年間5〜50万円程度
- 統合クラウド:年間120万〜360万円程度の目安もある
- 連携開発:300万〜1,000万円程度が別に発生する場合がある
統合クラウドの年間目安は社内Q&Aの類似相場で、年末調整だけなら下がる可能性があります。
給与システムとのAPI連携やデータ整備が必要な場合は、追加開発費が別に発生することがあります。
税制改正のたびに追加費用がかかりますか?
SaaSでは、サービス料金に含まれる対応範囲が定められています。個別帳票や特殊な計算は、追加費用になることがあります。
- SaaS:料金内でベンダーが対応する範囲
- 自社開発:調査、仕様変更、実装、テスト、リリースの各工程
- 契約確認:「法改正対応」の定義と対応時期
自社開発では、税制改正の調査からリリースまでが保守契約に含まれるかどうかで、費用が変わります。
2025年分の改正のような変更も、想定しておく必要があります。
年末調整に間に合わせるにはいつから始めますか?
既製クラウドでも、従業員マスタや権限、給与データを準備します。周知やテスト回収も含め、準備に入る時期は導入方式によって変わります。
- 標準導入:数か月前から準備する
- 連携開発:2〜6か月を目安にする
- 統合構築:6〜12か月と9〜11月のリハーサルを見込む
freeeの公式事例には2か月で導入した例があります。ただし、短期集中の支援と対象業務があって成立したものなので、自社で同じ期間を前提にすることは避けます。
まとめ
年末調整システムの費用は、方式と範囲で変わります。既製クラウド、連携開発、統合構築の順に、初期費用と保守費を確認します。
既製クラウドは初期費用0〜50万円・年間5〜50万円程度です。連携開発は300万〜1,000万円程度、統合構築は1,000万〜3,000万円程度が目安です。
複数法人や複雑な給与規則を含めるほど、開発費と保守費は上がります。電子申告、マイナンバー、独自帳票も、費用を押し上げる要素です。
自社に合う費用のかけ方
最初に、給与計算を残して申告回収だけをクラウド化するか、人事・給与を統合するかを決めます。独自制度なら、個別開発も検討します。
- クラウド化:給与計算を残して申告回収を改善する
- 統合:人事・給与まで一体化する
- 個別開発:独自制度に合わせて作り込む
相見積もりは5年総額で比べ、初期費用や年間利用料に加えて、連携費や保守費まで含めて見ます。従業員課金、法改正、セキュリティ、データ移行の扱いも、同じ基準で確認します。
金額だけでなく、年末本番までのテストと運用支援が含まれているかを確認します。
見積もり前に整理する項目
見積もり前に、対象の従業員数と法人数、現在の給与システムをまとめておきます。必要な帳票と連携方式も書き添えます。
- 対象範囲:従業員数、法人数、帳票、導入希望時期
- システム条件:現在の給与システムと連携方式
- 責任範囲:例外処理と法改正の分担
責任の分け方も一枚にまとめておくと、方式を判断しやすくなります。導入後の追加費用も抑えられます。
▼全体ガイドの記事
・年末調整システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。