
年末調整システムの発注は、外注する範囲を決め、RFPで各社の条件をそろえ、契約と検証へ進む順で行います。
この順に進めると、繁忙期にも安全に稼働させやすくなります。発注形態から導入後の運用まで、流れに沿って見ていきます。全体像は年末調整システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・年末調整システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
年末調整システムの発注・外注を成功させる全体像
年末調整システムは、控除・扶養・配偶者・住宅ローンなどの申告を集めます。そのうえで、給与情報と突合して年税額や還付・追徴額を計算し、源泉徴収票などを作成します。そのため、発注時は申告から監査までの流れ全体を対象範囲にします。
外注範囲の切り分け
外注の範囲は、申告画面だけを任せる形から、回収と進捗管理、給与計算や源泉徴収票の発行、電子申告までを一体にした形まで分かれます。
給与計算が安定していれば、年末調整専用クラウドをCSV・APIで連携できます。
複数法人や複雑な給与規則があり、人事や給与などの情報が分断されている場合は、統合パッケージやセミオーダー開発を検討します。
企業規模と繁忙期からみる発注方法
発注方法は、企業の規模と例外業務の量に合わせて選びます。目安は次の3区分です。
- 100名未満:標準的な給与計算なら、公開料金のあるSaaSを比べ、設定支援を頼む形です。
- 100〜500名程度:既存給与や複数拠点との連携開発を組み合わせます。
- 500名超など:例外業務に合わせて、個別開発の範囲を絞ります。
複数法人や店舗がある場合、また非常勤や海外人材がいる場合は、標準機能への適合度を調べます。
導入期間が年末の本番に間に合うかも、判断の基準になります。
発注形態の選び方と、SaaS・連携開発・スクラッチの違い
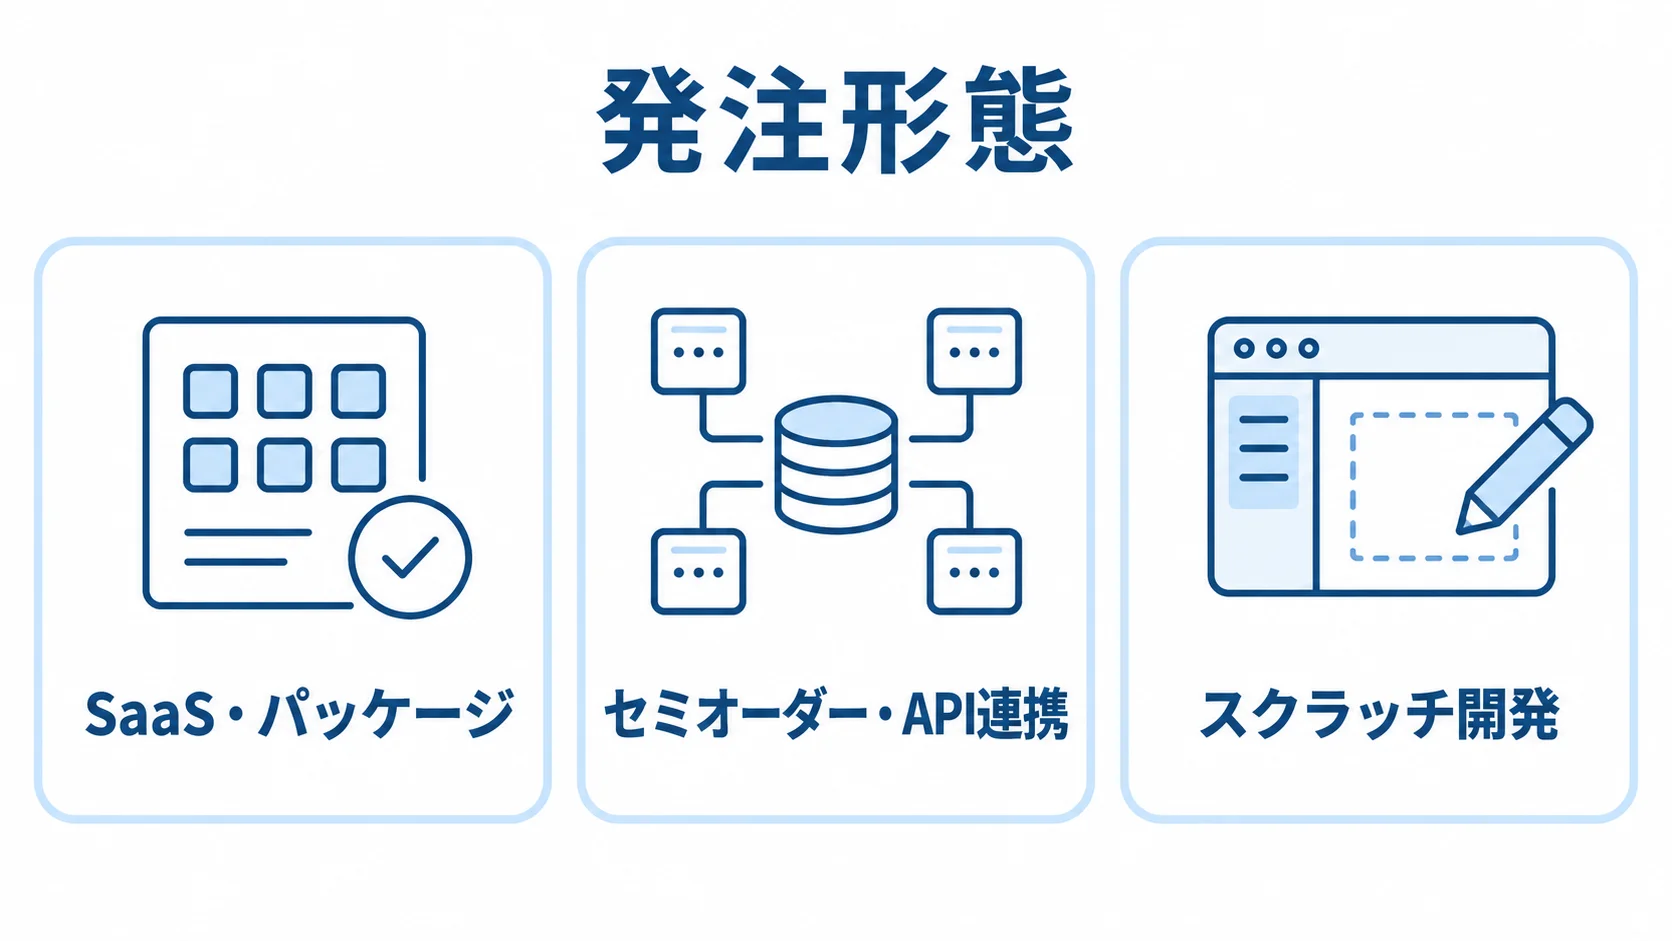
発注形態は大きく3つあります。標準機能のSaaS・パッケージ、既存システムと接続するセミオーダー、業務に合わせて作るスクラッチです。
法改正への追随と短期導入を優先するなら、標準製品を中心に検討します。
独自業務だけを連携開発にとどめると、費用とリスクを抑えやすくなります。
SaaS・パッケージの特徴と確認事項
SaaS・パッケージでは、標準機能の範囲と法改正への対応、利用条件を先に確かめます。
- 共通業務:配布・回収、スマートフォン入力、証明書取込、未提出者への通知、源泉徴収票の配布を早く始められます。
- 法改正対応:提供会社が税制や帳票を更新し、自社の毎年の改修負担を抑えます。
- 製品ごとの条件:連携範囲、API・CSV仕様、従業員数課金、管理者数、データの保存・返却条件に注意が必要です。
セミオーダー・API連携で既存資産を活かす形
既存の給与システムを維持する場合は、年末調整システムを別に導入し、給与・人事マスタとAPIまたはCSVでつなぎます。
二重入力は減らせますが、そのためには、項目コードや社員番号、雇用区分をそろえる設計が要ります。年度、再年末調整、エラー時の再送方法も決めておきます。また、仕様変更や認証情報の更新に備えて、開発費と年間のAPI保守費を見積もりに含めます。
スクラッチ開発が向く場合と注意点
スクラッチ開発の利点は、自社の承認や締め処理、給与項目に合わせて作り込めることです。
- 承認と締め処理:独自の承認経路や複数法人の締め処理に合わせて作れます。
- 給与項目と画面:特殊な給与項目や多言語画面にも対応できます。
一方で、税制マスタや申告書、源泉徴収票を毎年確認し、改修と検証を行う責任は自社に残ります。さらに、e-Tax・eLTAXや年調ソフトのXML仕様も、毎年の確認の対象になります。
そのため、標準機能まで作り込まず、固有の要件を洗い出します。標準、連携、個別開発の境界は、RFPではっきり示します。
RFPと要件整理の進め方
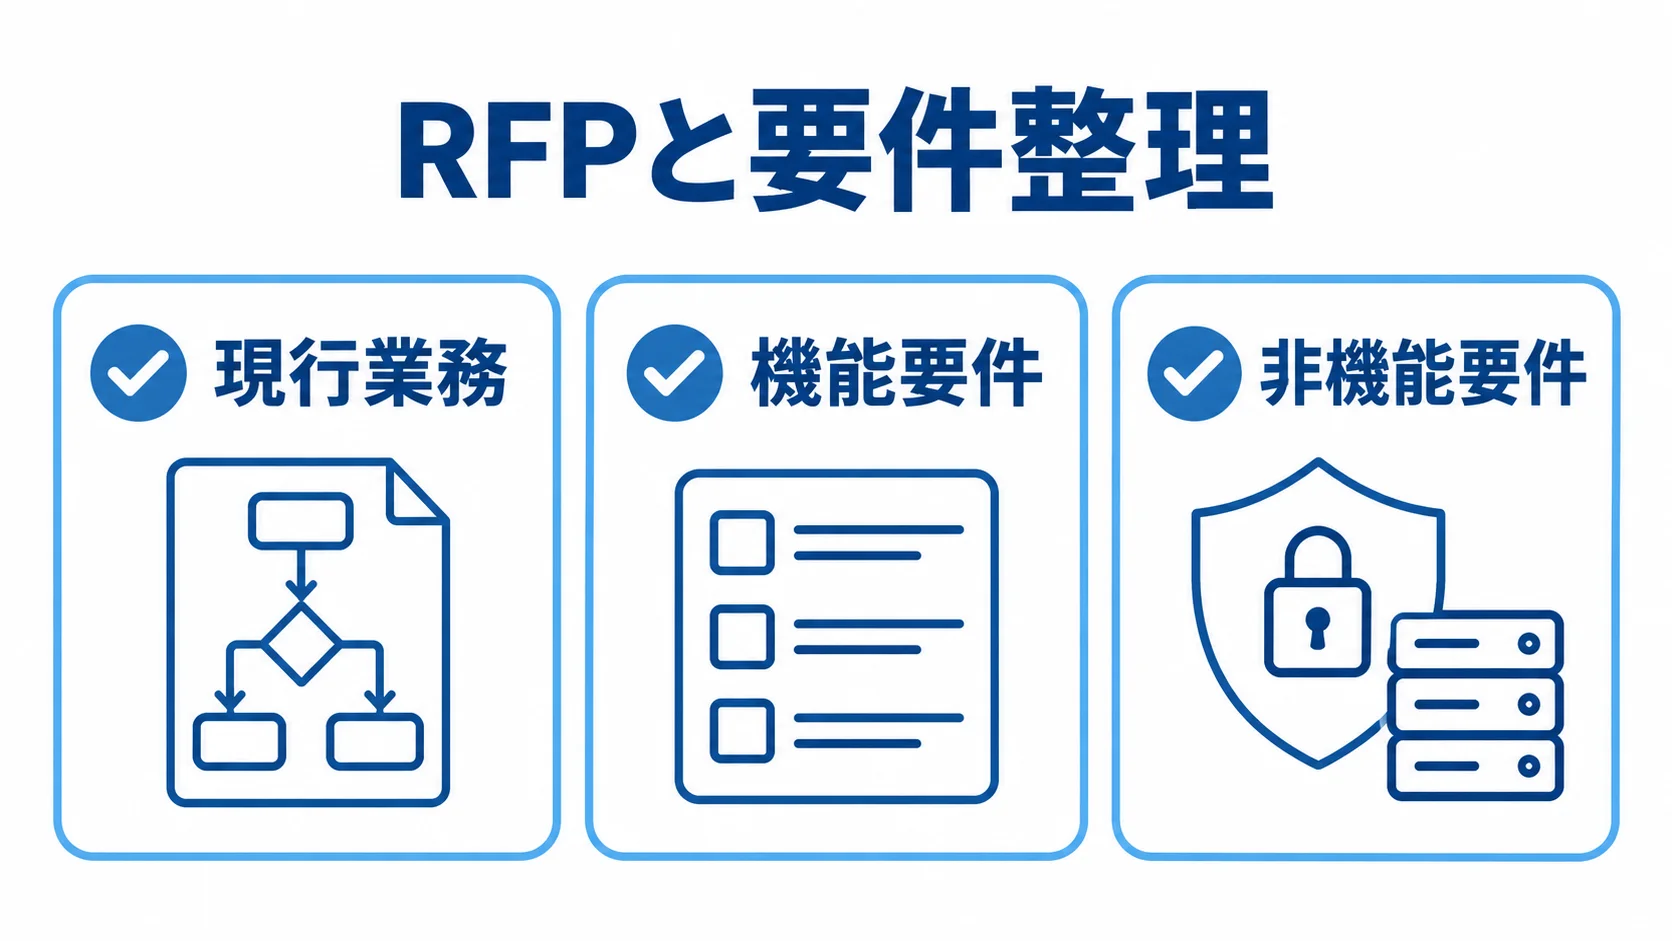
RFPは、開発会社へ要望を伝えるとともに、社内の認識をそろえるための判断資料です。そのため、各社の前提がそろい、価格を比べやすくなります。
現状の業務と対象範囲、連携は、同じ書式で示します。
セキュリティや期限、保守の責任分界も書き添えます。
現行業務の申告から提出までの流れ
業務フローは、申告から給与支払報告書や法定調書の提出までを一つの流れとして書き出します。そのうえで、例外も含めて現場と給与担当者が一緒に確かめます。
- 申告と確認:対象者登録、配布、入力、証明書添付、点検、差し戻し。
- 計算と提出:給与との突合、還付・追徴、源泉徴収票の配布、各種提出。
- 例外業務:店舗、本社、出向・休職・退職者、年末調整をしない人。
担当者しか知らない手作業やExcel補正を残すと、開発後に追加の改修が起きがちです。
機能要件の優先度と対象外の整理
機能要件は、優先度ごとに分けて書き出します。
- MUST:PC・スマホ入力、扶養・配偶者・保険料・住宅ローン控除。
- 必須機能:証明書取込、未提出通知、差し戻し、権限別進捗、検算、帳票。
- WANT:チャット質問、OCR、自然言語ヘルプ、多言語、分析画面。
- 対象外:既存給与システムが担当する処理を記載します。
各要件について、標準機能や設定で済むのか、追加開発や手作業が要るのかを分けて書くと、提案の差が見えてきます。
税制改正と特定個人情報の非機能要件
RFPには、税制改正と特定個人情報の扱いについて、次の要件を含めます。
- 税制改正:基礎控除・給与所得控除の見直しと、特定親族特別控除の創設を、システムの仕様に反映します。
- 更新責任:税制マスタを固定値にせず、検知者、改修時期、テスト責任者、承認者を決めておきます。
- 安全管理:最小権限と多要素認証、通信・保存時の暗号化が要ります。
- 記録・対策:操作・DLログやバックアップ、脆弱性対応を取り決めます。
- 保存と委託:保存期間や削除のルール、再委託先まで含めた管理を明記します。
2025年分では、この改正を受けて申告書や計算が変わりました。
国税庁によると、改正は原則として2025年12月1日に施行され、2025年分以後に適用されます(出典:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」、2026年確認)。
特定個人情報の扱いについては、個人情報保護委員会の「特定個人情報の適正な取扱いに関するガイドライン(事業者編)」(2026年確認)が、委託先の選定や安全管理措置を含む契約、取扱状況の把握を求めています。
契約形態と開発スケジュールの決め方
契約書には、開発範囲や成果物、検収を明記します。法改正や障害対応、データ返却も書き込みます。さらに、再委託と秘密保持も盛り込みます。
要件定義と開発を段階に分けておくと、仕様が未確定のまま進むときの追加費用や納期変更に備えられます。
成果物と検収条件を固定できる請負契約
請負契約では、合意した成果物を完成させて、検収を受けます。
検収まわりでは、次の点を取り決めます。
- 成果物の対象:画面や帳票、連携機能などを成果物として定めます。テスト仕様書や操作マニュアルも対象に含めます。
- 期間と不具合:検収期間や不具合、再検収の条件を決めます。
標準機能の設定や、範囲の固まった開発に適しています。
仕様変更が続く場合は、変更管理条項が必要になります。
要件整理や継続改善に向く準委任契約
準委任契約は、専門家の稼働や業務支援を受ける契約です。RFP作成や現状分析、試作検証に向いています。アジャイル開発や運用改善にも使えます。
作業時間と体制を明確にし、会議や報告内容も決めておきます。成果の確認方法も、契約の前に合意しておきます。一方で、完成責任の範囲は請負契約とは異なります。
要件定義を準委任、仕様確定後の開発を請負とすると、工程ごとの責任を整理しやすくなります。
年末調整システムの費用相場と見積の内訳
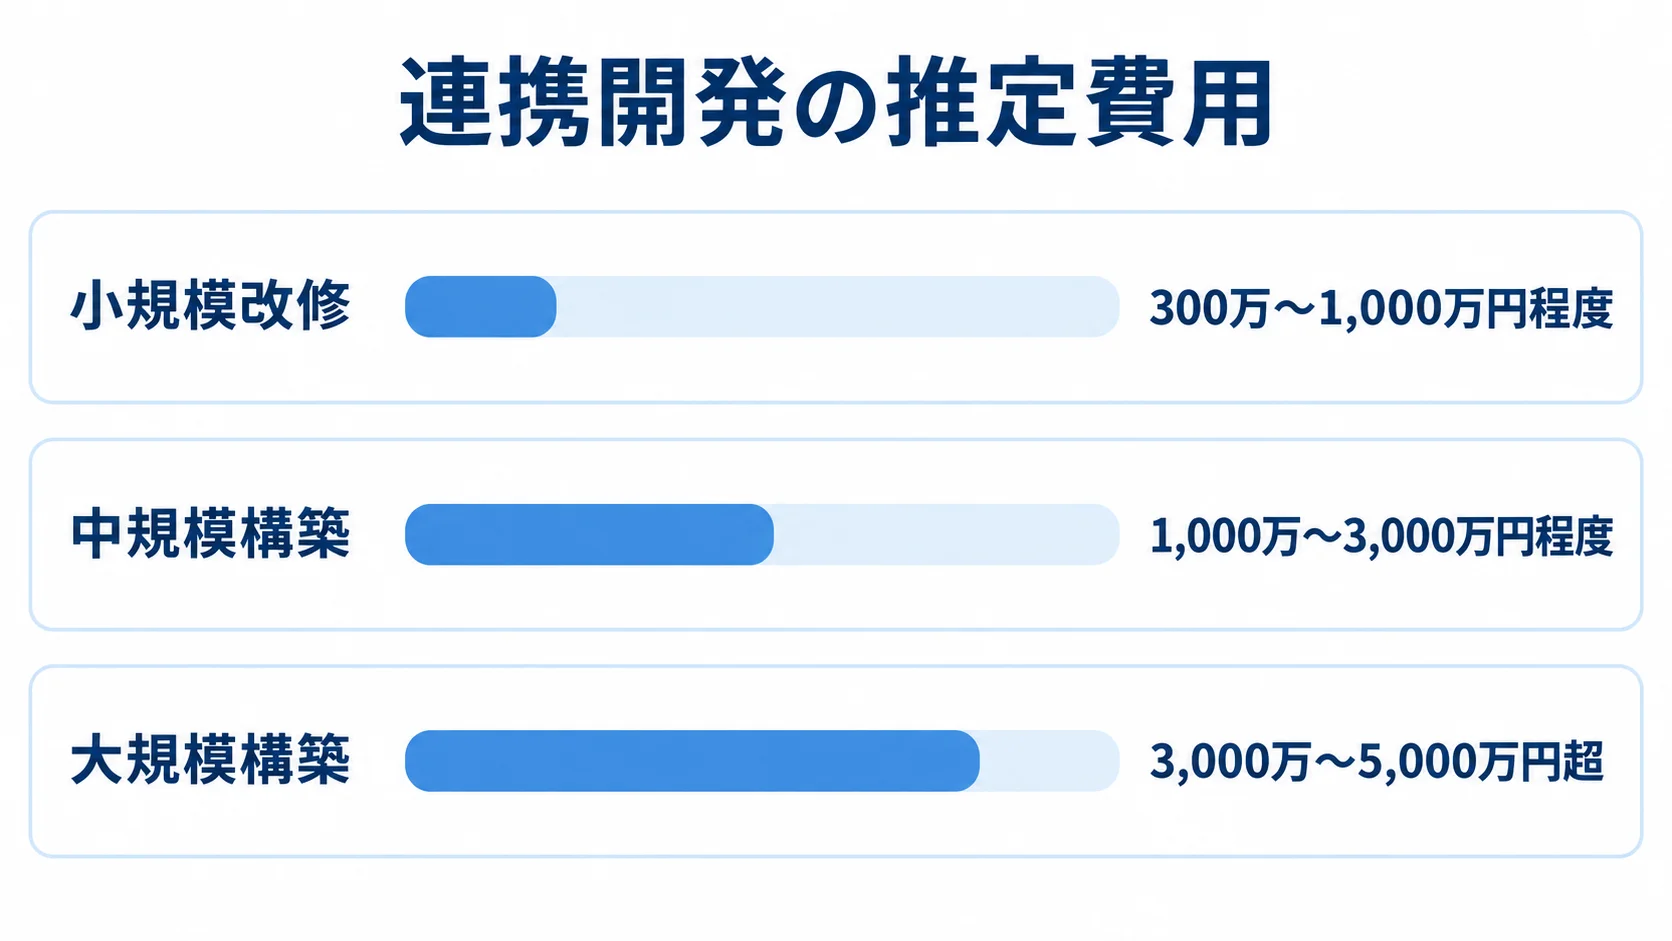
年末調整だけの受託開発には、一律の公開相場がほとんどありません。そのため、類似案件や公開SaaS料金をもとにした推定を示します。
金額は従業員数や既存システム、法人数で変わるほか、帳票や移行の範囲、セキュリティや導入支援の有無でも差が出ます。そこで、各社には同じ前提で相見積もりを依頼します。
既製クラウドの初期費用と年間利用料
既製クラウドは、初期費用と年間利用料を分けて見ます。そのうえで、追加料金の条件も確認します。
- 推定目安:小規模企業向けクラウドは初期0万〜50万円、年5万〜50万円程度です。
- 追加料金:設定、データ整備、給与連携、問い合わせ支援は別料金の場合があります。
- 弥生給与 Next:エントリーは年額20,400円、ベーシックライトは年額36,000円です。
- 同プラン料金:ベーシックは年額55,200円、ベーシックプラスは年額84,000円です。
- 比較条件:利用人数を確認し、全従業員分の総額に直します。
上記4プランの料金は、税抜・年契約の公開価格です(出典:弥生株式会社「弥生給与 Next 料金プラン」、2026年確認)。
Web年末調整の基本利用人数などの条件を確かめておくと、比べる前提がそろいます。
300万〜1,000万円程度から検討する連携開発
既存給与を残す小規模改修や、人事マスタを含む統合構築では、範囲ごとに推定費用と期間が変わります。
- 小規模改修:給与を残しWeb申告、CSV・API連携、帳票、進捗管理を加える場合、要件定義を含め300万〜1,000万円程度、2〜6か月程度です。
- 中規模構築:年末調整、給与計算、人事マスタ、マイナンバー、電子申告を統合する場合、1,000万〜3,000万円程度、6〜12か月程度です。
- 大規模構築:特殊な給与規則、複数法人、多言語、多数の雇用形態、複雑な基幹連携を含む場合、3,000万〜5,000万円超になる可能性があります。
いずれも推定値で、年末調整だけの費用として一律に当てはめないよう注意が必要です。
5年総額で比べる税制改修・保守・連携費
5年総額を比べるには、見積項目や費用の配分、利用条件をそろえておく必要があります。
- 見積項目:要件定義、設計、開発、テスト、移行、導入、保守、法改正、API保守、電子申告、問い合わせ。
- 開発費の配分目安:要件定義10%、設計10〜20%、開発40〜60%、テスト10〜20%です。
- 保守と検証:計算検証や例外テストを確保し、年間の費用は初期開発費の年5〜15%程度を目安にします。
- 利用料の例:100名規模の人事・給与クラウドは年120万〜360万円程度になる場合があります。
- 5年総額:従業員追加、支援、連携、保管、法改正対応を含めて見ます。
初期費用だけでなく5年総額で比べないと、スクラッチ開発との比較を誤ります。
無料や低価格の製品であっても、全従業員への配信や管理者の追加などに従量課金がかかる場合があります。電子申告や導入支援の費用も確かめ、対象人数と利用期間をそろえたうえで見積もりを依頼します。
委託先選定と見積比較で確認するポイント
委託先は、年末調整や税制改正への理解で選びます。加えて、給与連携や特定個人情報への理解も見ます。
依頼先は、SaaSベンダーや給与・人事パッケージ会社、連携に強いSI会社が候補です。業務システムの受託開発会社にも、同じRFPで依頼します。
年末調整と給与連携の実績の確認
導入実績は、規模やシステム、支援内容を自社と照らして、適合度を見ます。
- 確認項目:従業員規模、法人・拠点数、雇用形態、給与システム、移行件数、期間、法改正対応。
- 導入事例:freeeは社会福祉法人が短期集中支援を使い、2か月で導入して年末調整に間に合わせたと紹介しています。
- 作業時間:導入前後で、差し戻しや確認作業の変わり方も見ます。
freeeの事例では、差し戻しや確認作業を3分の2から半分まで削減したと紹介されています(出典:freee「年末調整に向け2カ月間での超スピード導入を実現」、2026年確認)。
ただし、効果は給与ソフトや社内体制によって異なります。そのため、自社の条件に合った導入計画を委託先に求めます。
提案・見積・デモの比較方法
比較では、機能の適合度や連携、法改正への対応を評価します。導入日程や操作性、セキュリティも比べます。支援の内容と5年総額も、同じ基準で評価します。
配点の例は、機能が25点、連携が20点、法改正・運用が15点です。セキュリティと費用は各15点、体制・実績は10点です。
価格だけで選ばないために、従業員画面と人事画面のデモを依頼します。入力や添付、差し戻し、進捗を確かめます。権限、監査ログ、計算結果も見ます。
セキュリティと運用の責任分界
情報管理と運用の役割分担は、契約の前に具体的に確かめておきます。
- 運用の確認:暗号化や権限管理は、「対応」と書かれているだけでなく、担当と方法まで確かめます。
- 権限管理:付与や見直しを誰が担うか、退職者アカウントをいつ止めるかを決めます。
- ログ・通知:保管年数や、インシデント時に何分以内に知らせるかは、事前の取り決めが要ります。
- 委託・データ:再委託先や保管場所、バックアップからの復元、契約終了時の返却と消去を見ます。
- 仕様変更:年調ソフトや申告書XMLの変更は、誰が確認し、いつテスト環境に反映するかを定めておきます。
発注後のテスト・移行・運用で失敗を防ぐ方法
品質は、前年に近い条件で正しい税額と帳票が出るかどうかで判断します。画面が動くことは、その前提にすぎません。
9月から11月にかけてリハーサルを行い、周知や問い合わせ、紙の代替を確かめます。
未提出者への催促も、あわせて見ておきます。
前年データと例外ケースによる計算・連携のテスト
テストは、通常の計算に加えて、例外が起きやすい場面も対象に入れます。特に例外は、本番で見つかると手戻りが大きくなります。
前年の給与台帳や計算結果と新システムの結果を突き合わせます。
- 控除:扶養親族の増減、配偶者、保険料、住宅ローン。
- 雇用・給与:給与と賞与、複数雇用形態、途中入社、休職、退職。
- 処理例外:年調未済、再年末調整、税制年度の切り替え。
差異が出たときは、入力やマスタ、計算式、連携のどこが原因かを追跡できるようにします。
旧年度のデータが変わっていないかも、確認しておきます。
本番稼働前の周知・並行運用・保守
稼働前に、周知と代替手段、並行運用と保守の準備をしておきます。
- 利用者への準備:人事担当者の研修と従業員向け案内を用意します。
- 代替手段:ログインできない人、スマートフォンを使わない人、紙で証明書を出す人にも対応します。
- 初年度の照合:旧システムや台帳を一定期間残し、結果を照合して年末の問題を追えるようにします。
- 保守契約:調査、影響分析、改修、テスト、問い合わせ対応を含めます。
国税庁の電子化ページでは、2025年分の年調ソフトや申告書XML定義書、開発業者向けFAQなどが更新されています(出典:国税庁「年末調整手続の電子化に向けた取組について」、2026年確認)。
制度や仕様は毎年更新される可能性があります。
よくある質問(FAQ)
発注前によく出る疑問を、導入時期と既存給与との関係、費用、法改正対応に分けて答えます。
年末調整システムの開発はいつから発注すれば間に合いますか?
標準SaaSは数週間から数か月、既存給与との連携開発は要件定義を含めて2〜6か月程度です。また、統合構築は6〜12か月程度が目安です。
データ整備や意思決定によって期間は変わります。そのため、年末から逆算して、要件整理やテスト、従業員への周知の期間を確保します。
既存の給与計算システムを残したまま外注できますか?
できます。年末調整の申告・回収クラウドを導入し、従業員マスタや給与、賞与、社会保険料をCSVまたはAPIで連携します。
社員番号や年度、給与項目を確かめ、再年末調整やエラー時の再送の扱いも決めておきます。
手作業の補正と追加開発は、見積を分けます。
法改正対応は発注者と委託先のどちらが担当しますか?
まず、契約で責任分界を決めます。SaaSでは、提供会社が標準機能を改修することが多くあります。
給与連携や独自帳票、社内マスタや個別承認には、発注者の確認や追加費用が必要な場合があります。
法改正対応では、情報収集や影響分析、改修に加えて、テストや公開、問い合わせ対応まで、範囲を契約で決めます。対象外の作業は、担当者と時期を運用手順に記します。
まとめ
発注では、申告と回収だけを任せるか、給与・人事まで統合するか、固有の業務を開発するかを、先に決めます。
現行業務と例外をRFPにまとめて、機能や連携、法改正の対応を各社と比べます。
セキュリティや納期、保守、5年総額まで、同じ条件で見ます。
対象範囲と導入期限の一枚まとめ
発注前には、従業員数や給与システム、法人・拠点を一枚にまとめます。帳票と連携、個人情報の扱い、希望稼働日も、その一枚に書き込みます。
標準製品で足りる部分と開発が要る部分を分けておくと、過剰なスクラッチ開発や見積の後出しを防ぐうえで役立ちます。
相見積もりで見る責任分界と検証計画
税制改正への対応や移行、計算検証を含め、障害対応と契約終了時のデータ返却まで比べます。
年末調整は納品後も運用が続きます。そのため、委託先の法改正対応と繁忙期の支援を確かめ、給与担当者と現場が使い続けられる計画を選びます。
▼全体ガイドの記事
・年末調整システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。