
年末調整システム開発は、業務と例外を整理し、給与システムとの境界を決め、計算と連携を検証する流れで進みます。この順に進めると、繁忙期の安全な稼働につながります。
全体像、6フェーズの進め方、費用相場、見積もり時の確認点を順に見ていきます。
▼全体ガイドの記事
・年末調整システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
年末調整システムの全体像
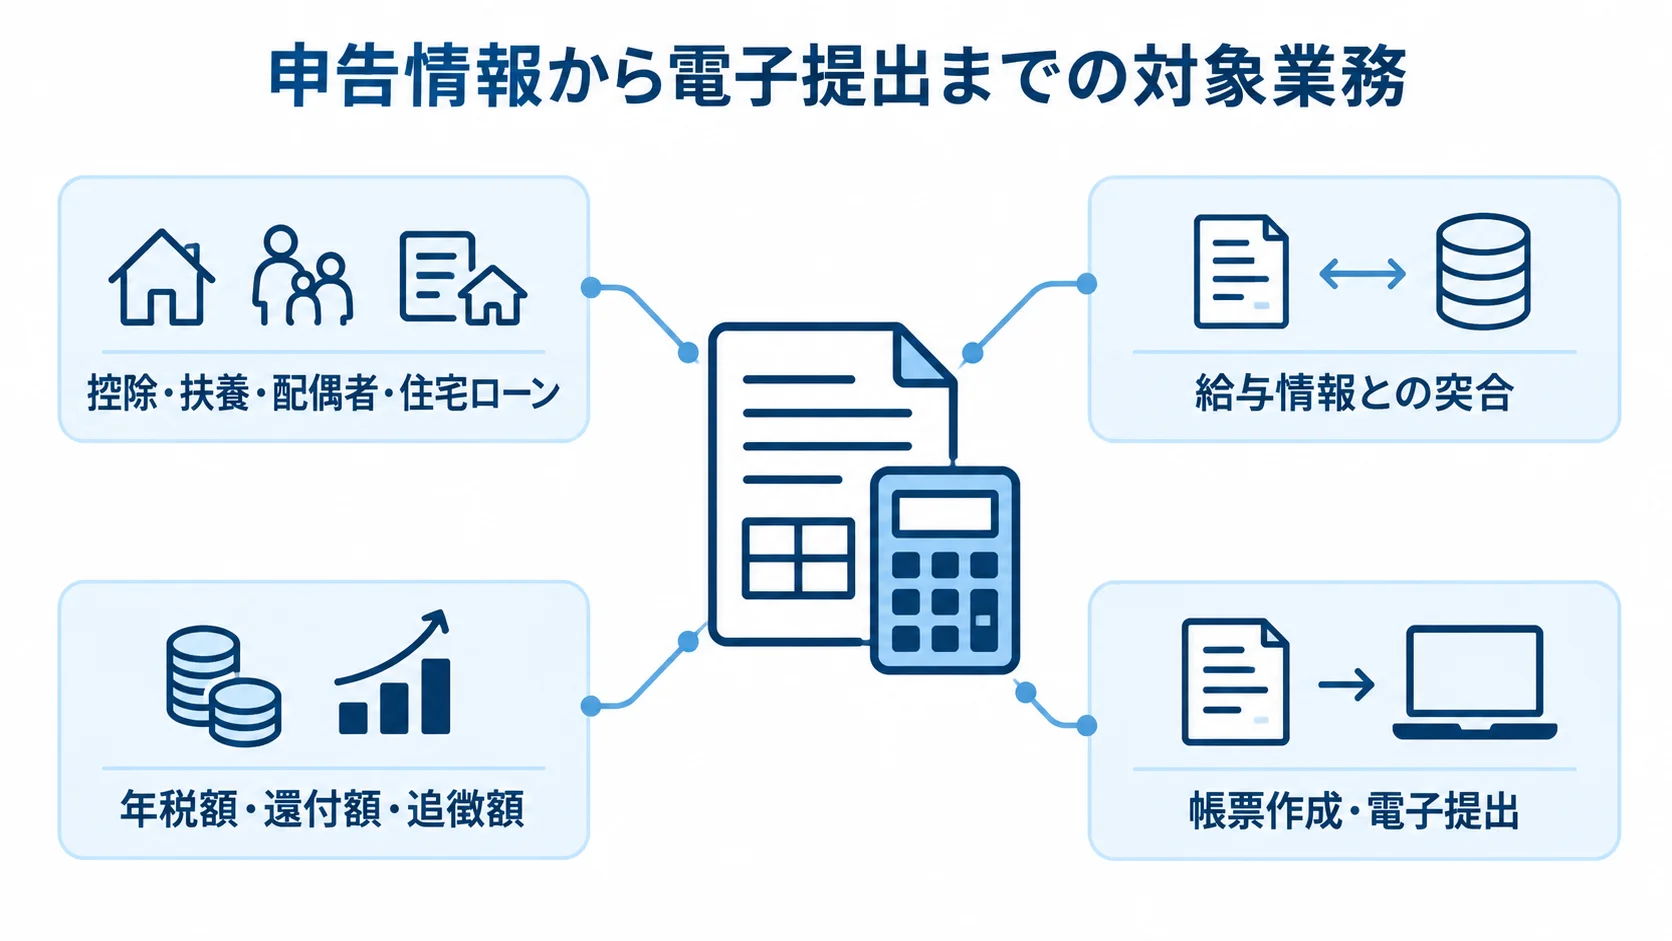
年末調整システムは、控除・扶養・配偶者・住宅ローンなどの情報を従業員から集め、給与情報と突き合わせて、年税額、還付額、追徴額を計算する業務システムです。
対象は、源泉徴収票や給与支払報告書などの帳票作成、従業員への配布、e-Tax・eLTAXでの電子提出まで広がる場合があります。入力画面だけで比べると、稼働後に連携や法改正対応の追加費用が生じやすくなります。
最低限そろえるべき機能
従業員が申告を終えられ、管理者が提出状況を追えるようにするには、この4つの機能が必要です。
- 従業員入力:PC・スマートフォンから、質問に答えながら申告する形式。
- 控除申告:扶養親族・配偶者・保険料・住宅ローン控除に関する申告。
- 証明書取込:控除証明書の画像または電子データを取り込む機能。
- 管理機能:対象者の一括登録、未提出者へのリマインド、差し戻し、確認済み・確定済みのステータス管理、部署や雇用形態ごとの進捗確認。
紙を画面に置き換えるだけでなく、転記や年齢・控除額の計算、未提出者の確認を減らせる点がシステム化の効果です。
給与計算まで対象にする場合は、毎月給与・賞与・社会保険料の年次集計を要件に含めます。加えて、所得控除、再年末調整、退職者、年調未済の処理も要件に含めます。
源泉徴収票、給与支払報告書、法定調書合計表の形式と、給与システムの指定レイアウトを確かめておきます。申告書XMLや電子提出では、国税庁の年調ソフト仕様やFAQを誰が追うのかを決めておく必要があります。
クラウド・パッケージ・スクラッチの使い分け
発注側は、既存の基盤と独自業務に合わせて、次のいずれかの方式を選びます。
- 専用クラウド:給与を変えずに申告をデジタル化し、CSV・APIで連携する方式。
- 統合パッケージ:人事・給与の基盤も更新する企業向け。
- 個別開発:独自の給与規則や複数法人の例外を扱う場合の選択肢。
承認経路が特殊で標準機能では扱えない場合は、セミオーダーやスクラッチ開発が選択肢になります。
選定では機能数よりも、税制改正の更新責任と既存システムとの境界を見ます。クラウドは導入が早く、法改正対応をベンダーに任せやすい点が利点です。一方で、独自ルールは標準業務に合わせる必要があります。
スクラッチは自由度が高い反面、計算ロジック、帳票、XML、脆弱性対応を、自社と開発会社が長く保守し続ける必要があります。
年末調整システム開発の6フェーズの進め方
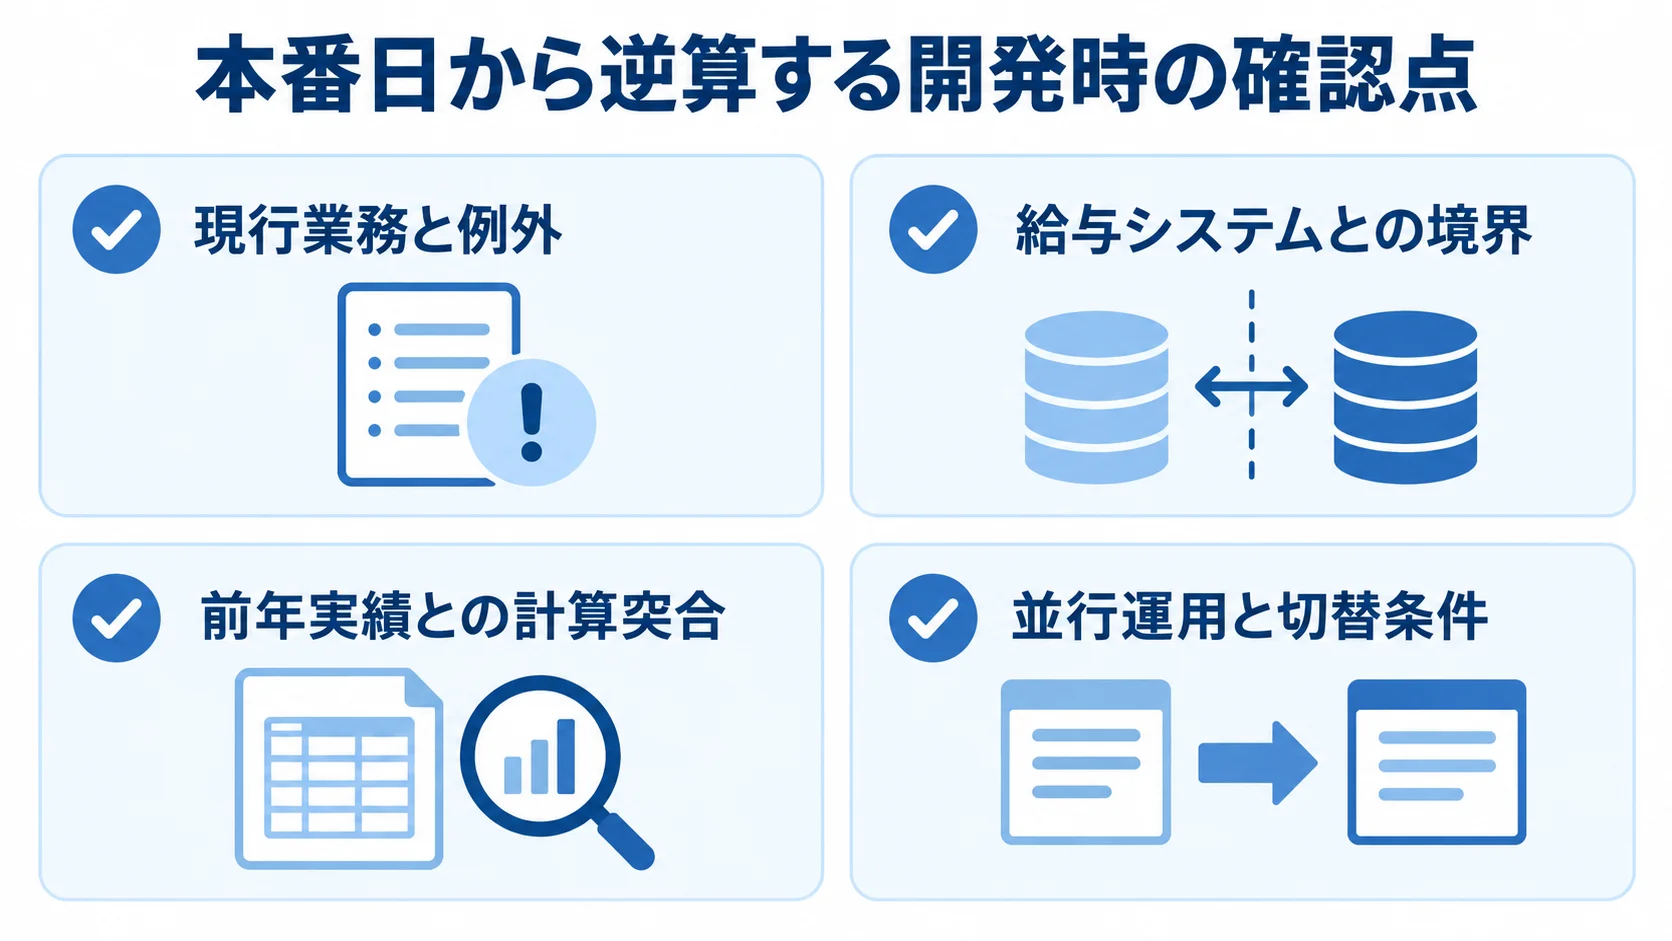
年末調整は実施時期が決まっているため、本番日から逆算して計画を組みます。まず現行フローや例外処理、給与システムとの境界を明らかにし、テストと従業員周知の期間を確保します。
フェーズ1:要件整理と現行業務・ゴールの確定
申告書の配布から電子提出までを、一本のフローとして書き出します。入力項目と証明書の受領方法、人事担当者の確認順は、そのフローの中で確かめます。給与反映や源泉徴収票の配布も同じ流れに入れ、本部だけでなく現場の例外も聞き取ります。
- 対象部門:店舗、拠点、医療・福祉施設の業務。
- 対象者:アルバイト、外国籍従業員、休職者の扱い。
例外を後回しにすると、リリース直前になって紙運用や個別Excelが復活しがちです。要件一覧では、必須のMUSTと将来対応のWANTを分けて書きます。
MUSTの例は、スマートフォン入力、未提出者の自動リマインド、給与システムへのCSV出力です。再年末調整もMUSTに入れる例です。
証明書のAI読み取り、多言語対応、電子申告の自動送信は、業務量と制度要件を見て優先度を決めます。成果指標は、回収完了までの日数と不備率で設定します。担当者の確認時間や差し戻し件数も、指標に加えます。
フェーズ2:製品・開発会社の選定
申告回収だけを任せるのか、給与計算まで統合するのか、独自業務を個別開発するのかを、まず決めます。既存の給与を残す場合は、従業員マスタや給与・賞与の連携の方向と頻度を明確にします。社会保険料や控除情報も、連携の対象になります。
APIが使えない場合は、CSVでの連携も選べます。その際は、文字コードや項目名、日付形式を確認し、エラー時の再取込の手順まで決めておきます。
候補先には同じ要件書と質問票を渡し、各社の回答条件をそろえます。従業員規模や雇用形態などの条件も含めて、回答を比べられるようにします。
- 業務条件:従業員規模、雇用形態、複数法人、スマートフォン利用の有無。
- 運用条件:マイナンバー、電子提出、法改正対応、サポート時間の扱い。
- 契約条件:データ返却の条件。
freeeの公式事例では、年末調整の開始まで2か月という状況で短期集中支援を使い、導入後の作業時間が3分の2から半分ほどになったと紹介されています。期間や効果は、対象範囲と支援体制で変わるため、自社のデータ整備の状況も含めて確かめておく必要があります。
フェーズ3:画面・連携・税制対応の設計と開発
設計では、従業員画面と管理画面を分けて考えます。従業員が申告しやすいことと、提出状況を追えることを、要件として定めます。
- 従業員画面:質問に応じた申告表示、途中保存、証明書画像の添付。
- 管理画面:未提出、入力中、差し戻し、確認済み、確定済みを一覧で追跡し、部署や雇用形態で絞り込める形。
- 税制対応:計算ロジック、入力条件、帳票、源泉徴収票の項目、XML定義、テストデータ、年度別マスタを安全に更新し、承認を記録する。
- 個人情報保護:マイナンバーを扱う場合の、役割別権限、多要素認証、通信・保存時の暗号化、閲覧・出力ログ、バックアップ、保存期間、削除、再委託の要件。
- 代替手順:スマホを使えない人向けの、社内端末や紙の用意。
国税庁は、令和7年度税制改正による基礎控除・給与所得控除の見直しと、特定親族特別控除の創設を案内しています。この改正により、令和7年12月以後の年末調整に変更が生じます(出典:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」、2025年)。
委託契約には、秘密保持と目的外利用の禁止を盛り込みます。加えて、再委託の条件、事故時の責任、契約終了後の返却・廃棄、取扱状況の報告も入れます。出典は個人情報保護委員会「特定個人情報の適正な取扱いに関するガイドライン(事業者編)」(令和7年6月改正)です。
フェーズ4:計算・連携・異常系のテスト
テストは画面表示の確認だけで終えず、計算の正しさと、異常時や連携時の動きまで試します。
- 計算:前年実績を使い、給与・賞与の年次集計、社会保険料、扶養年齢、配偶者所得、保険料・住宅ローン控除、還付・追徴を突き合わせる。
- 異常系:未提出、入力途中、証明書不足、形式不正ファイル、二重取込、給与データ欠落、通信断、差し戻し後の再提出、退職者、年調未済、再年末調整、複数法人。
- 連携:本番と同じ文字コード、桁数、ファイル名、権限を使う。
計算結果は、旧システムや税務担当者の結果とも照らし合わせます。令和7年分の改正も含めて、控除対象と対象外の境界値を一組ずつ用意します。
異常が起きたときは、通知先や処理を戻す状態、再処理の履歴も試験します。
フェーズ5:本番稼働と並行運用
本番稼働に向けては、次の順で準備を進めます。
- 事前準備:従業員マスタ、権限、案内、期限、窓口、未提出者への連絡。
- パイロット:人事部や一事業所で、スマートフォン入力、証明書添付、差し戻し、管理者確認を試す。
- 並行運用:初年度は紙・Excelや旧給与システムと一定期間並行して使い、差異の原因を追う。
拠点ごとに段階的に展開すると、問い合わせが一時期に集中するのを和らげられます。初年度は、対象者数、給与合計、控除合計を照合します。還付・追徴額と源泉徴収票の件数も照合します。
切替条件、戻し方、データ確定の責任者を、稼働判定書に記載します。
フェーズ6:法改正対応と利用定着の運用
稼働後は、毎年の税制改正を検知して、システムを更新し続けます。翌年も再現できる状態を目指します。
- 改正対応:画面、計算、帳票、電子申告、FAQ、テストケースの更新。
- 利用定着:拠点別の利用率・不備率をもとに、迷いやすい質問を改善する。
- 管理点検:権限の見直し、操作ログの確認、バックアップ復元、退職者データの削除、委託先からの報告の確認。
ベンダーが改修する場合は、契約と運用カレンダーに、公開日や検証環境の提供時期、確認期限を書き込みます。リリース後の問い合わせ体制も記しておきます。
マネーフォワードは、2025年度の電子申告機能を2026年1月にリリースしたと案内しています。年度ごとの提供時期や対象帳票も、確かめておきます。
寄せられた問い合わせを翌年の案内や画面に反映すると、担当者の属人化を減らせます。次の年末調整を無理なく再現できて初めて、導入が完了したといえます。
年末調整システム開発の費用相場と内訳
年末調整だけを受託開発する場合の、公開された一律の相場はほとんどありません。そのため、ここで示す金額は、人事・労務・給与システムの相場、公開SaaS料金、類似システムの工数から推定した目安です。
実際の金額は、従業員数、法人・拠点数、給与連携によって変わります。帳票、電子申告、法改正対応、導入支援をどこまで含めるかでも、差が出ます。
既製クラウドを利用する場合の費用
既製クラウドの費用は、利用範囲や人数で異なります。料金例と追加費用は、分けて見ておきます。
- 小規模向け:初期0〜50万円、年額5〜50万円程度。
- 人事・勤怠・給与込み:100名規模で年額120万〜360万円程度の例。
- 弥生給与 Next:年契約20,400円、36,000円、55,200円、84,000円。
初期設定とデータ整備は別費用です。操作研修と給与連携も、別に費用がかかります。統合利用の月額は10万〜30万円程度の例があり、年末調整だけに絞ると下がる可能性があります。
上記の4つの金額は、エントリー、ベーシックライト、ベーシック、ベーシックプラスの順です。いずれも公式料金表の年契約料金で税抜です。2026年8月に確認しています。
基本人数を超えるWeb年末調整や源泉徴収票の配信には、従量課金がかかります。計算では、対象従業員数と管理者数も含めます。
連携・追加開発の費用
追加開発の費用と期間は、対象範囲で変わります。公的な相場ではなく、類似する人事給与システムの工数から推定した目安です。
規模別の金額と期間、開発工程ごとの費用の配分を、4つの項目に分けて示します。
- 小規模改修:300万〜1,000万円、2〜6か月程度。
- 中規模構築:1,000万〜3,000万円、6〜12か月程度。
- 複雑な要件:特殊な給与規則、複数法人、多言語、多数の雇用形態、複雑な基幹連携を含む場合、3,000万〜5,000万円超となる可能性があります。
- 費用内訳:要件定義10%、設計10〜20%、開発40〜60%、テスト10〜20%。
小規模改修は、既存の給与を残したまま、Web申告やCSV・API連携、帳票出力を追加する想定です。この金額には、要件定義も含みます。
中規模構築は、年末調整と給与を統合する想定です。さらに、人事マスタ、マイナンバー、電子申告まで統合の範囲に含めます。
計算検証と前年データ移行にも工数を確保します。旧新システムの突合や、従業員リハーサルの工数も見込みます。
5年総額で見るランニングコスト
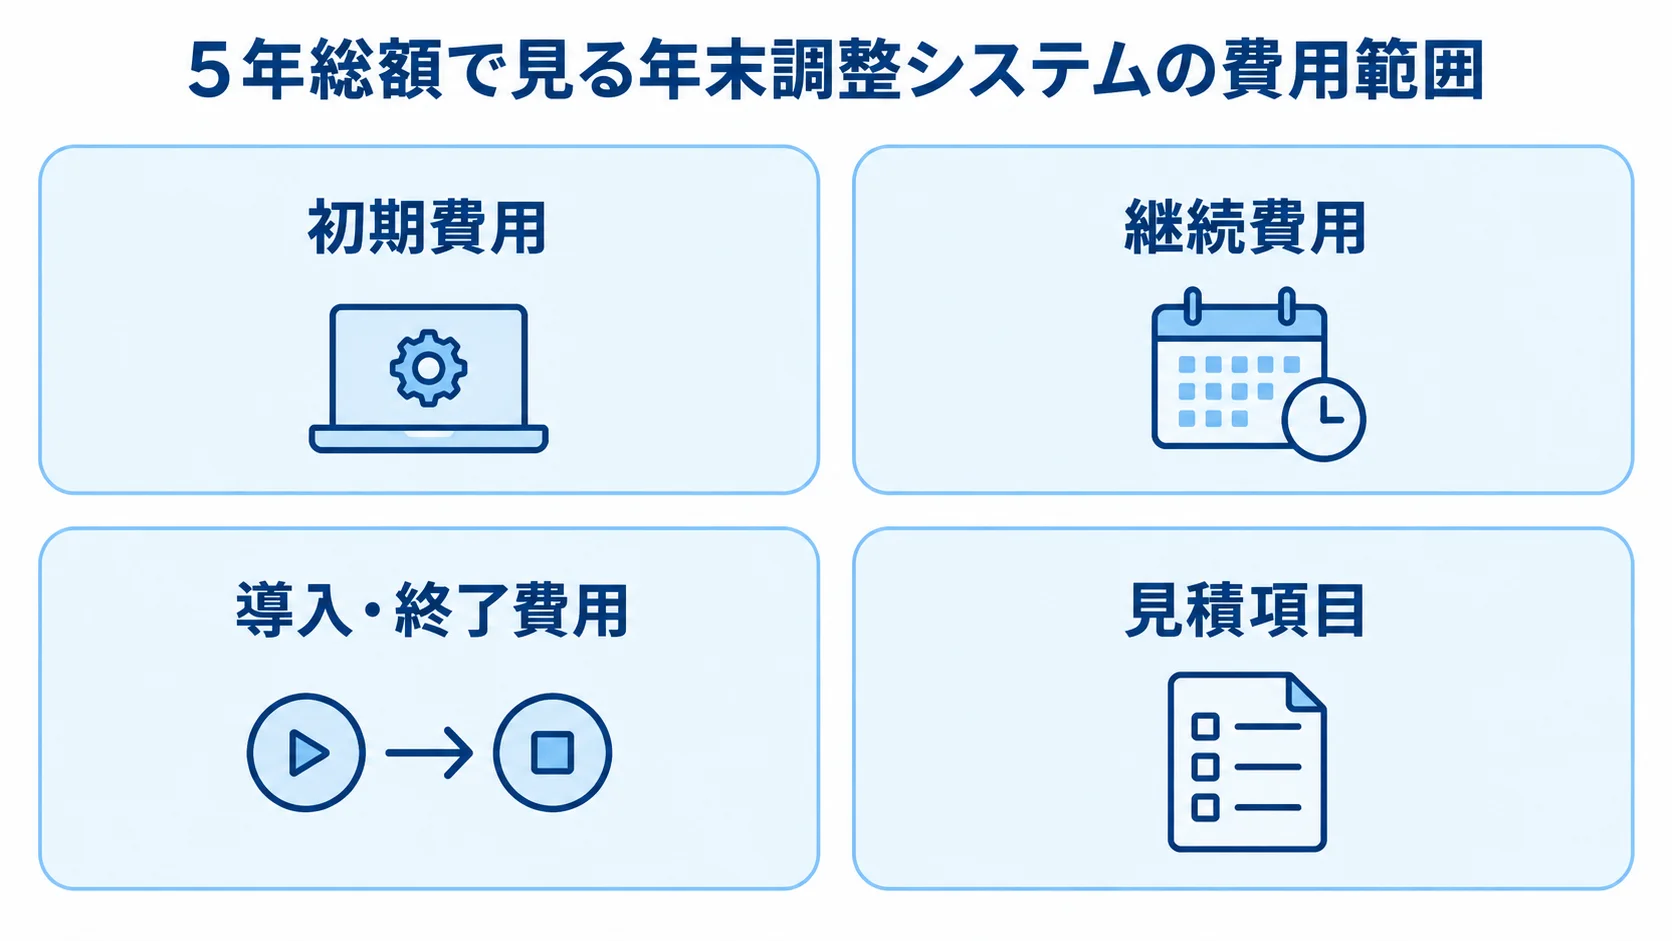
初期費用だけでなく、5年間に発生する費用と責任範囲を比べます。
- 継続費用:税制改修、従業員追加、サポート、電子申告、API保守、セキュリティ監査費。
- 導入・終了費用:SaaSのデータ移行、導入支援、解約時の出力。
- 見積項目:初期、月額・年額、従業員課金、連携、保守、追加開発。
スクラッチは、初期費用だけを見ると、SaaSとの差が小さく見えることがあります。
毎年の制度変更やOS・ブラウザ対応、脆弱性修正は、自社または開発会社が負担します。問い合わせ対応についても、どちらが受け持つかを確かめておきます。
100名、500名、複数法人の3ケースで試算し、従業員数課金や法人料金が増える境目を比べます。加えて、税制対応の責任と繁忙期の問い合わせ体制も評価します。
年末調整システムの見積もりを取る際のポイント
見積もりの精度は、開発会社の技術力だけでなく、発注側が業務の前提をそろえられるかで変わります。税務や給与連携の確認と並べて、従業員が使いやすいか、繁忙期に支援を受けられるかも同時に見ます。
そのため、税務上の正しさと給与連携、従業員の使いやすさ、繁忙期のサポートの4つの観点で、RFPや質問票を作ります。
要件書による業務・データ・例外の具体化
RFPには、対象の従業員数と法人・拠点数、正社員・契約社員・アルバイトなどの雇用形態を書きます。給与締め日、申告受付期間、管理者数も記載します。既存の給与システム名と、利用できる連携方式も書いておきます。
機能名だけでなく、誰が、いつ、どのデータを何に確定させるかまで書きます。現行帳票やCSVサンプルは、個人情報をマスキングして添付します。前年の計算結果と例外一覧も、マスキングしたうえで添付します。
確認項目は一つのチェック表にまとめ、各社には、標準機能で対応できるか、設定か、追加開発か、対象外かの区分で回答してもらいます。
- 申告と進捗:スマートフォン入力、証明書添付、通知、差し戻し、進捗一覧。
- 給与と帳票:給与・賞与取込、控除計算、再年末調整、退職者、源泉徴収票。
- 提出と連携:給与支払報告書、法定調書、XML・e-Tax・eLTAX、API・CSV。
- 管理と保護:権限、ログ、バックアップ、データ削除。
複数社比較で見る法改正と導入体制
相見積もりは、価格だけでなく提案の前提をそろえるために行います。製品や開発会社の対応範囲と、本番日から見た期間を比べます。
- 製品ベンダー:標準機能・設定で対応できる範囲、法改正の公開時期、電子申告の対象帳票、給与連携、サポート時間。
- 受託開発会社:税務要件の確認体制、計算ロジックのレビュー、テスト設計、移行支援、リリース後の保守担当。
- 開発期間:要件整理から周知・リハーサルまでを本番日から逆算。
要件整理から周知、リハーサルまでの全体を見て、申告開始の直前に完成する計画は避けます。
freeeの公式事例のように、2か月で導入できる場合もあります。短期支援、対象範囲、既存データがそろったケースです。
同じ期間を見込むなら、データ整備と受入試験を先に進めます。また、難しい例外を初期リリースから外す判断も必要になります。
見積もり漏れとプロジェクトリスクへの備え
データクレンジングや前年データ移行は、見積もりから漏れやすい作業です。そのため、見積もりに含めておきます。担当と、前提が変わったときの扱いも、契約前に決めておきます。
- データ・連携:データ整備・移行、給与側改修、電子証明書。
- 運用準備:帳票調整、FAQ、拠点説明会、問い合わせ対応。
- 稼働後:並行運用、法改正の追加対応。
見積書にない作業は別紙にまとめ、担当や変更管理、追加費用の承認方法を決めておきます。
要件定義の丸投げや、現場例外の見落としは、特に危険です。計算検証の省略や、法改正責任の曖昧さも、同じように危険です。
発注側には、人事・給与と現場の責任者を置き、情報システム、セキュリティ、経理の責任者も加えます。週次では、課題や決定事項、未解決リスクを確かめます。マイナンバーの委託では、安全管理措置と取扱状況を確認できる契約にしておきます。
年末調整システム開発でよくある質問
費用や期間は企業の条件で変わるため、回答の幅と、個別に確認すべき条件を分けて示します。
年末調整システムは何か月で開発できますか?
既存給与と連携する小規模改修は、要件定義を含めて2〜6か月程度が推定目安です。また、人事・給与の統合にマイナンバーと電子申告を加える中規模構築は、6〜12か月程度が推定目安です。
既製クラウドを短期で導入する場合も、従業員マスタの整備と権限設定、操作研修を計画に入れます。テストや周知も、申告開始日から逆算して組み込みます。そのうえで、本番前にパイロットと計算突合を終えておきます。
既存の給与システムを残して年末調整だけ導入できますか?
導入できます。年末調整のWeb申告と回収をクラウドで行い、従業員マスタや給与・賞与は、CSVまたはAPIで連携します。確定した結果を給与システムへ戻す方式が代表的です。
まず、どのシステムを正とするかを決め、そのうえで連携頻度と項目対応表を定めます。エラー時の再処理や、年末調整後の再計算も先に決めておきます。給与側の仕様変更やAPI保守の費用も、5年総額に含めます。
法改正への対応を開発会社に任せても問題ありませんか?
任せること自体はできますが、発注側の確認責任は残ります。そのため、改正情報の収集者や、画面・計算・帳票・XMLの更新時期、検証環境、保守費に含む改修範囲を、契約で明確にします。
社内に、国税庁の年末調整情報を確認する担当者を置きます。年度ごとのテスト結果と承認記録を残しておくと、ベンダー任せのリスクを下げられます。
マイナンバーや控除証明書をクラウドで扱っても安全ですか?
安全性は、クラウドかオンプレミスかよりも、中身の整備で決まります。多要素認証や最小権限、通信・保存時の暗号化が、実装・運用されているかを確認します。操作・ダウンロードログやバックアップ、脆弱性対応も、同じ目で見ます。
データ削除や、委託先・再委託先の管理も見ます。委託契約では、返却・廃棄、事故報告、監査・報告の方法を定めます。発注後も、取扱状況を確認します。
まとめ
年末調整システム開発は、現行業務と例外を整理し、給与システムとの境界を決めるところから始まります。税制や帳票、電子提出も、セキュリティと並べて要件に含めます。
進め方は6フェーズで、前半は要件整理と選定、中盤は設計開発とテスト、後半は本番稼働と法改正対応・利用定着です。
年末調整機能を含む既製クラウドの目安は、初期費用0〜50万円、年間利用料5〜50万円程度です。既存給与と連携する小規模改修は300万〜1,000万円程度、給与・人事まで統合する中規模構築は1,000万〜3,000万円程度が推定目安です。
企業の条件で金額は変わるため、法改正対応や保守、連携、従業員課金、導入支援を含めた5年総額で比べます。そのうえで、対象範囲、現行データ、例外、本番日、連携先を要件メモにまとめます。
繁忙期までに安全に稼働させるには、業務とシステムの両方を理解しているパートナーと要件を整理することが重要です。目指す範囲に応じて、計画と見積もりを具体化します。
▼全体ガイドの記事
・年末調整システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。