
投資会社Francisco Partnersは2026年8月18日、Weave(NYSE: WEAV)の買収と非公開化で最終合意しました。
Weaveは、AI搭載の患者エンゲージメント・決済プラットフォームを提供しています。
上場企業を非公開化し、AI機能と決済・収益サイクル管理への投資を深める案件です。
※本記事は2026年8月27日時点の情報です。
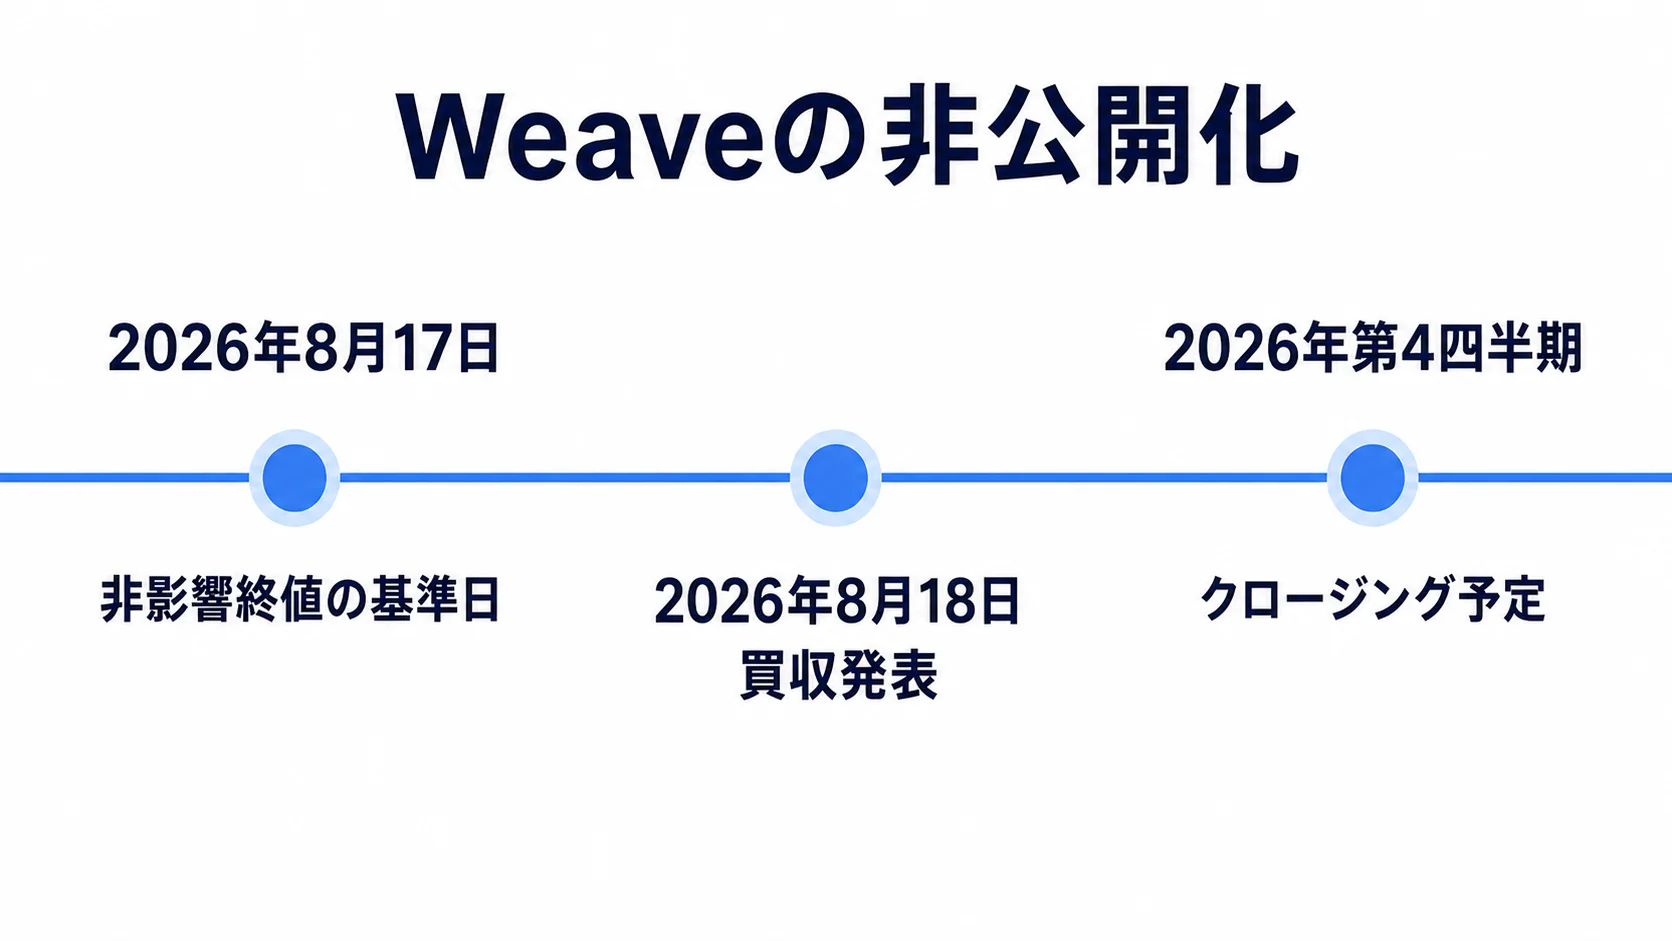
取引の経緯|8月18日発表、2026年第4四半期に完了予定
今回の取引は、上場中のWeaveをFrancisco Partnersが買収するTake-Privateです。
発表前の基準日は2026年8月17日です。Weaveの非影響終値が基準になりました。
| 時点 | 出来事 |
|---|---|
| 2026年8月17日 | 非影響終値の基準日 |
| 2026年8月18日 | Francisco Partnersによる買収を発表 |
| 2026年第4四半期 | 取引完了の予定時期 |
クロージング後、WeaveはNYSEでの取引を終了し、非公開企業になる見込みです。
ただし、発表だけで取引が完了するわけではありません。
Weave株主の承認と、規制当局の認可が必要です。
株主承認は、提示された現金対価を株主が判断する手続きです。
規制当局の認可は、取引完了までに必要な公的手続きです。
そのため、発表日とクロージング予定日は同じではありません。
取引を読むときは、合意、承認、完了の段階を分けて確認します。
第4四半期という予定時期も、必要な承認を前提にしたスケジュールです。
ポイント
発表日は2026年8月18日で、クロージングは2026年第4四半期の予定です。株主承認と規制当局の認可が完了条件に含まれます。
買収条件|約6億5,000万ドル、1株7.40ドル
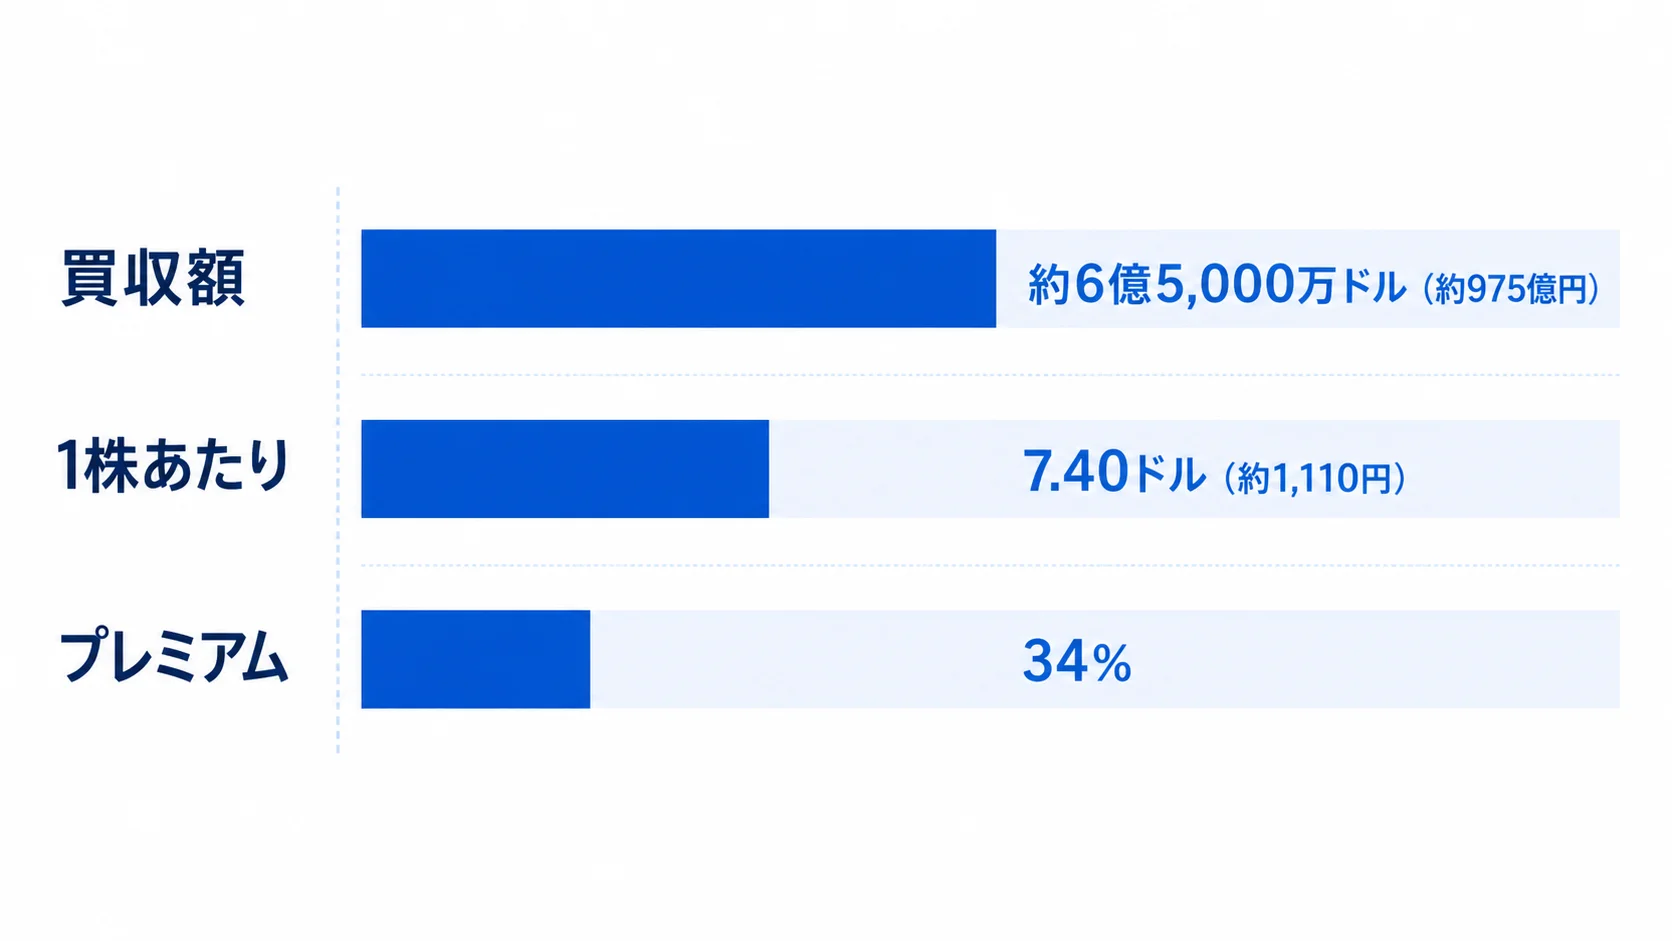
買収額は、エクイティバリューで約6億5,000万ドルです。
1株あたり7.40ドルを現金で支払います。
1株価格は、8月17日の非影響終値に対して34%のプレミアムです。
| 項目 | 発表された条件 | 円換算 |
|---|---|---|
| 買収額 | 約6億5,000万ドル | 約975億円 |
| 1株あたり価格 | 7.40ドル | 約1,110円 |
| プレミアム | 34% | — |
※1ドル=150円で換算しています。
この価格条件は、株主にとっては発表前の市場価格との差を確認する材料です。
買収側にとっては、Weaveの事業基盤と将来投資を一体で評価した条件と読めます。
なお、ここで示す約6億5,000万ドルはエクイティバリューです。
負債などを含む企業価値ベースの金額とは区別して見る必要があります。
上場企業のM&A条件を読む際は、AIエージェント基盤のM&Aのように、価格と事業上の狙いを分けて整理すると理解しやすくなります。
34%のプレミアムは、8月17日の非影響終値と1株7.40ドルを比べた数字です。
買収額の約6億5,000万ドルは、株式に対する評価として示されています。
したがって、株価の比較と買収総額の比較は別の表で確認します。
- 株主の視点:1株あたりの現金対価とプレミアムを見る
- 買収側の視点:エクイティバリューと投資方針を見る
- 事業側の視点:顧客基盤と製品強化の余地を見る
この3つを分けると、価格だけで案件の意味を判断するのを避けられます。
円換算は読み手の把握を助ける補助表示で、契約条件はドル表記が基準です。
事業会社がM&Aを見る場合も、対価と投資テーマを分けて整理します。
ポイント
条件は約6億5,000万ドルのエクイティバリュー、1株7.40ドル、34%プレミアムです。円換算では約975億円、1株約1,110円となります。
Weaveの事業構成|患者接点と決済をAIでつなぐ
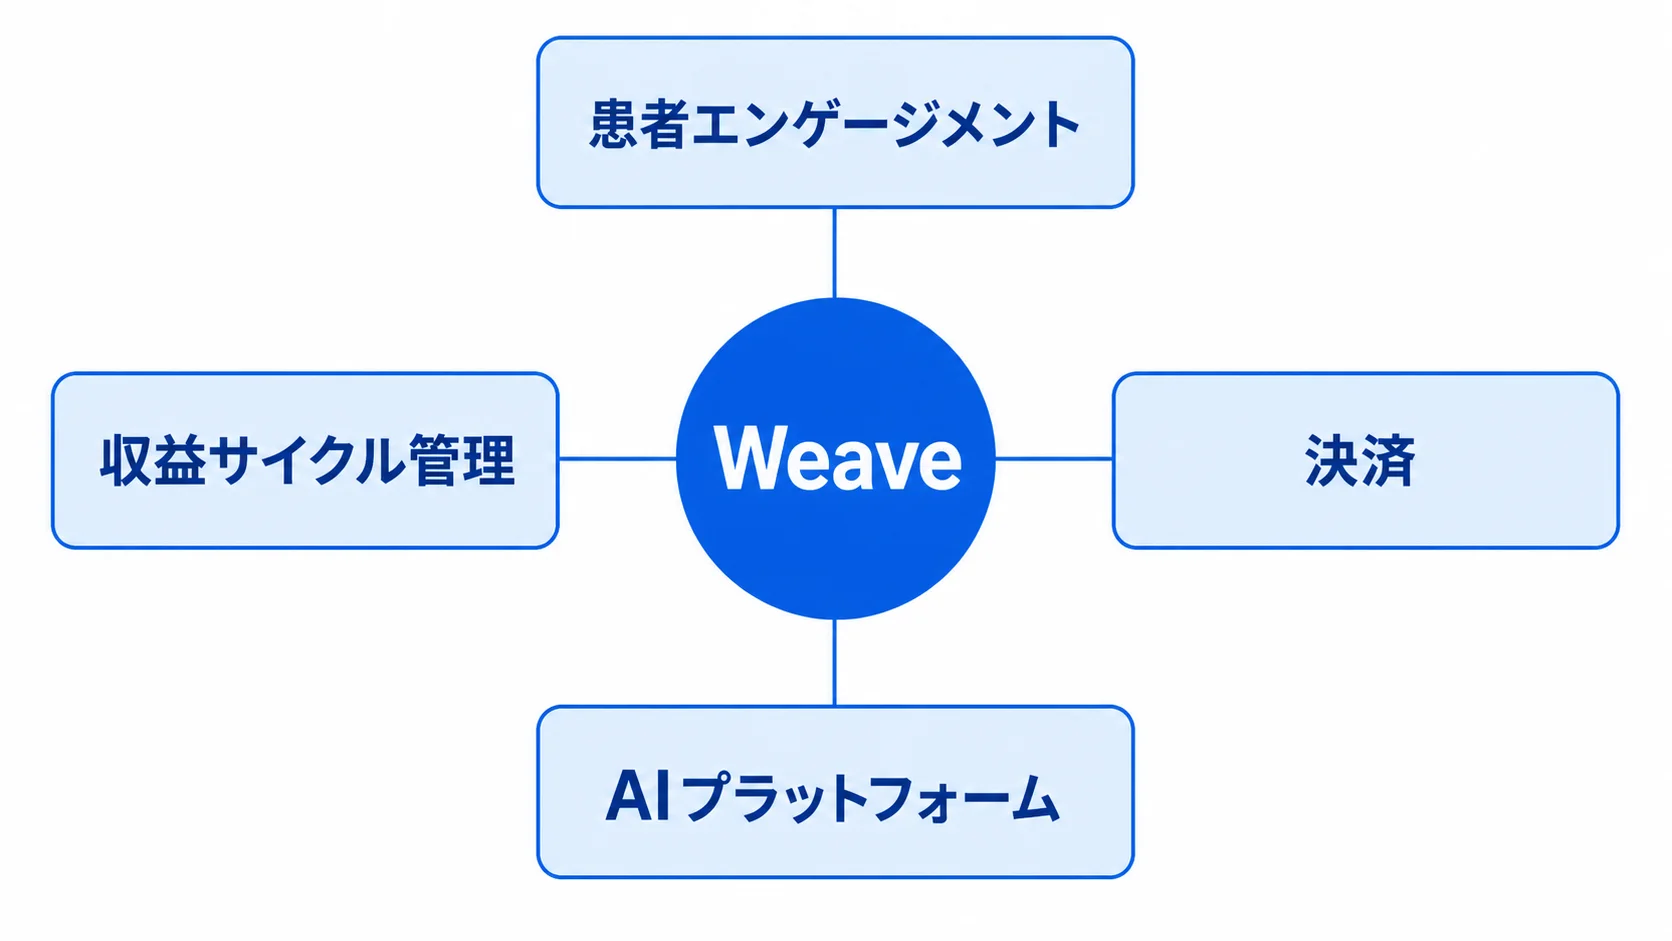
Weaveは、医療機関向けの患者エンゲージメント・決済プラットフォームです。
公式説明では、AI搭載のプラットフォームと位置づけられています。
全米40,000超の医療機関拠点が、同社のプラットフォームを利用しています。
- 患者エンゲージメント:医療機関と患者の接点を支える領域
- 決済:診療に関わる支払いを扱う領域
- AIプラットフォーム:買収後も投資強化が示されている領域
- 収益サイクル管理:決済と収益管理を深掘りする領域
Francisco Partnersは、買収後の方針としてAI機能の継続強化を掲げています。
決済と収益サイクル管理の機能、製品差別化への投資も挙げています。
単一機能のSaaSではなく、業務の接点と収益の流れをまとめる構成が焦点です。
この構成は、AIネイティブ経理SaaSのように、AIを業務データと一体で扱うSaaSの見方ともつながります。
患者エンゲージメントは、医療機関と患者の接点を支える機能群です。
決済は、患者との接点を収益の流れにつなぐ機能群です。
AIは、こうした機能を独立させず、プラットフォームとして扱う軸になります。
Francisco Partnersの方針は、AI機能だけを単独で強化する内容ではありません。
決済と収益サイクル管理を深掘りし、製品差別化も進める構成です。
医療機関向けSaaSを評価する際は、導入機能だけでなく収益業務も見ます。
40,000超の拠点を利用基盤として、各機能の利用をどう広げるかが焦点です。
AI機能の投資は、顧客接点と決済の改善に結び付いて初めて事業価値になります。
ポイント
Weaveは、患者エンゲージメント、決済、AI機能を含む医療機関向けプラットフォームです。買収後はAI、決済、収益サイクル管理、製品差別化への投資が焦点になります。
非公開化の意味|ヘルスケアAI SaaSをM&Aで読む3つの視点
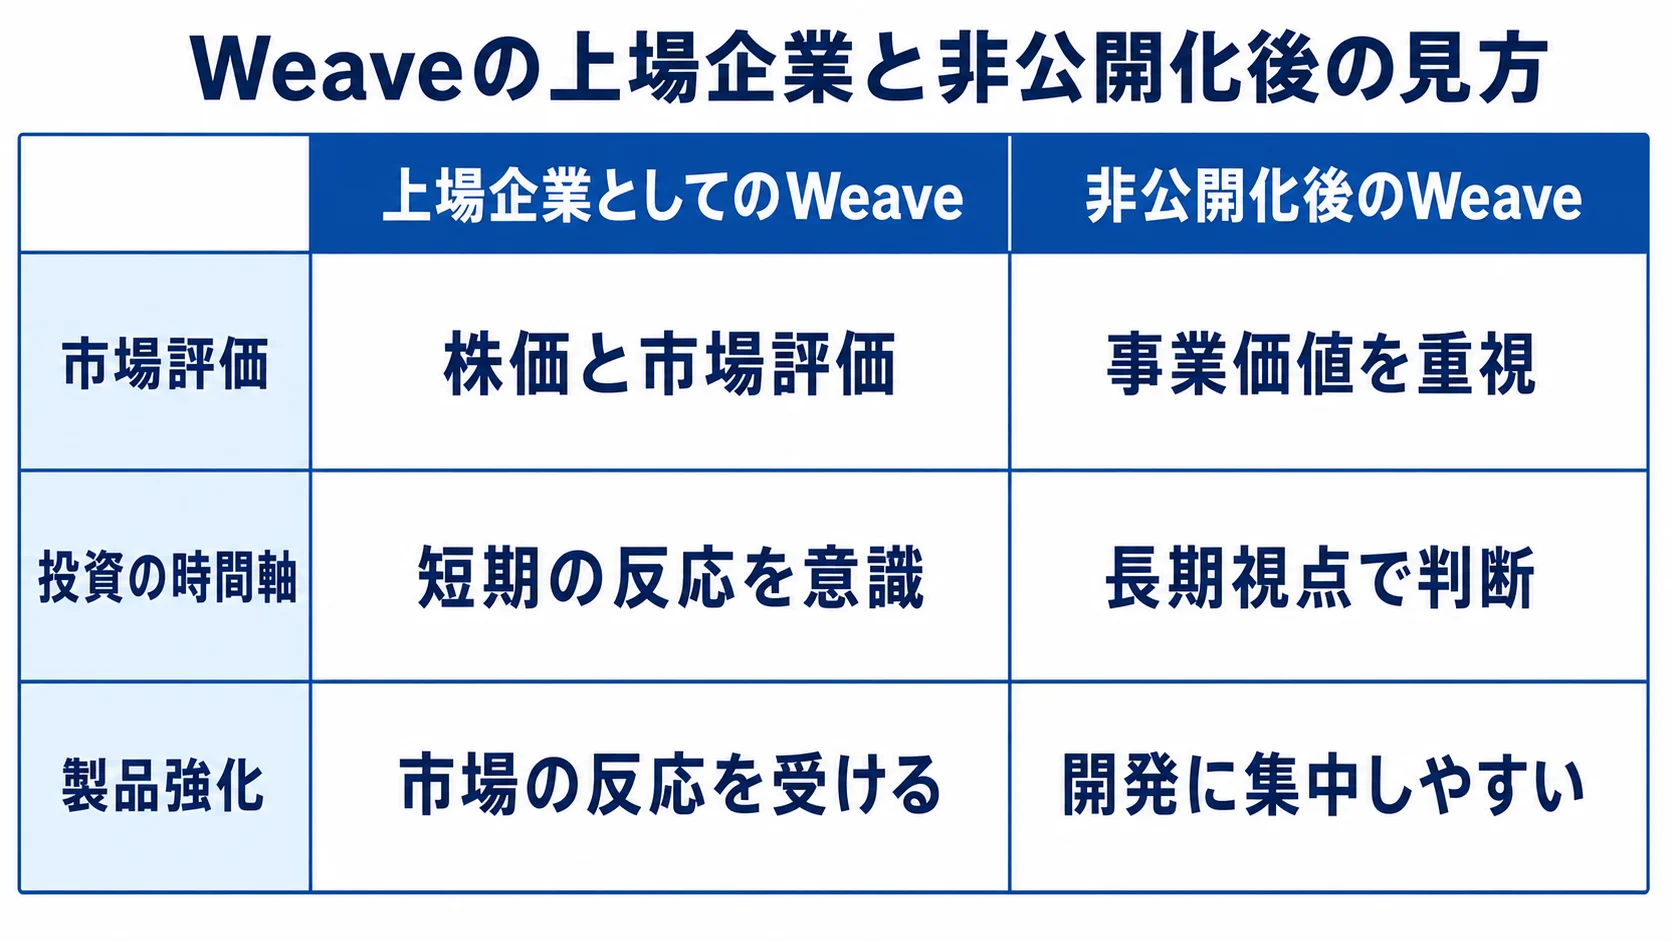
Weaveの案件は、上場企業が非公開化されるM&Aとして整理できます。
ヘルスケアSaaSの経営者や投資担当者は、次の3点に注目できます。
- 顧客基盤:40,000超の医療機関拠点という利用基盤をどう伸ばすか
- 機能の一体化:患者接点、AI、決済、収益管理をどう組み合わせるか
- 投資の時間軸:非公開化後の投資で製品差別化をどう進めるか
上場中は株価と四半期開示が、市場から見える評価軸になります。
非公開化後は、Francisco PartnersとWeaveが掲げる投資方針が焦点になります。
これは、非公開化すれば必ず成長するという意味ではありません。
AI機能が現場の価値につながるかを、顧客基盤と収益管理の両面で見ます。
AI企業の大型案件を見る際は、AI企業のメガIPOや、Databricksの大型調達と同じく、資本取引と製品戦略を切り分けて読むことが重要です。
成果課金の設計に関心がある企業は、成果課金型CSエージェントの動向も比較材料になります。
非公開化を読む第一の視点は、取引後も顧客基盤が価値の中心にあることです。
40,000超という規模は、機能追加の対象となる利用基盤の広さを示します。
第二の視点は、AIを単体機能ではなく、業務の流れで見ることです。
患者接点から決済、収益サイクル管理までのつながりが評価軸になります。
第三の視点は、上場中の価格と、取引後の製品投資を混同しないことです。
- 案件の確認:発表日、価格、プレミアム、承認条件を確認する
- 事業の確認:顧客基盤とプラットフォームの構成を確認する
- 投資の確認:AI、決済、収益管理への方針を確認する
この順番で確認すると、M&Aの金額と事業の将来像を同じ表で比べられます。
ヘルスケアAI SaaSのM&Aでは、機能の多さより業務の接続を評価します。
Weaveは、その接続を患者接点と決済から捉える案件です。
今後の検討では、AI投資が顧客基盤の価値をどう高めるかを追います。
上場企業の買収では、発表時点の条件と完了後の事業運営を分けます。
Weaveの案件でも、8月18日の合意と第4四半期の予定を別に確認します。
株主承認と規制当局の認可があるため、予定は手続きと一体です。
価格を見るときは、34%のプレミアムの基準日も併せて確認します。
事業を見るときは、AI、患者接点、決済、収益管理を切り分けます。
投資方針を見るときは、機能強化と製品差別化の方向を確認します。
この3つを並べると、案件の現在地と次に見る指標が明確になります。
医療機関向けSaaSの経営では、顧客基盤を機能の利用へつなげる設計が必要です。
投資家は、AIの名称だけでなく、決済と収益サイクルへの接続を確認します。
利用拠点、製品構成、投資方針を同じ資料で追うことが実務上のポイントです。
Weaveの非公開化は、これらを一体で見るための具体的なケースになります。
非公開化後の評価では、短期の株価ではなく投資の進み方を追います。
AI機能が患者接点の価値を高めるかを見ます。
決済機能が収益管理と結び付くかを見ます。
製品差別化が利用基盤の拡大につながるかを見ます。
この確認が、M&A後の事業価値を読む基本になります。
取引条件と製品戦略を分けることが、継続的な分析を支えます。
経営者は、投資方針を製品ロードマップへ落とし込みます。
投資担当者は、価格と顧客基盤を分けて評価します。
利用者は、AIと決済の接続価値を確認します。
三者の視点が、非公開化後の判断を支えます。
案件の現在地を、条件、事業、投資の3層で把握できます。
その整理が、取引後の継続的な評価につながります。
ポイント
Weaveの非公開化は、AI機能だけでなく、患者接点・決済・収益サイクル管理を一体で伸ばせるかを見る案件です。価格、顧客基盤、投資方針を分けて評価します。
よくある質問
Q. Weaveの買収発表日はいつですか?
Francisco PartnersによるWeave買収の発表日は2026年8月18日です。
Q. 買収条件はいくらですか?
エクイティバリューは約6億5,000万ドルです。1株7.40ドルで、発表前株価に対して34%のプレミアムです。
Q. 取引はいつ完了する予定ですか?
2026年第4四半期のクロージングが予定されています。Weave株主の承認と規制当局の認可が必要です。
Q. Weaveの顧客基盤はどの程度ですか?
全米40,000超の医療機関拠点が、Weaveのプラットフォームを利用しています。
まとめ
Francisco Partnersは、Weaveを約6億5,000万ドルで買収し、非公開化することで合意しました。
発表は2026年8月18日で、クロージングは2026年第4四半期の予定です。
40,000超の医療機関拠点を持つWeaveで、AI、決済、収益管理への投資がどう進むかが注目点です。
ポイント
WeaveのTake-Privateは、上場企業の価格評価と、非公開化後の長期的な製品投資を同時に見る案件です。AIと収益サイクル管理の一体化が焦点になります。
関連記事
- AIエージェント基盤のM&Aを解説|企業が注目する基盤・ガバナンスの動向
- AI企業のメガIPOを解説|未上場企業の上場動向と市場への影響
- Databricksの50億ドル調達・評価額1,900億ドルを解説|データ×AI投資の読み方
- AIネイティブ経理SaaS「Rillet」を解説|レガシー基幹会計に迫るAI再構築の波
- Salesforce「Help Agent」を解説|成果課金型CSエージェントの仕組みと活用
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。