
基幹システム・ERPリプレイスの費用は、企業規模、導入範囲、カスタマイズ量によって変わり、数百万円から数十億円規模まで幅があります。
たとえば中小企業のクラウド型では初期費用が50〜300万円ですが、カスタマイズや開発費を含めた総額は、数億〜数十億円規模になることもあります。
▼全体ガイドの記事
・基幹システム/ERPリプレイスの完全ガイド
レガシーシステム刷新の費用の考え方や見積もりの注意点については、無料ホワイトペーパー「レガシーシステム刷新の完全ガイドブック」で詳しく解説しています。
基幹システム・ERPリプレイスの費用相場一覧
費用は、企業規模・導入範囲・カスタマイズ量によって変わります。とくに導入形態が違えば、初期費用の水準も大きく変わります。
規模別の費用目安(中小企業 vs 中堅・大企業)
企業規模と導入形態に分けて見ると、初期費用と月額費用の幅が見えてきます。
- 中小企業:導入形態がクラウド型かオンプレミス型かで、費用が分かれます。
- 中堅企業:導入形態と規模によって、初期費用が大きく変わります。
- 大企業・グローバル企業:大規模な総額を見込む場合があります。
従業員50名以下の中小企業では、クラウド型の初期費用が50〜300万円で、月額利用料は3〜20万円程度が目安です。
オンプレミス型では、初期費用だけで500万〜3,000万円に達することもあります。
従業員200〜500名の中堅企業では、クラウドERPの初期費用が300〜1,500万円です。さらに、中堅企業のオンプレミス型では、3,000万〜1億円が一般的な相場帯です。
大企業やグローバル展開では、SAPやOracleなどを導入すると費用がさらに増えます。
なかでもライセンス費は、それだけで数千万円〜数億円になる場合があります。
カスタマイズや開発費を含めると、総額は数億〜数十億円規模になることもあります。
SAPのオンプレミス型を中小企業規模で導入する場合の相場は、3,000万円前後です。また、クラウド版のSAP Business ByDesign等は、80万円前後から始められる場合もあります。
ここで挙げた金額は最低水準の目安で、要件の複雑さやカスタマイズ量によって上振れします。
開発工程別の費用内訳
工程ごとの配分を見ると、見積もりに偏りがないか、要件定義が足りているかを確認できます。
- 要件定義:全体費用の前提条件を整理する工程
- 設計:システムの構成と仕様を具体化する工程
- 開発・実装:費用のなかで最も大きな割合を占めます。
- テスト:完成した機能を検証する工程
- 管理・保守:進行管理と導入後の運用を支えます。
一般的な目安として、要件定義は全体の10〜15%、設計は10〜25%です。開発・実装は50〜60%、テストは5〜10%を占めます。
プロジェクト管理と運用保守は、全体の15〜20%とされています。
総額5,000万円の場合、要件定義は500〜750万円、開発工程は2,500〜3,000万円が目安になります。この比率を使えば、ベンダーから出た工程別の明細が妥当かを検証できます。
要件定義費用を極端に抑えた見積もりには注意が必要で、要件定義を安くすると後工程の手戻りが増え、総額が跳ね上がることがあります。
ERP特有の費用項目:ライセンス・カスタマイズ・教育・保守費
ERP特有の費用を項目ごとに分けて確認すると、見積もりへの漏れを防げます。
- ライセンス費:利用形態によって、初期費用や継続費用が生じます。
- カスタマイズ費:機能追加や画面改修によって増えます。
- 教育費:研修やマニュアル整備にかかります。
- 保守・運用費:導入後も継続して発生します。
- データ移行費:旧データの抽出から投入までにかかります。
オンプレミス型の買い切りライセンス費は、100万〜1,000万円以上です。一方、クラウド型では、1ユーザーあたり月3,000〜1万円の費用が継続してかかります。
標準パッケージだけで業務を回せるケースはまれです。そのため、機能追加や画面改修、帳票開発が発生し、範囲が広いほどコストが急増します。
教育費には、担当者研修、管理者研修、ユーザーマニュアル整備が含まれるため、全体費用の5〜10%程度を見込む必要があります。
オンプレミス型のシステム保守費は、年間100〜200万円程度です。
クラウド型では、月額利用料に保守サービスのどこまでが含まれるかを確認します。
データ移行費は、抽出・クレンジング・変換・投入にかかる費用です。全体の10〜15%が目安とされ、見落としやすい項目でもあります。
費用の見積もり手法
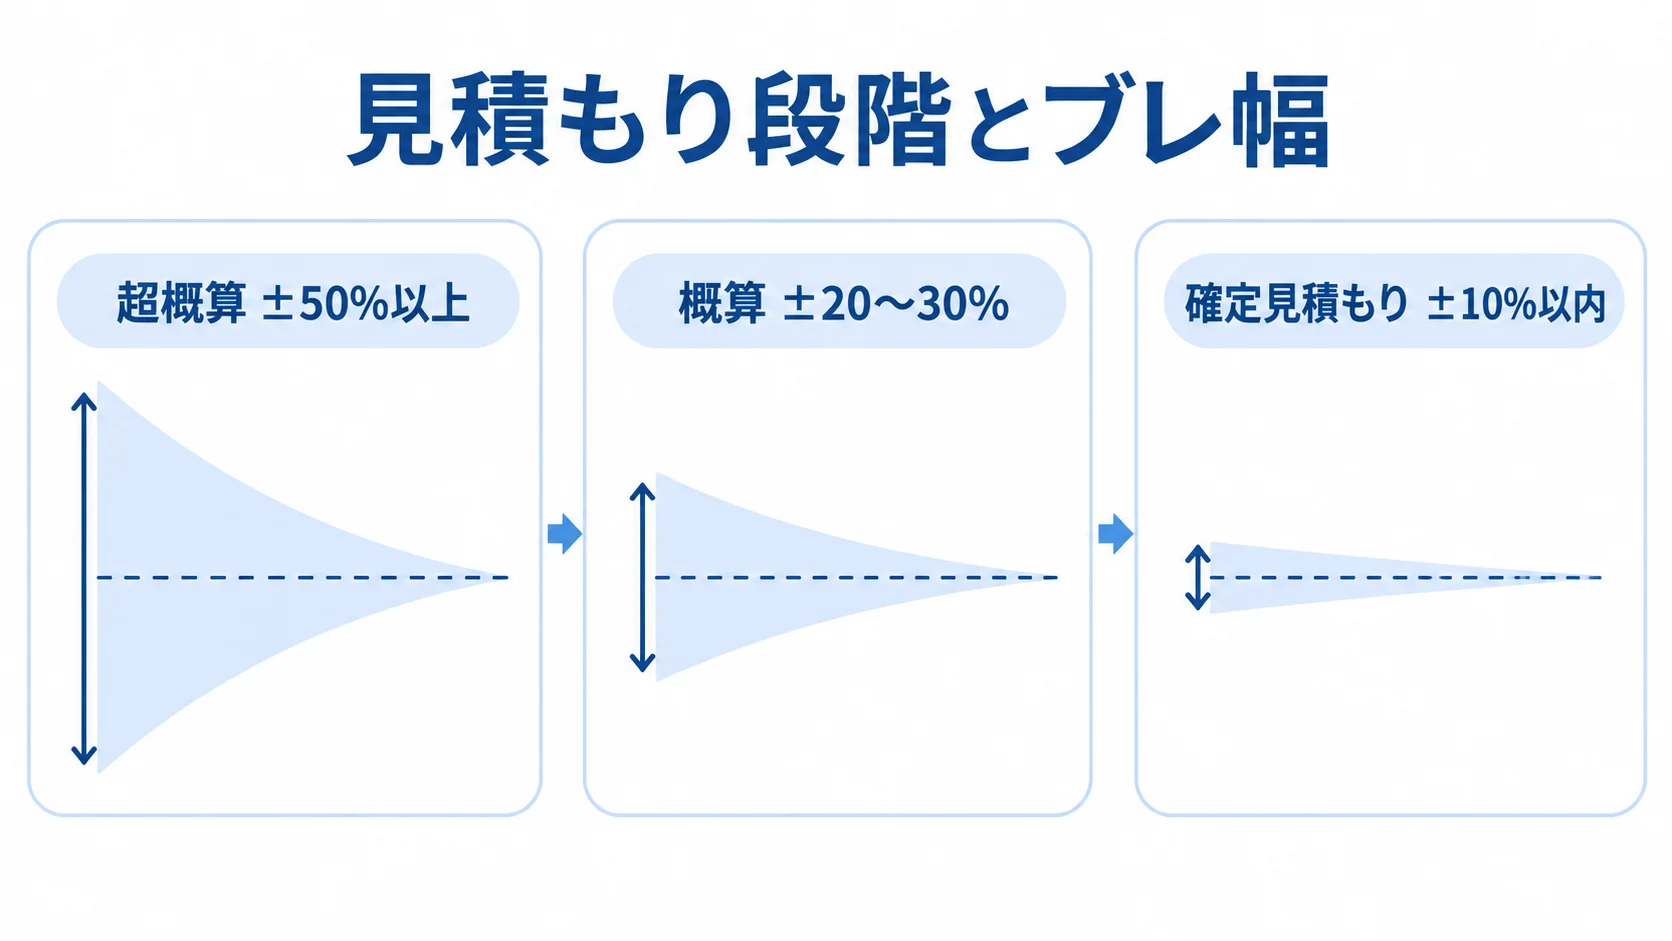
見積もり手法と精度の段階を知っておくと、提示された金額の妥当性を判断できます。
5つの見積もり手法と人月単価の目安
見積もり手法は、算出時点の要件と求める精度に応じて使い分けます。
- 類推法:類似プロジェクトの実績をもとに概算します。
- 係数法(パラメトリック法):規模パラメータに係数を掛けて算出します。
- FP(ファンクションポイント)法:機能の複雑度から工数を算出します。
- ボトムアップ法:作業を細かく分けて積み上げます。
- 三点見積もり法:3パターンの値から加重平均を求めます。
類推法は、初期段階の超概算に用いられます。
係数法は画面数・帳票数・テーブル数などから算出するため、一定の精度が期待できます。
FP法は機能の複雑度に応じてポイントを付け、要件が明確な段階で使います。
ボトムアップ法は最小単位へ分解するため、最も精度が高いとされています。
三点見積もり法は、楽観値・最頻値・悲観値を出して、リスクを織り込む方法です。
新人・ジュニアの人月単価は60〜80万円、一般的なエンジニアは80〜140万円です。上級・シニアやアーキテクトは140〜250万円で、さらに高くなる場合があります。
コンサルタントやPMは、月200万円を超えることもあります。
プロジェクト費用の基本は、単価と総工数(人月)を掛け合わせた金額です。たとえば総工数30人月で平均単価100万円なら、人件費だけで3,000万円になります。
見積もりは「構造的に変動する」——超概算・概算・確定の違い
見積もりの金額が変わるのは、その時点で手元にある情報量が違うためです。
- 超概算:立ち上げ初期に出す、ブレ幅が最も大きい見積もり
- 概算:要件定義の途中で作成し、精度が一段上がります。
- 確定見積もり:要件定義の完了後に算出する、精度の高い見積もり
超概算は要件が不明確なため、ブレ幅が±50%以上になることがあります。
概算は要件定義の途中で作られ、ブレ幅は±20〜30%程度です。
確定見積もりは要件定義の完了後に算出され、ここで初めて±10%以内が期待できます。
要件定義の途中で非機能要件が判明すると、その時点で前提条件が変わります。性能、セキュリティ、連携仕様などが分かるたびに、見積もりも変動します。
初期の超概算を確定金額だと思い込むと、後のトラブルにつながります。
コストが膨らむ5つの要因と対策
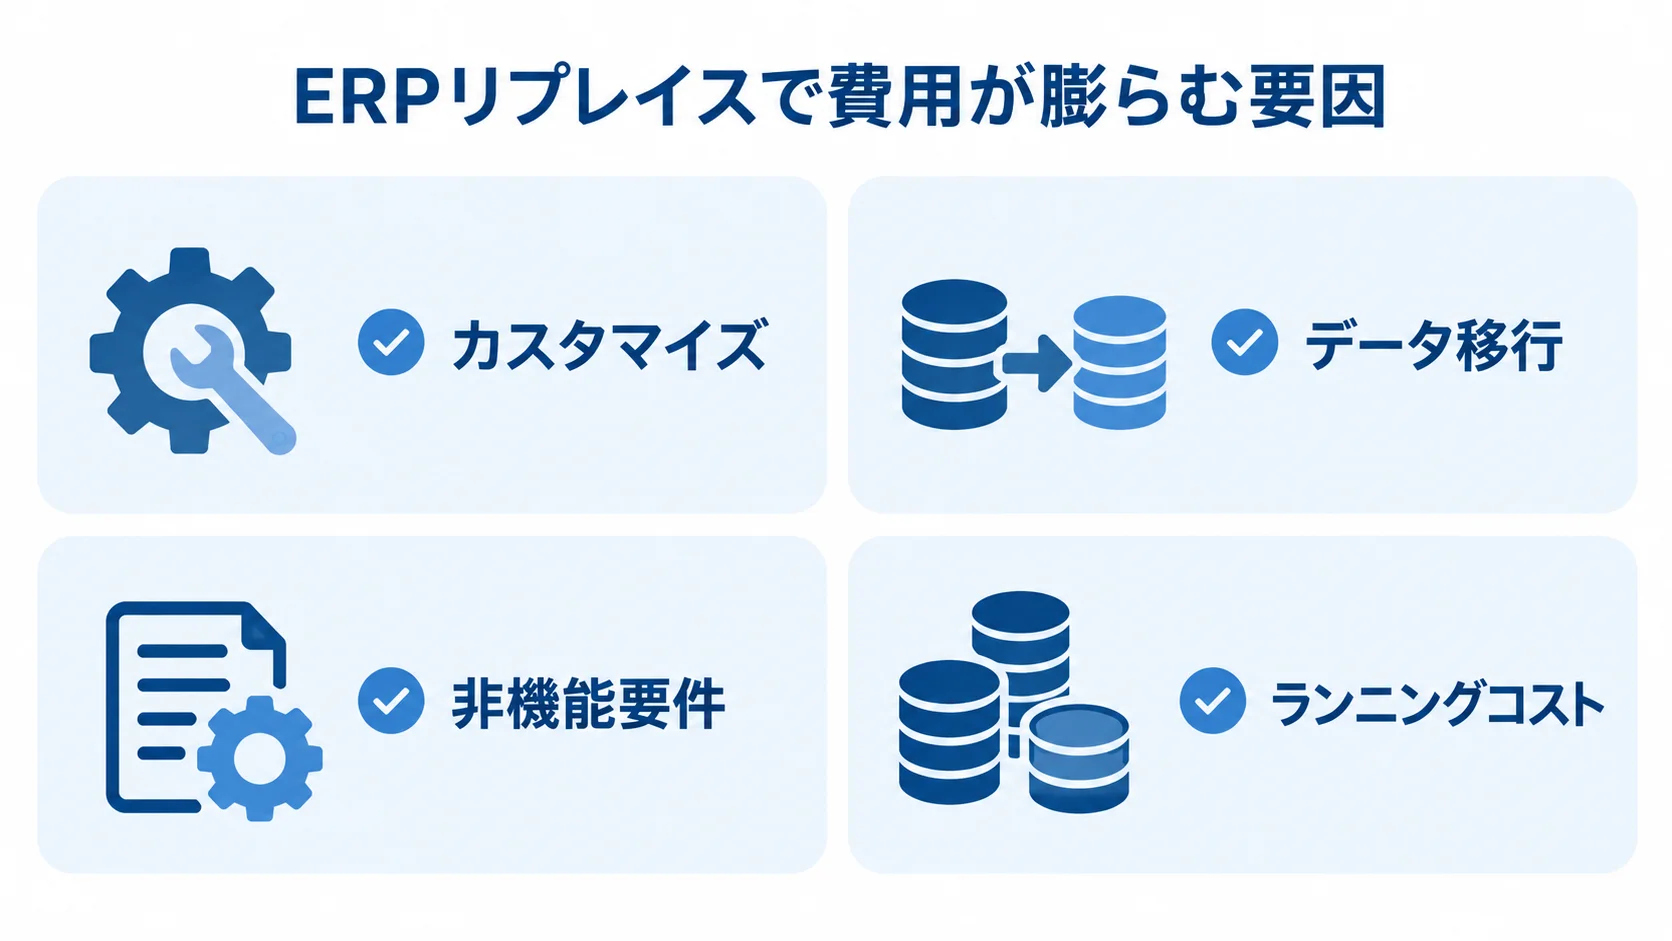
ガートナーの調査では、ERPプロジェクトの75%が進行中に失敗を経験します。原因の多くは、技術ではなく費用管理の失敗にあるとされています。
カスタマイズの代償——製造業D社の失敗事例
カスタマイズ率と保守の負担を確認すると、初期費用以外のリスクも見えてきます。
- 初期費用:標準機能の改修範囲が広いほど増えます。
- 保守コスト:更新のたびに改修部分への対応が必要になります。
- Fit to Standard:業務を標準機能に合わせる考え方です。
過剰なカスタマイズは、ERPリプレイスでコストが超過する原因として多いものです。標準機能の改修が増えるほど、初期費用と保守の負担が重くなります。
製造業D社は、業務プロセスを再現するために標準機能の70%を改修しました。その結果、プロジェクト費用は当初予算の2.5倍に膨らみました。
この事例は、カスタマイズ率が50%を超えると費用が2〜3倍になるという通説に沿うものです。最終的には業務がシステムに合う形になり、生産性は30%向上しました。
予算超過は経営層との関係に深刻な影響を与えました。
発注前に、Fit to Standardの方針を組織として合意しておく必要があります。その際は、独自業務が本当に要るのか、業界標準で対応できないかを問い直します。
データ移行の隠れコスト——商社E社の4ヶ月クレンジング事例
移行費用を判断するには、データ件数だけでなく、旧データの品質と複雑さも含めて見ます。
- 名寄せ:同一顧客の異なる表記を統合します。
- 書式・欠損:住所や電話番号を整え、欠損値を補完します。
- 不要データ:廃止された取引先データを整理します。
データ移行コストは、見積もりで過小評価されやすい費用です。旧データの品質問題は、プロジェクト全体の遅延とコスト超過を招きます。
商社E社は従業員200名規模で、20年分の顧客データを扱っていました。そのデータは3つのシステムに分散し、同一顧客でも表記が異なるケースがありました。
データクレンジングだけで4ヶ月かかり、当初の2週間を大きく超えました。その結果、プロジェクト全体のスケジュールと予算に影響が出ました。
非機能要件の後出しと追加費用請求への対処法
非機能要件を早い段階で具体化しておけば、設計後の追加費用を抑えやすくなります。
- 性能要件:処理性能や同時接続数の条件
- セキュリティ要件:必要な安全対策を明記します。
- 可用性要件:稼働を続けるための条件
- 拡張性要件:将来の拡張条件を具体化します。
性能・セキュリティ・可用性の要件は、後から判明しやすい傾向があります。たとえば、同時接続300ユーザーへの対応が後半に加わると、設計変更が必要になります。
負荷テストも追加され、数百万円単位のコスト増につながる場合があります。
RFP(提案依頼書)には、上記の4要素を具体的な数値で記載すると効果的です。
追加請求を受けたら、契約書・RFP・議事録を精査し、当初の合意範囲に含まれるかを確かめて、仕様外かどうかを判断します。
請負契約では仕様を明確にすることが発注側の責任となるため、早い段階で詰めておく必要があります。
初期費用だけでは見えないランニングコスト
導入後の継続費用まで比べるため、5〜10年のTCO(総所有コスト)で見ます。
- オンプレミス型:保守、サーバー更新、改修が続きます。
- クラウド型:利用料に追加費用が積み上がります。
- 比較期間:5年間の総所有コストで試算します。
オンプレミス型では、構築費の15〜20%程度の保守費が年間で発生します。加えて、サーバー更新費が5〜7年ごとにかかり、バージョンアップ対応費も必要です。
クラウド型では、月額・年額のサブスクリプション費が継続します。さらに、アドオン利用料や追加ライセンス費、API連携費用も加わります。
短期的には安いクラウド型でも、利用者が増えるとオンプレミス型を上回る場合があります。
導入前には、ベンダーに5年間の総所有コスト試算を出してもらいます。
ROI(投資対効果)の算出方法
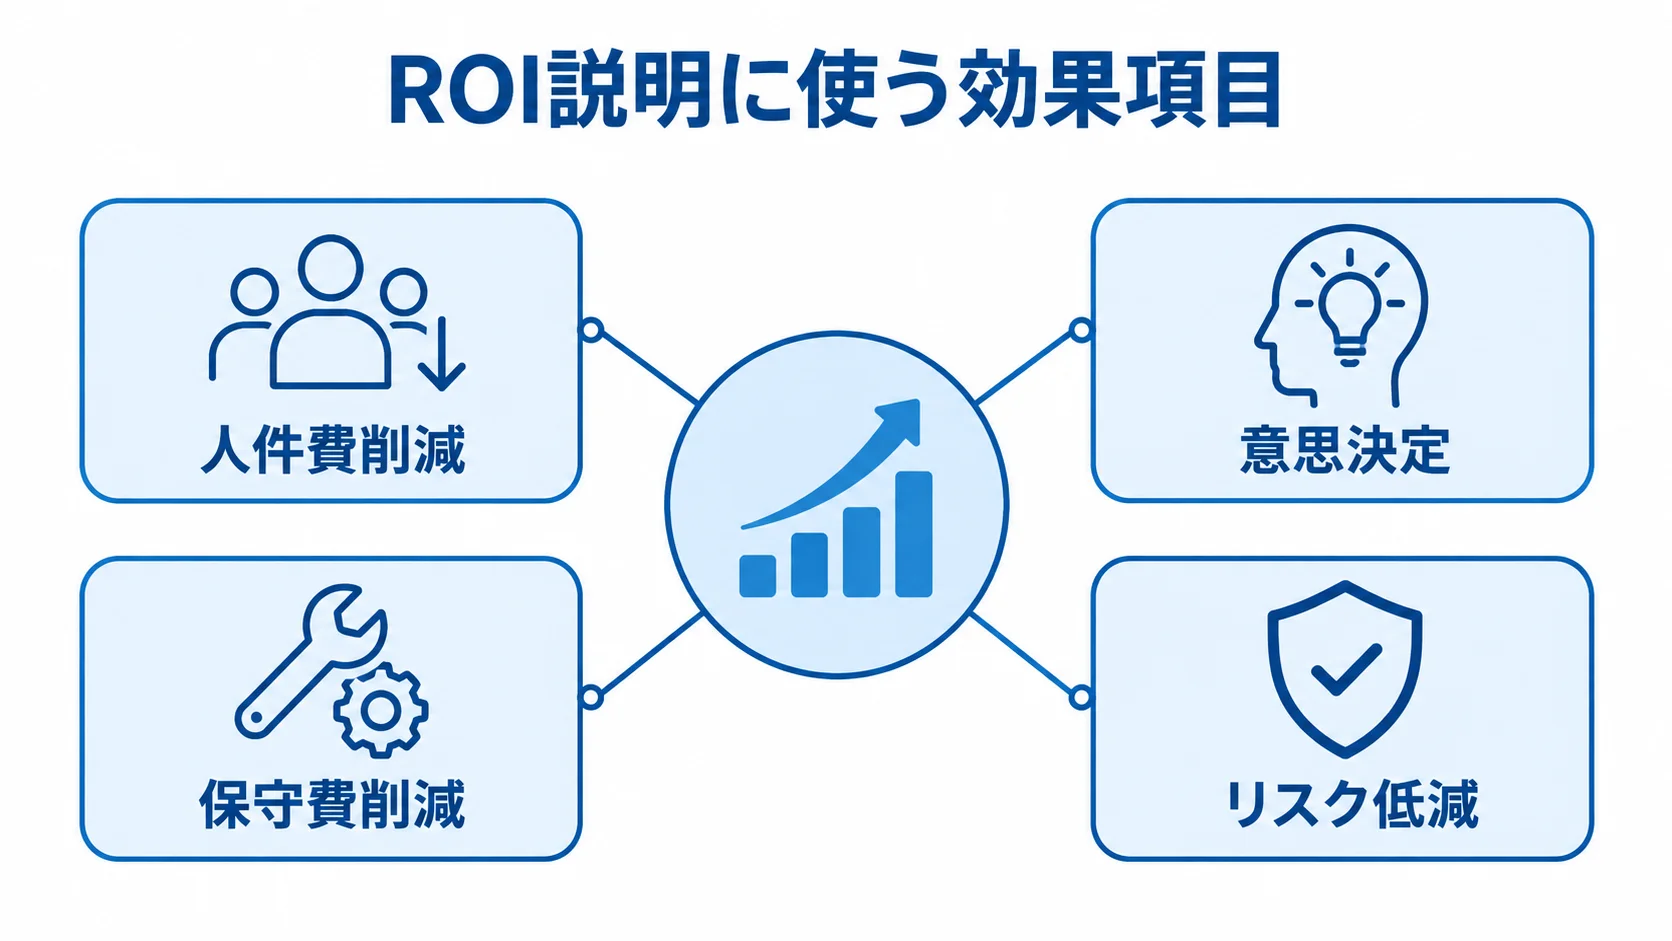
ERPリプレイスの承認を得るには、効率化の効果を数値で示す必要があります。数値を伴わない説明は、経営層の稟議を通しにくくなります。
人件費削減の計算方法(基本給の2倍)
人件費の削減額を実質コストで算出すると、ROIの説明に現実味が出ます。
- 単純計算:基本給だけで見ると、削減効果を小さく見積もります。
- 実質コスト:基本給の2倍を基準にします。
- 精緻な試算:役職別の給与と削減時間率を使います。
月給30万円の社員が月10時間を削減する場合、10/160時間 × 30万円 = 1.875万円と計算しても、正確な削減効果にはなりません。
その理由は、社会保険料・福利厚生費・退職金引当金などの管理コストが、基本給に加わるためです。
実務では、基本給の2倍を実質コストとして用いる方法が推奨されています。たとえば月給30万円の社員なら、実質コストを60万円として計算します。
この方法を使えば、削減効果を保守的かつ現実的に算出できます。
精緻に計算する場合は、役職別の平均給与データを使います。なお、課長クラスなら月80万円に削減時間率を掛け、役職ごとの効果を積み上げます。
この計算方法で説明すると、経営層に示す効果の信頼性が高まります。
経営層を説得するROI説明の型
効果を項目別に積み上げ、投資回収期間まで示すと、経営層に説明しやすくなります。
- 人件費削減:業務効率化による削減額を示します。
- 意思決定:データ一元化による速度向上を示します。
- 保守費削減:老朽化システムとの比較を示します。
- リスク低減:システム障害・コンプライアンス違反の回避効果を示します。
ROIは「(投資による利益 − 投資費用)÷ 投資費用 × 100」で算出します。
製造業A社では、月次決算が3週間から1週間に短縮されました。従業員100名規模で、経理・財務担当者3名が月12営業日分を削減しました。
実質コストで換算すると、年間約450万円の削減効果が生まれました。さらに、在庫精度の向上による廃棄ロス削減でも、年間200万円の改善が出ました。
初期投資が3,000万円で年間効果が650万円なら、単純回収期間は約4.6年になります。
この例では、ソフトウェアの法定耐用年数5年以内に回収できる見込みになります。削減効果を積み上げて回収期間を示すことが、稟議承認を後押しします。
財務・会計処理のポイント
導入費用の会計処理は、経理部門や監査法人と連携して判断します。計上を誤ると、財務諸表の正確性にも影響します。
ソフトウェア資産計上と減価償却(耐用年数5年)
将来の収益獲得やコスト削減が確実なら、ソフトウェアとして資産計上できます。
- 資産計上:購入・開発費や一部の改修費が対象です。
- 期間費用:データ移行や教育・研修費が基本です。
- 確認先:経理、税理士、監査法人と認識を合わせます。
国税庁の基準では、自社利用ソフトウェアの法定耐用年数は5年です。資産計上したソフトウェアは、貸借対照表に無形固定資産として記載されます。
定額法で毎年均等に償却する場合、取得価額が3,000万円なら年間600万円です。
購入・開発費と、将来の収益獲得に直結するカスタマイズ費は対象になります。
データ移行費は、資産移行の準備作業にあたるため、原則として期間費用になります。
会計基準の解釈によって判断が分かれるため、関係者と早い段階で認識を合わせます。
SaaS/クラウド移行によるCAPEX→OPEX化の影響
導入形態によって、初期投資と継続費用の会計上の性質が変わります。
- オンプレミス型:CAPEXとして初期に計上し、償却します。
- クラウドSaaS型:OPEXとして利用料を計上します。
- 選定基準:財務戦略や資本政策と整合させます。
オンプレミス型は、大きなCAPEXが発生し、5年かけて減価償却されます。
クラウドSaaS型は初期費用が少なく、月額・年額費用をOPEXで計上します。
CAPEXからOPEXへの変化は、財務諸表にさまざまな影響を与えます。固定資産が減るため総資産が小さくなり、ROAが改善する効果があります。一方で、毎年の費用が増えて、短期的な営業利益を圧迫することもあります。
SaaS利用料はユーザー数や利用量に応じ、事業規模とともに増加します。
財務担当者やCFOとすり合わせたうえで、自社に合う導入形態を選びます。
見積もりを取る際のポイントと注意事項
相場と内訳を踏まえて、見積もりの取り方と比較の基準をそろえます。
要件明確化とRFP準備が見積もり精度に与える影響
RFPに要件を具体的に書くほど、ベンダー間の比較精度が上がります。
- 背景・目的:現行システムの課題と合わせた説明
- 範囲・利用者:対象業務とユーザー数
- 要件:機能、性能、セキュリティ、可用性
- 移行・計画:データ概要、日程、予算上限
- 選定条件:評価基準と選定方法
曖昧な依頼では、ベンダーがリスクを見込んで高い見積もりを提示することがあります。たとえば「現行システムと同等」「できるだけ使いやすく」といった依頼は、曖昧な表現です。
要件が具体的なら、精度の高い見積もり同士を比べやすくなります。
同時接続数と必須機能はRFPに明記し、データ移行の範囲と旧データの件数・システム数も書き添えます。加えて、スケジュールと予算上限を示し、評価基準と選定方法も盛り込みます。
同じ条件を複数のベンダーへ送ると、横並びで比べられる見積もりが集まります。
見積もりは、一式価格ではなく、工程別・担当者別の工数と単価で出してもらいます。
複数社比較と価格差の見極め方
比べるときは、価格だけでなく、各見積もりの作業範囲と前提条件をそろえます。
- 作業範囲:含まれる作業と含まれない作業
- 単価・スキル:担当者のレベルと単価の関係
- リスクバッファ:上乗せの大小と、その理由
- ライセンス:製品選定の違い
複数社の見積もりでは、2倍以上の価格差が生じることもあります。ただし、安い見積もりが良いとは限らず、高い見積もりが割高とも限りません。
たとえば、経験の浅いベンダーが、リスクヘッジとして見積もりを高めに設定する場合もあります。
価格差が大きい場合は、各社に見積もり根拠の説明会(Q&Aセッション)を依頼します。そこで、工程別の工数や、含まれていない作業がないかを確かめます。
要件定義、データ移行、教育研修が別料金だと、最終総額は高くなります。そのため、比較では、最終的に何が含まれるかというスコープを基準にします。
注意すべき契約リスクと予算超過の対策
契約形態と予備費を先に検討しておくと、仕様変更による超過に備えられます。
- 請負契約:成果物の完成を約束する契約
- 準委任契約:作業の提供を約束する契約
- 予備費:全体予算の10〜20%程度を確保します。
- 出来高管理:予算消化率と進捗率の対比
請負契約は定額で成果物を受け取れる一方、変更ごとに追加費用が生じます。初期要件の精度が低いと、追加費用が積み重なっていきます。
準委任契約は、人月単価と工数で費用が決まります。また、要件定義は準委任、開発・テストは請負とする使い分けが一般的です。
予算超過に備えて、コンティンジェンシー予算を10〜20%程度確保します。兆候が見えた段階で経営層へ報告し、追加予算の説明資料も準備します。
問題を隠して最後に超過を報告すると、経営層の信頼を損ないます。そこで、EVMの考え方を使い、月次の予算消化率と進捗率を比べて、異常を早く見つけます。
まとめ
基幹システム・ERPリプレイスでは、相場と見積もり、コスト要因を押さえることが出発点になります。ROIの算出方法と財務・会計処理も、計画段階から確認しておく必要があります。
中小企業向けのクラウドERPは、初期費用50〜300万円、月額3〜20万円が目安です。
中堅企業のオンプレミス型は、3,000万〜1億円が目安になります。
工程別では開発・実装が50〜60%で、最も大きな割合を占めます。
要件定義は10〜15%、教育費は5〜10%、データ移行費は10〜15%を見込みます。
ライセンス、カスタマイズ、保守、教育の費用も、漏れなく見積もりに含めます。
見積もりは構造的に変動し、超概算・概算・確定の3段階があります。
製造業D社では、70%のカスタマイズで費用が当初予算の2.5倍になりました。Fit to Standardでカスタマイズを抑えることが、最大のコスト削減策です。
ROIは基本給の2倍を人件費として計算し、回収期間を5年と比べます。
財務面では、オンプレミス型のCAPEXとクラウド型のOPEXを比較します。
自社の財務戦略と整合する導入形態を選び、適切な予算を設計します。
正確な費用の知識は、ベンダーに主導権を握られず管理するための第一歩です。
この知識を活かして、適切な予算設計と見積もり評価を進めてください。
▼全体ガイドの記事
・基幹システム/ERPリプレイスの完全ガイド
▼見積依頼前に読みたい無料ホワイトペーパー
・レガシーシステム刷新の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。